 VLSI Korea
Sustratos ABF: el cuello de botella oculto de los aceleradores de IA — y por qué persistirá hasta 2028
El cuello de botella de los aceleradores de IA no es el chip ni la HBM: es el sustrato ABF. Unimicron duplicó su margen en 18 meses, elevó su capex a NT$53.700 millones y compró Hukou por TWD 10.090 millones; Samsung, Ibiden y LG Innotek invierten a la vez. La escasez persistirá hasta 2028.


Sustratos ABF: el cuello de botella oculto de los aceleradores de IA — y por qué persistirá hasta 2028
Resumen en 30 segundos
No es la fab de chips ni la HBM: el primer eslabón de la cadena de los aceleradores de IA que se bloquea es el sustrato ABF. Unimicron elevó su guía de capex 2026 de NT$34.000 millones a más de NT$53.700 millones (agosto de 2026) y el 30 de septiembre adquirió por TWD 10.090 millones el predio de Hukou de Bridgestone Taiwan. Ibiden ya recibe consultas de clientes que superan su plan de expansión. Sumado a los 6,78 billones de wones de Samsung Electro-Mechanics (28 de septiembre de 2026), la conclusión es clara: el sustrato pasó de "componente" a "cuello de botella" —la tensión de la era de la IA está en el sustrato, no en el chip—.
Background: por qué el sustrato es el problema
Qué es un sustrato ABF
Un acelerador de IA no funciona con un solo chip: junto al die de GPU se adosa una pila HBM (empaquetado 2.5D), y los chips de red y gestión de energía se integran en un único paquete de gran tamaño. El puente que conecta ese paquete con la placa base y re-rutea sus miles de señales es el sustrato del paquete (package substrate).
El aislante estándar de facto es la película ABF (Ajinomoto Build-up Film): permite circuitos finos y es el material clave de los sustratos ABF de alta capa y paso fino —el típico es el FC-BGA—, frente a los BT (bismaleimide triazine), de bajo costo y pocas capas.
ABF frente a BT: por qué el segmento premium es ABF
Los BT se usan en productos de pocas capas y baja velocidad —memorias, AP móviles—; los ABF, en cómputo de alto rendimiento, redes y aceleradores de IA. La película ABF forma vías finas con baja constante dieléctrica, ideal para alta frecuencia; para los miles de I/O y las señales SerDes de un acelerador de IA es obligatoria. Que Unimicron cite la "conversión de equipos BT legacy a ABF" como vía de expansión en 2027 revela que su holgura en líneas ABF está agotada.
Cómo se fabrica un FC-BGA
Sobre un sustrato núcleo (core) se lamina película ABF, se perforan vías con láser y se forma el circuito por electrodeposición, repitiendo el ciclo capa por capa (proceso build-up). Si una sola capa sale defectuosa, todo el sustrato acumulado se desecha: el rendimiento (yield) es extremadamente sensible al número de capas, y estabilizarlo toma varios meses tras el inicio de la producción en masa. Ese ramp-up se esconde detrás de cada "producción en masa en el segundo semestre de 2027".
Cuanto más grande el chip, más cuello de botella el sustrato
Primera: los chips crecen —los chiplets que superan el límite de retícula (reticle limit) amplían la superficie del sustrato y reducen las unidades por línea—. Segunda: más capas, con dificultad exponencial —el rendimiento es la capacidad efectiva—. Tercera: el paso (pitch) se afina; quienes lo producen de forma estable se cuentan con los dedos, y ese rendimiento es un foso que el dinero no compra.
El déjà vu de 2021–2022
En 2021–2022 la falta de sustratos ABF ya fue un cuello de botella declarado en PC y servidores; la ola de los aceleradores de IA lo reproduce. La diferencia: la demanda se concentra ahora en el segmento de máxima dificultad —alta capa, gran superficie y paso fino—.
Deep Dive: la escasez en números
Unimicron: el margen cuenta la historia del mercado
Ventas del primer semestre de 2026: TWD 45.822 millones (+30,8 %); utilidad neta: TWD 6.843 millones (+42,55 %) —apalancamiento operativo en marcha, señal de utilización cerca del techo. El margen bruto del segundo trimestre de 2026 fue 24,8 % —duplicado en 18 meses desde el 11,6 % del cuarto trimestre de 2024—, con el ABF en el 52 % de las ventas.
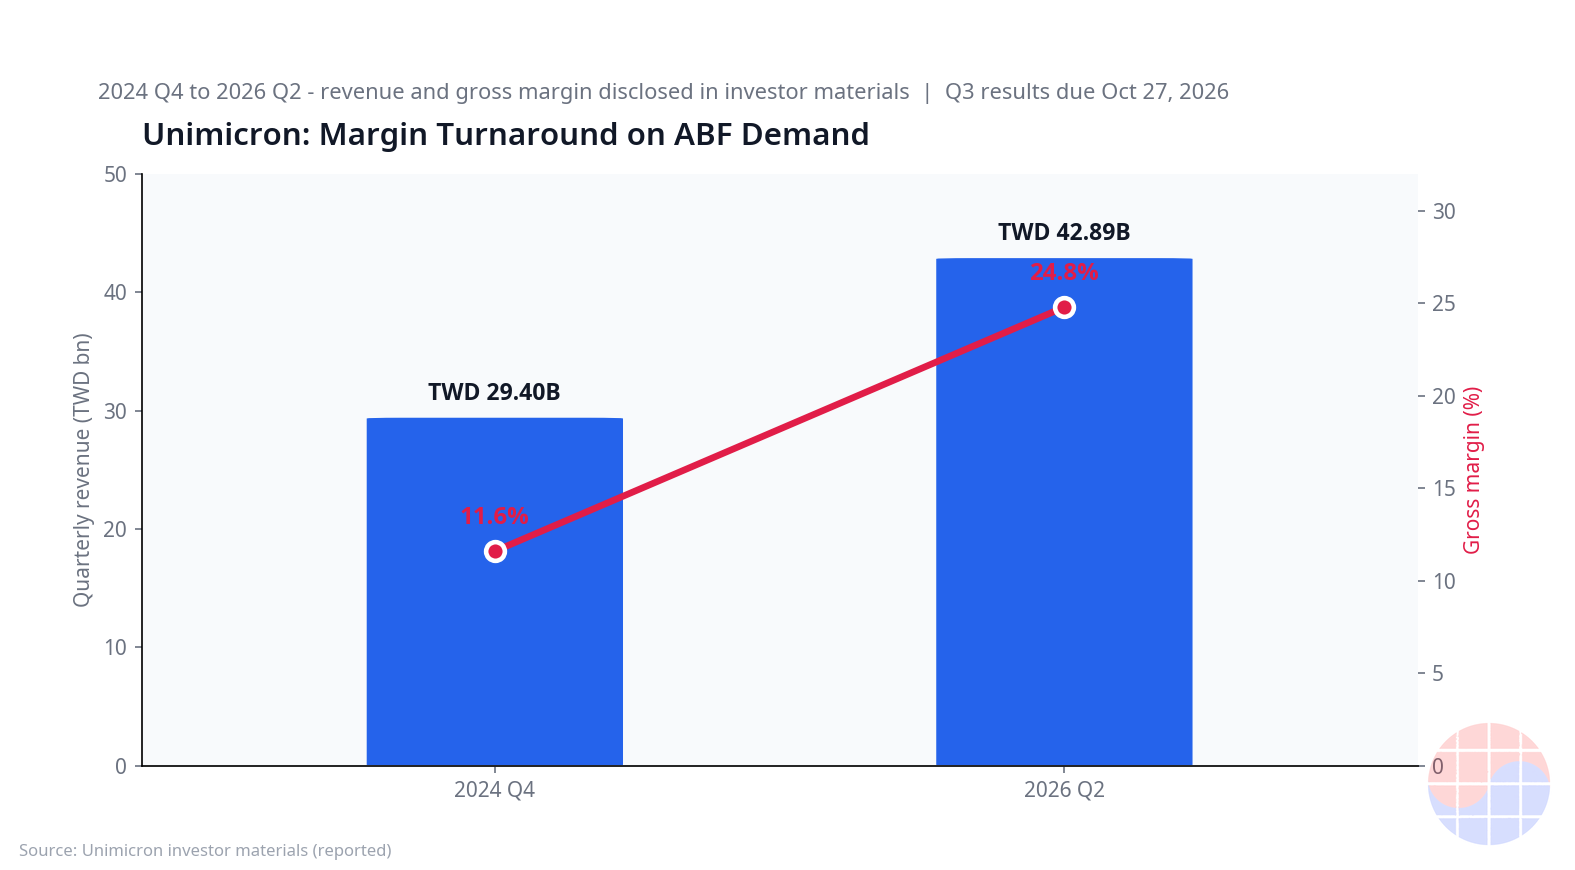
Esta es la señal de manual de un mercado de vendedores: el 52 % de ABF es el comportamiento natural del proveedor en escasez —una sola curva de margen explica la relación de poder—.
El capex de NT$53.700 millones y la adquisición de Hukou
Unimicron elevó en agosto de 2026 su guía de capex 2026 de NT$34.000 millones a más de NT$53.700 millones (+58 %), con el 80–85 % al ABF. Objetivo: +30–40 % de capacidad de ABF hasta 2027, por tres vías: el predio de Hukou, optimización de líneas y conversión de equipos BT legacy a ABF.
La adquisición de Hukou (30 de septiembre de 2026) es la pieza central: el predio y la planta de Hukou de Bridgestone Taiwan por TWD 10.090 millones —19 parcelas, 14 naves, 63.048 m²—, alrededor del 19 % de la guía de capex elevada: una sola operación consume una quinta parte de la inversión anual.
La segunda planta de Guangfu iniciará producción en masa en el segundo semestre de 2027, y los sustratos para co-packaged optics (CPO) —el transceptor óptico dentro del paquete del chip de conmutación— ya se despachan a múltiples clientes (al agosto de 2026).
La carrera de expansión de tres países: Corea, Japón y Taiwán
Samsung Electro-Mechanics anunció el 28 de septiembre de 2026 una inversión de 6,78 billones de wones (unos 4.990 millones de dólares) en sustratos de paquete para IA —de las mayores de la industria—, con marco hasta 2040: 8 billones en Sejong y 15 billones en Busan: el sustrato, antes a la sombra del MLCC, pasó al frente.
Ibiden invertirá 500.000 millones de yenes (unos 3.200 millones de dólares) en tres ejercicios desde FY2026, con la meta de multiplicar por 2,5 su capacidad hacia FY2028. Su CEO declaró que ya recibe consultas por encima del plan: la demanda supera la previsión de los propios proveedores.
LG Innotek amplía su planta de FC-BGA en Haiphong, Vietnam, con finalización en mayo de 2027: línea de FC-BGA, FC-CSP y RF-SiP que combina costos competitivos con dispersión geopolítica —el valor "China plus one" también aplica a los sustratos—.
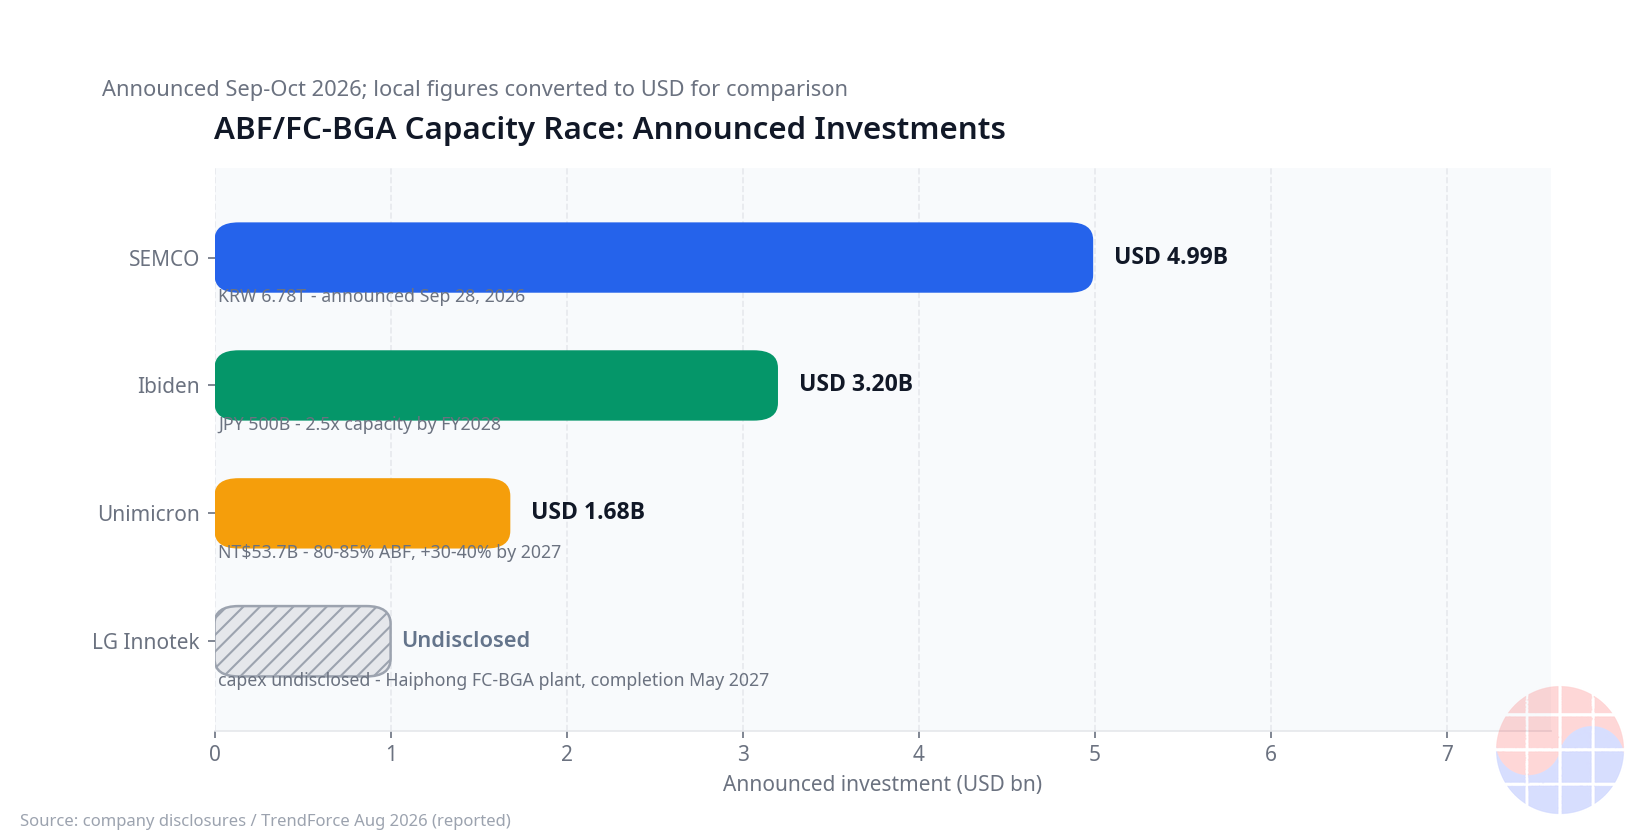
Los tres plazos se concentran entre el segundo semestre de 2027 y 2028: desde el 17 de octubre de 2026 hay que aguantar al menos un año más con la capacidad existente —el pico de la escasez—. Una fábrica no se levanta con anunciarla: sala limpia, equipos y estabilización del rendimiento toman de 2 a 3 años; esa brecha define la escasez.
Comparativa de la expansión de las cuatro empresas
| Empresa | Monto de inversión | Objetivo | Plazo de operación | Polo / característica |
|---|---|---|---|---|
| Unimicron | NT$53.700 millones+ (capex 2026, 80–85 % a ABF) | +30–40 % de capacidad ABF (hasta 2027) | Segunda planta de Guangfu: producción en masa 2.º sem. 2027 | Adquisición de Hukou (TWD 10.090 millones) + conversión BT→ABF; despachos de sustratos CPO en curso |
| Samsung Electro-Mechanics | 6,78 billones de wones (unos 4.990 millones de dólares) | Gran expansión de sustratos de paquete para IA | Ejecución por etapas (marco hasta 2040) | Marco de 8 billones en Sejong y 15 billones en Busan; localización nacional |
| Ibiden | 500.000 millones de yenes (unos 3.200 millones de dólares, 3 ejercicios) | Unas 2,5 veces la capacidad actual | FY2028 | Consultas "por encima del plan"; demanda revisada al alza |
| LG Innotek | No revelado | Ampliación de planta FC-BGA | Finalización en mayo de 2027 | Haiphong, Vietnam; FC-BGA, FC-CSP y RF-SiP; dispersión de costos y geopolítica |
El punto común es la "respuesta a la demanda"; la diferencia, la estrategia de polos: Unimicron e Ibiden expanden polos existentes, Samsung Electro-Mechanics apuesta por la localización nacional y LG Innotek por Vietnam.
La mecánica del cuello de botella: por qué no se resuelve con dinero
Primera, la concentración en materiales: el suministro de la película ABF es aún más oligopólico que el de los sustratos; si la película se bloquea, la expansión es inútil. Segunda, el rendimiento (yield) es la capacidad: en alta capa y paso fino, una línea de 10.000 unidades con 70 % y otra con 90 % son criaturas distintas. Tercera, la calificación del cliente (fabless o hiperescalador) toma más de un año: con la capacidad de los líderes agotada, es poder de fijación de precios.
Verificación y contrapunto: el reverso de la apuesta
Dos riesgos. Primero: el comunicado de Hukou no menciona anticipos de clientes, asignación de volumen ni contratos de suministro —los TWD 10.090 millones son fondos propios—; si la demanda no llega a tiempo, Unimicron asume íntegramente el riesgo de "expandir primero, demanda después": en el punto de inflexión del ciclo, estas apuestas se prueban primero. Segundo: en agosto de 2026, Unimicron fue objeto de un allanamiento fiscal por sospechas de lavado de origen —la empresa declaró que los productos en disputa son PCB convencionales, ajenos a sustratos— y al 17 de octubre de 2026 la investigación continúa. No interrumpe el suministro, pero pesa en la debida diligencia de los grandes clientes.
Chase's Take: el sustrato se convirtió en un juego de capital
Cuatro ángulos. Primero, la estructura: el margen duplicado en 18 meses muestra el desplazamiento del poder —de la parte débil bajo presión de baja de precios, al proveedor que decide la asignación de capacidad—. El 52 % de ABF es la prueba del poder de fijación de precios.
Segundo, la estrategia: Hukou es anticipación de capacidad (capacity preemption) —en un oligopolio, quien construye primero se queda con el volumen—, pero TWD 10.090 millones con fondos propios y sin anticipos es un arma de doble filo. El punto a observar: la visibilidad de pedidos en los resultados del 27 de octubre de 2026.
Tercero, el clúster coreano: Daeduck Electronics, Korea Circuit y Simmtech son potencias tradicionales, pero su presencia en FC-BGA de alta capa para IA aún es limitada frente a Taiwán y Japón. Los 6,78 billones de wones de Samsung Electro-Mechanics y Haiphong de LG Innotek dibujan la persecución de las grandes empresas: la tarea no es la "cantidad de capacidad" sino la "altura de la especificación" —la película ABF y el rendimiento en alta capa y paso fino son el cuello de botella—.
Cuarto, el próximo cuello de botella: Unimicron ya despacha sustratos para CPO a múltiples clientes (al agosto de 2026). Si el sustrato para aceleradores de IA es el cuello de botella presente, el de CPO es el candidato al siguiente; quien gane la actual carrera parte en la línea de salida de la próxima. La industria entró en una era de competencia continua de especificaciones.
La implicación de negocio: cuando el poder se desplaza del diseñador de chips al fabricante de sustratos, las empresas de sistemas deben anticipar capacidad de sustratos como aseguran HBM. Los contratos de largo plazo (LTA) y los anticipos probablemente lleguen también a este mercado: quien se mueva primero comprará el 2027.
Implications: lecturas para la inversión y la gestión
Desde la inversión, el foco es el apalancamiento de resultados: el 24,8 % de margen puede ser el inicio, no el final —la capacidad está agotada y falta más de un año para el volumen adicional—. Punto de control: los resultados del tercer trimestre de Unimicron el 27 de octubre de 2026 (ABF, margen, ritmo del capex tras Hukou). Riesgos: la apuesta con fondos propios y la investigación fiscal en curso. Y distinguir si el margen viene de precio o de mezcla: de eso depende su sostenibilidad.
Desde la gestión, las empresas de servidores y aceleradores de IA deben iniciar ya el doble abastecimiento y la reserva de capacidad: sin sustrato no hay despacho aunque el diseño termine. Con el mercado ajustado hasta el segundo semestre de 2027, conviene cerrar contratos de largo plazo dentro de 2026; si el CPO se acelera, se sumará un nuevo cuello de botella, y para un fabless el "compromiso temprano" con el proveedor desde el diseño se vuelve obligatorio.
Desde los materiales y equipos coreanos: los 6,78 billones de wones de Samsung Electro-Mechanics, Haiphong de LG Innotek y los NT$53.700 millones de Unimicron desembocan en pedidos de equipos —exposición, electrodeposición, inspección y CCL—; el derrame aparece primero ahí. Desde la política, la localización de la película ABF queda como tarea de seguridad de la cadena de suministro.
Escenarios
Base: distensión entre el segundo semestre de 2027 y 2028, cuando el volumen anunciado pase el ramp-up y llegue al mercado. Alcista: el CPO se acelera y la demanda de sustratos ópticos mantiene el mercado ajustado hasta 2028. Bajista: la inversión en infraestructura de IA se ajusta y el volumen expandido por adelantado se vuelve carga; Hukou sería la primera en ponerse a prueba. En los tres, los puntos de inflexión son los resultados de Unimicron del 27 de octubre y el avance de la expansión en el primer semestre de 2027.
FAQ
P1. ¿Por qué el sustrato ABF se convirtió de pronto en un cuello de botella? Porque los chips crecen, aumenta el número de capas y el paso se afina —disparando la dificultad de fabricación—, mientras la expansión toma de 2 a 3 años. Al 17 de octubre de 2026, el principal volumen llega entre el segundo semestre de 2027 y 2028: hasta entonces hay que aguantar con la capacidad existente.
P2. ¿Por qué es importante la adquisición de la planta de Hukou por Unimicron? Es la pieza central del plan de +30–40 % de capacidad de ABF hasta 2027: TWD 10.090 millones por 19 parcelas, 14 naves y 63.048 m², alrededor del 19 % de la guía anual de capex (NT$53.700 millones). El riesgo: el comunicado no menciona anticipos de clientes, asignación de volumen ni contratos de suministro —es una apuesta con fondos propios—.
P3. ¿Qué impacto tiene para las empresas coreanas? Con los 6,78 billones de wones de Samsung Electro-Mechanics y Haiphong de LG Innotek, Corea entró de lleno en la carrera. Si la capacidad de las grandes empresas se combina con potencias tradicionales como Daeduck Electronics, Korea Circuit y Simmtech, el estatus del clúster coreano sube. La dependencia de la película ABF y el rendimiento en alta capa y paso fino son el cuello de botella: la tarea no es la cantidad de capacidad sino la altura de la especificación.
P4. ¿Cuándo se aliviará la escasez? Guangfu de Unimicron iniciará producción en masa en el segundo semestre de 2027, Haiphong de LG Innotek finalizará en mayo de 2027 e Ibiden alcanzará su estructura de 2,5 veces en FY2028. Se prevé distensión desde el segundo semestre de 2027–2028, con el mercado ajustado hasta entonces; el ramp-up del rendimiento puede retrasar aún más la llegada íntegra de la capacidad anunciada.
Este análisis se basa en comunicados corporativos públicos y reportes de prensa al 17 de octubre de 2026; no constituye asesoramiento de inversión.
Sources
- Anuncio de inversión de 6,78 billones de wones de Samsung Electro-Mechanics en sustratos para IA (2026-09-28): https://www.techtimes.com/articles/328150/20260928/samsung-electro-mechanics-commits-5-billion-ai-chip-substrates-record-bet-hits-upstream-wall.htm
- Anuncio de adquisición del predio de Hukou por Unimicron (2026-09-30): https://www.ad-hoc-news.de/boerse/news/corporate-news/unimicron-bought-hukou-sites-unimicron-stock-sits-11-62-percent-below-its/70298283


