VLSI Korea
El encapsulado avanzado supera la mitad del mercado OSAT en 2026, y aun así falta un 10–20% (CoWoS, HBM)
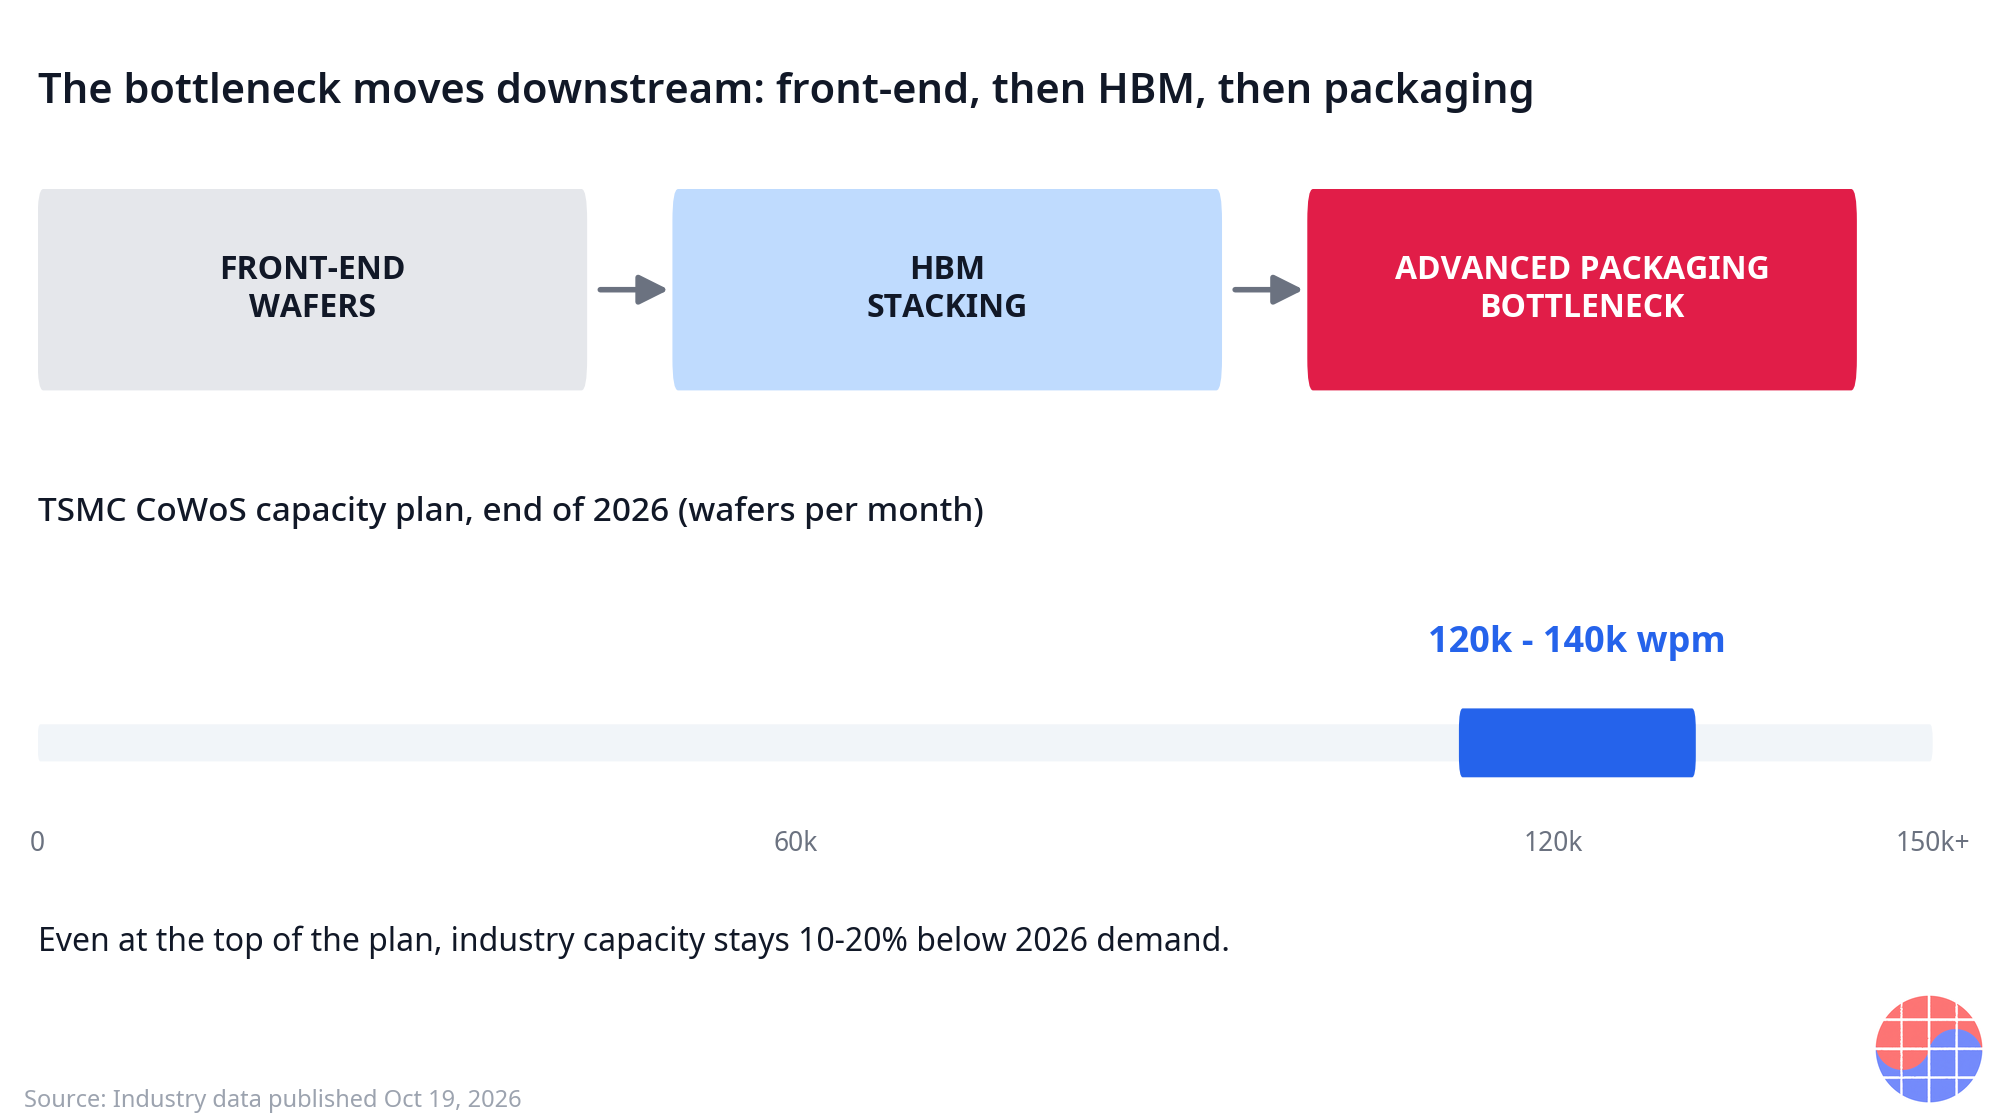
El encapsulado avanzado supera el 50% del mercado OSAT en 2026, pero la capacidad queda un 10-20% por debajo de la demanda aun cuando TSMC escala CoWoS a 120.000-140.000 obleas al mes. Cuando el cuello de botella es el encapsulado, el poder se mueve aguas abajo.


Resumen en 30 segundos
- Se prevé que el encapsulado avanzado supere el 50% del mercado total OSAT en 2026. La parte final de la fabricación de chips —ensamblaje, apilamiento y prueba— se convierte por primera vez en el negocio mayoritario de la industria del encapsulado subcontratado.
- Y aun así no alcanza. Se espera que la capacidad de encapsulado avanzado quede un 10–20% por debajo de la demanda en 2026, pese a la expansión agresiva de fundiciones y empresas OSAT.
- TSMC planea escalar la capacidad de CoWoS hasta unas 120.000–140.000 obleas al mes a finales de 2026. La mayor expansión de encapsulado de la industria sigue sin cerrar la brecha.
- La lectura estructural: la brecha persistente entre los nodos avanzados y el encapsulado sigue empujando la demanda hacia arriba, hacia los equipos y materiales de encapsulado. Las máquinas de unión por termocompresión (TCB) del fabricante de equipos ASMPT ya se entregaron a varias empresas OSAT, IDM y fabricantes de memoria para la producción de HBM y de chips basados en chiplets, y se han hecho públicos pedidos posteriores de clientes de computación de IA.
- La consecuencia empresarial es un cambio de poder. Cuando el paso escaso es el encapsulado, el poder de fijación de precios, el poder de asignación y la fidelización del cliente se desplazan hacia quien posee la capacidad de encapsulado, y la carrera de reservas por esa capacidad ya está decidiendo la cuota de mercado de 2026–2027.
Contexto
El encapsulado solía ser la parte barata
Durante la mayor parte de la historia de los semiconductores, el encapsulado fue la cola mercantilizada de la cadena de valor. La parte inicial —litografía, grabado y deposición en nodos avanzados— capturó el prestigio, los presupuestos de capital y la mayor parte del margen. El ensamblaje y la prueba se subcontrataron a las OSAT (proveedores externos de ensamblaje y prueba de semiconductores) precisamente porque ese trabajo se consideraba estandarizado, intensivo en mano de obra y regido por el precio. Los clientes negociaban los contratos de encapsulado como negociaban la logística: por coste unitario, con varios proveedores calificados y poca ansiedad estratégica.
Esa jerarquía se está invirtiendo. Un acelerador de IA ya no es un solo dado que se envuelve en plástico. Es un sistema: un dado lógico grande, varias pilas de HBM (memoria de alto ancho de banda) y un interposer de silicio que los conecta con anchos de banda que ningún encapsulado convencional puede alcanzar. El CoWoS (Chip-on-Wafer-on-Substrate) de TSMC es la implementación de referencia de esa arquitectura y se ha convertido en el elemento que marca el ritmo de los envíos de servidores de IA. El chip no está terminado cuando la oblea sale de la fábrica. Está terminado cuando el encapsulado funciona, y los encapsulados son lo que la industria no puede construir con suficiente rapidez.
Las cifras de 2026 que enmarcan la historia
Los datos del sector publicados el 19 de octubre de 2026 enmarcan el año próximo con tres cifras.
| Métrica | Cifra de 2026 | Qué significa |
|---|---|---|
| Cuota del encapsulado avanzado en el mercado total OSAT | Más del 50% | El segmento alto se convierte en la mayoría del negocio de encapsulado subcontratado |
| Capacidad de encapsulado avanzado frente a demanda | 10–20% por debajo | Tras la expansión, entre una quinta y una décima parte de la demanda marginal queda sin cubrir |
| Plan de capacidad CoWoS de TSMC | 120.000–140.000 obleas al mes a finales de 2026 | La mayor expansión de encapsulado del sector sigue dejando una brecha |
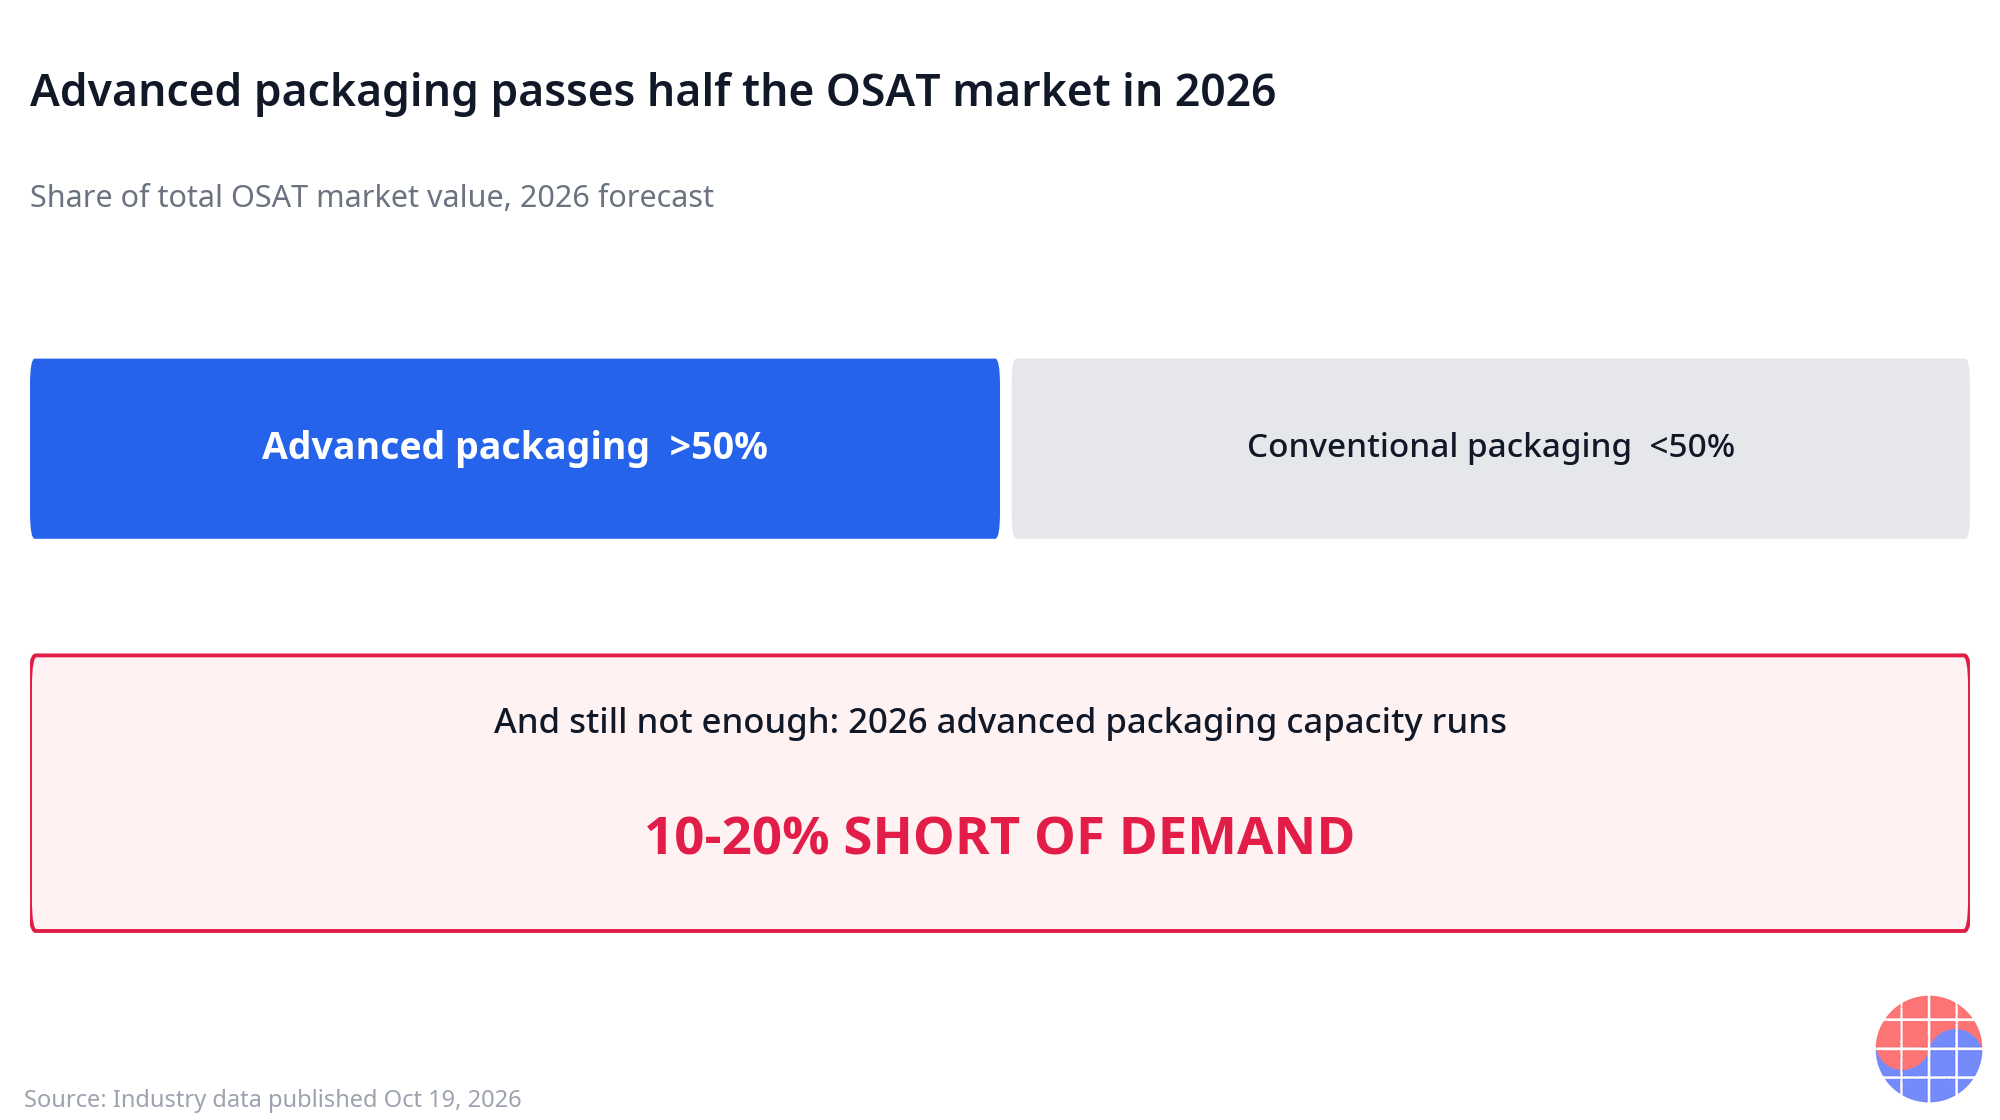
Fuente: datos del sector publicados el 19 de octubre de 2026, difundidos el 20 de octubre de 2026. Enlace en la nota al pie.
Dos de estas cifras merecen énfasis. La primera es el cruce de la mayoría: cuando el encapsulado avanzado supera la mitad del mercado OSAT, el centro de gravedad de la industria se desplaza. Los fondos de ingresos, el talento de ingeniería y el gasto de capital siguen al segmento mayoritario. La segunda es la persistencia de la escasez en el año de máxima inversión. Un déficit del 10–20% en un año en el que el mayor actor escala su plataforma insignia de encapsulado hasta 120.000–140.000 obleas al mes no es un tropiezo de calendario. Es una brecha estructural entre la velocidad a la que se compone la demanda de IA y la velocidad a la que pueden añadirse líneas de encapsulado: herramientas, sustratos, obleas interposer y capacidad de proceso cualificada.
Por qué la capacidad de encapsulado tarda en crecer
Las líneas de encapsulado parecen más simples que las fábricas de obleas, pero la pila de restricciones es real. La capacidad de clase CoWoS necesita obleas interposer de silicio (que compiten por huecos en las fábricas de front-end), sustratos ABF grandes, máquinas de unión por termocompresión para apilar HBM y chiplets, y ciclos largos de calificación antes de que una línea entregue un producto que un hiperescalador acepte. Cada insumo tiene su propio plazo y su propio cuello de botella. El resultado es que la capacidad de encapsulado avanzado se expande por escalones, mientras la demanda de aceleradores de IA se ha compuesto en curvas. La brecha del 10–20% es el aspecto que adopta ese desajuste cuando llega a 2026.
Análisis empresarial en profundidad
La estructura de márgenes del back-end se está reescribiendo
La importancia estratégica del cruce de la mayoría no es la cuota titular. Es lo que le ocurre al modelo de negocio OSAT cuando la mayoría de su fondo de ingresos es un servicio escaso, sensible al rendimiento productivo y cargado de ingeniería, en lugar de uno mercantilizado.
El precio del encapsulado convencional lo fija el competidor calificado más barato. El precio del encapsulado avanzado escaso lo fija la asignación: quién obtiene capacidad, en qué trimestre y con qué prioridad. Cuando la capacidad queda un 10–20% corta, el proveedor de encapsulado deja de ser un vendedor al que los clientes aprietan y se convierte en un guardián al que los clientes cortejan. Las reservas de capacidad plurianuales, los pagos anticipados y la coinversión en líneas dedicadas —mecanismos que solían pertenecer a los contratos de obleas de vanguardia— migran a los acuerdos de encapsulado.
| Dimensión | Era del encapsulado convencional | Era de la mayoría del encapsulado avanzado |
|---|---|---|
| Base de precios | Coste unitario, varios proveedores calificados | Asignación y prioridad de reserva |
| Comportamiento del cliente | Licitaciones anuales, precio primero | Reservas plurianuales, compromiso anticipado de capacidad |
| Poder del proveedor | Bajo: cambiar es rutina | Alto: calificar una nueva línea de encapsulado lleva trimestres |
| Motor del margen | Mano de obra y eficiencia de utilización | Mezcla de producto, rendimiento y escasez |
| Riesgo estratégico | Guerras de precios en los ciclos bajos | Quedar fuera de la capacidad en los ciclos altos |
Este es el momento en que el back-end deja de ser un centro de coste en la hoja de cálculo del cliente y se convierte en una línea de su revisión estratégica. Las OSAT que poseen capacidad avanzada ganan un asiento en esa mesa; las que no, quedan compitiendo por la mitad convencional y menguante del mercado, donde sigue aplicando la vieja lógica de precios.
Reservar es cuota: la carrera de reservas de capacidad
En un mercado un 10–20% corto, la contienda comercial decisiva ocurre antes de que se encapsule ningún chip. Es la contienda de las reservas. Un propietario de plataforma de IA que reserva capacidad de clase CoWoS para 2026 y 2027 ha preasignado, en efecto, sus envíos de aceleradores de esos años, y ha retirado esa capacidad del plan de cada rival. Quien duda no solo paga más: envía menos.
Esta dinámica recompensa los compromisos tempranos, grandes y creíbles, y castiga el estilo de compra expectante que el encapsulado mercantilizado enseñó al sector. También cambia lo que significa «cuota de mercado» en el silicio de IA. Las arquitecturas anunciadas no se envían; los huecos de encapsulado reservados, sí. Los analistas que cuentan victorias de diseño sin contar reservas de encapsulado están midiendo lo equivocado.
Fundición interna frente a OSAT externa: la división CoWoS
El cruce de la mayoría también agudiza la pregunta estructural del sector: ¿quién debería poseer el encapsulado avanzado?
La respuesta de TSMC es visible en el plan CoWoS. Escalar hasta 120.000–140.000 obleas al mes a finales de 2026 mantiene la plataforma de encapsulado más valiosa dentro de la fundición, combinada con la venta de la oblea lógica. El paquete combinado es estratégicamente poderoso: el cliente compra una ruta completa y gestionada en rendimiento, desde el tape-out hasta el acelerador encapsulado, y el coste de cambio cubre toda la ruta, no un solo paso del proceso.
La respuesta OSAT es flexibilidad y enfoque. Los especialistas independientes en encapsulado sirven a todos —diseñadores fabless, IDM y fabricantes de memoria— y la escasez de 2026 valida su tesis de inversión. El análisis del sector apunta exactamente a esta tensión: una brecha estructural entre los nodos avanzados y el encapsulado que sigue atrayendo demanda hacia quien pueda añadir líneas avanzadas más rápido, sea la operación interna de una fundición o una OSAT.
El equilibrio probable no es un ganador absoluto. El encapsulado integrado en la fundición ancla las mayores plataformas de IA, donde oblea y encapsulado se cooptimizan. Las OSAT absorben la ola que se ensancha detrás: productos basados en chiplets de diseñadores de segundo nivel, IDM que subcontratan el excedente y encapsulado adyacente a la memoria, donde la experiencia en apilamiento y prueba de HBM decide. Un mercado en el que el encapsulado avanzado es la mayoría puede alimentar ambos modelos; la escasez, paradójicamente, es lo que hace sitio para todos.
Picos y palas: equipos y materiales heredan la demanda
La escasez en el paso de encapsulado transfiere la demanda hacia arriba con una fuerza inusual, porque añadir capacidad está limitado por los equipos. La señal pública más clara está en las herramientas de unión. Las máquinas de unión por termocompresión de ASMPT se han entregado a varias empresas OSAT, IDM y fabricantes de memoria para la producción en volumen de HBM y de chips basados en chiplets, y se han hecho públicos pedidos posteriores de un cliente de computación de IA. El TCB es el paso que apila físicamente los dados de HBM y une los chiplets; cuando cada plan de expansión de encapsulado necesita más TCB, la cartera de pedidos del fabricante de herramientas se convierte en un indicador adelantado de todo el back-end.
La misma lógica atraviesa los sustratos, la capacidad de interposer, los materiales de underfill y moldeo, y la prueba. Una brecha estructural entre nodos avanzados y encapsulado —el análisis del sector espera que persista— convierte cada uno de estos mercados de insumos de seguidor de los ciclos de front-end en beneficiario directo de la demanda de IA. Para los inversores a los que las valoraciones de los aceleradores les parecen exigentes, la cadena de suministro del encapsulado es donde la misma demanda aparece con menos prima narrativa incorporada.
| Segmento ascendente | Por qué la brecha de encapsulado lo atrae |
|---|---|
| Equipos TCB y de unión | Cada expansión de línea avanzada necesita capacidad de apilamiento y unión; la producción de HBM y chiplets es el caso de uso de referencia |
| Sustratos ABF e interposers | Los encapsulados más grandes consumen más área de sustrato por chip; las obleas interposer compiten por capacidad de fábrica |
| Materiales (underfill, moldeo, TIM) | Los encapsulados apilados y de alta potencia elevan los requisitos de rendimiento de los materiales por unidad |
| Prueba e inspección | Los encapsulados apilados fallan caro; la intensidad de prueba por encapsulado sube con el valor por encapsulado |
El ángulo de Corea: el apilamiento y la prueba de HBM son terreno propio
Para la industria surcoreana de semiconductores, el cruce de la mayoría aterriza en terreno propio. La HBM es la memoria en el centro del paquete de IA, y los fabricantes coreanos de memoria poseen el apilamiento y gran parte de la experiencia en prueba que la producción de HBM requiere. Una estructura industrial en la que el encapsulado es el paso escaso y capturador de valor eleva el peso estratégico de exactamente las capacidades concentradas en Corea: apilamiento de dados de HBM, prueba avanzada y las inversiones en encapsulado que los proveedores coreanos han venido haciendo en torno a ellas.
También replantea las preguntas que afrontan los proveedores coreanos. La cuestión ya no es solo cuánta capacidad de obleas HBM construir, sino qué parte de la cadena de valor del encapsulado —apilamiento, unión, prueba y las reservas que los acompañan— eligen poseer los actores coreanos cuando el back-end se queda con la mayoría. En un mercado escaso, los contratos de reserva firmados en 2026 seguirán dando forma a las cuotas de envío cuando los titulares de hoy se hayan olvidado.
La lectura de Chase
La lectura perezosa de esta historia es «el encapsulado está de moda». La lectura correcta trata de dónde se asientan los fondos de valor cuando el cuello de botella de una cadena de suministro se mueve.
Durante cuarenta años, el activo más escaso y defendible del sector fue la oblea de vanguardia. El encapsulado era donde el margen iba a ser competido hasta desaparecer. Los datos de 2026 dicen que el cuello de botella se ha movido un paso aguas abajo, y todo se revaloriza cuando un cuello de botella se mueve: cambia el guardián, cambian los contratos, cambia la lógica de inversión. Un mercado en el que el encapsulado avanzado es a la vez la mayoría de los ingresos OSAT y está un 10–20% infraabastecido es un mercado en el que el back-end fija el calendario de envíos del sector.
Dos implicaciones están infravaloradas. Primera: la carrera de reservas convierte en silencio la capacidad de encapsulado en cuota de mercado futura con un desfase de cuatro a ocho trimestres; cuando los datos de envíos lo confirman, la contienda ya ha terminado. Segunda: la escasez es autorreforzante para los proveedores de equipos y materiales, porque cada actor de la cadena responde a la misma brecha del 10–20% pidiendo por adelantado. Por eso los datos a vigilar son las entregas de herramientas de unión y los pedidos posteriores, no los comentarios.
La pregunta abierta es la duración. Las escaseces terminan: la capacidad siempre llega al final, y 120.000–140.000 obleas al mes de CoWoS es mucha capacidad llegando. Pero una brecha estructural entre el avance de los nodos y el avance del encapsulado no se cierra en un solo ciclo de inversión, porque la pila de restricciones del encapsulado (interposers, sustratos, máquinas de unión, calificación) se renueva con cada generación de nodo. El cruce de la mayoría es la parte que no se revierte. Incluso cuando la escasez se desvanezca, el encapsulado avanzado seguirá siendo el negocio mayoritario, y el centro de gravedad del sector se quedará aguas abajo con él.
Implicaciones
- Para los propietarios de plataformas de IA: las reservas de encapsulado son planes de envío. Trate la reserva de capacidad de clase CoWoS con la misma seriedad que los inicios de oblea: en un mercado un 10–20% corto, una arquitectura sin reserva es una arquitectura sin envío.
- Para las OSAT: el cruce de la mayoría es una revalorización del modelo de negocio que ocurre una vez por generación. La tarea estratégica es convertir el poder de asignación de hoy en contratos de larga duración y coinversión, no en victorias de precio al contado.
- Para las fundiciones: el encapsulado interno a escala de 120.000–140.000 obleas al mes combina oblea y encapsulado en un solo coste de cambio. El paquete combinado, y no cada paso por separado, es el foso.
- Para los proveedores de equipos y materiales: unión, sustratos y prueba heredan la demanda. Las entregas de TCB a OSAT, IDM y fabricantes de memoria —y los pedidos posteriores de IA— son la evidencia dura más temprana de cada ola de expansión.
- Para los inversores: siga las reservas y los pedidos de herramientas, no los anuncios. La señal de que la brecha se cierra aparecerá en los plazos de los equipos y en el precio de los sustratos antes que en el comunicado de nadie.
Preguntas frecuentes
¿Por qué sigue escaso el encapsulado avanzado si TSMC escala CoWoS a 120.000–140.000 obleas al mes?
Porque la demanda crece más rápido de lo que la pila de restricciones puede expandirse. La capacidad de clase CoWoS necesita obleas interposer, sustratos grandes, máquinas de unión por termocompresión y ciclos largos de calificación, cada uno con su propio cuello de botella. Los datos del sector publicados el 19 de octubre de 2026 prevén que el encapsulado avanzado supere el 50% del mercado OSAT en 2026, con una capacidad aún un 10–20% por debajo de la demanda.
¿Qué significa que el encapsulado avanzado supere el 50% del mercado OSAT?
Significa que el segmento alto se convierte en el negocio mayoritario del ensamblaje y la prueba subcontratados. Los ingresos, el gasto de capital y el talento de ingeniería se concentran en las líneas avanzadas, el modelo de negocio OSAT pasa de la competencia por coste unitario a la asignación y las reservas, y el segmento convencional se convierte en la mitad minoritaria y regida por el precio del mercado.
¿Qué es la unión por termocompresión (TCB) y por qué importa aquí?
El TCB es el proceso de unión utilizado para apilar dados de HBM y fijar chiplets en los encapsulados avanzados. El fabricante de equipos ASMPT ha entregado herramientas TCB a varias empresas OSAT, IDM y fabricantes de memoria para la producción en volumen de HBM y chips basados en chiplets, con pedidos posteriores de un cliente de computación de IA hechos públicos: una señal de que la expansión del encapsulado está limitada por los equipos y de que los pedidos de herramientas preceden a la capacidad.
¿Quién se beneficia de una escasez del 10–20% en el encapsulado avanzado?
Quien posea la capacidad escasa y los insumos para expandirla: fundiciones con encapsulado avanzado interno, OSAT con líneas avanzadas y contratos de reserva, y los proveedores ascendentes de equipos y materiales —herramientas de unión, sustratos y prueba— cuyas carteras de pedidos se llenan primero cuando todos se expanden a la vez.
Fuente: Datos del sector sobre la cuota del encapsulado avanzado en 2026, la brecha de capacidad y los planes de expansión de CoWoS (datos publicados el 19 de octubre de 2026; difundidos el 20 de octubre de 2026). Este artículo es un análisis, no un consejo de inversión.
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.