VLSI Korea
Market Bulletin: los ingresos de packaging suben un 51% — ASE llega a 4.740 millones de dólares y el back-end escala
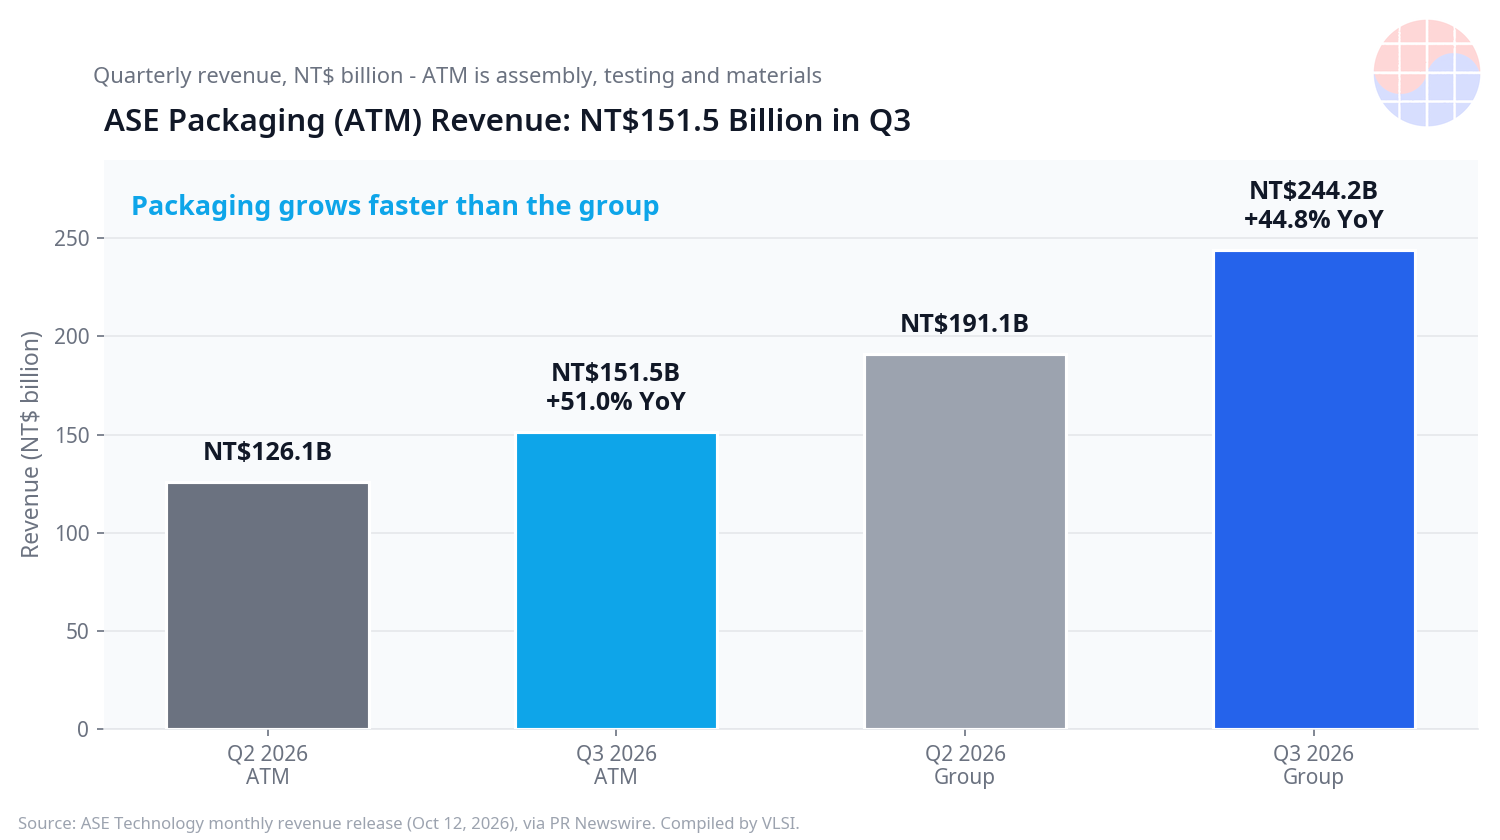
Los ingresos de packaging y test (ATM) de ASE subieron un 51,0% interanual en el tercer trimestre de 2026, hasta 4.740 millones de dólares, por encima del 44,8% del grupo. ASE elevó el capex de 2026 a 10.500 millones.


El cuello de botella que todos vigilan es la fábrica de obleas. Las cifras dicen que el back-end escala al mismo ritmo. ASE Technology registró en el tercer trimestre de 2026 unos ingresos de ensamblaje, test y materiales (ATM) de 151.490 millones de dólares taiwaneses (4.740 millones de dólares), un 20,1% más que el trimestre anterior y un 51,0% más interanual en dólares taiwaneses — un 40,6% en dólares — mientras los ingresos del grupo subieron un 44,8%, hasta 244.160 millones de dólares taiwaneses (7.640 millones de dólares) (Ingresos mensuales de ASE Technology, 12 de octubre de 2026). El packaging ya no es el paso barato posterior a la fabricación: el negocio de packaging avanzado de vanguardia de ASE corre por encima de un objetivo de 3.500 millones de dólares para 2026 y el capex anual subió a 10.500 millones, casi el doble de los 5.500 millones de 2025.
Key Highlights
- ATM +51,0%: los ingresos ATM de ASE llegaron a 151.490 millones de dólares taiwaneses (4.740 millones de dólares) en el tercer trimestre de 2026, un 51,0% más interanual en dólares taiwaneses y un 40,6% en dólares. Fueron cerca del 62% de los ingresos del grupo, y alrededor de dos tercios del aumento interanual del grupo vinieron de ATM (Análisis de ingresos mensuales de ASE, 12 de octubre de 2026).
- Septiembre confirma el ritmo: los ingresos ATM de septiembre fueron 52.670 millones de dólares taiwaneses (1.660 millones de dólares), un 50,5% más interanual, y los del grupo fueron 88.130 millones (2.780 millones de dólares), un 45,5% más (ASE Technology, 12 de octubre de 2026).
- LEAP va por delante del plan: los ingresos de LEAP, el packaging avanzado de vanguardia de ASE, corren por encima de un objetivo de 3.500 millones de dólares para 2026, ya elevado desde más de 2.600 millones. El capex de 2026 se planifica en 10.500 millones frente a 5.500 millones en 2025, con 13 proyectos nuevos y 8 ampliaciones (Actualización de capex y LEAP de ASE, octubre de 2026).
- El trimestre récord de Amkor: Amkor registró en el segundo trimestre de 2026 ingresos récord de 1.900 millones de dólares, un 26% más interanual, con el margen bruto ampliado al 16,8% desde el 12% y el beneficio neto subiendo a 174 millones desde 54 millones. Los productos avanzados generaron 1.560 millones. La guía del tercer trimestre es de 1.950 a 2.050 millones de ventas con margen bruto del 18,5% al 19,5%, y el capex anual es de 2.500 a 3.000 millones (Resultados de Amkor del segundo trimestre de 2026, vía Zacks, 2026).
- Los sustratos reciben un voto de 3.140 millones: Samsung Electro-Mechanics invertirá 4,27 billones de wones (3.140 millones de dólares) para ampliar la capacidad de sustratos FC-BGA en Sejong — el mayor capex en un solo producto de su historia — entre septiembre de 2026 y mayo de 2028, con producción en masa desde septiembre de 2028 (Korea Times, 28 de septiembre de 2026).
Market Update
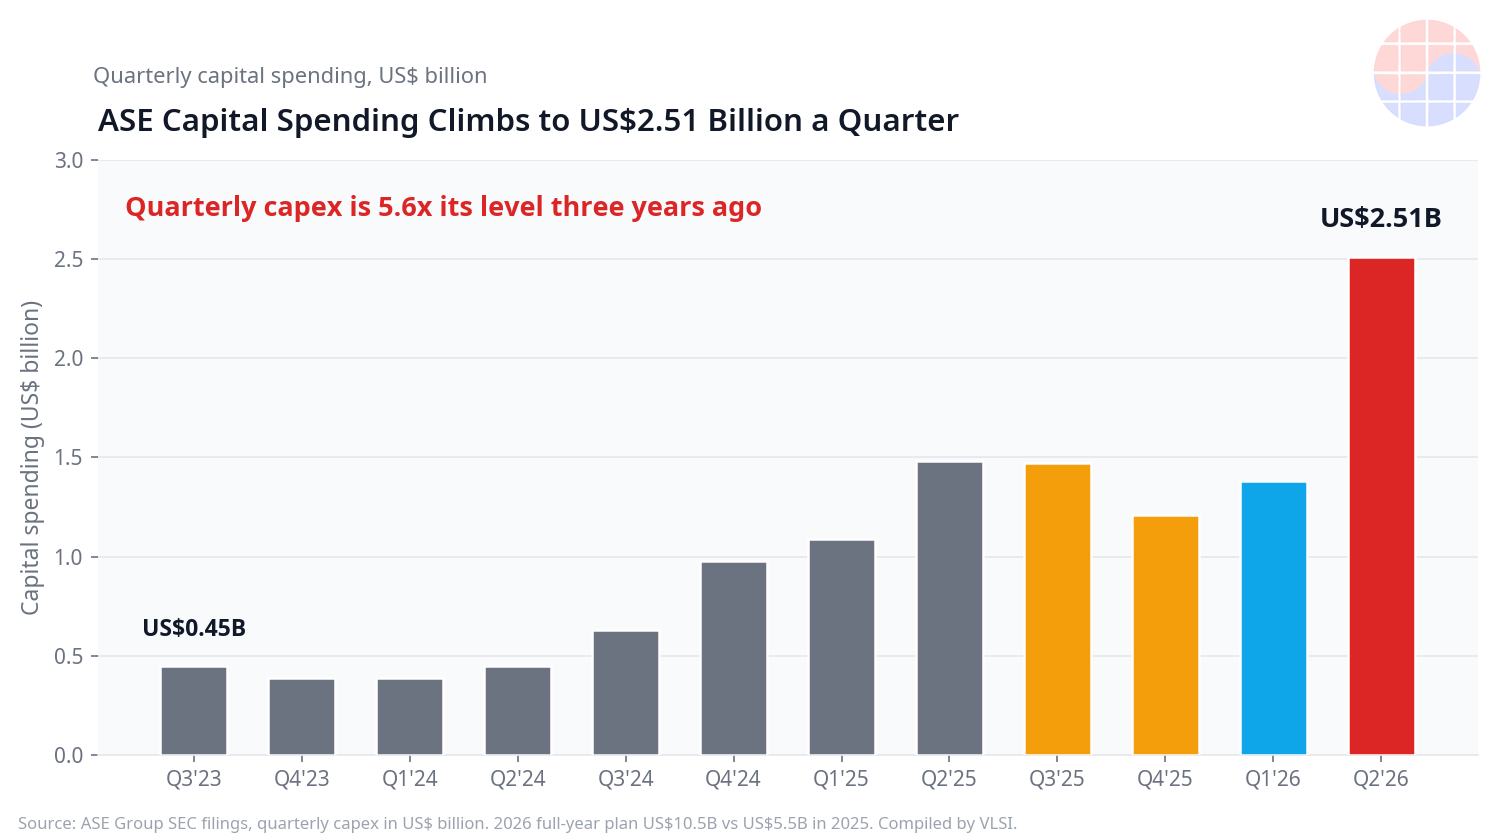
La estructura del crecimiento importa más que el titular. ATM creció más rápido que el grupo en dólares taiwaneses y en dólares, y su margen bruto llegó al 27,3% en el segundo trimestre de 2026 frente al 21,0% del grupo: la mezcla de productos de packaging, y no solo el volumen, eleva la rentabilidad. El capex cuenta la misma historia en efectivo: ASE gastó 2.510 millones en solo el segundo trimestre de 2026, 5,6 veces los 450 millones del tercer trimestre de 2023. La capacidad se añade por bloques — 13 proyectos nuevos y 8 ampliaciones para cubrir el suministro hasta 2028 y parte de 2029 — y por eso el crecimiento mensual de ATM puede pausar (septiembre fue un +2,7% mensual) aunque la tasa interanual siga por encima del 50%.
| Hace un año / plan anterior | Ahora (registrado o planificado) | |
|---|---|---|
| Ingresos ATM de ASE (T3) | Unos 100.300 millones TWD (T3 2025, derivado) | 151.490 millones TWD (4.740 millones USD), +51,0% interanual |
| Ingresos del grupo ASE (T3) | Unos 168.600 millones TWD (T3 2025, derivado) | 244.160 millones TWD (7.640 millones USD), +44,8% interanual |
| Plan de capex 2026 de ASE | 5.500 millones USD gastados en 2025 | 10.500 millones USD planificados para 2026 |
| Packaging avanzado LEAP de ASE | Objetivo superior a 2.600 millones USD | Por encima del objetivo de 3.500 millones para 2026 |
| Amkor: ingresos / margen | 1.510 millones USD, 12% (T2 2025) | Récord de 1.900 millones USD, 16,8% (T2 2026) |
| Campus de Amkor en Arizona | Fase 1: 33.000 m2 de sala limpia | La fase 2 añade 60.000 m2; plan total de unos 12.000 millones USD |
Cifras de ASE de su publicación mensual de ingresos no auditada (12 de octubre de 2026); los valores del mismo trimestre del año anterior se derivan de las tasas de crecimiento publicadas. LEAP y el plan de capex proceden de las comunicaciones de ASE de octubre de 2026. Cifras de Amkor de sus resultados del segundo trimestre de 2026 (julio de 2026). Los planes de capex y las guías no son resultados registrados.
Amkor muestra que es un patrón del sector, no el trimestre de una empresa. Sus ingresos de Computing marcaron un récord en el segundo trimestre de 2026 por la demanda de centros de datos, un nuevo programa de CPU para centros de datos con fan-out de alta densidad (HDFO) empezó a escalar y la dirección espera que Computing suba casi un 30% secuencial en el tercer trimestre. La utilización subió desde la zona del 50% hasta la del 70%, y su campus de Arizona — donde los compromisos de clientes ya superaron los 33.000 metros cuadrados previstos para la fase 1 — suma otros 60.000 metros cuadrados en la fase 2, con una inversión total planificada de unos 12.000 millones de dólares. Un nivel más abajo, el sustrato se financia como un activo estratégico: la ampliación FC-BGA de 3.140 millones de Samsung Electro-Mechanics en Sejong apunta explícitamente a la demanda de servidores de IA asegurada con acuerdos a largo plazo.
VLSI's View
El packaging está ahora en el camino crítico, no detrás de él. Un acelerador de IA no es un producto terminado cuando la oblea sale de la fábrica. Aún necesita un interposer o un sustrato avanzado, pilas HBM colocadas y unidas, y el test final, y cada uno de esos pasos es capacidad que debe construirse años antes. Que ATM crezca un 51% mientras los ingresos por obleas de TSMC crecen con la mezcla de 2 nm es la misma ola medida en dos estaciones: el front-end y el back-end escalan juntos, y cualquiera de los dos puede frenar los envíos de servidores.
El ángulo coreano pasa por sustratos y packaging de memoria. Que Samsung Electro-Mechanics comprometa 3.140 millones en FC-BGA en Sejong — su mayor inversión en un solo producto, hasta mayo de 2028 — es Corea comprando una posición en la capa entre el chip y la placa. La misma lógica vale para HBM: cada pila es un producto de packaging avanzado antes que un producto de memoria. Los proveedores coreanos que traten el packaging y los sustratos como trabajo barato de back-end perderán el lugar hacia el que se mueve el margen: el margen bruto ATM de ASE, del 27,3%, ya está muy por encima de su media de grupo.
La ejecución, no la demanda, es ahora la restricción declarada. La propia ASE define el límite como la velocidad a la que se instala el equipo en 21 proyectos. Es una forma familiar para quien trabaja en implementación de chips: cuando la utilización sube y el calendario depende de la entrega de equipos y de la preparación de salas limpias, los plazos se alargan por escalones, no de forma suave. Los compradores deben leer las mesetas mensuales de ATM como bloques de capacidad que entran en línea, no como señales de demanda.
Chase's Take: En diseño físico aprendimos esto por las malas: un diseño no está terminado cuando acaba la síntesis; está terminado cuando cierra el timing, pasa el DRC y hace tape-out. El silicio de IA tiene el mismo problema de definición. Una oblea es inventario, no cómputo, hasta que el packaging y el test la convierten en un acelerador enviable. El mercado sigue valorando el paso de fábrica como la historia y el back-end como una nota al pie; que ASE añada 5.000 millones de capex en un año dice que la nota al pie se está volviendo un capítulo.
Outlook
- Resultados de ASE del tercer trimestre, el 29 de octubre: los márgenes y cualquier revelación de ingresos LEAP probarán si el crecimiento del 51% se convierte en beneficio al ritmo guiado.
- Ingresos mensuales del cuarto trimestre: si ATM reacelera desde el +2,7% mensual de septiembre a medida que entran nuevos bloques de capacidad.
- Resultados de Amkor del tercer trimestre: ventas guiadas de 1.950 a 2.050 millones con margen bruto del 18,5% al 19,5%, una lectura directa del poder de precios del packaging avanzado.
- Objetivo LEAP 2027: ASE apunta a duplicar aproximadamente los ingresos de packaging avanzado de vanguardia en 2027; habrá que vigilar si el plan de capex de 10.500 millones se mantiene o sube otra vez.
FAQ
¿A qué ritmo crece el negocio de packaging de ASE? Los ingresos de ensamblaje, test y materiales (ATM) de ASE fueron 151.490 millones de dólares taiwaneses (4.740 millones de dólares) en el tercer trimestre de 2026, un 51,0% más interanual en dólares taiwaneses y un 40,6% en dólares, por encima del 44,8% del grupo (ASE Technology, 12 de octubre de 2026).
¿Qué es LEAP y qué tamaño tiene? LEAP es el negocio de packaging avanzado de vanguardia de ASE para chips de IA y computación de alto rendimiento. Sus ingresos de 2026 corren por encima de un objetivo de 3.500 millones de dólares, elevado desde más de 2.600 millones, y ASE apunta a duplicarlo aproximadamente en 2027 (ASE, octubre de 2026).
¿Cuánto invierten las empresas de packaging? ASE planifica 10.500 millones de dólares de capex en 2026, casi el doble de los 5.500 millones de 2025. Amkor espera de 2.500 a 3.000 millones en 2026 y unos 12.000 millones en total para su campus de Arizona. Samsung Electro-Mechanics invierte 3.140 millones en sustratos FC-BGA (comunicaciones de las empresas, 2026).
¿Por qué importa el packaging avanzado para los servidores de IA? Los aceleradores de IA combinan un gran chip procesador con pilas de memoria HBM sobre un interposer o un sustrato avanzado. Hasta que el packaging y el test final se completan, una oblea fabricada no puede enviarse como un acelerador funcional, de modo que la capacidad de back-end condiciona directamente el suministro de servidores de IA.
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.