VLSI Korea
Por qué ByteDance negocia con MediaTek: el mercado de silicio personalizado de 80.000 millones que crearon los controles de exportación
ByteDance negocia con MediaTek la compra de chips de IA personalizados para centros de datos. Vetadas de los chips de gama alta de Nvidia, las tecnológicas chinas rodean los controles con ASIC por debajo del umbral. MediaTek aspira al 15–20% de un mercado de 80.000 millones de dólares en 2027.



Resumen en 30 segundos
Los controles de exportación no eliminaron la demanda china de IA. La rediseñaron en una especificación llamada "por debajo del umbral". Las negociaciones avanzadas de ByteDance con MediaTek para comprar chips de IA personalizados (ASIC) para centros de datos indican que las grandes tecnológicas chinas —vetadas de los chips de gama alta de Nvidia— están industrializando la ruta de la zona gris: silicio a medida diseñado para quedar justo por debajo del umbral de cómputo de EE. UU. MediaTek calcula que el mercado de chips de IA personalizados alcanzará los 80.000 millones de dólares en 2027 y aspira al 15–20% de esa cifra —de seis a ocho veces sus ingresos previstos de unos 2.000 millones en chips de IA este año. Más revelador es el movimiento de Nvidia: con sus mejores chips bloqueados en China, acordó a finales de agosto invertir 3.500 millones de dólares en bonos convertibles de MediaTek. "Si no puedes vender el chip, compra al diseñador del chip" es una cobertura, no un chiste. ByteDance, por su parte, aseguró en septiembre un préstamo de 30.000 millones de dólares —el lado de la demanda ya tiene su capital. Lo que ahora decide dónde vive este mercado no es la tecnología, sino el umbral mismo.
Antecedentes: la puerta cerrada y las ventanas abiertas
El 14 de octubre de 2026 se informó de que ByteDance mantiene negociaciones avanzadas con la taiwanesa MediaTek para comprar chips personalizados para sus centros de datos. El importe no se divulgó; el acuerdo no estaba cerrado. ByteDance no hizo comentarios inmediatos; MediaTek declinó comentar. Source
El contexto es directo. Las normas de exportación de EE. UU. impiden a ByteDance, Alibaba y Tencent comprar los chips de IA más avanzados de Nvidia. Los fabricantes chinos no pueden cerrar la brecha —el presidente rotatorio de Huawei, Xu Zhijun, admitió en junio que la empresa no había asegurado capacidad de producción suficiente "ni siquiera para satisfacer la demanda interna de China". Pero las normas tienen una rendija: las alianzas con diseñadores de chips están permitidas mientras la potencia de cómputo de IA que busque la empresa china no supere un umbral determinado. Source
La contratación de ByteDance ya funciona en dos vías. La primera es el silicio a medida: un acuerdo a principios de año con Qualcomm por millones de chips de IA, negociaciones en junio con la china Iluvatar CoreX por 50.000 chips de IA, y ahora MediaTek como tercera carta sobre la mesa. La segunda es reutilizar productos que los controles no cubren. El 13 de octubre, el Financial Times informó de que las empresas chinas compraron este año más de un millón de GPU de Nvidia para gaming y estaciones de trabajo —las RTX PRO 6000D, RTX PRO 5000 y RTX 5090— destinando silicio autorizado para exportación a cargas de IA ligeras. El mismo reportaje del FT situó la producción china de chips de IA de 2026 en unos 3,5 millones de unidades frente a una demanda superior a 5 millones: un déficit de al menos 1,5 millones. Source
Existe un tercer canal fuera de las fronteras: la nube extraterritorial. Alibaba y ByteDance han entrenado grandes modelos de lenguaje con semiconductores avanzados de fabricación estadounidense instalados en centros de datos del Sudeste Asiático, y Tencent firmó un arrendamiento de unos 7.000 millones de dólares a cinco años con Oracle por unos 100.000 chips avanzados de IA en el Sudeste Asiático. Cierra la puerta y la demanda sale por la ventana. Las conversaciones ByteDance–MediaTek son la mayor de esas ventanas. Source
Análisis de negocio: anatomía de un mercado diseñado por la regulación
La declaración de MediaTek: de empresa de smartphones a empresa de centros de datos
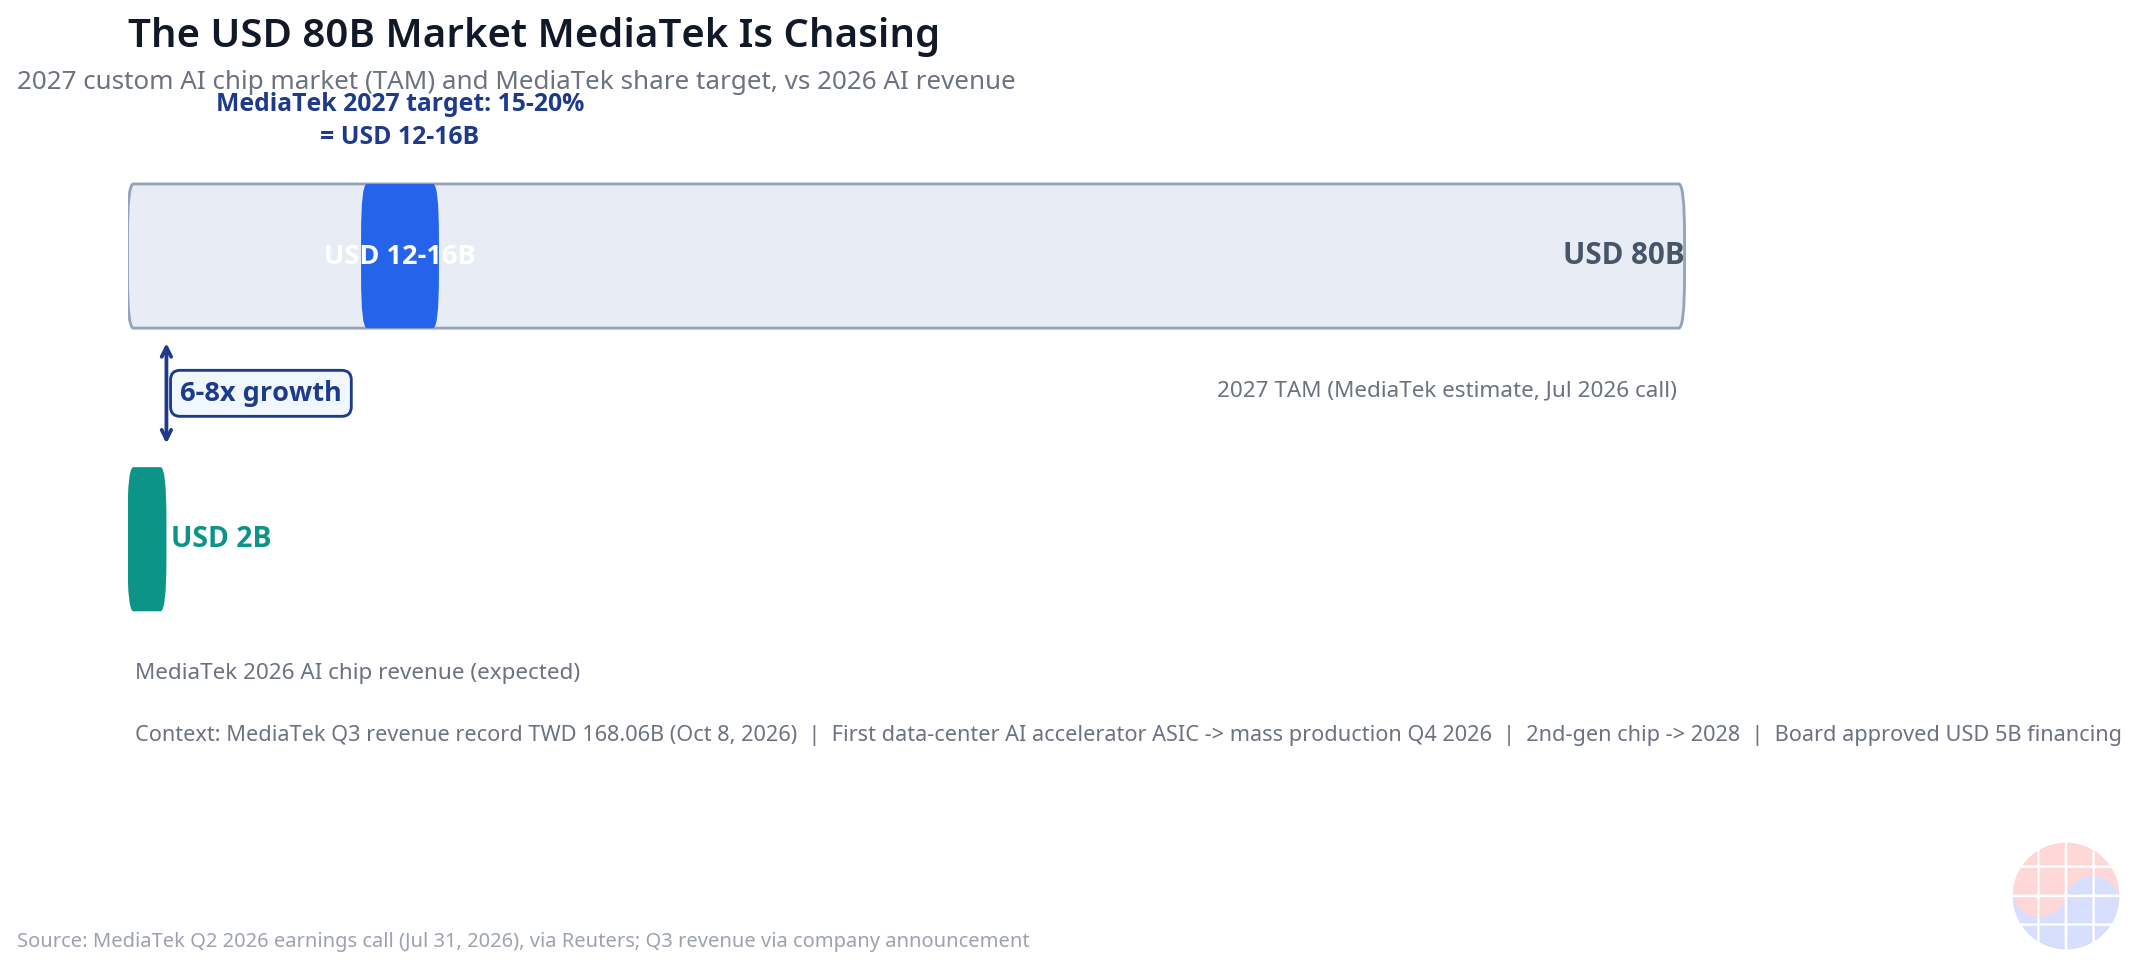
MediaTek es conocida por sus procesadores para smartphones. Pero en su llamada de resultados de julio, el CEO Rick Tsai reescribió el futuro de la compañía: situó el mercado de chips de IA personalizados de 2027 en 80.000 millones de dólares y elevó su objetivo de cuota al 15–20%, desde el 10–15%. Prevé que los ingresos de chips de IA para centros de datos superen los 2.000 millones en 2026. El consejo aprobó un marco de financiación discrecional de 5.000 millones para la expansión. Source
Hagamos cuentas. El 15% de 80.000 millones son 12.000 millones; el 20%, 16.000 millones —de seis a ocho veces los 2.000 millones previstos este año. Su primer ASIC acelerador de IA para centros de datos entra en producción en masa en el cuarto trimestre de 2026, con un chip de segunda generación previsto para 2028. Los ingresos del tercer trimestre ya marcaron un récord trimestral de 168.060 millones de dólares taiwaneses. Source

El cambio de modelo de negocio importa más que las cifras. Los SoC para smartphones son un juego de volumen con márgenes finos —los ingresos de chips móviles de MediaTek cayeron un 20% interanual en el segundo trimestre. Los ASIC personalizados son lo opuesto: el cliente cofinancia el desarrollo, la producción sigue a pedidos en firme y una sola victoria de diseño genera años de ingresos recurrentes. Google ya es el primer gran cliente de MediaTek en este negocio —MediaTek es un proveedor clave de las TPU de Google. ByteDance como segundo gran cliente transformaría la concentración de clientes de "dependencia de Google" a una cartera de "Google más las grandes tecnológicas chinas": diversificación del riesgo geopolítico que es, a la vez, riesgo geopolítico en sí misma.
La paradoja de Nvidia: el campeón financia a un rival potencial
A finales de agosto, Nvidia acordó invertir 3.500 millones de dólares en bonos convertibles de MediaTek. La justificación oficial es la colaboración tecnológica —ambas trabajan juntas en el ecosistema NVLink Fusion, que permite a los chips personalizados conectarse a la infraestructura de interconexión de alta velocidad de Nvidia. Source
Más allá del comunicado, la estructura se lee como cobertura. Nvidia no puede vender sus mejores chips a China. En cambio, los clientes a los que no puede servir (ByteDance) compran chips del diseñador que Nvidia ha financiado (MediaTek). Dos escenarios, ambos aceptables para Nvidia. Escenario A: los controles se relajan y se reanudan las ventas directas —se recupera el negocio principal. Escenario B: los controles persisten y crece el mercado de ASIC personalizados —los convertibles y el cautiverio del ecosistema NVLink capturan retornos indirectos. En cualquier caso, Nvidia sigue en la mesa. "Si no puedes vender el chip, compra al diseñador del chip" es posicionamiento, no humor.
La elección del instrumento es deliberada. Convertibles, no acciones. Si la acción sube, convierte y captura el alza; si el negocio flaquea, cobra como acreedor. Las acciones de MediaTek suben un 148,6% este año frente al índice de referencia de Taiwán. Sí, cayeron un 6,93% hasta 4.165 dólares taiwaneses el 15 de octubre —pero el Taiex cayó un 3,41% el mismo día en una venta macro que enterró las noticias específicas. Source
El cálculo de ByteDance: un arsenal de 30.000 millones de dólares
El lado de la demanda ya está capitalizado. ByteDance aseguró en septiembre un préstamo de 30.000 millones de dólares para su expansión. Al parecer contempla un gasto de capital de hasta 70.000 millones este año, potencialmente hasta 100.000 millones en 2027 si las condiciones lo permiten. Source
La estrategia de contratación de ByteDance, en tabla:
| Vía | Contenido | Estado | Escala |
|---|---|---|---|
| ASIC a medida 1 | Chips de IA de Qualcomm | Contratado (principios de 2026) | Millones de unidades |
| ASIC a medida 2 | Iluvatar CoreX | En negociación (junio de 2026) | 50.000 unidades |
| ASIC a medida 3 | Chips personalizados de MediaTek | Negociación avanzada (oct. de 2026) | No divulgado |
| GPU de zona gris | RTX PRO 6000D / 5000 / RTX 5090 | En curso | Más de 1 millón de unidades (toda China) |
| Nube extraterritorial | Arrendamientos en el Sudeste Asiático | En curso | p. ej., el acuerdo de Tencent con Oracle por ~7.000 millones de dólares |
La tabla dice una sola cosa: ByteDance diseña su cadena de suministro en torno a qué especificación supera el filtro, no a quién vende. El propósito del multisuministro es la diversificación del riesgo político, no el poder de negociación de precios —una estructura en la que ningún canal bloqueado puede detener sus planes de IA. Eso es contratación como ingeniería de riesgos.
El umbral: la variable política que decide la dirección del mercado

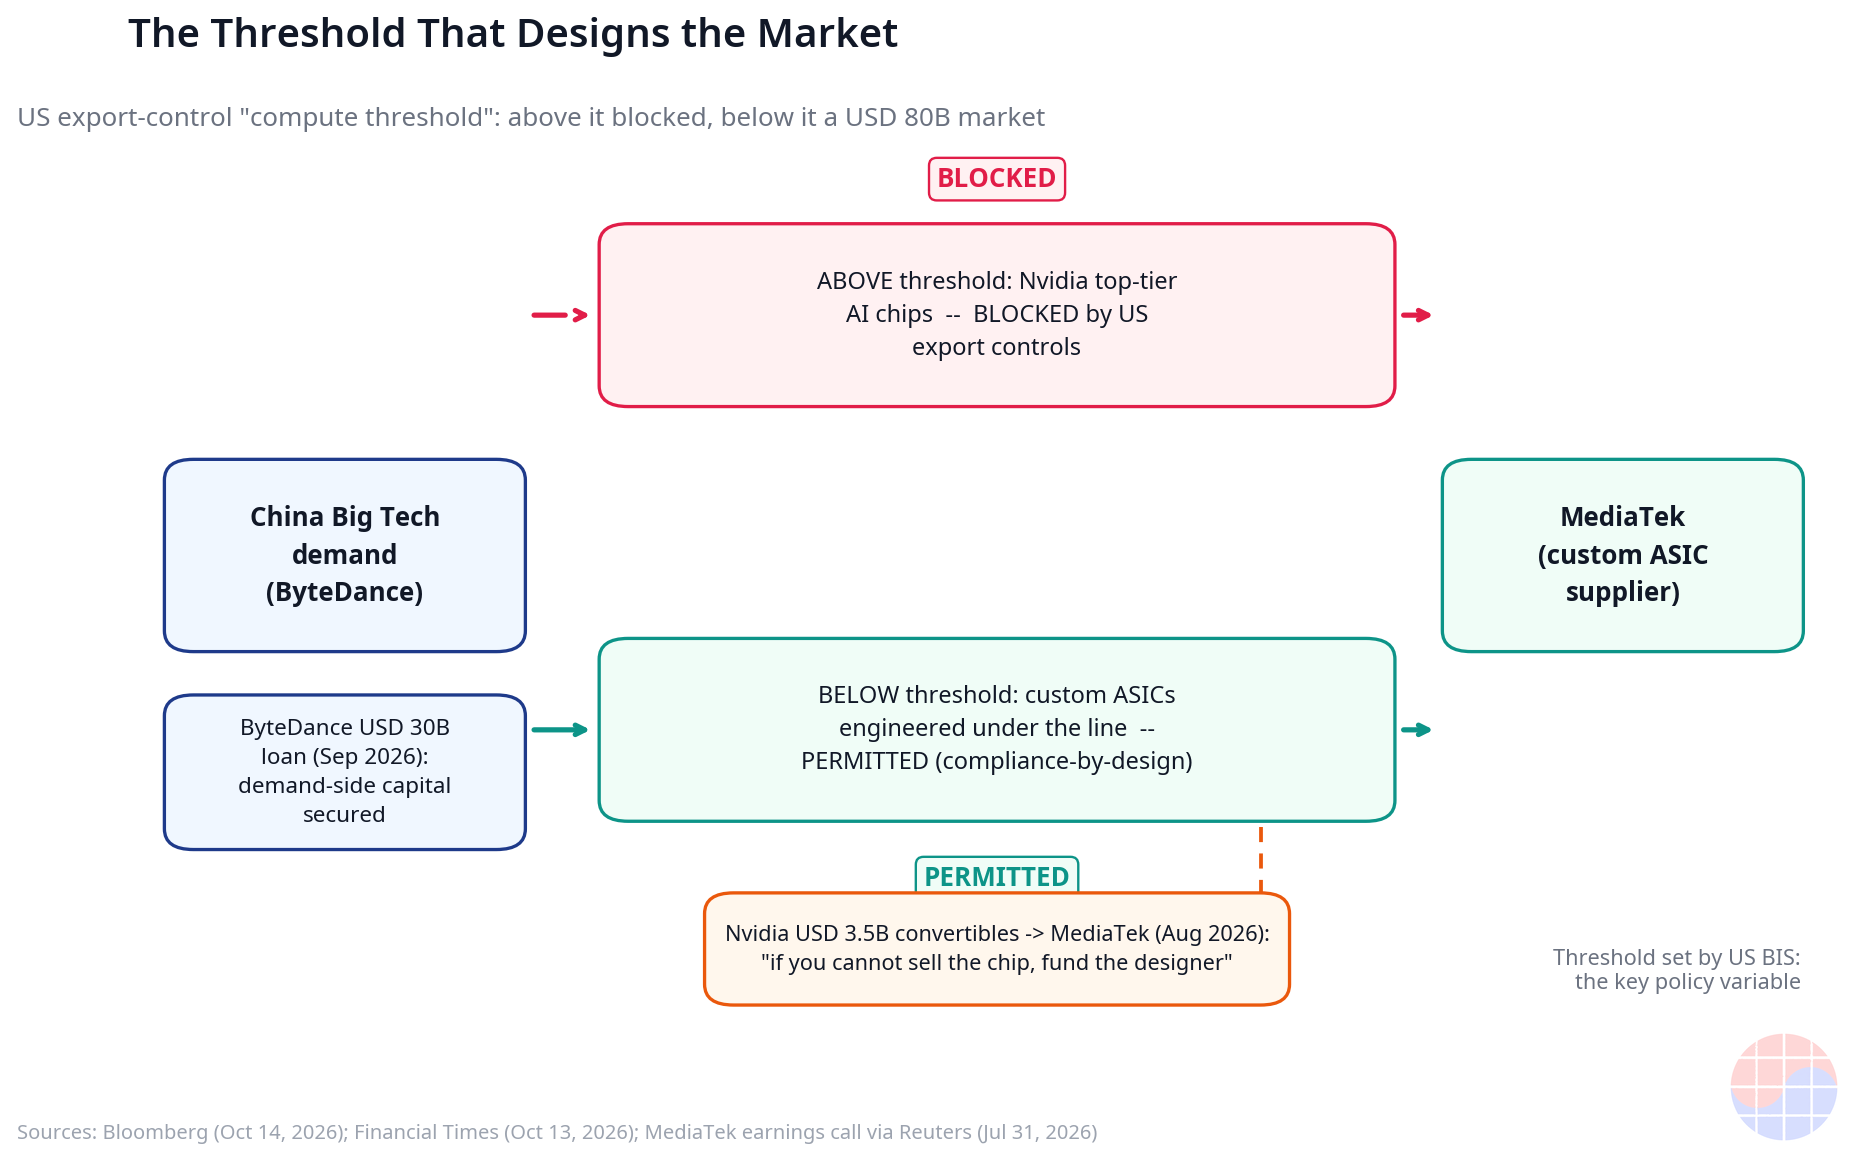
El verdadero arquitecto de este mercado es la Oficina de Industria y Seguridad de EE. UU. (BIS). Una sola línea regulatoria —el "umbral de potencia de cómputo"— decide la dirección del mercado. Por encima del umbral: el mercado monopolístico de Nvidia (excluida China). Por debajo: un mercado disputado de ASIC personalizados (incluida China). Mueve ligeramente la línea y miles de millones de dólares de demanda cambian de domicilio.
Eso convierte la competencia central de este mercado no en el diseño de chips sino en el diseño con cumplimiento de exportación incorporado: la capacidad de extraer el máximo rendimiento justo por debajo del umbral y la agilidad para reespecificar cuando el umbral se mueve. El objetivo del 15–20% de MediaTek es probablemente una apuesta a la velocidad de adaptación regulatoria tanto como al silicio.
La lectura de Chase: la regulación no elimina mercados — los rediseña
Los manuales de MBA enseñan la regulación como un coste: gasto de cumplimiento, riesgo de multas, barreras de entrada. No es falso. Pero este caso muestra la otra cara de la regulación. Los controles de exportación no redujeron la demanda china de IA ni en un dólar. Redibujaron la especificación por la que la demanda podía fluir, y el producto que encaja en esa especificación —los ASIC personalizados— se convirtió en un negocio multimillonario. La regulación no elimina mercados; los diseña.
Desde esa óptica, la declaración de MediaTek de un TAM de 80.000 millones de dólares no es una previsión de mercado sino una interpretación regulatoria: una apuesta sobre cuán grande será el mercado por debajo del umbral. Y los 3.500 millones de dólares de Nvidia en convertibles son arbitraje regulatorio de manual —comprar participación en el jugador que sí puede vender en un mercado donde tú no puedes. Construir un modelo de negocio sobre la línea fronteriza de una regulación es legal, y es astuto.
Una aclaración sobre la diferencia con el análisis del 13 de octubre sobre el TCO del silicio propio de los hiperescaladores. Aquella pieza era economía del lado comprador —cuánto coste total de propiedad ahorran los chips propios frente a las GPU de Nvidia. Esta pieza es economía del lado vendedor y del lado de quien escribe las reglas. Misma demanda, pero quién la suministra y con qué especificación decide quién se queda con los 80.000 millones. Si el análisis de TCO lee la etiqueta de precio del chip, este análisis lee quién escribe la etiqueta.
Los contraargumentos merecen su lugar. Primero, el acuerdo no está cerrado —"negociaciones avanzadas" no es un contrato. Segundo, la caída del 6,93% de MediaTek el día de la noticia sugiere que el mercado no lo leyó como positivo a corto plazo —aunque la venta macro enturbia la señal. Tercero, el umbral puede moverse en cualquier momento: si el BIS lo baja, el mercado de la zona gris se encoge. Decir que el umbral es la variable política clave corta en ambos sentidos —cualquier apuesta en este mercado conlleva riesgo político.
Implicaciones: conclusiones para inversión y gestión
Para inversores: 1. El umbral es el catalizador. Los ajustes del umbral del BIS, las nuevas inclusiones en la Entity List y los cambios en la política de licencias redimensionan directamente el mercado de ASIC personalizados. Es un sector donde el calendario político importa tanto como el de resultados. 2. El campo de pruebas de MediaTek es el cuarto trimestre de 2026. Su primer ASIC acelerador de IA para centros de datos entra en producción en masa. Si cumple la guía de 2.000 millones de dólares de ingresos —y si las conversaciones con ByteDance se convierten en contrato— se decidirá la credibilidad de la ambición de 12.000–16.000 millones para 2027. 3. Lee la cobertura de Nvidia. 3.500 millones de dólares en convertibles son la admisión por parte de la propia Nvidia de que la demanda china de ASIC personalizados es estructural. Los ingresos bloqueados de las ventas de Nvidia en China están migrando a las carteras de pedidos de los proveedores de silicio personalizado.
Para gestores: 1. La contratación es ahora un juego de especificaciones, no de hojas de datos. Más empresas diseñarán cadenas de suministro en torno a "especificaciones superables", como hace ByteDance. Las empresas que manejan artículos sujetos a control de exportación deberían alinear sus ventas con los diseños de adaptación al umbral de sus clientes. 2. La diversificación del comprador es oportunidad del proveedor. En una estructura donde los grandes compradores buscan un segundo y tercer diseñador, no hace falta la mejor tecnología —el adaptador regulatorio más rápido puede ganar el diseño. 3. Mira el reloj de la captación de capital. El préstamo de 30.000 millones de ByteDance, el marco de financiación de 5.000 millones de MediaTek —ambos aseguraron capital primero en un mercado donde "la demanda existe, el problema es la especificación de suministro". En mercados de alta incertidumbre, la velocidad de financiación es velocidad de ejecución.
Preguntas frecuentes
P1. ¿Está cerrada la negociación entre ByteDance y MediaTek? No. Según lo informado el 14 de octubre de 2026, las conversaciones están "avanzadas", sin importe divulgado. ByteDance no hizo comentarios inmediatos y MediaTek declinó comentar. Si las conversaciones se convierten en contrato —y a qué escala— es lo que hay que observar.
P2. ¿Por qué es posible este acuerdo bajo los controles de exportación de EE. UU.? Las normas actuales permiten acuerdos con diseñadores de chips siempre que la potencia de cómputo de IA que busque la empresa china se mantenga por debajo de un umbral determinado. Los chips de IA de gama alta de Nvidia superan el umbral y están vetados, pero los ASIC personalizados diseñados por debajo pueden transaccionarse.
P3. ¿Qué credibilidad tienen el mercado de 80.000 millones de dólares y el objetivo de cuota del 15–20% de MediaTek? Las cifras provienen del CEO Rick Tsai en la llamada de resultados de julio de 2026, según Reuters. Los 80.000 millones son la estimación de mercado (TAM) de MediaTek; el 15–20% es un objetivo, no ingresos comprometidos —una meta ambiciosa de seis a ocho veces los 2.000 millones previstos en chips de IA este año. La rampa de producción de su primer ASIC acelerador de IA en el cuarto trimestre de 2026 es el primer campo de pruebas.
P4. ¿Por qué invertiría Nvidia 3.500 millones de dólares en un rival potencial como MediaTek? Más allá de la colaboración tecnológica declarada en NVLink Fusion, la estructura es una cobertura. Vetada de vender chips a China directamente, Nvidia financia al diseñador que absorbe la demanda china. Si los controles persisten, los convertibles y el cautiverio del ecosistema rinden retornos indirectos; si se relajan, el negocio principal se recupera —una posición a horcajadas sobre ambos resultados.
Este artículo es un análisis basado en información pública y comunicados de empresas, no asesoramiento de inversión. El estado de las negociaciones y las cifras reflejan las condiciones en el momento de la información y están sujetos a cambios.