 VLSI Korea
El verdadero cuello de botella es el equipo: la prueba de ejecución tras la aceleración de Samsung y SK hynix
ASML afirma que ni aumentos de capacidad del 30% en 2027 y 2028 cubrirán la demanda de sus clientes. SK hynix adelantó tres meses la apertura de su sala limpia de Yongin y Samsung aceleró la Fab 2 de P5. Los calendarios de expansión los deciden los slots de equipo EUV asegurados, no los anuncios.



Resumen en 30 segundos
- El 14 de octubre de 2026, el CEO de ASML, Christophe Fouquet, afirmó que los aumentos de capacidad previstos por la compañía —alrededor de un 30% en 2027 y otro 30% en 2028 para los sistemas EUV de baja apertura numérica (Low-NA) y DUV por inmersión— «no nos permitirán satisfacer la demanda de nuestros clientes».
- Días después, la carrera de calendarios en Corea se endureció aún más: SK hynix abrirá la primera sala limpia de su fab Y1 en Yongin en febrero de 2027, tres meses antes del objetivo original de mayo, mientras que Samsung Electronics adelantó la construcción de su P5 Fab 2 en Pyeongtaek al segundo semestre de 2026.
- La restricción vinculante para los planes de expansión de ambas compañías ya no es el suelo, los permisos ni siquiera el capital. Es el equipo —sobre todo los sistemas de litografía EUV, que tardan de 18 meses a dos años en entregarse y que, en la práctica, están agotados con años de antelación—.
- En este ciclo, un anuncio de expansión solo es tan creíble como los espacios de equipo que lo respaldan. Las compañías que aseguraron herramientas con antelación convierten calendarios en capacidad; las que no lo hicieron están comprando tiempo a precios crecientes, o esperando.
Background: One Week, Two Signals
La segunda semana de octubre de 2026 produjo dos señales que forman parte de la misma historia.
La primera llegó desde Veldhoven. Al presentar los resultados del tercer trimestre el 14 de octubre —ventas netas de 11.7 mil millones de euros con un margen bruto del 57.5%, y una previsión para todo 2026 elevada a 44–45 mil millones de euros—, ASML aprovechó la ocasión para lanzar un mensaje inusual para un proveedor: incluso después de expandirse, no tendrá producto suficiente. El plan de capacidad que ASML presentó en julio, que eleva la producción de EUV Low-NA y de DUV por inmersión en torno a un 30% en 2027 y otro 30% en 2028, ya es insuficiente frente a la cartera de pedidos. «Se está volviendo muy claro que un 30% en 2027 y un 30% en 2028 no nos permitirán satisfacer la demanda de nuestros clientes», dijo Fouquet. «Tenemos que hacer más». El CFO Roger Dassen añadió un detalle que revela hasta qué punto se ha tensado el mercado: ASML está reteniendo deliberadamente la aceptación de pedidos para 2029 y 2030, porque no quiere decirle a un cliente que aún no ha hecho un pedido: «Lo sentimos, estamos agotados».
La segunda señal llegó desde Yongin, al sur de Seúl. La primera fab de SK hynix allí (Y1) abrirá su primera sala limpia en febrero de 2027 —tres meses antes del calendario original de mayo—, con el objetivo de iniciar la producción en octubre de 2027. El clúster de Yongin es un proyecto de 600 billones de wones que albergará eventualmente cuatro fabs. El consejo de SK hynix también ha aprobado en torno a 54 billones de wones para la fab siguiente Y2 en Yongin (35.2 billones de wones) y la fab M17 en Cheongju (19.1 billones de wones); la primera sala limpia de Y2 está prevista para junio de 2029. En Cheongju, la fab M15X construida para HBM comenzó a recibir obleas (wafer) en febrero de 2026.
Samsung Electronics está ejecutando la misma jugada. Su P5 Fab 1 en Pyeongtaek apunta a entrar en operación en 2028 como centro de producción de HBM, y la compañía ha adelantado la construcción de P5 Fab 2 —una instalación gemela cuya primera piedra estaba prevista previamente para principios del próximo año— al segundo semestre de 2026, con los trabajos de preparación del terreno ya en marcha. Las estimaciones del sector sitúan el costo de construcción en torno a 80 billones de wones por cada fab P5. La primera fab de Samsung en el complejo industrial nacional de Yongin tiene previsto comenzar a operar en 2029, con la primera piedra este mes.
Ambos fabricantes coreanos están acelerando en un mercado donde ya circulan advertencias sobre un exceso de oferta de memoria en 2029. La pregunta interesante no es por qué están acelerando. Es si los calendarios anunciados pueden cumplirse físicamente, y esa pregunta pasa por una fábrica en los Países Bajos.
Business Deep Dive
La física de un plazo de entrega
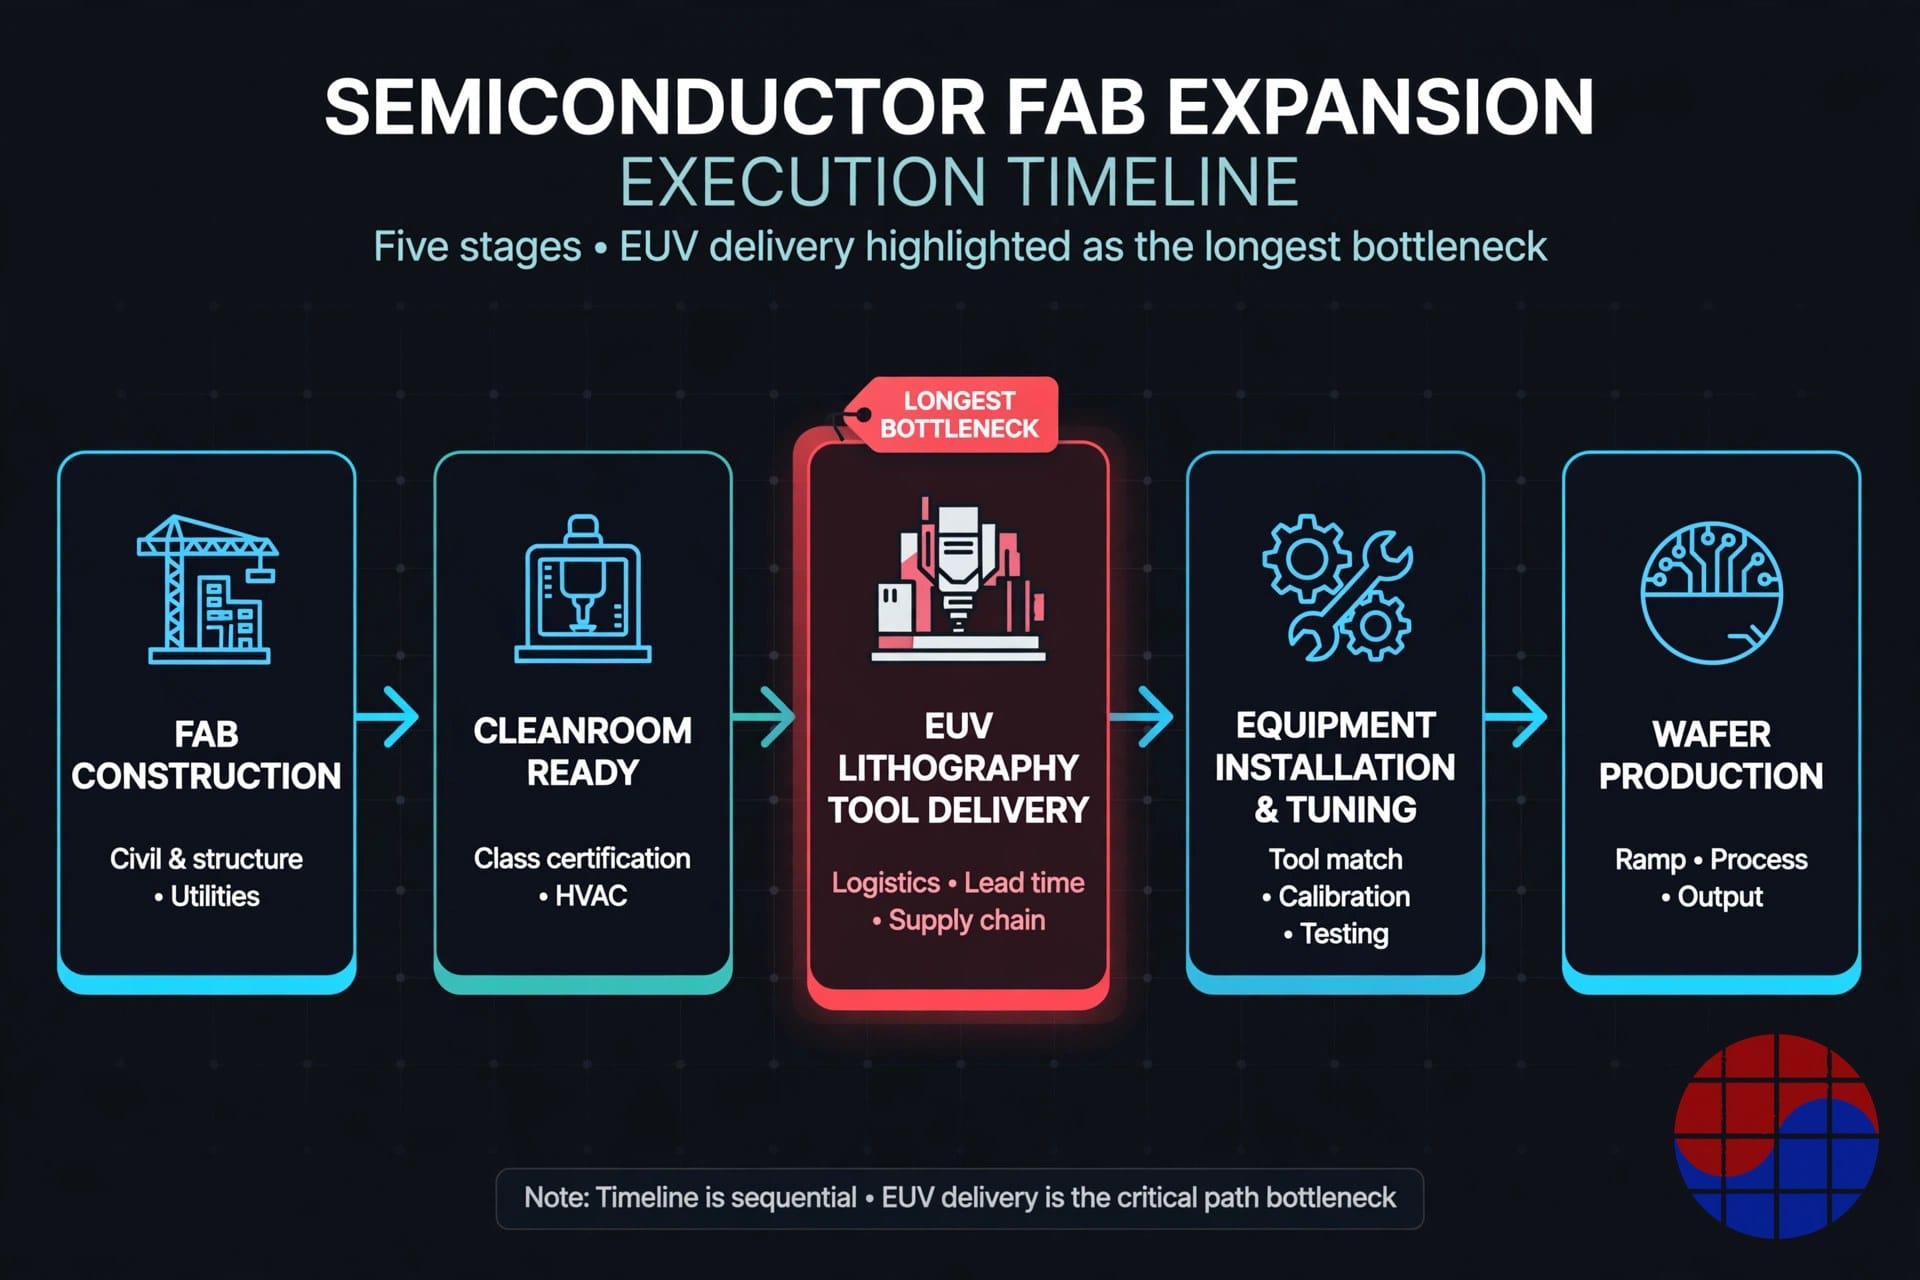
El calendario de una fab es una cadena de dependencias, y el eslabón más lento marca el ritmo. La construcción de la estructura de una fab lleva aproximadamente entre dos y tres años; la propia Samsung dijo a los inversores en su llamada del segundo trimestre que transcurren más de tres años y medio entre el inicio de una nueva fab y la producción de obleas. Dentro de esa cadena, un eslabón se ha estirado más que los demás: la litografía. El equipo de semiconductores suele tardar de 18 meses a dos años desde el pedido hasta la entrega, y los sistemas EUV se sitúan en el extremo largo de ese rango. Un escáner EUV no se envía tanto como se instala: llega en piezas, requiere semanas de montaje y calibración, y le siguen meses de ajuste de proceso antes de que el rendimiento (yield) alcance niveles de producción.
Esta física redefine lo que significa «aceleración». Cuando SK hynix abre una sala limpia tres meses antes, no está produciendo chips tres meses antes; está comprando tres meses de margen para la instalación y el ajuste del equipo. Cuando Samsung inicia la construcción de P5 Fab 2 seis meses antes, está adquiriendo la opción de instalar herramientas antes si —y solo si— las herramientas existen. Una sala limpia sin equipo es una habitación vacía y costosa. Un espacio de entrega de equipo sin una sala limpia lista es una máquina en un almacén. El calendario solo es creíble donde ambas curvas se cruzan.
Las cifras de ASML muestran lo estrecha que se ha vuelto esa intersección. Informes de medios indican que ASML planea entregar más de 60 sistemas EUV en 2026 y en torno a 80 en 2027. Frente a esa oferta, la demanda se está componiendo: TSMC, Samsung, SK hynix, Micron e Intel están expandiendo simultáneamente la capacidad avanzada, y los clientes de ASML están debatiendo hoy pedidos para 2029 y 2030. Cuando el único proveedor de un insumo crítico dice al mercado que un aumento de capacidad acumulado de ~70% en dos años es insuficiente, ese insumo ha dejado de ser un artículo de compra para convertirse en un mecanismo de asignación.
Primero las salas limpias: comprar tiempo con hormigón
Ambas compañías coreanas han convergido en la misma cobertura: construir la sala limpia antes de que la decisión sobre el equipo sea definitiva. Samsung ha enunciado la doctrina explícitamente: asegurar salas limpias mediante inversión anticipada en infraestructura y luego introducir el equipo de forma flexible a medida que evolucione la demanda. La aceleración de SK hynix en Yongin es la misma lógica ejecutada desde la dirección opuesta: adelantar el edificio para que el equipo, cuando llegue, aterrice en una sala terminada y no en una obra.
La economía es asimétrica, y por eso la estrategia tiene sentido. La estructura de una sala limpia es una fracción pequeña del costo total de una fab: el edificio es barato en comparación con las decenas de billones de wones en herramientas de proceso que lo llenan. Pero el valor de la opción es grande. Cada mes de margen para la instalación de equipo que se preserva es un mes de producción a los precios de memoria del ciclo de la IA. A la inversa, un espacio de equipo en espera no puede almacenarse: si la ventana de entrega de ASML pasa mientras la sala limpia de un cliente sigue sin terminar, el espacio se reasigna a un competidor que sí está listo. En un mercado de asignación, estar listo es un arma competitiva.
El lado del costo también es real. Adelantar la construcción significa gastar capital antes, pagar primas por urgencia a los contratistas y cargar con un activo vacío y en depreciación si el equipo se retrasa. SK hynix operará la sala limpia de Y1 en Yongin desde febrero de 2027, mientras que la producción en volumen apunta a octubre: una brecha de ocho meses que debe llenarse con instalación, calificación y aprendizaje de rendimiento. Esa brecha es el precio de la opción, y ambas compañías han decidido que vale la pena pagarlo. El presidente de SK Group, Chey Tae-won, ha dicho que ahora es probable que la escasez de memoria persista hasta 2030, con un déficit de obleas esperado de más del 20%; frente a esa perspectiva de demanda, el riesgo de una sala limpia ociosa parece menor que el riesgo de perder un espacio.
Los contratos como seguro de calendario
La evidencia más concreta de que el equipo —y no la intención— marca ahora el ritmo está en el registro de divulgación de SK hynix. La compañía ha registrado una compra de escáneres EUV a ASML por un valor de 11.95 billones de wones (unos 8 mil millones de dólares), con entrega antes de diciembre de 2027. Sea cual sea la fab a la que estén destinadas esas herramientas, la presentación convierte un plan en un derecho fechado y con precio sobre el producto más escaso de ASML. Informes de medios añaden que SK hynix planea instalar en torno a 20 sistemas EUV Low-NA durante los próximos dos años para la producción de HBM y DRAM avanzada.
Este es el patrón que hay que observar en todo el sector. Los contratos de equipo a largo plazo, los pagos anticipados y las reservas de espacios a varios años se están convirtiendo en los verdaderos anuncios de expansión; las primeras piedras de las fabs son ceremonia. Un inversor que compare las afirmaciones de capacidad para 2028 de dos fabricantes debería hacerse una pregunta distinta de «¿quién anunció más?». Las preguntas correctas son: ¿de quién son las herramientas ya contratadas, con qué fechas de entrega, y de quién estarán listas las salas limpias cuando lleguen las herramientas?
El segundo cuello de botella: energía, agua, carreteras
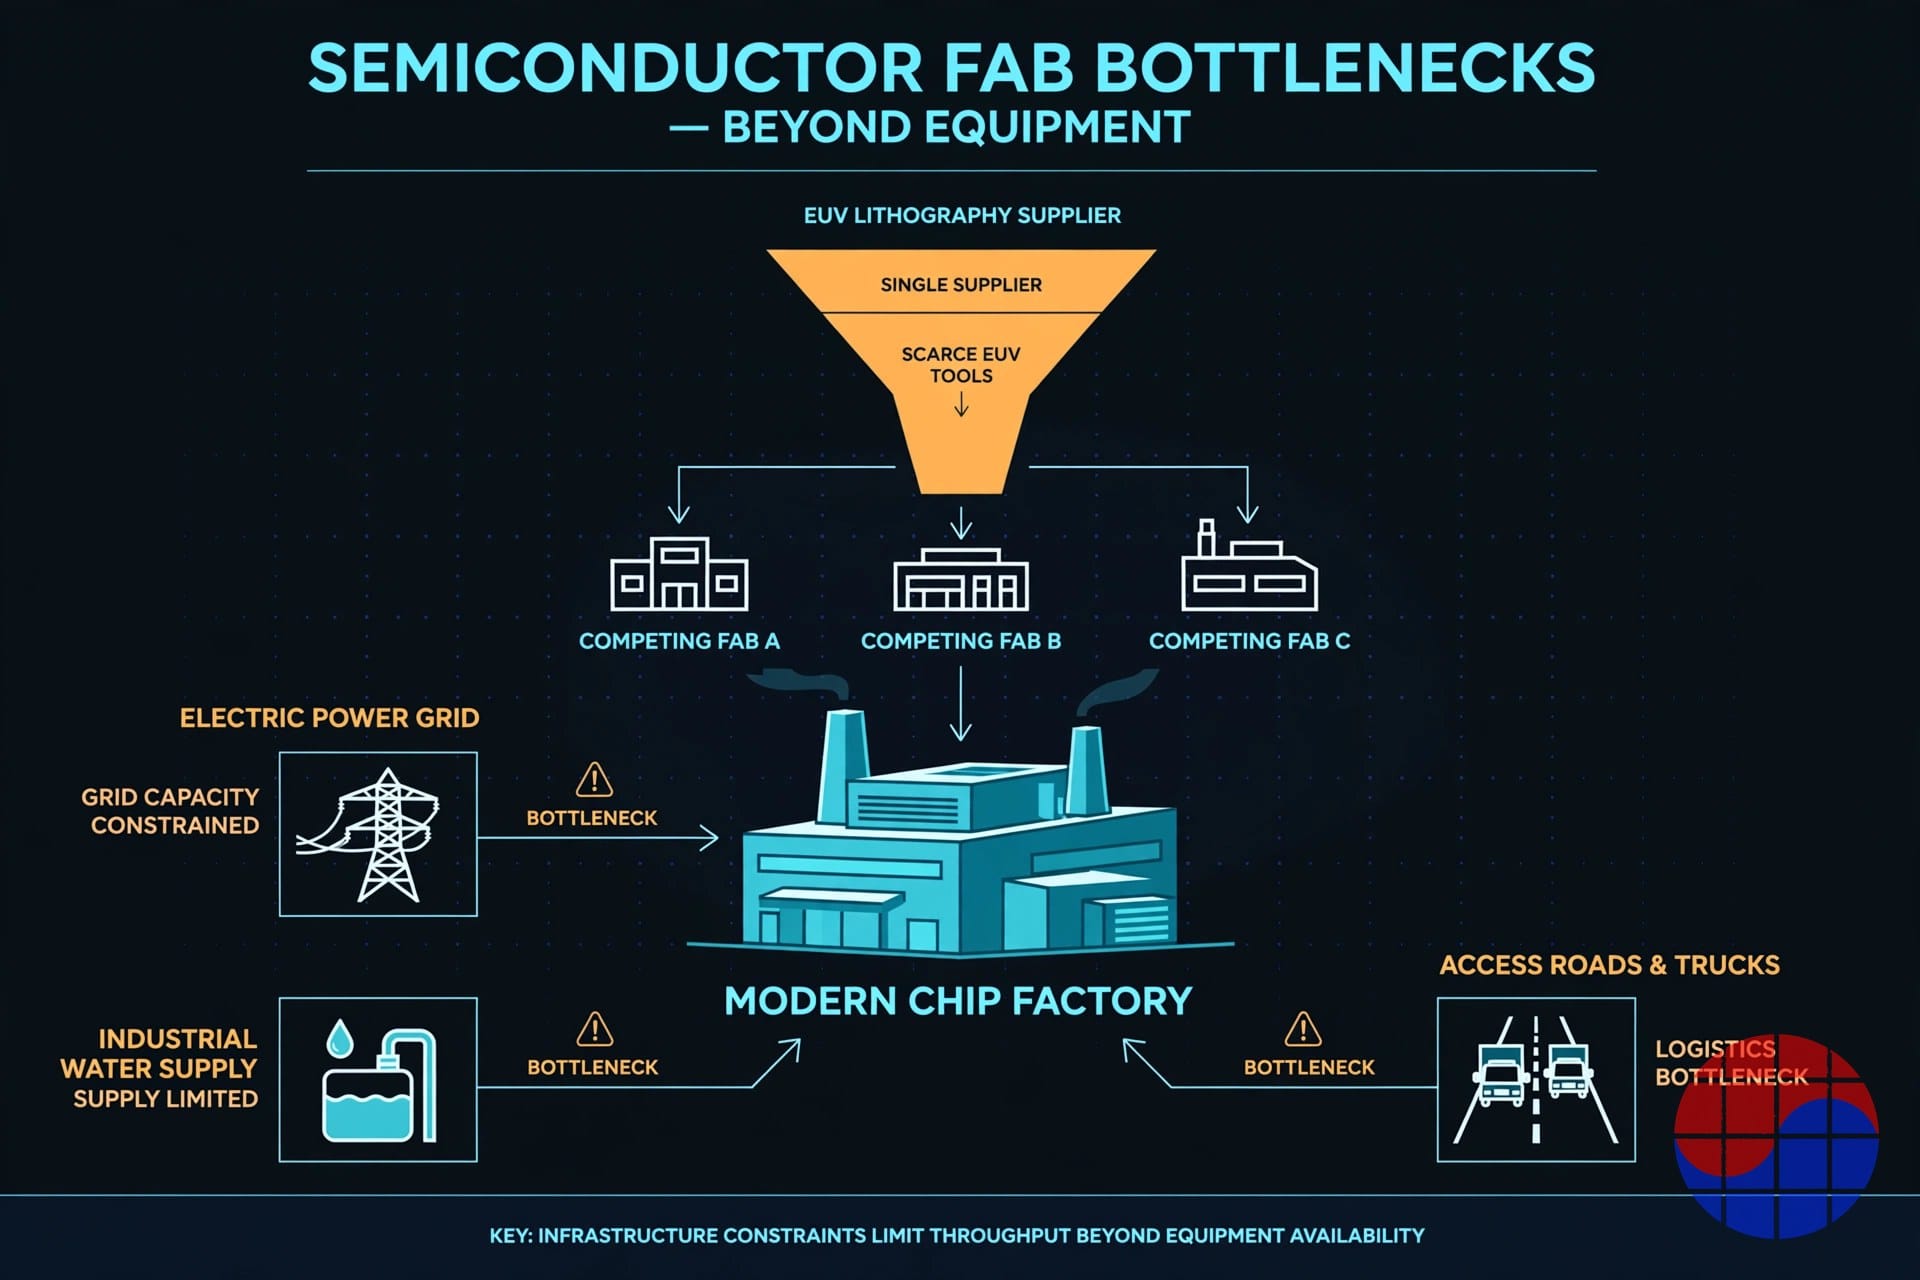
El equipo es la restricción vinculante, pero no es la única. La federación empresarial de Corea ha advertido de que la infraestructura de apoyo del clúster de Yongin va por detrás de las propias fabs: es improbable que la ampliación de la carretera principal de acceso termine antes de que se abra la sala limpia de Y1, y el suministro de agua industrial requiere apoyo público adicional. Los proyectos de Samsung y SK hynix en Yongin, además del clúster previsto de Jeonnam-Gwangju, recurren todos a la misma reserva de capacidad de construcción, desarrollo de servicios públicos y —de forma crítica— equipo. El apoyo de políticas hasta ahora se ha concentrado en el suelo y la energía. El debate de octubre en Corea marca el punto en que el equipo se sumó a esa lista: los funcionarios describen ahora el aseguramiento de herramientas como una nueva variable en la rapidez con que las fabs entran en operación.
Chase's Take
El sector de la memoria ya ha visto esta película antes: anunciar capacidad en el pico y entregarla en la caída. Lo diferente esta vez no es la disciplina; es la física. En ciclos anteriores, un fabricante que anunciaba una fab podía construirla de forma plausible: los proveedores de equipo tenían holgura y los plazos de entrega se medían en trimestres. En este ciclo, la unidad marginal de capacidad de memoria coreana debe pasar por un cuello de botella neerlandés que está racionando la oferta hasta 2029 y 2030.
Eso cambia cómo leer cada titular de esta historia. La aceleración de tres meses de la sala limpia de SK hynix parece pequeña hasta que se valora correctamente: es una prima de seguro sobre un derecho de equipo de 11.95 billones de wones y sobre contratos de HBM que castigan la entrega tardía. El inicio anticipado de Samsung en P5 Fab 2 tampoco trata realmente de la producción de 2030; trata de estar listo para la instalación cuando llegue su asignación de EUV. Ambas compañías se comportan como si creyeran la advertencia de ASML: que serán las herramientas, y no la demanda, las que decidan quién entrega en 2028.
El corolario es incómodo para cualquiera que modele un exceso de oferta en 2029 basándose solo en la capacidad anunciada. La capacidad anunciada es una declaración de intención; la capacidad entregable es una declaración sobre espacios de equipo, preparación de salas limpias y conexiones de servicios, en ese orden. Si ASML no puede expandirse más rápido, una parte de la capacidad anunciada del sector para 2028–2029 se desplazará a la derecha, que es precisamente la razón por la que los fabricantes con herramientas contratadas están acelerando todo lo demás. No están compitiendo entre sí. Están compitiendo contra la cola de asignación.
Implications
Para los inversores. Descuente los anuncios de expansión según su respaldo en equipo. Un calendario de fab respaldado por contratos de equipo registrados (la entrega de EUV de SK hynix en diciembre de 2027 es el ejemplo más claro) merece una ponderación de probabilidad mayor que uno respaldado solo por inicios de construcción. Las divulgaciones de ASML del cuarto trimestre —en particular la cartera de pedidos y la entrada de pedidos para 2028— son ahora indicadores adelantados para la oferta coreana de memoria, no solo para los ingresos propios de ASML.
Para los fabricantes de equipo. El poder de fijación de precios y la visibilidad de pedidos de ASML se están extendiendo, pero la misma física se aplica un nivel más abajo: las herramientas de grabado (etching), deposición, inspección y encapsulado avanzado enfrentan sus propias colas de asignación a medida que cada cliente acelera simultáneamente. Observe si los fabricantes coreanos extienden el patrón de contratos a largo plazo más allá de la litografía.
Para Samsung y SK hynix. La carrera de ejecución tiene tres puntos de control: (1) si la instalación de equipo en Yongin Y1 avanza según el calendario de la sala limpia de febrero de 2027 sin retrasos de infraestructura; (2) si los pedidos de herramientas de Samsung para P5 salen a la luz con fechas de entrega que coincidan con su objetivo de 2028; (3) si las medidas adicionales de capacidad de ASML, prometidas para 2028 y más allá, llegan a tiempo para importar para las fabs que ahora se están acelerando. Los ganadores de este ciclo se decidirán menos por quién predijo correctamente la demanda que por quién convirtió las predicciones en herramientas instaladas primero.
Nota: Las cifras procedentes de divulgaciones de compañías y estados de resultados se citan tal como fueron reportadas; las estimaciones del sector (como los costos de construcción por fab) se etiquetan como tales y las cifras reales pueden diferir.
| Elemento | Detalle |
|---|---|
| Plan de capacidad de ASML | Producción de EUV de baja NA y DUV de inmersión: +~30% en 2027 y +~30% en 2028, aún por debajo de la demanda |
| Plazo de entrega de equipos | De 18 meses a 2 años desde el pedido hasta la entrega; el EUV está en el extremo largo |
| Entregas de EUV de ASML (prensa) | Más de 60 sistemas en 2026 y ~80 en 2027 |
| SK hynix Yongin Y1 | Primera sala limpia en febrero de 2027, 3 meses antes; producción prevista para octubre de 2027 |
| Compra de EUV de SK hynix (comunicada) | 11,95 billones de wones (~8.000 millones de USD), entrega hasta diciembre de 2027 |
| Samsung P5 Fab 2 | Construcción adelantada al segundo semestre de 2026; P5 Fab 1 apunta a operar en 2028 |
FAQ
Q1. ¿Por qué el equipo —y no el capital o el suelo— es el cuello de botella para la expansión de Samsung y SK hynix? Ambas compañías han asegurado suelo y están gastando a niveles récord, pero los sistemas de litografía EUV proceden de un único proveedor, ASML, que ha dicho que sus aumentos de capacidad previstos de ~30% tanto en 2027 como en 2028 no satisfarán la demanda de los clientes. Los plazos de entrega de equipo de 18 meses a dos años significan que los calendarios actuales de las fabs dependen de pedidos de herramientas realizados con años de antelación.
Q2. ¿Qué aceleró exactamente SK hynix en Yongin? SK hynix adelantó la apertura de la primera sala limpia de su fab Y1 en Yongin a febrero de 2027, tres meses antes del plan original de mayo, con la producción prevista para octubre de 2027. Una sala limpia más temprana significa que la instalación de equipo y el ajuste de proceso pueden comenzar antes: compra margen de ejecución, no producción instantánea.
Q3. ¿Qué tan grande es la compra de EUV de SK hynix a ASML? SK hynix ha divulgado una compra de escáneres EUV por un valor de 11.95 billones de wones (unos 8 mil millones de dólares) con entrega antes de diciembre de 2027. Es uno de los ejemplos más claros de un fabricante de chips que convierte un plan de expansión en un derecho contratado sobre equipo escaso.
Q4. ¿Significa la escasez de ASML que la capacidad anunciada para 2028–2029 no se materializará? No por completo, pero sí significa que la capacidad anunciada y la capacidad entregable divergirán. Las fabs con equipo contratado y salas limpias listas aumentarán su producción cerca del calendario; las fabs que aún esperan asignaciones de herramientas se retrasarán. Esa divergencia, y no los anuncios de titulares, determinará la oferta real de memoria en 2028–2029.
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.


