VLSI Korea
Citi mantiene el objetivo de SK hynix en 3 millones de wones: la inferencia de IA impulsa la demanda de eSSD (HBM·eSSD)
Citi mantiene Buy y el objetivo de SK hynix en 3.000.000 de wones: beneficio operativo del 3T de 81,3 billones, eSSD +52,9% en 2027 por la inferencia y PER de 2,7x con escasez hasta 2028.


🆓 Artículo gratuito · Cualquiera puede leerlo gratis
Resumen en 30 segundos
- La conclusión primero: Citi mantiene Buy en SK hynix y mantiene, sin subirlo, su precio objetivo en 3.000.000 de wones. En su informe del 20 de octubre de 2026, Citi reafirma la recomendación y el objetivo pese a la corrección reciente (MK Economy).
- El beneficio operativo del tercer trimestre superaría al consenso. Citi prevé 81,3 billones de wones, un 8% por encima del consenso de 75,5 billones, con un +34% trimestral y un +614% interanual (MK Economy).
- Ingresos y precios explican el salto. Citi prevé ingresos de 101,2 billones de wones, un +28% trimestral y un +314% interanual, con el ASP de DRAM en +28% trimestral y el ASP de NAND en +24% trimestral (BigGo Finance).
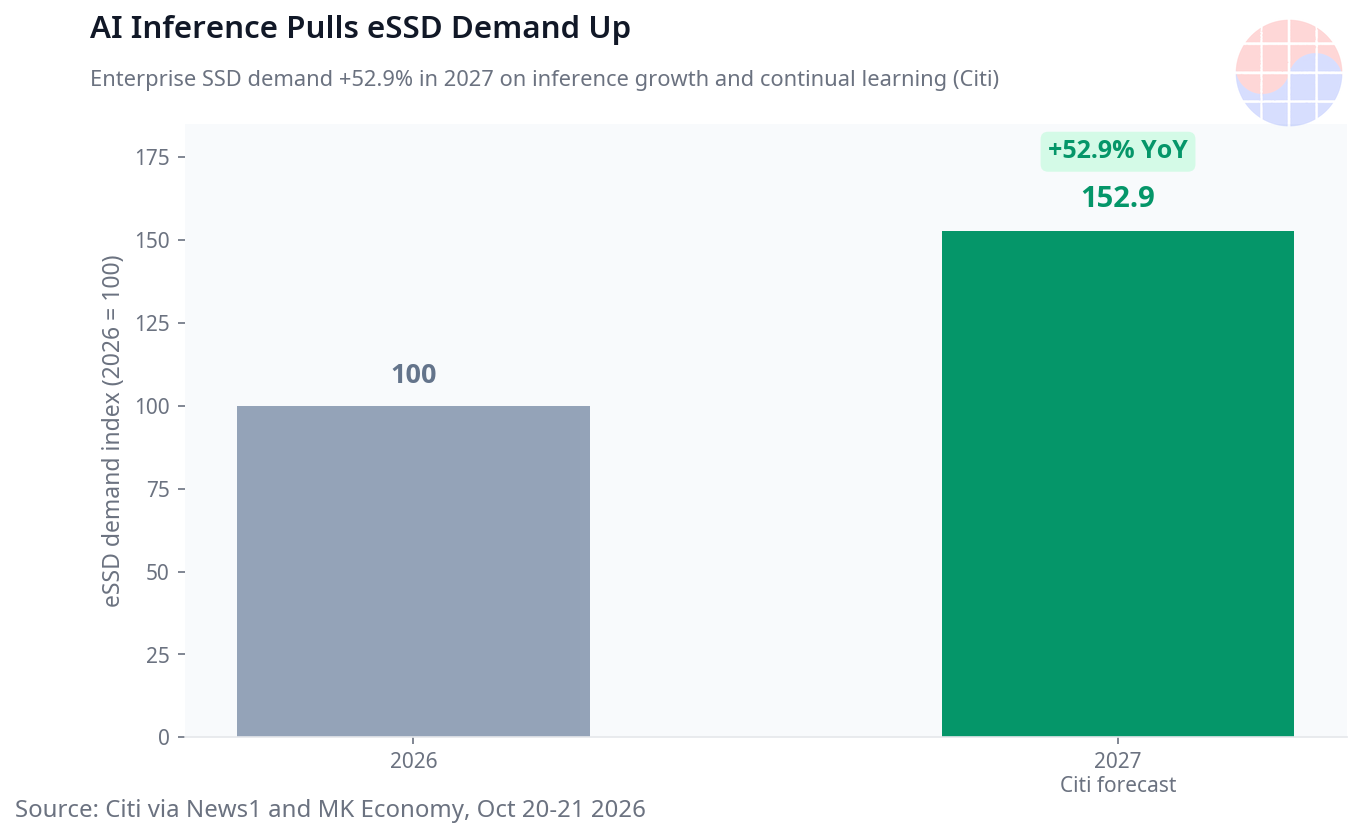
- El motor de 2027 es la inferencia. Citi estima que la demanda de eSSD crecerá un +52,9% interanual en 2027 por la inferencia de IA y el aprendizaje continuo, mientras la KV cache eleva la demanda de memoria y almacenamiento (News1 via FnNews).
- Escasez hasta 2028 y valoración baja. Citi espera escasez de memoria hasta 2028 y sitúa la valoración en un PER forward a 12 meses de 2,7x y un PBR de 1,4x: el ciclo alcista extendido no estaría plenamente descontado (MK Economy).
- Potencial implícito de +131%. SK hynix cotizaba a 1.296.000 wones el 21 de octubre a las 15:23 KST, un -22,9% frente al cierre del 8 de octubre, frente al objetivo de 3.000.000 de wones de Citi (MK Economy).
Todas las cifras de Citi citadas en este artículo provienen de cobertura secundaria — MK Economy, News1 via FnNews y BigGo Finance. El informe original de Citi es solo para clientes y no fue verificado directamente. Cada cifra clave lleva su enlace de fuente, y el análisis distingue entre dato reportado e interpretación propia.
Introducción
Un precio objetivo mantenido puede decir más que uno subido. Cuando el mercado acaba de corregir una acción, mantener el objetivo obliga al analista a reafirmar que su modelo no ha cambiado, aunque el precio sí. Eso hace Citi con SK hynix el 20 de octubre de 2026: mantiene Buy y mantiene el objetivo en 3.000.000 de wones, sin elevarlo y sin recortarlo.
El contexto da peso a la decisión. SK hynix cotizaba a 1.296.000 wones el 21 de octubre a las 15:23 KST, un -22,9% frente al cierre del 8 de octubre, lo que deja un potencial implícito de en torno a +131% hasta el objetivo. Citi lo presenta como resultado de tres capas: trimestre por encima del consenso, nuevo motor de demanda en almacenamiento para inferencia y valoración baja.
Citi mira además más allá de dos factores que han pesado en el debate: los vientos en contra cambiarios y las preocupaciones sobre HBM4. No los ignora; decide que ninguno rompe la tesis central: la escasez de memoria se prolonga hasta 2028 y su beneficio se concentra en quien domina la DRAM y la flash NAND de alta densidad para centros de datos. Este artículo sigue ese orden: cifras del trimestre, eSSD e inferencia, y valoración y riesgos.
Episode 1: Las cifras del tercer trimestre — 81,3 billones frente a 75,5 billones de consenso
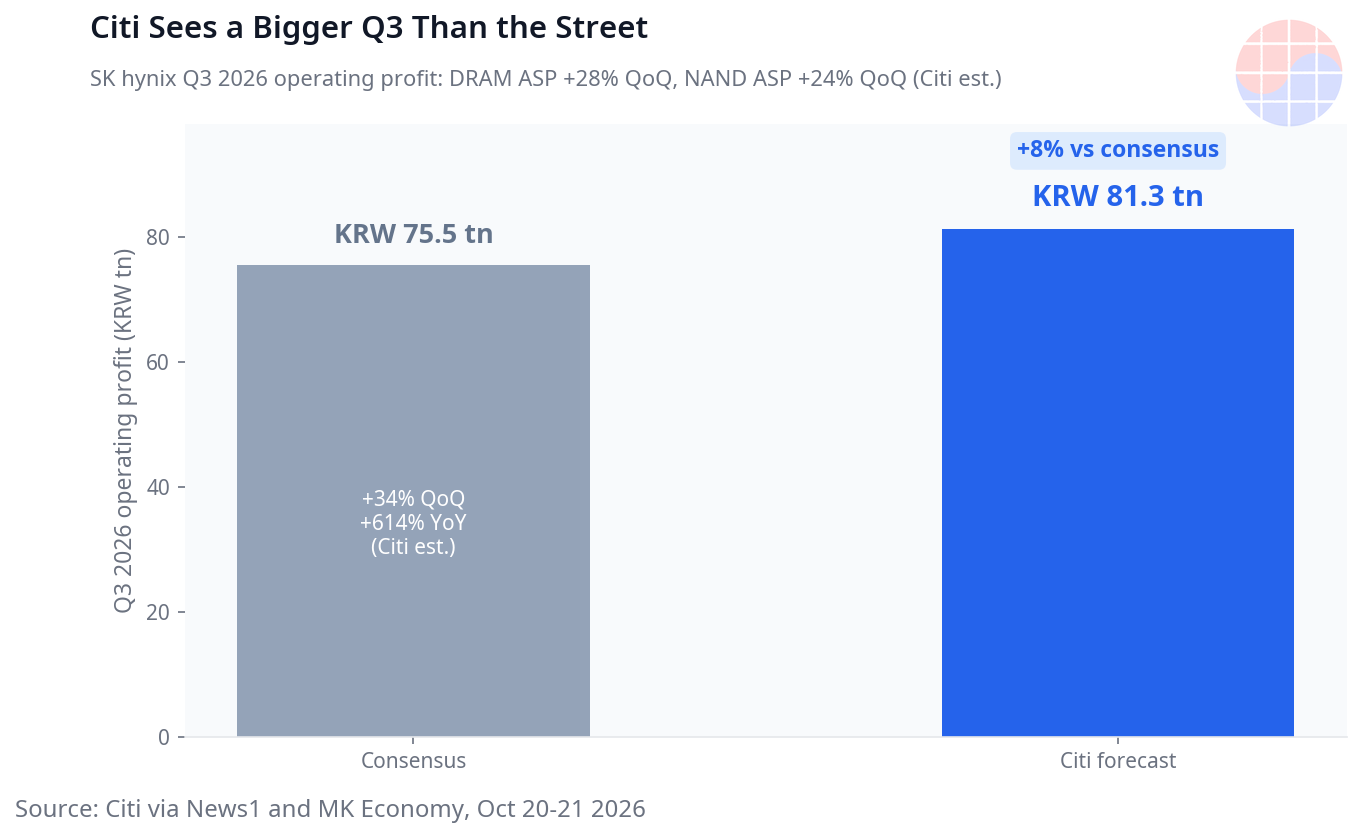
La primera capa es numérica. Citi prevé un beneficio operativo de 81,3 billones de wones en el tercer trimestre de 2026, un 8% por encima del consenso de 75,5 billones, con un +34% frente al trimestre anterior y un +614% interanual (MK Economy).
Un avance interanual así no se explica solo por volumen. Se explica por precio, mezcla de producto y apalancamiento operativo. Por eso importa el segundo número: ingresos de 101,2 billones de wones, un +28% trimestral y un +314% interanual (BigGo Finance). Cuando los ingresos crecen a ese ritmo y el beneficio crece aún más rápido, el poder de fijación de precios domina la cuenta de resultados.
El desglose por ASP lo confirma. Citi estima un ASP de DRAM con una subida del +28% trimestral y un ASP de NAND con una subida del +24% trimestral en el tercer trimestre (BigGo Finance). Que ambas líneas suban a la vez es relevante: en ciclos anteriores, DRAM y NAND no siempre se movían juntas. Aquí la presión alcista es simultánea en memoria y en almacenamiento, señal de una escasez amplia y no limitada a un solo producto.
El +8% frente al consenso hay que leerlo con precisión. El consenso ya esperaba un trimestre muy fuerte, y aun así Citi se sitúa por encima. Si el resultado se acerca a su previsión, el debate posterior no será si el trimestre fue bueno, sino cuánto de ese beneficio es repetible cuando se renegocien los precios de contrato. Y un matiz final: mantener el objetivo no es subirlo. Citi dice que el conjunto ya estaba en su modelo y que ni el tipo de cambio ni las dudas sobre HBM4 bastan para recortarlo.
Episode 2: eSSD +52,9% en 2027 — KV cache, aprendizaje continuo y la ventaja QLC/TLC
La segunda capa mira a 2027 y desplaza el centro de la historia. En la primera fase del ciclo de IA, la HBM capturó casi toda la atención porque el entrenamiento depende de un ancho de banda de memoria extremo junto al acelerador de IA. Citi añade otra capa: al crecer la inferencia, el cuello de botella se desplaza también al almacenamiento rápido, y el producto clave es el eSSD, el SSD empresarial para centro de datos.
La cifra central es que la demanda de eSSD crecerá un +52,9% interanual en 2027, impulsada por la inferencia de IA y la adopción del aprendizaje continuo (News1 via FnNews). La inferencia no es estática: cada consulta genera y recupera contexto y, con aprendizaje continuo, actualiza y reutiliza información. Ese patrón eleva el tráfico entre cómputo, memoria y almacenamiento, y convierte al almacenamiento de baja latencia en parte del rendimiento del sistema.
El mecanismo técnico es la KV cache. En la inferencia de modelos de lenguaje, la KV cache guarda pares clave-valor ya calculados para no repetir cómputo en cada token. Con ventanas de contexto más largas y más sesiones simultáneas, esa caché ocupa más espacio y se consulta con más frecuencia, lo que eleva la demanda de memoria y de almacenamiento (News1 via FnNews). Parte recae sobre DRAM y HBM; otra parte, muy significativa por volumen, recae sobre eSSD de alta capacidad.
Aquí Citi conecta demanda y posición competitiva. Destaca el liderazgo de SK hynix en flash NAND QLC de alta densidad — QLC guarda más bits por celda y permite mayor capacidad por oblea (wafer) y por unidad — y el rendimiento reforzado de su flash NAND TLC para soluciones personalizadas para IA, con un equilibrio distinto entre rendimiento, resistencia y coste (MK Economy). La combinación importa: ganar solo en densidad o solo en rendimiento no basta. En la lectura de Citi, SK hynix es beneficiaria central del aumento de la demanda de eSSD, no periférica, y eso permite sostener una tesis de escasez hasta 2028 sin apoyarse solo en HBM.
La previsión de +52,9% es estimación de demanda, no pedido firmado. Si la inferencia crece menos o la KV cache se optimiza más en memoria, el crecimiento del eSSD podría ser menor.
Episode 3: Valoración en PER 2,7x, distancia del +131% y qué rompería la tesis
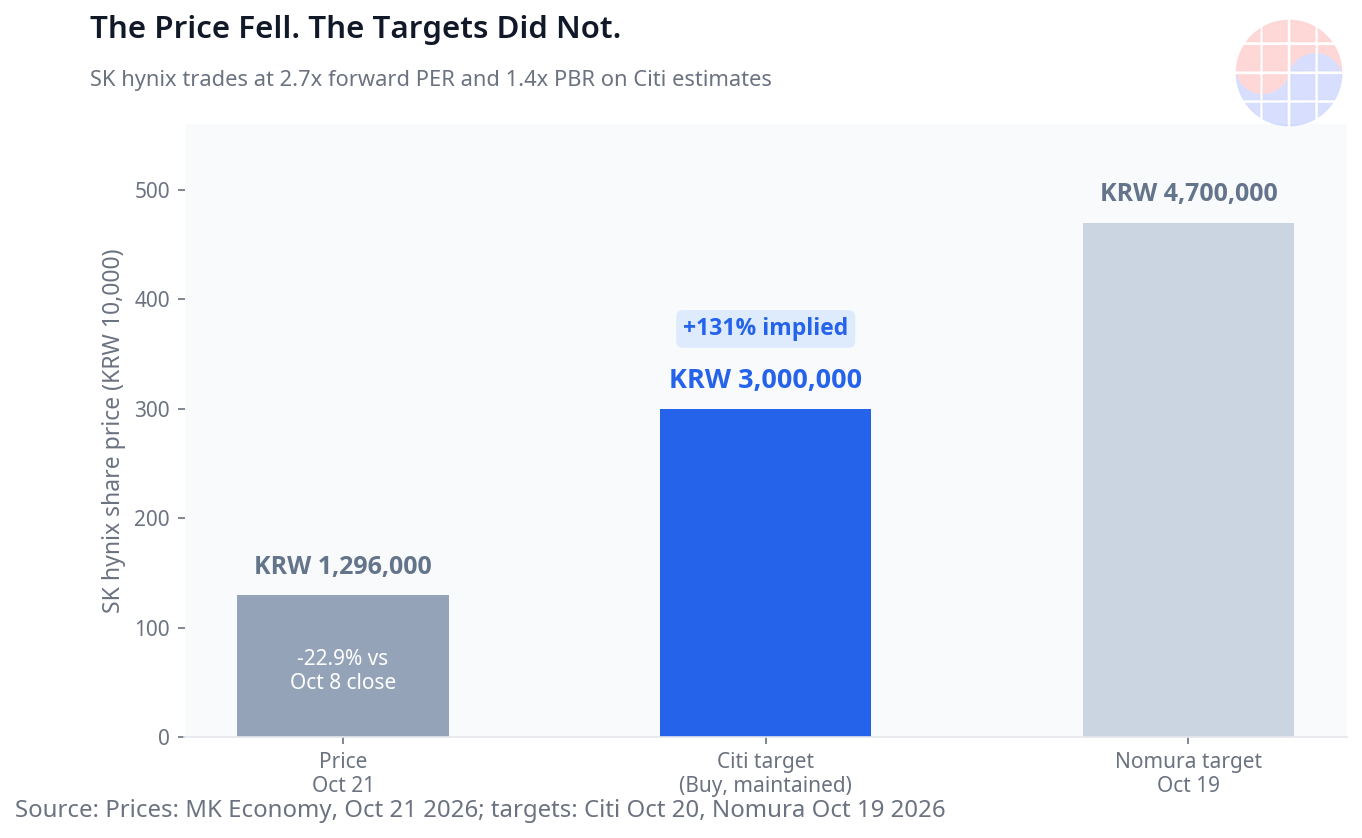
La tercera capa convierte las previsiones en un objetivo mantenido de 3.000.000 de wones. Citi sitúa a SK hynix en un PER forward a 12 meses de 2,7x y un PBR de 1,4x (MK Economy). El mercado pagaría menos de tres veces los beneficios de los próximos doce meses que Citi modela. Para una empresa con escasez de oferta hasta 2028, esa es la base de la idea de que el ciclo alcista extendido no está plenamente descontado.
📩 ¿Sigues este tema?
Recibe el análisis de seguimiento — resultados, informes y oferta de HBM — cada día a las 10:30 KST. Suscribirme gratis →
Un PER tan bajo no significa automáticamente infravaloración. En memoria, el PER se comprime cuando los beneficios están cerca de un pico cíclico, porque el mercado anticipa su caída. La apuesta de Citi es la contraria: no un pico breve, sino un ciclo extendido por la demanda de IA. Si acierta, el PER de 2,7x deja recorrido; si el tercer trimestre marca un techo, dejará de ser señal de infravaloración. La tesis depende de la duración del ciclo, no solo de su intensidad.
La distancia de precio dimensiona el debate. A 1.296.000 wones el 21 de octubre a las 15:23 KST, tras un -22,9% frente al cierre del 8 de octubre, el objetivo implica en torno a +131% de potencial. No es una previsión de rentabilidad a fecha fija, sino la distancia entre un precio castigado y un valor que exige que se cumplan a la vez beneficio, escasez hasta 2028 y crecimiento del eSSD en 2027.
Los riesgos que Citi ya ponderó son el tipo de cambio y HBM4: mira más allá de ambos, sin eliminarlos. Si el tipo de cambio se mueve con más fuerza o HBM4 sufre un retraso relevante de cualificación, el beneficio podría resentirse. El tercer riesgo es oferta y optimización: capacidad nueva antes de lo previsto, menor crecimiento de la inferencia o una gestión de la KV cache que traslade menos demanda al almacenamiento.
Como contexto previo, no como parte nueva de la llamada de Citi, el 19 de octubre Nomura ya había mantenido sus objetivos para Samsung Electronics y SK hynix, y JPMorgan se había mostrado fundamentalmente alcista sobre el ecosistema de IA y la renta variable coreana a 6-12 meses. La aportación específica de Citi es otra: trimestre por encima del consenso, motor de eSSD para 2027 y valoración que aún no refleja el ciclo completo. Vigilar precios de contrato, cualificación de HBM4 y pedidos de eSSD dirá si la secuencia — precios al alza, eSSD +52,9% y escasez hasta 2028 — se cumple.
Chase's Take
Trabajo dentro de la industria del semiconductor, y lo que más me interesa de este informe no es el objetivo. Es dónde pone Citi el crecimiento de 2027.
Durante dos años, casi toda conversación sobre memoria e IA empezaba y terminaba en HBM y entrenamiento. Era correcta, pero incompleta. La inferencia cambia la física del centro de datos: más sesiones, contextos más largos, más KV cache que guardar y recuperar, y sistemas que aprenden de forma continua. Cuando eso ocurre, el almacenamiento deja de ser un coste pasivo y pasa a ser parte del rendimiento. Un eSSD lento hace esperar al acelerador de IA más caro de la sala.
Por eso la combinación QLC y TLC me parece el punto competitivo real. La QLC de alta densidad gana en capacidad a gran escala; la TLC reforzada gana en respuesta ajustada a la carga de trabajo de IA. Poder discutir ambas conversaciones con el mismo hiperescalador es una ventaja comercial, además de técnica.
Mantener 3.000.000 de wones con la acción en 1.296.000 wones ya es una afirmación fuerte.
Mi vigilancia queda en tres puntos: si el ASP de DRAM y NAND sostiene en contrato lo previsto, si los pedidos de eSSD confirman el +52,9% de 2027 y si HBM4 avanza sin un problema de cualificación que cambie la mezcla de ingresos.
FAQ
¿Qué recomienda Citi sobre SK hynix y cuál es su precio objetivo?
Citi mantiene la recomendación Buy sobre SK hynix y mantiene, sin subirlo, su precio objetivo en 3.000.000 de wones, según su informe del 20 de octubre de 2026. Frente al precio de 1.296.000 wones del 21 de octubre a las 15:23 KST, el objetivo implica un potencial aproximado de +131%.
¿Qué prevé Citi para los resultados del tercer trimestre de 2026 de SK hynix?
Citi prevé un beneficio operativo de 81,3 billones de wones, un 8% por encima del consenso de 75,5 billones, con un +34% trimestral y un +614% interanual. Para los ingresos prevé 101,2 billones de wones, un +28% trimestral y un +314% interanual, con el ASP de DRAM en +28% trimestral y el ASP de NAND en +24% trimestral.
¿Por qué crecería la demanda de eSSD un +52,9% en 2027 según Citi?
Porque el crecimiento de la inferencia de IA y la adopción del aprendizaje continuo elevan la demanda de almacenamiento rápido en el centro de datos. Las cargas de trabajo de KV cache aumentan la necesidad de memoria y de almacenamiento, y Citi considera a SK hynix una beneficiaria central por su liderazgo en flash NAND QLC de alta densidad y por el rendimiento reforzado de su flash NAND TLC para soluciones personalizadas para IA.
¿Qué valoración asigna Citi y qué riesgos podrían romper la tesis?
Citi sitúa la valoración en un PER forward a 12 meses de 2,7x y un PBR de 1,4x, con escasez de memoria hasta 2028, lo que sugiere que el ciclo alcista extendido no está plenamente descontado. La tesis se debilitaría si los vientos en contra cambiarios se intensifican, si las preocupaciones sobre HBM4 derivan en un problema relevante de cualificación o calendario, o si la demanda de inferencia y de eSSD crece claramente menos de lo previsto.
Este artículo tiene fines informativos y no constituye asesoría de inversión. Las cifras del informe de Citi provienen de cobertura secundaria y el original, solo para clientes, no fue verificado directamente. Toda decisión de inversión es bajo su propio criterio y responsabilidad.
📩 ¿Te perdiste el análisis de hoy? Recibe el de mañana en tu correo
Daily Silicon a las 10:30 KST y los puntos clave de resultados e informes, primero. Al suscribirte eliges la newsletter en coreano, inglés o japonés; el análisis en español se publica cada día en el sitio.
Suscribirme gratis →
Gratis · Sin spam · Cancela cuando quieras