 VLSI Korea
CPU hasta un 20% más caras: la cadena de transmisión de costes de los semiconductores en 2027
Los CPU suben hasta un 20%, la DRAM se multiplica por 4 y las obleas de TSMC costarán más en 2027: así se transmite el aumento de costes desde la litografía EUV hasta el precio de tu portátil.


CPU hasta un 20% más caras: la cadena de transmisión de costes de los semiconductores en 2027
Resumen AEO: Según reportes de octubre de 2026 de la prensa taiwanesa de la cadena de suministro, Intel subirá sus CPU hasta un 20%, Qualcomm aplicará +10% a los Snapdragon X y AMD prepara ajustes en Ryzen/EPYC (nada confirmado oficialmente). Detrás hay una cadena de transmisión de costes: obleas de TSMC +3~10% en 2027, repuestos EUV/DUV de ASML +10%, DRAM por contrato 4,4x interanual y NAND ~9x. Para un portátil de 900 dólares, CPU + DRAM + SSD ya son el 68% del BOM: en 2027 las marcas tendrán que subir precios, absorber margen o recortar especificaciones.
El resumen de 30 segundos
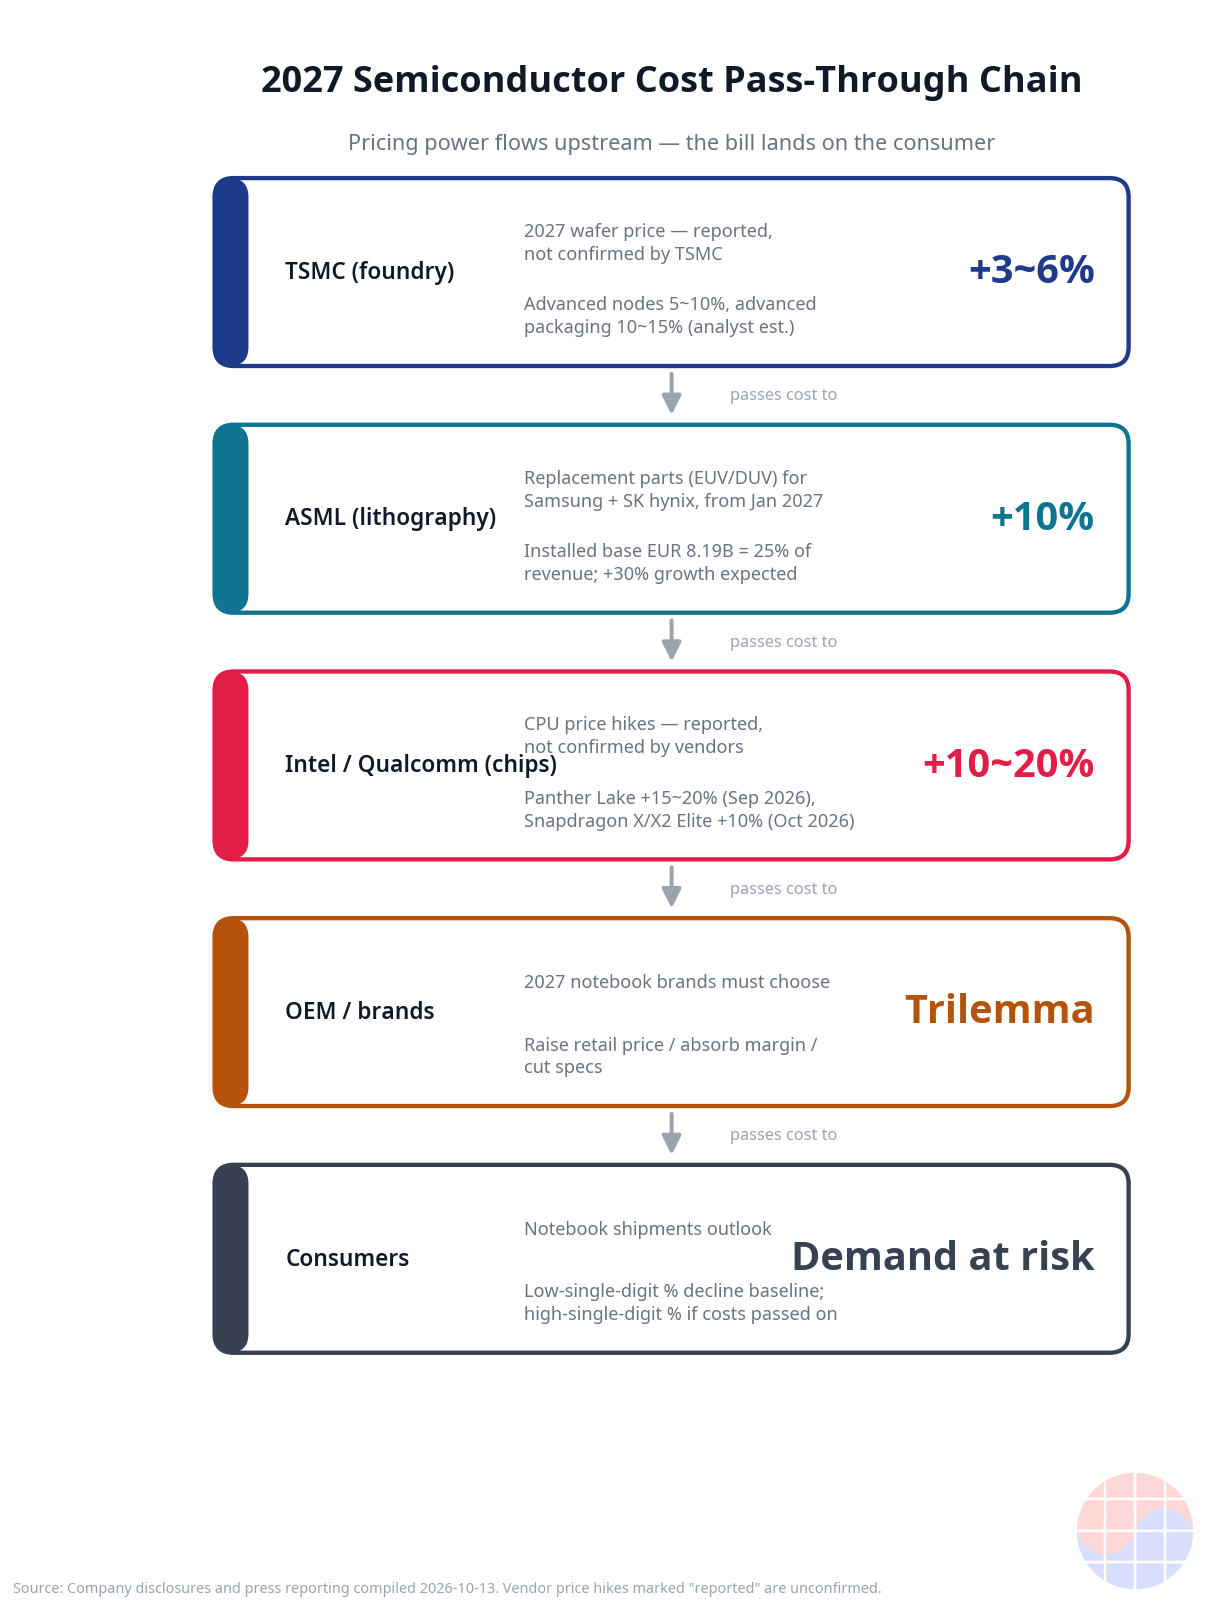
- Los precios de CPU suben en cadena: Intel (reportes: Panther Lake +15~20%, Meteor Lake/Arrow Lake +5~10%, Alder Lake/Twin Lake +10~20% desde septiembre de 2026), Qualcomm Snapdragon X/X2 Elite (+10% desde octubre de 2026) y AMD (ajustes en preparación, magnitud sin confirmar). Tercera subida de Intel desde finales de 2025.
- El origen está aguas arriba: TSMC no ha confirmado nada, pero los reportes sitúan su subida de obleas de 2027 en 3~6% general, 5~10% en nodos avanzados, 10~15% en encapsulado avanzado y +6~8% adicional para el 2nm en el primer trimestre.
- ASML, ganador contracíclico: +10% en repuestos EUV/DUV para Samsung y SK hynix desde enero de 2027. Su base instalada ya genera ~8.190 millones de euros (25% de sus 32.670 millones de 2025) con un +30% esperado este año.
- La memoria es el multiplicador: DRAM por contrato ~25 dólares en agosto de 2026 (4,4x interanual), DRAM spot de 42,50 dólares por chip DDR4 de 8Gb el 10 de agosto, NAND ~30,50 dólares (~9x interanual). Micron ya tiene vendido el 75% de su suministro de 2027.
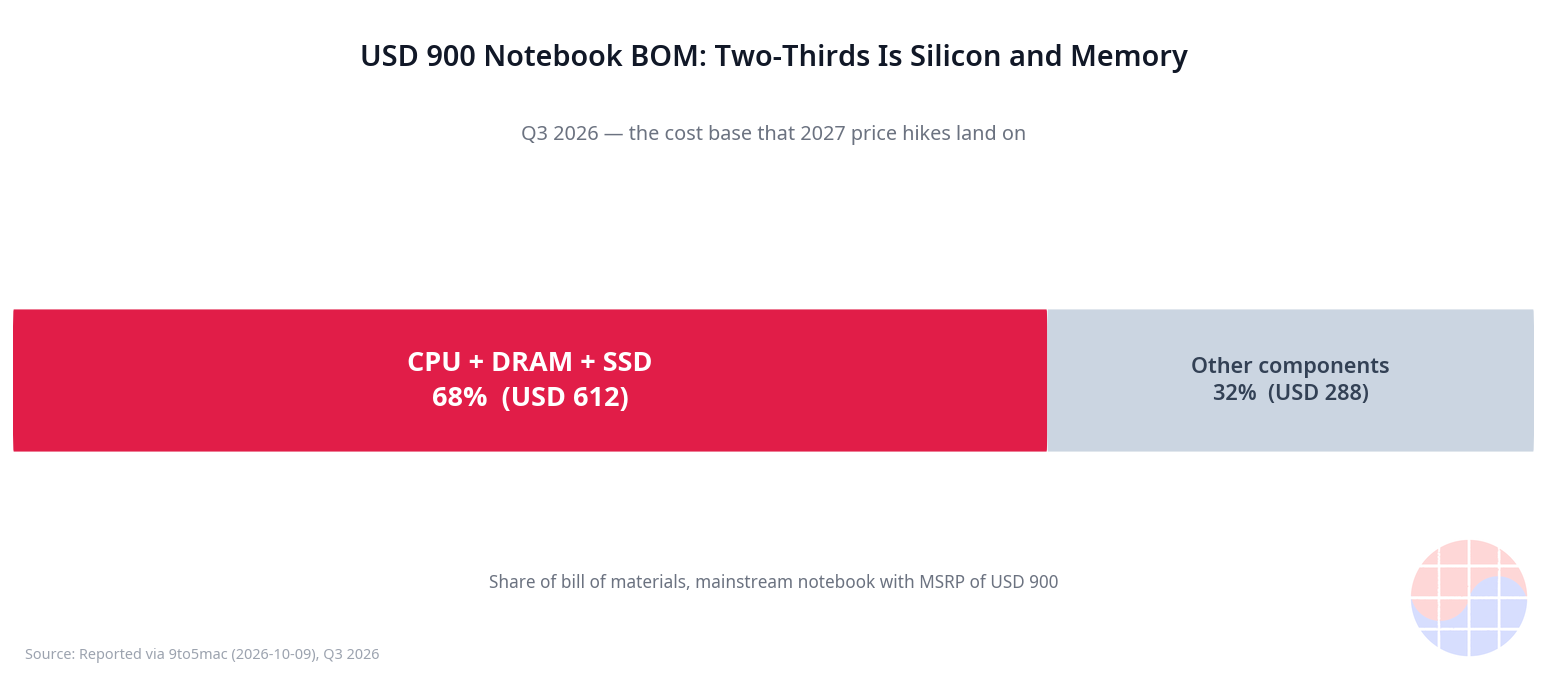
- El consumidor pagará la factura: en un portátil de 900 dólares, CPU + DRAM + SSD ya son el 68% del BOM. Envíos 2027: caída de un dígito bajo si las marcas absorben costes, de un dígito alto si los repercuten.
Antecedentes: de la abundancia al encarecimiento encadenado
Durante años, la narrativa de la industria fue la deflación tecnológica: más transistores por dólar en cada nodo y memoria casi commoditizada a la baja. Ese ciclo se rompió. La demanda de IA ha tensionado todos los eslabones a la vez, con subidas sincronizadas desde la máquina de litografía hasta el chip final.
La chispa más reciente llegó en octubre de 2026, cuando la prensa taiwanesa de la cadena de suministro (Commercial Times) reportó una ola de aumentos de precios de CPU recogida por medios secundarios como Wccftech, VideoCardz y Gadgets360 (Source · Source · Source). Ninguna de las compañías —Intel, Qualcomm ni AMD— ha confirmado nada oficialmente: son reportes de la cadena de suministro, no anuncios corporativos. Pero el patrón es coherente con lo que ocurre aguas arriba.
Business Deep Dive: la cadena de transmisión, eslabón por eslabón
La mejor forma de entender lo que está pasando es recorrer la cadena hacia adelante, desde el equipo de litografía hasta el estante de la tienda. Cada eslabón añade su propio encarecimiento, y casi ninguno puede absorberlo en silencio.
Eslabón 1: ASML y el negocio de la base instalada
ASML aplica un +10% a los repuestos EUV/DUV destinados a Samsung y SK hynix, con entregas a partir de enero de 2027. Según los reportes, las consultas comenzaron en septiembre y ambos fabricantes coreanos aceptaron las nuevas condiciones (Source · Source). El matiz estratégico está en la asimetría: TSMC, según los reportes, se opuso o presionó contra la subida de precios de los equipos. Quien controla los nodos de vanguardia puede plantarse; quien necesita exprimir su base instalada, menos (Source).
La base instalada de ASML (servicio, repuestos, actualizaciones) generó unos 8.190 millones de euros en 2025 —el 25% de sus 32.670 millones totales—, con un crecimiento esperado del 30% este año: el negocio contracíclico por excelencia. Cuando las fabs no compran máquinas nuevas, exprimen las existentes y cada hora de herramienta se encarece. El +10% en equipos DUV para clientes chinos anunciado en julio confirma que la estrategia es global.

Eslabón 2: TSMC y la oblea de 2027
TSMC no ha confirmado nada oficialmente, pero las estimaciones convergen: 3~6% general para 2027 según la prensa taiwanesa; analistas: 5~10% en nodos avanzados, 10~15% en encapsulado avanzado, 3~5% en nodos maduros (Yuanta: hasta 5%); y +6~8% adicional para el 2nm en el primer trimestre de 2027 (Source · Source). Los ingresos del tercer trimestre de TSMC saltaron un 51% interanual impulsados por los chips de IA, lo que le da el poder de fijación de precios más sólido de la industria.
Un +5~10% en la oblea no se traslada linealmente al chip —yield, tamaño del die y mezcla de producto amortiguan el golpe—, pero fija un suelo: ningún cliente de foundry verá bajar sus costes de silicio en 2027.
Eslabón 3: CPU — la tercera subida de Intel desde 2025
Aquí es donde la cadena se hace visible para el comprador de PC. Según los reportes: Panther Lake +15~20% (efectivo desde el 1 de septiembre de 2026), Meteor Lake y Arrow Lake +5~10%, Alder Lake y Twin Lake +10~20%; Qualcomm Snapdragon X/X2 Elite +10% desde el 1 de octubre de 2026; AMD prepararía ajustes para parte de sus Ryzen y EPYC (magnitud, alcance y calendario sin confirmar) (Source).
Intel acumula tres subidas de precio desde finales de 2025: ya no es un ajuste puntual por un nodo caro, sino una estrategia sostenida de recuperación de margen.
Eslabón 4: la memoria, el multiplicador silencioso
Un chip DRAM básico rondaba los 25 dólares en agosto de 2026 en precio de contrato: 4,4 veces el nivel de hace un año. El mercado spot llegó a 42,50 dólares por un chip DDR4 de 8Gb el 10 de agosto de 2026 —conviene no mezclar ambos mercados: el spot refleja el pánico de corto plazo (Source). La DDR4 de 4GB por contrato ya se había más que cuadruplicado interanual en enero de 2026, y la flash NAND ronda los 30,50 dólares por chip (~9 veces más interanual) (Source).
La perspectiva para 2027 no alivia: se espera que el suministro de DRAM "siga probablemente ajustado" durante 2027, mientras que las restricciones de NAND se aliviarían en la segunda mitad con nueva capacidad. Micron ya tiene vendido el 75% de su suministro de memoria de 2027 y anticipa aumentos de precio moderados a lo largo de su año fiscal 2027 (Source).
El punto de ruptura: el BOM del portátil de 900 dólares
Todo converge en un número demoledor: para un portátil convencional de 900 dólares, CPU + DRAM + SSD representaban el 68% del BOM en el tercer trimestre de 2026 (Source). Cuando dos tercios del coste de tu producto están en tres componentes que suben entre un 10% y un 400% a la vez, las matemáticas no dejan escapatoria.

Las marcas se enfrentan a un trilema en 2027: subir el precio final (arriesgando una demanda más débil), absorber el golpe en el margen, o recortar especificaciones (menos memoria, SSD más pequeños, chasis más baratos). Los escenarios de envíos lo cuantifican: caída de un dígito bajo como caso base, que se convierte en un dígito alto si los costes se repercuten íntegramente al consumidor (Source).
A esto se suma la geografía: China concentraba el 76% de la producción mundial de portátiles en 2025, el 79% en 2026 y se prevé más del 80% en 2027. La presión arancelaria es el motor de fondo, y algunos fabricantes podrían devolver parte de la producción a China si los aranceles no siguen aumentando (Source).
Posicionamiento competitivo y opciones estratégicas
¿Quién gana y quién pierde en esta transmisión?
- Ganadores aguas arriba con poder de fijación de precios: ASML (monopolio práctico en EUV, base instalada +30%), TSMC (demanda de IA desbordada, ingresos +51% interanual) y los fabricantes de memoria —Samsung y SK hynix aceptaron la subida de ASML precisamente porque sus precios de venta de DRAM/NAND están en máximos.
- Presionados en el medio: los diseñadores fabless y los IDM de CPU. Intel intenta recuperar margen con su tercera subida desde 2025; Qualcomm traslada el coste de las obleas a sus Snapdragon; AMD observa y calibra. Todos dependen de TSMC, así que su margen de maniobra es limitado.
- Atrapados aguas abajo: las marcas de portátiles y los ODM. Sin poder de fijación de precios frente al consumidor ni frente a sus proveedores, su única palanca real es la mezcla de producto: empujar configuraciones premium donde el margen absoluto absorbe mejor la subida.
Las opciones estratégicas para una marca de PC en 2027 son, en la práctica, tres: (1) repercutir y segmentar —subir precios concentrándose en gamas altas, donde el consumidor es menos elástico; (2) absorber y ganar cuota —sacrificar margen a corto plazo para desplazar a competidores más débiles, solo viable con un balance sólido; (3) rediseñar el BOM —recortar en memoria, almacenamiento o materiales, arriesgando la percepción de valor. Ninguna es indolora; la tercera es la más peligrosa a largo plazo porque erosiona la marca.
La visión de Chase: el ángulo coreano
Hay una lectura coreana de esta historia que los análisis occidentales suelen pasar por alto. Corea del Sur es el único país que juega en los dos lados de la cadena de transmisión a la vez: Samsung y SK hynix son los grandes beneficiados de la crisis de la memoria (sus divisiones de DRAM/NAND viven uno de sus mejores momentos de precio de la década), pero al mismo tiempo aceptaron sin rechistar la subida del 10% de ASML en repuestos. Es una transferencia de renta dentro del propio ecosistema coreano: parte del superávit de la memoria fluye de vuelta al proveedor holandés de litografía.
El contraste con TSMC es instructivo. La foundry taiwanesa pudo —según los reportes— plantarse frente a ASML porque su posición en nodos de vanguardia le da una alternativa creíble: nadie más puede fabricar esos chips, así que ASML necesita a TSMC tanto como TSMC necesita sus máquinas. Samsung Foundry, en plena lucha por recuperar cuota en nodos avanzados, no tiene esa carta. La lección de MBA es clásica: el poder de negociación no viene del tamaño, sino de la falta de alternativas de la contraparte.
Implicaciones
Para inversores: - Sobreponderar el poder de fijación de precios aguas arriba: ASML (base instalada +30%, monopolio EUV), TSMC (demanda de IA, obleas 5~10% más caras en nodos avanzados) y memoria (Samsung, SK hynix, Micron con el 75% de 2027 ya vendido). Son los eslabones que capturan la renta. - Cautela con marcas de PC y ODM: el trilema precio/margen/especificaciones de 2027 comprime resultados; los envíos podrían caer hasta un dígito alto si la repercusión es total. - Vigilar el spot de DRAM como indicador adelantado: el pico de 42,50 dólares del 10 de agosto de 2026 marcó el pánico; la convergencia entre spot y contrato anticipará el techo del ciclo.
Para directivos: - Asegurar suministro de memoria ya: con el 75% del suministro de Micron para 2027 vendido y la DRAM ajustada todo el año, los contratos a largo plazo firmados ahora valdrán oro en el segundo semestre. - Revisar la arquitectura de precios: si CPU + DRAM + SSD son el 68% del BOM, la estrategia de precios debe construirse de abajo arriba desde esos tres componentes. - La negociación con proveedores de equipo es estructural, no táctica: la asimetría TSMC/Samsung frente a ASML demuestra que el poder de negociación se construye con alternativas creíbles, no con regateo anual.
Preguntas frecuentes
¿Subirán los precios de los portátiles en 2027? Todo apunta a que sí, en algún grado. Con CPU hasta un 20% más caras, DRAM por contrato 4,4 veces por encima del año anterior y NAND unas 9 veces más cara, los tres componentes que representan el 68% del BOM de un portátil de 900 dólares están en máximos simultáneos. Las marcas tendrán que subir precios, recortar especificaciones o sacrificar margen; la combinación más probable es un poco de cada, con subidas de precio visibles sobre todo en gamas medias.
¿Por qué suben los precios de las CPU ahora? Por una transmisión de costes desde aguas arriba: las obleas de TSMC podrían encarecerse entre un 3% y un 10% en 2027 según distintas estimaciones, ASML aplica un +10% a repuestos de litografía, y la demanda de IA mantiene la capacidad al límite. Intel acumula tres subidas desde finales de 2025, Qualcomm aplica un +10% a sus Snapdragon X desde octubre de 2026 y AMD prepara ajustes. Ninguna compañía lo ha confirmado oficialmente: son reportes de la cadena de suministro.
¿Quién se beneficia de esta ola de subidas? Los eslabones con poder de fijación de precios: ASML (su negocio de base instalada crece un 30% esperado), TSMC (ingresos del tercer trimestre +51% interanual por la IA) y los fabricantes de memoria, con Samsung, SK hynix y Micron vendiendo a precios multi-anuales máximos —Micron ya tiene colocado el 75% de su suministro de 2027. Los perdedores son las marcas de PC y los ODM, atrapados entre proveedores caros y consumidores sensibles al precio.
¿Conviene comprar un portátil ahora o esperar a 2027? Si necesitas un equipo, comprar antes de que la repercusión completa llegue al precio final —probablemente durante la primera mitad de 2027— parece prudente: la DRAM seguirá ajustada todo 2027 y las subidas de CPU ya están en vigor desde septiembre/octubre de 2026. Solo tendría sentido esperar si buscas gamas muy básicas, donde los recortes de especificaciones podrían abaratar artificialmente algunos modelos, o si la demanda se debilita tanto que las marcas se vean obligadas a promocionar.
Lecturas recomendadas
Pocos libros explican mejor que Chip War, de Chris Miller, cómo el chip pasó de componente a arma geoeconómica del siglo. Ver en Amazon. Las compras a través de este enlace pueden generar una comisión.
Para seguir profundizando: - El modelo de negocio de base instalada de los fabricantes de equipos de litografía y por qué es contracíclico. - Precios de contrato vs. precios spot en el mercado de memoria: cuál anticipa mejor los techos de ciclo. - Gestión del BOM en electrónica de consumo cuando los tres componentes principales suben a la vez.
Descargo de responsabilidad: este artículo se basa en reportes de prensa de la cadena de suministro y estimaciones de analistas; ninguna de las compañías mencionadas ha confirmado oficialmente las subidas de precios descritas.


