 VLSI Korea
DRAM 4F² de CXMT: ¿puede China romper el oligopolio de la memoria?
CXMT anunció avances en DRAM 4F² y el KOSPI cayó un 5,5 %. Su cuota pasó del 4 % al 10 % en un año. Pero el mercado confundió un anuncio con un shock de oferta. Tres barreras — rendimiento, certificación de servidores y volumen — separan el titular del poder de fijación de precios del oligopolio.


Resumen de 30 segundos: El 10 de octubre, el fabricante chino de memoria CXMT anunció un progreso clave en DRAM 4F² — una arquitectura de celda que reduce el área de la celda en aproximadamente un tercio y podría aumentar la densidad entre un 30 y un 50 %. Tres días después, el KOSPI cayó un 5,46 %, con Samsung perdiendo un 7,4 % y SK hynix un 10,1 %. El mercado interpretó el anuncio como un choque de oferta. No lo es — todavía no. El foso del oligopolio de la memoria no es una brecha tecnológica, sino una triple barrera de rendimiento (yield) × calificación de OEMs de servidores × escala. CXMT es real (10 % de los ingresos mundiales de DRAM, frente al 4 % hace un año), pero su amenaza solo se convierte en poder de fijación de precios tras superar tres puertas: estabilización del rendimiento (yield), un ciclo de calificación de servidores de 12 a 18 meses y volumen. Hasta entonces, los incumbentes viven una ventana histórica de escasez que se extiende hasta 2027. La pregunta correcta no es si China rompe el oligopolio, sino cuándo y cuánto del premio del oligopolio pagar por ello hoy.
Contexto
La memoria es el mercado de semiconductores importante más concentrado del mundo. Tres empresas — Samsung, SK hynix y Micron — han controlado aproximadamente el 90 % de los ingresos de DRAM durante más de una década. El último rival en caer fue la cohorte de la "caída de DRAM de 2019", no un nuevo entrante: el clásico ciclo industrial de sobreinversión, colapso de precios y consolidación (Elpida, Qimonda) enseñó a todos que sobrevivir en DRAM significa sobrevivir al ciclo bajista, y solo la escala lo permite.
Ese equilibrio empezó a resquebrajarse en 2026. La expansión de la IA convirtió la DRAM convencional — la mitad "aburrida" de la memoria — en un producto escaso: los servidores de IA desplazan la capacidad de obleas, y los precios por contrato han estado saltando dos dígitos por trimestre. En este mercado más ajustado en 15 años entró un nuevo tipo de rival: ChangXin Memory Technologies (CXMT) de Hefei, China, que el 27 de julio de 2026 protagonizó la mayor OPI china en años en el STAR Market de Shanghái — acciones subiendo un 466 % el primer día, un valor de mercado de unos USD 488.000 millones que brevemente la convirtió en la empresa cotizada más valiosa de China. (Source: Reuters)
El momento de CXMT fue perfecto: salió a bolsa en pleno superciclo con un cofre de guerra. Su OPI de julio recaudó unos USD 8.600 millones con una sobresuscripción de 212 veces, con la mitad de una colocación adicional reservada para un programa de alcance en HBM. Solo en la primera mitad de 2026, el flujo de caja operativo alcanzó unos 131.000 millones de yuanes (USD ~19.600 millones). (Source: BigGo Finance)
El 10 de octubre, en la Conferencia de Circuitos Integrados y Chiplets de Shanghái, el presidente de CXMT, Cao Kanyu, anunció un "progreso clave" en el programa DRAM 4F² de la empresa — y un plan para introducir productos de memoria DDR5 RDIMM para servidores basados en esta tecnología antes de fin de 2026. El mercado hizo el resto: el 13 de octubre, el KOSPI cayó un 5,46 % (intradía −7,4 %, rompiendo por debajo de 6.000 por primera vez desde julio), Samsung cayó un 7,39 %, SK hynix un 10,09 %, y Micron perdió cerca de un 4,5 % en la cotización estadounidense. (Source: The Korea Herald via ForkLog)
Análisis de negocio en profundidad
1. El oligopolio, en una tabla
Esto es lo que CXMT está atacando — la reserva de beneficios más concentrada de los semiconductores:
| Fabricante | Cuota de ingresos DRAM Q2 2026 | Posición |
|---|---|---|
| Samsung | 39% | Líder, HBM + DRAM convencional |
| SK hynix | 26% | Líder de HBM para aceleradores de IA |
| Micron | 25% | 2027 vendido, poder de fijación de precios |
| CXMT | 10% | Desde 4% un año antes |
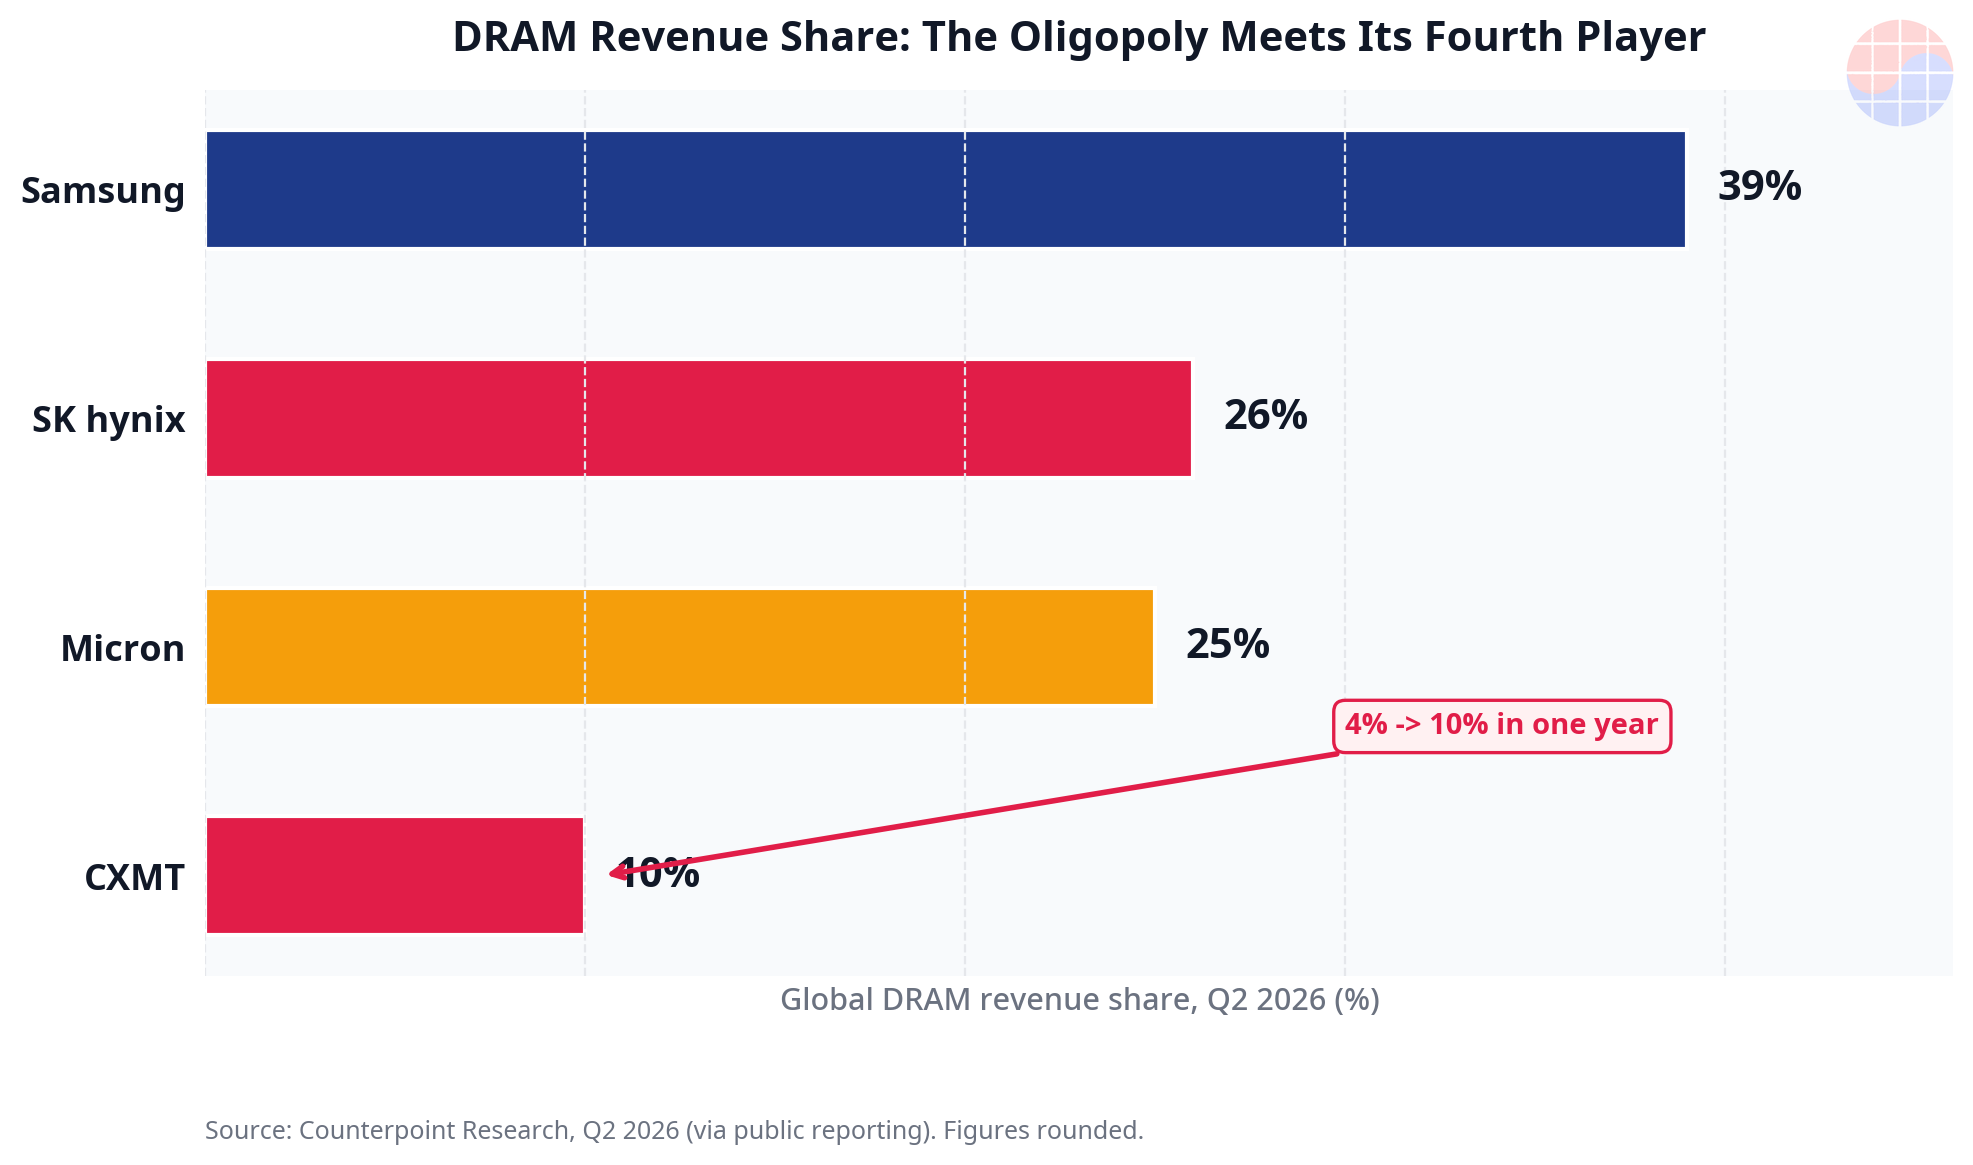
Fuente: Counterpoint Research vía reportes públicos (TechNode via TechAIWire, Global Times). Cifras redondeadas.
Hace tres años CXMT tenía menos del 1 % del mercado. Ahora es el cuarto actor, y los analistas de Nomura han proyectado que su cuota podría alcanzar ~18 % en 2028 con las continuas ampliaciones de capacidad — tres fabs de DRAM de 300 mm ya operando en Hefei y Pekín (~300.000 wpm hoy, objetivo de 350.000–375.000 para fin de año), más ~50.000 wpm de capacidad enfocada en HBM, con dos fabs más en construcción en Shanghái y Hefei. (Source: Wccftech, DigitalToday)
2. La matemática de densidad del 4F² — por qué la amenaza es real
La etiqueta "4F²" describe el área de la celda de memoria: cada celda ocupa cuatro veces el cuadrado del tamaño mínimo de característica (F), frente a seis veces en la DRAM 6F² dominante hoy. Pasar de 6F² a 4F² reduce el área de una celda en aproximadamente un tercio al mismo tamaño de característica, lo que se traduce en una ganancia de densidad declarada del 30–50 % — más bits por oblea, menor costo por bit si el rendimiento (yield) se mantiene. (Source: Teknalyze, InsiderFinance)
Dos afirmaciones técnicas importan:
- Transistor Vertical Surrounding Gate (VSG) de desarrollo propio. El 4F² requiere un transistor de canal vertical para vencer la fuga y los efectos de canal corto a medida que la celda se encoge. CXMT dice que el diseño es propio, con más de 300 familias de patentes publicadas alrededor de la arquitectura. La empresa publicó por primera vez sobre 4F² en 2021, así que se trata de un arco de I+D de cinco años, no de una invención de nota de prensa. (Source: InsiderFinance, Wccftech)
- Proceso G5 a 11,95 nm, en producción masiva desde el 20 de septiembre. CXMT afirma más de un 50 % más de dies brutos por oblea frente a su generación anterior — una afirmación de eficiencia de fabricación que, si se mantiene en volumen, ataca directamente el costo por bit. Por separado, CXMT anunció la producción de riesgo de HBM3E, con pequeñas cantidades en calificación en clientes nacionales de chips de IA. (Source: Eastern Herald)
La matemática de la densidad es física. La economía de la densidad es otra cosa — lo que nos lleva al foso.
3. El triple foso: rendimiento (yield) × calificación × escala
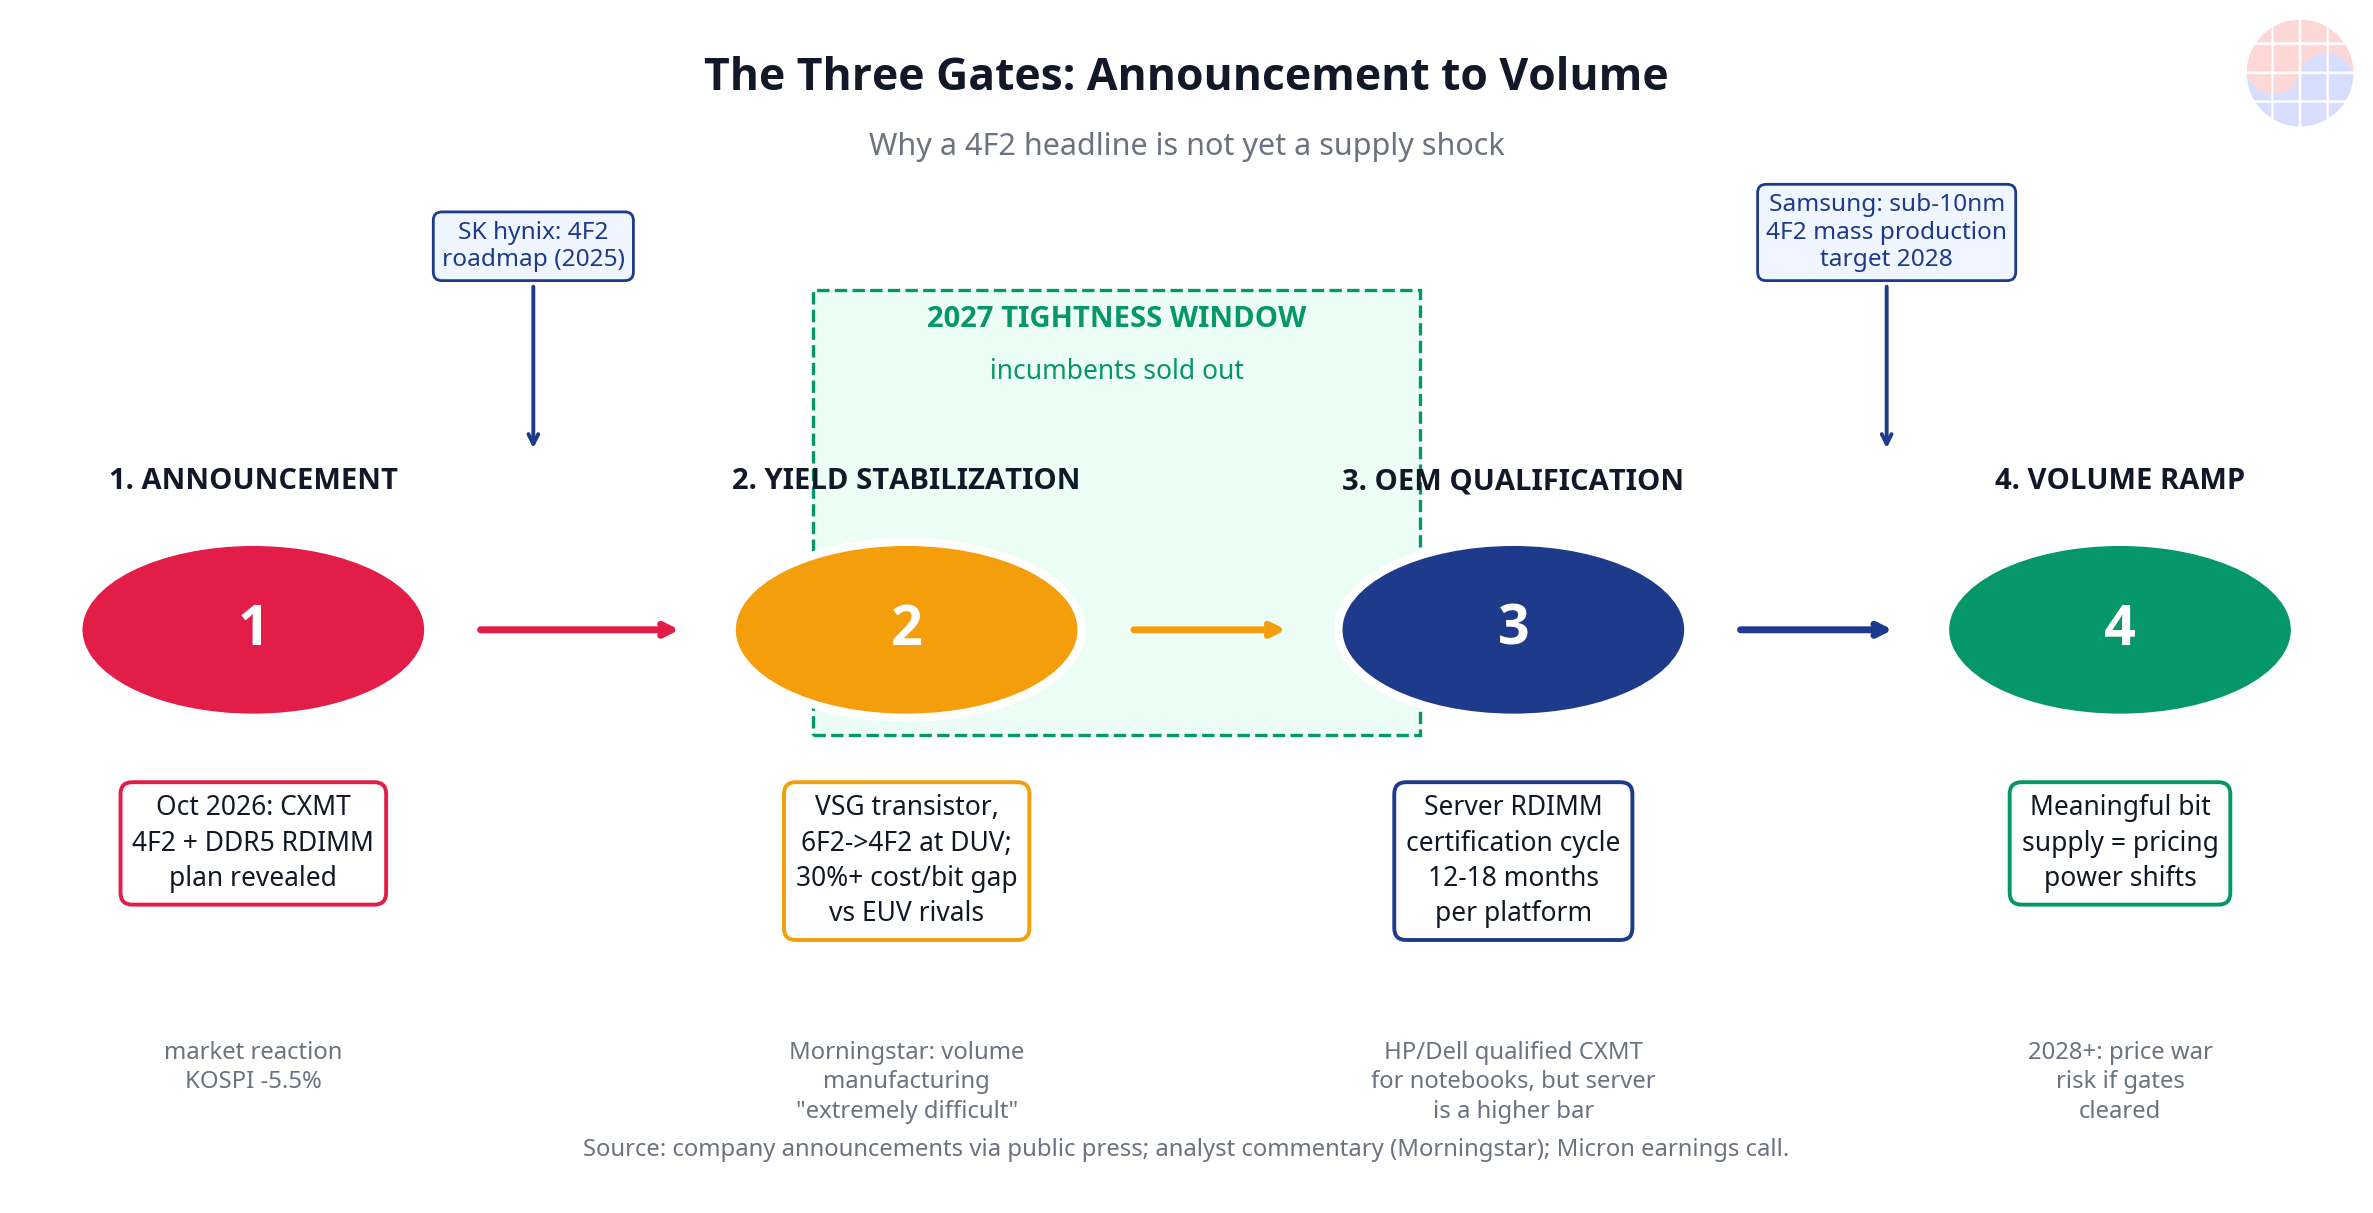
El mercado leyó un anuncio de nivel laboratorio como un evento de fijación de precios. El negocio de la memoria tiene tres puertas secuenciales entre "inventamos una celda más densa" y "nos quedamos con tu margen", y las tres son visibles en datos públicos:
Puerta 1 — Estabilización del rendimiento (yield). Una celda 33 % más pequeña no vale nada si los pasos de proceso adicionales (CXMT opera totalmente con multi-patrón DUV — las herramientas EUV están bloqueadas para exportación a China desde 2019) se comen el rendimiento (yield). La analista de Morningstar Jing Jie Yu lo dijo sin rodeos: llevar el 4F² a la fabricación en volumen sería "extremadamente difícil", con el rendimiento (yield) consistente como problema central; costos de proceso más altos podrían anular la ganancia de densidad por completo. Un análisis de costos separado de Morningstar estima que el costo por bit de CXMT está más de un 30 % por encima del de Samsung, SK hynix y Micron — una brecha estructural que requiere aproximadamente un 30 % más de inicios de oblea para la misma producción buena. Esa matemática es sobrevivible con los precios inflados de DRAM de hoy; es brutal en un ciclo bajista. (Source: TechAIWire, TechTimes)
Puerta 2 — Calificación de OEMs de servidores. El objetivo de CXMT es la RDIMM para servidores, y la memoria de servidor es el segmento de DRAM con la calificación más intensiva: un ciclo de certificación de 12 a 18 meses por plataforma, con pruebas de fiabilidad a nivel de sistema que ninguna nota de prensa puede acortar. Aquí es donde el foso muerde más fuerte — y vale la pena señalar lo que CXMT ya logró en la vía más fácil: HP y Dell han calificado la DRAM de CXMT para notebooks, y Acer/Asus han comenzado a abastecerse de memoria china, aunque en volúmenes aún pequeños concentrados fuera de EE. UU. Los notebooks son la puerta cero; los servidores son la puerta dos. (Source: StartupFortune, InsiderFinance)
Puerta 3 — Volumen con rendimiento (yield) económico. Solo cuando las puertas 1 y 2 se superan, el suministro de bits de CXMT mueve la curva de precios. Hasta entonces, su cuota del 10 % es abrumadoramente suministro doméstico chino para smartphones y PC — ingresos reales, pero no suministro que fije precios en el mercado de servidores, donde el oligopolio gana su premio.
4. Los incumbentes no están quietos — y 2027 es su año
Esta es la parte que la venta masiva del 13 de octubre ignoró. Dos hechos colisionan:
- La carrera del 4F² es de toda la industria. SK hynix publicó una hoja de ruta de I+D de 4F² en 2025. Se informa que Samsung apunta a la producción masiva de DRAM sub-10 nm en arquitectura 4F² para 2028 — potencialmente detrás del cronograma declarado de CXMT, que es precisamente por qué el mercado entró en pánico. (Source: TradingKey)
- 2027 pertenece a los incumbentes. El CEO de Micron, Sanjay Mehrotra, dijo a los analistas que "una gran parte" del volumen HBM de Micron para 2027 ya está vendido a precios "mucho más altos que en 2026", y que la escasez del mercado está "asegurada más allá del calendario 2027". Reportes de la industria indican que Samsung, SK hynix y Micron han vendido esencialmente toda su capacidad de DRAM y HBM para 2027. Samsung acaba de guiar a un tercer trimestre récord. Los márgenes unitarios de la DDR5 convencional ahora han superado a los márgenes de HBM — toda la reserva de suministro de DRAM está drenada, no solo el rincón de la IA. (Source: TradingKey transcript, MomoView, TechAIWire)
Juntando todo: entre ahora y el momento en que la DRAM de servidor de CXMT supere la calificación (fines de 2027 como muy pronto, más probablemente 2028), el oligopolio disfruta de una ventana de precios protegida con carteras de pedidos vendidas por completo. El anuncio movió la curva de oferta de 2028 en adelante, no la curva de precios de 2027. El mercado vendió las ganancias de 2027 ante un titular de 2028.
5. El manual del rival — y sus límites
La estrategia de CXMT es legible y racional:
- Usar el superciclo para financiar la carrera de alcance. Los precios inflados de DRAM de 2026 enmascaran la desventaja de más del 30 % de CXMT en costo por bit; la empresa está convirtiendo el flujo de caja pico del ciclo (¥131.000 millones de flujo de caja operativo en H1 2026) en fabs e I+D de HBM antes de que el ciclo gire. (Source: BigGo Finance)
- Tomar primero el mercado doméstico. China fue ~25 % de la demanda mundial de DRAM en 2025 pero produjo solo ~30 % de sus propias necesidades — los fabricantes chinos de dispositivos importan fuertemente. CXMT está llenando ese vacío con vientos de cola políticos (presión de abastecimiento doméstico) y una estructura de costos que funciona en casa. (Source: DigitalToday)
- Apuntar la narrativa tecnológica a los servidores. 4F² + RDIMM es una declaración de intenciones dirigida al segmento de DRAM de mayor valor — y a la psicología de los inversores, como demostró el 13 de octubre.
Los límites son igualmente legibles: sin acceso a EUV, la hoja de ruta de proceso tiene un techo (la generación G5 equivale aproximadamente a los nodos clase 1Z de los incumbentes de 2018–19); el multi-patrón DUV agrava los errores de overlay y limita tanto el rendimiento (yield) como la velocidad (la LPDDR6 de CXMT llega a 12,8 Gbps frente al techo JEDEC de 14,4 Gbps en procesos rivales basados en EUV); y la empresa no ha divulgado especificaciones detalladas del 4F², ni cifras de rendimiento (yield), ni una fecha confirmada de lanzamiento del producto. (Source: AInvest, TechAIWire)
La opinión de Chase
El mercado confundió anuncio con volumen calificado. Esa confusión es una señal operable, y revela el modelo mental correcto para cada futuro titular sobre la memoria china.
El foso de la memoria nunca fue una ventaja tecnológica — es una ventaja de sistema operativo. La curva de aprendizaje del rendimiento (yield), la rueda de la calificación de servidores y la economía de escala de un ciclo bajista forman una barrera compuesta que ningún anuncio de arquitectura supera por sí solo. El 4F² de CXMT es ingeniería genuinamente impresionante (un transistor VSG de desarrollo propio con herramientas solo DUV no es trivial), pero la ingeniería y la economía se cruzan en la línea del rendimiento (yield), y CXMT no ha mostrado sus números ahí.
Este es el marco MBA que importa: el premio del oligopolio es una opción de tiempo, no una renta permanente. La dirección está fijada — de 4 % a 10 % de cuota en un año, más de 300.000 wpm de capacidad, una capitalización de mercado de USD 488.000 millones financiando la carrera de alcance. La velocidad es la variable. Las tres puertas te dan un reloj: evidencia de rendimiento (yield) (observa las divulgaciones de clientes y las afirmaciones de dies por oblea que sobreviven rampas de volumen), calificación de servidores (observa victorias de diseño con OEMs nombrados, no "planes") y cuota de bits en el segmento de servidores (observa las divisiones trimestrales de Counterpoint). Hasta que la puerta 2 se supere, los titulares de CXMT son eventos de sentimiento para las acciones de memoria, no eventos de ganancias.
La ironía que la venta masiva pasó por alto: cuanto más ajustado el mercado, más rápido el rival puede autofinanciarse. Los precios inflados de DRAM de hoy son simultáneamente los márgenes récord del oligopolio y el presupuesto de alcance de CXMT. La ventana de 2027 es cuando los incumbentes cobran; la ventana de 2028 en adelante es cuando llega la factura de la construcción de capacidad de hoy. El trimestre en que los titulares de calificación empiecen a nombrar OEMs es cuando la opción del oligopolio empieza a expirar.
Una observación más específica de Corea: el 12 de octubre, los inversores extranjeros fueron vendedores netos de acciones coreanas (más de ₩200.000 millones en el mercado principal) mientras los inversores minoristas compraron la caída — el clásico patrón de transferencia del miedo que aparece cada vez que un titular de tecnología china golpea Seúl. Samsung ahora cotiza a múltiplos de ganancias futuras de un solo dígito mientras guía beneficios récord. El "descuento China" se está aplicando a las acciones coreanas de memoria más rápido de lo que la curva física de suministro justifica. Esa brecha — entre el reloj del titular y el reloj de la calificación — es donde vive el error de precio.
Implicaciones
Para inversores — el marco "anuncio vs volumen calificado". Trata cada titular de CXMT con un filtro de tres preguntas: (1) ¿Hay evidencia de rendimiento (yield) en volumen? (2) ¿Hay una calificación de OEM de servidores nombrada? (3) ¿Se mueve la cuota de bits del segmento de servidores? Cero "sí" = evento de sentimiento (desvanece el pánico, como ofreció el 13 de octubre). Dos "sí" = revalúa la curva de 2028. Tres "sí" = el premio del oligopolio está expirando y la estructura de costos, no la tecnología, decide el ganador. Escenarios: Base (las puertas se superan en 2028–29): los incumbentes mantienen el poder de precios de 2027; CXMT toma cuota de servidores de gama baja con descuento; el ciclo bajista de 2028 es más profundo que la historia. Alcista para incumbentes (el rendimiento (yield) se estanca en DUV): el 4F² sigue siendo una historia de laboratorio; la ola de capacidad de 2028+ decepciona; el premio del oligopolio persiste hasta 2029. Bajista (calificación rápida + mandatos de servidores domésticos chinos): CXMT captura más del 15 % de cuota en 2028 (la trayectoria de Nomura), los precios de DRAM de servidor se rompen primero en China, luego globalmente. El tamaño de la posición debe seguir el reloj de las puertas, no el reloj del titular.
Para compradores de memoria y OEMs. La planificación de doble fuente acaba de volverse más barata de justificar: las calificaciones de notebooks de CXMT (HP, Dell) prueban que la empresa puede superar barras de calidad comerciales, y su trayectoria de capacidad la convierte en una segunda fuente creíble para DRAM de vanguardia no líder. Pero los programas de servidores no deberían apostar los cronogramas de calificación en notas de prensa — mantengan a los incumbentes como fuente primaria hasta 2027 y usen a CXMT como palanca de precios.
Para la cadena de equipos y materiales. La expansión de fabs de CXMT (dos fabs más en Shanghái y Hefei, capacidad de HBM en rampa) es una señal de demanda independiente del debate del 4F²: inicios de oblea son inicios de oblea. El multi-patrón DUV también es más intensivo en consumibles por oblea que el paso único de EUV — cada oblea de CXMT es buena noticia para los proveedores de grabado, deposición y metrología.
Para estrategas. La OPI en el STAR Market de YMTC (recaudación de ¥33.000 millones, solicitud aceptada en agosto de 2026, ya entre los tres principales proveedores de NAND) muestra que el patrón se repite en NAND. La estrategia de memoria de China es ahora una campaña de dos frentes — DRAM vía CXMT, NAND vía YMTC — cada una financiada por mercados de capital domésticos en valuaciones pico del ciclo. (Source: Reuters) La pregunta para los incumbentes ya no es si emerge un cuarto actor, sino cómo fijar el precio de la transición: ¿cosechar la ventana de 2027, o competir preventivamente en precio y adelantar el ciclo bajista? La historia dice que la industria siempre elige cosechar — y siempre lamenta el momento.
Preguntas frecuentes
P1. ¿Qué es la DRAM 4F² y por qué importa? El 4F² describe un diseño de celda de DRAM que ocupa cuatro veces el cuadrado del tamaño mínimo de característica, frente a seis veces (6F²) en la DRAM dominante de hoy. Al mismo tamaño de característica reduce el área de la celda en aproximadamente un tercio y puede elevar la densidad de bits entre un 30 y un 50 %, lo que significa más memoria por oblea y potencialmente menor costo por bit. Requiere un transistor de canal vertical — el Vertical Surrounding Gate (VSG) de desarrollo propio de CXMT — para controlar la fuga a esa escala. (Source: Teknalyze)
P2. ¿Cuándo afectará realmente la DRAM 4F² de CXMT a los precios de la memoria? No antes de que se supere la calificación de OEMs de servidores — un ciclo de 12 a 18 meses por plataforma — más la estabilización del rendimiento (yield) en volumen. CXMT apunta a productos DDR5 RDIMM para servidores para fin de 2026, pero los planes anunciados no son volumen calificado. Los analistas señalan el rendimiento (yield) y el suministro a escala comercial como los factores limitantes, lo que empuja cualquier impacto en precios a 2028 como muy pronto. La capacidad de 2027 de los incumbentes está esencialmente vendida por completo entretanto. (Source: TechAIWire)
P3. ¿Puede CXMT competir con Samsung, SK hynix y Micron en costo? Todavía no en la vanguardia. Como las herramientas EUV están bloqueadas para exportación a China, CXMT construye sobre multi-patrón DUV, y el análisis independiente estima que su costo por bit está más de un 30 % por encima del de los incumbentes — requiriendo aproximadamente un 30 % más de inicios de oblea para la misma producción buena. Los precios inflados de DRAM de hoy enmascaran esa brecha; un ciclo bajista la expondría. La escala (más de 300.000 wpm y creciendo) es la principal palanca de CXMT para cerrarla. (Source: TechTimes)
P4. ¿Por qué las acciones coreanas de memoria se desplomaron el 13 de octubre si la amenaza está a años de distancia? Los mercados fijan el precio de las narrativas más rápido que la física. El KOSPI cayó un 5,46 %, Samsung un 7,39 % y SK hynix un 10,09 % mientras los inversores trataban un anuncio tecnológico como un choque de oferta inminente — agravado por la ansiedad más amplia sobre valuaciones de IA la misma semana. Pero el anuncio movió la curva de oferta de 2028 en adelante, no las ganancias de 2027: la producción de 2027 de los incumbentes está en gran parte prevendida a precios más altos, y Samsung acaba de guiar a un beneficio récord en el tercer trimestre. La venta masiva fijó el precio del reloj del titular; el reloj de la calificación corre más lento. (Source: The Korea Herald via ForkLog)
Lecturas adicionales
- Chris Miller, Chip War — la geopolítica y las cadenas de suministro de la hegemonía de semiconductores; contexto esencial para la historia de la memoria china. See on Amazon
- Clayton Christensen, The Innovator's Dilemma — el clásico MBA sobre cómo los entrantes de gama baja derriban mercados establecidos; una lente para leer la trayectoria de CXMT. See on Amazon
Las compras a través de estos enlaces pueden generar una comisión.
Descargo de responsabilidad: Las cifras y cronogramas se basan en divulgaciones públicas y reportes de prensa al 14 de octubre de 2026. Las especificaciones 4F², las cifras de rendimiento (yield) y las fechas de lanzamiento de CXMT son afirmaciones de la empresa sin verificación independiente. No constituye asesoramiento de inversión.
