VLSI Korea
Quienes construyen la fab ganan primero: la sorpresa de resultados de Samsung E&A en 5 datos (sala limpia, sub-fab)
El beneficio operativo trimestral de Samsung E&A (500.600 millones de KRW) fue casi el doble del consenso y la guía de pedidos saltó de 12 a 19 billones de KRW. Sin los extraordinarios, la superación estructural se mantiene: 5 datos.


Antes de que una fab nueva produzca una sola oblea, las empresas que la construyen ya han cobrado. El tercer trimestre de Samsung E&A muestra dónde se paga primero el ciclo de expansión de fabs.
Resumen en 30 segundos
- Samsung E&A registró en el tercer trimestre ingresos de 2,9 billones de KRW (10¹²) y un beneficio operativo de 500.600 millones de KRW, un 45,8% y un 183,6% más que un año antes (publicado el 23 de octubre de 2026). El beneficio operativo fue aproximadamente el doble del consenso del mercado, de 252.000 millones de KRW.
- La guía anual se elevó con fuerza: nuevos pedidos de 12 a 19 billones de KRW, ingresos de 10 a 11 billones de KRW y beneficio operativo de 0,8 a 1,4 billones de KRW. Los objetivos de pedidos y de beneficio están en niveles récord.
- Unos 100.000 millones de KRW del beneficio trimestral fueron extraordinarios. Incluyen ganancias de liquidación y una reversión de provisiones del proyecto eléctrico de Yanbu. El resto responde a un motor estructural: el aumento del volumen de las filiales que construyen fabs nuevas.
- La empresa anunció una recompra y cancelación de acciones por 780.000 millones de KRW. De ese total, 90.000 millones son compensación para empleados y 690.000 millones, retorno al accionista.
- 14 de las 15 casas de bolsa que publicaron informes elevaron sus precios objetivo. El efecto ya se ve un nivel más abajo: Hanyang ENG firmó con Samsung C&T un contrato de 148.100 millones de KRW para la tubería general de la sala limpia de la fase 1 de la fab P5, y los proveedores de sala limpia y de equipos sub-fab apuntan a resultados récord.
5 datos
Dato 1 — El beneficio operativo del tercer trimestre fue aproximadamente el doble del consenso
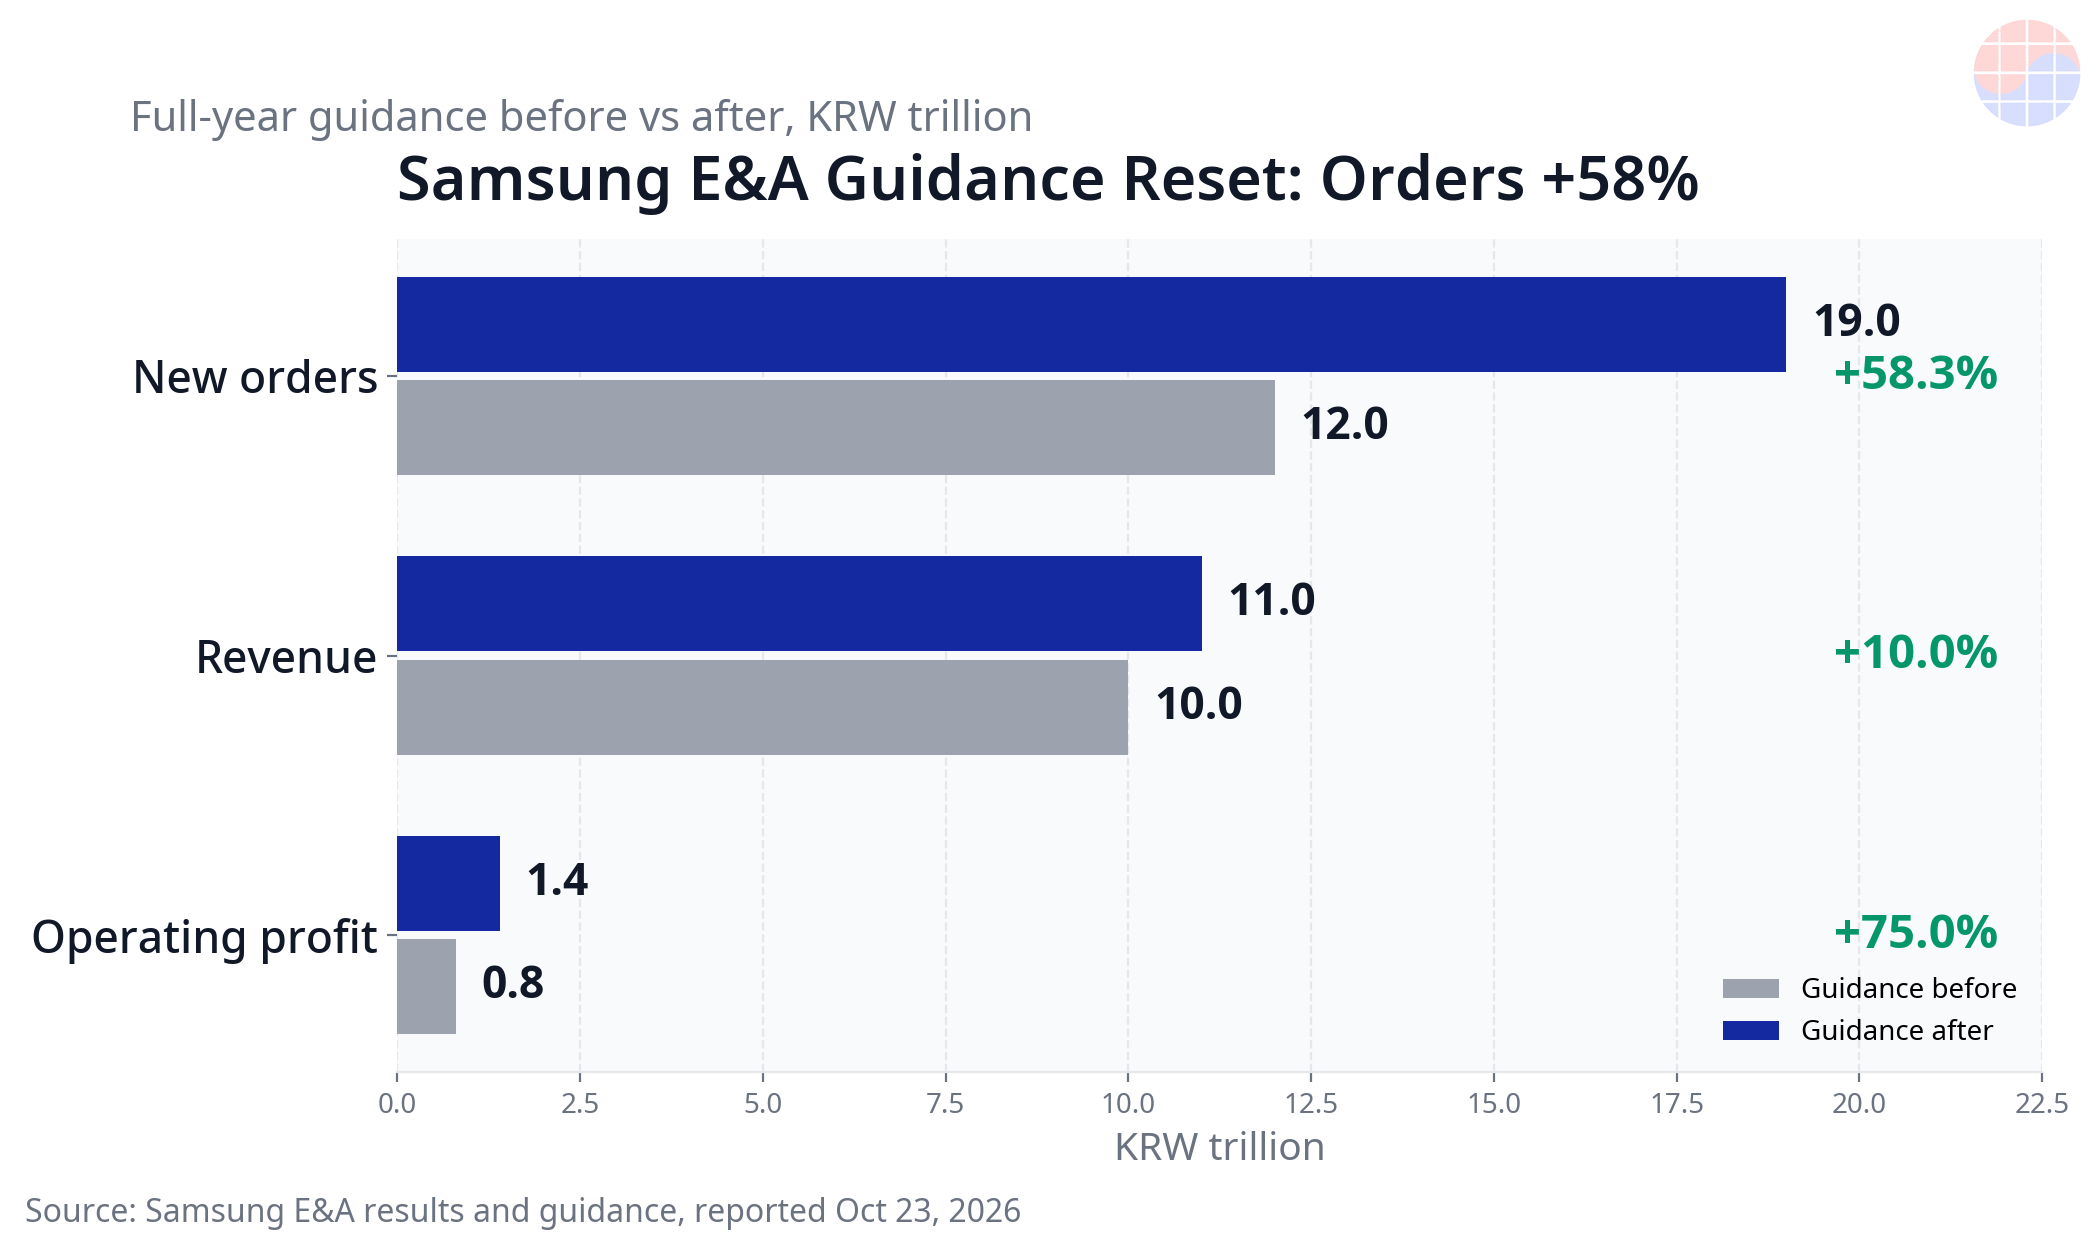
Samsung E&A reportó ingresos trimestrales de 2,9 billones de KRW y un beneficio operativo de 500.600 millones de KRW. Los ingresos crecieron un 45,8% interanual y el beneficio operativo, un 183,6%. Frente a un consenso de 252.000 millones de KRW, el resultado real fue 1,99 veces la estimación: una diferencia demasiado grande para explicarla por redondeos o por un solo proyecto fuerte. Un margen operativo de alrededor del 17,3% (500.600 millones sobre 2,9 billones de ingresos) también está muy por encima de lo habitual en la ingeniería de plantas, y es la primera pista de que el trimestre mezcla una mejora estructural con elementos extraordinarios. El dato 5 separa ambos componentes.
Dato 2 — La guía no se ajustó: se reinició
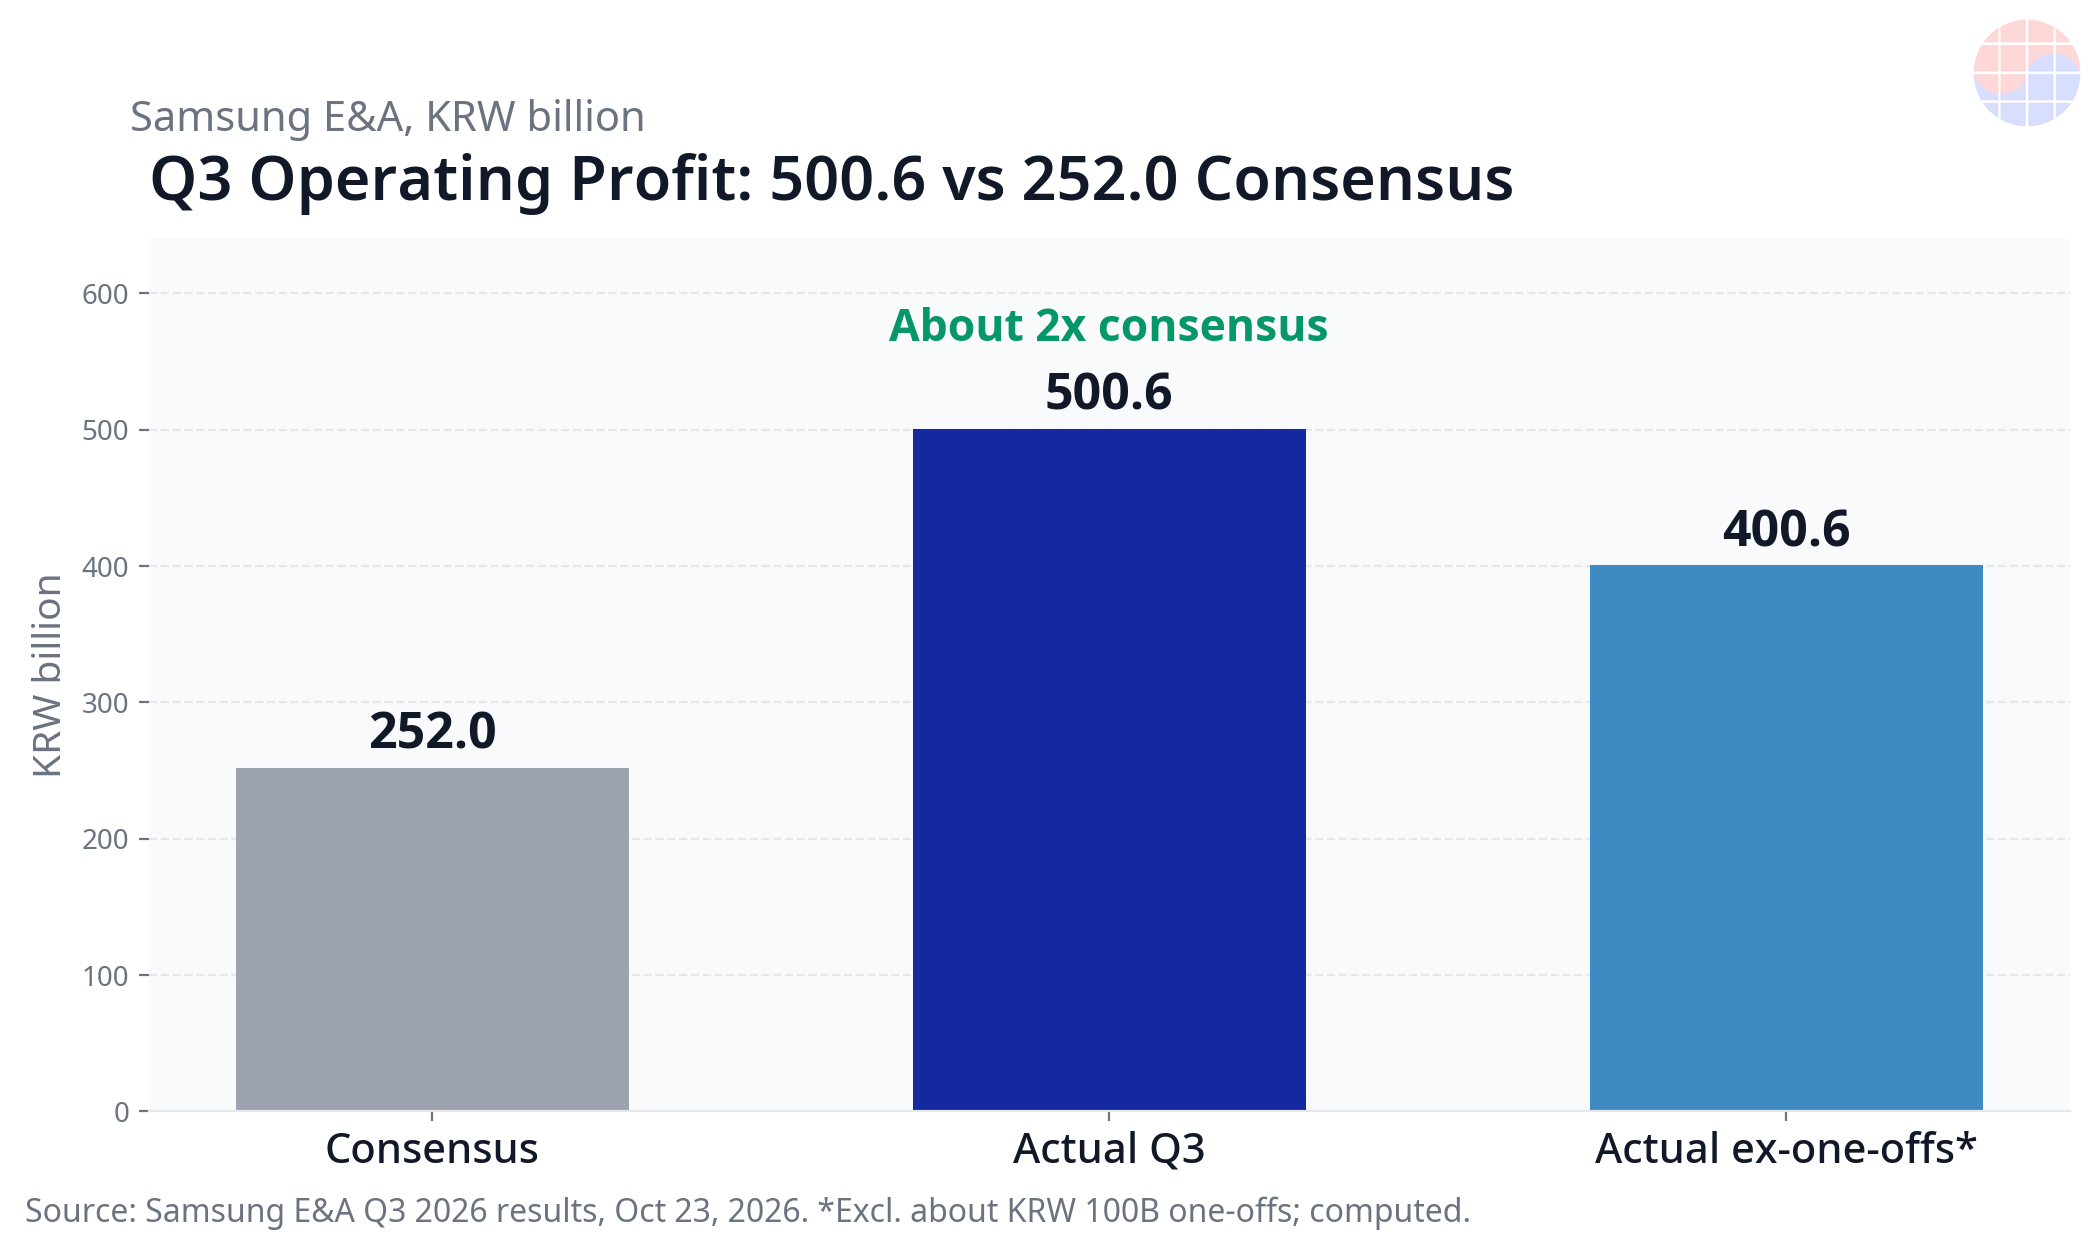
La empresa elevó sus objetivos anuales por un margen inusual: nuevos pedidos de 12 a 19 billones de KRW (+58,3%), ingresos de 10 a 11 billones de KRW (+10,0%) y beneficio operativo de 0,8 a 1,4 billones de KRW (+75,0%). Tanto el objetivo de pedidos como el de beneficio están en máximos históricos de la compañía. La forma de la revisión importa más que su tamaño. Los pedidos subieron mucho más que los ingresos, lo que significa que la dirección está señalando una carga de trabajo de varios años, no un solo buen año: los pedidos captados en 2026 se convierten en ingresos durante 2027 y 2028, a medida que los proyectos de fab pasan de la obra inicial al acondicionamiento de la sala limpia.
Dato 3 — Una recompra de 780.000 millones de KRW convierte la historia de pedidos en una historia de retorno al accionista
Junto con los resultados, Samsung E&A anunció una recompra y cancelación de acciones por 780.000 millones de KRW. De ese importe, 90.000 millones se destinan a compensación de empleados y 690.000 millones (el 88,5% del programa) a retorno al accionista mediante cancelación. Para una empresa de ingeniería y construcción, comprometer una suma equivalente a cerca del 56% del nuevo objetivo anual de beneficio operativo (1,4 billones de KRW) en recompras es una declaración sobre la conversión en caja: la dirección espera que la cartera de pedidos se transforme en efectivo, no solo en ingresos. También cambia la aritmética para el accionista: menos acciones en circulación frente a un fondo de beneficios creciente.
Dato 4 — Catorce de quince casas de bolsa elevaron sus precios objetivo
De las 15 firmas de valores que publicaron informes sobre los resultados, 14 elevaron sus precios objetivo. NH Investment & Securities lo movió de 80.000 a 86.000 KRW, y Samsung Securities, de 64.000 a 83.000 KRW, frente a un cierre previo de 55.400 KRW. Incluso el más conservador de los dos nuevos objetivos implica cerca de un 50% de potencial alcista desde ese cierre, y el más alto, alrededor de un 55%. Las revisiones casi unánimes tras un solo trimestre suelen significar que los analistas habían modelado la expansión de fabs como un ciclo más lento y más pequeño que el que ahora aparece en los pedidos. La ola de revisiones es, por tanto, evidencia sobre el ciclo, no solo sobre una empresa.
Dato 5 — El dinero ya fluye hacia los proveedores de sala limpia y sub-fab
La expansión no se detiene en el contratista general. Hanyang ENG firmó un contrato de 148.100 millones de KRW con Samsung C&T para los trabajos de tubería general de la sala limpia de la fase 1 de la fab P5 de Samsung. También se espera que proveedores de unidades de filtro ventilador (FFU) como Shinsung ENG, y fabricantes de equipos sub-fab como Unisem y GST, registren resultados récord, según comentarios de investigación de IBK Investment & Securities. Es el patrón clásico de segundo orden de un ciclo de fabs: el fabricante de chips compromete el capital, el contratista EPC capta la planta y, después, decenas de especialistas en sala limpia, tuberías y sub-fab registran sus mayores pedidos en años, cada nivel con su propia cartera y su propia visibilidad.
Contexto
Por qué la construcción de fabs es un ciclo distinto de la venta de chips
Una fab de vanguardia tarda años en construirse y cuesta decenas de billones de KRW antes de enviar la primera oblea. Ese gasto sigue una secuencia: primero el terreno y la estructura, después la construcción de la sala limpia, luego las herramientas de proceso y, por último, los sistemas sub-fab: el vacío, el tratamiento de gases, el suministro químico y los servicios que se sitúan debajo y alrededor del suelo de la sala limpia. Cada etapa tiene proveedores, márgenes y tiempos diferentes. Los ingresos por chips llegan al final de la cadena; los ingresos por construcción llegan al principio.
Tres programas de expansión sostienen el ciclo actual. Samsung se expande en Pyeongtaek, incluida la fab P5. SK hynix construye su clúster de Yongin. Los fabricantes coreanos de chips también construyen fabs en Estados Unidos. En conjunto crean una cartera de pedidos de varios años para el nivel de ingeniería, adquisiciones y construcción (EPC) y para los especialistas de sala limpia y sub-fab situados debajo. Samsung E&A está en la parte alta de ese nivel, como la filial que construye plantas para el grupo y para clientes externos, y por eso su cartera de pedidos es una de las primeras lecturas con datos duros sobre la velocidad real de la expansión.
Análisis de negocio en profundidad
El trimestre en cifras
| Partida (3T 2026) | Real | Comparación | Variación |
|---|---|---|---|
| Ingresos | 2,9 billones de KRW | Trimestre del año anterior | +45,8% |
| Beneficio operativo | 500.600 millones de KRW | Trimestre del año anterior | +183,6% |
| Beneficio operativo | 500.600 millones de KRW | Consenso de 252.000 millones de KRW | Unas 1,99 veces |
| Margen operativo implícito | Alrededor del 17,3% | Ingresos de 2,9 billones de KRW | — |
Fuente: resultados de la empresa publicados el 23 de octubre de 2026; consenso publicado el mismo día. Los enlaces completos a las fuentes están al final de este artículo.
El reinicio de la guía en cifras
| Guía anual | Antes | Después | Variación |
|---|---|---|---|
| Nuevos pedidos | 12 billones de KRW | 19 billones de KRW | +58,3% |
| Ingresos | 10 billones de KRW | 11 billones de KRW | +10,0% |
| Beneficio operativo | 0,8 billones de KRW | 1,4 billones de KRW | +75,0% |
| Recompra y cancelación | — | 780.000 millones de KRW | 690.000 millones para cancelación |
Fuente: guía de la empresa publicada el 23 de octubre de 2026.
La línea más importante es la primera. Un aumento del 58,3% en el objetivo de pedidos, decidido con un trimestre por delante en el año, significa que los pedidos llegaban más rápido de lo que el plan suponía. Como los ingresos de EPC se reconocen durante la vida del proyecto, un aumento de pedidos en 2026 es, sobre todo, una historia de ingresos para 2027 y 2028. Que el objetivo de beneficio suba un 75,0% con un aumento de ingresos del 10,0% también implica apalancamiento operativo: una capacidad de ingeniería fija repartida sobre una mezcla de proyectos mayor y más rica.
📩 ¿Sigues este tema?
Recibe el análisis de seguimiento — resultados, informes y oferta de HBM — cada día a las 10:30 KST. Suscribirme gratis →
Extraordinario frente a estructural: separar los dos motores
No todo el beneficio del tercer trimestre tiene la misma durabilidad, y esa distinción decide cuánto de la sorpresa debe capitalizarse.
| Motor | Tamaño | Tipo | Durabilidad |
|---|---|---|---|
| Liquidación del proyecto eléctrico de Yanbu y reversión de provisiones | Unos 100.000 millones de KRW | Extraordinario | No se repite por sí solo |
| Mayor volumen de las filiales | Motor principal del aumento de ingresos | Estructural | Dura mientras dure la expansión de fabs |
| Crecimiento de la cartera de pedidos (guía de 19 billones de KRW) | Varios años | Estructural | Se convierte en ingresos en 2 o 3 años |
Fuente: resultados de la empresa y cobertura del mismo día, 23 de octubre de 2026.
Los elementos extraordinarios representan alrededor del 20% del beneficio operativo trimestral de 500.600 millones de KRW. Si se excluyen, el trimestre subyacente sigue siendo de unos 400.000 millones de KRW de beneficio operativo, todavía aproximadamente un 59% por encima del consenso de 252.000 millones. Es la forma más limpia de leer la publicación: el titular está inflado por los extraordinarios, pero la superación estructural es real. El motor estructural es el volumen de las filiales: las fabs del grupo en construcción necesitan capacidad de EPC ahora, reforzada por trabajo en plantas para terceros. Su durabilidad está ligada al calendario de expansión, no a una sola liquidación.
El mapa de segundo orden: quién cobra y en qué orden
| Nivel | Qué vende | Evidencia con nombre en este ciclo |
|---|---|---|
| EPC e ingeniería de plantas | Diseño y construcción de la planta completa | Pedidos de Samsung E&A guiados a 19 billones de KRW |
| Construcción de sala limpia y tuberías | Acondicionamiento de sala limpia, tubería de proceso | Hanyang ENG: contrato de 148.100 millones de KRW con Samsung C&T para la tubería de la fase 1 de P5 |
| Componentes de sala limpia | Unidades de filtro ventilador (FFU) | Shinsung ENG, entre los proveedores con resultados récord esperados |
| Equipos sub-fab | Vacío, tratamiento de gases, servicios | Unisem y GST, entre los proveedores con resultados récord esperados |
Fuente: cobertura de contratos y resultados del 23 de octubre de 2026; perspectivas de proveedores según comentarios de investigación de IBK Investment & Securities.
Tres propiedades hacen atractivo este nivel frente a los equipos para chips. Primera, visibilidad: el trabajo de EPC y de sala limpia se contrata antes de ejecutarse, de modo que lo que mueve los próximos trimestres es la cartera, no la demanda al contado. Segunda, volatilidad: los ingresos de construcción siguen hitos de proyecto, más suaves que los pedidos de equipos para obleas, que pueden aplazarse en un solo trimestre. Tercera, amplitud: un solo programa de fab se ramifica en cientos de contratos, de modo que el ciclo levanta un ecosistema y no a un único ganador. Los riesgos que compensan son igual de concretos: escasez de mano de obra cualificada, calendarios de entrega que se resienten cuando varias fabs llegan a su pico a la vez, y la irregularidad de las ganancias por liquidación, como muestra el caso de Yanbu en sentido contrario.
Lo que la ola de precios objetivo está diciendo en realidad
Los objetivos de los analistas se movieron porque se movió el dato que más importa en este nivel: el ritmo de pedidos. Cuando 14 de 15 firmas revisan en la misma dirección tras una sola publicación, el consenso previo había incorporado una expansión demasiado lenta. Las dos revisiones con nombre delimitan el nuevo rango: 83.000 KRW (Samsung Securities, desde 64.000 KRW) y 86.000 KRW (NH Investment & Securities, desde 80.000 KRW), frente a un cierre previo de 55.400 KRW. La distancia entre el precio y los objetivos es ahora una cuestión de ejecución: si la mano de obra, los equipos y la capacidad de sala limpia pueden entregarse en el calendario que los pedidos suponen.
La lectura de Chase
La industria de los chips se obsesiona con quién vende el silicio más avanzado. Este trimestre recuerda que la expansión en sí misma es un negocio, y que ahora mismo puede ser el más legible de los dos. El próximo año de un fabricante de chips depende de precios que no controla. Los próximos dos años de un constructor de fabs están en una cartera firmada. El reinicio de la guía de Samsung E&A, con pedidos un 58,3% arriba, es en la práctica el departamento de construcción del grupo Samsung diciendo al mercado, con cifras, a qué velocidad se mueven realmente P5 y el conjunto de la expansión. Leída así, la publicación no es solo una sorpresa de resultados: es un velocímetro de toda la expansión coreana de fabs.
La disciplina consiste en rechazar la cifra del titular. Alrededor de una quinta parte del beneficio trimestral es ingreso por liquidación y reversión que no se repetirá con un calendario. La cifra honesta, unos 400.000 millones de KRW de beneficio subyacente frente a un consenso de 252.000 millones, sigue siendo una superación decisiva, y descansa sobre lo más durable de esta industria: el hormigón, las salas limpias y las tuberías que deben existir antes de que pueda fabricarse cualquier chip de IA. Quien solo mira los precios de las obleas y de la HBM está mirando el final de la cadena. El principio de la cadena acaba de publicar resultados, y está acelerando.
Implicaciones
- Para los inversores: La expansión de fabs dispone ahora de un proxy cotizado, guiado por la cartera, con retornos al accionista crecientes. La recompra de 780.000 millones de KRW, con un 88,5% destinado a cancelación, señala confianza de la dirección en la conversión en caja, pero el tamaño de las posiciones debe respetar el peso extraordinario del último trimestre.
- Para la cadena de suministro: Los proveedores de tuberías de sala limpia, FFU y equipos sub-fab pasan de «se espera que se beneficien» a contratos con nombre y previsiones de resultados récord. El contrato de 148.100 millones de KRW de Hanyang ENG para P5 es la plantilla: un especialista de tamaño medio puede revalorizarse con una sola fase de una fab.
- Para los fabricantes de chips: El cuello de botella se está desplazando. Cuando los pedidos de EPC suben un 58,3% en un año, la restricción sobre la capacidad nueva pasa a ser la mano de obra de construcción y los calendarios de entrega, tanto como las herramientas de proceso. Los plazos de las fabs, y por tanto la oferta futura de chips, dependen ahora de la capacidad de los constructores.
- Para competidores y clientes: Una expansión coreana más rápida (P5 en Pyeongtaek, el clúster de Yongin, las fabs en Estados Unidos) significa que la oferta futura de procesos avanzados y de memoria llegará según el calendario de los constructores. Los clientes que planifican el suministro de 2027 y 2028 deberían seguir las carteras de EPC como indicador adelantado, y no solo los titulares de capex de los fabricantes de chips.
FAQ
P: ¿Qué parte del beneficio del tercer trimestre de Samsung E&A fue extraordinaria? R: Unos 100.000 millones de KRW de los 500.600 millones de beneficio operativo, alrededor del 20%, procedieron de elementos extraordinarios vinculados al proyecto eléctrico de Yanbu: ganancias de liquidación y una reversión de provisiones (publicado el 23 de octubre de 2026). Sin ellos, el beneficio operativo subyacente de unos 400.000 millones de KRW seguía superando ampliamente el consenso de 252.000 millones.
P: ¿Qué cambió exactamente en la guía anual de Samsung E&A? R: Los nuevos pedidos subieron de 12 a 19 billones de KRW (+58,3%), los ingresos de 10 a 11 billones de KRW (+10,0%) y el beneficio operativo de 0,8 a 1,4 billones de KRW (+75,0%). Los objetivos de pedidos y de beneficio están en niveles récord, y el aumento de pedidos apunta a una conversión en ingresos durante 2027 y 2028.
P: ¿Qué empresas se benefician además de Samsung E&A? R: La derrama alcanza los niveles de sala limpia y sub-fab. Hanyang ENG firmó un contrato de 148.100 millones de KRW con Samsung C&T para la tubería general de la fase 1 de la sala limpia de P5. También se espera que el proveedor de FFU Shinsung ENG y los fabricantes de equipos sub-fab Unisem y GST obtengan resultados récord, según comentarios de investigación de IBK Investment & Securities.
P: ¿Cuáles son los principales riesgos de esta historia? R: Destacan tres. Las ganancias extraordinarias por liquidación pueden no repetirse, por lo que las tasas de crecimiento del titular se normalizarán. La escasez de mano de obra de construcción y la coincidencia de calendarios de varias fabs pueden retrasar las entregas y el reconocimiento de ingresos. Y el motor estructural, el volumen de fabs de las filiales, depende de que los fabricantes de chips mantengan su ritmo de expansión en Pyeongtaek, Yongin y las plantas de Estados Unidos.
Fuentes
- Resultados del tercer trimestre y guía de Samsung E&A, publicados el 23 de octubre de 2026: https://biz.chosun.com/en/en-finance/2026/10/23/IO6OTX6RJFGJFE7BYV5L7IPRHA/
- Derrama sobre la cadena de suministro de fabs y contratos de proveedores, publicado el 23 de octubre de 2026: https://en.edaily.co.kr/news/eda202610235107/
Nota: Este artículo es un análisis de cifras publicadas a fecha de 23 de octubre de 2026 y no constituye asesoramiento de inversión. Los precios objetivo de las casas de bolsa y las perspectivas de los proveedores son estimaciones de terceros que podrían no materializarse.
📩 ¿Te perdiste el análisis de hoy? Recibe el de mañana en tu correo
Daily Silicon a las 10:30 KST y los puntos clave de resultados e informes, primero. Al suscribirte eliges la newsletter en coreano, inglés o japonés; el análisis en español se publica cada día en el sitio.
Suscribirme gratis →
Gratis · Sin spam · Cancela cuando quieras