VLSI Korea
Análisis en profundidad de las fabs de GlobalFoundries en Malta: los 21.000 millones de USD de Japón y el modelo de fab aliada (carrera de fabs en EE. UU.)
GF operará dos fabs en Malta financiadas por Japón con hasta 21.000 millones de USD: primera fab en 2029, 955 millones CHIPS reasignados y cerca del 4 por ciento para Comercio.


Análisis en profundidad de las fabs de GlobalFoundries en Malta: los 21.000 millones de USD de Japón y el modelo de fab aliada (carrera de fabs en EE. UU.)
Japón pone el capital, GlobalFoundries pone la tecnología y la operación, y el Gobierno de EE. UU. entra como accionista: Malta inaugura el modelo de fab aliada.
Resumen en 30 segundos
- GlobalFoundries (GF) fue seleccionada como proveedora de tecnología y operadora de dos nuevas fabs en Malta, Nueva York, según su comunicado del 14 de octubre de 2026, con financiación de hasta 21.000 millones de USD de una iniciativa conjunta entre EE. UU. y Japón.
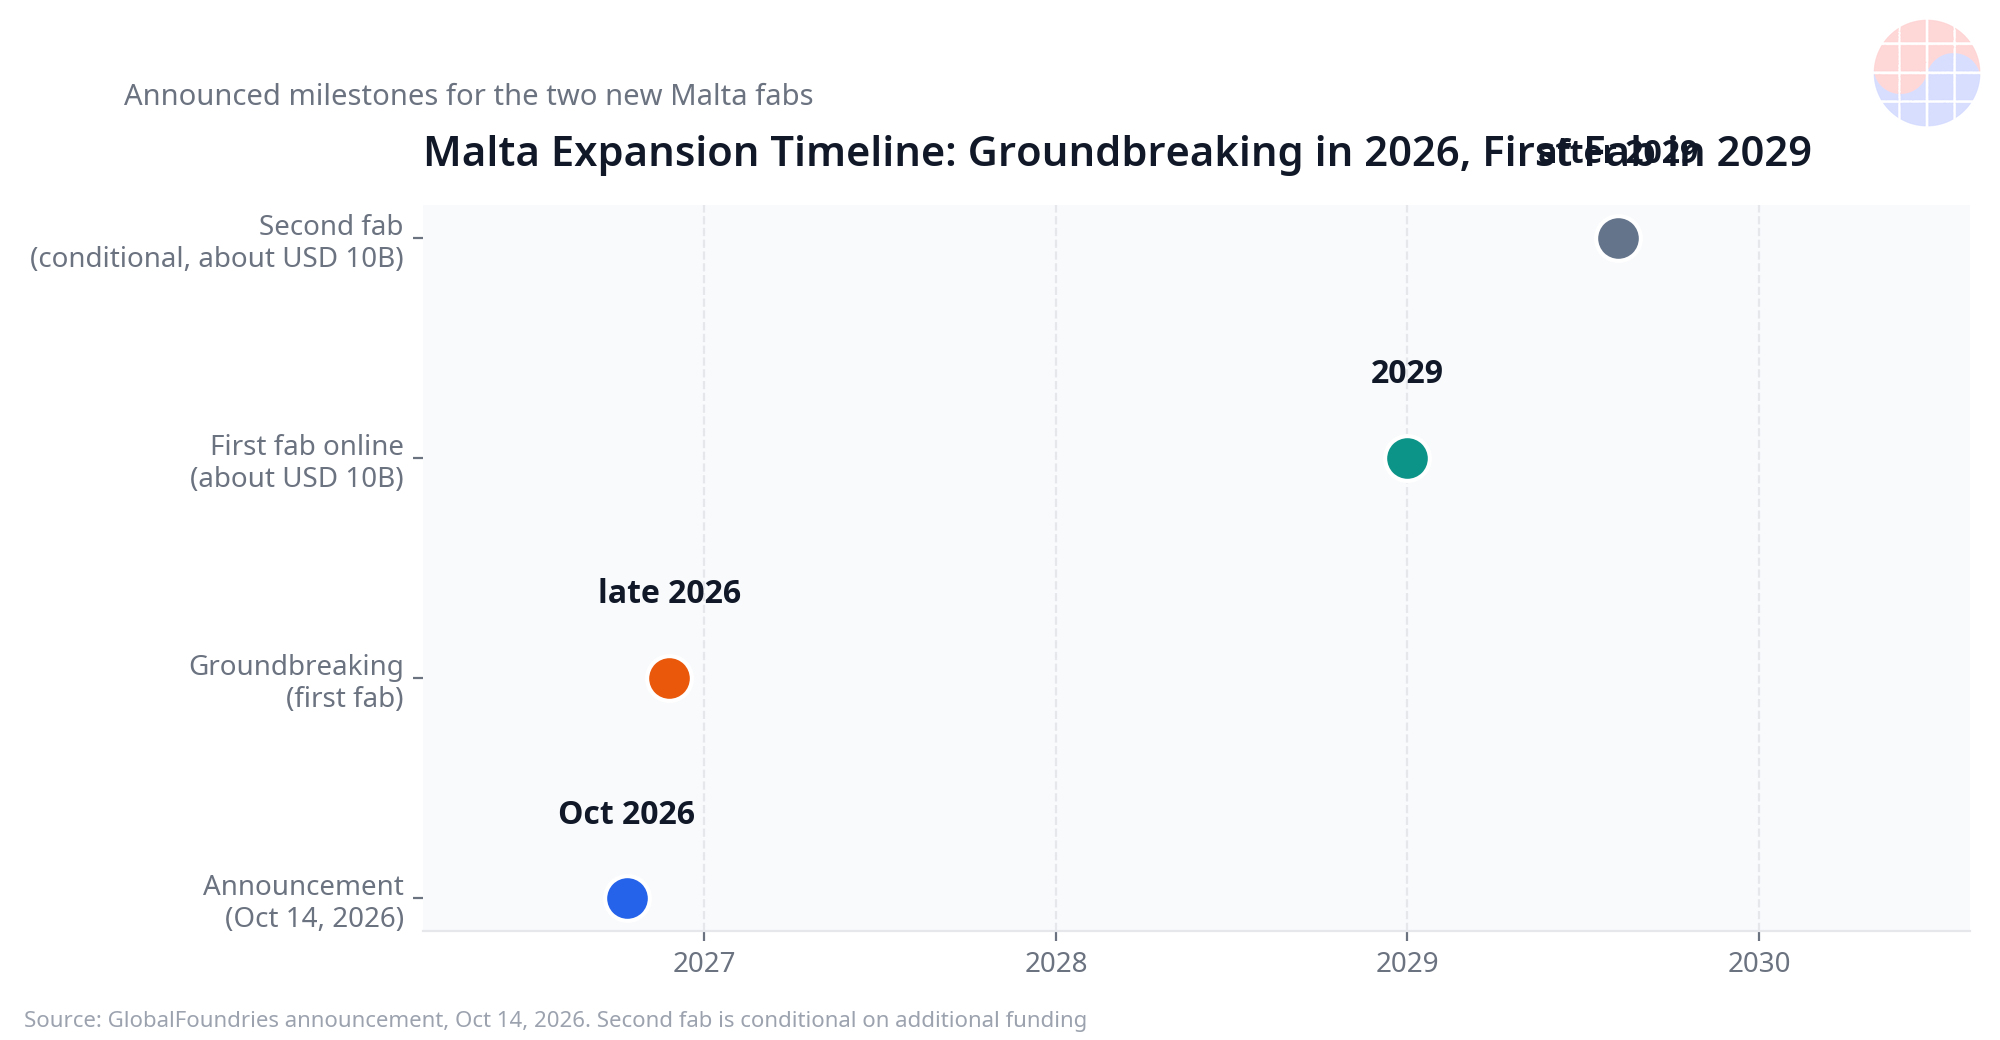
- La primera fab, de unos 10.000 millones de USD según el comunicado de GF del 14 de octubre de 2026, debería entrar en operación en 2029; la segunda, de otros 10.000 millones de USD aproximadamente, es condicional.
- Cada fab añadiría unas 900.000 obleas (wafer) de 300 mm al año a plena capacidad, según el comunicado de GF del 14 de octubre de 2026, cerca de 1,8 millones al año entre ambas, unas 150.000 al mes según nuestro cálculo.
- El acuerdo incluye, según el comunicado de GF del 14 de octubre de 2026, unos 27.000 empleos de construcción y del ecosistema, más de 1.000 empleos manufactureros de alta cualificación, una reasignación de 955 millones de USD de fondos CHIPS y una participación de cerca del 4 por ciento del Departamento de Comercio en GF.
- La operación equivale a cerca del 3,8 por ciento del marco japonés de inversión en EE. UU. de 550.000 millones de USD acordado en 2025, según nuestro cálculo, y ha sido descrita en la cobertura de octubre de 2026 como el primer proyecto de semiconductores de ese marco.
Antecedentes: una foundry que dejó de perseguir el nodo avanzado
Para entender por qué GF opera este proyecto hay que retroceder a 2018. Ese año, según la trayectoria pública de la compañía, GF detuvo el desarrollo de su nodo de proceso de 7 nm y renunció a competir en el nodo avanzado. Desde entonces se ha concentrado en procesos diferenciados: radiofrecuencia (RF), potencia, memoria embebida y fotónica de silicio, según el paquete de datos del 21 de octubre de 2026. Esos procesos no buscan el transistor más pequeño, sino el rendimiento (yield) estable y la fiabilidad que piden el semiconductor automotriz, la industria y la infraestructura conectada.
Malta no es un terreno nuevo. El sitio alberga la Fab 8, en expansión desde 2009 según el paquete de datos del 21 de octubre de 2026, con apoyo del programa Green CHIPS del estado de Nueva York, según la misma fuente. La infraestructura de sala limpia y la cadena de suministro ya existen, el permiso del nuevo proyecto ya está concedido y el terreno está listo para construir, según el comunicado de GF del 14 de octubre de 2026. Ejecutar sobre un sitio operativo reduce el riesgo frente a un sitio virgen.
El contexto geopolítico es igualmente decisivo. Japón y EE. UU. acordaron en 2025, en su acuerdo comercial vinculado a los aranceles, un marco de inversión japonesa en EE. UU. de 550.000 millones de USD, según el paquete de datos del 21 de octubre de 2026. Malta, anunciado el 14 de octubre de 2026 según el comunicado de GF, es el primer caso en el que ese dinero se convierte en capacidad física de fabricación de chips dentro de EE. UU., según la cobertura de octubre de 2026. El anuncio se lee así en dos niveles: expansión industrial de una foundry y pieza de geopolítica comercial entre aliados.
Análisis 1: la estructura del acuerdo separa capital, tecnología y operación
La novedad central no es el tamaño, sino la estructura. En el modelo clásico, una foundry financia su fab con su balance, deuda y subsidio nacional. En Malta, según el comunicado de GF del 14 de octubre de 2026, la iniciativa entre EE. UU. y Japón aporta hasta 21.000 millones de USD, mientras que GF aporta la tecnología diferenciada, la experiencia de fabricación y la capacidad de operación. El dinero es japonés, la fab la opera GF y el suelo, los permisos y parte del respaldo público son estadounidenses.
El director ejecutivo Tim Breen resumió esa lógica en el comunicado del 14 de octubre de 2026: una fab necesita más que capital, necesita tecnología diferenciada y excelencia operativa. La frase, citada en el comunicado de GF del 14 de octubre de 2026, no es retórica vacía. Comprar el equipo de litografía EUV o de litografía DUV es la parte comprable del problema; la parte difícil es sostener el rendimiento (yield), calificar procesos con clientes y mantener alta la utilización de capacidad durante décadas. Esa es la competencia que GF vende en este acuerdo.
La estructura tiene una segunda capa pública estadounidense. GF acordó con el Departamento de Comercio reasignar y acelerar 955 millones de USD de su acuerdo CHIPS existente hacia fotónica de silicio, SiGe y encapsulado avanzado en Malta, Nueva York, y Burlington, Vermont, según el comunicado de GF del 14 de octubre de 2026. En un acuerdo separado, el Departamento de Comercio adquiere cerca del 4 por ciento de GF, según la misma fuente. El Gobierno de EE. UU. pasa así de otorgante de subsidio a accionista minoritario.
Desde el punto de vista de GF, la ventaja financiera es clara. Según la cobertura de octubre de 2026, la compañía ha explicado que puede obtener un beneficio por oblea (wafer) similar al actual sin cargar su balance con decenas de miles de millones en costos fijos. El capex deja de ser un peso propio y se convierte en una plataforma financiada por un aliado. El riesgo es que la rentabilidad ya no depende solo del mercado, sino de la continuidad política de Tokio, Washington y la propia GF.
Análisis 2: capacidad, empleo y calendario hasta 2029
Cada fab añadiría, a plena rampa, unas 900.000 obleas (wafer) de 300 mm al año, según el comunicado de GF del 14 de octubre de 2026. Sumadas, ambas llegarían a cerca de 1,8 millones de obleas (wafer) al año, según la misma fuente, unas 150.000 al mes según nuestro cálculo del 21 de octubre de 2026. No es capacidad de nodo avanzado para acelerador de IA, sino volumen de procesos diferenciados para automoción, industria e infraestructura conectada, mercados de vida larga y calificación lenta.
La primera piedra de la primera fab está prevista para finales de 2026 y su entrada en operación se espera en 2029, según el comunicado de GF del 14 de octubre de 2026. En un webcast posterior, según la cobertura de octubre de 2026, la dirección indicó que, completadas ambas fabs, la capacidad de producción dentro de EE. UU. aumentaría en torno a un 10 por ciento. Esa cifra es una estimación de la compañía reportada por la prensa, no un dato auditado.
El proyecto generaría unos 27.000 empleos de construcción y del ecosistema y más de 1.000 empleos manufactureros de alta cualificación, según el comunicado de GF del 14 de octubre de 2026. La diferencia entre ambas cifras es instructiva: la mayor parte del impacto laboral es temporal y de obra, mientras que el empleo permanente de fab es intensivo en capital y reducido en número, aunque muy bien pagado. Quien evalúe el proyecto solo por el titular de 27.000 empleos mezclará dos realidades distintas.
La segunda fab, de otros 10.000 millones de USD aproximadamente, depende de financiación adicional descrita en condicional en el anuncio del 14 de octubre de 2026, según el comunicado de GF. No es un compromiso cerrado como la primera. Entre 2026 y 2029 habrá además un ciclo completo de demanda, con fases de escasez y de exceso de oferta, que puede cambiar las condiciones con las que el proyecto se evaluó en octubre de 2026.
Análisis 3: Malta en la carrera de fabs de EE. UU.
Colocado junto a los demás grandes anuncios, Malta ocupa una posición intermedia reveladora: no pretende superar a TSMC en Arizona, sino asegurar volumen diferenciado con capital aliado. La tabla compara solo cifras de inversión anunciadas, cada una con su fecha y su base.
| Proyecto | Inversión anunciada | Fecha y base de la cifra |
|---|---|---|
| TSMC Arizona | 165.000 millones de USD en total | Marzo de 2025, anuncio de la compañía: 65.000 millones previos más 100.000 millones adicionales |
| Samsung Texas | 37.000 millones de USD | Diciembre de 2024, base del acuerdo final CHIPS anunciado por el Departamento de Comercio |
| GlobalFoundries Malta | Hasta 21.000 millones de USD | Octubre de 2026, comunicado de GF del 14 de octubre de 2026, financiación de la iniciativa EE. UU.-Japón |
| Intel Ohio | 20.000 millones de USD iniciales | Enero de 2022, anuncio inicial de la compañía |
| SK hynix Indiana | 3.870 millones de USD en encapsulado | Abril de 2024, anuncio de la compañía |
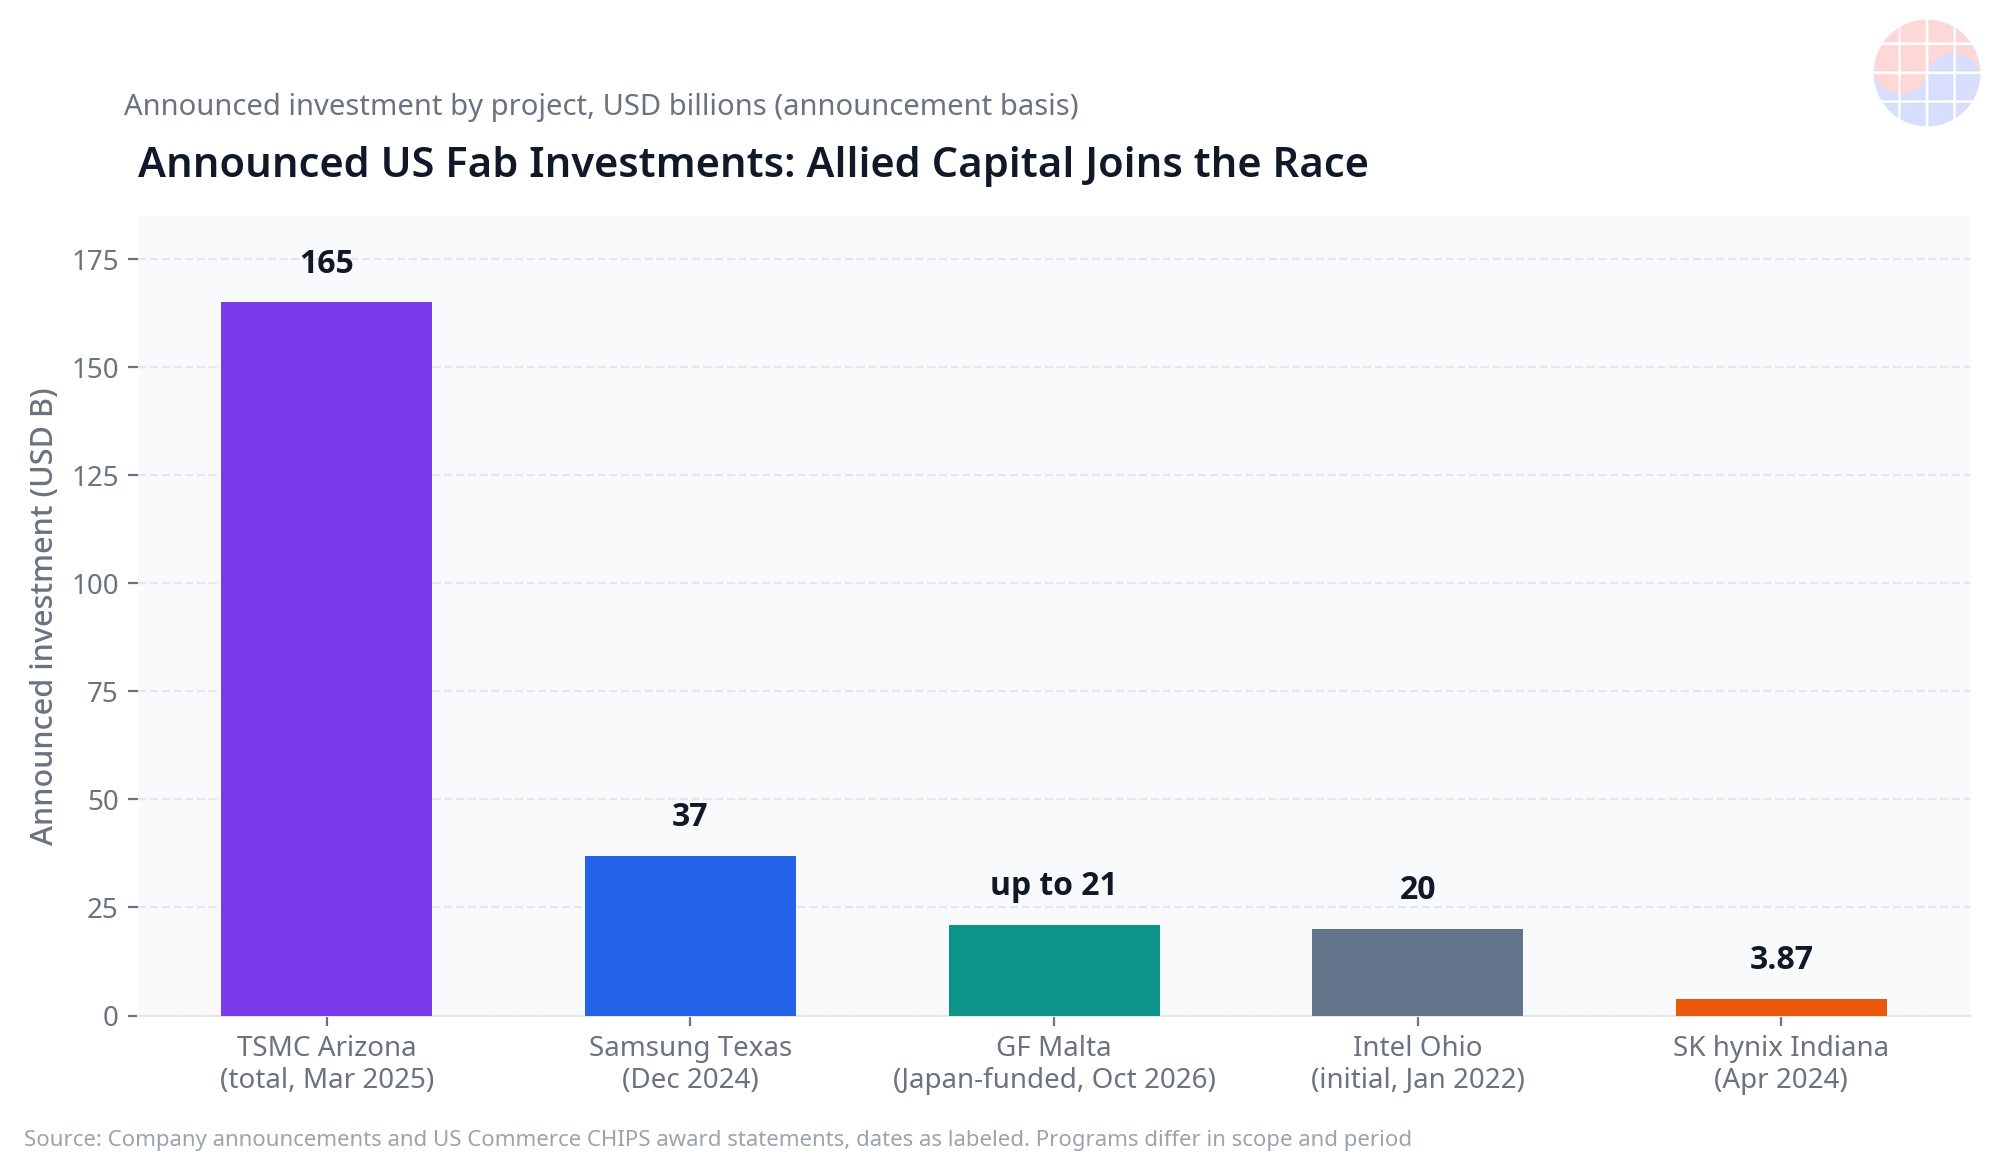
La tabla exige tres cautelas. La cifra de Intel Ohio corresponde a su anuncio inicial de enero de 2022, según el paquete comparativo del 21 de octubre de 2026, y no describe el estado posterior del proyecto. SK hynix en Indiana, según su anuncio de abril de 2024, es encapsulado avanzado, no una fab de obleas (wafer) completa, por lo que su menor importe no significa menor importancia. Y el total de TSMC Arizona de marzo de 2025, según el anuncio de la compañía, es un compromiso acumulado de largo plazo, mientras que Malta combina una primera fab concreta y una segunda condicional.
Aun así, el orden de magnitud habla por sí solo. Con hasta 21.000 millones de USD según su comunicado del 14 de octubre de 2026, GF Malta se sitúa ligeramente por encima del anuncio inicial de Intel Ohio de enero de 2022 y muy por debajo del total de TSMC Arizona de marzo de 2025. EE. UU. no está construyendo un único campeón de foundry, sino una cartera: nodo avanzado con TSMC y Samsung, volumen diferenciado con GF, memoria y encapsulado con otros actores.
Análisis 4: encaje estratégico, apoyos de clientes y riesgos
El apoyo de clientes fue parte deliberada del anuncio. Renesas, Apple, GM y Cirrus Logic expresaron su respaldo, además del fabricante de equipos Tokyo Electron, según las citas del comunicado de GF del 14 de octubre de 2026. La lista encaja con el posicionamiento de la compañía: un proveedor japonés con peso en automoción, un gigante de consumo, un fabricante de automóviles y un especialista en audio y señal mixta. No es una lista de clientes de nodo avanzado, sino de compradores de capacidad fiable, longeva y calificada.
Ese encaje explica por qué el dinero japonés tiene lógica industrial y no solo diplomática. La industria japonesa depende de semiconductores maduros y diferenciados cuya escasez, entre 2020 y 2022, paralizó líneas de producción en todo el mundo. Asegurar capacidad operada por un socio de confianza dentro de EE. UU., según la estructura anunciada el 14 de octubre de 2026 por GF, reduce a la vez el riesgo de suministro y el arancelario. Para Japón, el 3,8 por ciento aproximado de su marco de 550.000 millones de USD, según nuestro cálculo del 21 de octubre de 2026, compra una opción real sobre capacidad física.
Los riesgos son tan concretos como las ventajas. El primero es la demanda: las cerca de 1,8 millones de obleas (wafer) anuales combinadas, según el comunicado de GF del 14 de octubre de 2026, deberán ser absorbidas por mercados de nodo maduro y procesos especiales, y la utilización media de envíos de GF en 2025 fue de alrededor del 86 por ciento, según la cobertura de 2026. Ese nivel deja margen, pero no garantiza que dos fabs nuevas se llenen sin presión sobre precios o margen bruto. El segundo riesgo es el tiempo: una fab que entra en operación en 2029, según el comunicado del 14 de octubre de 2026, nace en un ciclo distinto al que justificó su anuncio. El tercero es la estructura: financiación japonesa, 955 millones de USD de CHIPS reasignados y una participación pública de cerca del 4 por ciento, todo según el comunicado de GF del 14 de octubre de 2026, exigen una alineación política sostenida.
Chase's Take
Malta no es una historia de quién tiene el nodo más pequeño. Es una historia de quién paga la capacidad que el mercado, por sí solo, no habría financiado a tiempo. GF hizo en 2018 una apuesta incómoda: abandonar el nodo avanzado y volverse indispensable en los procesos que mantienen en marcha coches, fábricas y redes. En octubre de 2026, según el comunicado de GF del 14 de octubre, esa apuesta recibió su validación más cara: un aliado dispuesto a poner hasta 21.000 millones de USD para que esa capacidad exista en suelo estadounidense, operada por quien sabe hacerla funcionar.
Mi lectura es que el modelo de fab aliada se repetirá. Cuando el capital es geopolítico, la pregunta ya no es solo qué foundry gana, sino qué combinación de tesoro aliado, operador creíble y jurisdicción estable puede entregar obleas (wafer) calificadas en una fecha concreta. GF Malta es la primera demostración a gran escala de esa fórmula dentro del marco japonés de 550.000 millones de USD de 2025, según el paquete de datos del 21 de octubre de 2026. Si la primera fab entra en operación en 2029 cumpliendo rendimiento (yield) y plazos, el modelo ganará imitadores; si se retrasa o no se llena, advertirá que ni el dinero aliado puede comprar demanda.
Implicaciones
- Para la cadena de suministro de automoción e industria, el proyecto anunciado el 14 de octubre de 2026 por GF añade capacidad diferenciada en EE. UU. con respaldo financiero inusual, aunque su impacto físico no llegará antes de 2029 según el propio comunicado.
- Para la política industrial de EE. UU., la participación de cerca del 4 por ciento del Departamento de Comercio en GF y la reasignación de 955 millones de USD de CHIPS, ambas según el comunicado de GF del 14 de octubre de 2026, marcan un paso del subsidio puntual a la implicación accionarial directa.
- Para Japón, destinar cerca del 3,8 por ciento de su marco de 550.000 millones de USD de 2025 a Malta, según nuestro cálculo, convierte un compromiso abstracto en capacidad tangible y refuerza su posición en futuras rondas arancelarias.
- Para las demás foundry e IDM, la comparación de inversiones entre marzo de 2025 y octubre de 2026 muestra que competir en EE. UU. exige cada vez más socios de capital, no solo excelencia técnica.
- Para los inversores en GF, la clave no es el titular de 21.000 millones de USD del 14 de octubre de 2026, sino tres hitos: la primera piedra a finales de 2026, la confirmación de la segunda fab y la utilización de capacidad cuando la primera fab entre en operación en 2029, fechas según el comunicado de GF del 14 de octubre de 2026.
Nota: Este análisis se basa en el comunicado de GlobalFoundries del 14 de octubre de 2026 y en cifras de inversión anunciadas por cada compañía en las fechas indicadas; las cifras condicionales o reportadas por la prensa pueden cambiar y no constituyen asesoramiento de inversión.
Preguntas frecuentes
¿Quién paga las nuevas fabs de GlobalFoundries en Malta?
La financiación, de hasta 21.000 millones de USD, procede de la iniciativa conjunta entre EE. UU. y Japón, mientras que GF actúa como proveedora de tecnología y operadora, según el comunicado de GF del 14 de octubre de 2026. La primera fab absorbe unos 10.000 millones de USD y la segunda, condicional, otros 10.000 millones de USD aproximadamente, según la misma fuente.
¿Cuándo entrará en operación la primera fab de Malta y cuánta capacidad aportará?
La primera fab debería entrar en operación en 2029, con la primera piedra prevista para finales de 2026, según el comunicado de GF del 14 de octubre de 2026. Cada fab aportaría unas 900.000 obleas (wafer) de 300 mm al año a plena capacidad y ambas sumarían cerca de 1,8 millones al año, según la misma fuente, equivalentes a unas 150.000 al mes según nuestro cálculo.
¿Qué papel juega el Gobierno de EE. UU. en el acuerdo?
El Departamento de Comercio acordó reasignar 955 millones de USD del acuerdo CHIPS existente de GF hacia fotónica de silicio, SiGe y encapsulado avanzado en Malta y Burlington, y adquiere una participación de cerca del 4 por ciento en GF, según el comunicado de GF del 14 de octubre de 2026.
¿Cuáles son los principales riesgos del proyecto de Malta?
Los principales riesgos son que la segunda fab es condicional según el anuncio del 14 de octubre de 2026, que la nueva capacidad de nodo maduro y procesos especiales debe llenarse en un mercado donde la utilización media de envíos de GF en 2025 fue de alrededor del 86 por ciento según la cobertura informativa de 2026, y que la entrada en operación en 2029 expone el proyecto a un ciclo de demanda distinto al de su anuncio.
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.