 VLSI Korea
Goldman Sachs: "El ciclo de capex de IA se acerca a un punto de inflexión" — 2 de 3 señales de alerta encendidas; mantiene Comprar en Montage Technology pese al recorte del precio objetivo
El operador macro de Goldman Sachs advierte: el ciclo de capex de IA se acerca a un punto de inflexión, con 2 de 3 señales encendidas. Pero la nota sobre Montage Technology mantiene Comprar pese al recorte del precio objetivo. Quienes controlan el socket cabalgan el ciclo.


Resumen de 30 segundos
- Bobby Molavi, macro trader sénior de Goldman Sachs, advirtió en una nota del 12 de octubre que el ciclo de capex de IA se acerca a un punto de inflexión. De sus tres señales — (1) divergencia entre precios de acciones y beneficios reales, (2) reevaluación del riesgo de financiación de la IA en el crédito y (3) desaceleración real del crecimiento del capex — las dos primeras ya se materializaron; la tercera alcanzaría su pico en el tercer trimestre de 2026.
- Esa misma semana, Goldman Sachs mantuvo la Compra sobre Montage Technology (澜起科技, 688008.SS/6809.HK), líder en chips de interfaz de memoria, pero recortó su objetivo a 12 meses a CNY 377 (acción A) y HK$500 (acción H). El beneficio neto estimado de 2026 bajó un 6%, pero los de 2027 y 2028 subieron un 11% y un 14%: rampa más gradual a corto plazo, demanda más fuerte a medio plazo.
- El contraste es dramático: el objetivo de HK$500 para la acción H, frente a su cotización de HK$233,8 (14 de octubre), implica más del 100% de potencial alcista; los CNY 377 para la acción A, frente a ~CNY 180–200 recientes, apuntan igual. El mercado ya descuenta un pico del capex de IA, mientras el sell-side de Goldman Sachs dice que el castigo es excesivo.
- El trasfondo estructural: el oligopolio de tres en chips de interfaz de memoria. Montage Technology ~36,8%, Renesas ~36,0% y Rambus ~20,5% — más del 93% combinados (ingresos de 2024, según instituto de investigación de mercado y cobertura secundaria). El valor del chip de interfaz por servidor da un salto escalonado en la transición de DDR5 a MRDIMM.
- Lectura para Corea: la memoria por servidor es una demanda estructural parcialmente desacoplada del capex de IA — favorable para Samsung Electronics y SK hynix —, pero si el debate del punto de inflexión se materializa, la reevaluación empezará por el tramo final de la cadena de valor, con múltiplos altos y crecimiento concentrado en 2027–2028.
- La visión de Chase: dentro de Goldman Sachs chocan los alcistas (estrategas: $1,2 billones de inversión en IA de los hiperescaladores el próximo año, "stronger for longer") y los prudentes (Molavi: 2 de 3 señales encendidas). En el epicentro está el chip de interfaz de memoria: aunque el capex se doble, la memoria por servidor seguirá creciendo.
Introducción: "Sprintando pero sin avanzar"
En la segunda semana de octubre, las bolsas estadounidenses marcaron nuevos máximos, pero poca gente ganaba dinero. Bobby Molavi, macro trader sénior de Goldman Sachs, lo resumió así el 12 de octubre: "running hard but standing still" — esprintando a toda velocidad pero sin avanzar de su sitio.
Los números lo respaldan: la exposición neta (net exposure) de los hedge funds long/short fundamentales en EE. UU. cayó a ~46%, cerca del mínimo del desplome de abril de 2025; las 10 acciones clave de IA concentran ~40% de la capitalización del S&P 500 — más que en el pico de la burbuja puntocom de 2000 —; este año rinden 58% de media frente al 13% del S&P 500 y el 22% del Nasdaq, pero la mediana de sus componentes cae un 15%: 5 acciones igualan en capitalización a las otras 434 juntas.
Pero el mensaje de fondo de Molavi es otro: el ecosistema de la IA es ya un bloque de activos de $25 a $30 billones que depende de que la inversión en infraestructura siga expandiéndose. Sus tres señales: (1) divergencia entre precios y beneficios reales, (2) reevaluación del riesgo de financiación de la IA en el crédito y (3) desaceleración del crecimiento del capex. Su veredicto: la 1 y la 2 ya ocurrieron; la 3 alcanzaría su pico en el tercer trimestre de 2026.
Esa misma semana, un research del 14 de octubre sobre Montage Technology, número uno mundial en chips de interfaz de memoria, encaró la advertencia de frente: Compra mantenida, objetivo recortado. Misma casa, misma semana, dos voces opuestas — este artículo disecciona la colisión.
Todas las cifras provienen de cobertura secundaria: los informes originales son solo para clientes y no se verificaron directamente ("original no verificado"). No se incluyen precios objetivo de fuentes secundarias de baja fiabilidad.
Cuerpo
Episodio 1. Anatomía de los números: por qué recorta el objetivo pero mantiene la Compra
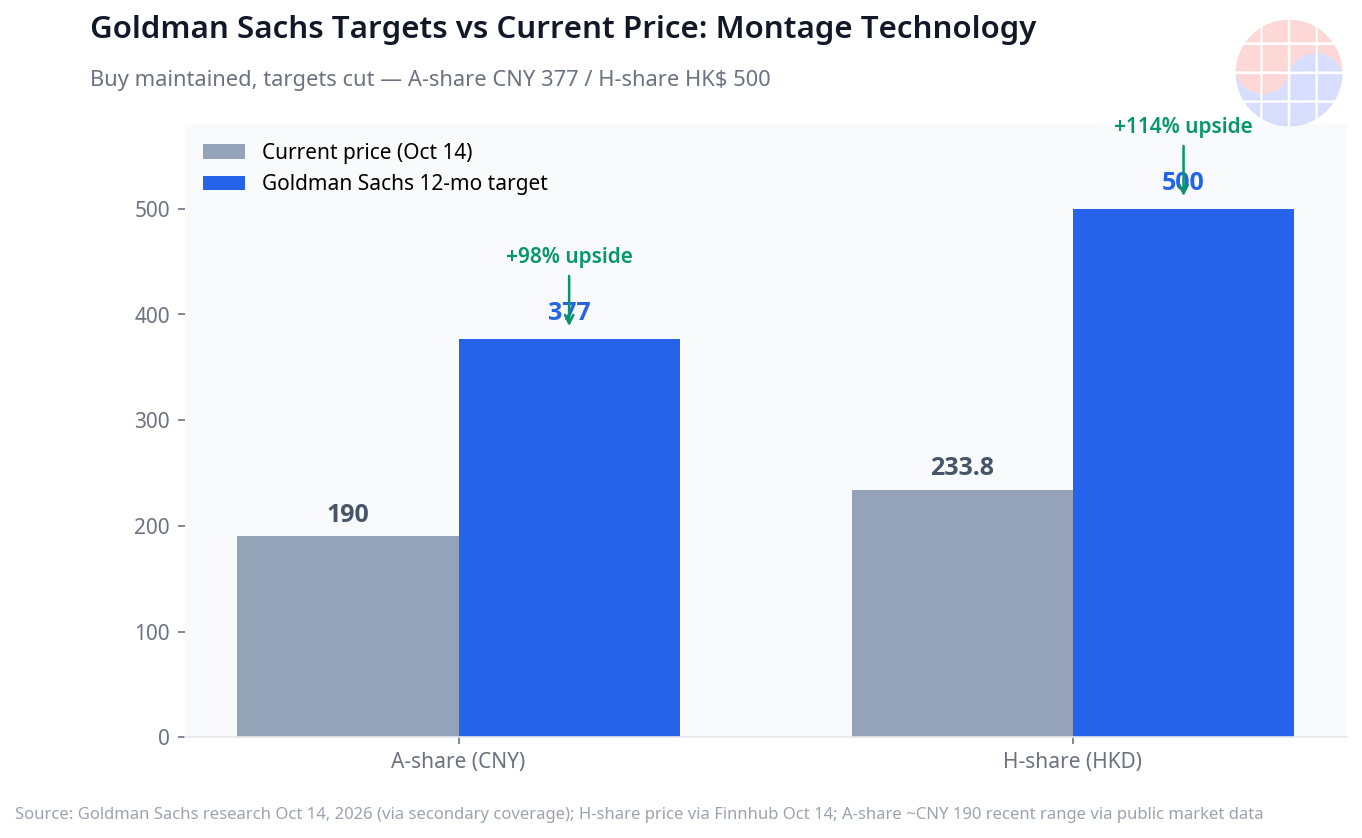
El informe de Goldman Sachs sobre Montage Technology (14 de octubre) concluye: Compra mantenida, objetivo a 12 meses recortado a CNY 377 (acción A) y HK$500 (acción H). La historia está en las estimaciones: beneficio neto 2026–2028 revisado un -6%, +11% y +14%; ingresos, un -6%, +5% y +4%; margen bruto, -1,5 pp, +0,8 pp y +1,7 pp; valoración con P/E descontado de 2030 de 48,7x (acción A) y 59,3x (acción H).
La lectura: rebaja 2026, pero ve más pendiente desde 2027. El RCD05 (servidores) y el CK01P (clientes) entraron en producción en masa en septiembre, y la rampa de los chips DDR5 de nueva generación más los MRCD/MDB y PCIe Retimer contribuirá de lleno desde 2027: "la rampa a corto plazo es más gradual, pero la dirección de la demanda no se ha torcido".
La acción H (6809.HK) cotizaba a HK$233,8 el 14 de octubre, con una caída del 24,8% en 5 sesiones; la A (688008.SS) se mueve entre CNY 180 y 200. La brecha con los objetivos es amplia: más del 100% de potencial para la H, alrededor del 90% para la A. El mercado ya descuenta un pico del capex de IA; el sell-side dice que el castigo es excesivo. Morgan Stanley ya había propuesto CNY 377 para la acción A en julio (cobertura secundaria): que dos casas coincidan dice más que una coincidencia.
Episodio 2. La implicación estructural: la pregunta que Goldman Sachs se hace a sí mismo
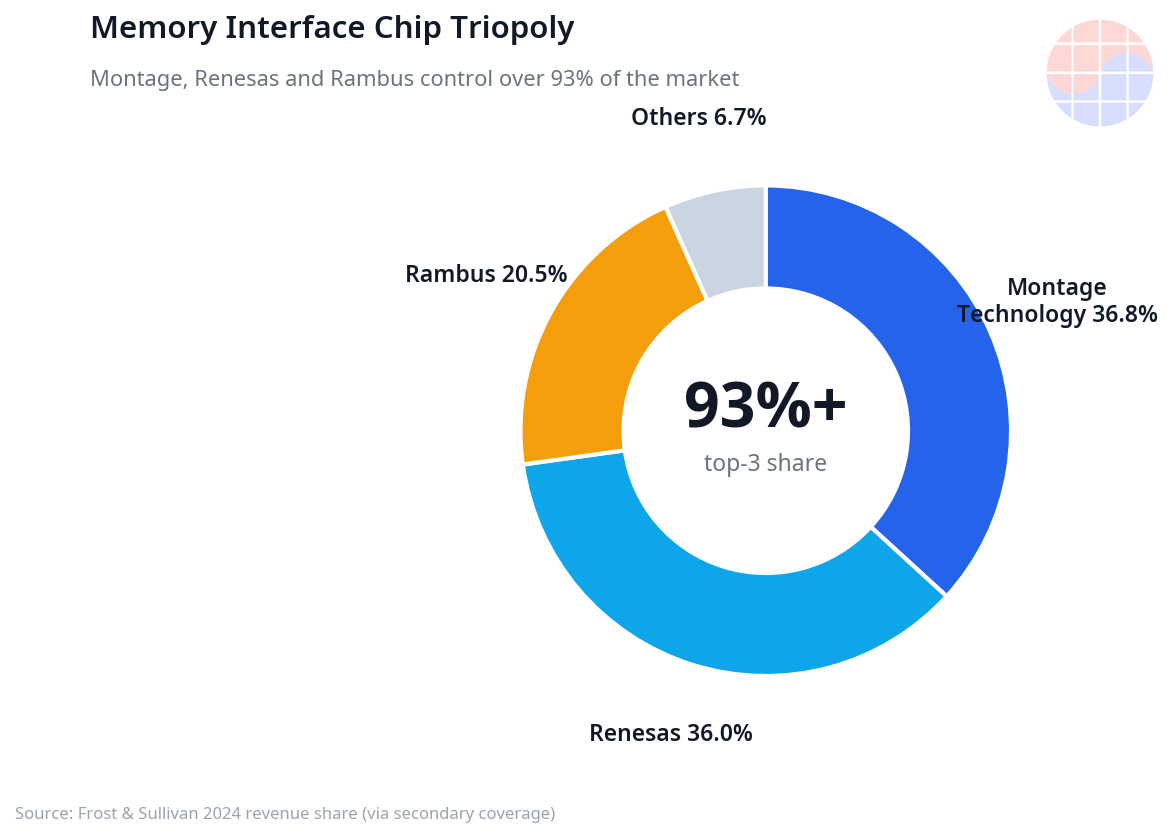
Lo especial del informe es la posición de Montage Technology: una fabless de Shanghái, número uno mundial en chips de interfaz de memoria — los que permiten al módulo de memoria del servidor (RDIMM) comunicarse con la CPU. Por ingresos de 2024: Montage Technology ~36,8%, Renesas ~36,0%, Rambus ~20,5%; más del 93% combinados (instituto de investigación de mercado, cobertura secundaria).
El oligopolio se sostiene en la muralla de la validación: un chip de interfaz debe superar en cascada el estándar JEDEC, los fabricantes de DRAM, las plataformas de CPU (Intel y AMD), los operadores de nube y los OEM de servidores. Toma de 18 a 24 meses. Un fallo en el enlace de memoria compromete todo el servidor, así que nadie cambia un proveedor validado para ahorrarse unos dólares. Ese foso creó el 93%.
En el centro del oligopolio ocurre el "salto escalonado del valor por módulo": la transición de DDR5 RDIMM a MRDIMM (Multiplexer Combined Ranks DIMM), que eleva ancho de banda y capacidad por módulo pero exige un nuevo chip, el MRCD (Multiplexer Register Clock Driver). Según Bernstein (julio, cobertura secundaria), la penetración del MRDIMM pasará de ~3% en 2026 al 25% en 2030; el TAM de módulos DDR más chips de interfaz llegará a ~$20.000 millones en 2030 con un crecimiento medio anual del 65% (~73% ligado al MRDIMM). En 2025, el 57,8% de los ingresos de chips de interfaz DDR5 RDIMM vino del RCD (cobertura secundaria): el próximo protagonista tras el RCD será el MRCD.
Aquí conecta la advertencia de Molavi: un punto de inflexión del capex no detiene el aumento de la memoria por servidor. Aunque los hiperescaladores retrasen GPUs, la ampliación de memoria instalada y la migración de DDR5 a MRDIMM siguen la hoja de ruta de JEDEC. Ahí está el fundamento de la Compra: "aunque la cantidad del capex de IA se tambalee, el valor por módulo queda protegido por la transición generacional".
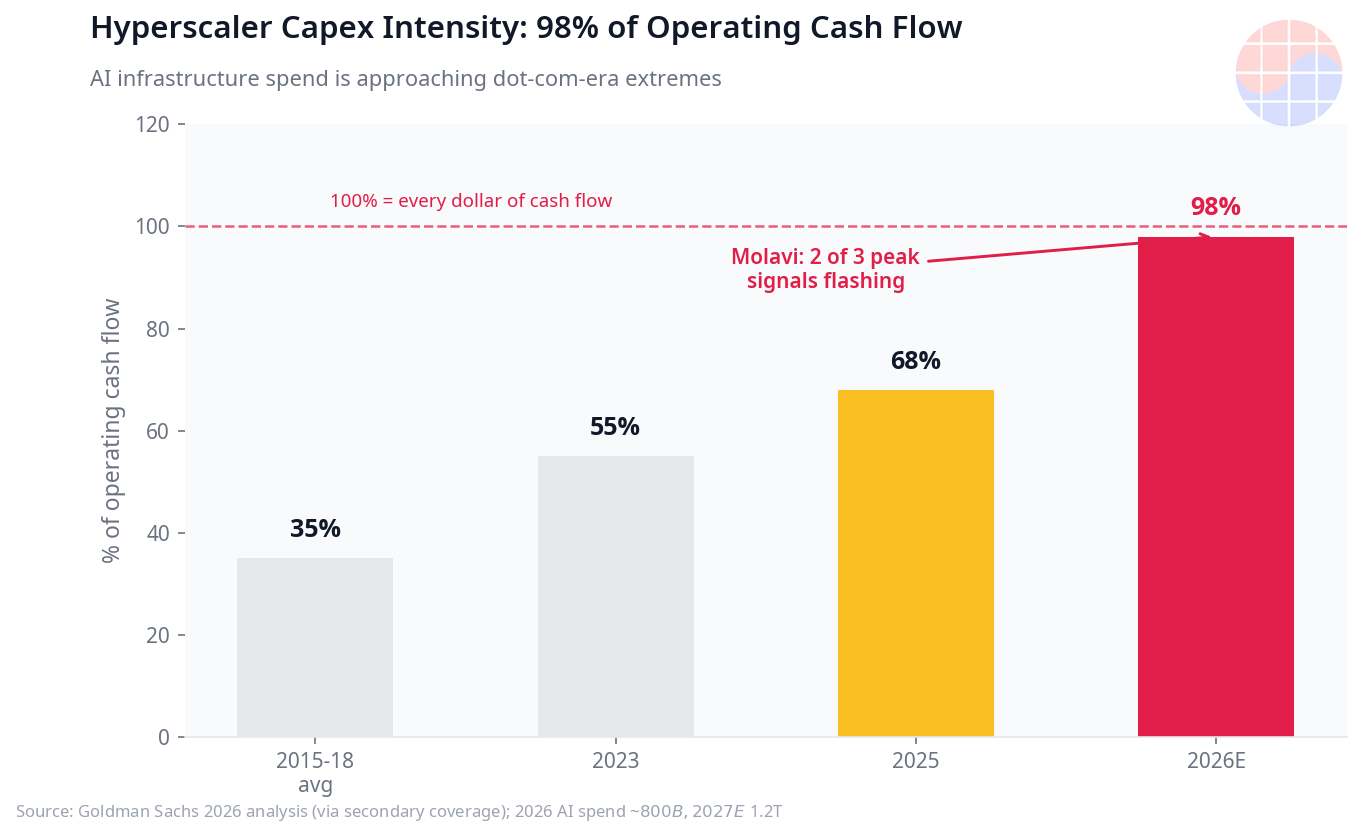
La otra voz de la misma casa: el 25 de septiembre, Timothy Moe, estratega jefe para Asia-Pacífico, dijo que la inversión en IA de los hiperescaladores pasará de ~$800.000 millones este año a ~$1,2 billones el próximo: "stronger for longer". En junio estimó su capex de 2026 en ~98% del flujo de caja operativo (frente a 30–40% en 2015–2018, 55% en 2023 y 68% en 2025); y a principios de octubre (cobertura secundaria) proyectó que desde 2028 la inversión en IA pasará de tailwind a marginal drag sobre el EPS del S&P 500, con su crecimiento en ~11% y el capex acumulado de 2026–2031 en ~$7,6 billones. El forward P/E del S&P 500 (~21x) está en el percentil 88 histórico.
En una misma casa conviven "$1,2 billones el próximo año, más fuerte por más tiempo" y "2 de 3 señales encendidas, punto de inflexión inminente": la temperatura real de Wall Street no es un consenso, sino un debate.
Episodio 3. Ganadores y perdedores, y la perspectiva coreana
Candidato a ganador 1: el oligopolio de los tres en chips de interfaz. Al margen del debate del capex, el valor de memoria por servidor sube con el MRDIMM y el foso de validación de 18–24 meses bloquea nuevos entrantes: la misma razón por la que Goldman Sachs mantuvo la Compra pese al recorte.
Candidato a ganador 2: el núcleo de memoria coreano. La DRAM para servidores es una demanda estructural parcialmente desacoplada del capex de IA: favorable para Samsung Electronics y SK hynix, y la migración entre subgeneraciones de DDR5 elevará el mix de producto.
Candidato a perdedor 1: la cadena de valor de múltiplos altos con crecimiento concentrado en 2027–2028. El motivo del recorte de 2026 — "la rampa de los nuevos productos de interconexión es más gradual de lo esperado" — se lee como advertencia para todo ese tramo: apostar el rendimiento posterior a 2027 a PCIe Retimer, CXL y la interconexión de nueva generación, a un P/E descontado de 2030 de 48–59x, es lo más vulnerable al debate del punto de inflexión.
Candidato a perdedor 2: la infraestructura de IA apalancada. La señal 2 de Molavi — el crédito reevalúa el riesgo de financiación de la IA — llega antes por los bonos que por las acciones: quien acumula infraestructura de IA con deuda queda expuesto a la subida de los tipos.
Tres puntos de control desde Corea. Primero, el 15 de julio la división antimonopolio de la Fiscalía del Distrito Central de Seúl registró las oficinas coreanas de Montage Technology, Renesas y Rambus por sospechas de fijación de precios; en enero se informó (cobertura secundaria) de que el Departamento de Justicia de EE. UU. también investigaba. Esos precios los pagan Samsung Electronics, SK hynix y Micron: si la colusión es real, las víctimas son las tres de memoria y las beneficiarias, las tres del oligopolio. Segundo, Montage Technology es la acción símbolo de la autosuficiencia china en memoria: cuanta más nacionalización de las interfaces DDR5 para servidores en China, más deberá redibujar la industria coreana su posicionamiento allí. Tercero, la caída del 24,8% en 5 sesiones de la acción H es un barómetro del risk-off en la cadena de valor de IA china y mide la fortaleza relativa de las acciones coreanas de semiconductores en el mismo periodo.
La visión de Chase
Como profesional de la industria, lo que más me llamó la atención no son las cifras, sino que una misma casa debata consigo misma.
El estratega dice "$1,2 billones de inversión en IA de los hiperescaladores el próximo año, stronger for longer"; el macro trader de la misma casa dice "2 de las 3 señales de punto de inflexión ya están encendidas". Normalmente uno se equivoca, pero esta vez ambas pueden ser ciertas: aunque el dólar bruto del capex toque techo, el valor neto por caja del chip de interfaz seguirá subiendo con el MRDIMM. Estamos justo en el tramo donde se superponen el pico de la cantidad y la subida del valor unitario.
Por eso lo leo no como "comprar o vender Montage Technology", sino como una prueba de fuego sobre en qué punto del ciclo de inversión en IA estamos. Años en EDA enseñan que el verdadero foso no está en la hoja de especificaciones, sino en el calendario de validación: un chip que superó las puertas de 18–24 meses no sale del socket porque el capex se doble un trimestre. Quien conserva el socket cabalga el ciclo — por eso el oligopolio mantiene el 93% y Goldman Sachs no pudo soltar la Compra pese al recorte.
Una advertencia: no subestimemos la señal 2 de Molavi. La reevaluación del riesgo de financiación de la IA en el crédito se adelanta medio paso al debate bursátil: que los $7,6 billones de capex de 2026–2031 queden en "plan" o se demuestren como "flujo de caja" se decidirá en las guías de los hiperescaladores del próximo año. Hasta entonces, lo razonable es cargar la posición del lado de "quienes tienen el socket". Así lo veo.
FAQ
¿Qué empresa es Montage Technology?
Una fabless de Shanghái (澜起科技), número uno mundial en chips de interfaz de memoria (RCD, MRCD, DB, PCIe Retimer, etc.), que conectan el módulo de memoria del servidor con la CPU. Por ingresos de 2024 tiene ~36,8% de cuota global y forma un oligopolio de tres (más del 93%) con Renesas (~36,0%) y Rambus (~20,5%). Doble listado en Shanghái (688008.SS) y Hong Kong (6809.HK).
¿Por qué Goldman Sachs recortó el objetivo pero mantuvo la Compra?
Rebajó el beneficio de 2026 (-6%), pero elevó los de 2027 (+11%) y 2028 (+14%). El RCD05 (servidores) y el CK01P (clientes) entraron en producción en masa en septiembre, y la contribución de los chips DDR5 de nueva generación y de los MRCD/MDB y PCIe Retimer se acelerará desde 2027: rampa gradual a corto plazo, dirección de la demanda intacta.
¿Cuáles son las "3 señales del punto de inflexión del capex de IA" de Molavi?
El criterio de Bobby Molavi en su nota del 12 de octubre: (1) divergencia entre precios de acciones y beneficios reales, (2) reevaluación del riesgo de financiación de la IA en el crédito y (3) desaceleración real del crecimiento del capex. Su veredicto: la 1 y la 2 ya ocurrieron; la 3 alcanzaría su pico en el tercer trimestre de 2026.
¿Qué implica para el inversor coreano en semiconductores?
Separar dos ciclos: la cantidad total del capex de IA (en debate) y el crecimiento estructural de la memoria por servidor (de DDR5 a MRDIMM, en curso) van por órbitas distintas. Cuando el primero tiembla, hay que revisar si el castigo a quienes tienen el socket del segundo — la memoria de Samsung Electronics y SK hynix y el oligopolio de chips de interfaz — se vuelve oportunidad. Los riesgos regulatorios, como el registro de julio en Corea, se gestionan aparte.
Descargo de responsabilidad
Artículo con fines exclusivamente informativos; no constituye asesoramiento de inversión. Las cifras provienen de cobertura secundaria y los originales no se verificaron directamente.
