 VLSI Korea
Samsung y SK hynix mejoran sus fabs de NAND en China: 5 datos tras el salto a 286 y 240 capas (V9, YMTC)
La fab de Samsung en Xi'an pasa de unas 200 capas a NAND V9 de 286 capas y Dalian de SK hynix de 192 a 240 capas y más. Cinco datos sobre la cuota del 38,5% de YMTC en China, la línea de licencias de EE. UU. y la rampa (Reuters, 21 oct 2026).


Samsung y SK hynix mejoran sus fabs de NAND en China: 5 datos tras el salto a 286 y 240 capas (V9, YMTC)
Samsung Electronics y SK hynix convierten sus fabs de NAND en China a producción de 286 capas y de clase 240 capas: no amplían capacidad, cierran una brecha tecnológica de una generación antes de que YMTC la cierre por ellos.
Resumen en 30 segundos
- Samsung Electronics y SK hynix están mejorando sus fábricas en China para producir flash NAND más avanzada, con el fin de frenar la competencia de YMTC y atender la demanda impulsada por la IA (información de Reuters, 21 oct 2026).
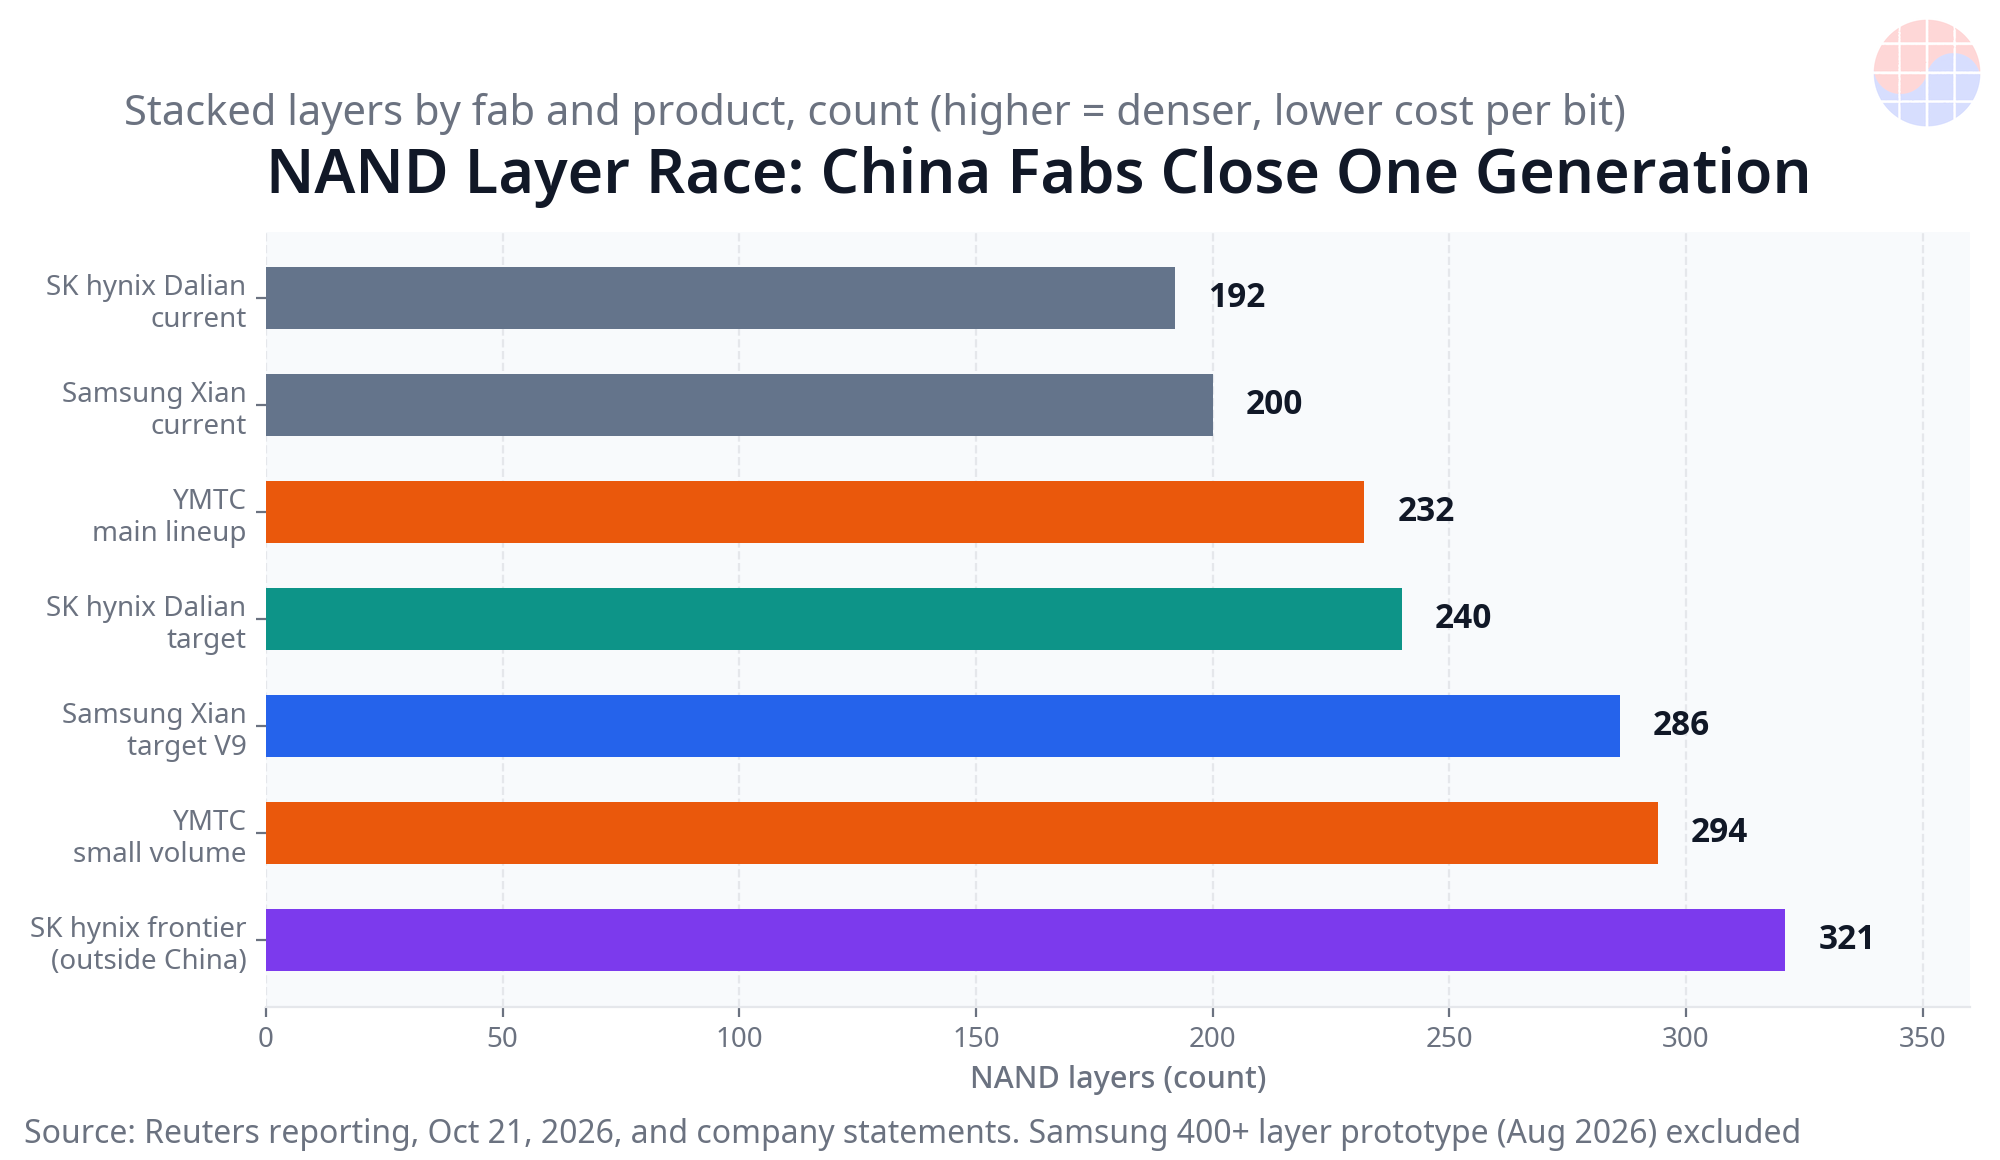
- La fab de Samsung en Xi'an, cerca del 40% de la producción global de NAND de Samsung, trabaja hoy con unas 200 capas y se convierte a NAND V9 de 286 capas en un proyecto interno, con meta de 5.000 obleas (wafer) al mes en diciembre de 2026 y 40.000 al mes en diciembre de 2027 (información de Reuters, 21 oct 2026).
- La fab de SK hynix en Dalian trabaja hoy con 192 capas y pasa a 240 capas y más (información de Reuters, 21 oct 2026).
- En el mercado chino de NAND, YMTC alcanzó una cuota del 38,5% en el segundo trimestre de 2026, por delante de Samsung con 33,5% y SK hynix con 17% (datos del sector citados por Reuters, 21 oct 2026).
- Ambas empresas dijeron a Reuters que las mejoras avanzan en estrecha consulta con Washington, y Samsung afirmó que la mejora de Xi'an cumple la normativa de exportación de EE. UU., atiende la creciente demanda global de clientes, incluida la de EE. UU., y no amplía capacidad ni construye nuevas instalaciones (declaraciones de las empresas a Reuters, 21 oct 2026).
5 datos
- Las mejoras son conversiones, no fabs nuevas. Samsung Electronics y SK hynix mejoran fábricas existentes en China para producir NAND más avanzada, y Samsung declaró de forma explícita que el trabajo en Xi'an no es una ampliación de capacidad y no implica instalaciones nuevas (declaración de Samsung a Reuters, 21 oct 2026; información de Reuters, 21 oct 2026).
- Xi'an de Samsung sube cerca de un 43% en capas, de unas 200 a 286. El proyecto interno de conversión apunta a NAND V9 de 286 capas, con inicio de 5.000 obleas (wafer) al mes en diciembre de 2026 y 40.000 al mes en diciembre de 2027, una rampa de ocho veces en 12 meses (información de Reuters, 21 oct 2026; el aumento de capas y el múltiplo de rampa son cálculos propios de VLSI Korea).
- Dalian de SK hynix pasa de 192 capas a 240 capas y más, un paso del 25%. La fab de Dalian, adquirida en 2021 con la compra del negocio de NAND de Intel, es la única fab de NAND de Solidigm, la filial estadounidense que prepara una IPO en EE. UU., y una fuente señaló que la autorización llega hasta 240 capas, con posible permiso para investigar 300 capas y más (información de Reuters, 21 oct 2026; el porcentaje es un cálculo propio de VLSI Korea).
- YMTC ya tomó el liderazgo en su mercado local. La cuota de YMTC en el mercado chino de NAND subió del 28% en 2025 al 38,5% en el segundo trimestre de 2026, mientras Samsung bajó del 36% al 33,5% y SK hynix del 20% al 17%: un vuelco de 13 puntos porcentuales entre YMTC y Samsung (datos del sector citados por Reuters, 21 oct 2026; el vuelco es un cálculo propio de VLSI Korea).
- Las mejoras cierran la brecha de las fabs en China hasta la frontera comercial actual, no más allá. Fuera de China, Samsung ya vende NAND de hasta 286 capas y SK hynix de hasta 321 capas, mientras la gama de YMTC es sobre todo de 160 y 232 capas con una pequeña cantidad de 294 capas: una Xi'an de 286 capas no supera el mejor silicio de YMTC, elimina la desventaja de una generación de las fabs en China (información de Reuters, 21 oct 2026).
Contexto
La flash NAND conserva los datos sin energía. Está en smartphones, PC y las SSD que alimentan los centros de datos de IA. La economía básica la marca el apilado: cuantas más capas de word-line lleva un die de NAND, más bits caben en la misma superficie de silicio y menor es el coste por bit. El número de capas no es, por tanto, una métrica de vanidad. Es la propia curva de costes (contexto tecnológico, a 21 oct 2026).
Por eso importan las posiciones de partida. La fab de Samsung en Xi'an produce cerca del 40% de la producción global de NAND de Samsung, pero ha trabajado con unas 200 capas mientras Samsung vende NAND de hasta 286 capas producida fuera de China. La fab de SK hynix en Dalian ha trabajado con 192 capas mientras SK hynix vende hasta 321 capas en otros lugares. En ambos casos, la fab en China va cerca de una generación por detrás de la frontera comercial de su propia empresa (información de Reuters, 21 oct 2026).
La causa del retraso es regulatoria, no técnica. Desde 2022, los controles de exportación de EE. UU. obligan a Samsung y SK hynix a obtener licencias anuales estadounidenses para instalar equipos fabricados en EE. UU., como herramientas de grabado (etching), en sus fábricas de China. En 2025, la Oficina de Industria y Seguridad de EE. UU. (Bureau of Industry and Security) dijo que no tenía intención de conceder licencias para mejorar tecnología ni ampliar capacidad en las fábricas chinas de fabricantes extranjeros, y dijo a Reuters que pretende conceder licencias para operar fábricas existentes, no para ampliar capacidad ni mejorar tecnología (información de Reuters, 21 oct 2026). Toda mejora debe, por tanto, plantearse, diseñarse y licenciarse como algo distinto de una ampliación, que es exactamente como la describen ambas empresas.
Mientras tanto, el reloj competitivo avanza. La cuota de YMTC en el mercado chino de NAND subió del 28% en 2025 al 38,5% en el segundo trimestre de 2026 (datos del sector citados por Reuters, 21 oct 2026). La demanda de IA atrae al mismo tiempo NAND de alta densidad hacia las SSD de centros de datos. Quedarse quieto en Xi'an y Dalian significaba vender un coste por bit estructuralmente mayor en ambas batallas.
Análisis: Xi'an de Samsung y la conversión V9
La conversión de Xi'an es el mayor de los dos movimientos. El proyecto interno convierte la fab de una producción de unas 200 capas a NAND V9 de 286 capas. La rampa publicada es pronunciada: 5.000 obleas (wafer) al mes en diciembre de 2026 y 40.000 al mes en diciembre de 2027 (información de Reuters, 21 oct 2026). Leído con atención, ese perfil describe un calendario de conversión de línea, no un anuncio de capacidad. Una línea convertida empieza pequeña mientras el nuevo proceso se califica, y después absorbe los inicios de oblea existentes de la fab a medida que el rendimiento (yield) se estabiliza.
La aritmética de capas es la estrategia. Pasar de unas 200 capas a 286 capas es un aumento de cerca del 43% en altura de apilado (cálculo de VLSI Korea a partir de la información de Reuters, 21 oct 2026). Los bits por die no suben en línea perfectamente recta con las capas, porque intervienen la circuitería periférica, el rendimiento (yield) y las decisiones de apilado de cadenas. Pero la dirección no admite duda: la misma fab, la misma sala limpia y los mismos inicios de oblea producen materialmente más bits. Así puede decirse con honestidad que no se amplía la capacidad en obleas mientras se amplía la producción en bits, y los bits son lo que compran los clientes.
La propia declaración de Samsung dibuja de antemano el límite de cumplimiento. La empresa dijo a Reuters que la mejora cumple la normativa de exportación de EE. UU., busca atender la creciente demanda global de clientes, incluida la estadounidense, y no es una ampliación de capacidad ni la construcción de una instalación nueva (declaración de Samsung a Reuters, 21 oct 2026). Esa redacción hace un trabajo real. Bajo el régimen de licencias descrito por la Oficina de Industria y Seguridad, la distinción entre operar y mejorar una fábrica existente es la distinción que decide si el equipo puede instalarse.
La escala es la otra mitad de la historia de Xi'an. Una fab que produce cerca del 40% de la NAND de un líder global no puede tratarse como un activo legado abandonado sin consecuencias para todo el portafolio de productos. Si Xi'an se quedara en unas 200 capas mientras el mercado se estandariza en estructuras de costes de clase 286 capas, Samsung tendría que descontar la producción de Xi'an, trasladar volumen a fabs coreanas o aceptar pérdida de cuota en China. La conversión evita las tres opciones.
Análisis: Dalian de SK hynix, Solidigm y la opción de EE. UU.
El movimiento de Dalian es menor en capas y mayor en opciones estratégicas. La fab pasa de 192 capas a 240 capas y más, un paso de cerca del 25% (información de Reuters, 21 oct 2026; el porcentaje es un cálculo propio de VLSI Korea). Dalian llegó a SK hynix en 2021 con la adquisición del negocio de NAND de Intel, y es la única fab de NAND de Solidigm, la filial estadounidense de SK hynix, que prepara una IPO en EE. UU. (información de Reuters, 21 oct 2026).
Una fuente dijo a Reuters que SK hynix está autorizada hasta 240 capas en Dalian y podría pedir permiso para investigar 300 capas y más allí, como base para una posible producción en Estados Unidos, y que la empresa está en conversaciones con la administración estadounidense sobre una nueva fábrica de NAND en EE. UU. (información de Reuters, 21 oct 2026). Leído en conjunto, Dalian no es solo una mejora de producción. Es también un puente de desarrollo de proceso: calificar el proceso de más capas en una fab existente, mantener creíble la hoja de ruta de productos de Solidigm hacia su ventana de IPO y preservar una vía hacia la producción en EE. UU. si las conversaciones maduran.
La comparación con Samsung es instructiva. Samsung defiende escala: el 40% de su producción global de NAND está en Xi'an. SK hynix defiende una plataforma: Dalian sostiene a Solidigm, y el valor de Solidigm depende de enviar NAND competitiva para SSD empresariales. Ambas son respuestas coreanas al mismo problema, moldeadas por lo que cada fab significa para su propietaria.
Análisis: el vuelco de cuota que forzó el momento
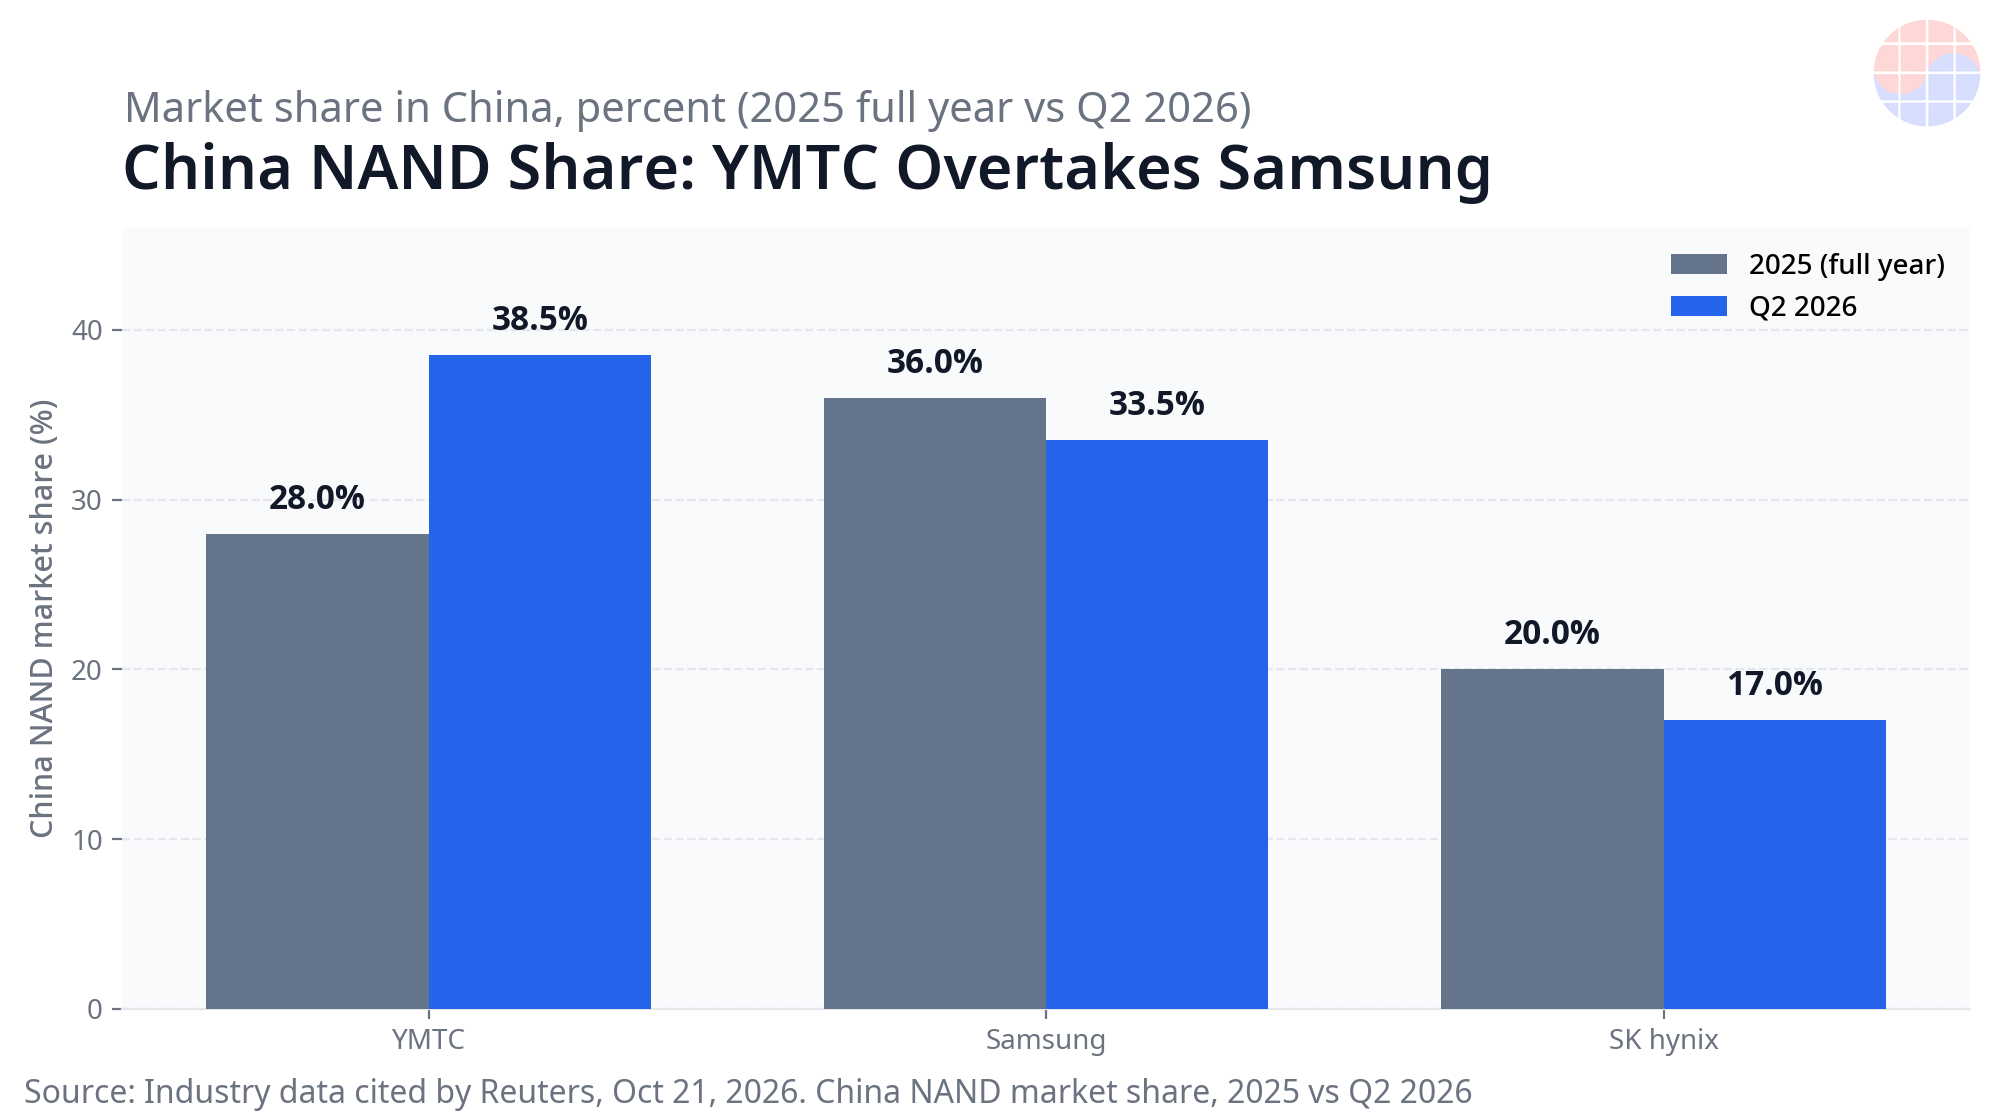
Los datos de mercado explican por qué esto ocurre ahora. En 2025, Samsung aún lideraba el mercado chino de NAND con un 36%, por delante de YMTC con 28% y SK hynix con 20%. En el segundo trimestre de 2026, YMTC había subido al 38,5%, Samsung había bajado al 33,5% y SK hynix al 17% (datos del sector citados por Reuters, 21 oct 2026). YMTC pasó de estar 8 puntos porcentuales por detrás de Samsung a 5 puntos por delante, un vuelco de 13 puntos en unos dieciocho meses (cálculo de VLSI Korea a partir de datos del sector citados por Reuters, 21 oct 2026).
La posición de producto de YMTC hace que el vuelco de cuota sea duradero y no accidental. Su gama es sobre todo NAND de 160 y 232 capas, con una pequeña cantidad de producción de 294 capas, y planea productos por encima de 300 capas (información de Reuters, 21 oct 2026). Es decir, los productos principales del competidor chino ya están en los conteos de capas que las fabs coreanas en China ejecutan hoy, o por encima. Las fabs coreanas no perdían cuota frente a un producto legado más barato. Perdía cuota cargando una desventaja generacional en su propio mercado trasero.
Aquí pertenece el contrapunto honesto. Una Xi'an de 286 capas iguala la frontera comercial actual de Samsung fuera de China, pero no supera el mejor silicio de YMTC, que ya llega a 294 capas en pequeño volumen. Y fuera de China la frontera sigue moviéndose: Samsung presentó un prototipo de más de 400 capas en agosto de 2026 (información de Reuters, 21 oct 2026). Las mejoras restauran competitividad. No terminan la carrera.
La visión de Chase
Tres juicios. Primero, la redacción es la estrategia. Ambas empresas confirmaron que las mejoras avanzan en estrecha consulta con Washington, y Samsung definió de forma preventiva el trabajo como conforme, impulsado por la demanda y no una ampliación (declaraciones de las empresas a Reuters, 21 oct 2026). En un régimen de licencias que distingue operar una fab de mejorarla, ese encuadre no es decoración de relaciones públicas. Es la estrategia de permiso, enunciada en público.
Segundo, una conversión de capas es un proyecto de operaciones antes que un titular. Subir un apilado de unas 200 a 286 capas significa recalificar los pasos de grabado (etching) y deposición de mayor relación de aspecto de la fab, reajustar el control de defectos y volver a demostrar el rendimiento (yield) en una estructura más alta y menos tolerante, dentro de una fab en marcha que suministra cerca del 40% de un portafolio global. Quien ha vivido una transferencia de proceso sabe que el perfil de rampa, de 5.000 obleas al mes a 40.000 en un año, es el sonido de ingenieros cuidadosos, no lentos (información de Reuters, 21 oct 2026; cifras de rampa según lo publicado).
Tercero, la contienda real es el coste por bit en China, y ahora es simétrica. YMTC subió a una cuota del 38,5% con productos principales de 232 capas frente a fabs coreanas atascadas cerca de 200 capas (datos del sector citados por Reuters, 21 oct 2026). Cuando Xi'an ejecute 286 capas y Dalian 240 capas y más, esa excusa estructural desaparece. Lo que queda es ejecución: rendimiento (yield), disciplina de rampa y si el límite de licencias se mantiene durante todo el calendario de conversión.*
Implicaciones
- Para Samsung, la conversión V9 de Xi'an protege la economía de cerca del 40% de su producción global de NAND y alinea la fab china con los productos de 286 capas que ya vende desde otros lugares (información de Reuters, 21 oct 2026).
- Para SK hynix, Dalian con 240 capas y más respalda la hoja de ruta de SSD empresariales de Solidigm antes de su IPO prevista en EE. UU., y la posible vía de investigación de 300 capas mantiene viva una opción de producción en EE. UU. (información de Reuters, 21 oct 2026).
- Para YMTC, la ventana en la que su ventaja de capas sobre las fabs coreanas en China era estructural se está cerrando; su defensa se traslada a su producción de 294 capas, sus productos planeados de más de 300 capas y el impulso en su mercado local con un 38,5% de cuota (datos del sector citados por Reuters, 21 oct 2026).
- Para los clientes, más bits de las mismas fabs significan mejor suministro de NAND de alta densidad para SSD de centros de datos de IA sin esperar la construcción de fabs nuevas (información de Reuters, 21 oct 2026).
- Para los responsables políticos, el episodio pone a prueba dónde termina operar una fab extranjera existente y dónde empieza mejorarla, la línea exacta que la Oficina de Industria y Seguridad dijo que pretende vigilar (información de Reuters, 21 oct 2026).
Nota sobre límites: Reuters informó de que no pudo determinar el alcance de las licencias concedidas para estas mejoras, y ninguna empresa reveló los planes detallados publicados por Reuters; el estado de licencia de movimientos concretos de equipos debe leerse, por tanto, como no confirmado (información de Reuters, 21 oct 2026). Este artículo es un análisis basado en la información de Reuters y en declaraciones de empresas, no es asesoramiento de inversión.
FAQ
Q1. ¿Qué mejoran Samsung y SK hynix en China y por qué? A1. Samsung convierte su fab de NAND de Xi'an de unas 200 capas a NAND V9 de 286 capas, y SK hynix cambia su fab de Dalian de 192 capas a 240 capas y más, para frenar a YMTC y atender la demanda de IA (información de Reuters, 21 oct 2026).
Q2. ¿Está Samsung ampliando la capacidad de NAND en China? A2. No, según la propia declaración de la empresa. Samsung dijo a Reuters que la mejora de Xi'an cumple la normativa de exportación de EE. UU., atiende la creciente demanda global de clientes, incluida la de EE. UU., y no es una ampliación de capacidad ni una instalación nueva (declaración de Samsung a Reuters, 21 oct 2026).
Q3. ¿Qué tan grande es la ventaja de YMTC en el mercado chino de NAND? A3. YMTC tenía el 38,5% del mercado chino de NAND en el segundo trimestre de 2026, por delante de Samsung con 33,5% y SK hynix con 17%, tras ir por detrás de Samsung 28% frente a 36% en 2025 (datos del sector citados por Reuters, 21 oct 2026).
Q4. ¿Las mejoras ponen a las fabs coreanas por delante de YMTC en tecnología? A4. No del todo. Las mejoras cierran una brecha de una generación hasta la frontera comercial actual (Samsung vende hasta 286 capas y SK hynix hasta 321 capas fuera de China), mientras YMTC ya envía una pequeña cantidad de NAND de 294 capas y planea productos por encima de 300 capas (información de Reuters, 21 oct 2026).
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.


