 VLSI Korea
Resultados de Lam Research en 7 hechos: ingresos récord, acción a la baja (WFE, HBM)
Lam Research registró ingresos récord de USD 8.22 mil millones, pero la acción cayó un 6,82% fuera de horario porque la guía de diciembre apenas superó el consenso. Siete hechos sobre el trimestre, el margen operativo del 40,2% y el WFE 2027 sobre USD 200 mil millones.


Las cifras récord no bastaron: el mercado juzgó la guía, no el trimestre, y valoró a Lam Research como una acción de ciclo tardío.
Resumen en 30 segundos
- Lam Research registró ingresos récord de USD 8.22 mil millones en el trimestre de septiembre, anunciados el 21 de octubre de 2026: un 22% más que el trimestre anterior y un 54% más que un año antes, el quinto trimestre récord consecutivo.
- La rentabilidad también marcó récords. El margen bruto non-GAAP llegó al 52,4% y el margen operativo non-GAAP al 40,2%, por encima del 40% por primera vez, con un EPS non-GAAP de USD 2,20.
- Aun así, la acción cayó. Cerró en USD 260,81 (-1,00%) y bajó otro 6,82% fuera de horario hasta USD 243,01, porque la guía del trimestre de diciembre —ingresos de USD 8.60 mil millones en el punto medio— superó solo por poco el consenso de USD 8.533 mil millones.
- La señal del ciclo apunta en la dirección contraria. Lam situó el mercado WFE (equipos para fabricación de obleas) de 2026 en la zona media de los USD 150 mil millones y dio una visión preliminar para 2027 por encima de USD 200 mil millones, liderada por DRAM, luego la foundry y la lógica avanzadas, y después NAND.
- Corea pesa en este resultado. Corea representó el 20% de los ingresos, solo por detrás de China con el 35%: una lectura directa del gasto en equipos de Samsung Electronics y SK hynix.
Los 7 hechos
1. Ingresos récord de USD 8.22 mil millones: el quinto trimestre récord seguido
Los ingresos de USD 8.22 mil millones subieron un 22% intertrimestral y un 54% interanual, un máximo histórico y el quinto récord trimestral consecutivo de ingresos. (Fuente: resultados de Lam Research del trimestre cerrado el 27 de septiembre de 2026, anunciados el 21 de octubre de 2026.) Un quinto récord seguido significa que ya no es un trimestre fuerte aislado: es una expansión sostenida en la que cada trimestre reinicia el techo de envíos de la compañía.
2. Las ganancias superaron el consenso, pero solo ligeramente
El EPS non-GAAP fue de USD 2,20 (EPS GAAP de USD 2,19), modestamente por encima del consenso de unos USD 2,18, mientras que los ingresos de USD 8.22 mil millones quedaron justo por encima del rango de consenso de aproximadamente USD 8.14–8.18 mil millones. (Fuente: resultados de la compañía, 21 de octubre de 2026; consenso publicado el mismo día.) La superación fue real pero fina, y las superaciones finas son exactamente aquello con lo que no puede vivir una acción valorada para la perfección.
3. El margen operativo superó el 40% por primera vez
El margen bruto non-GAAP fue del 52,4% y el margen operativo non-GAAP del 40,2%, la primera vez que el margen operativo supera el 40%. El flujo de caja operativo fue de USD 3.50 mil millones y el beneficio neto de USD 2.75 mil millones. (Fuente: resultados de la compañía, 21 de octubre de 2026.) A esta escala, un margen operativo superior al 40% significa que los ingresos récord se están convirtiendo en caja récord, no solo en envíos récord.
4. La guía de diciembre aterrizó casi exactamente sobre el consenso
La guía para el trimestre de diciembre es de ingresos de USD 8.60 mil millones, más o menos USD 0.40 mil millones, un margen bruto del 52,5%, un margen operativo del 40,5% y un EPS de USD 2,33, más o menos USD 0,15. El punto medio de ingresos de USD 8.60 mil millones se sitúa solo ligeramente por encima del consenso de USD 8.533 mil millones. (Fuente: guía de la compañía, 21 de octubre de 2026.) En un mercado de superar y elevar, «ligeramente por encima» se lee como «sin elevación». Este es el hecho sobre el que realmente cotizó la acción.
5. La acción cayó de todos modos: -1,00% en la sesión y -6,82% fuera de horario
Las acciones de Lam Research cerraron la sesión regular en USD 260,81, un 1,00% menos, y cayeron otro 6,82% en la negociación fuera de horario hasta USD 243,01. Antes de la publicación, un gran banco había recortado su precio objetivo de USD 355 a USD 315 por preocupaciones de valoración de ciclo tardío, mientras otro lo elevó a USD 375. (Fuente: informes de mercado, 21 de octubre de 2026.) La división entre analistas es la historia: las mismas cifras sostienen tanto una advertencia de ciclo tardío como un objetivo más alto, según cuánto del ciclo crean los inversores que ya está en el precio.
6. WFE va camino de superar los USD 200 mil millones en 2027, liderado por la memoria
Lam Research situó el gasto WFE de 2026 en la zona media de los USD 150 mil millones y dio una perspectiva preliminar para 2027 por encima de USD 200 mil millones, con DRAM a la cabeza, seguida de la foundry y la lógica avanzadas, y después NAND. La memoria representó el 46% de los ingresos de sistemas en el trimestre de septiembre; los ingresos de NAND subieron aproximadamente un 40% intertrimestral, y tanto DRAM como la foundry marcaron récords. (Fuente: comentarios de la compañía, 21 de octubre de 2026.) Un año WFE por encima de USD 200 mil millones sería el mayor año de equipos de la industria registrado, y la dirección eligió esta llamada de resultados para decirlo en voz alta.
7. Asia financia el ciclo, y la escasez de componentes ya está desplazando envíos
Los ingresos por región fueron China 35%, Corea 20%, Taiwán 18%, Japón 9% y Estados Unidos 8%. La dirección también dijo que la escasez de componentes limitará algunos envíos del trimestre de diciembre, difiriéndolos al trimestre de marzo. (Fuente: resultados y comentarios de la compañía, 21 de octubre de 2026.) En este hecho se esconden dos señales: Corea con el 20% vincula el crecimiento de Lam directamente con el capex de memoria coreano, y un diferimiento por escasez significa que parte de la guía «suave» de diciembre es calendario, no demanda.
Contexto
Qué vende Lam Research y por qué su resultado lidera el ciclo
Lam Research es un fabricante de equipos para fabricación de obleas cuya fortaleza central es el grabado (etching) y la deposición: los pasos de proceso que dibujan y construyen las capas de un chip. En memoria, esos pasos se multiplican con cada generación: cada capa añadida en la NAND 3D y cada nuevo nodo de DRAM requiere más pasadas de grabado y deposición por oblea. Por eso los resultados de Lam se leen como una de las lecturas duras más tempranas del ciclo de equipos. Los fabricantes de memoria y las foundries encargan herramientas trimestres antes de que los chips que esas herramientas producen lleguen al mercado, de modo que la cartera de pedidos y la guía de un fabricante de equipos describen las intenciones de capex de la industria antes que casi cualquier otro informe de resultados.
El trimestre de septiembre se sitúa en un punto concreto de ese ciclo. La construcción de centros de datos de IA ha adelantado la demanda de HBM y DRAM, se está añadiendo capacidad de lógica avanzada para aceleradores de IA, y NAND —la rezagada del complejo de memoria— se está recuperando. El patrón de hechos de Lam encaja con las tres cosas: ingresos récord de DRAM, ingresos récord de foundry, memoria con el 46% de los ingresos de sistemas e ingresos de NAND con una subida aproximada del 40% intertrimestral. El trimestre se lee mejor como un repunte sincronizado en los tres mayores mercados finales del fabricante de equipos a la vez.
El escenario antes de la publicación
El problema eran las expectativas. Cuando una acción ya ha subido con una historia de ciclo, la pregunta de resultados cambia de «¿fue bueno el trimestre?» a «¿fue el trimestre lo bastante bueno para justificar lo que ya está en el precio, y eleva la guía el techo otra vez?». El trimestre de Lam superó la primera barrera con facilidad: récords en ingresos, margen y flujo de caja, con una pequeña superación tanto en ingresos como en EPS. La barrera de la guía es donde la publicación se convirtió en una prueba de valoración. Un punto medio de USD 8.60 mil millones frente a un consenso de USD 8.533 mil millones es una diferencia de menos del 1%: dentro de la banda de ruido del propio rango de guía (más o menos USD 0.40 mil millones). El veredicto fuera de horario del mercado, una caída del 6,82% hasta USD 243,01, fue un juicio sobre esa brecha, no sobre el trimestre de septiembre.
Análisis de negocio en profundidad
El trimestre en cifras
| Métrica (trimestre de septiembre de 2026) | Resultado | Punto de referencia |
|---|---|---|
| Ingresos | USD 8.22 mil millones | +22% intertrimestral, +54% interanual, récord histórico |
| EPS non-GAAP | USD 2,20 | Consenso de unos USD 2,18 |
| EPS GAAP | USD 2,19 | — |
| Margen bruto non-GAAP | 52,4% | — |
| Margen operativo non-GAAP | 40,2% | Primera vez por encima del 40% |
| Flujo de caja operativo | USD 3.50 mil millones | — |
| Beneficio neto | USD 2.75 mil millones | — |
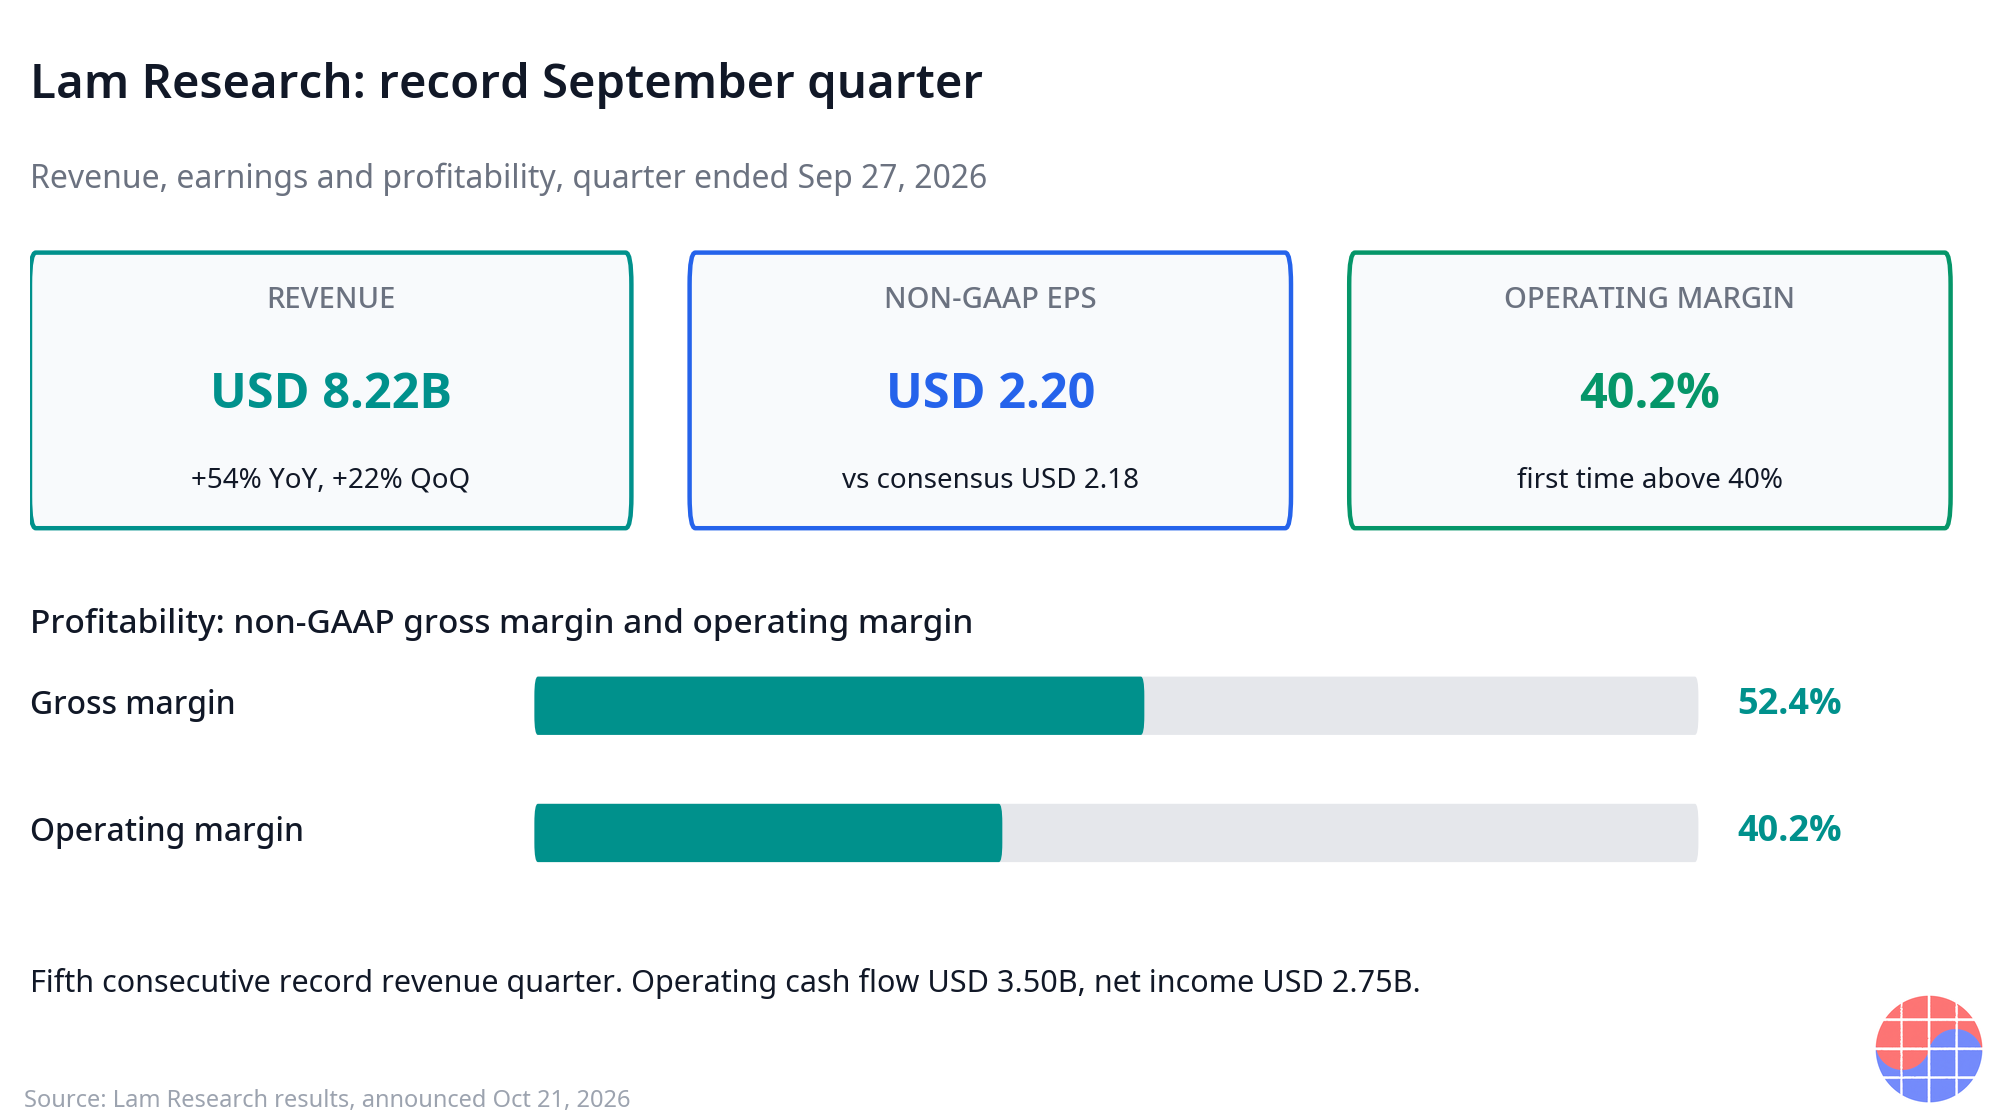
Fuente: resultados de Lam Research del trimestre cerrado el 27 de septiembre de 2026, anunciados el 21 de octubre de 2026.
La tabla se lee como dos historias. La primera es el apalancamiento operativo: unos ingresos que suben un 54% interanual llegaron con un margen bruto del 52,4% y un margen operativo del 40,2%, de modo que el crecimiento cae a la línea final a un ritmo inusualmente alto. La segunda es la conversión en caja: USD 3.50 mil millones de flujo de caja operativo sobre USD 8.22 mil millones de ingresos es la firma de una compañía que envía a clientes que pagan puntualmente porque necesitan las herramientas. Ninguna de las dos historias pone en duda la demanda, y precisamente por eso la caída de la acción debe explicarse por las expectativas, no por las operaciones.
Guía frente a consenso: el 1% que movió la acción
| Trimestre de diciembre | Guía | Consenso |
|---|---|---|
| Ingresos | USD 8.60 mil millones ± 0.40 | USD 8.533 mil millones |
| Margen bruto | 52,5% | — |
| Margen operativo | 40,5% | — |
| EPS | USD 2,33 ± 0,15 | — |
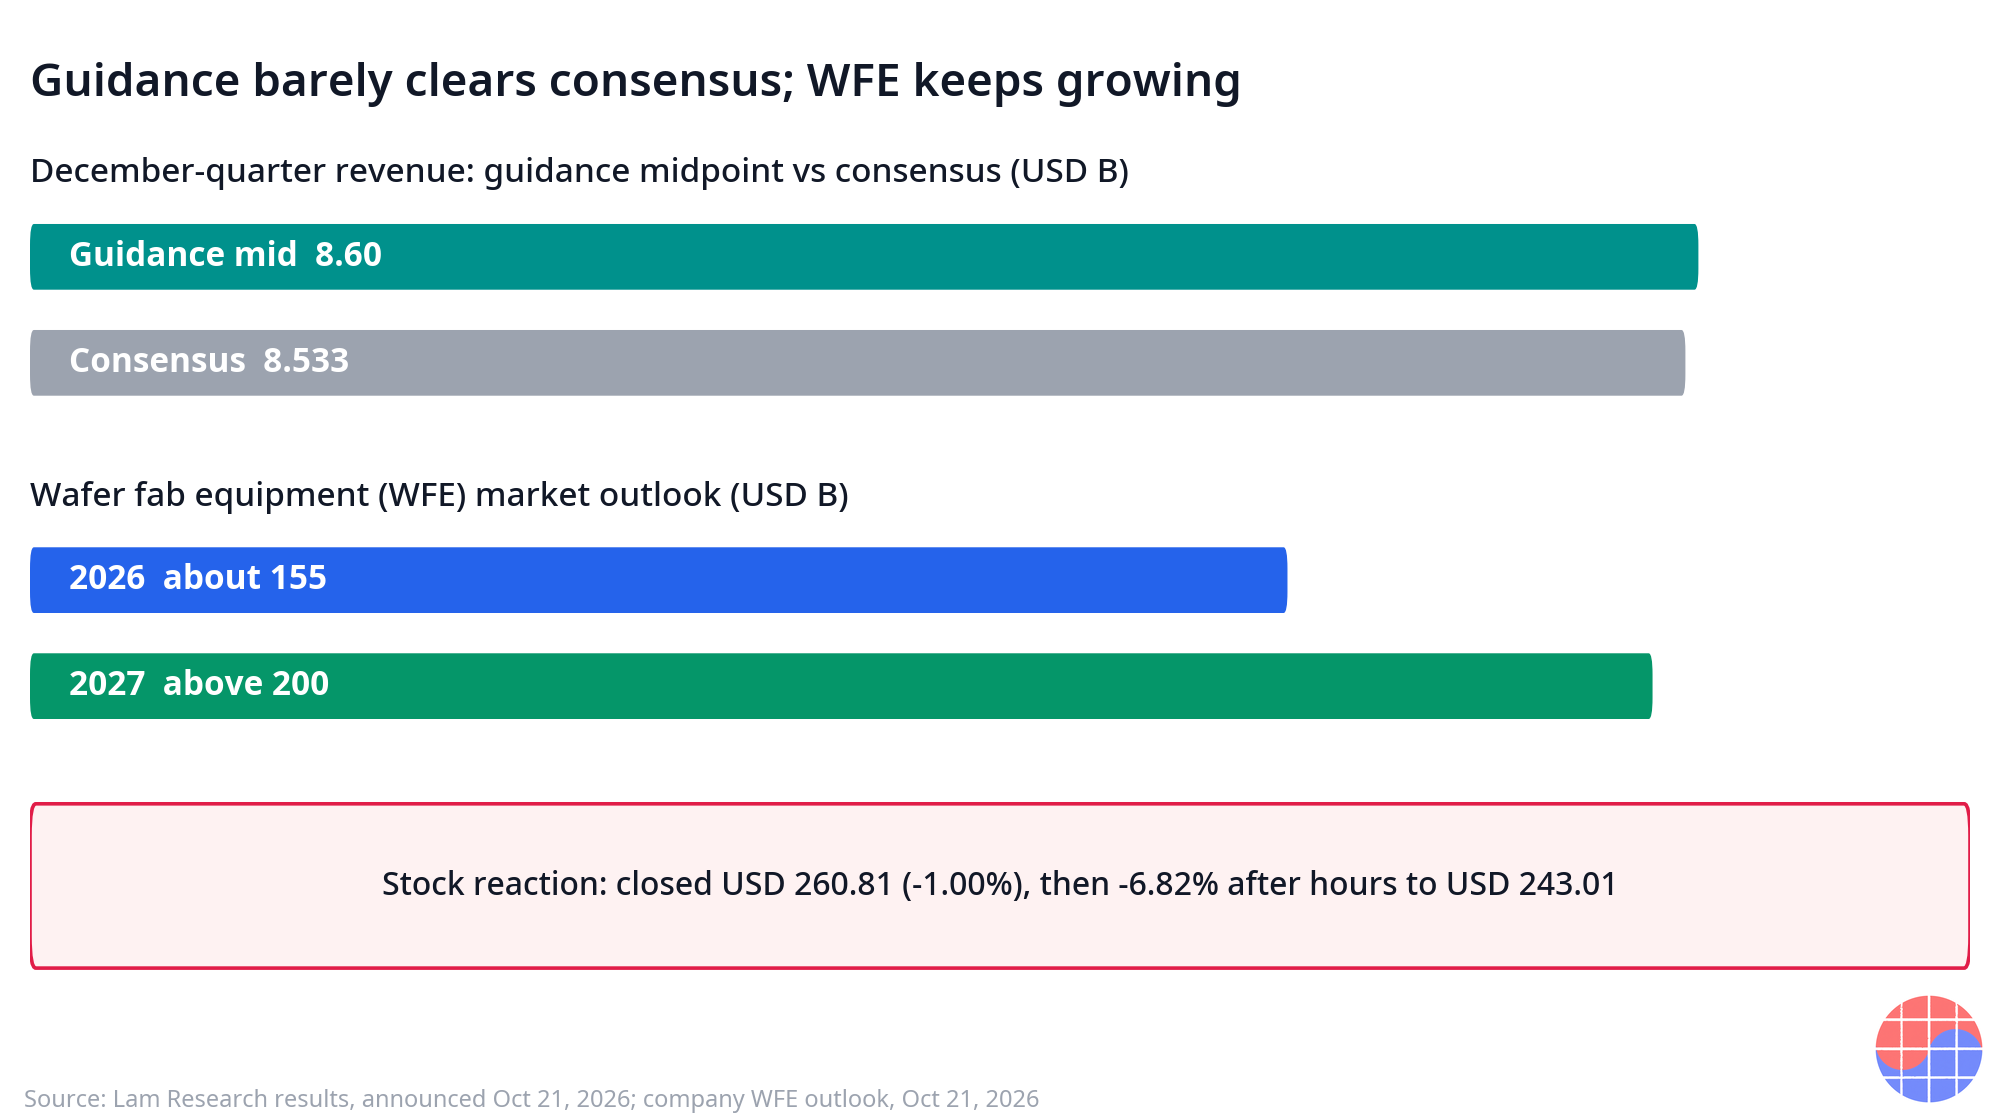
Fuente: guía de la compañía y consenso publicado, 21 de octubre de 2026.
La aritmética es implacable. La guía implica un crecimiento secuencial continuado —de USD 8.22 mil millones a un punto medio de USD 8.60 mil millones— con márgenes guiados ligeramente más altos otra vez (margen bruto del 52,5%, margen operativo del 40,5%). Con cualquier criterio normal, es una perspectiva fuerte. La queja del mercado es relativa: con un múltiplo de ciclo tardío, los inversores se habían posicionado para una elevación más clara, y la ventaja de aproximadamente USD 0.07 mil millones del punto medio sobre el consenso no la proporcionó. La revelación de la dirección de que la escasez de componentes diferirá algunos envíos de diciembre al trimestre de marzo importa aquí: enmarca parte del conservadurismo de la guía como un problema de calendario de suministro con un trimestre de destino nombrado, y no como un déficit de demanda. Que el mercado acepte ese encuadre es la diferencia entre un reajuste de valoración de un día y una rebaja de calificación más larga.
La perspectiva WFE es el verdadero titular
Las cifras más consecuentes de la publicación no son las de Lam. Son las del mercado: WFE en torno a la zona media de los USD 150 mil millones en 2026, y una visión preliminar por encima de USD 200 mil millones en 2027.
| Perspectiva WFE | Visión de la compañía |
|---|---|
| 2026 | Zona media de USD 150 mil millones (unos USD 155 mil millones) |
| 2027 (preliminar) | Por encima de USD 200 mil millones |
| Orden de crecimiento 2027 | DRAM primero, luego foundry y lógica avanzadas, después NAND |
Fuente: comentarios de Lam Research, 21 de octubre de 2026.
Los fabricantes de equipos no publican perspectivas de mercado a la ligera; la cifra ancla las conversaciones presupuestarias de los clientes y la planificación de los competidores. Una cifra preliminar para 2027 por encima de USD 200 mil millones, declarada en octubre de 2026, es una señal oficial de que se espera que el ciclo alcista de equipos se extienda y se acentúe, con la memoria, y DRAM en particular, tirando de él. Para el complejo de memoria, ese orden importa: que DRAM lidere el crecimiento WFE significa que se espera que la carrera de capacidad de HBM y DRAM avanzada consuma la mayor parte del mayor presupuesto de equipos de la historia de la industria. El lugar de NAND en la secuencia —tercera, pero nombrada— combinado con unos ingresos de NAND ya con una subida aproximada del 40% intertrimestral en Lam, marca la recuperación del último segmento rezagado.
Mix regional: Corea es el segundo motor
| Región | Cuota de ingresos del trimestre de septiembre |
|---|---|
| China | 35% |
| Corea | 20% |
| Taiwán | 18% |
| Japón | 9% |
| Estados Unidos | 8% |
Fuente: resultados de Lam Research, 21 de octubre de 2026. Las regiones enumeradas suman el 90%; el resto corresponde a otras regiones.
La cuota del 20% de Corea es la línea que los inversores coreanos deberían leer primero. Los ingresos coreanos de Lam son, en sustancia, un indicador de la entrada de equipos de Samsung Electronics y SK hynix: las herramientas de grabado y deposición que construyen las pilas HBM, la DRAM avanzada y las capas NAND. Un trimestre en el que Corea es la segunda región de ingresos, la memoria es el 46% de los ingresos de sistemas y los ingresos de DRAM marcan un récord es un trimestre en el que el capex de memoria coreano marcha a toda máquina. La tabla regional también enmarca los riesgos: con China en el 35%, la mayor exposición individual sigue siendo la región más afectada por la política de control de exportaciones, y cualquier endurecimiento allí aterriza primero sobre la porción mayor de la base de ingresos.
La división de los analistas enmarca el debate de valoración
Los cambios de precio objetivo previos a los resultados capturan el debate en miniatura. Un gran banco recortó su objetivo de USD 355 a USD 315 explícitamente por la valoración de ciclo tardío —no por el trimestre, que ni siquiera se había publicado— mientras otro elevó su objetivo a USD 375. Una horquilla de USD 60 entre dos visiones institucionales, fijada antes de conocer las cifras, dice a los inversores que el desacuerdo trata del múltiplo y de la edad del ciclo, no de la ejecución de Lam. La caída fuera de horario sugiere que el bando del ciclo tardío ganó la primera ronda. La perspectiva WFE por encima de USD 200 mil millones para 2027 es el contraargumento del bando alcista, y será puesta a prueba por los propios resultados y comentarios de capex de los fabricantes de memoria en los días siguientes.
La visión de Chase
La lectura perezosa de esta publicación es «gran trimestre, acción a la baja, el mercado es irracional». La lectura correcta es que el primer veredicto de la temporada de resultados sobre las acciones de equipos nunca trató de demanda. Trató de lo que los inversores ya habían pagado por la demanda.
Miremos la secuencia. Cinco trimestres récord consecutivos. Un aumento interanual de ingresos del 54%. Un margen operativo por encima del 40% por primera vez. USD 3.50 mil millones de flujo de caja operativo. Si el mercado estuviera valorando el presente, la acción habría subido. Cayó un 6,82% fuera de horario porque el mercado valora la distancia entre la guía y la esperanza, y en condiciones de ciclo tardío la esperanza se fija en «elevar», no en «cumplir». Un punto medio menos de un 1% por encima del consenso es, en ese régimen, un incumplimiento disfrazado.
Pero fijémonos en lo que el argumento de valoración tiene que ignorar. La dirección usó esta llamada para poner una cifra preliminar a WFE de 2027: por encima de USD 200 mil millones, liderado por DRAM. Los ciclos de equipos no suelen terminar mientras el mayor fabricante de equipos eleva la visión del mercado para el año siguiente y revela que la escasez de piezas —no los pedidos— es lo que limita los envíos del trimestre actual. El diferimiento por escasez al trimestre de marzo es el detalle silencioso de esta publicación: las compañías limitadas guían por suministro; las compañías que se debilitan guían por demanda. Lam guió por el suministro.
La síntesis es un argumento de calendario, no de dirección. La acción puede ser cara y el ciclo puede seguir extendiéndose. Ambas cosas eran ciertas el 21 de octubre. Los próximos datos que arbitran entre ellas ya están programados: Samsung Electronics y SK hynix presentan resultados el 28–29 de octubre, y sus comentarios de capex y HBM validarán el encuadre WFE de más de USD 200 mil millones de Lam o lo expondrán como optimismo. La cuota de ingresos del 20% de Corea convierte esos dos informes, en la práctica, en la propia guía indirecta de Lam.
Implicaciones
- Para los inversores en equipos: el debate se ha movido de la demanda a la valoración. Conviene seguir la brecha entre guía y consenso y la recuperación en el trimestre de marzo de los envíos diferidos, no los récords de titular: los récords son ahora el caso base.
- Para quienes siguen la memoria: el orden WFE de Lam —DRAM primero, NAND nombrada tercera, ingresos de NAND ya con una subida aproximada del 40% intertrimestral— es una confirmación temprana de que el ciclo de capex de memoria se amplía en 2027. Los resultados de Samsung Electronics (29 de octubre) y SK hynix (28 de octubre) son la comprobación inmediata.
- Para los lectores de la cadena de suministro coreana: el 20% de Corea en los ingresos de Lam vincula a los proveedores domésticos de equipos, piezas y materiales directamente con la pata más fuerte del ciclo WFE. El capex de memoria coreano es el canal de transmisión.
- Para el debate del ciclo: una visión preliminar de WFE 2027 por encima de USD 200 mil millones es la señal de extensión de la propia industria de equipos. Si los planes de capex de los fabricantes de memoria la corroboran, el caso de valoración de ciclo tardío se debilita; si recortan, el encuadre de guía de Lam se revalorizará de nuevo.
- Para la propia Lam Research: la tarea es convertir un diciembre limitado por el suministro en un marzo visiblemente más fuerte, y mantener el margen operativo por encima de la línea del 40% que acaba de cruzar: el nivel que el mercado tratará ahora como la nueva normalidad.
Preguntas frecuentes
¿Por qué cayó la acción de Lam Research tras unos resultados récord?
Porque la guía, no el trimestre, fijó el precio. La guía de ingresos del trimestre de diciembre de USD 8.60 mil millones en el punto medio superó el consenso de USD 8.533 mil millones solo ligeramente, lo que los inversores leyeron como ausencia de una elevación significativa para una acción con valoración de ciclo tardío. Las acciones cerraron en USD 260,81 (-1,00%) el 21 de octubre de 2026 y cayeron un 6,82% fuera de horario hasta USD 243,01, pese a unos ingresos récord de USD 8.22 mil millones y un EPS de USD 2,20.
¿Cuál fue la guía de Lam Research para el trimestre de diciembre?
Ingresos de USD 8.60 mil millones, más o menos USD 0.40 mil millones, un margen bruto non-GAAP del 52,5%, un margen operativo non-GAAP del 40,5% y un EPS de USD 2,33, más o menos USD 0,15, según la guía de la compañía del 21 de octubre de 2026. La dirección también dijo que la escasez de componentes diferirá algunos envíos de diciembre al trimestre de marzo.
¿Cuál es la perspectiva WFE de Lam Research para 2026 y 2027?
Lam Research situó el mercado de equipos para fabricación de obleas de 2026 en la zona media de los USD 150 mil millones y dio una perspectiva preliminar para 2027 por encima de USD 200 mil millones, con DRAM a la cabeza, seguida de la foundry y la lógica avanzadas, y después NAND (comentarios de la compañía, 21 de octubre de 2026). La memoria fue el 46% de los ingresos de sistemas en el trimestre de septiembre.
¿Qué parte de los ingresos de Lam Research procede de Corea?
El 20% en el trimestre de septiembre de 2026, solo por detrás de China con el 35%, y por delante de Taiwán (18%), Japón (9%) y Estados Unidos (8%), según los resultados de la compañía anunciados el 21 de octubre de 2026. La cuota coreana refleja en gran medida el gasto en equipos de Samsung Electronics y SK hynix.
Fuentes: resultados de Lam Research del trimestre cerrado el 27 de septiembre de 2026 (anunciados el 21 de octubre de 2026); informe de mercado y consenso del día de resultados (21 de octubre de 2026). Este artículo es un análisis, no un consejo de inversión.
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.


