 VLSI Korea
El cuello de botella desciende: la escasez de MLCC y sustratos y la economía del oligopolio
El cuello de botella de la IA ha descendido a los MLCC y sustratos: plazos de 32 semanas frente a 12 normales, FC-BGA a 48-56 semanas, beneficio operativo de Samsung Electro-Mechanics +134% en consenso, LTA con 10 hiperescaladores y más del 70% de la expansión financiada por clientes.


Resumen en 30 segundos
- El cuello de botella del hardware de IA ha descendido por la cadena de suministro. Tras las GPU, la HBM y el encapsulado avanzado, la restricción vinculante son ahora los MLCC (condensadores cerámicos multicapa) y los sustratos de encapsulado, las capas pasivas y portadoras de las que depende cada placa de servidor de IA. (Source)
- Los plazos de entrega lo dicen con claridad. El plazo de entrega de los MLCC se ha estirado hasta 32 semanas frente a las 12 normales. Los sustratos FC-BGA están en 48–56 semanas frente a las 12 normales, descritos como la escasez más grave entre los componentes de TI. (Source)
- Los beneficios siguen al cuello de botella. El consenso del tercer trimestre de Samsung Electro-Mechanics es un beneficio operativo de 526.900 millones de KRW, un 134% más interanual, con ingresos de 3,8264 billones de KRW, un 34% más. La acción cerró a 1.174.000 KRW el 19 de octubre, con precios objetivo en torno a 2,41 millones de KRW. (Source)
- Los clientes están pagando la capacidad por adelantado. Samsung Electro-Mechanics mantiene acuerdos a largo plazo (LTA) con 10 hiperescaladores y empresas de chips, registró unos 4 billones de KRW en pedidos relacionados con MLCC para el segundo semestre, incluidos condensadores de silicio, y más del 70% de la expansión de sustratos se financia, según los informes, con anticipos de los clientes. (Source)
- El capital se está empaquetando en torno al tema. Dos nuevos ETF coreanos cotizan con una semana de diferencia: uno el 20 de octubre (Murata 19%, Unimicron 17%, Samsung Electro-Mechanics 17%) y otro el 13 de octubre (Murata 25%, Samsung Electro-Mechanics 25%, Taiyo Yuden 15%, LG Innotek 15%), ambos construidos con los mismos 13 fabricantes coreanos, japoneses y taiwaneses de MLCC y sustratos.
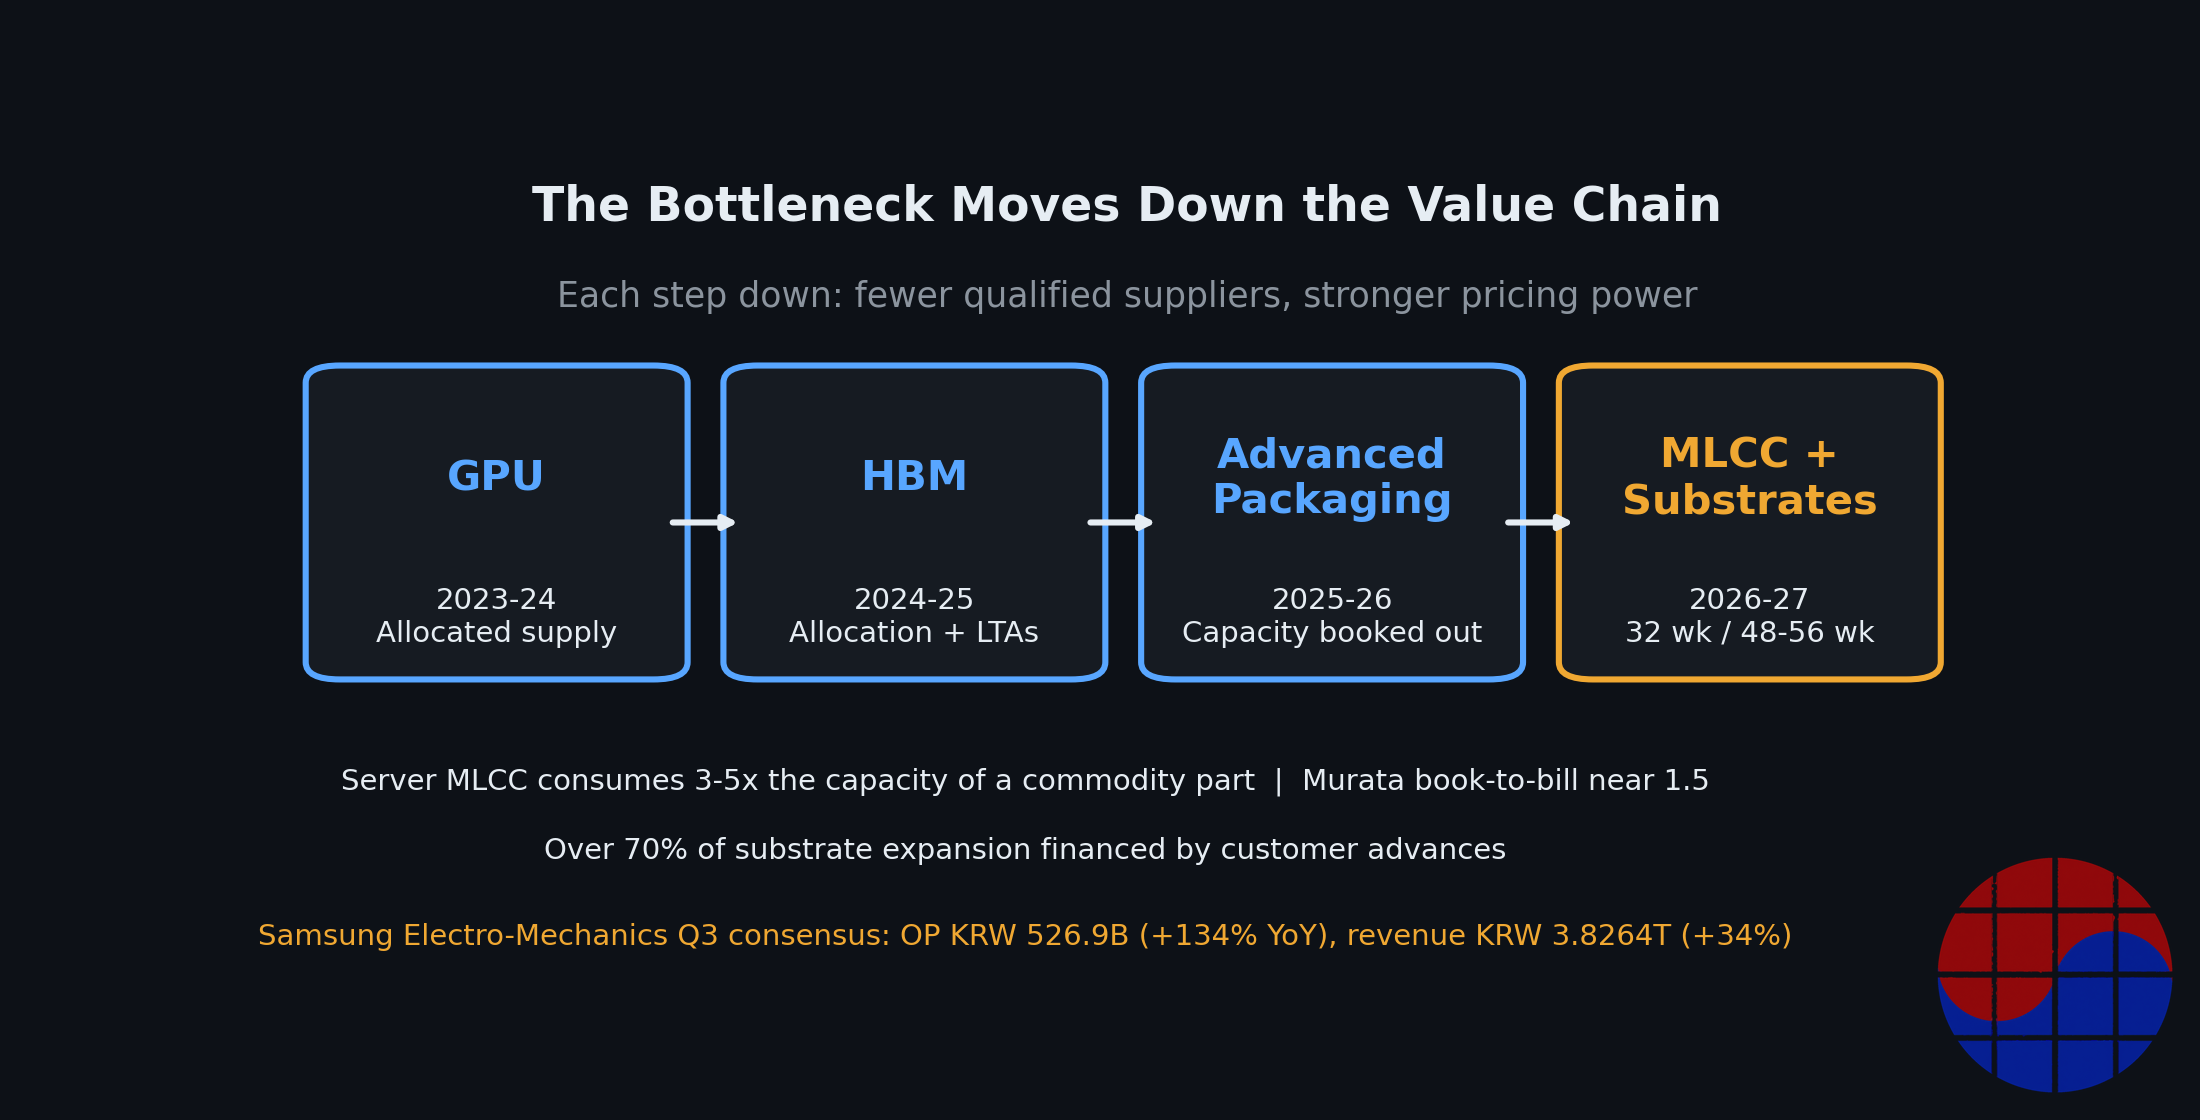
- Juicio central: cuando un cuello de botella desciende por la cadena, el número de proveedores cualificados se reduce y el poder de fijación de precios se concentra. Un MLCC de grado servidor consume entre 3 y 5 veces la capacidad de producción de una pieza común, y el ratio book-to-bill de Murata se acerca a 1,5, con pedidos un 50% por encima de los envíos. Esto es una revalorización oligopolística, no un bache de ciclo de materias primas.
Background: la restricción que nadie vigilaba
Durante tres años, la expansión de la IA tuvo una lista familiar de cosas escasas. Las GPU se asignaban. La HBM se asignaba. La capacidad de encapsulado avanzado se asignaba. Todas esas restricciones estaban en la parte alta de la cadena de valor, dentro de productos que cuestan miles de dólares y llevan marcas famosas. Las capas inferiores, los condensadores que estabilizan la entrega de energía en una placa de servidor y el sustrato que transporta el encapsulado, se trataban como fontanería: baratas, abundantes y problema de otro.
Ese supuesto expiró en octubre de 2026. La información del 19 de octubre describía la escasez de MLCC y sustratos como la más grave entre los componentes de TI, con plazos de MLCC de 32 semanas frente a las 12 normales, y sustratos FC-BGA de 48–56 semanas frente a las 12 normales. Un plazo de entrega es la señal de escasez más limpia de la electrónica porque no admite maquillaje: es la cola, medida en semanas, entre un pedido y una entrega. Cuando la cola de un componente pasivo se acerca a ocho meses y la de un sustrato de encapsulado a un año completo, la restricción ya no está en la parte alta de la cadena. Ha descendido a las capas que cada placa necesita en volumen.
El lado de la demanda explica por qué. Un servidor de IA no es un acelerador; es una placa densa de aceleradores, memoria, redes y etapas de potencia, y cada una de esas etapas necesita MLCC de alta especificación para la integridad de la energía. Los MLCC de grado servidor no son piezas comunes con otra etiqueta. Son componentes más grandes, de tolerancia más estrecha y mayor fiabilidad, y producirlos consume entre 3 y 5 veces la capacidad de producción de una pieza estándar. Ese único ratio es la bisagra de toda la historia: aunque la demanda unitaria solo se duplicara, la demanda efectiva de capacidad se multiplicaría varias veces, porque cada pieza de servidor consume el tiempo de línea de tres a cinco piezas comunes.
La oferta, mientras tanto, está concentrada por diseño. Los componentes de gama alta para servidores de IA solo pueden suministrarlos Samsung Electro-Mechanics y un pequeño número de fabricantes japoneses: una estructura de oligopolio, no un margen competitivo. Murata, el mayor fabricante de MLCC del sector, opera con un ratio book-to-bill cercano a 1,5, lo que significa que los pedidos llegan aproximadamente un 50% más rápido de lo que salen los envíos. Un book-to-bill de 1,5 no es una previsión. Es una cola formándose en tiempo real.
Una aclaración importa antes de seguir. Esta escasez trata de la economía de la producción actual: plazos de entrega, asignación de capacidad y estructuras contractuales de la tecnología MLCC y FC-BGA existente. Es un tema distinto de la tecnología de sustratos con núcleo de vidrio de próxima generación, que concierne a una futura transición de materiales y no a la escasez actual. Confundir ambos conduce a un mal análisis: uno es una historia de flujo de caja de 2026–2027 y el otro una historia tecnológica de finales de la década.
Business Deep Dive
1. Plazos de entrega: la cola es el dato
| Componente | Plazo actual | Plazo normal | Estiramiento |
|---|---|---|---|
| MLCC | 32 semanas | 12 semanas | ~2,7x |
| Sustrato FC-BGA | 48–56 semanas | 12 semanas | ~4,0–4,7x |
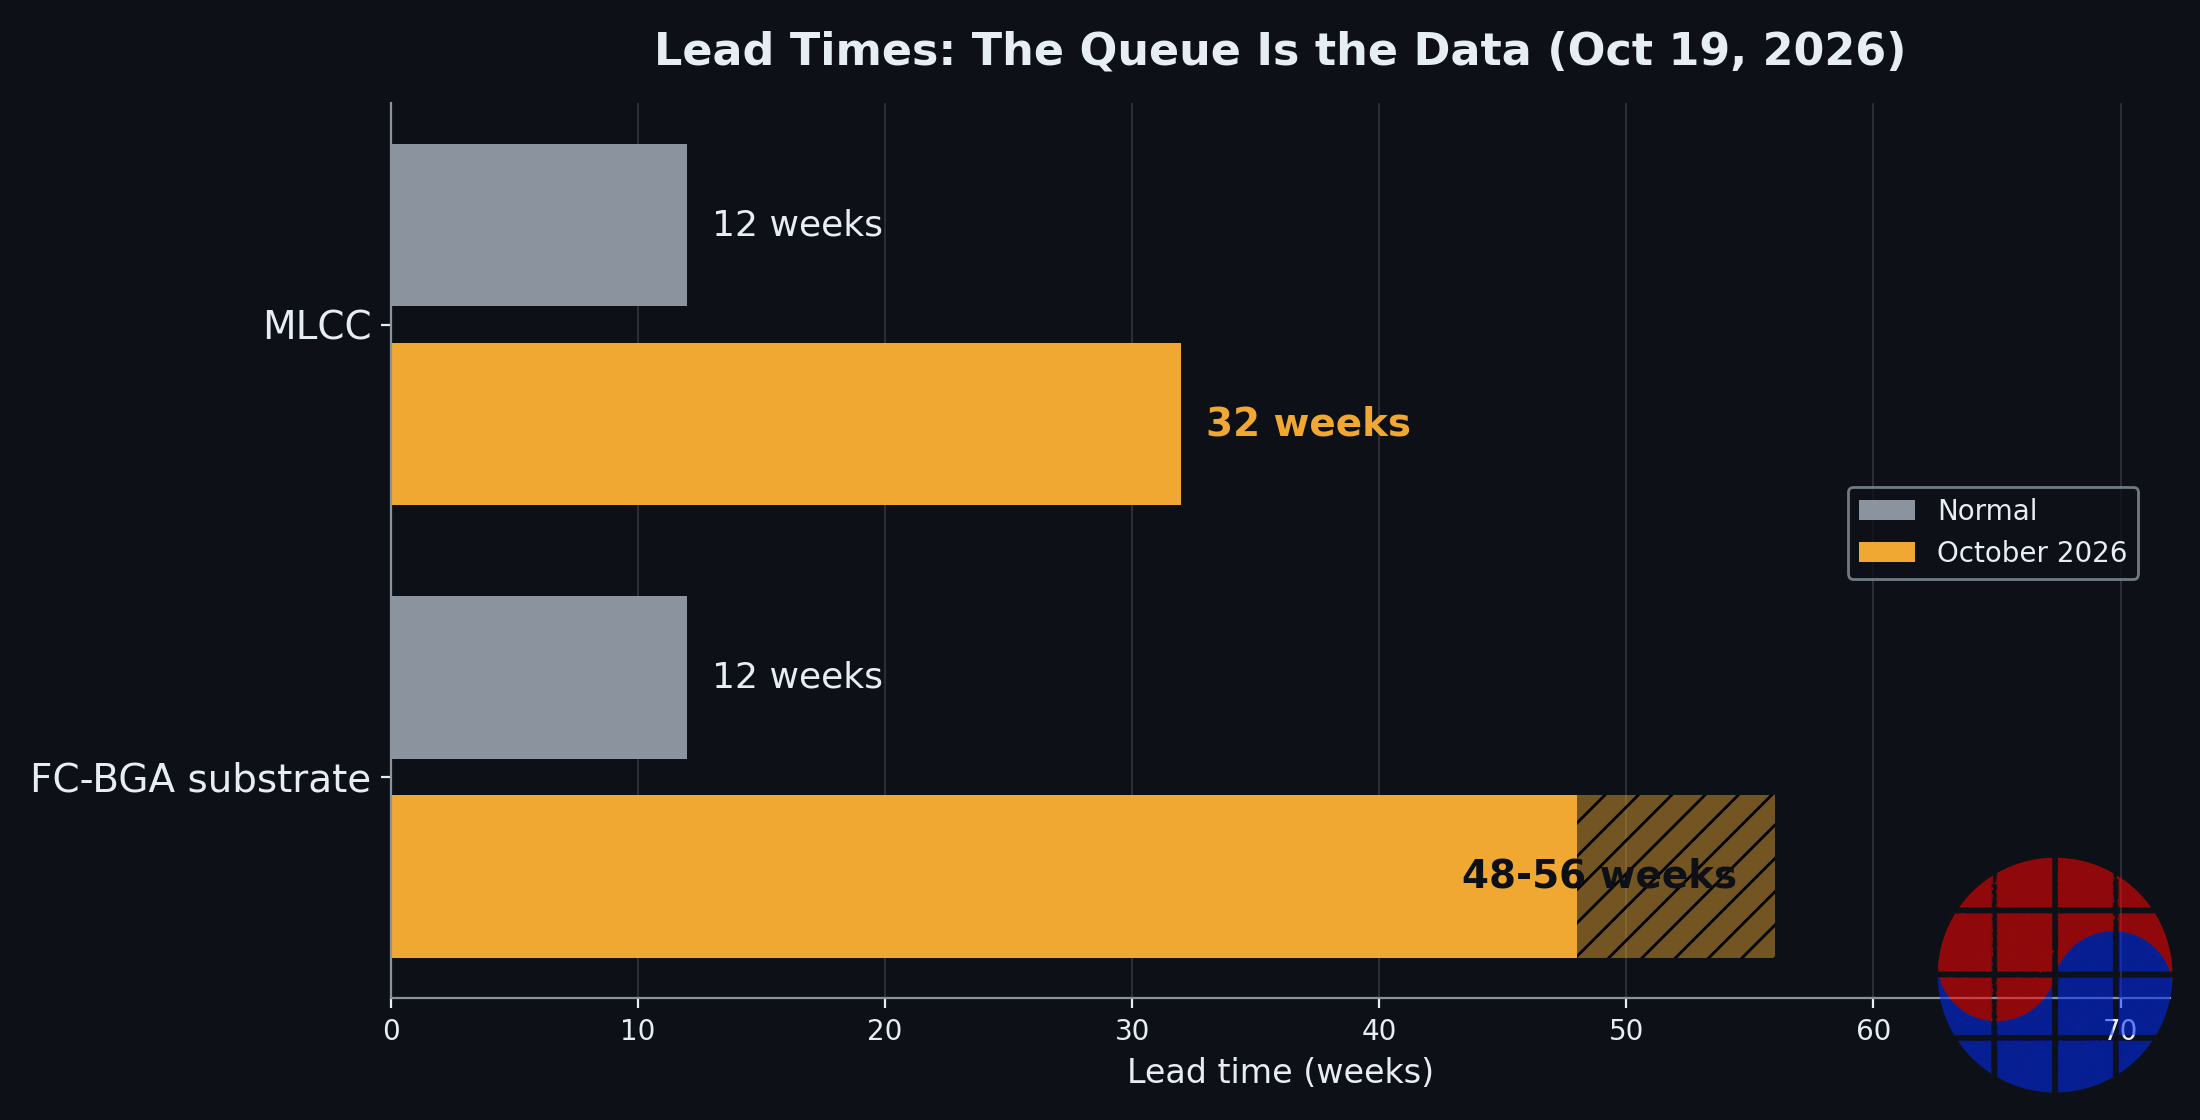
Source: información del sector, 19 de octubre de 2026. (Source)

Plazos de entrega frente a niveles normales. Los sustratos FC-BGA muestran el estiramiento más profundo de la cadena.
Lea la tabla como un mapa de dónde residen ahora las rentas de escasez. Una cola de MLCC de 32 semanas significa que un fabricante de servidores que planificaba una producción a mediados de 2027 necesitaba haber pedido sus condensadores a finales de 2026. Una cola de sustratos de 48–56 semanas significa que la capacidad de encapsulado para finales de 2027 se estaba decidiendo efectivamente con un año de antelación. En esos horizontes, la compra al contado deja de funcionar como estrategia. Los únicos instrumentos que funcionan son la asignación, los acuerdos a largo plazo y el pago anticipado, que es exactamente el comportamiento contractual que ahora se observa en toda la cadena.
2. Samsung Electro-Mechanics: la revalorización del consenso
| Partida | Cifra | Nota |
|---|---|---|
| Beneficio operativo Q3 (consenso) | 526.900 millones de KRW | +134% interanual |
| Ingresos Q3 (consenso) | 3,8264 billones de KRW | +34% interanual |
| Cotización, cierre 19 oct | 1.174.000 KRW | — |
| Precios objetivo | En torno a 2,41 millones de KRW | Rango de consenso |
| Pedidos MLCC del 2.º semestre | Aprox. 4 billones de KRW | Incluye condensadores de silicio |
| Volumen MLCC 2027 dentro de eso | Aprox. 2,4 billones de KRW | Demanda reservada a futuro |
| Contrato de sustratos (19 oct) | 360.500 millones de KRW (USD 267,3M) | Entrega 1 ene – 31 dic 2027 |
| Tamaño del contrato vs ingresos 2025 | 3,2% | Cliente no revelado |
Source: datos de consenso e informes de divulgación, octubre de 2026. (Source) (Source)
Tres cosas destacan. Primera, la elasticidad del beneficio: ingresos un 34% arriba pero beneficio operativo un 134% arriba es la firma de un cambio de mezcla hacia piezas de gama alta más poder de precios, no solo volumen. Segunda, el libro a futuro: unos 4 billones de KRW de pedidos del segundo semestre relacionados con MLCC, incluidos condensadores de silicio, con unos 2,4 billones correspondientes a volumen MLCC de 2027, significa que una gran parte de la producción de gama alta del próximo año ya está comprometida antes de que el año empiece. Tercera, el contrato de sustratos del 19 de octubre: 360.500 millones de KRW (USD 267,3M), entregas durante todo 2027, equivalente al 3,2% de los ingresos de 2025, cliente no revelado, muestra que los sustratos se contratan con la misma base anticipada que los condensadores.
El mercado lo ha notado. Un cierre de 1.174.000 KRW el 19 de octubre con precios objetivo en torno a 2,41 millones de KRW implica que los analistas ven una senda de aproximadamente duplicación: agresiva, pero es un objetivo construido sobre volumen contratado y una mezcla oligopolística, no sobre esperanzas acerca de un precio al contado.
3. La estructura contractual: LTA y capacidad financiada por el cliente
Los números más importantes de esta historia no son precios. Son condiciones contractuales.
| Mecanismo | Evidencia | Qué hace |
|---|---|---|
| Acuerdos a largo plazo | LTA con 10 hiperescaladores y empresas de chips | Bloquea volumen y asignación con años de antelación |
| Book-to-bill | Murata cerca de 1,5 | Pedidos un 50% por encima de envíos |
| Anticipos de clientes | Más del 70% de la expansión de sustratos financiada con anticipos | Traslada el riesgo de expansión a los compradores |
| Intensidad de capacidad | El MLCC de servidor consume 3–5x la capacidad de una pieza común | Reduce la oferta efectiva por unidad de demanda |
Source: informes de empresas y del sector, octubre de 2026. (Source) (Source)
La competencia por reservar capacidad, la dinámica que definió la asignación de HBM, ha llegado ahora a los componentes pasivos. Cuando más del 70% de la expansión de sustratos (en el contexto de la construcción de sustratos de Samsung Electro-Mechanics en Sejong y Vietnam) se financia con anticipos de clientes, el balance del proveedor ya no soporta el riesgo cíclico de la expansión. Lo soporta el cliente. Es un cambio estructural en quién asume el riesgo de demanda, y solo ocurre cuando los compradores creen que la escasez durará más que el periodo de construcción. Nadie prepaga el 70% de una fábrica para cubrir un bache de dos trimestres.
Los LTA con 10 hiperescaladores y empresas de chips completan el cuadro. Los compradores no son distribuidores ni fabricantes de teléfonos; son los propietarios de la propia expansión de la IA, contratando directamente la capa pasiva. Cuando el cliente final de toda la cadena firma papel a largo plazo por condensadores y sustratos, el cuello de botella ha sido reconocido formalmente por las personas con mejor visibilidad de la demanda del sector.
4. El envoltorio ETF: el tema se vuelve negociable
| Lanzamiento ETF | Gestora | Principales pesos divulgados |
|---|---|---|
| 20 de octubre de 2026 | Mirae Asset | Murata 19%, Unimicron 17%, Samsung Electro-Mechanics 17% |
| 13 de octubre de 2026 | Kiwoom | Murata 25%, Samsung Electro-Mechanics 25%, Taiyo Yuden 15%, LG Innotek 15% |
Source: informes de lanzamiento de fondos, octubre de 2026. (Source)
Dos gestoras lanzaron productos casi idénticos con una semana de diferencia, cada uno con 13 fabricantes coreanos, japoneses y taiwaneses de MLCC y sustratos. El solapamiento es la información: equipos de producto independientes, mirando la misma cadena, convergieron en la misma lista corta. Murata y Samsung Electro-Mechanics anclan ambos fondos, con Unimicron, Taiyo Yuden y LG Innotek completando la exposición a sustratos y componentes. Cuando una capa de la cadena de suministro obtiene su propio envoltorio ETF, ocurren dos cosas. Los flujos pasivos empiezan a comprar el oligopolio como cesta, y el tema adquiere una identidad a nivel de ticker que sobrevive a cualquier resultado trimestral individual. Ningún efecto cambia la física de los plazos de entrega, pero ambos cambian la base accionarial y el coste de capital de los proveedores, generalmente a favor de estos.

El cuello de botella ha migrado hacia abajo en la cadena de valor, y cada paso descendente tiene menos proveedores cualificados que el anterior.
5. Cómo distinguir el inicio de un ciclo de su techo
Precio y volumen subiendo a la vez pueden significar dos cosas opuestas: la fase temprana de un ciclo alcista limitado por la capacidad, o la fase tardía de doble pedido antes de una corrección. La evidencia distintiva, en este caso, apunta a lo temprano. Los plazos se estiran por la demanda de piezas de mayor especificación (un efecto de mezcla, verificado por el ratio de consumo de capacidad de 3–5x), no por acaparamiento en pánico de piezas comunes idénticas. El libro a futuro es contractual, LTA, un contrato de sustratos 2027 divulgado, 2,4 billones de KRW de volumen MLCC 2027, y no compra especulativa al contado. Y la estructura de financiación, con clientes financiando más del 70% de la expansión, es lo contrario de la sobreconstrucción financiada por el proveedor que suele marcar un techo. La salvedad honesta es la duración: plazos de sustrato de 48–56 semanas incorporan pedidos hechos contra previsiones de demanda de IA para finales de 2027, y si esas previsiones se recortan, las mismas colas se convierten en la corrección. Ese riesgo es real, pero es una cuestión de 2027 valorada con contratos de 2026.
Chase's Take
El patrón a interiorizar es la dirección del viaje. Cada cuello de botella de esta expansión se ha movido en una sola dirección: hacia abajo. Las GPU cedieron paso a la HBM, la HBM al encapsulado avanzado, y ahora el encapsulado a las capas pasivas y portadoras que tiene debajo. Cada paso descendente tiene las mismas dos propiedades: menos proveedores cualificados, y productos menos glamurosos con más poder de precios del que nadie les asignaba un año antes. El mercado sigue valorando la capa que puede ver e infravalorando la capa de debajo. Cuando una capa obtiene un ETF, la revalorización está muy avanzada, pero la aritmética de la capacidad normalmente no ha terminado de moverse.
El segundo punto trata de quién paga por la certeza. En un ciclo normal de componentes, los proveedores construyen capacidad con sus propios balances y rezan. En este, los hiperescaladores firman LTA por condensadores y financian más del 70% de la expansión de sustratos con anticipos. Es el manual de la HBM, asignación a cambio de compromiso, aplicado a piezas que cuestan fracciones de céntimo a unos pocos dólares. Cuando los clientes más ricos de la tecnología absorben voluntariamente el riesgo de demanda de sus proveedores más pequeños, le están diciendo que sus previsiones internas muestran que la escasez durará más que el ciclo de construcción. Crea la preferencia revelada, no el comentario.
Tercero, vigile el número de mezcla, no el número de unidades. Que un MLCC de servidor consuma 3–5 veces la capacidad de una pieza común significa que las estadísticas de capacidad nominal del sector engañan por un factor de varias veces justo en los productos que importan. Los proveedores que anuncian «ampliaciones de capacidad» en términos unitarios están añadiendo mucha menos oferta efectiva de grado servidor de lo que sugiere el titular. Por eso un book-to-bill de 1,5 en el mayor fabricante puede coexistir con expansiones anunciadas en todo el sector: las expansiones son reales, y aun así no bastan, porque cada unidad de nueva demanda consume de tres a cinco unidades de línea.
Para Corea en concreto, el hecho llamativo es el posicionamiento. Samsung Electro-Mechanics está dentro de ambos ETF nuevos con pesos del 17% y el 25%, posee la lista de LTA y acaba de divulgar un contrato de sustratos 2027 por valor del 3,2% de sus ingresos del año anterior, con el cliente sin nombre. Esa combinación, asiento oligopolístico, libro a futuro contratado, expansión financiada por el cliente, es la posición estructural más fuerte que un fabricante de componentes puede ocupar en un ciclo alcista. El debate que vale la pena no es si la posición es buena. Es cuánto de ella ha pagado ya una cotización que se mueve desde 1.174.000 KRW hacia objetivos de 2,41 millones de KRW.
Implications
Para inversores:
- Siga los plazos de entrega como indicador principal. MLCC a 32 semanas y FC-BGA a 48–56 semanas (frente a 12 normales) son el tacómetro del ciclo. La compresión desde estos niveles, no los resultados, será la primera señal fiable de techo.
- Pondere el libro de contratos por encima del precio al contado. Unos 4 billones de KRW de pedidos del segundo semestre relacionados con MLCC, 2,4 billones de KRW de volumen MLCC 2027, LTA con 10 hiperescaladores y empresas de chips, y un contrato de sustratos 2027 de 360.500 millones de KRW definen la visibilidad a futuro.
- Use el solapamiento de los ETF como mapa, no como recomendación. Murata, Samsung Electro-Mechanics, Unimicron, Taiyo Yuden y LG Innotek son los nombres en los que convergieron dos equipos de producto independientes: esa es la lista de miembros del oligopolio.
- Respete la brecha de valoración con honestidad. Un cierre en 1.174.000 KRW frente a objetivos en torno a 2,41 millones de KRW ya descuenta una ejecución sustancial. El escenario bajista es una revisión de la demanda de IA de 2027 que golpee los pedidos de sustratos de 48–56 semanas, no los resultados a corto plazo.
Para directivos y estrategas:
- La reserva de capacidad ha llegado a los pasivos. Si su hoja de ruta depende de MLCC de grado servidor o sustratos FC-BGA y está comprando al contado en 2026, no tiene un plan de suministro para 2027.
- El pago anticipado es la nueva moneda de asignación. Con más del 70% de la expansión de sustratos financiada por clientes, el compromiso de balance, no las órdenes de compra, es lo que asegura la posición en la cola.
- Reaudite su lista de materiales (BOM) en busca de riesgo de capa única. El cuello de botella migró dos veces en tres años. La respuesta correcta es mapear qué capa se estrecha a continuación, no celebrar la capa que acaba de aflojarse.
FAQ
Q1. ¿Por qué los MLCC y los sustratos son de repente un cuello de botella para los servidores de IA? Porque las piezas de grado servidor no son piezas comunes. Un MLCC de servidor consume entre 3 y 5 veces la capacidad de producción de una pieza estándar, los servidores de IA los necesitan en volúmenes densos para la entrega de energía, y la oferta de gama alta se limita a Samsung Electro-Mechanics y a un pequeño número de fabricantes japoneses. El resultado son plazos de MLCC de 32 semanas frente a las 12 normales, y plazos de sustratos FC-BGA de 48–56 semanas frente a las 12 normales. (Source)
Q2. ¿Qué muestran realmente las cifras de Samsung Electro-Mechanics? Una revalorización oligopolística en curso. El consenso del tercer trimestre es un beneficio operativo de 526.900 millones de KRW (+134% interanual) con ingresos de 3,8264 billones de KRW (+34% interanual). La empresa registró unos 4 billones de KRW de pedidos del segundo semestre relacionados con MLCC, incluidos condensadores de silicio, unos 2,4 billones de ellos volumen MLCC de 2027, y el 19 de octubre divulgó un contrato de sustratos de encapsulado de 360.500 millones de KRW (USD 267,3M) con entrega durante 2027, equivalente al 3,2% de los ingresos de 2025. (Source)
Q3. ¿Qué son los nuevos ETF de MLCC y sustratos, y por qué importan? Dos gestoras coreanas cotizaron ETF temáticos con una semana de diferencia: uno el 20 de octubre de 2026 (Murata 19%, Unimicron 17%, Samsung Electro-Mechanics 17%) y otro el 13 de octubre (Murata 25%, Samsung Electro-Mechanics 25%, Taiyo Yuden 15%, LG Innotek 15%), cada uno con 13 fabricantes coreanos, japoneses y taiwaneses. Importan porque el solapamiento mapea la membresía del oligopolio y canaliza flujos pasivos hacia él. (Source)
Q4. ¿Cómo están respondiendo los clientes a la escasez? Absorbiendo el riesgo de los proveedores. Samsung Electro-Mechanics mantiene acuerdos a largo plazo con 10 hiperescaladores y empresas de chips globales, y más del 70% de la expansión de sustratos se financia con anticipos de clientes: los compradores están pagando la capacidad por adelantado, lo que indica que esperan que la escasez dure más que el periodo de construcción. El ratio book-to-bill de Murata, cerca de 1,5, muestra pedidos aproximadamente un 50% por encima de los envíos. (Source)
Sources
- Información sobre la escasez de MLCC y sustratos, 19 de octubre de 2026
- Consenso del tercer trimestre y precios objetivo de Samsung Electro-Mechanics
- Análisis del contrato de sustratos y los LTA de Samsung Electro-Mechanics
Nota: las cifras son las publicadas el 19–20 de octubre de 2026; las cifras del tercer trimestre de Samsung Electro-Mechanics son estimaciones de consenso, no resultados publicados. Este artículo es un análisis, no asesoramiento de inversión.
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.


