VLSI Korea
Nomura: escasez de memoria hasta 2028 — objetivo de Samsung en 670.000 wones y de SK hynix en 4,7 millones, mantenidos (HBM, DRAM)
El informe global de memoria de Nomura del 19 de octubre afirma que la demanda de memoria superará a la oferta al menos hasta 2028. Mantuvo la recomendación de compra sobre Samsung Electronics (670.000 wones) y SK hynix (4,7 millones).


Resumen en 30 segundos
- La conclusión primero: Nomura mantiene Buy en Samsung Electronics y SK hynix y no recorta ninguno de sus dos precios objetivo. En su informe del 19 de octubre de 2026, «AI market concerns and the memory outlook», Nomura mantiene el objetivo de Samsung en 670.000 wones y el de SK hynix en 4.700.000 wones, y presenta a ambas como valores a vigilar (Fnnews).
- El potencial implícito es extraordinario y hay que leerlo como una tesis a varios años, no como una previsión a un trimestre. Frente a los precios de referencia del 20 de octubre, en torno a 210.000 wones en Samsung y 1.210.000 wones en SK hynix, los objetivos implican un recorrido aproximado de +219% y +288%, respectivamente.
- La escasez dura, como mínimo, hasta 2028. Nomura sostiene que el crecimiento de la demanda de memoria superará al crecimiento de la oferta al menos hasta 2028, que el cuello de botella persistirá y que el entorno seguirá siendo favorable para los precios de DRAM y HBM.
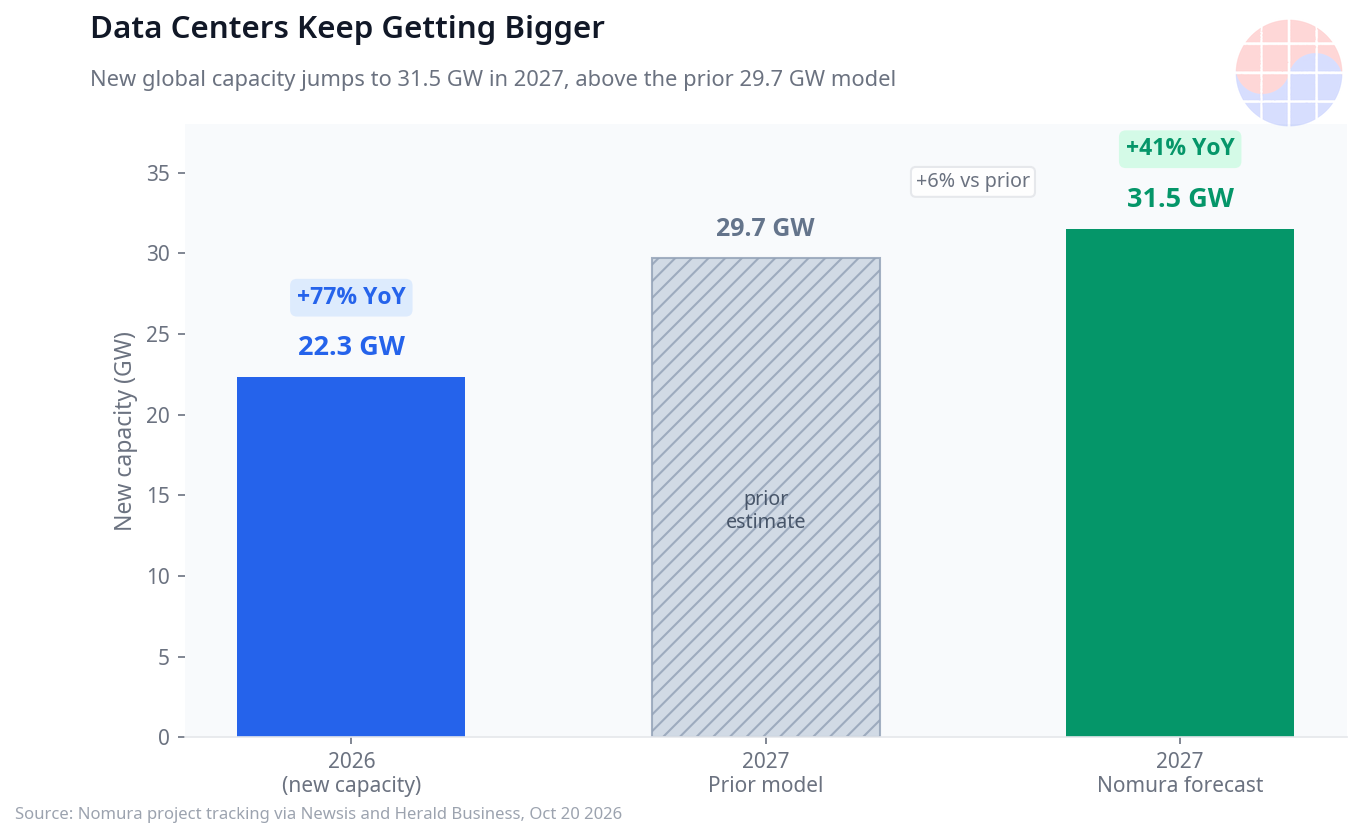
- La demanda se mide en gigavatios y en ingresos de IA. La nueva capacidad global de centro de datos sumaría 22,3 GW en 2026, un +77% interanual, y 31,5 GW en 2027, un +41% y un 6% por encima del modelo anterior de Nomura, de 29,7 GW. Los ingresos combinados estimados de OpenAI y Anthropic en el tercer trimestre habrían crecido un +507% interanual.
- Las tres preocupaciones dominantes son, para Nomura, excesivas. La desaceleración de los ingresos de IA, la financiación de operadores como CoreWeave y el avance de la celda 4F2 de CXMT no rompen la tesis, porque un centro de datos ya construido y su equipamiento pueden ser asumidos por otro operador.
- El mercado reaccionó al alza la mañana siguiente. El 21 de octubre por la mañana, Samsung subía un +5,20%, hasta 222.500 wones, y SK hynix subía un +6,54%, hasta 1.303.000 wones (Money Today).
Todas las cifras de Nomura citadas en este artículo provienen de cobertura secundaria — Fnnews y Money Today. El informe original es solo para clientes y no fue verificado directamente: original no verificado directamente. Cada cifra clave lleva su enlace de fuente, y el análisis distingue entre dato reportado e interpretación propia.
Introducción: una nota que responde al miedo, no al ciclo
El informe de Nomura del 19 de octubre llega en un momento preciso. El mercado acababa de castigar con dureza a las acciones de memoria, alimentado por tres temores repetidos en cada conversación: que los ingresos de la inteligencia artificial crecen más despacio de lo que exige la inversión, que algunos operadores de centro de datos no podrán financiar lo que han anunciado y que China, a través de CXMT y su arquitectura de celda 4F2, acortará la escasez antes de lo previsto.
Nomura no ignora esos temores. Los nombra, los examina uno a uno y concluye que son excesivos. Y lo hace sin mover lo más visible de su llamada: ni la recomendación Buy sobre Samsung Electronics y SK hynix, ni los precios objetivo de 670.000 wones y 4.700.000 wones. Mantener un objetivo también es una decisión, y en este caso es la decisión central del informe, porque esos objetivos ya estaban muy por encima de los precios de mercado antes de la caída.
Este artículo desglosa el informe en tres episodios: los números de demanda, la aritmética de los objetivos frente a Mirae Asset y las tres preocupaciones con la reacción del mercado el 21 de octubre.
Episodio 1: La demanda, medida en gigavatios, ingresos y caja
La tesis de escasez hasta 2028 no descansa en una frase. Descansa en tres bloques de números: cuánta capacidad de centro de datos se está añadiendo, cuánto ingresan los dos laboratorios de IA que más empujan el consumo de memoria y cuánta caja acumula la propia industria del semiconductor.
Primer bloque: la capacidad de centro de datos. Nomura estima que la nueva capacidad global de centro de datos alcanzará 22,3 GW en 2026, un +77% interanual, y 31,5 GW en 2027, un +41% adicional. El dato de 2027 merece atención por un segundo motivo: está un 6% por encima del modelo anterior del propio Nomura, de 29,7 GW. La revisión no es a la baja. Cada gigavatio nuevo exige DRAM convencional, flash NAND y, sobre todo, HBM para los aceleradores de IA que lo pueblan, así que revisar al alza esa variable es revisar al alza la demanda física de memoria en toda la cadena de suministro.
Segundo bloque: los ingresos de OpenAI y Anthropic. Nomura estima que los ingresos combinados de OpenAI y Anthropic en el tercer trimestre crecieron un +507% interanual. Sobre esa base plantea dos lecturas para el cuarto trimestre. Para alcanzar la expectativa de mercado de unos 100.000 millones de dólares de ingresos conjuntos en el ejercicio 2026, ambas necesitarían en torno a 43.900 millones de dólares en el cuarto trimestre, un +61% frente al trimestre anterior. En un escenario de ritmo anualizado más conservador, la cifra sería de unos 29.700 millones de dólares, que aun así supondría un crecimiento del +291% interanual. Nadie discute que el crecimiento es de tres dígitos; se discute si basta para justificar el ritmo de inversión anunciado. Nomura presenta las dos cifras y mantiene su tesis, porque incluso el escenario bajo implica una demanda de cómputo — y, por tanto, de HBM — muy superior a la de un año antes.
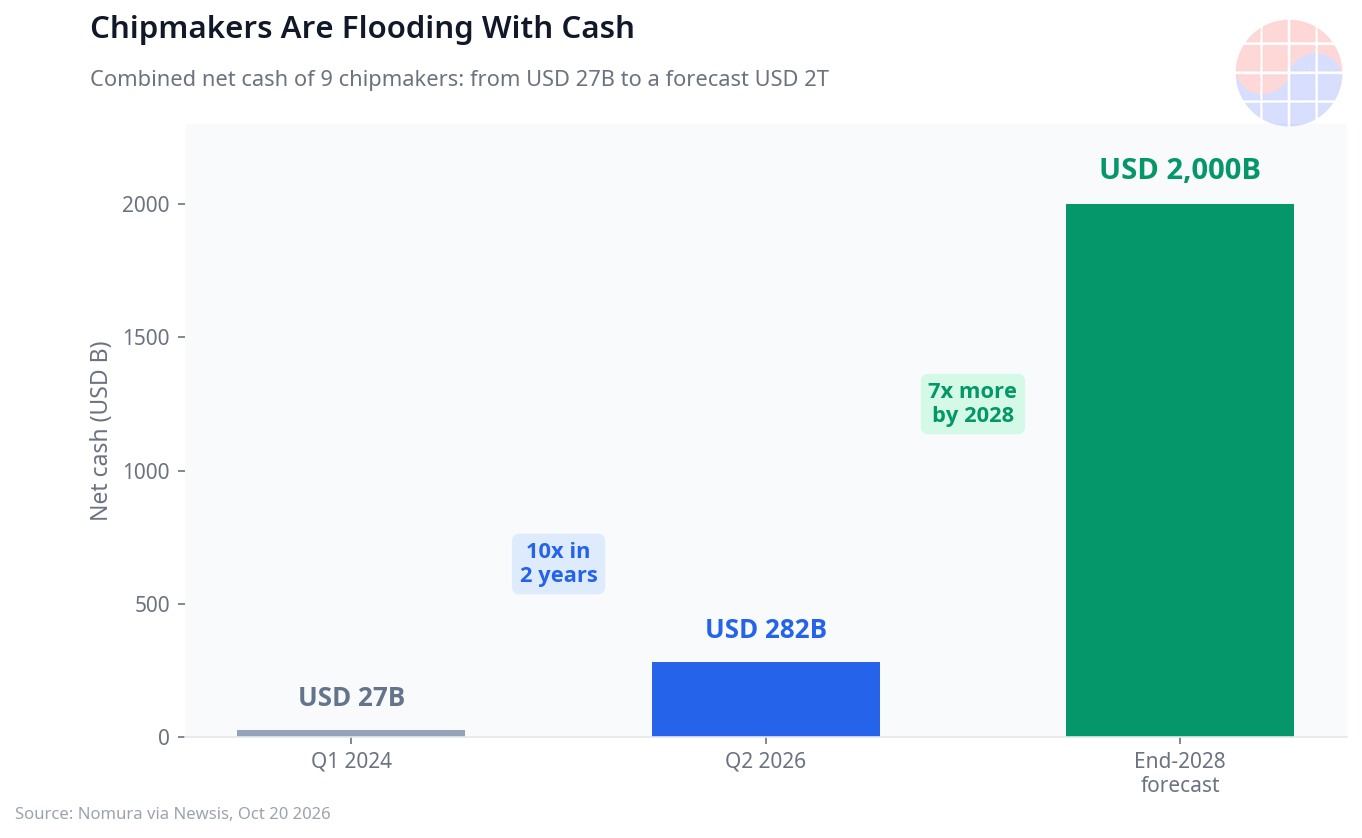
Tercer bloque: la caja de la industria. Según el informe, la caja neta conjunta de nueve fabricantes de chips pasó de 27.000 millones de dólares en el primer trimestre de 2024 a 282.000 millones en el segundo trimestre de 2026, y llegaría a en torno a 2 billones de dólares a finales de 2028, según su previsión. La cadena de la IA no opera, en agregado, con balances frágiles: acumula caja y gana capacidad para financiar el capex.
Encadenados, los tres bloques explican la frase central del informe: la demanda supera a la oferta al menos hasta 2028 y el entorno de precios seguirá siendo favorable.
Episodio 2: Objetivos mantenidos — 670.000 y 4,7 millones frente al mercado
Mantener un precio objetivo cuando el mercado cae tiene un significado distinto a fijarlo cuando el mercado sube. En el primer caso, el analista está diciendo que su modelo no ha cambiado aunque el precio sí. Eso es exactamente lo que hace Nomura.
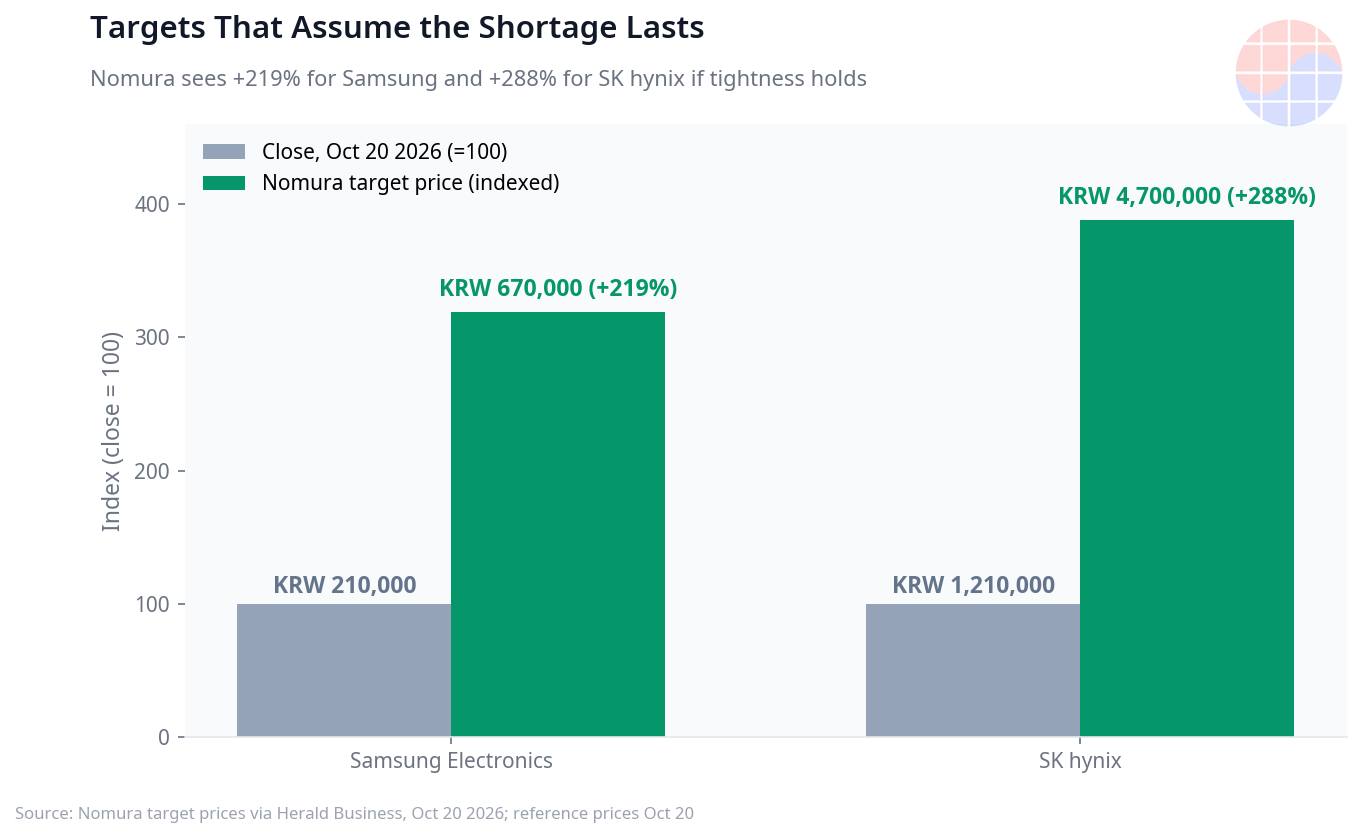
La aritmética. Con los precios de referencia del 20 de octubre — en torno a 210.000 wones para Samsung y 1.210.000 wones para SK hynix —, el objetivo de 670.000 wones implica un potencial aproximado del +219% en Samsung, y el de 4.700.000 wones implica en torno a un +288% en SK hynix. Son potenciales raros en gran capitalización: un objetivo así describe el valor si el escenario de escasez se cumple durante varios ejercicios; si falla, no protege de nada.
La comparación con la propia Nomura de mayo de 2026. En mayo de 2026, Nomura fijó un objetivo para el KOSPI de entre 10.000 y 11.000 puntos, con objetivos de 590.000 wones para Samsung y 4.000.000 de wones para SK hynix. Los objetivos actuales — 670.000 y 4.700.000 — son superiores a los de aquella llamada ya optimista. La secuencia importa: no es un banco que descubre la memoria en octubre, sino uno que lleva meses subiendo su propia apuesta y que, tras la corrección, decide no bajarla.
El contraste con Mirae Asset. Mirae Asset mantiene objetivos de 400.000 wones para Samsung y 3.100.000 wones para SK hynix, por debajo de los de Nomura, aunque también muy por encima de los precios del 20 de octubre. El abanico entre ambas casas resume el debate: cuántos años de beneficios excepcionales hay que capitalizar si la escasez dura hasta 2028, y con qué descuento por riesgo.
Un matiz positivo adicional: Anthropic. Nomura valora positivamente la inversión de Samsung y SK hynix en Anthropic. La lectura es estratégica: estar en el capital de un gran laboratorio de IA acerca a ambos a la planificación de su cliente más exigente en HBM, donde la cualificación se decide con años de antelación.
Episodio 3: Tres preocupaciones excesivas, una advertencia y la reacción coreana
El informe dedica su parte más argumentada a responder a las objeciones. Nomura califica de excesivas las tres preocupaciones dominantes, pero también escribe la condición que le obligaría a revisarse. Ese detalle separa un informe serio de un folleto.
Preocupación 1: la desaceleración de los ingresos de IA. Nomura responde con sus propios números: incluso en el escenario de ritmo anualizado, con unos 29.700 millones de dólares en el cuarto trimestre, el crecimiento conjunto de OpenAI y Anthropic seguiría siendo del +291% interanual. Una desaceleración desde +507% no es una contracción. Mientras los ingresos crezcan a tres dígitos, la presión sobre la oferta de HBM no desaparece; como mucho, cambia el ritmo al que se agrava la escasez.
Preocupación 2: la financiación de los operadores de centro de datos. El caso citado es CoreWeave y, por extensión, cualquier operador que construye capacidad con deuda. El argumento de Nomura es de activo, no de balance: un centro de datos ya construido, con su equipamiento instalado, puede ser asumido por otro operador si el primero no puede continuar. La demanda de memoria ya incorporada en esa capacidad no se evapora con un problema de financiación; cambia de dueño. El argumento protege la memoria ya instalada, menos los anuncios sin financiación cerrada.
Preocupación 3: CXMT y la celda 4F2. El avance de la china CXMT hacia una celda DRAM 4F2 más densa alimentó el temor a que la oferta china acorte la escasez. La posición de Nomura se inscribe en su tesis general: la demanda crece más que la oferta al menos hasta 2028, incluso teniendo en cuenta ese avance. Entre una arquitectura de celda anunciada y un volumen de memoria de servidor cualificado por un hiperescalador, con rendimiento (yield) estable en producción, media un proceso de años. La densidad es una variable; el volumen cualificado es otra.
La advertencia del propio Nomura. El informe fija su línea de revisión: habría que reexaminar la tesis si los planes de centro de datos se recortaran de forma repetida o si los proyectos ya financiados sufrieran retrasos importantes. Es el indicador a vigilar: no un titular aislado, sino recortes repetidos y retrasos en proyectos con financiación.
La reacción coreana. La mañana del 21 de octubre, el mercado votó en la misma dirección que el informe, al menos por un día: Samsung subió un +5,20%, hasta 222.500 wones, y SK hynix subió un +6,54%, hasta 1.303.000 wones (Money Today). Una sesión no valida una tesis de tres años, pero muestra compradores para la exposición que Nomura defiende. La distancia sigue enorme: Samsung cotiza a menos de un tercio de su objetivo y SK hynix muy por debajo del suyo.
Chase's Take
Trabajo dentro de la industria del semiconductor, y de este informe me quedo con una palabra: mantenidos.
Subir un objetivo es fácil cuando todo sube. Mantener 670.000 wones en Samsung y 4.700.000 wones en SK hynix después de una corrección severa, con los precios en torno a 210.000 y 1.210.000, es otra cosa: es decir por escrito que tu modelo de escasez hasta 2028 vale más que el precio de esta semana. Respeto esa claridad, y también que el informe escriba su propia condición de salida — recortes repetidos de planes de centro de datos o retrasos graves en proyectos financiados. Un analista que te dice qué le haría cambiar de opinión te da una herramienta, no solo una opinión.
Mi énfasis está en la cadena física. La HBM se cualifica con años de antelación y su rendimiento (yield) se demuestra en producción, no en una presentación. Un centro de datos puede cambiar de operador, pero cada gigavatio nuevo sigue necesitando memoria cualificada de muy pocos proveedores.
En el corto, el precio lo moverán el posicionamiento y los titulares. En el largo, los precios de contrato de DRAM y HBM confirmarán o no la tesis trimestre a trimestre. Vigile los recortes de capacidad, no el ruido de una semana.
FAQ
¿Qué recomienda exactamente Nomura sobre Samsung y SK hynix?
Nomura mantiene la recomendación Buy en Samsung Electronics y en SK hynix, presentadas como valores a vigilar, y mantiene sin cambios sus precios objetivo: 670.000 wones para Samsung y 4.700.000 wones para SK hynix, según su informe del 19 de octubre de 2026 recogido por Fnnews (Fnnews). El informe original es solo para clientes y no fue verificado directamente.
¿Hasta cuándo durará la escasez de memoria según Nomura?
Al menos hasta 2028. Nomura sostiene que el crecimiento de la demanda de memoria superará al crecimiento de la oferta durante ese periodo, que el cuello de botella persistirá y que el entorno seguirá siendo favorable para los precios. Su estimación de nueva capacidad global de centro de datos es de 22,3 GW en 2026 y 31,5 GW en 2027.
¿Por qué considera Nomura excesivas las preocupaciones sobre la IA y CXMT?
Porque los ingresos combinados estimados de OpenAI y Anthropic crecieron un +507% interanual en el tercer trimestre y, incluso en un escenario conservador, crecerían un +291% interanual en el cuarto; porque un centro de datos construido y equipado puede ser asumido por otro operador si su promotor tiene problemas de financiación, como en el debate sobre CoreWeave; y porque el avance de la celda 4F2 de CXMT no equivale, en su tesis, a un volumen cualificado que cierre la brecha entre demanda y oferta antes de 2028.
¿Qué haría cambiar de opinión a Nomura y cómo se compara con otros objetivos?
El propio informe fija la condición: recortes repetidos de los planes de centro de datos o retrasos importantes en proyectos ya financiados obligarían a revisar la tesis. En comparación, los objetivos actuales de Nomura superan los suyos de mayo de 2026 — 590.000 wones para Samsung y 4.000.000 para SK hynix, con un objetivo de KOSPI de 10.000 a 11.000 — y están por encima de los de Mirae Asset, de 400.000 y 3.100.000 wones, respectivamente.
Este artículo tiene fines informativos y no constituye asesoría de inversión. Las cifras del informe de Nomura provienen de cobertura secundaria y el original, solo para clientes, no fue verificado directamente. Toda decisión de inversión es bajo su propio criterio y responsabilidad.
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.