 VLSI Korea
OpenAI y los 50.000 millones de run-rate: quién paga realmente la expansión de la IA
OpenAI factura unos 50.000 millones de dólares anualizados, por debajo de los 70.000 que esperaba el mercado — y busca levantar 30.000 millones a una valoración de 1,4 billones. El cuello de botella de la IA ya no son los chips ni la energía: es la capacidad de pago de los laboratorios.


title: "OpenAI y los 50.000 millones de run-rate: quién paga realmente la expansión de la IA" slug: "openai-50b-run-rate-ai-payment-capacity-es" excerpt: "OpenAI factura unos 50.000 millones de dólares anualizados, por debajo de los 70.000 que esperaba el mercado — y busca levantar 30.000 millones a una valoración de 1,4 billones. El cuello de botella de la IA ya no son los chips ni la energía: es la capacidad de pago de los laboratorios." tags: [deep-dive, ai-capex, openai, fundraising, spanish]
Resumen en 30 segundos (conclusion first, AEO)
OpenAI cerró septiembre de 2026 con unos 50.000 millones de dólares de ingresos anualizados (run-rate), no los 70.000 millones que circulaban en el mercado. La diferencia no son ventas perdidas: es contabilidad. Los 70.000 millones eran una cifra "grossed-up" diseñada para igualar el método con el que Anthropic reporta sus ingresos, y ambos métodos cumplen con los principios US GAAP (Source) (Source).
El dato real importa menos que lo que está cambiando alrededor de él: OpenAI negocia levantar más de 30.000 millones de dólares a una valoración de ~1,4 billones — unas 28 veces su run-rate actual (Source). Anthropic, con un run-rate anualizado de 65.000 millones a fin de julio, prepara una IPO en noviembre (Source). Y el CEO de Broadcom declaró esta semana que el acceso al capital podría convertirse en la principal restricción del crecimiento de la infraestructura de IA, por encima de los chips y de la energía (Source).
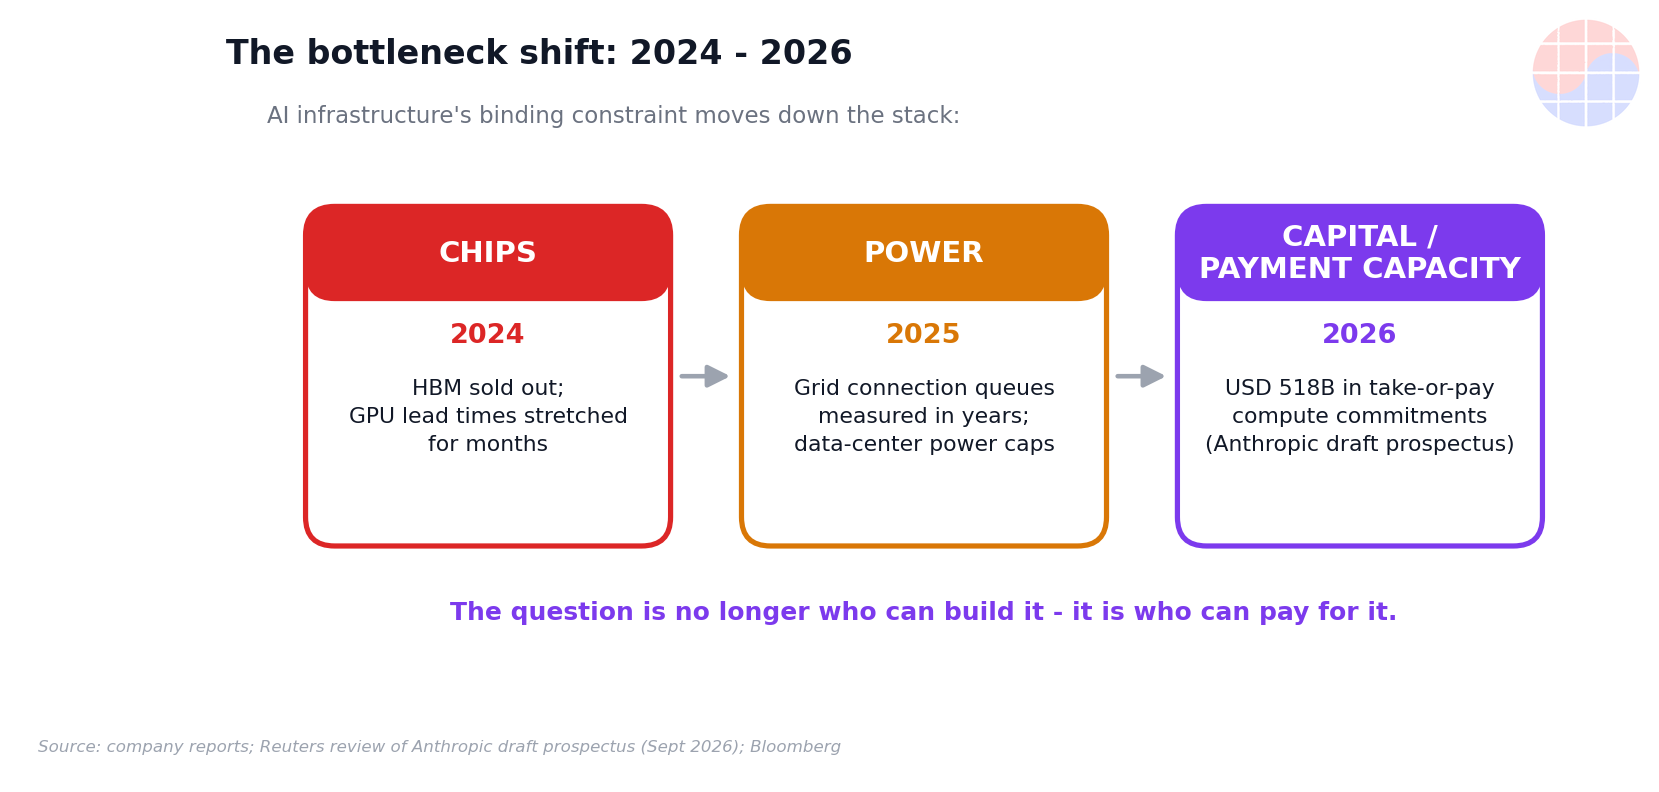
La tesis de este artículo: el cuello de botella del buildout de IA se está desplazando. Primero fueron los chips, luego la energía, ahora es el capital y la capacidad de pago de los laboratorios. La velocidad a la que esos laboratorios convierten ingresos decide el múltiplo al que cotiza toda la cadena de pedidos — foundry, memoria y equipos.
Background
Empecemos por los números, porque el orden de magnitud es lo que está moviendo los mercados.
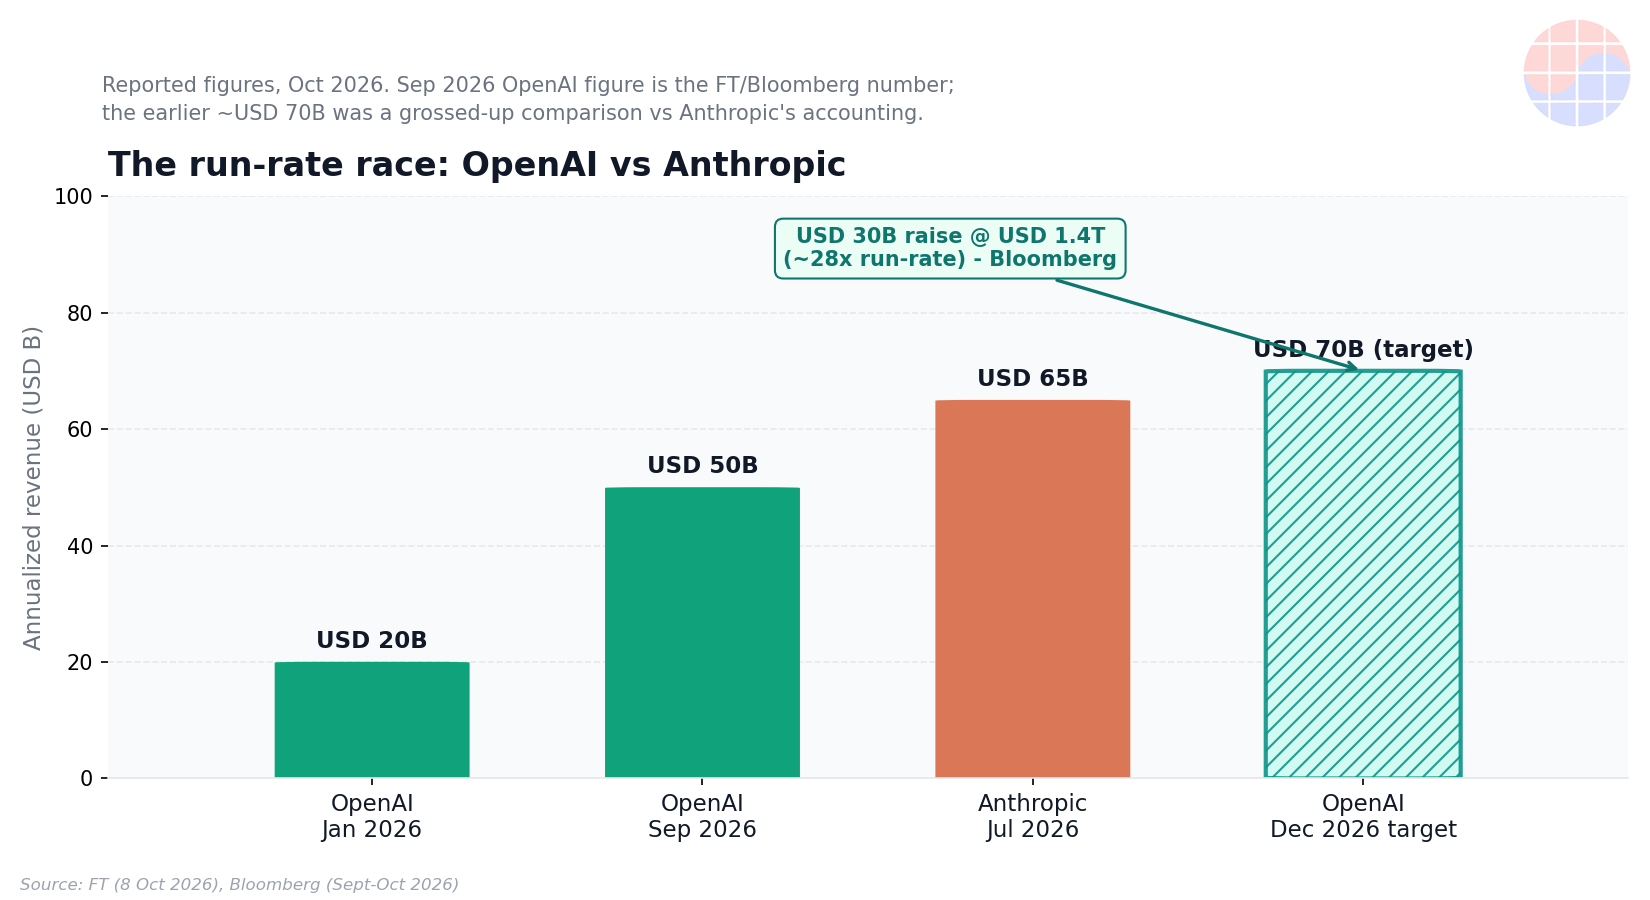
OpenAI. A finales de septiembre de 2026, la compañía facturaba a un ritmo anualizado cercano a los 50.000 millones de dólares, según documentos preparados para inversores (Source). La cifra circulante de ~70.000 millones (reportada a finales de septiembre) no era una mentira, pero sí una convención: era una cifra ajustada al alza para que el método de OpenAI fuera comparable al de Anthropic. La diferencia es que Anthropic registra como ingreso el pago completo del cliente realizado a través de socios cloud como AWS y Google Cloud, mientras que OpenAI solo registra su parte en ciertos acuerdos. Ambos criterios cumplen US GAAP; miden lo mismo con reglas distintas (Source).
Aun con la revisión, la trayectoria es explosiva: OpenAI empezó 2026 en torno a los 20.000 millones de run-rate, y en el tercer trimestre el run-rate creció un 77%, con los ingresos enterprise subiendo un 107% (Source). La compañía proyecta superar los 70.000 millones anualizados antes de fin de 2026, impulsada por el segmento enterprise (Source).
Anthropic. El competidor más cercano cerró julio con un run-rate anualizado de 65.000 millones de dólares (Source). Prepara una salida a bolsa en noviembre (aplazada desde octubre), con una valoración reportada en torno a los 2 billones de dólares — frente a los 965.000 millones de su ronda de mayo (Source) (Source). La IPO de OpenAI, por su parte, se ha pospuesto al menos a 2027.
Un borrador confidencial del folleto de Anthropic revisado por Reuters resume el balance: ingresos de 2025 de 4.600 millones (12x interanual), una pérdida neta de 42.000 millones — de los cuales ~34.000 millones son cargos no monetarios — y 518.000 millones en compromisos futuros de cómputo, de los que ~80% no son cancelables (Source).

La carrera del run-rate: OpenAI y Anthropic compiten por convertirse en la primera empresa de IA con ingresos a escala de hiperescalador.
Business Deep Dive
Tamaño de mercado: quién paga los chips
Pongamos el tablero en una tabla, porque aquí es donde la discusión de "burbuja" se vuelve concreta:
| Jugador | Run-rate anualizado | Valoración implícita | Múltiplo sobre run-rate | Hito de financiación |
|---|---|---|---|---|
| OpenAI | ~$50B (sept 2026) | ~$1,4T (ronda en negociación) | ~28x | Ronda de $30B+ en curso; $122B a $852B en marzo 2026 (Source) |
| Anthropic | ~$65B (jul 2026) | ~$2T (reportado) | ~31x | IPO esperada en noviembre 2026 (Source) |
Dos observaciones para quien invierte en semiconductores. Primera: los compradores finales de GPU ya no son solo los hiperescaladores con balances saneados y flujos de caja predecibles. Una parte creciente de la demanda de aceleradores de IA la financian laboratorios que queman efectivo y se financian con rondas privadas a múltiplos de 28–31x. Segunda: esos laboratorios firman compromisos de cómputo a largo plazo — Anthropic tiene 518.000 millones comprometidos, el 80% no cancelable (Source). Eso es demanda real para la cadena de suministro, pero apalancada sobre la capacidad de esos laboratorios de seguir levantando capital.
Posicionamiento competitivo: dos modelos de negocio, dos velocidades de caja
OpenAI y Anthropic no compiten solo en modelos; compiten en cómo convierten uso en caja. Los unit economics difieren de forma estructural:
- Entre el 75% y el 85% de los ingresos de Anthropic llegan vía API; las suscripciones representan solo ~10% de los ingresos, pero consumen más del 40% del cómputo de inferencia (Source).
- Estimaciones de terceros sitúan los márgenes brutos de inferencia vía API de Anthropic por encima del 80%, con márgenes brutos combinados de inferencia en el rango medio del 60% (Source). Morningstar calcula márgenes incrementales de inferencia en torno al 80%, y Anthropic alcanzó rentabilidad operativa en el primer trimestre de 2026 (5% de margen operativo sobre 11.000 millones de ventas trimestrales) (Source.
La lectura de negocio: el modelo API-first / usage-based convierte cada token vendido en caja casi inmediata, con márgenes brutos de software. El modelo con gran base de usuarios gratuitos (la estrategia de OpenAI con ChatGPT) compra escala y distribución, pero el cómputo gratuito es un coste hasta que ese usuario se convierte en suscriptor o cliente enterprise. Por eso el crecimiento del 107% en enterprise de OpenAI (Source) es la métrica que más debería mirar un inversor en semiconductores: el enterprise es donde el run-rate se vuelve flujo de caja capaz de pagar GPU.
La paradoja Broadcom: demanda récord y advertencia de casino en la misma semana
El 12 de octubre, en la DBS Asia Future Forward Conference de Singapur, el CEO de Broadcom, Hock Tan, dijo que muchos inversores de IA "no tienen ni idea de en qué están invirtiendo", que las expectativas son tan extremas que "es como estar en un casino", y que el gasto empresarial en tokens de IA equivale a "niños en un salón recreativo quemando fichas" (Source) (Source). Citó el run-rate de 50.000 millones de OpenAI y afirmó que el acceso al capital podría convertirse en la principal restricción del crecimiento de la infraestructura de IA — más que los chips o la energía (Source).
Contrapunto necesario: Rich Privorotsky, de Goldman Sachs, dijo que los comentarios se sacaron "salvajemente de contexto", y tanto Broadcom como Intel reafirmaron una demanda excepcionalmente fuerte para los próximos 2–3 años (Source).
Y aquí está la paradoja que hay que resolver: la propia previsión de Broadcom para ventas de chips de IA es de ~58.000 millones en FY2026, ~115.000 millones en FY2027 y ~230.000 millones en FY2028 (previsión de la compañía, septiembre), con la demanda superando a la oferta al menos dos años más (Source). El CEO de Intel, Lip-Bu Tan, dijo en el mismo evento que la escasez de hardware durará 2–3 años (Source).
Ambas cosas pueden ser verdad a la vez. La demanda de chips está confirmada por contratos y backlog. Pero si la capa de financiación de los laboratorios que pagan esos contratos se tambalea — una ronda que no cierra, una IPO que se retrasa —, la cadena entera se repricing en cuestión de trimestres. Los chips no son el cuello de botella; el cuello de botella es quién puede seguir pagándolos.

El cuello de botella del buildout de IA se desplaza: de los chips a la energía, y ahora al capital y la capacidad de pago de los laboratorios.
Unit economics e implicaciones para la cadena de pedidos
Traduzcamos esto a foundry, memoria y equipos:
- Foundry (nodos avanzados). Los aceleradores de IA viven en nodos de vanguardia. Mientras los laboratorios conviertan ingresos a este ritmo (run-rate de OpenAI +77% en un trimestre (Source)), la utilización de capacidad en nodos avanzados se mantiene tensionada y el poder de fijación de precios queda del lado de la foundry. El riesgo no es tecnológico: es que un frenazo en la financiación de los laboratorios convierta pedidos "firmes" en renegociaciones.
- Memoria (HBM). Cada acelerador de IA lleva pilas de HBM medidas en Gb, y la demanda de ancho de banda de memoria escala con el tamaño de los modelos y con el volumen de inferencia. Los márgenes de inferencia por encima del 80% (Source) son la razón económica por la que los laboratorios pueden pagar HBM a precios premium: cada token vendido a esos márgenes financia más capacidad. Si los márgenes de inferencia se comprimen por competencia de precios en API, el primer eslabón en sentirlo será la disposición a pagar por memoria de alto ancho de banda.
- Equipos (WFE). El gasto de capital en equipos sigue a la construcción de fabs con 2–3 años de antelación. La previsión de Broadcom (~230.000 millones en chips de IA en FY2028) (Source) implica expansiones de capacidad que ya se están encargando hoy. Los fabricantes de equipos son el eslabón más cíclico: si la restricción pasa a ser el capital de los laboratorios, los recortes de capex de los hiperescaladores llegarían a los pedidos de equipos con retardo, pero llegarían.
Chase's Take
La discusión sobre si la IA es una burbuja está mal planteada. La pregunta correcta es dónde está el apalancamiento del sistema, y en octubre de 2026 el apalancamiento no está en los chips — está en el balance de los laboratorios.
Piénsalo como un problema de working capital a escala de billones: los laboratorios compran cómputo hoy (compromisos no cancelables por 518.000 millones en el caso de Anthropic (Source)) contra ingresos futuros que crecen al 77% trimestral pero que todavía no cubren el gasto. El día que el mercado pida pruebas — una IPO con precio, una ronda que se cierra por debajo de lo esperado —, el ajuste no será "se venden menos GPU": será un repricing de toda la cadena de pedidos de golpe.
Por eso los tres indicadores que importan no están en ningún reporte de oferta y demanda de semiconductores: están en el calendario de los banqueros. La ventana de la IPO de Anthropic en noviembre, el cierre de la ronda de 30.000 millones de OpenAI y la rampa de ingresos enterprise en el cuarto trimestre son, en la práctica, los leading indicators del capex de semiconductores de 2027. Quien siga mirando solo la utilización de las fabs va con un trimestre de retraso.
Y una nota sobre modelos de negocio: la divergencia entre API-first y usuarios gratuitos no es un detalle de producto, es una tesis de inversión. El laboratorio que convierte tokens en caja al 80% de margen bruto (Source) puede autofinanciar su cómputo; el que subsidia cientos de millones de usuarios gratuitos depende del mercado de capitales para cada expansión. En un mundo donde el capital se vuelve el cuello de botella, esa diferencia vale billones en valoración — literalmente, es la diferencia entre 28x y 31x de múltiplo que el mercado ya está empezando a arbitrar.
Implications
Para inversores en semiconductores:
- Vigila la financiación de los laboratorios como si fuera un indicador de pedidos. Los múltiplos de foundry, memoria y equipos asumen que los compromisos de cómputo se convierten en pedidos firmes. Esa conversión depende de que los laboratorios sigan levantando capital a valoraciones crecientes. Tres fechas lo decidirán todo:
- La ventana de la IPO de Anthropic en noviembre — el primer test público de cuánto vale un laboratorio de IA a escala. Un debut fuerte valida los 28–31x y mantiene abierto el grifo de capital para toda la cadena (Source).
- El cierre de la ronda de $30B de OpenAI a ~$1,4T — si se cierra en esos términos, confirma que el capital privado sigue financiando el buildout; si se retrasa o se recorta, es la primera señal de que la restricción de capital de la que habla el CEO de Broadcom ya está aquí (Source) (Source).
- La rampa de ingresos enterprise en Q4 — OpenAI proyecta superar los $70B anualizados a fin de año impulsada por enterprise (Source). El enterprise es el segmento que convierte run-rate en flujo de caja capaz de pagar GPU sin depender de rondas.
- Posicionamiento por eslabón: foundry de nodos avanzados y HBM tienen la demanda más "dura" (contratos, backlog, escasez de 2–3 años según Intel (Source)); equipos (WFE) es el eslabón más expuesto a un giro en el sentimiento de capex, porque sus pedidos descuentan expansiones futuras.
Para gestores y estrategas:
- Si vendes a la cadena de IA, diversifica tu base de clientes entre laboratorios financiados por capital riesgo e hiperescaladores con flujo de caja propio. El riesgo de concentración ya no es tecnológico, es financiero.
- En negociaciones de suministro a largo plazo (take-or-pay), exige visibilidad sobre la financiación del comprador, no solo sobre su roadmap técnico. Los 518.000 millones en compromisos de Anthropic son tan fuertes como su próxima ronda (Source).
- El modelo API-first con márgenes de inferencia superiores al 80% (Source) es el patrón a replicar si construyes sobre modelos fundacionales: convierte infraestructura en margen bruto de software, y eso es lo que el mercado financia.
FAQ
¿Por qué el run-rate de OpenAI pasó de $70B a $50B? ¿Perdió ventas? No perdió ventas. Los $70B eran una cifra ajustada al alza ("grossed-up") para hacer comparable el método contable de OpenAI con el de Anthropic, que registra como ingreso el pago completo del cliente vía socios cloud mientras OpenAI solo registra su parte en ciertos acuerdos. Ambos métodos cumplen US GAAP (Source) (Source).
¿Qué significa "run-rate" y por qué importa para los semiconductores? El run-rate anualiza los ingresos del último mes o trimestre como si se mantuvieran todo el año. Importa porque los laboratorios de IA firman compromisos de cómputo a largo plazo contra esos ingresos: la velocidad a la que el run-rate crece (77% en Q3 para OpenAI) decide cuántas GPU pueden permitirse comprar, y eso se traduce directamente en pedidos para foundry, memoria y equipos (Source).
¿El CEO de Broadcom es alcista o bajista respecto a la IA? Ambas cosas, y no es una contradicción. Su compañía prevé que las ventas de chips de IA se cuadrupliquen hasta ~$230B en FY2028 con demanda superando a la oferta dos años más (Source), pero advierte que muchos inversores no entienden lo que compran y que el acceso al capital —no los chips ni la energía— podría ser la restricción binding del buildout (Source). Goldman Sachs matizó que sus palabras se sacaron de contexto (Source).
¿Qué debería vigilar un inversor en semiconductores en las próximas semanas? Tres hitos: la IPO de Anthropic en noviembre (test público de la valoración de los laboratorios), el cierre de la ronda de $30B de OpenAI a ~$1,4T (termómetro del apetito del capital privado) y la rampa de ingresos enterprise en Q4 (la prueba de que el run-rate se convierte en caja capaz de pagar GPU) (Source) (Source).
Nota: este análisis se basa en información pública disponible a 14 de octubre de 2026; las cifras de run-rate y valoraciones provienen de documentos para inversores y reportes de prensa citados en cada sección.
