 VLSI Korea
El 80% de la memoria 2027 de Samsung ya está vendido: vuelve el poder de fijación de precios (HBM4, contratos a largo plazo)
Se estima que el 80% de la memoria de Samsung para 2027 ya está asegurado con contratos a largo plazo: 70% de DRAM y NAND a cinco años y 100% de HBM. Con precios de HBM previstos al alza entre 100% y 150%, el poder de fijación de precios vuelve a los fabricantes.


Un año antes de producirse, la mayor parte de la producción de memoria de Samsung Electronics para 2027 ya tiene comprador. Cuando la oferta se vende por adelantado, quien fija el precio es el vendedor.
Resumen en 30 segundos
- Se estima que alrededor del 80% de la producción de memoria de Samsung Electronics para 2027 ya está asegurada con contratos de suministro a largo plazo. La cifra procede de un informe de KB Securities fechado el 20 de octubre de 2026 y es una estimación, no una comunicación de la empresa.
- La cobertura es más profunda donde más importa. La producción de DRAM y flash NAND de uso general está comprometida en un 70% aproximadamente con contratos de cinco años con grandes empresas tecnológicas globales, y se estima que la producción anual de HBM está contratada al 100%.
- Los precios siguen a las reservas. Se prevé que el precio medio de venta de HBM en 2027 suba entre un 100% y un 150% interanual, y que HBM4 pase del 40% de los ingresos de HBM en 2026 al 80% en 2027.
- Los precios solicitados que se han publicado para HBM4 se sitúan en la franja media-alta de USD 4 por Gb, más del triple de los aproximadamente USD 1,50 por Gb del HBM3E actual. Son precios solicitados publicados; los precios de contrato confirmados no se han divulgado.
- Samsung no es un caso aislado. Micron afirmó en su llamada de resultados del 30 de septiembre que más del 75% de su producción de 2027 ya está comprometida, y SK hynix anunció en julio que había cerrado contratos a largo plazo con unos diez clientes principales.
- KB Securities estima el beneficio operativo de Samsung en 367 billones de wones en 2026 y 555 billones en 2027: estimaciones que solo funcionan si el poder de fijación de precios en memoria ha cambiado realmente de manos.
Antecedentes
La memoria era el negocio donde el comprador sostenía la pluma
Durante décadas, la memoria fue el segmento de los semiconductores donde el vendedor tenía menos poder. DRAM y NAND son productos estandarizados fabricados por un puñado de proveedores y comprados por todo el mundo. Los precios los fijaban los mercados al contado y los contratos trimestrales, que oscilaban con violencia según las ampliaciones de oferta, y la ventaja estructural estaba en los grandes compradores, capaces de enfrentar a unos proveedores contra otros. Los fabricantes de memoria ganaban beneficios espectaculares en los años de escasez y devolvían buena parte de ellos en los años de exceso. El superciclo de 2017, cuando la escasez permitió a los fabricantes dictar las condiciones, fue la excepción que confirmaba la regla.
Los acuerdos de suministro a largo plazo existían en los márgenes, pero rara vez cubrían la mayor parte de la producción de un año futuro con años de antelación. Comprometer la mayor parte de la producción de 2027, a la escala que ahora se publica, es una estructura comercial distinta: se parece menos al viejo mercado de memoria y más a los mercados de reserva de capacidad que se han formado en torno a las obleas lógicas avanzadas y el encapsulado avanzado.
La IA cambió quién es el comprador y qué teme el comprador
El lado de la demanda explica el giro. El comprador marginal de memoria es ahora un hiperescalador que construye centros de datos de IA con planes plurianuales. Para ese comprador, el miedo que ata no es pagar un 10% de más por la DRAM; es un centro de datos que no puede completarse porque la asignación de HBM o de DRAM para servidores se quedó corta. La HBM, en particular, no es una mercancía al contado: las pilas se certifican para plataformas de aceleradores concretas, los volúmenes se planifican con trimestres de antelación y cambiar de proveedor a mitad de generación no es realista. Cuando el coste de quedarse sin suministro es un despliegue de IA retrasado, los compradores intercambian racionalmente flexibilidad de precio por certeza de asignación, y firman contratos largos y grandes para conseguirla.
Ese es el telón de fondo del informe de KB Securities sobre Samsung Electronics del 20 de octubre de 2026, publicado en la prensa esa misma semana. Su afirmación central no es una previsión de precios. Es una afirmación de cobertura: que la mayor parte del libro de memoria de Samsung para 2027 ya está escrito.
Análisis de negocio en profundidad
La cobertura: 80% en total, 100% en HBM
Las estimaciones del informe describen un libro de pedidos de 2027 en gran parte cerrado más de un año antes de que empiece el año.
| Segmento de producción 2027 | Parte bajo contrato (estimación) | Estructura del contrato |
|---|---|---|
| Producción total de memoria | Alrededor del 80% | Contratos de suministro a largo plazo |
| DRAM y NAND de uso general | Alrededor del 70% | Contratos de cinco años con grandes tecnológicas globales |
| HBM (producción anual) | 100% | Contratos de suministro completados (estimación) |
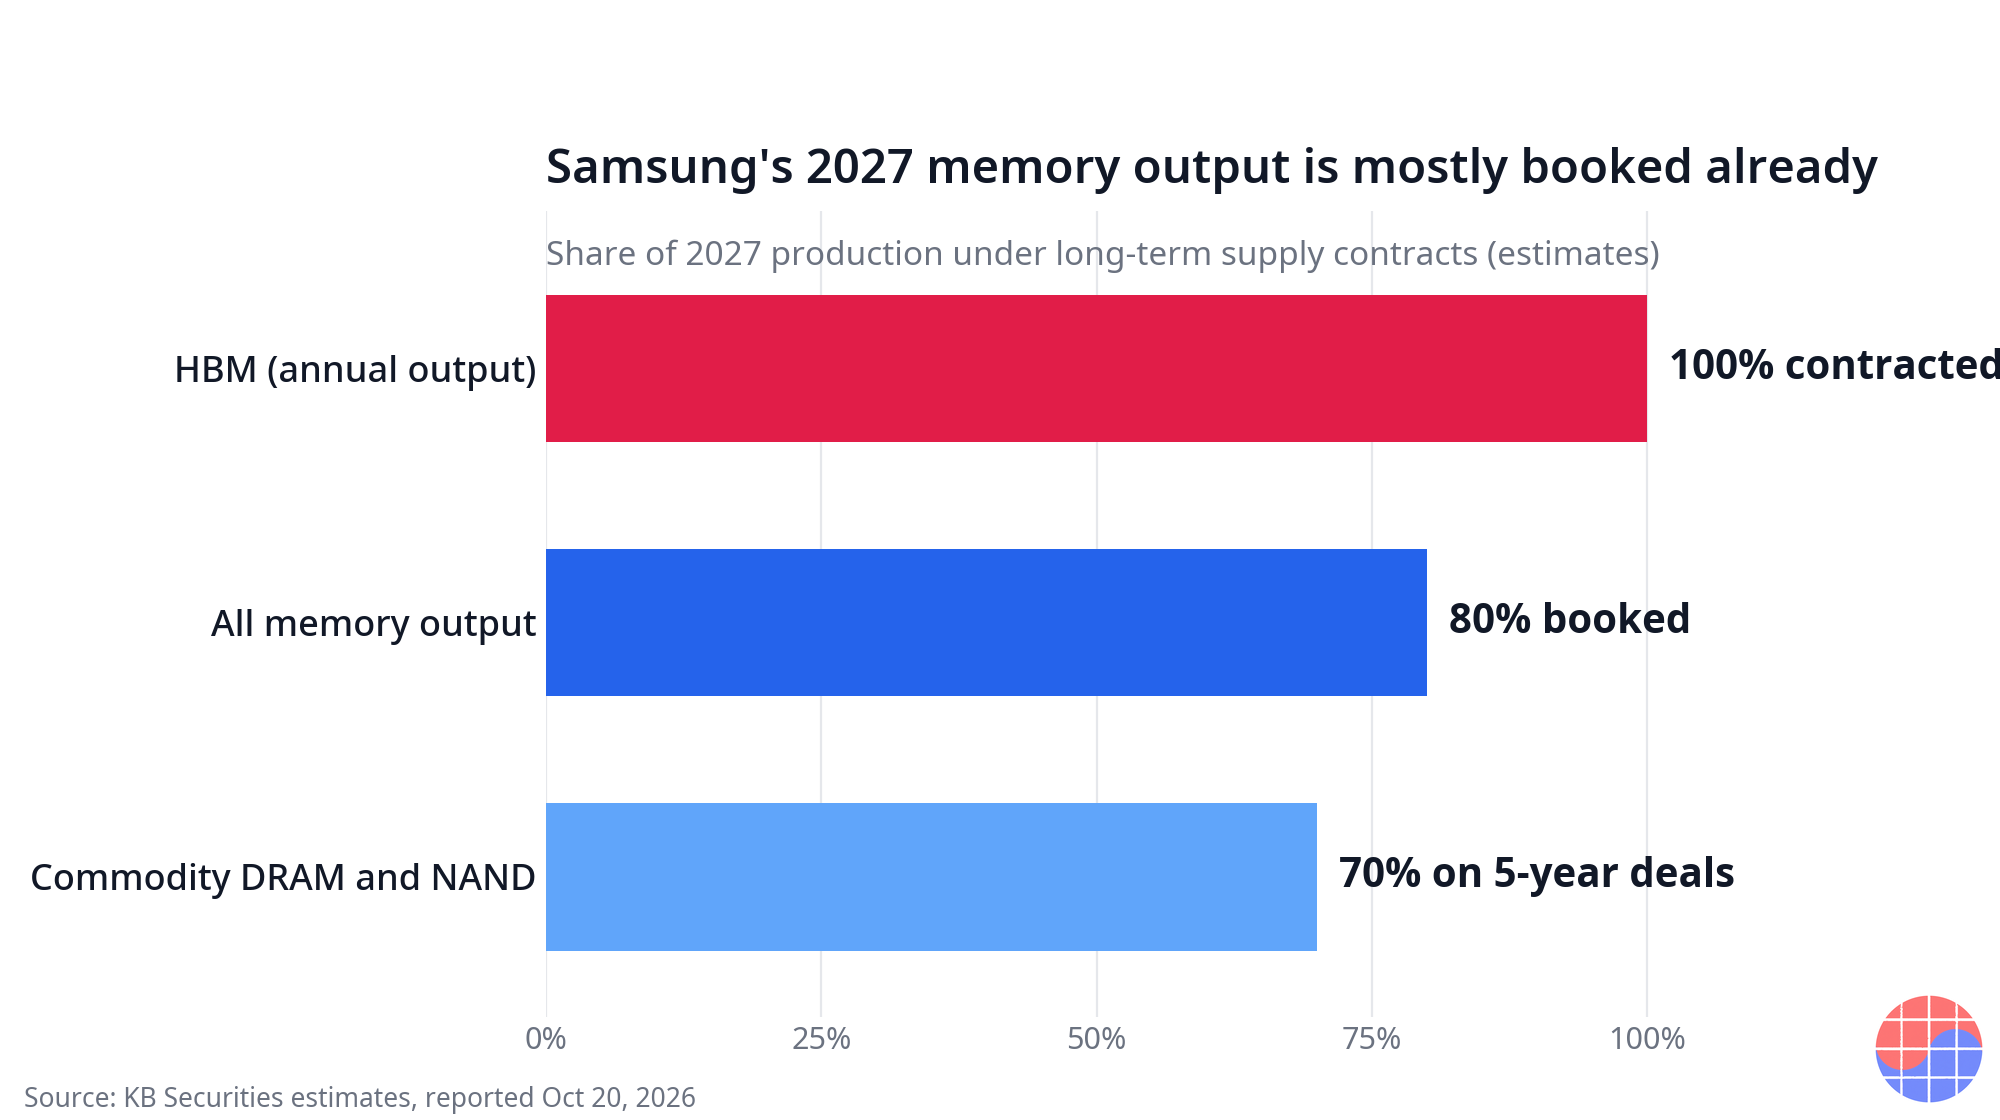
Fuente: informe de KB Securities fechado el 20 de octubre de 2026, según la prensa. Las cifras son estimaciones de analistas, no comunicaciones de Samsung. Enlaces en la nota al pie.
Las tres filas se leen como un gradiente de escasez. La memoria de uso general, la parte más fungible y cíclica del negocio, está comprometida al 70% en plazos de cinco años, una duración que habría sido notable en cualquier ciclo anterior. La HBM, el insumo escaso de la IA, está contratada por completo para el año. La cifra combinada del 80% es lo que convierte un libro de pedidos fuerte en una historia de estructura de mercado: solo alrededor de una quinta parte de la producción de 2027 queda sin comprometer, y ese residuo es por lo que debe competir el resto del mercado.
El 20% restante es donde se fija el precio
Un mercado en el que el 80% de la oferta se vende por adelantado no liquida al precio medio de contrato. Liquida en el margen: en el 20% no comprometido, más el volumen al contado que exista. Cada hiperescalador, fabricante de servidores y empresa de dispositivos que no aseguró suministro para 2027 puja por ese residuo menguante contra competidores en la misma situación. Ese es el mecanismo por el que la cobertura a largo plazo transfiere el poder de fijación de precios: los propios contratos fijan volumen y prioridad, y la escasez que crean pone precio a todo lo demás.
El efecto se derrama aguas abajo. Los compradores de memoria de consumo y de cliente — fabricantes de PC, teléfonos inteligentes y dispositivos de consumo — han comprado históricamente más cerca de los mercados al contado y de contratos cortos. Si la parte comprometida de la industria se mantiene así de alta, el mercado residual del que compran es más fino y más disputado, y el precio de no estar comprometido sube. La perspectiva de KB Securities ya apunta en esa dirección a corto plazo: se espera que los precios de DRAM del primer trimestre de 2027 suban un porcentaje de dos dígitos respecto al trimestre anterior.
La economía de HBM: el precio sube mientras la mezcla mejora
Las cifras de HBM del informe describen dos efectos que se refuerzan: el precio de cada bit sube y la mezcla se desplaza hacia la generación más nueva y más cara.
| Métrica de HBM | Cifra | Nota |
|---|---|---|
| Precio medio de venta de HBM 2027 | +100% a +150% interanual | Previsión |
| Peso de HBM4 en los ingresos de HBM | 40% (2026) → 80% (2027) | Desplazamiento de mezcla a la nueva generación |
| Precio solicitado publicado de HBM4 | Franja media-alta de USD 4 por Gb | Precios solicitados publicados, no precios de contrato confirmados |
| Precio actual de HBM3E | Alrededor de USD 1,50 por Gb | Punto de referencia: lo solicitado por HBM4 es 3 veces o más |
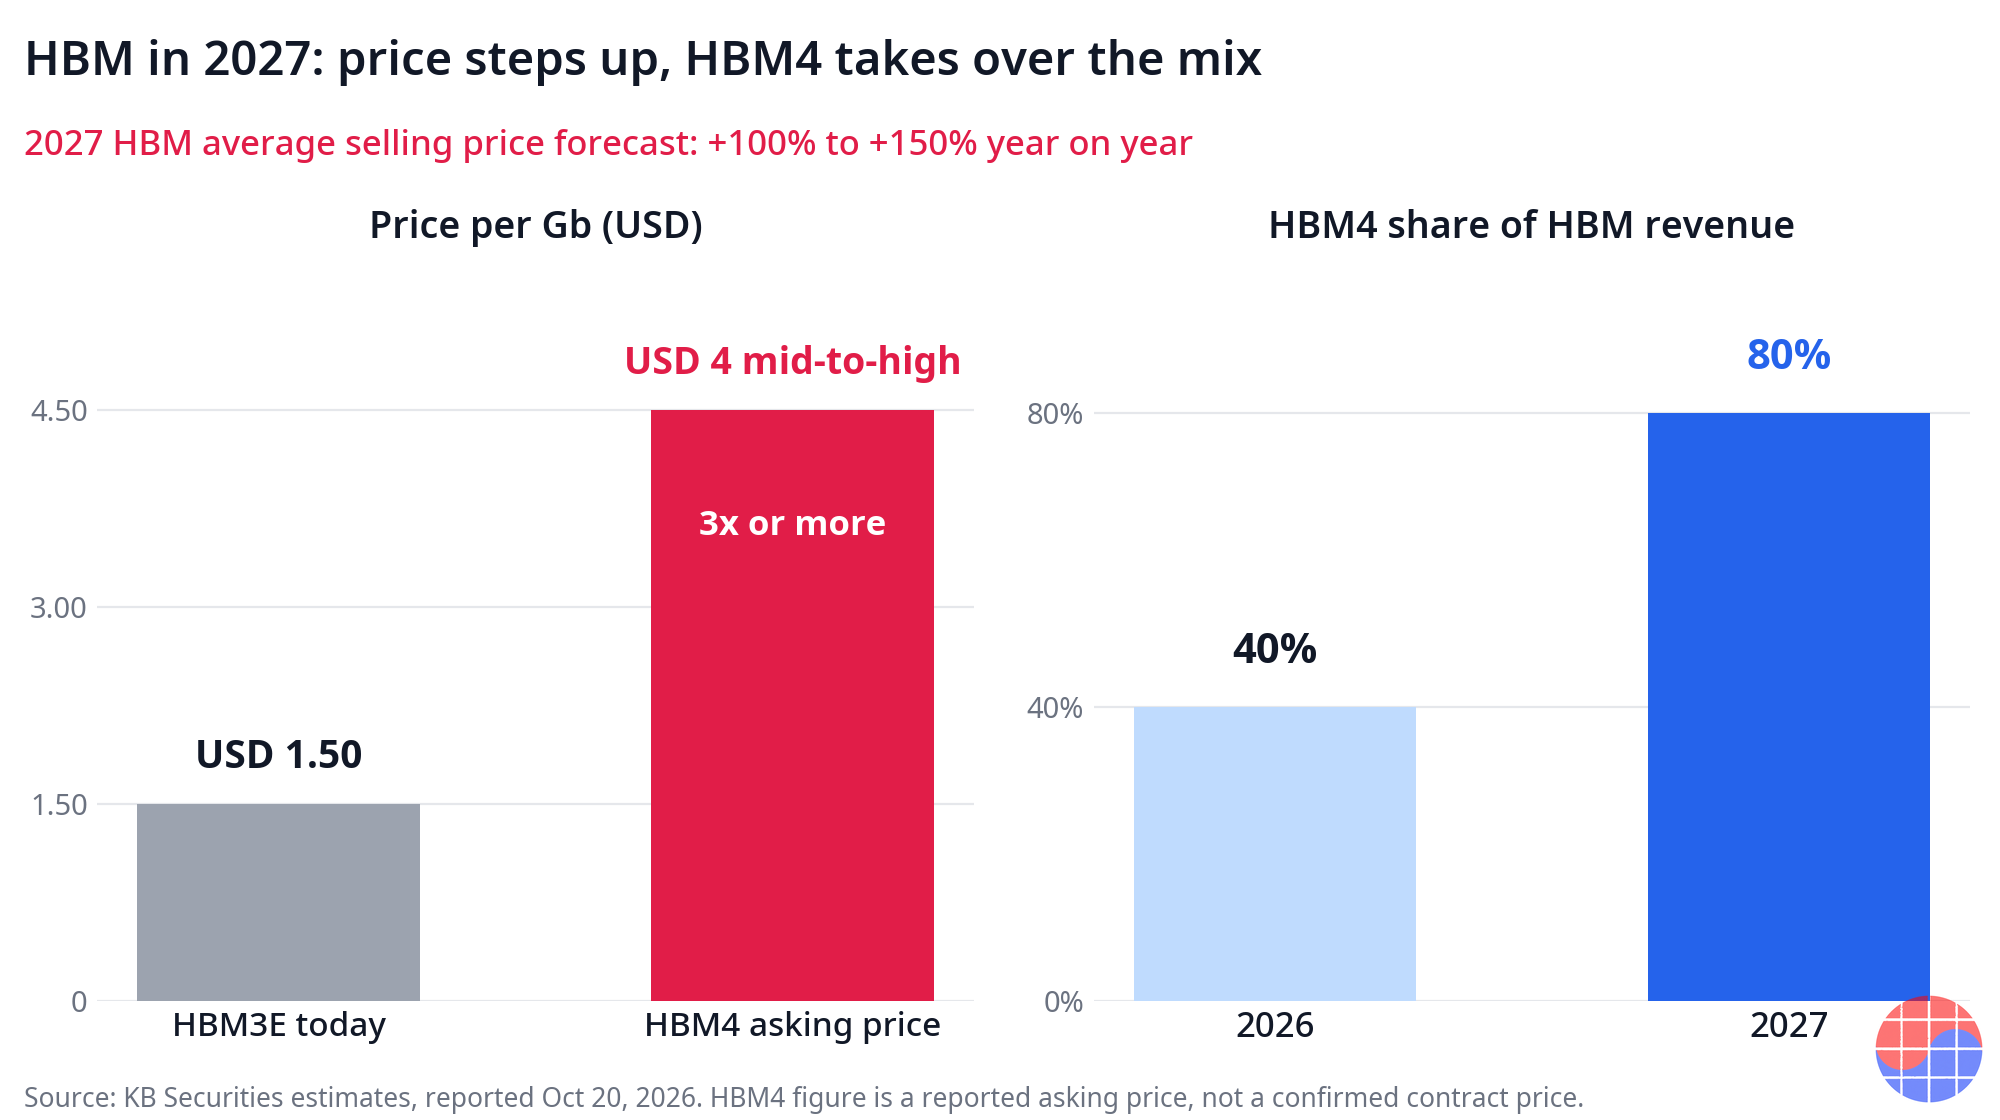
Fuente: informe de KB Securities fechado el 20 de octubre de 2026, según la prensa. Estimaciones y precios solicitados publicados; los precios de contrato confirmados no se han divulgado. Enlaces en la nota al pie.
La comparación por Gb es la cifra individual más afilada de la historia. Una franja solicitada publicada para HBM4 en la zona media-alta de USD 4 por Gb, frente a unos USD 1,50 por Gb del HBM3E actual, es un salto de precio generacional de más del triple, antes del efecto de mezcla, en el que HBM4 duplica su peso en los ingresos de HBM hasta el 80% en 2027. Con ella van dos cautelas, y ambas están en la fuente: la cifra de la franja de USD 4 es un precio solicitado publicado y los precios realmente contratados no son públicos; y las cifras de precio medio y de mezcla son previsiones de analistas, no guías de la empresa. Incluso descontadas ambas cautelas, la dirección es coherente con los datos de cobertura: un año de HBM totalmente reservado es un año en el que el vendedor abre la negociación.
Lo que implican las estimaciones de beneficio
Las estimaciones de beneficio operativo de KB Securities para Samsung Electronics — 367 billones de wones en 2026 y 555 billones en 2027 — son la traducción financiera de la misma tesis. Un salto de ese tamaño en un solo año no puede producirlo solo el crecimiento de volumen en un negocio de la escala de Samsung; requiere que los efectos de precio y mezcla descritos se materialicen aproximadamente como se prevé. Las cifras deben tratarse como el modelo que el analista hace de la historia de los contratos, no como una promesa: si los precios de contrato de 2027 se reiniciaran materialmente a la baja en los puntos de renovación, o si el gasto de capital en IA se detuviera, la misma palanca funcionaría al revés. El mejor uso de las estimaciones es como medida de cuánto poder de fijación de precios está dispuesto ahora el mercado a suscribir.
Verificación cruzada: toda la industria vendió 2027 por adelantado
Si las cifras de Samsung fueran idiosincrásicas — la contratación agresiva de una sola empresa —, la conclusión sobre el poder de precios sería más débil. Las verificaciones cruzadas dicen lo contrario. Micron dijo a los inversores en su llamada de resultados del 30 de septiembre que más del 75% de su producción de 2027 ya estaba comprometida. SK hynix anunció en julio que había completado contratos a largo plazo con alrededor de diez clientes principales. Los tres grandes fabricantes de memoria, en otras palabras, entraron en el último trimestre de 2026 con la mayor parte de sus libros de 2027 escritos. Los compradores no firmaron esos contratos porque la memoria fuera barata. Los firmaron porque, en toda la industria, la oferta no comprometida restante se reducía visiblemente.
La lectura de Chase
La lectura perezosa de esta historia es «los precios de la memoria van a subir». La lectura correcta trata de quién sostiene la pluma cuando se escribe el contrato.
La esencia de un acuerdo a largo plazo con una cobertura del 80% no es la seguridad de volumen: es la asignación de precio y prioridad. En el viejo mercado de memoria, la negociación trimestral era donde vivía el poder, y los compradores solían tenerlo. Cuando cuatro quintas partes de la producción del año próximo se asignan antes de que empiece el año, la negociación que importa ya ha ocurrido, y ocurrió en el calendario del vendedor. El 20% residual no suaviza esa conclusión; la afila, porque la franja no comprometida es donde los compradores desesperados fijan los precios de titular.
Es lo más cerca que ha estado la industria de la memoria de unos precios fijados por el vendedor desde el superciclo de 2017, con una mejora estructural desde el punto de vista de los vendedores: 2017 fue una escasez, y las escaseces terminan cuando llega la oferta. Un libro de contratos a cinco años es una escasez institucionalizada. Aunque las condiciones al contado se ablanden en un trimestre dado, el núcleo contratado del negocio no se revaloriza con ellas.
Dos cosas romperían la tesis, y ambas son observables. La primera es el comportamiento en la renovación: si los contratos de 2027 resultaran tener cláusulas de reinicio de precio que devuelven el alza a los compradores, la cobertura es una historia de volumen, no de precios. La segunda es la disciplina del lado de la demanda: los planes de gasto de capital de los hiperescaladores para 2028 son la garantía detrás de cada uno de estos contratos. Los puntos de verificación más cercanos están a días: SK hynix presenta resultados el 28 de octubre y Samsung Electronics el 29 de octubre, y sus comentarios sobre los precios de contrato confirmarán o matizarán el panorama de KB Securities. Ahí es donde hay que mirar a continuación, no en los precios al contado.
Implicaciones
- Para hiperescaladores y propietarios de plataformas de IA: el juego de asignación de 2027 ha terminado en la práctica; la competencia se ha trasladado a 2028 y a la franja no comprometida. Cabe esperar que la franja sea cara: así es un mercado residual en una industria vendida por adelantado.
- Para Samsung Electronics: un libro de 2027 contratado convierte el ciclo de memoria de una apuesta de precio en una tarea de ejecución: la rampa y el rendimiento (yield) de HBM4. El desplazamiento de mezcla previsto, HBM4 hasta el 80% de los ingresos de HBM, es donde reside ahora el riesgo de la estimación.
- Para SK hynix y Micron: la cobertura paralela (unos diez clientes principales en SK hynix; más del 75% comprometido en Micron) significa que ningún gran fabricante tiene incentivo para romper filas en precio. La disciplina la impone la estructura de contratos, no la coordinación.
- Para fabricantes de dispositivos y electrónica de consumo: aquí cae el derrame. Los compradores que adquieren más cerca del contado se enfrentan a un mercado residual más fino y a una subida de precios de DRAM de dos dígitos prevista solo para el primer trimestre de 2027.
- Para inversores: la estimación de beneficio operativo de 555 billones de wones para 2027 es una afirmación de poder de fijación de precios vestida con el traje de un modelo financiero. Los comentarios sobre precios de contrato en los resultados del 28 y 29 de octubre son la diligencia debida más barata disponible para decidir si creerla.
FAQ
¿Cuánta producción de memoria de Samsung para 2027 ya está bajo contrato?
Se estima que alrededor del 80% de la producción total de memoria de 2027 está asegurada con contratos de suministro a largo plazo, según un informe de KB Securities fechado el 20 de octubre de 2026. Dentro de ello, la producción de DRAM y NAND de uso general está comprometida en un 70% aproximadamente con contratos de cinco años con grandes tecnológicas globales, y se estima que la producción anual de HBM está contratada al 100%. Son estimaciones de analistas, no comunicaciones de Samsung.
¿Cuánto subirán los precios de HBM en 2027?
Se prevé que el precio medio de venta de HBM en 2027 suba entre un 100% y un 150% interanual, con HBM4 creciendo del 40% de los ingresos de HBM en 2026 al 80% en 2027. Los precios solicitados publicados para HBM4 están en la franja media-alta de USD 4 por Gb, más del triple de los aproximadamente USD 1,50 por Gb del HBM3E actual, pero son precios solicitados publicados y los precios de contrato confirmados no se han divulgado.
¿Por qué los contratos a largo plazo trasladan el poder de fijación de precios a los fabricantes de memoria?
Porque reducen el mercado que liquida a precios negociados. Cuando alrededor del 80% de la producción de un año se asigna por adelantado, los compradores sin cobertura deben competir por el 20% restante y el volumen al contado, lo que empuja al alza el precio de la franja. Los contratos tratan menos de volumen que de precio y prioridad de asignación, y el próximo punto de verificación son los comentarios sobre precios de contrato en los resultados del 28 y 29 de octubre.
¿Es Samsung el único fabricante que ha vendido por adelantado su producción de 2027?
No. Micron afirmó en su llamada de resultados del 30 de septiembre que más del 75% de su producción de 2027 ya estaba comprometida, y SK hynix anunció en julio que había completado contratos a largo plazo con unos diez clientes principales. La venta anticipada de 2027 es una estructura de toda la industria, y eso es lo que hace duradero, y no específico de una empresa, el cambio en el poder de fijación de precios.
Fuentes: Informe de prensa sobre el análisis de KB Securities fechado el 20 de octubre de 2026; Cobertura de las reservas de memoria de Samsung para 2027. Las cifras de cobertura, precios y beneficios son estimaciones de analistas o precios solicitados publicados, como se señala en el texto, no comunicaciones de la empresa. Este artículo es un análisis, no asesoramiento de inversión.
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.


