VLSI Korea
Dos tercios del mercado de semiconductores pertenecen a 10 empresas (NVIDIA, memoria)
Las 10 mayores empresas de chips se llevaron USD 562,1 mil millones de un mercado de USD 831 mil millones en 2025: el 67,6%. NVIDIA con el 18,1%, el ascenso de la memoria, las empresas que crecieron y perdieron terreno, y una brecha de dos años de +90% frente a +8%.


Resumen en 30 segundos
- Los ingresos mundiales de semiconductores llegaron a USD 831 mil millones en 2025, un 23,3% más que el año anterior, y las 10 mayores empresas sumaron USD 562,1 mil millones: el 67,6% de todo el mercado (datos de una firma de investigación de la industria, presentados el 22 de octubre de 2026).
- NVIDIA registró por sí sola USD 150,3 mil millones y una cuota del 18,1%, aportando cerca de un tercio del crecimiento total de ingresos de la industria.
- Los tres fabricantes de memoria (Samsung Electronics, SK hynix y Micron) subieron en la clasificación, mientras que Intel fue la única empresa del top 10 con ingresos en descenso.
- Entre 2023 y 2025, la industria creció un 53%, el top 10 creció un 90% y el resto de empresas en conjunto apenas un 8%. La concentración se está volviendo estructura, no ciclo.
Background
La industria de semiconductores solía estar fragmentada. Memoria, lógica, analógica, potencia y chips para automoción eran arenas separadas, cada una con sus propios campeones. La inversión en centros de datos de IA ha redibujado ese mapa. Lo que muestran las cifras de ingresos de 2025 no es simplemente un año de auge: los frutos del crecimiento se están concentrando en la cima mucho más rápido que el promedio de la industria.
Según las cifras publicadas el 22 de octubre de 2026 por una firma de investigación de la industria, los ingresos mundiales de semiconductores pasaron de unos USD 674 mil millones en 2024 a cerca de USD 831 mil millones en 2025, un aumento del 23,3%. En el mismo periodo, los ingresos combinados del top 10 subieron de USD 431,1 mil millones a USD 562,1 mil millones, un 30,4% más. Las empresas más grandes crecieron más rápido que el propio mercado, y su cuota combinada pasó de alrededor del 64% al 67,6% en un solo año.
La fuente de ese crecimiento importa. La industria añadió unos USD 157 mil millones de ingresos en 2025, y NVIDIA aportó por sí sola USD 52,9 mil millones. Su ventaja sobre la segunda clasificada, Samsung Electronics, casi se triplicó, de USD 22,3 mil millones a USD 64,5 mil millones. La memoria amplificó el cambio: el mercado de DRAM pasó de poco más de USD 50 mil millones en 2023 a más de USD 150 mil millones en 2025, casi el triple, con un crecimiento superior al 50% solo en 2025. Los servidores de IA no consumieron solo HBM; también elevaron con fuerza la demanda de memoria de sistema, en particular DDR5.
Business Deep Dive
El top 10 de 2025: ingresos, cuota y crecimiento
| Posición 2025 | Posición 2024 | Empresa | Ingresos 2025 (USD mil M) | Ingresos 2024 (USD mil M) | Crecimiento | Cuota 2025 |
|---|---|---|---|---|---|---|
| 1 | 1 | NVIDIA | 150,3 | 97,4 | +54,3% | 18,1% |
| 2 | 2 | Samsung Electronics | 85,8 | 75,1 | +14,2% | 10,3% |
| 3 | 4 | SK hynix | 67,2 | 47,2 | +42,3% | 8,1% |
| 4 | 3 | Intel | 48,5 | 50,4 | -3,7% | 5,8% |
| 5 | 7 | Micron | 45,6 | 29,2 | +56,3% | 5,5% |
| 6 | 6 | Broadcom | 39,5 | 30,9 | +28,0% | 4,8% |
| 7 | 5 | Qualcomm | 38,9 | 34,9 | +11,6% | 4,7% |
| 8 | 8 | Apple* | 34,4 | 25,0 | +37,5% | 4,1% |
| 9 | 9 | AMD | 32,7 | 24,5 | +33,4% | 3,9% |
| 10 | 10 | MediaTek | 19,1 | 16,5 | +15,6% | 2,3% |
| — | — | Total top 10 | 562,1 | 431,1 | +30,4% | 67,6% |
| — | — | Mercado total | aprox. 831 | aprox. 674 | +23,3% | 100% |
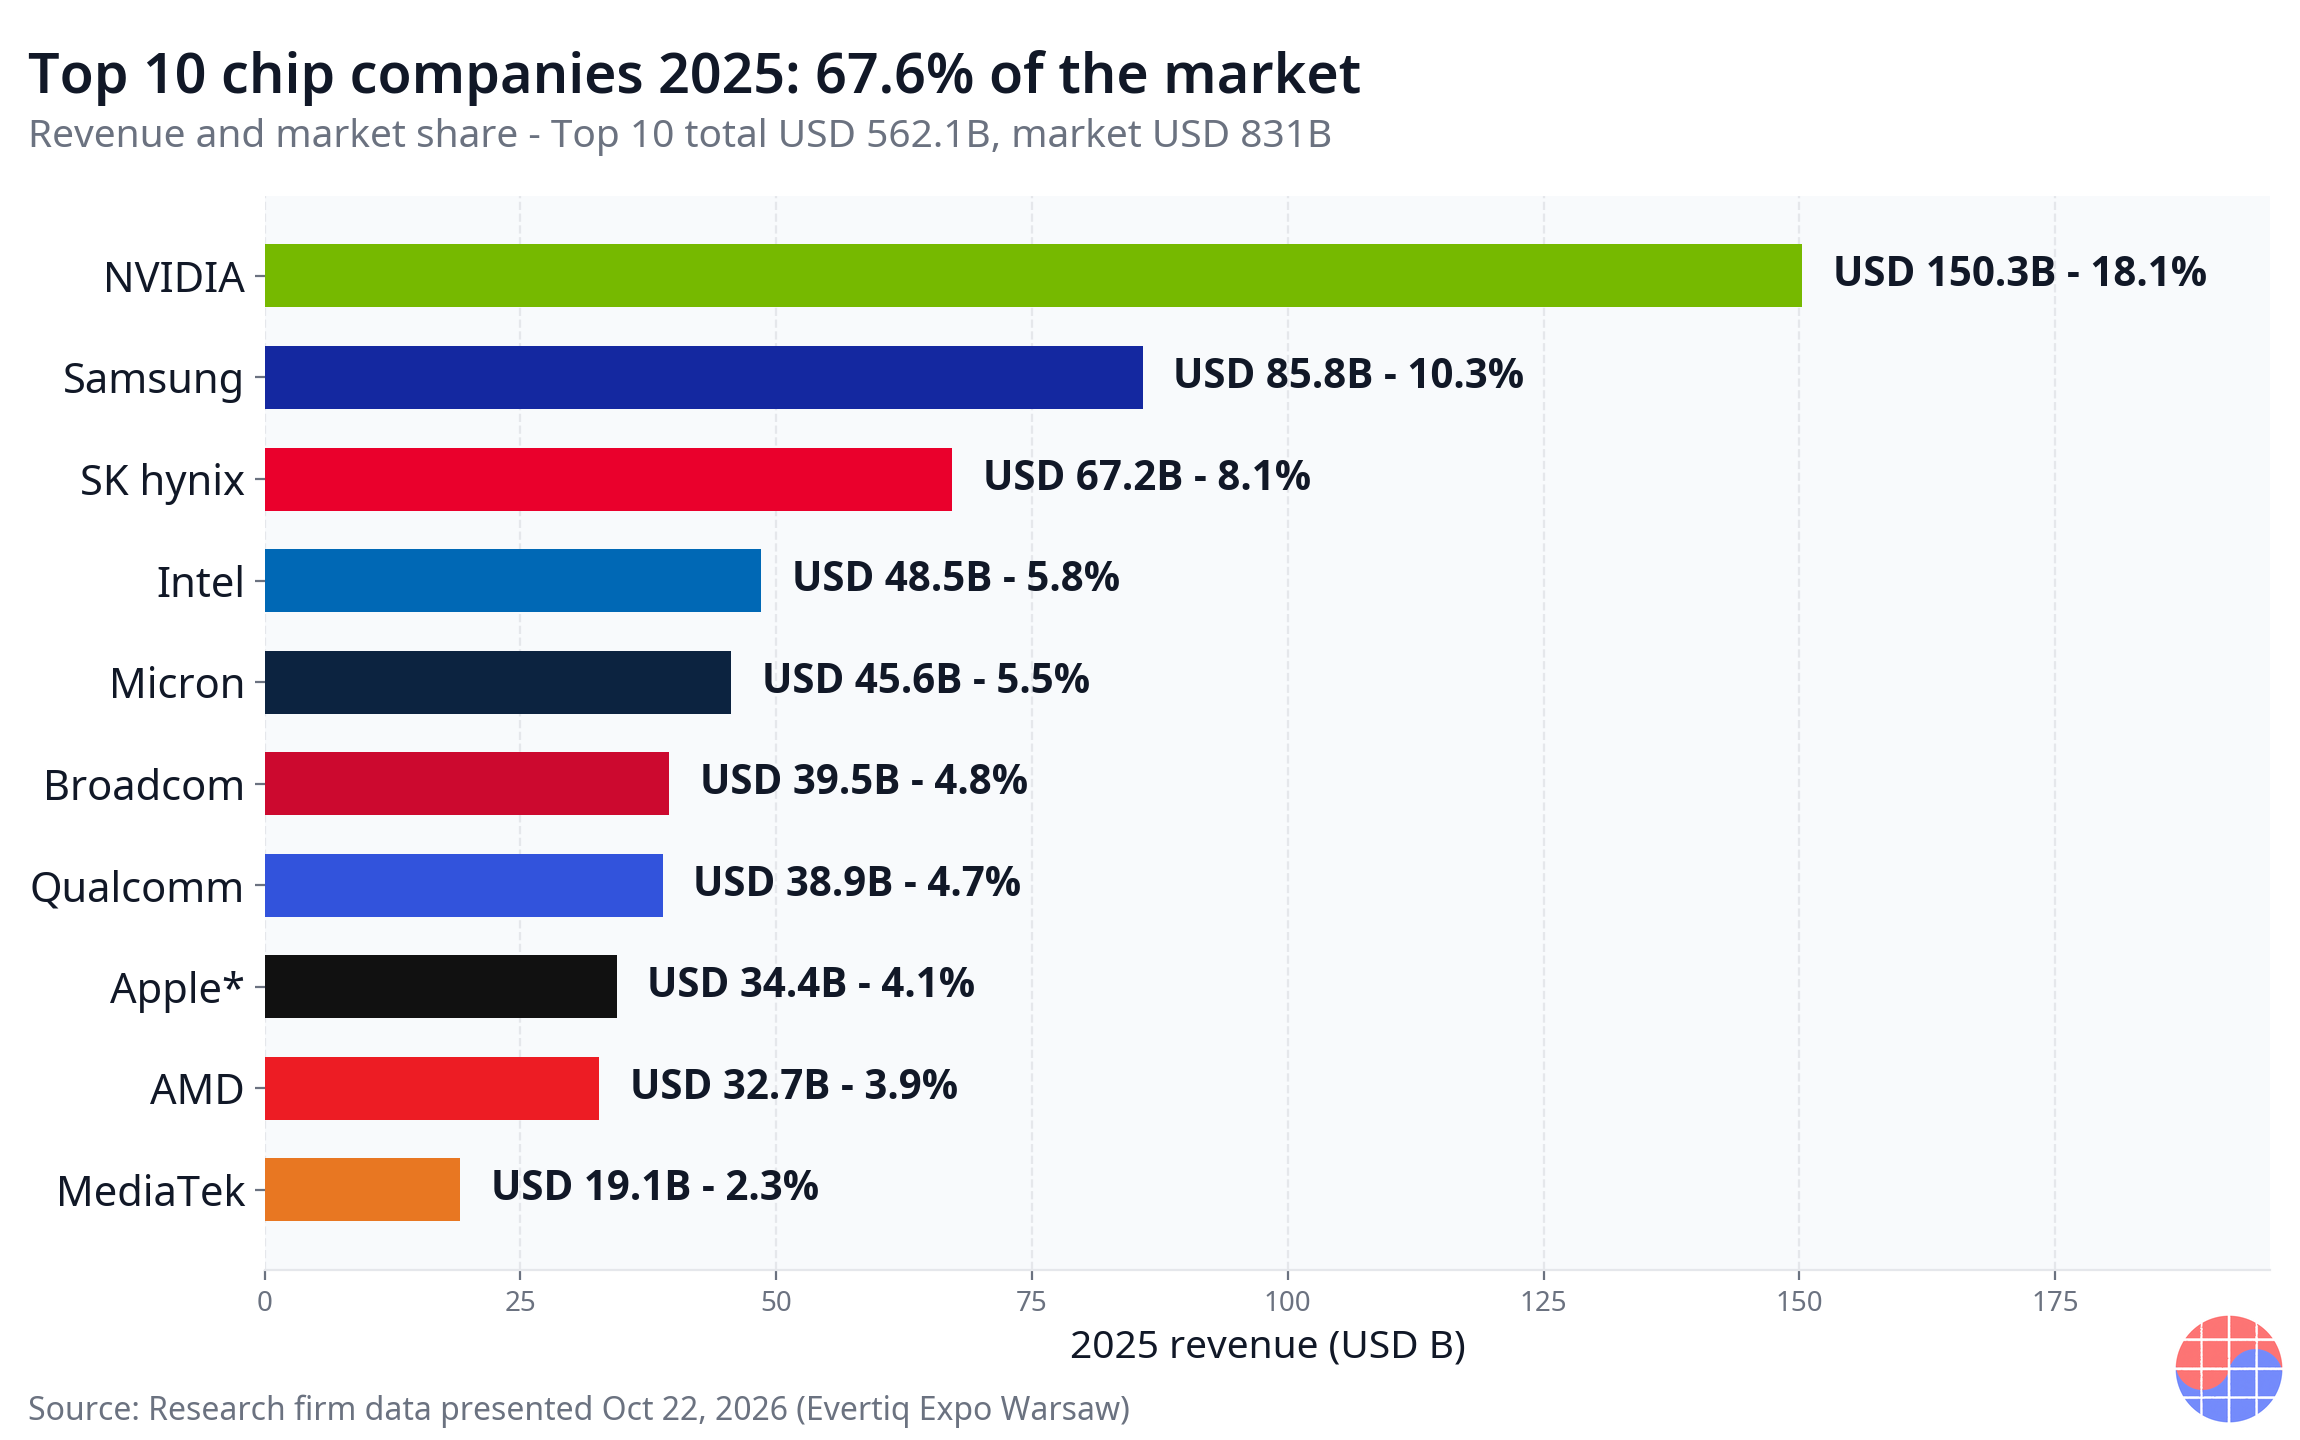
*La cifra de Apple es el valor que la firma de investigación asigna a su actividad interna de semiconductores, no ventas externas de chips. Fuente: datos de una firma de investigación de la industria, presentados el 22 de octubre de 2026.
La memoria reescribió la clasificación
La mayor parte del movimiento vino de la memoria. Micron fue la empresa que más creció del top 10, con un 56,3%, sumando USD 16,4 mil millones hasta llegar a USD 45,6 mil millones y subiendo del séptimo al quinto puesto, por delante de Broadcom y Qualcomm. SK hynix creció un 42,3% hasta USD 67,2 mil millones y se colocó tercera: en 2024 estaba unos USD 3,1 mil millones por debajo de Intel; un año después estaba USD 18,7 mil millones por encima. Las posiciones de ambas empresas se invirtieron por completo en doce meses.
Conviene leer estas cifras como ingresos, no como volumen. A medida que los fabricantes desplazan capacidad hacia HBM y DRAM de servidor de alta capacidad, la oferta de otros tipos de memoria se estrecha y los precios suben también más allá de la HBM. El precio y la mezcla de producto explican gran parte del crecimiento. El ascenso de los fabricantes de memoria es, por tanto, producto de una sola ola —la demanda de IA— y la clasificación puede volver a moverse si esa ola retrocede.
Crecer y aun así perder
El mensaje más afilado de los datos es que crecer ya no equivale a ganar. Samsung Electronics aumentó sus ingresos un 14,2% hasta USD 85,8 mil millones y mantuvo el segundo puesto, pero creció más despacio que el mercado (23,3%), de modo que su cuota bajó del 11,1% al 10,3% y su ventaja sobre SK hynix se estrechó de USD 27,8 mil millones a USD 18,5 mil millones. Qualcomm es el caso más claro: sus ingresos subieron un 11,6%, pero cayó del quinto al séptimo puesto y su cuota pasó del 5,2% al 4,7%.
También existe la imagen especular. Broadcom creció un 28,0% y superó a Qualcomm, pero Micron superó a Broadcom, así que se quedó sexta. AMD creció un 33,4% —más rápido que el mercado y que el promedio del top 10— y aun así siguió novena, porque Apple creció más rápido y la brecha entre ambas se amplió de unos USD 0,5 mil millones a USD 1,7 mil millones. Intel fue el único proveedor del top 10 con ingresos en descenso, un 3,7% menos, y su cuota cayó del 7,5% al 5,8%.
En dos años, la concentración se vuelve estructural
| Segmento | Crecimiento 2023 → 2025 | Nota |
|---|---|---|
| Industria total | +53% | Ingresos 2025 de unos USD 831 mil millones |
| Top 10 combinado | +90% | Cuota del 67,6% en 2025 |
| Resto de proveedores | +8% | La mayor parte del crecimiento fue al top 10 |
| NVIDIA + 3 fabricantes de memoria | 24% → 42% | Cuota de los ingresos de la industria, 2023 frente a 2025 |
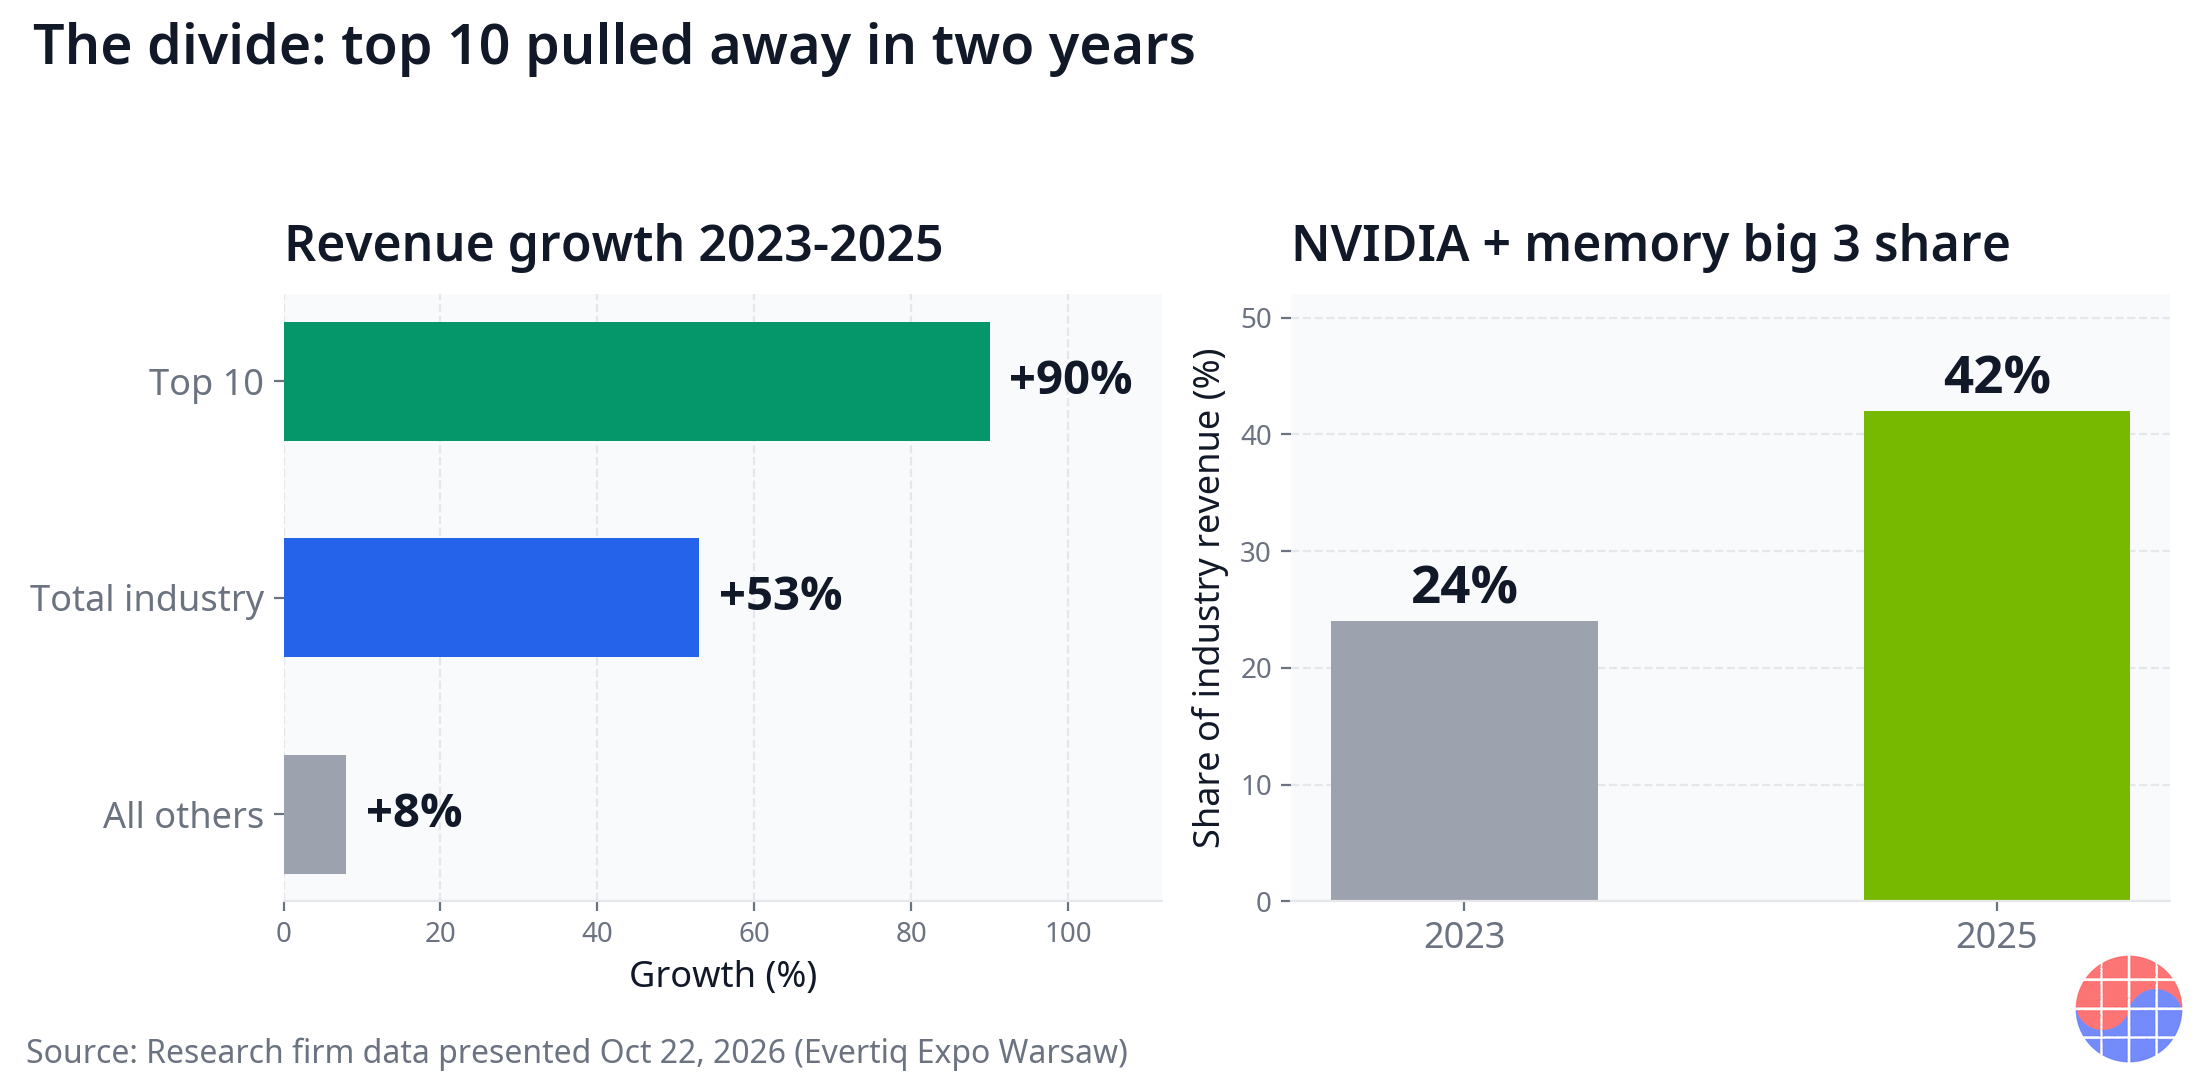
En una ventana de dos años, la concentración parece estructural y no cíclica. Mientras la industria creció un 53%, el top 10 creció un 90% y el resto del sector en conjunto apenas un 8%. NVIDIA más los tres grandes fabricantes de memoria pasaron del 24% de los ingresos de la industria en 2023 al 42% en 2025: dos de cada cinco dólares van ahora a cuatro empresas.
📩 ¿Sigues este tema?
Recibe el análisis de seguimiento — resultados, informes y oferta de HBM — cada día a las 10:30 KST. Suscribirme gratis →
El ritmo se aceleró en 2026. En la actualización de septiembre de la misma firma, los ingresos de la industria en el primer semestre de 2026 alcanzaron USD 752 mil millones, ya cerca del 90% del total de todo 2025. Solo el segundo trimestre superó los USD 425 mil millones, más de un 31% más que el trimestre anterior, con la memoria representando más de la mitad del mercado y récords trimestrales de ingresos en DRAM, NAND y NOR. Incluso sin memoria, los ingresos subieron algo más del 10% secuencialmente, frente a una media histórica del segundo trimestre de poco más del 3%. Por otra parte, las cifras de la asociación de la industria (SIA/WSTS) muestran ventas acumuladas de 2026 hasta agosto por encima de USD 1 billón por primera vez, con una previsión anual superior a USD 1,6 billones, pero esa metodología es distinta y no es directamente comparable con las cifras anteriores.
Chase's Take
La esencia de esta concentración es la calificación, no solo la demanda. El mercado de aceleradores de IA no está abierto a cualquiera. Solo los proveedores que superan la calificación del cliente pueden suministrar HBM, y la capacidad de empaquetado avanzado junto con un balance capaz de sostener un CapEx enorme son condiciones de entrada. La calificación lleva tiempo, un CapEx mayor reduce el coste unitario y los grandes clientes concentran volumen en proveedores probados. Es una estructura clásica de capitalización de la escala.
Para las empresas fuera del top 10, el problema llega por tanto antes que la competitividad de producto: es la compra y la prioridad. A medida que los mayores proveedores orientan su capacidad hacia HBM y productos de servidor, la disponibilidad de componentes para mercados industriales y de automoción —mercados alejados de la IA— se convierte en una función de las prioridades de inversión de un puñado de proveedores. La definición de riesgo de la cadena de suministro está cambiando: el riesgo ya no es solo que un componente se deje de fabricar o quede atrás técnicamente, sino que un comprador descienda en la lista de prioridades de un proveedor.
Desde una perspectiva coreana, tener dos fabricantes de memoria dentro del top 3 es a la vez una oportunidad y un riesgo de concentración. Samsung Electronics y SK hynix suman una cuota del 18,4%, aproximadamente igual a la de NVIDIA en solitario. Pero la suerte de ambas depende de la misma variable: la demanda y los precios de la memoria para servidores de IA. La cartera de semiconductores de Corea se parece así más a una apuesta concentrada que a una diversificada: gana más rápido que la industria cuando los precios suben, y puede caer más rápido cuando giran.
Implications
- Hay que mirar la cuota, no solo el crecimiento. Varias empresas registraron crecimientos de dos dígitos en 2025 y aun así perdieron posiciones. En este mercado, el crecimiento absoluto no describe la posición competitiva; la velocidad relativa frente al promedio del mercado es el verdadero marcador.
- El centro de la tabla tiene opciones cada vez más estrechas. Un número dos que pierde cuota, como Samsung Electronics, o una empresa que crece y es superada, como Qualcomm, tiene dos opciones realistas: construir exposición directa a la IA o labrarse una posición defendible en nichos que el top 10 deprioriza. Una expansión de cartera amplia y sin foco solo diluye más la velocidad relativa.
- Los compradores deben rediseñar su aprovisionamiento. Las empresas que compran semiconductores industriales y de automoción necesitan revisar acuerdos a largo plazo, doble fuente de suministro y política de inventarios, porque las prioridades de inversión de un proveedor ahora deciden la disponibilidad de componentes.
- Para los inversores, la propia concentración es una variable. Una cuota del 67,6% para el top 10 es una prueba de eficiencia, pero también significa que los beneficios de la industria se mueven con los resultados de unas pocas empresas cuando el ciclo de CapEx de IA gira. El riesgo de concentración debería cotizar junto con la prima.
FAQ
Q1. ¿Qué cuota del mercado de semiconductores de 2025 tuvieron las 10 mayores empresas? USD 562,1 mil millones, el 67,6% de un mercado total de unos USD 831 mil millones (datos de una firma de investigación de la industria, presentados el 22 de octubre de 2026), frente a una cuota combinada de alrededor del 64% en 2024.
Q2. ¿Por qué subieron los fabricantes de memoria en la clasificación? El mercado de DRAM casi se triplicó en dos años, de poco más de USD 50 mil millones en 2023 a más de USD 150 mil millones en 2025. Los servidores de IA impulsaron la demanda no solo de HBM, sino también de memoria de sistema DDR5, y al desplazarse la capacidad hacia HBM y DRAM de servidor, la oferta más ajustada elevó aún más los precios y los ingresos.
Q3. ¿Qué empresas crecieron en ingresos pero perdieron terreno? Qualcomm creció un 11,6% y aun así cayó del quinto al séptimo puesto. Samsung Electronics creció un 14,2%, pero su cuota bajó del 11,1% al 10,3%, mientras que Broadcom (+28,0%) y AMD (+33,4%) crecieron sin ganar ni una posición. Intel fue la única empresa del top 10 con ingresos en descenso (-3,7%).
Q4. ¿Qué significa la concentración del mercado para las empresas ajenas a la IA? Cuando los mayores proveedores priorizan capacidad para HBM y productos de servidor de IA, la oferta de componentes no relacionados con la IA para uso industrial y de automoción puede estrecharse y los precios pueden subir. La disponibilidad de componentes para los compradores depende cada vez más de las prioridades de inversión de los proveedores, lo que eleva la importancia de los acuerdos a largo plazo y la doble fuente de suministro.
Fuentes
- Datos de una firma de investigación de la industria (Omdia) presentados en Evertiq Expo Warsaw, publicados el 22 de octubre de 2026: https://evertiq.com/news/2026-10-22-evertiq-expo-warsaw-top-10-chip-companies-took-two-thirds-of-a-record-market
Este artículo tiene fines exclusivamente informativos y no constituye una recomendación de compra o venta de ningún valor. Las cifras siguen la metodología de la firma de investigación citada y pueden diferir de otras estimaciones publicadas.
📩 ¿Te perdiste el análisis de hoy? Recibe el de mañana en tu correo
Daily Silicon a las 10:30 KST y los puntos clave de resultados e informes, primero. Al suscribirte eliges la newsletter en coreano, inglés o japonés; el análisis en español se publica cada día en el sitio.
Suscribirme gratis →
Gratis · Sin spam · Cancela cuando quieras