 VLSI Korea
El verdadero cuello de botella de la interconexión óptica de la IA: la guerra de fundiciones de fotónica de silicio, leída en los anticipos
El verdadero cuello de botella óptico de la IA: los clientes pagan en efectivo por capacidad de fotónica de silicio que aún no existe. Tower recibió 290M USD en anticipos, Soitec exige depósitos y Lumentum está agotada hasta 2029. La renta se acumula en el dueño de la capacidad: la foundry de PICs.


Resumen en 30 segundos: Los clientes están pagando hoy en efectivo por capacidad de chip que aún no existe. Tower Semiconductor registró 290 millones de dólares en anticipos de clientes para reservar capacidad de fotónica de silicio para 2027. Soitec está atando a más de diez clientes de fotónica en acuerdos de reserva plurianuales con depósitos en efectivo. STMicroelectronics dice que un número creciente de clientes quiere acuerdos a largo plazo con anticipos de efectivo. Mientras tanto, se prevé que los envíos de módulos ópticos de 1.6T salten de 2,5 millones a 20 millones de unidades en un solo año, y Lumentum dice que sus componentes ópticos están agotados hasta principios de 2029. El verdadero activo escaso de la expansión de la IA no son los láseres ni los DSPs — es la fab que puede imprimir un chip fotónico. Esta es una historia de negocio sobre poder de fijación de precios, no una historia de tecnología sobre la luz.
Contexto
Dentro de cada centro de datos de IA, las GPUs se comunican entre sí a velocidades que los cables de cobre ya no pueden manejar. Una pista de cobre que transporta 200 gigabits por canal quema energía, distorsiona las señales y se queda sin distancia después de unos pocos metros. La luz no. Así que la industria convierte las señales eléctricas en ópticas, las dispara a través de fibra y las convierte de vuelta — miles de millones de veces por segundo.
El corazón de esa conversión es el circuito integrado fotónico (PIC): un chip que genera, modula, enruta y detecta luz, fabricado sobre una oblea de silicio mediante procesos de semiconductor. La fotónica de silicio (SiPh) es la tecnología de construir PICs con procesos compatibles con CMOS sobre obleas de 300 mm — es decir, fabricar chips de luz del mismo modo en que la industria fabrica chips lógicos: a escala, en una foundry.
Tres fuerzas están colisionando en 2026:
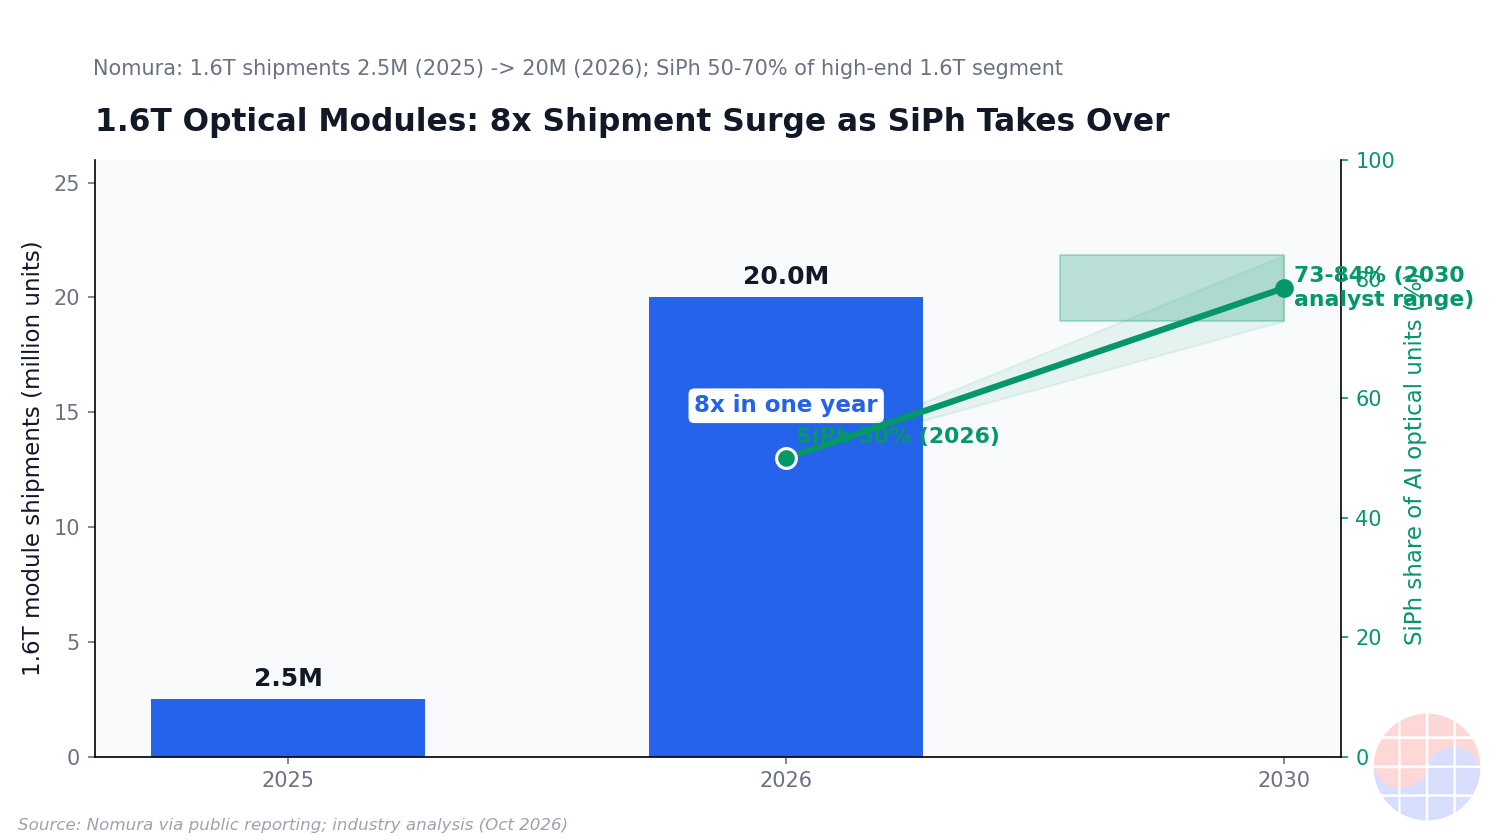
- El ancho de banda explota. Los transceptores ópticos comerciales de 1,6 terabits llegaron este año, y los analistas prevén que los envíos de módulos 1.6T salten de 2,5 millones de unidades en 2025 a 20 millones en 2026 — un aumento de ocho veces — mientras NVIDIA y Broadcom se apresuran a desplegar tejidos de conmutación de 102.4T. (Source: TokenRing/observernewsonline)
- La arquitectura se mueve. Los transceptores enchufables están cediendo paso a la óptica casi empaquetada y co-empaquetada (CPO/NPO), donde el motor óptico se ubica junto al — o en el mismo encapsulado que el — ASIC de conmutación. Las previsiones de investigación sugieren que el CPO podría representar alrededor del 35% de los módulos ópticos en centros de datos de IA para 2030. (Source: GlobeNewswire) El conmutador Spectrum-X Ethernet Photonics de NVIDIA ya está en plena producción con cinco hiperescaladores nombrados como clientes. (Source: NextMSC)
- Cada unidad óptica necesita un PIC, y cada PIC necesita una fab. A diferencia de los chips DSP, que docenas de foundries pueden imprimir, un PIC necesita un proceso fotónico especializado: guías de onda, moduladores, fotodetectores de germanio e integración de láseres. Muy pocas fabs lo tienen. Ahí es donde comienza la historia de negocio.
Análisis de negocio
1. La señal de los anticipos: clientes pagando por capacidad que no existe
En semiconductores, la señal de demanda más fuerte no es un pedido. Es un anticipo por capacidad que aún no existe — los clientes entregan efectivo ahora porque creen que la capacidad no estará disponible de otro modo. En mayo de 2026, esa señal se encendió en rojo en fotónica de silicio:
| Company | Lock-in instrument | Scale | What it reserves |
|---|---|---|---|
| Tower Semiconductor | Customer prepayments + 2027 contracts | USD 290M received; USD 1.3B in 2027 SiPh contracts; larger 2028 commitments, next prepayment expected Jan 2027 | 300mm SiPh capacity for 2027 production (Source: TipRanks) |
| Soitec | Multi-year capacity reservation agreements with cash deposits | 10+ photonics customers; ~80% of agreements to be signed within weeks; deposits tied to committed volume (refunded if taken, forfeited if not) | Photonics-SOI substrate supply — Soitec holds ~95% of the market (Source: Reuters via SRN News) |
| STMicroelectronics | Long-term agreements with cash advances | "Significant number" of customers seeking 1–3 year LTAs locking capacity, volumes, pricing, and cash advances | SiPh capacity at Crolles 300mm plant; datacenter revenue >USD 1B in 2026, well above USD 2B in 2027 (Source: AmericanBankingNews) |
El anuncio de Tower es el dato más limpio: 290 millones de dólares en anticipos recibidos frente a 1.300 millones de dólares en contratos de ingresos de fotónica de silicio para 2027, con clientes comprometidos con pedidos aún mayores para 2028. El encuadre de la dirección importa — los compromisos representan un piso, no un techo: mínimos contractuales con previsiones de demanda real corriendo por encima. (Source: Berrit Media)
La versión de Soitec es posiblemente más dramática porque se ubica aguas arriba de todos. Sus obleas de fotónica-SOI son el sustrato bajo casi todos los chips de fotónica de silicio que se envían hoy. Cuando el monopolista del sustrato empieza a exigir depósitos en efectivo atados a volúmenes comprometidos — con los clientes perdiendo el depósito si no cumplen — y requiere que los clientes compartan datos de inventario para que no puedan acaparar obleas lejos de los competidores, eso es un mercado de vendedores por definición. Los ingresos de fotónica-SOI de Soitec superaron los 100 millones de dólares en el ejercicio fiscal cerrado en marzo de 2026 y se espera que se dupliquen con creces este año — una cifra que el CEO Laurent Rémont ahora llama "absolutamente un piso". La empresa no espera necesitar una nueva fab hasta alrededor de 2029. (Source: Reuters via SRN News)
2. El mapa de las cinco fabs: quién puede realmente imprimir un PIC
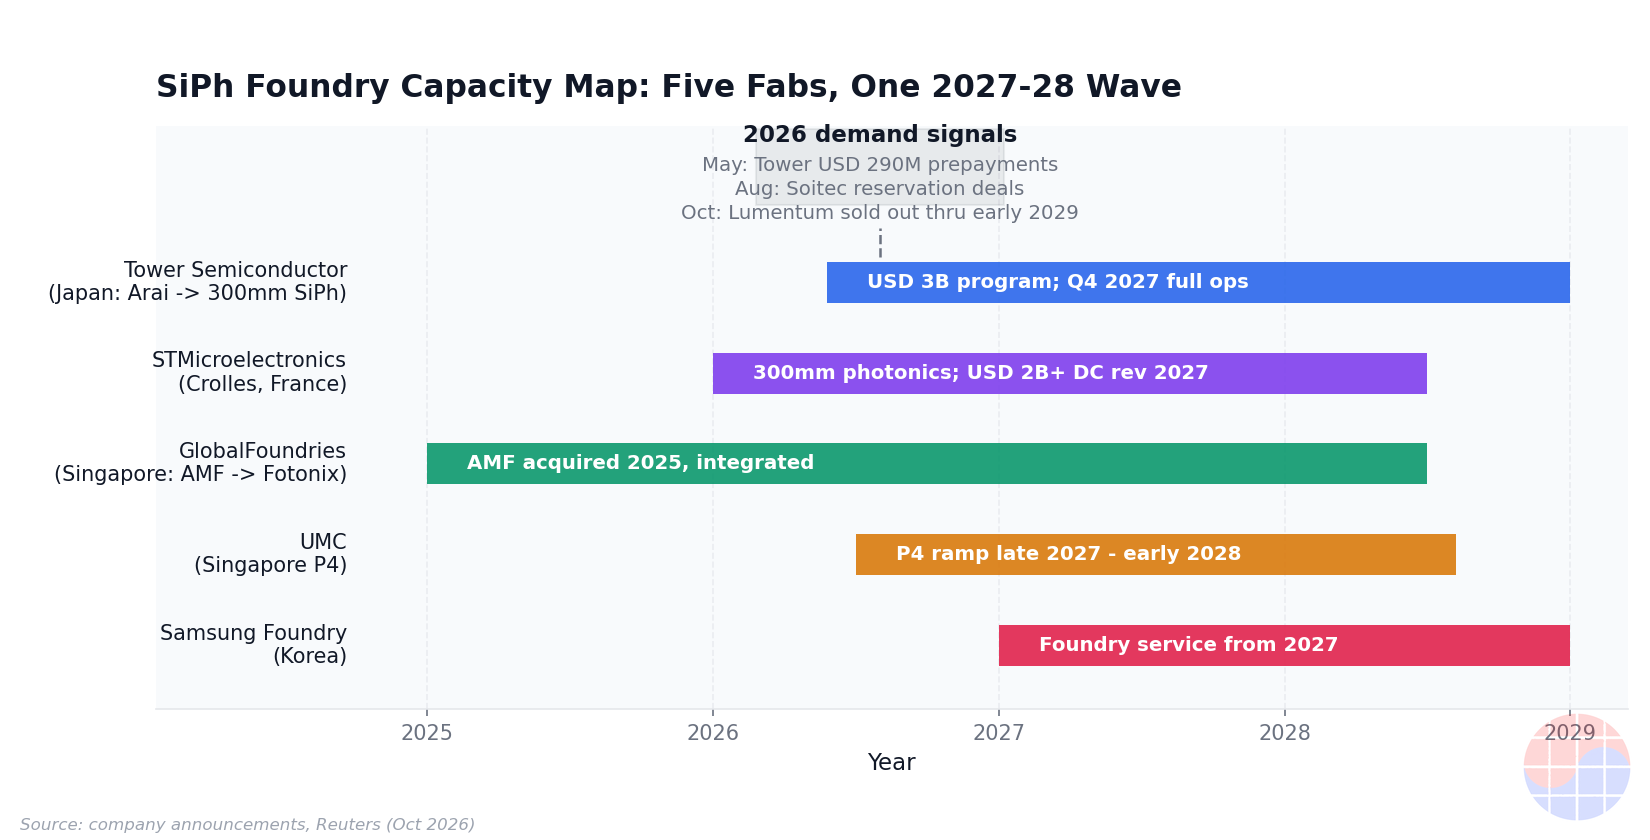
Esta es la capa que la cobertura general pasa por alto. Los analistas tasan los láseres (Lumentum, Coherent), los DSPs (Marvell, Broadcom) y los fabricantes de módulos (Innolight, Eoptolink). Pero casi nadie mapea la capa intermedia: las fabs que realmente pueden fabricar un PIC a escala. A finales de 2026, ese mapa tiene aproximadamente cinco nombres:
- Tower Semiconductor — el mayor actor comercial dedicado de SiPh; plataforma PH18; presencia en Israel/EE. UU./Japón. 1.300 millones de dólares en contratos para 2027.
- GlobalFoundries — plataforma Fotonix (Malta, Nueva York); adquirió en 2025 la foundry de SiPh de Singapur AMF y la integró en Fotonix. (Source: DQIndia)
- STMicroelectronics — una IDM que envía PICs a una escala similar a la de Tower a través de su plataforma PIC100, sobre todo a fabricantes de módulos ópticos; invirtiendo en su planta de 300 mm de Crolles para fotónica. La conectividad para centros de datos representará ~80% de su facturación de centros de datos en 2027. (Source: AmericanBankingNews)
- UMC — su fab de 12 pulgadas en Singapur entregó sus primeras obleas SiPh producidas en masa en julio de 2026 (con la startup SILITH); su propia plataforma de 300 mm se abre a clientes generales en 2027; expansión de la sala limpia Fase 4 en marcha; capex de 2026 elevado a 2.000 millones de dólares. (Source: DQIndia; Source: Reuters via WNCY)
- Samsung Foundry — entró formalmente en el negocio de foundry de SiPh en OFC 2026 con una plataforma de 300 mm; motores ópticos mediante unión por termocompresión en 2027, servicio de foundry desde 2027, CPO llave en mano previsto para 2029. (Source: ChipPub)
La clasificación es donde vive la valoración errónea. A STM se la suele modelar como fabricante de chips, no como proveedor comercial de PICs. A Samsung se la cuenta como retador de foundry lógica, no como actor fotónico. La plataforma COUPE de TSMC está en producción en masa pero es efectivamente cautiva — vende fotónica a través de su propio flujo de unión SoIC, no como capacidad comercial abierta. Intel tiene el historial de volumen de SiPh más largo (millones de PICs en sus propios enchufables) pero igualmente se sirve a sí misma primero. Así que la oferta comercial genuinamente abierta de obleas de PIC es mucho más escasa de lo que sugieren los nombres de portada. Escasez más no sustituibilidad equivale a poder de fijación de precios.
3. La mecánica del poder de precios: por qué las foundries ganan primero
La economía funciona así:
- La demanda es irregular y urgente. Los hiperescaladores no pueden esperar a que pase una escasez fotónica como esperaron a las GPUs — la interconexión óptica está en la ruta crítica de cada nuevo clúster de IA. El CEO de Lumentum dijo a Bloomberg el 9 de octubre que los componentes ópticos de la empresa están agotados hasta principios de 2029, que no puede satisfacer aproximadamente el 70% de la demanda de algunos productos hasta 2027 y ~30% de otros hasta 2028, y que los clientes ya están reservando hasta 2030. (Source: TechDefused)
- La oferta es inelástica. Añadir capacidad de SiPh significa convertir o construir líneas de 300 mm — de 12 a 18 meses en el mejor de los casos, y los plazos de entrega de equipos BiCMOS son largos. Soitec no necesita una nueva fab hasta ~2029, lo que indica cuán apretada está la parte alta de la cadena.
- Los clientes se auto-seleccionan hacia el anticipo. Un fabricante de módulos que paga 290 millones de dólares en anticipos agregados a Tower no está comprando una opción — está comprando un seguro. La economía de los depósitos (toma el volumen y lo recuperas, lo incumples y lo pierdes, según los términos de Soitec) filtra la demanda fantasma, que es precisamente lo que quemó a la industria en el ciclo de doble pedido de 2021–22.
El resultado: en el corto plazo, la renta se acumula en quien controla la capacidad — la foundry de PIC y el proveedor de sustrato. Es la misma mecánica cíclica que los LTSA de memoria y los anticipos de foundry en escasez pasadas: los primeros dólares de poder de fijación de precios aterrizan con el dueño del cuello de botella.
4. La ironía de 2027–28: escasez ahora, ola de capacidad después
Aquí está el giro que todo inversor debe sostener en la cabeza a la vez. Mientras 2026–27 es un mercado de escasez, una ola de capacidad aterriza en 2027–28:
- Tower: programa de 3.000 millones de dólares en Japón — la instalación de Arai se convierte a producción de SiPh de 300 mm con operaciones plenas para el cuarto trimestre de 2027, más una nueva fab de 300 mm junto a Fab 7, respaldada por 1.000 millones de dólares en subsidios del gobierno japonés. Tower elevó su objetivo de ingresos de 2028 a 3.600 millones de dólares (desde 2.800 millones). (Source: Reuters)
- UMC: la sala limpia P4 de Singapur entra en rampa entre finales de 2027 y principios de 2028; plataforma propia de 300 mm abierta a todos los clientes desde 2027.
- GF: AMF Singapur integrada en Fotonix.
- STM: capacidad fotónica de 300 mm de Crolles entrando en línea.
- Samsung: servicio de foundry desde 2027.
La escasez de corto plazo y la ola de capacidad de mediano plazo coexisten — y eso es normal en semiconductores. La implicación es un relevo en la captura de rentas: las foundries de PIC y los proveedores de sustrato mantienen el poder de precios durante la fase de escasez; cuando llega la ola, los precios se normalizan y la renta se desplaza aguas abajo hacia quien gane el juego del volumen — los fabricantes de módulos ópticos y los proveedores de DSP que envían decenas de millones de unidades. Bank of America estima que el área de oblea necesaria para chips fotónicos crece ~60% anual de 2026 a 2030, por lo que incluso la ola de capacidad podría no ser suficiente. (Source: IndexBox)
5. La lectura errónea del mercado: "CPO retrasado" no significa "fotónica muerta"
Una narrativa común de 2026 sostiene que, como el volumen de óptica co-empaquetada se ha desplazado hacia 2028–29, el impulso de la fotónica terminó. La acción del precio discrepa: el 9 de octubre, el mismo día en que Lumentum anunció que estaba agotada hasta principios de 2029, Applied Optoelectronics (AAOI) y Lumentum (LITE) subieron ambas entre un dígito medio en una sola sesión mientras las acciones ópticas se disparaban. (Source: TradingKey)
La confusión es entre dos argumentos distintos. El debate de volumen de corto plazo (¿cuándo entra en rampa el CPO?) es genuinamente incierto. El argumento de capacidad de mediano plazo (¿hay suficiente capacidad de fab de PIC para la transición 1.6T/3.2T?) no lo es — es aritmética. De 2,5 millones a 20 millones de módulos 1.6T en un año, con la SiPh tomando el 50–70% del segmento de gama alta. Cada uno de esos módulos necesita un PIC. La apuesta de "la fotónica está retrasada" confunde una cuestión de calendario del factor de forma de empaquetado con una cuestión de suministro de obleas, y los anticipos te dicen cuál es la que preocupa a quienes gastan dinero real.
Chase's Take
He visto esta película antes — en DRAM, en foundry, en cada ciclo donde la demanda llega antes que la capacidad. La pista es siempre la misma: quién está pagando por algo que aún no existe. Los 290 millones de dólares de Tower no son una orden de compra. Son una confesión. No entregas una foundry nueve cifras por capacidad de 2027 a menos que tu plan de producto de 2027 muera sin ella.
Lo que hace este ciclo más agudo que los ciclos de memoria es la brecha de sustituibilidad. En DRAM al menos puedes cambiar de proveedor. En fotónica de silicio a velocidades de 1.6T, la lista de fabs que pueden imprimir tu PIC tiene cinco nombres — y dos de ellas (TSMC, Intel) están efectivamente cautivas en sus propios flujos. Eso no es una cadena de suministro. Es una lista corta.
Lo segundo que vigilaría es la cláusula de datos de inventario de Soitec. Un proveedor que exige visibilidad sobre los inventarios de los clientes ya se ha quemado antes con demanda fantasma — y Soitec se quemó, en RF-SOI para smartphones. El hecho de que imponga estos términos ahora, mientras describe un crecimiento de ingresos de 2x como "absolutamente un piso", te dice que la dirección cree que esta demanda es real pero se niega a construir por fe. Esa disciplina es exactamente lo que crea la escasez: nadie está construyendo por delante de compromisos firmados y respaldados por depósitos, así que la brecha entre la demanda real y la oferta comprometida permanece abierta — y el poder de fijación de precios se queda con el cuello de botella.
La lectura estratégica: durante los próximos 18–24 meses, la mejor exposición ajustada al riesgo en infraestructura óptica de IA no es el fabricante de láseres ni el diseñador de DSP — es el dueño de la capacidad. Cuando aterrice la ola de 2027–28, cambia la pregunta de "quién tiene capacidad" a "quién tiene volumen", porque ahí es cuando los fabricantes de módulos y los proveedores de DSP toman el relevo. Los mercados siempre tasan primero la capa visible y descubren después la capa del cuello de botella. Esta vez, el cuello de botella presenta sus propios informes de resultados — solo hay que leerlos.
Implicaciones
Para inversores: - Duración del poder de precios de las foundries: La fase de escasez se extiende al menos hasta 2027 (capacidad prepagada de Tower para 2027, Lumentum agotado hasta principios de 2029, depósitos de reserva de Soitec). Sigue la utilización y los saldos de anticipos en los informes trimestrales de Tower/Soitec/STM como indicador adelantado — cuando los anticipos dejen de crecer, la escasez estará terminando. - La rotación de 2028: La ola de capacidad (Tower Japón cuarto trimestre de 2027, UMC P4 entre finales de 2027 y principios de 2028, servicio de foundry de Samsung 2027, integración GF/AMF) normaliza los precios de obleas. La renta se desplaza a los ganadores de volumen en módulos ópticos y DSPs. No extrapoles los márgenes de foundry a 2029. - Riesgo de exceso de oferta tras 2028: Todas las foundries expandiéndose a la vez es la configuración clásica para el próximo exceso. Vigila los anuncios de segunda ola (nuevas fabs más allá de las cinco actuales) como señal de venta para la apuesta de poder de precios. - Qué vigilar: (1) La ronda de anticipos de Tower en enero de 2027 para capacidad de 2028 — el tamaño confirma o niega la trayectoria de la demanda. (2) El flujo de caja de los depósitos de Soitec llegando realmente por etapas — si los clientes dudan, la demanda es más débil de lo declarado. (3) Si aparece un segundo cliente de SiPh nombrado en UMC más allá de SILITH — la pista para la diversificación de capacidad comercial.
Para operadores (fabless/fabricantes de módulos): La reserva de capacidad es ahora una función estratégica, no de compras. Si estás diseñando un producto de 1.6T o 3.2T sin un espacio en foundry y una asignación de sustrato, no tienes un producto — tienes una presentación. El juego de los anticipos también significa que los actores más pequeños quedan apretados: los depósitos favorecen a los de balance sólido.
Para responsables de políticas: El subsidio de 1.000 millones de dólares de Japón al programa de 3.000 millones de Tower es la plantilla — los gobiernos ahora están subsidiando directamente la capa óptica de la infraestructura de IA. La concentración del sustrato de fotónica-SOI (~95% en un solo proveedor) es un punto único de fallo que la UE, EE. UU. y Japón abordarán eventualmente.
FAQ
Q1: ¿Qué es un circuito integrado fotónico (PIC) y por qué importa para la IA? Un PIC es un chip que genera, modula, guía y detecta luz, fabricado sobre una oblea de silicio con procesos de semiconductor. En los centros de datos de IA, los PICs son el corazón de los transceptores ópticos que mueven datos entre GPUs a velocidades de 800G–1.6T, donde los cables de cobre se quedan sin margen de energía y distancia. Cada módulo óptico necesita uno.
Q2: ¿Por qué los clientes están pagando anticipos por capacidad de fotónica de silicio? Porque creen que la capacidad no existirá de otro modo. Tower Semiconductor recibió 290 millones de dólares en anticipos de clientes para reservar capacidad de 2027; Soitec está firmando acuerdos de reserva plurianuales con depósitos en efectivo atados a volúmenes comprometidos; STMicroelectronics informa que los clientes buscan acuerdos a largo plazo con anticipos de efectivo. El anticipo es la señal de demanda más fuerte en semiconductores — efectivo por capacidad que aún no existe.
Q3: ¿Qué empresas pueden fabricar PICs a escala hoy? Aproximadamente cinco: Tower Semiconductor, GlobalFoundries, STMicroelectronics, UMC y Samsung Foundry — con TSMC e Intel operando flujos fotónicos efectivamente cautivos (internos). Las cinco están expandiendo capacidad de 300 mm en 2027–28 (Tower en Japón, GF vía su adquisición de AMF en Singapur, STM en Crolles, UMC en Singapur, Samsung en Corea).
Q4: ¿La ola de capacidad de 2027–28 terminará la escasez? Normaliza los precios de obleas pero no necesariamente termina la estrechez: la demanda (módulos 1.6T saltando de 2,5M a 20M de unidades en un año; área de oblea para chips fotónicos creciendo ~60%/año según Bank of America) está creciendo hacia la nueva capacidad. El relevo en la captura de rentas pasa de los dueños de capacidad (foundries, sustrato) a los ganadores de volumen (proveedores de módulos ópticos y de DSP) a medida que la oferta se relaja.
Este análisis es solo para fines informativos y no constituye asesoramiento de inversión. Los datos de mercado citados reflejan las condiciones a octubre de 2026; la oferta, los precios y los planes de las empresas pueden cambiar.
