VLSI Korea
SK Hynix propone un trueque a Washington: licencias para la fab de Dalian a cambio de una fábrica NAND en EE. UU. — ¿por qué el precio NAND ×7 cambia la mesa de negociación?
SK Hynix habría condicionado una nueva fábrica NAND en EE. UU. a que Washington apruebe licencias para equipos estadounidenses en su planta de Dalian, según Reuters. Analizamos la economía del trueque: precios NAND ×7, el flujo de caja de Dalian como puente, y la presión de YMTC.


Resumen en 30 segundos
Según fuentes que hablaron con Reuters, SK Hynix pidió a Washington autorización para instalar equipos de semiconductores estadounidenses en su planta de Dalian (China) y, al mismo tiempo, condicionó la construcción de una nueva fábrica de NAND en Estados Unidos a que esa autorización se conceda Source. La subsidiaria estadounidense Solidigm quiere ocupar el espacio vacío de Dalian con equipos de Lam Research, Applied Materials y KLA para producir NAND para SSD destinados a centros de datos de IA y nube. La tesis de este análisis: la política industrial funciona cada vez más a través de acuerdos bilaterales entre empresas y gobiernos, no a través de leyes abstractas. El poder de negociación de SK Hynix viene de cinco fuentes —un precio NAND que se multiplicó por ~7 desde mediados de 2023, un arbitraje de tiempo (el flujo de caja de Dalian es ahora; la fab estadounidense tarda años), costos de ruptura altos para ambas partes, la presión competitiva de YMTC y un régimen de licencias anuales que se ha convertido en una ficha negociable. El próximo hito a vigilar: la licencia de 2027 para Dalian, aún no emitida.
Antecedentes
SK Hynix opera en Dalian, China, una fab de NAND heredada de la adquisición del negocio NAND de Intel, hoy gestionada por su subsidiaria estadounidense Solidigm. La planta produce NAND para SSD —la memoria de los centros de datos de IA y nube, donde la demanda se disparó.
El problema es regulatorio. En octubre de 2022, Estados Unidos impuso controles de exportación comprehensivos sobre equipos de semiconductores destinados a China; en 2023 los reforzó; y en septiembre de 2025 cerró la vía de escape heredada de la administración anterior (el llamado "Biden-era loophole"). Desde entonces rige un régimen de licencias anuales. La política del Departamento de Comercio es clara en su formulación: se permite apoyar las operaciones existentes de una fab, pero los equipos destinados a expansión o mejora tecnológica previsiblemente serán denegados. La licencia vigente para Dalian, que expira en diciembre de 2026, es limitada en cantidad; y la licencia de 2027 aún no se ha emitido Source.
En paralelo, la administración Trump presiona a SK y a Samsung para construir fábricas en Estados Unidos. Solidigm ya evalúa una fab de NAND en territorio estadounidense —el norte del estado de Nueva York se ha mencionado como candidato— y, como reconoce cualquier ejecutivo del sector, una fab toma años y miles de millones de dólares en construirse Source.
Aquí hay una tensión factual que debe presentarse en sus propios términos. SK Hynix declaró a TechCrunch que esto NO es una expansión de Dalian Mod B (completada en 2023) y que la instalación de equipos avanza bajo consulta y aprobación del gobierno estadounidense. Reuters, por su parte, reporta que lo que Solidigm quiere es aprovechar el espacio vacío de la planta de Dalian para producir NAND para SSD. Ambas afirmaciones pueden coexistir: ocupar espacio ocioso no es necesariamente ampliar capacidad nominal, pero sí es más producción — y la distinción es precisamente lo que Washington deberá juzgar.
Análisis profundo del negocio: la economía del trueque
1. El precio NAND ×7 como palanca de negociación
El contexto de precios lo es todo. Los precios NAND subieron ~7 veces desde mediados de 2023, según firmas de investigación de mercado, y esas mismas firmas pronostican un aumento adicional del 15–20% en el cuarto trimestre. Esto transforma la aritmética del acuerdo en ambos sentidos.
Para SK Hynix, cada oblea adicional de NAND vale estratégicamente mucho más que hace tres años: el espacio vacío de Dalian es inventario ocioso que, llenado con equipos estadounidenses, se convierte en flujo de caja en el mejor ciclo de precios NAND en una década. Para Washington, el cálculo es inverso: más equipos es más producción de un activo en máximos — y más ingresos fluyendo hacia una empresa con operaciones en China. La palanca, en lenguaje de negociación, es el costo de oportunidad: cuanto más alto el precio, más duele decir que no.
Tabla 1 — Cronología regulatoria: de los controles de 2022 al trueque de 2026
| Fecha | Hito | Efecto sobre Dalian |
|---|---|---|
| Oct 2022 | Controles de exportación comprehensivos de EE. UU. | Restricciones a equipos para fabs en China |
| 2023 | Refuerzo de los controles | Menos margen de maniobra para mejoras |
| Sep 2025 | Cierre de la vía de escape heredada ("Biden-era loophole") | Fin de las excepciones generales |
| Desde 2025 | Régimen de licencias anuales | Cada año requiere aprobación renovada |
| Dic 2026 | Vence la licencia vigente para Dalian | Licencia limitada en cantidad; la de 2027 no emitida |
| Oct 2026 | SK Hynix propone el trueque a Washington | Licencias para Dalian ↔ fab NAND en EE. UU. |
2. Arbitraje de tiempo: el flujo de caja de Dalian es ahora; la fab estadounidense está a años de distancia
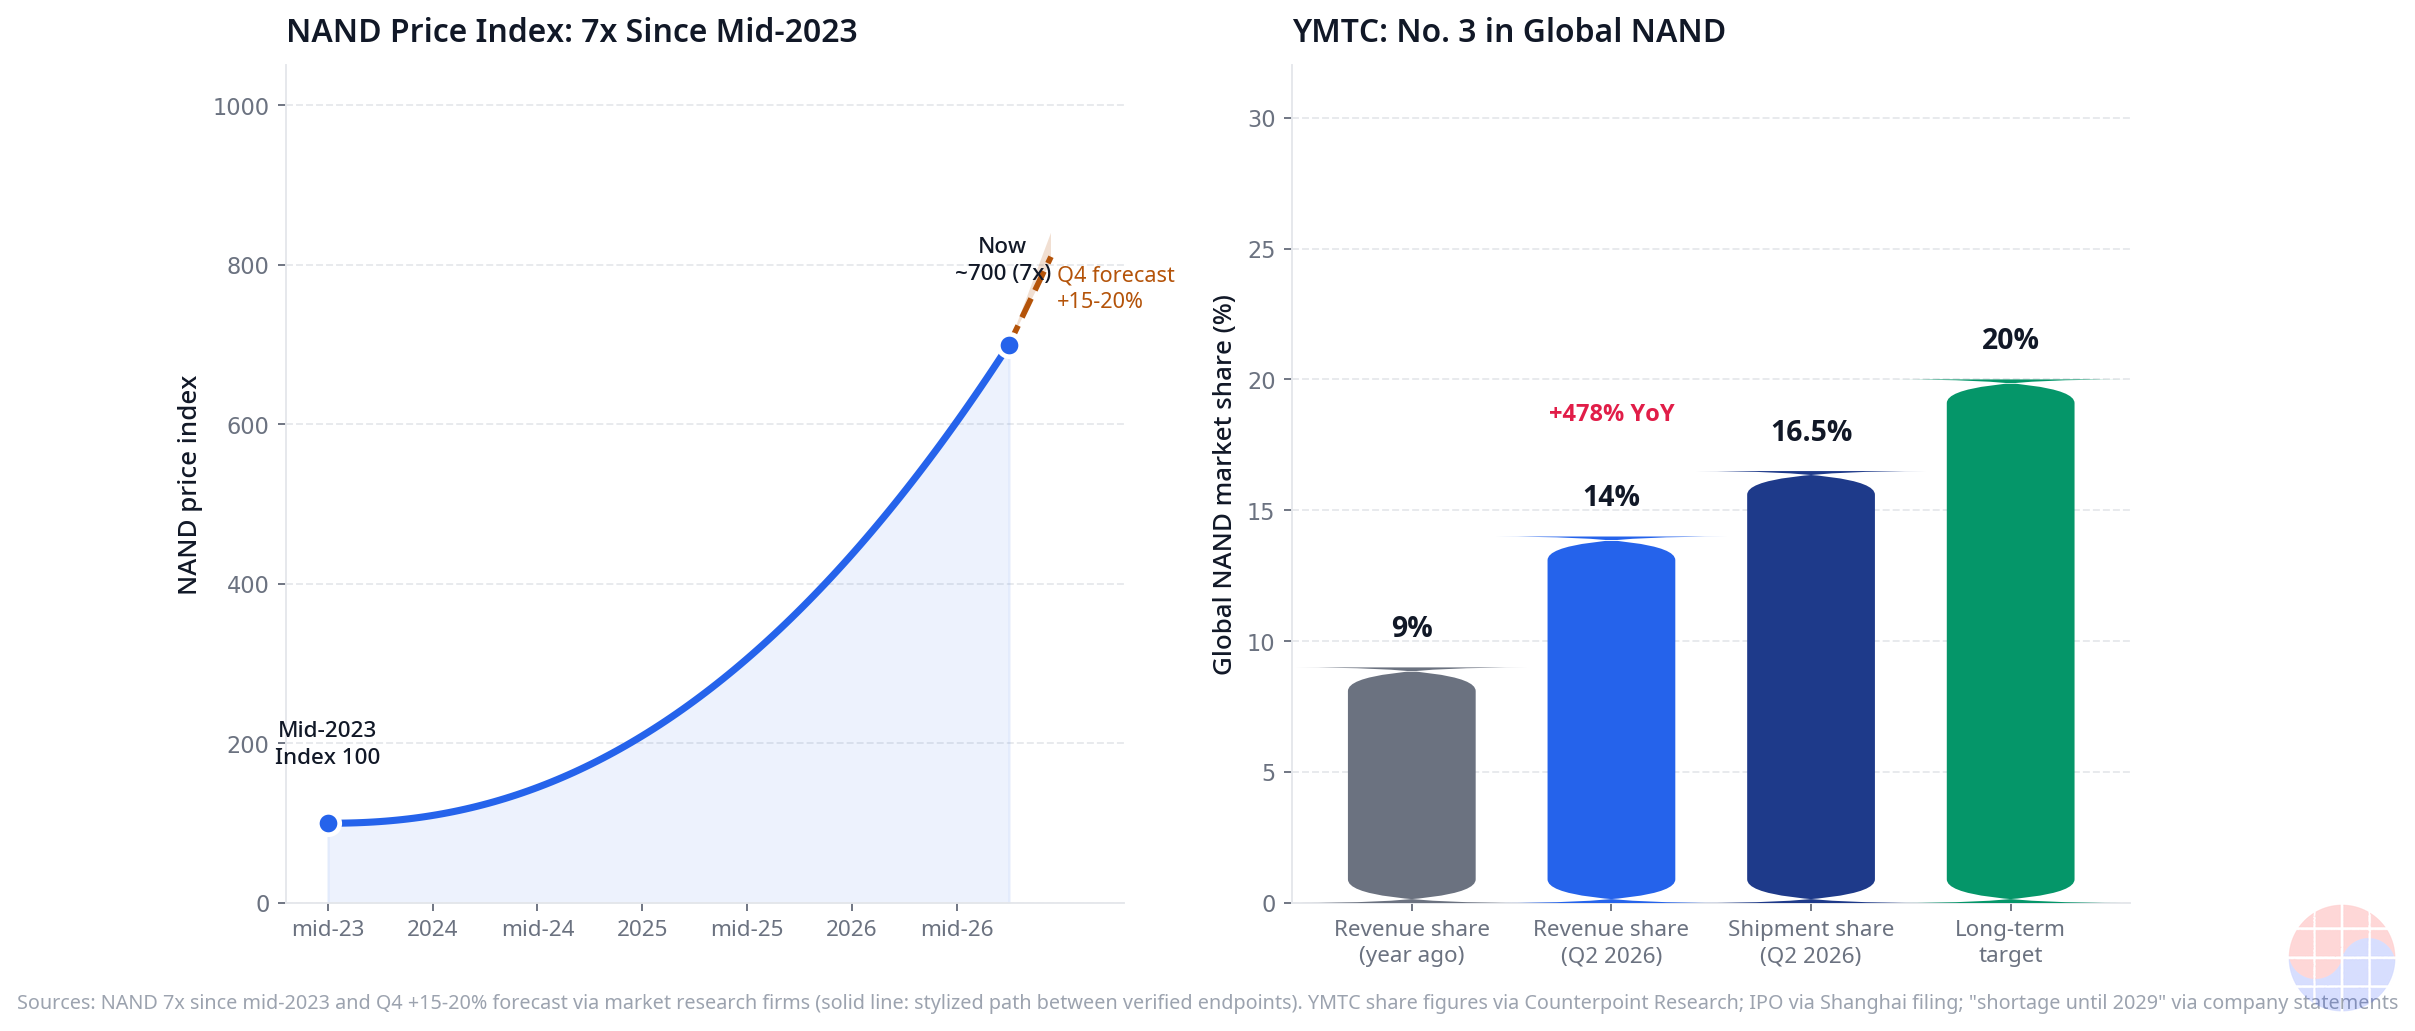
Según fuentes citadas por Reuters, la economía del acuerdo tiene una lógica de puente: una mayor producción en China ayudaría a financiar la fábrica NAND de Solidigm en Estados Unidos — el flujo de caja de Dalian sería el puente hacia una producción ampliada en territorio estadounidense.
Esta es la parte más interesante del acuerdo y la más subestimada en la cobertura inicial. Una fab tarda años en construirse y miles de millones de dólares en financiarse. El flujo de caja de Dalian, en cambio, es inmediato: cada oblea NAND que sale de la planta en el ciclo de precios actual genera márgenes que pueden dirigirse al capex de la futura planta estadounidense. SK Hynix no está simplemente pidiendo permiso para vender más; está ofreciendo un mecanismo de autofinanciamiento para la misma fab que Washington quiere. La empresa, en efecto, propone: "denos el puente y les damos el destino". Y en un régimen de licencias anuales, el puente tiene un peaje anual: cada año, el gobierno puede reevaluar si el flujo de caja está efectivamente financiando la expansión estadounidense.
3. Costos de ruptura: ninguna de las dos partes puede simplemente levantarse de la mesa
Un análisis serio debe preguntar qué pasa si no hay acuerdo. Los costos de ruptura son asimétricos pero reales en ambos lados:
- Si Washington dice no: SK Hynix pierde el arbitraje de tiempo y su ruta más barata para financiar la fab estadounidense. Pero Washington pierde la única oferta concreta sobre la mesa para una fábrica NAND en EE. UU. —un segmento donde la producción doméstica es mínima— y pierde influencia sobre la futura expansión de capacidad en Dalian.
- Si SK Hynix retira la oferta: la empresa pierde la palanca de la fab estadounidense, pero conserva una planta de Dalian rentable en un superciclo de precios. Washington conserva el control regulatorio, pero se queda sin la fab doméstica y sin el precedente de que las licencias se "pagan" con inversión en EE. UU.
El punto clave: la fab estadounidense es el activo que ambas partes quieren pero que ninguna puede construir sola —Washington no puede ordenar su existencia; SK Hynix no puede financiarla tan rápido sin Dalian. Esa interdependencia convierte un trámite de licencias en negociación estratégica.
4. La presión de YMTC: el reloj corre
Mientras Washington y Seúl negocian, el competidor chino no espera. YMTC alcanzó en el segundo trimestre de 2026 el tercer lugar mundial por envíos de NAND, con el 16,5% del mercado, detrás de Samsung y SK Hynix. Su participación en ingresos pasó del 9% al 14% en un solo año — un crecimiento interanual del +478%, según datos de investigación de mercado. La empresa presentó en agosto su solicitud de salida a bolsa en Shanghái, apunta a una participación del 20% a largo plazo con una capacidad objetivo de ~500.000 obleas mensuales, declaró que la escasez de memoria durará hasta 2029 y está subiendo precios.
Tabla 2 — El ascenso de YMTC: por qué el tiempo apremia
| Métrica | Dato | Implicación |
|---|---|---|
| Posición global (envíos NAND, 2T 2026) | #3, con 16,5% | Detrás solo de Samsung y SK Hynix |
| Participación en ingresos | 9% → 14% en un año (+478% interanual) | Ganando en valor, no solo en volumen |
| Salida a bolsa | Solicitada en agosto (Shanghái) | Acceso a capital para expansión |
| Objetivo de capacidad | ~500.000 obleas/mes | Escala comparable a un gigante |
| Guía de precios | Escasez hasta 2029; precios al alza | Ventana de superciclo que se aprovecha ahora o nunca |
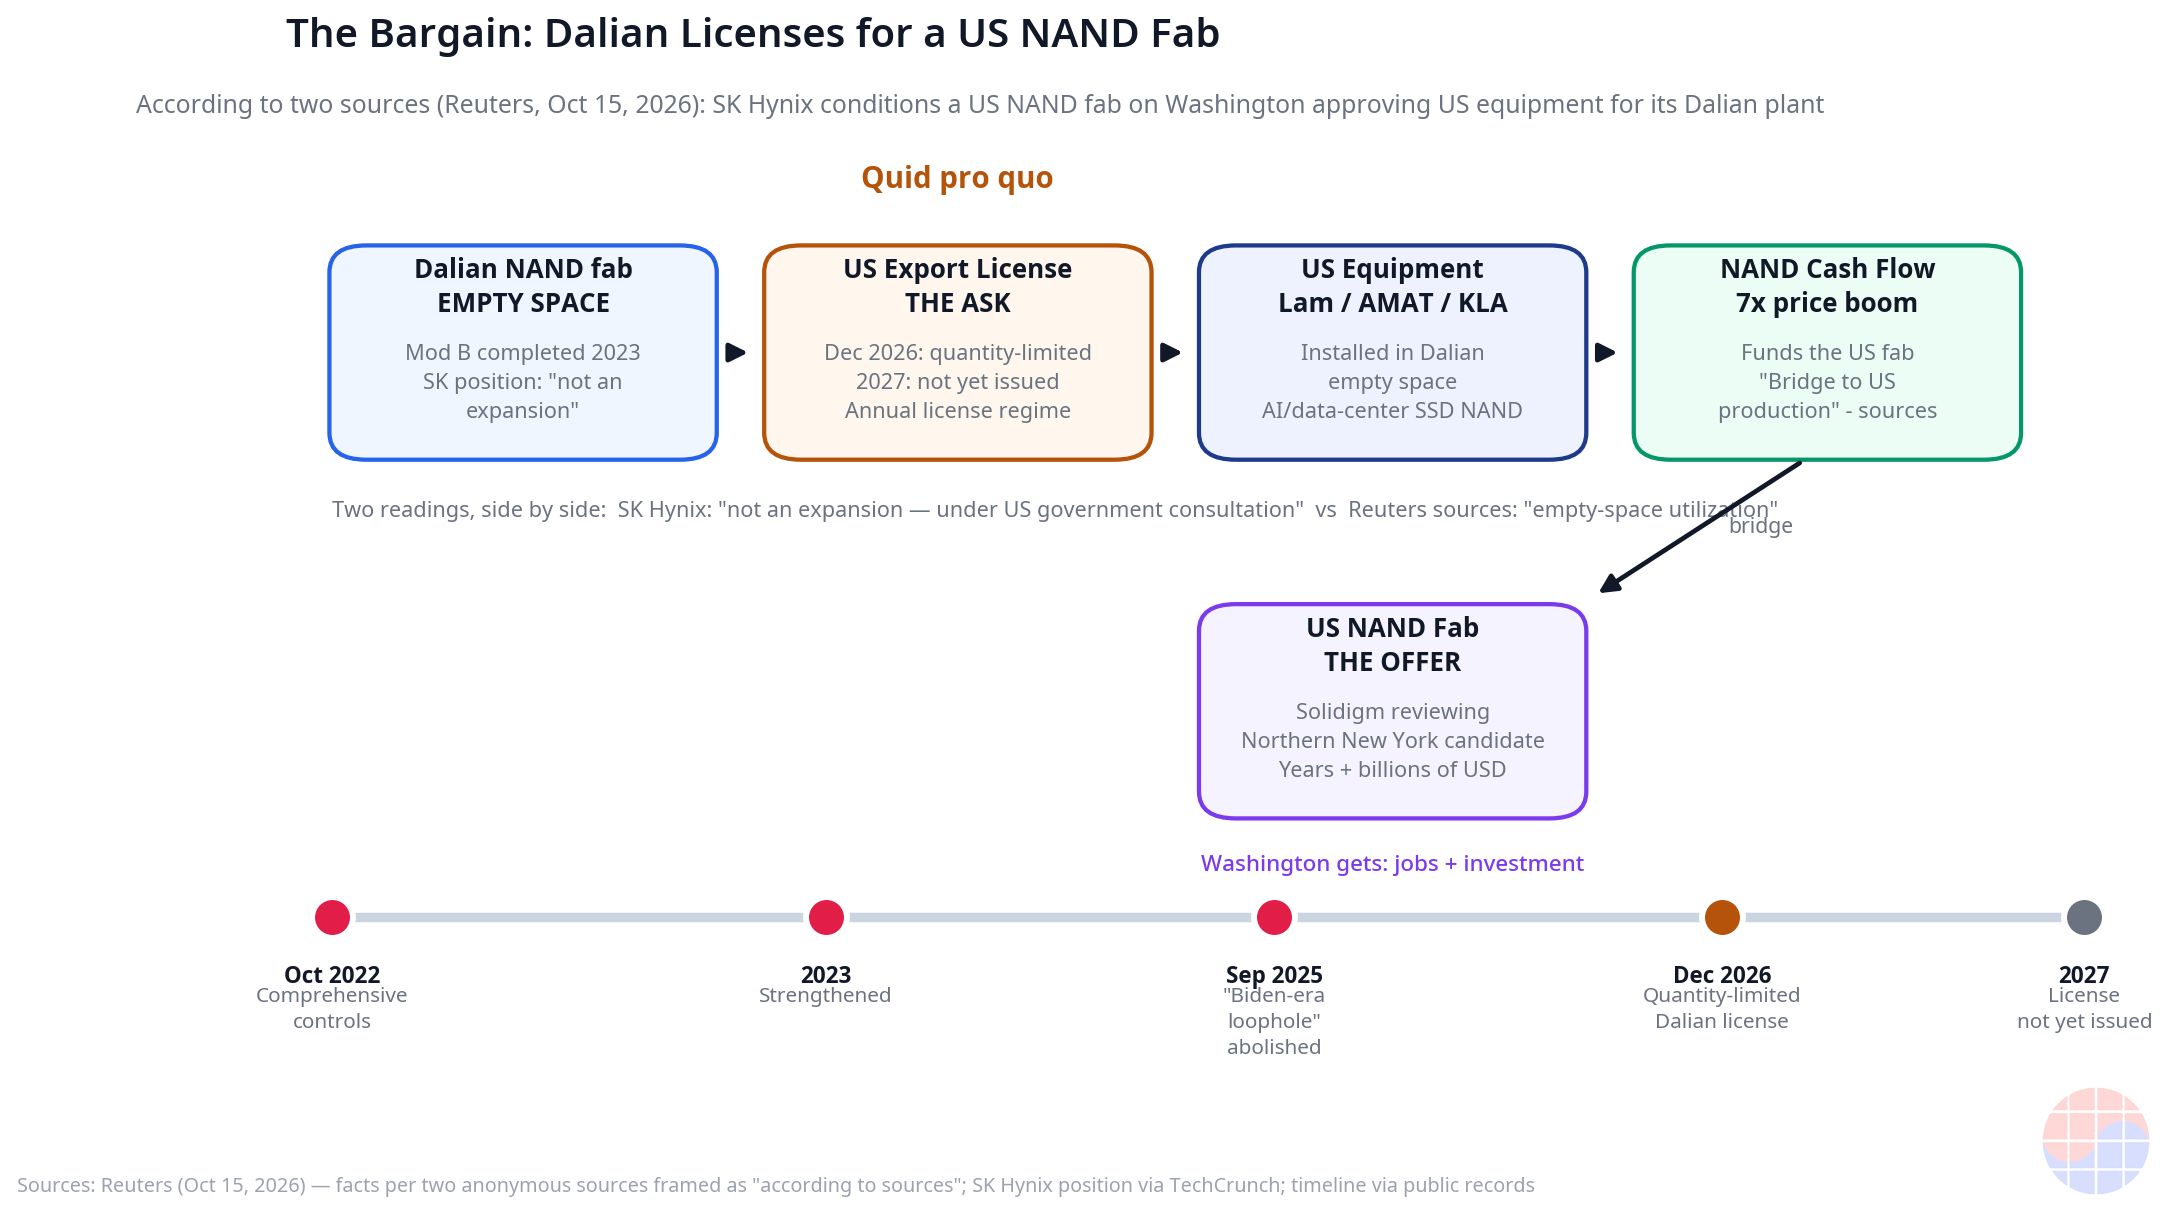
La lectura estratégica: cada trimestre que Dalian opera con espacio ocioso es un trimestre en que YMTC convierte su salida a bolsa en capacidad. La negociación de licencias no ocurre en el vacío; ocurre contra un competidor que crece al 478% anual y que acaba de asegurarse acceso a los mercados de capitales chinos.
5. El régimen de licencias anuales como ficha negociable
La última pieza es institucional. El régimen de licencias anuales —nacido del cierre del "loophole" en septiembre de 2025— convirtió lo que antes era una excepción general en una decisión que se renueva cada año. Y toda decisión que se renueva cada año es, por definición, negociable cada año.
Esto tiene dos lecturas. Pesimista: la incertidumbre anual desalienta inversiones de largo plazo — ¿quién construye una fab si la licencia que la financia puede revocarse en 2028? Optimista —la apuesta de SK Hynix—: el régimen anual le da a Washington una válvula de control permanente, reduciendo el riesgo político del "sí" de hoy; si el acuerdo se tuerce, el próximo año no se renueva.
El diseño institucional, paradójicamente, hace posible el trueque: sin un mecanismo de revisión anual, Washington tendría que dar un sí o un no permanente, y el "no" permanente sería la respuesta más segura. La licencia anual permite un "sí" reversible.
La opinión de Chase
La política industrial, en la práctica, funciona a través de acuerdos, no de estatutos: las leyes fijan el tablero, las negociaciones mueven las piezas — y ambas partes llegaron con algo que la otra necesita y ninguna puede obtener por decreto.
Mi lectura, con la lente de estrategia de negocios: SK Hynix está convirtiendo un permiso regulatorio en una transacción. En lugar de pedir la licencia como un favor (posición débil), la empaqueta como el primer paso de una inversión que Washington ya declaró querer (posición fuerte). El "puente de flujo de caja" de Dalian a la fab estadounidense es una narrativa financiera diseñada para darle al gobierno una historia que contar: no estamos permitiendo más producción en China; estamos financiando producción en Estados Unidos.
El matiz que los escépticos pasan por alto: la alternativa no es "Dalian sin licencia y fab estadounidense de todos modos", sino "Dalian con espacio ocioso y sin fab estadounidense". En un superciclo de precios NAND ×7, con YMTC creciendo al 478% y una salida a bolsa en camino, la pregunta de Washington no es si este acuerdo es perfecto. Es si es mejor que no tener acuerdo.
Implicaciones
Para inversores:
- El hito a vigilar es la licencia de 2027 para Dalian. Su emisión —o denegación— será la primera lectura real de si Washington compró la lógica del trueque. Calendario: la licencia vigente expira en diciembre de 2026.
- Señal de capex en equipos: si se aprueba, los beneficiarios directos serían los proveedores de WFE estadounidenses —Lam Research, Applied Materials y KLA ya están instalados en Dalian— porque el "espacio vacío" necesita llenarse con herramientas nuevas. Observen los pedidos de equipos como confirmación temprana.
- El precio NAND es el termómetro: ~7× desde mediados de 2023 y +15–20% pronosticado para el cuarto trimestre mantienen el viento de cola. Pero la tabla de YMTC advierte: el 16,5% de participación y el objetivo de 500.000 obleas/mes son el techo estructural de este superciclo a mediano plazo.
- Riesgo regulatorio binario: este es un activo con resultado binario ligado a una decisión gubernamental. Dimensionen la posición en consecuencia; la tesis de inversión depende de una aprobación que aún no existe.
Para directivos:
- La lección: cuando un permiso es el cuello de botella de tu estrategia, no lo pidas como un favor — conviértelo en una transacción donde el regulador también gane: "una fab estadounidense financiada por Dalian", no "más licencias".
- El tiempo es variable de negociación: el arbitraje entre la caja inmediata (Dalian) y la inversión a años vista (fab en EE. UU.) es lo que hace creíble la oferta. Identifiquen en sus propias negociaciones qué activo inmediato pueden ofrecer contra qué compromiso futuro.
- Diseñen rendición de cuentas: la revisión periódica reduce el riesgo político de la contraparte y facilita el "sí" — como el régimen de licencias anuales en este caso.
Preguntas frecuentes
¿Qué le pidió exactamente SK Hynix a Washington, según la exclusiva de Reuters? Según fuentes que hablaron con Reuters, SK Hynix pidió autorización para llevar equipos estadounidenses de semiconductores a su planta de Dalian, en China, y condicionó la construcción de una nueva fábrica de NAND en Estados Unidos a esa autorización. Es un trueque explícito: licencias para Dalian a cambio de una fab en EE. UU.
¿Esto es una expansión de la planta de Dalian? Depende de a quién se le pregunte. SK Hynix declaró que NO es una expansión de Dalian Mod B —esa fase se completó en 2023— y que la instalación avanza bajo consulta y aprobación del gobierno estadounidense. Reuters reporta que Solidigm quiere aprovechar el espacio vacío de la planta para producir NAND para SSD. Ocupar espacio ocioso no es ampliar la capacidad nominal, pero sí es más producción — y Washington deberá decidir dónde traza la línea.
¿Por qué la licencia de 2027 es el próximo hito? Porque la vigente expira en diciembre de 2026, es limitada en cantidad y la de 2027 aún no se emite. Su aprobación o denegación será la primera señal de si Washington aceptó el trueque: en un régimen anual, cada renovación es una renegociación.
¿Qué tiene que ver YMTC con esta negociación? La urgencia. YMTC ya es el tercer fabricante mundial de NAND (16,5% de envíos en el 2T 2026), su participación en ingresos saltó del 9% al 14% en un año (+478% interanual), solicitó su OPV en Shanghái en agosto y apunta al 20% con ~500.000 obleas mensuales. Cada trimestre de espacio ocioso en Dalian es un trimestre en que el competidor chino convierte capital en capacidad.
Nota: análisis basado en información pública al 16 de octubre de 2026, incluida una exclusiva de Reuters con dos fuentes anónimas —los hechos no verificados se presentan como lo que las fuentes afirman. Cifras de mercado sujetas a revisión. No es asesoramiento de inversión; las decisiones regulatorias descritas aún no se han producido.