VLSI Korea
TSMC bate récords: qué significa que el 8% de sus ingresos ya sea de 2 nm
TSMC publicó resultados récord en el Q3: ingresos de NT$1,49 billones y utilidad neta de NT$763,06 billones (+68,7%). El proceso de 2 nm saltó al 8% de los ingresos por obleas en un trimestre; HPC ya es el 68% de los ingresos totales. El CEO declaró que la demanda sigue superando la oferta.


Resumen de 30 segundos
TSMC publicó el 15 de octubre sus resultados del tercer trimestre de 2026, y todas las líneas fueron récord. Ingresos de NT$1.494,24 billones (unos USD 46.720 millones); utilidad neta de NT$763,06 billones, un 68,7% más que un año antes, máximo histórico. El margen operativo llegó al 58,7%, por encima del techo de la guía; el margen bruto se mantuvo en el 66,4%. Pero los números importan menos que la estructura que hay debajo. El flamante proceso de 2 nm saltó del 3% al 8% de los ingresos por obleas en un solo trimestre, y la plataforma HPC (computación de alto rendimiento) ya representa el 68% de los ingresos totales — frente al 57% de hace un año. En la llamada de resultados, el CEO C.C. Wei declaró que la demanda de IA "sigue superando nuestra capacidad de suministro". La acción cayó un 1,8% de todos modos, porque el IPC de septiembre en EE. UU. salió caliente. La macro fijó el precio del día, pero los números del trimestre cuentan otra historia: el cuello de botella del ciclo de chips de IA no es la demanda, es la oferta — y la economía del foundry que controla esa oferta ha cambiado de raíz.
Background
TSMC es el mayor fabricante de chips por contrato del mundo. Las empresas fabless le envían sus diseños y él fabrica el silicio. Los aceleradores de IA de Nvidia, los chips del iPhone de Apple y los procesadores de centros de datos de AMD pasan por sus fabs. En los nodos de proceso avanzados, TSMC opera un monopolio de facto.
Las cifras principales del 15 de octubre: Source: resumen de resultados Q3 2026 de TSMC
| Métrica | Q3 2026 | Variación interanual |
|---|---|---|
| Ingresos | NT$1.494,24 B (USD 46.720 M) | +50,9% (NT) / +41,2% (USD) |
| Utilidad neta | NT$763,06 B (~USD 23.900 M) | +68,7% (récord) |
| BPA diluido | NT$29,43 (USD 4,60/ADR) | +68,7% |
| Margen bruto | 66,4% | vs 59,5% hace un año |
| Margen operativo | 58,7% | por encima de la guía (56–58%) |
| Margen neto | 51,1% | sexto trimestre récord consecutivo |
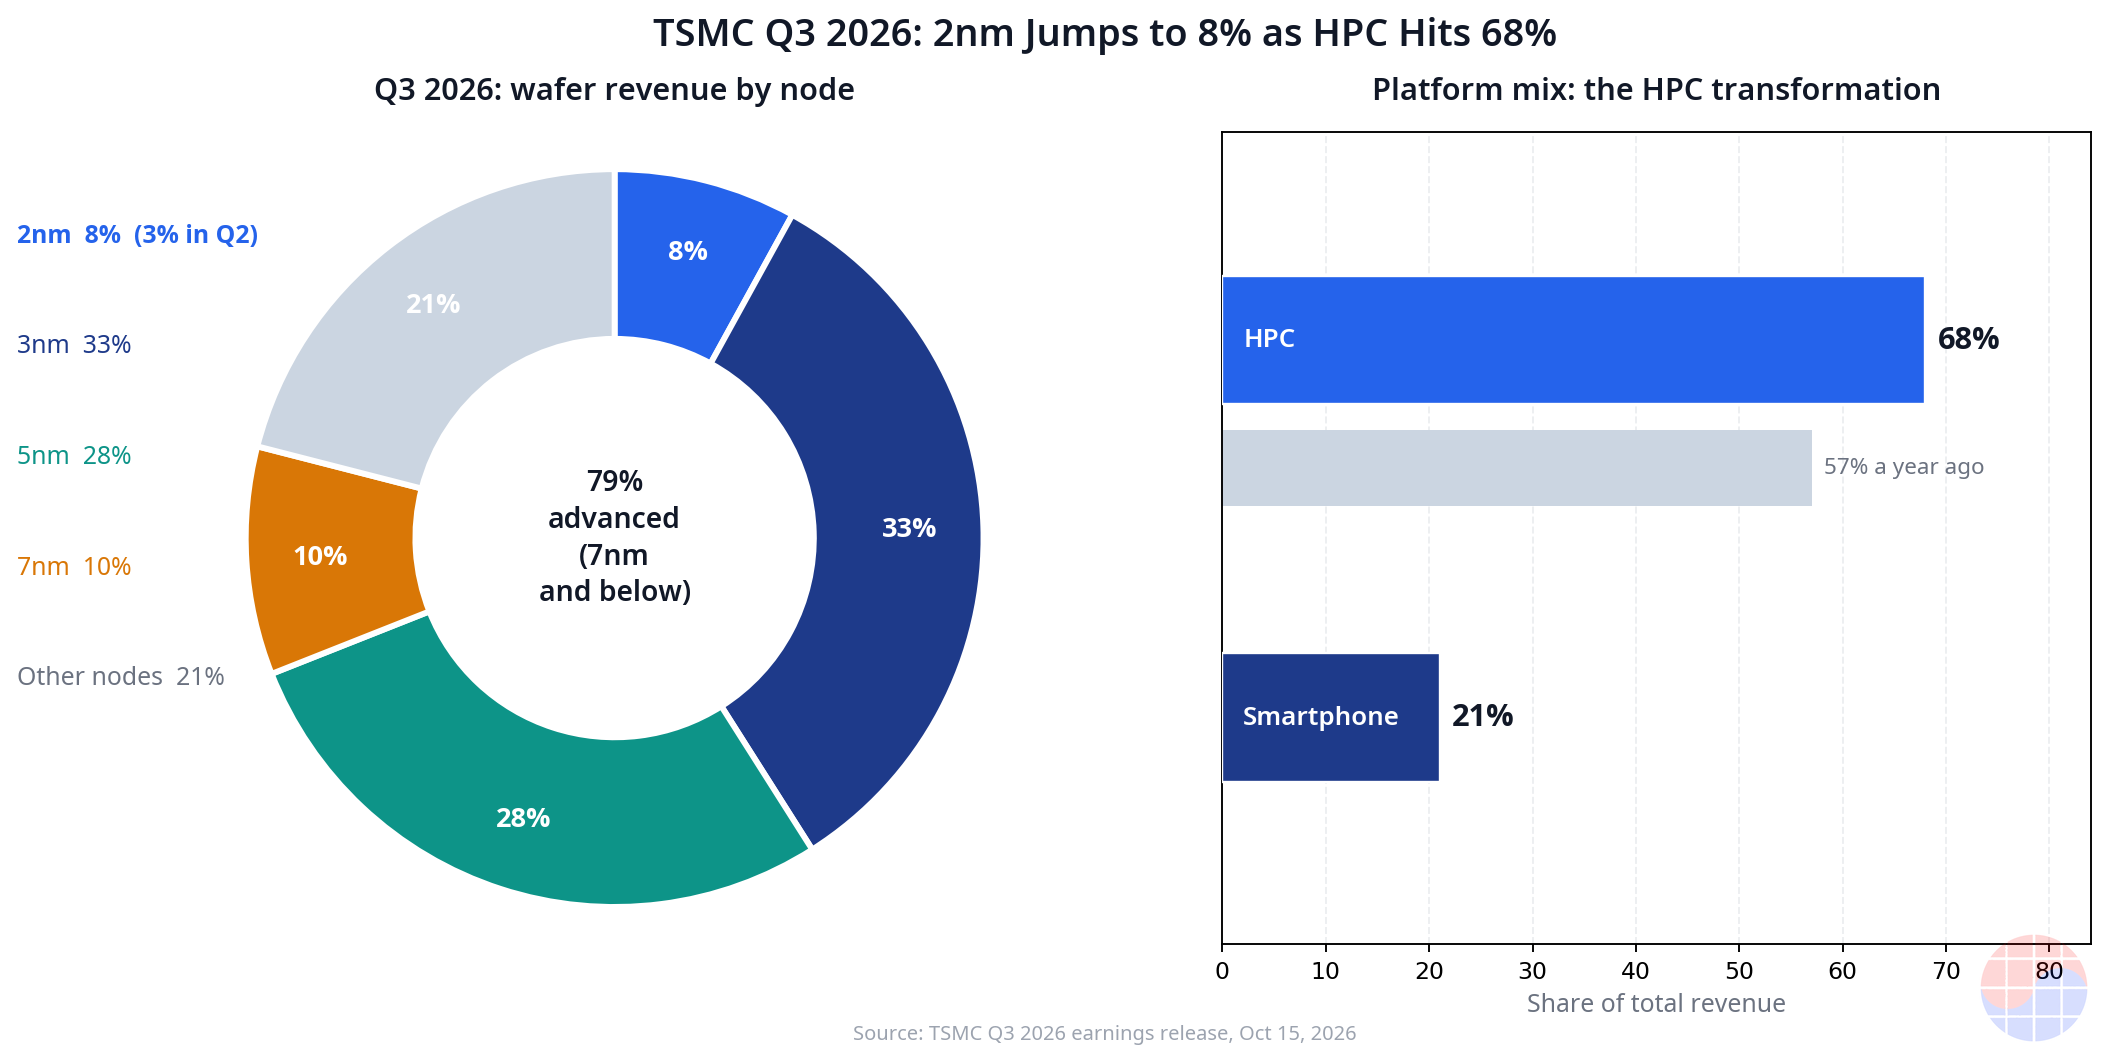
La guía se superó en todos los frentes. La guía de ingresos de julio era de USD 44.600–45.800 millones; los USD 46.720 millones reales la superaron en unos USD 920 millones. La utilidad neta batió el consenso de LSEG (NT$746,3 B) en un 2,2%. En términos secuenciales, los ingresos en dólares taiwaneses subieron un 17,6% y la utilidad neta un 8,0%.
La reacción del mercado fue paradójica. La acción cerró con una caída del 1,8% en USD 422,15 — llegó a perder un 3,4% en el premarket. La culpa fue la macro: el IPC de septiembre en EE. UU. marcó un 3,7%, por encima del 3,6% esperado, y el índice de semiconductores de Filadelfia cayó en paralelo. Un día en que el miedo a las tasas movió la acción, no los fundamentales.
Business Deep Dive
1. El mecanismo de absorción del margen en una rampa de nodo — cómo se logró el 66,4%
Hay una vieja regla en la industria foundry: los nodos nuevos devoran márgenes. La producción temprana corre con bajo yield (rendimiento) mientras se acumulan los costos fijos, así que la curva de aprendizaje es deficitaria hasta que los rendimientos suben. La propia dirección de TSMC había advertido este año que los márgenes brutos del segundo semestre sufrirían una dilución de 3–4 puntos por la rampa inicial de 2 nm y la expansión de fabs en el extranjero.
Y el tercer trimestre imprimió un 66,4% de margen bruto — 6,9 puntos más que el 59,5% de hace un año, en el techo de la banda de guía de la compañía (65–67%). El margen operativo del 58,7% rompió el techo de la guía (56–58%). ¿Cómo?
La respuesta es el mix. Miremos los ingresos por obleas por nodo: Source: puntos destacados de la llamada Q3 2026 de TSMC
| Nodo | Q2 2026 | Q3 2026 | Cambio |
|---|---|---|---|
| 2 nm | 3% | 8% | +5 pp en un trimestre |
| 3 nm | ~34% | 33% | vaca lechera estable |
| 5 nm | — | 28% | sólido |
| 7 nm | — | 10% | sólido |
| 7 nm e inferiores | 77% | 79% | crece la cuota avanzada |
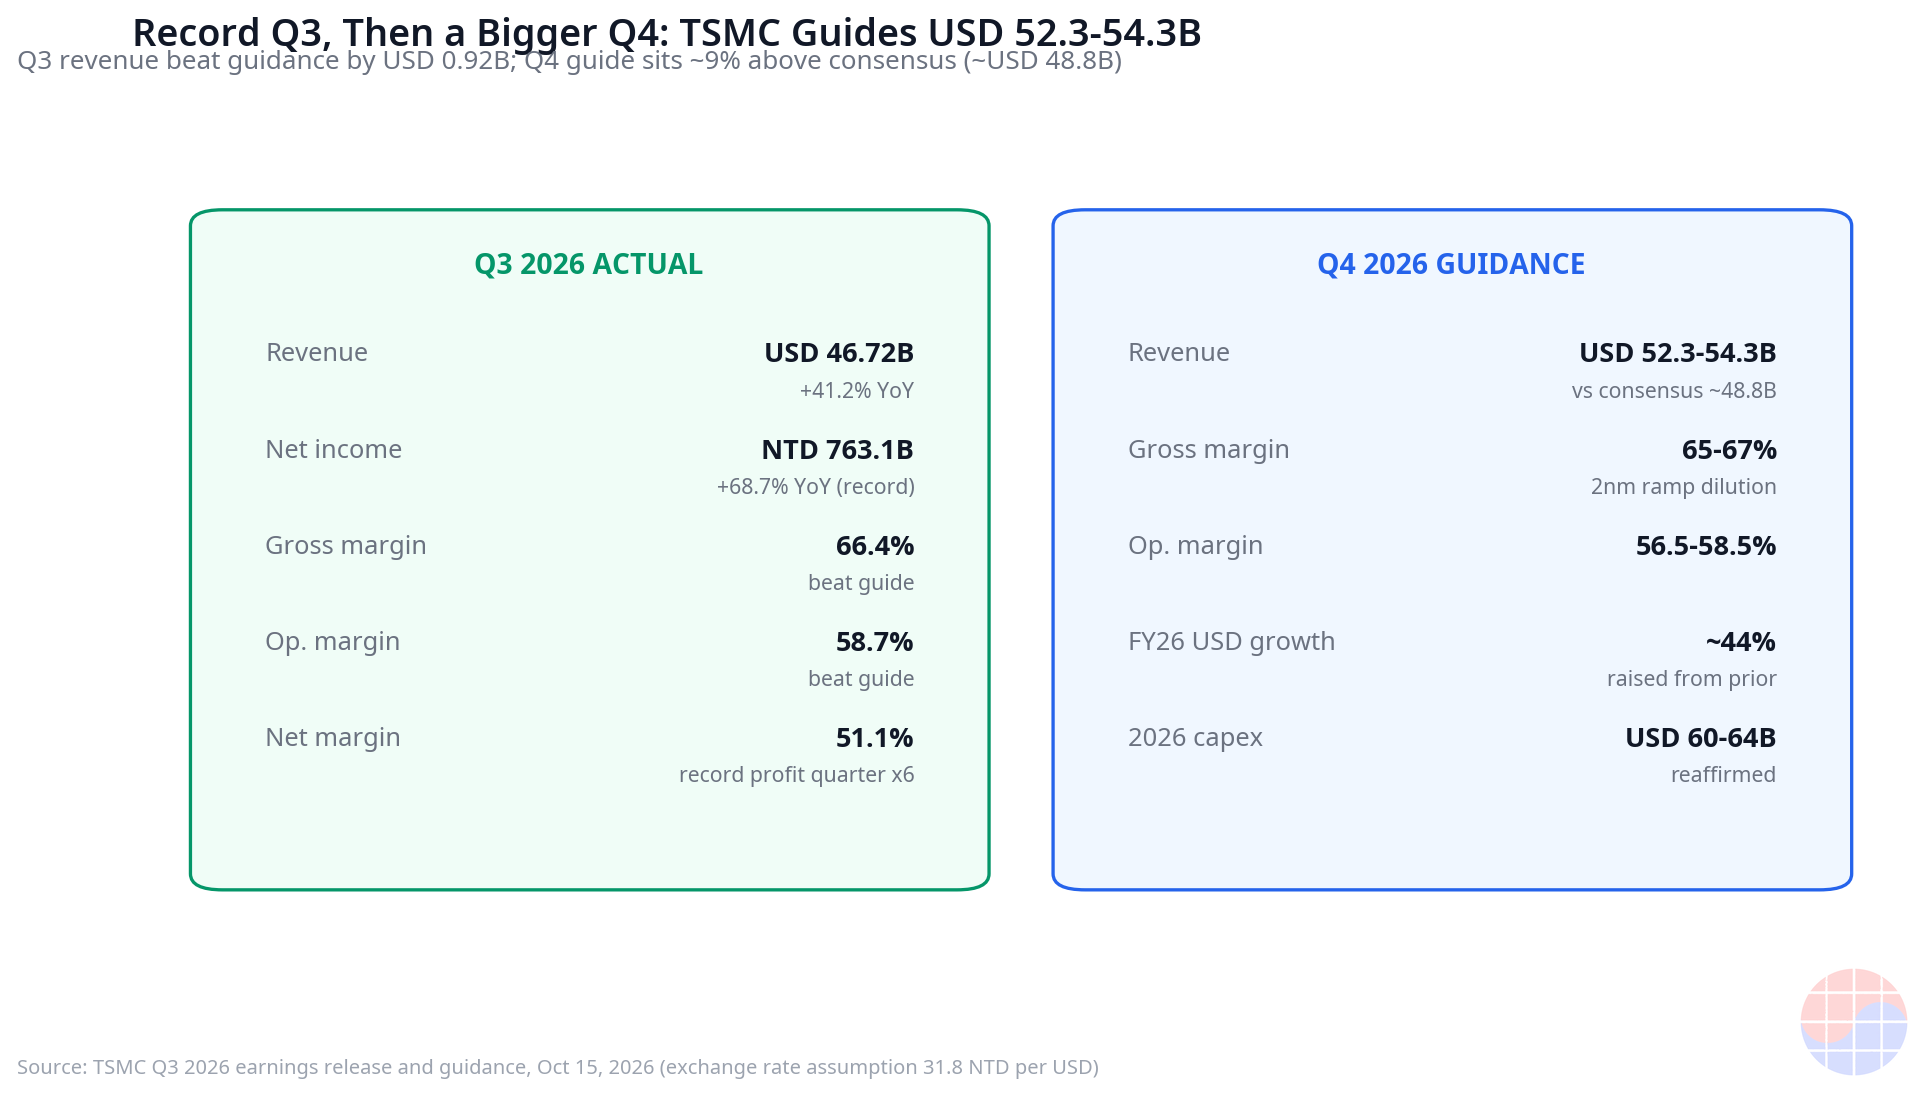
Cuatro de cada cinco obleas que salen de las fabs son de nodos avanzados. Y el mix de plataformas hizo el trabajo pesado: los ingresos de HPC se dispararon un 22% secuencial hasta el 68% de los ingresos totales. Los chips de HPC tienen precios más altos y márgenes más gordos que los AP de smartphones. La cartera HPC de alto margen se tragó enteros los costos de la curva de aprendizaje de 2 nm.
Con precisión: la dilución ya empezó. El margen bruto cayó 1,3 puntos secuenciales (del 67,7% al 66,4%), que la compañía atribuyó directamente a la dilución de la producción inicial de 2 nm. La utilidad neta creció solo un 8% secuencial en parte porque las ganancias extraordinarias del segundo trimestre — NT$95,8 billones por enajenaciones y revaluaciones de acciones de Vanguard International Semiconductor — no se repitieron. Así que el 66,4% podría ser el pico previo a la dilución. Los 3–4 puntos de dilución por fabs en el extranjero que la dirección señaló se ampliarán en los próximos años.
Este es el núcleo del modelo de negocio foundry: los costos de la curva de aprendizaje de un nodo avanzado se compensan, en última instancia, con el mix de clientes. Una transición de nodo corroe los márgenes — pero si los clientes que compran primero ese nodo son los que pagan los precios más altos (HPC, IA), el margen del período de transición se puede defender. Por eso TSMC está rampando 2 nm con demanda tanto de smartphones como de IA en HPC.
2. La transformación del modelo de negocio — de compañía de chips de teléfono a compañía de chips de IA
El mix de ingresos por plataforma, con un año de diferencia, muestra la velocidad de la transformación:
| Plataforma | Q3 2025 | Q3 2026 | Cambio |
|---|---|---|---|
| HPC (aceleradores de IA, centros de datos) | 57% | 68% | +11 pp |
| Smartphones | — | 21% (+10% trimestral) | en retroceso |
| IoT, automoción, otros | — | 11% | — |
HPC saltó del 57% al 68% de los ingresos en doce meses. TSMC ya no es principalmente una compañía de chips de smartphones. Es principalmente una compañía de chips de IA que también fabrica chips de smartphones.
El significado empresarial: el riesgo de concentración de clientes se ha reorganizado, no eliminado. La dependencia de Apple solía ser el mayor riesgo; ahora la ocupa la dependencia de los clientes de aceleradores de IA y de los hiperescaladores que diseñan silicio de IA a medida. La concentración no desapareció — cambió de domicilio.
Es un arma de doble filo. HPC es de alto margen y alto crecimiento, pero su ciclo es empinado. Si el gasto en infraestructura de IA se frena, la plataforma que sostiene el 68% de los ingresos tiembla de golpe. La era del smartphone tenía la demanda diversificada; la era HPC la tiene concentrada. La demanda concentrada es explosiva al alza — y explosiva a la baja.
3. Poder de fijación de precios — qué significa la subida de hasta el 10% en 2027
La segunda palanca del margen es el precio. Lo reportado en julio decía que TSMC había comunicado a sus principales clientes que los precios de foundry subirían hasta un 10% a partir de 2027, con negociaciones de junio a julio. Source: Reuters
- Subida: 5–10% según cliente y producto, hasta el 10%
- Nodos maduros (12 nm, 16 nm, 28 nm): hasta el 10%
- Nodos avanzados (6 nm e inferiores): hasta el 10%
- Justificación: alza de materiales y equipos más construcción de fabs en el extranjero
- Vigencia: enero de 2027
Vale citar completo el comentario del portavoz: "Nuestra estrategia de precios es estratégica, no oportunista. Seguiremos trabajando estrechamente con los clientes y vendiendo nuestro valor". Wei dijo en junio que quería subir precios, pero evitaría las subidas abruptas que impusieron algunas empresas de memoria.
Aquí va la lectura MBA. TSMC ha tenido un poder de precios casi monopólico mientras fijaba precios con contención. ¿Por qué? Los ciclos de diseño (design cycle) de los clientes foundry duran años. Extraer la renta máxima en un año empuja a los clientes a buscar alternativas para el siguiente diseño. El valor del lock-in a largo plazo supera el valor de la extracción de renta a corto plazo. Eso es lo que "estratégica" significa en realidad.
La subida de 2027 es una variación de esa estrategia: subir precios dentro del rango que los clientes pueden aceptar, justificado por la recuperación de costos (fabs en el extranjero, equipos, materiales). El efecto empieza a verse en los resultados de 2027 — justo cuando se intensifican la dilución de la rampa de 2 nm y la de los fabs en el extranjero. El precio sostiene el margen exactamente cuando muerde la dilución.
4. El ciclo de reinversión del capex — adónde van USD 126.000 millones en efectivo
TSMC reafirmó su presupuesto de capex 2026 de USD 60.000–64.000 millones (capex del Q3: USD 13.840 M; acumulado del año: USD 40.640 M). La dirección dijo que el capex de 2026 a 2028 será "significativamente mayor" que el de los tres años anteriores.
La generación de caja que lo financia es extraordinaria. El flujo de caja operativo trimestral fue de NT$919,8 billones; el flujo de caja libre (FCF) tras capex, de NT$476,6 billones (unos USD 15.000 millones). El efectivo y valores negociables rondan los USD 126.000 millones. Una compañía que acumula USD 15.000 millones de caja por trimestre invierte USD 60.000 millones al año. Los días de inventario bajaron cinco, a 82.
Los destinos están claros. Casi 20 fabs están en desarrollo en todo el mundo — 13 instalaciones de nodos avanzados y empaquetado avanzado en Taiwán, cinco o seis en el extranjero.
- N2 (2 nm): entró en producción de alto volumen en el Q4 de 2025, rampando en Hsinchu y Kaohsiung. La capacidad anual de la familia N2 se duplicará con creces en 2027.
- N3 (3 nm): un nuevo fab en el Parque Científico de Tainan va en camino a la producción en volumen en el primer semestre de 2027; TSMC decidió añadir otro fab de 3 nm en Tainan (primer semestre de 2028).
- Arizona: el segundo fab terminó la construcción y está en instalación de herramientas, con producción en volumen prevista para el Q3 de 2027 — antes de lo programado.
- A14: producción de riesgo en 2027, producción en volumen en 2028. Wei dijo que la actividad de clientes en A14 ya supera a la de 2 nm en una etapa comparable, y que "A14 será un nodo más grande que 2 nm".
La diversificación geopolítica se acelera. Wei confirmó que TSMC evalúa expandirse en EE. UU. más allá de Arizona, con Texas entre las opciones — un equipo de evaluación fue enviado a Texas y hay conversaciones con un cliente sobre el proyecto Terafab. Pero trazó una línea firme: "De cualquier forma sería posible, pero el fab tiene que ser operado por TSMC". Eso contrasta con el comentario de Elon Musk del 7 de octubre de que TSMC como mucho subarrendaría parte de Terafab. Las conversaciones continúan.
El número que los inversores deben mirar es la dilución. Se espera que la dilución del margen por fabs en el extranjero se amplíe a 3–4 puntos porcentuales en los próximos años. El 66,4% actual es un margen de concentración en Taiwán. La diversificación geopolítica tiene un costo.
5. Empaquetado avanzado — la siguiente fase de CoWoS
Tan importante como los nodos lógicos es el empaquetado avanzado. Wei dijo que los productos de tamaño de retícula 5x están en producción, con tamaños 9x y 14x en desarrollo. CoWoS sigue siendo la "opción líder" de los clientes, y TSMC desarrolla enfoques adicionales de empaquetado mientras trabaja con GlobalFoundries para atender las necesidades de capacidad del backend.
Esto muestra que el cuello de botella de los aceleradores de IA se está ampliando del front end (reducir transistores) al back end (empaquetado). La capacidad de CoWoS — unir stacks de HBM a los dies lógicos — es la segunda puerta de entrada del suministro de chips de IA. TSMC está expandiendo la capacidad de empaquetado como si fuera un nodo.
La lectura de Chase
Una frase para este trimestre: "El manual decía que las transiciones de nodo devoran márgenes; TSMC lo reescribió con el mix de clientes".
Leído como caso MBA, el modelo de negocio foundry tiene un núcleo. En un negocio dominado por costos fijos, el margen se decide con dos palancas: precio (poder de fijación) y mix (a quién le vendes). TSMC sostuvo ambas a la vez — subiendo el precio con el aumento de 2027 y absorbiendo los costos de la curva de aprendizaje de 2 nm con el 68% de HPC. Defender el margen durante una transición de nodo resultó ser un problema de diseño de portafolio, no de tecnología.
Segundo, el peso de "la demanda sigue superando nuestra capacidad de suministro". Suena a frase hecha de llamada de resultados, pero leída con los números no lo es. Los días de inventario bajaron a 82; la guía del Q4 está un 9% por encima del consenso. El exceso de demanda está probado por la cartera de pedidos, no declarado por la dirección. Y la declaración es también la lógica de justificación de la subida de precios — en un mercado donde la demanda supera a la oferta, subir precios es la palanca de margen más segura.
Tercero, el contraargumento. El 66,4% podría ser el pico. La dilución de 2 nm apenas empieza (-1,3 pp secuenciales), y los 3–4 puntos de dilución por fabs en el extranjero se ampliarán durante años. Los márgenes enfrentan presión a la baja hasta que el efecto del precio de 2027 se refleje por completo. Y el 68% de HPC es riesgo de concentración cíclica: si el capex de IA se dobla, este mix funciona en reversa. Si el mix actual es "estructura" o "la cima del ciclo" lo responderá la guía de capex de 2027.
Así que el indicador adelantado para los próximos dos años está claro: la trayectoria trimestral de la cuota de ingresos de 2 nm. El salto del 3% al 8% — hasta dónde llegue en 2027 — decidirá márgenes y capex. El comentario de Wei de que A14 será "un nodo más grande que 2 nm" anticipa la ola siguiente.
Implications
Para inversores
- Tres catalizadores por delante: el mix de 2 nm del Q4 (¿cruza los dos dígitos?), la guía de capex de 2027 (¿se mantiene o sube el nivel de USD 60.000 M+?) y el traspaso real de la subida de precios de 2027.
- Recuerden la paradoja bursátil: trimestre récord, -1,8%. Los precios a corto plazo los fija la macro (IPC, tasas). Pero los números trimestrales fijan la dirección de los fundamentales. Es una ventana para apostar a fundamentales a través del ruido macro.
- Derrame en la cadena de valor: la rampa de 2 nm es un indicador adelantado de la demanda de equipos, materiales y EDA. Que la capacidad N2 se duplique con creces en 2027 significa que la demanda de equipos de vanguardia tampoco se dobla en 2027.
Para directivos
- Para las fabless: la asignación de slots en nodos avanzados ya es parte de la estrategia de diseño. "La demanda supera a la oferta" significa que ha empezado la política de asignación de slots. El timing de la transición de diseño a 2 nm y A14 debe calzarse con los cronogramas de capacidad de los fabs.
- Para los competidores foundry: la subida de precios de 2027 de TSMC se convierte en el paraguas de precios (price umbrella) de la industria. Los seguidores ganan a la vez la justificación y el margen para subir precios.
- Para los responsables de política: la "evaluación de Texas" y las conversaciones sobre Terafab son palanca en las negociaciones de subsidios. TSMC está jugando la ubicación del fab como carta. "El fab tiene que ser operado por TSMC" señala que el control operativo es el corazón de la negociación.
FAQ
P1. ¿Cuáles son las cifras principales del Q3 de TSMC? Ingresos de NT$1.494,24 billones (USD 46.720 M, +50,9% interanual), utilidad neta de NT$763,06 billones (+68,7%, récord), margen bruto del 66,4%, margen operativo del 58,7%, margen neto del 51,1%. Sexto trimestre consecutivo de utilidad récord; los ingresos superaron la guía de julio en unos USD 920 millones.
P2. ¿Por qué importa que el 8% de los ingresos sea de 2 nm? 2 nm entró en producción de alto volumen en el Q4 de 2025, y su cuota de ingresos por obleas saltó del 3% en el Q2 al 8% en el Q3 — 2,7x en un trimestre. Normalmente los bajos rendimientos iniciales aplastan los márgenes durante una rampa de nodo, pero TSMC mantuvo el 66,4%. El mix de clientes HPC de alto margen absorbió los costos de la curva de aprendizaje de 2 nm. La trayectoria trimestral de la cuota de 2 nm es el indicador adelantado de los márgenes de los próximos dos años.
P3. ¿Qué significa el 68% de HPC? El 68% de los ingresos totales de TSMC proviene ahora de la computación de alto rendimiento — aceleradores de IA y chips de centros de datos — 11 puntos más que el 57% de hace un año. TSMC se ha transformado estructuralmente de "compañía de chips de smartphones" en "compañía de chips de IA". Pero también es una reorganización del riesgo de concentración de clientes: menor dependencia de Apple, mayor dependencia del ciclo de inversión en infraestructura de IA.
P4. ¿Por qué cayó la acción con un trimestre récord? Sobrescritura macro. El IPC de septiembre en EE. UU. marcó un 3,7%, por encima de lo esperado, extendiendo el miedo a las tasas, y el índice de semiconductores de Filadelfia cayó en paralelo. TSMC cerró con una baja del 1,8% en USD 422,15. Los precios a corto plazo los fija la macro — pero la guía del Q4 (USD 52.300–54.300 M, por encima del consenso) y la rampa de 2 nm señalan hacia dónde van los fundamentales.
Este análisis se basa en materiales públicos de resultados e información periodística, y no constituye asesoría de inversión. Las cifras corresponden a la fecha del anuncio de TSMC (15 de octubre de 2026) y pueden variar posteriormente.