 VLSI Korea
ASML、過去最高決算の裏側 ― 2028年まで装置が足りないという宣言
ASMLが過去最高の四半期決算を発表した。売上高116.6億ユーロ、売上総利益率57.5%。だがCEOのメッセージは違った。2027年と2028年、いくら装置を作っても需要に追いつかないという。顧客はすでに2029〜2030年のスロット予約を問い合わせている。AIバブル論争とは無関係に、供給側のハードシグナルを読む。


30秒サマリー
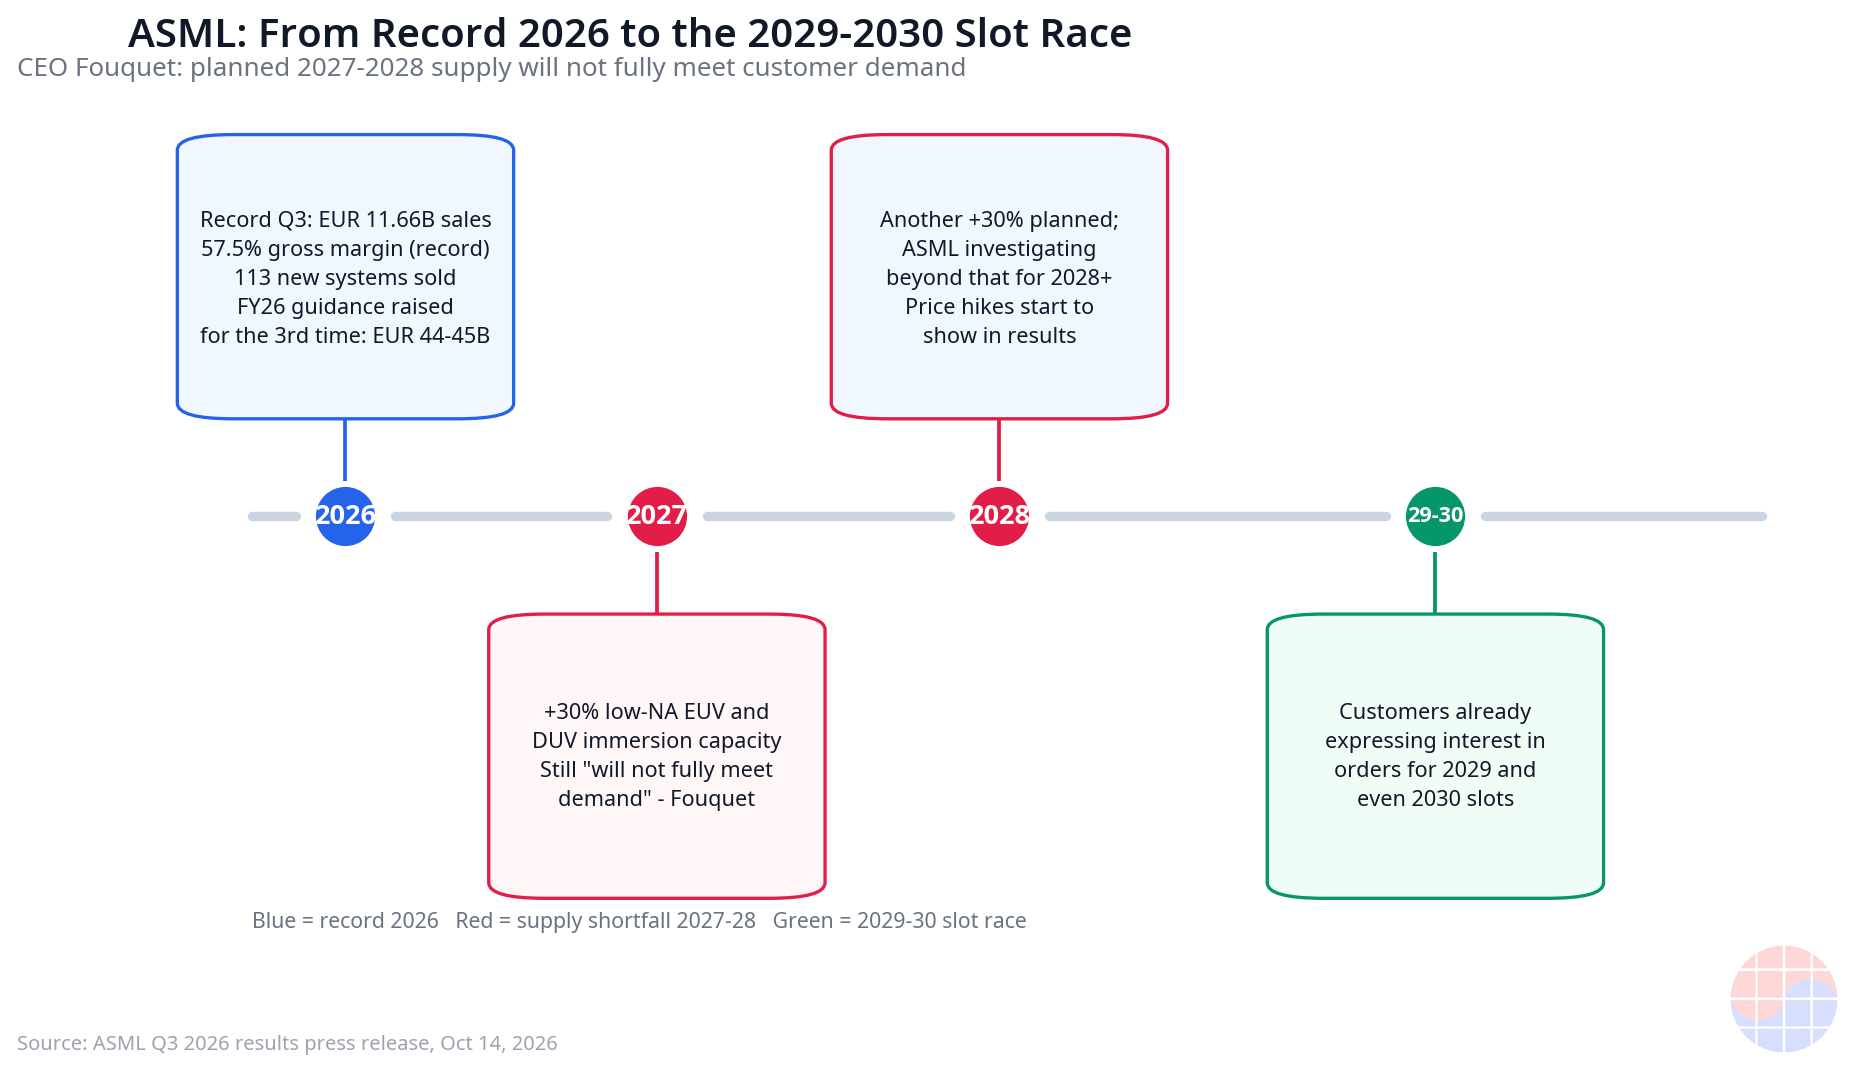
ASMLが10月14日に発表した2026年第3四半期決算は、すべての主要項目で過去最高を記録した。売上高116.6億ユーロ、純利益49.6億ユーロ、売上総利益率57.5%。通期ガイダンスは年内3度目の上方修正で440〜450億ユーロとなった。だが数字以上に重要なのは、クリストフ・フーケCEOの一言だ。「2027年と2028年、現在の計画上の供給では顧客需要を完全には満たせないだろう」。顧客の中には、すでに2029年、さらには2030年の装置スロット予約を問い合わせているところもある。AIバブル論争が需要側の議論だとすれば、供給側に論争はない。世界唯一のEUVメーカーが「2年分の供給が足りない」と宣言したのだ。ここからのゲームは「スロット割当の政治」である。
Background
ASMLはオランダ・フェルトホーフェンに本社を置く半導体露光装置メーカーだ。極端紫外線(EUV)露光装置の世界唯一のサプライヤーであり、深紫外線(DUV)液浸露光でもトップを走る。最先端ロジックとメモリの微細化は、同社の装置なしには事実上不可能である。
10月14日発表の2026年第3四半期決算のポイントは以下の通り。Source: ASML公式 Q3 2026発表
- 売上高116.62億ユーロ ― 前四半期比+25%、前年同期比+55.2%。四半期として過去最高。
- 純利益49.6億ユーロ ― 前四半期比+70%、前年同期比+133%。
- 売上総利益率57.5% ― 過去最高。会社ガイダンス(55〜57%)の上限を上回った。
- 新品露光システム113台を販売(第2四半期の86台から+27台)、中古8台。
- Installed Base Management(サービス・アップグレード売上)32.89億ユーロ ― ガイダンスを上回り、利益率上振れの主因。
- 第4四半期ガイダンス:売上高142〜152億ユーロ、利益率〜57%。第4四半期は過去最高の第3四半期をさらに上回る。
- 2026年通期ガイダンス:売上高440〜450億ユーロ、利益率〜56%。年内3度目の上方修正。
- 四半期中に41億ユーロの自社株買いを実施、中間配当1株当たり1.88ユーロ(11月4日支払い)。
株価の反応は逆説的だった。アムステルダム上場株は約+1.2%上昇したが、米国ADRは-3.9%下落した。Source: WSJ 背景には、9月の米CPIが予想を上回る3.7%となり、フィラデルフィア半導体株指数が6営業日連続で下落したというマクロの逆風がある。金利への恐怖がファンダメンタルズを上書きした一日だった。
だが決算発表の真のニュースは数字ではなく見通しコメントにある。フーケCEOは、顧客が「AI関連投資の規模と期間に対する見方を根拠に、短期・中期の装置需要見通しを引き上げ続けている」とし、「2029年はもちろん2030年の発注に関心を示す顧客もいる」と述べた。そして「2027年と2028年の現在の計画上の供給が顧客需要を完全には満たさない」と宣言した。
Business Deep Dive
1. ボトルネックの経済学 ― なぜ供給不足宣言がニュースになるのか
半導体製造装置業界におけるASMLの位置は独特だ。メモリやファウンドリは寡占でも競争相手がいるが、EUV露光に代替品は存在しない。世界の最先端チップのすべてのEUVレイヤーはASMLの装置を通過する。したがって「EUV供給が2年分足りない」という宣言は、「世界の最先端半導体生産能力の上限が2年間固定された」という宣言と同義である。
ASMLはすでに積極的な増産計画を持っていた。2026年のlow-NA EUVおよびDUV液浸キャパシティを基準に、2027年に+30%、2028年にさらに+30%拡大する計画だ。それでも足りないという。2028年の生産能力を従来計画以上に拡大する方策を検討中で、報道によれば年間110台以上のEUVシステム生産も検討されている。2027年のEUVキャパシティは事実上完売状態だ。
ここに重要なMBA的洞察がある。市場がAI需要はバブルかどうかを議論している間、供給は物理的に縛られている。AI設備投資が減速すれば発注の延期・キャンセルもあり得る(ASMLも公式発表の将来見通しに関する記述でこのリスクを明示している)。だが需要が維持される限り、装置スロットは「先着順予約」体制に固まる。スロットを先に確保したファウンドリが2028〜2030年の最先端キャパシティを手にする。装置スロットの確保はファウンドリの生産能力確保の先行指標である。
2. 第二のエンジン ― Installed Base Management
今四半期の利益率57.5%の真の立役者は新品装置ではなくサービス事業だった。Installed Base Management(IBM)売上が32.89億ユーロとガイダンスを上回り、フーケCEOは「既存装置の生産性アップグレードに対する強い需要」が利益率を押し上げたと説明した。
IBMのビジネスモデルを分解すると、ASMLの戦略転換が見えてくる。新品を売らずに顧客のウェハー生産能力を増やす事業だ。露光装置のスループット(wph、時間当たりウェハー処理枚数)を高めるアップグレードや、オーバーレイ精度を改善する計測パッケージが代表例である。顧客にとっては数億ドルもする新品装置の順番待ちに並ぶより、導入済みの装置を速く回す方が合理的だ。ASMLにとっては高利益率のリカーリングレベニューである。
製品ロードマップも同じ方向を向いている。2027年投入予定のNXE:3800F EUVスキャナはスループットを現行の230wphから260wphへ引き上げる。2027年納入予定のDUV液浸装置も330wphにアップグレードされる。今四半期に初出荷されたYieldStar 550計測システムは、前世代比60%以上の生産性向上を提供し、14オングストローム・ロジックノードと1D DRAMノードの厳しいプロセス制御要求に対応する。Source: ASML Q3決算コールまとめ
一言で言えば、ASMLは「装置を売る会社」から「ウェハー生産能力を売る会社」へ進化している。装置販売はサイクルに左右されるが、導入済みベースから生まれるサービス・アップグレード売上はサイクルを緩衝する。今四半期がその証拠だ。
3. 価格決定力 ― 交渉は終わった
決算コールで見過ごされがちな事実が一つある。ASMLは主要顧客との値上げ交渉を完了した。ロジャー・ダッセンCFOによれば、値上げ効果は2026年業績には反映されず、2027年に部分的に、2028年以降に本格的に現れる。Source: Dow Jones/Morningstar経由
タイミングに注目すべきだ。独占企業の価格決定力が本格的に発揮されるのが2028年 ― 供給不足が宣言されたまさにその年である。需要が供給を上回る市場で、値上げは最も確実な利益率拡大のレバーだ。2028年のASMLの利益率がどこまで上がるかが次の見どころである。
4. 高NAレース ― 4億ドルの装置の経済学
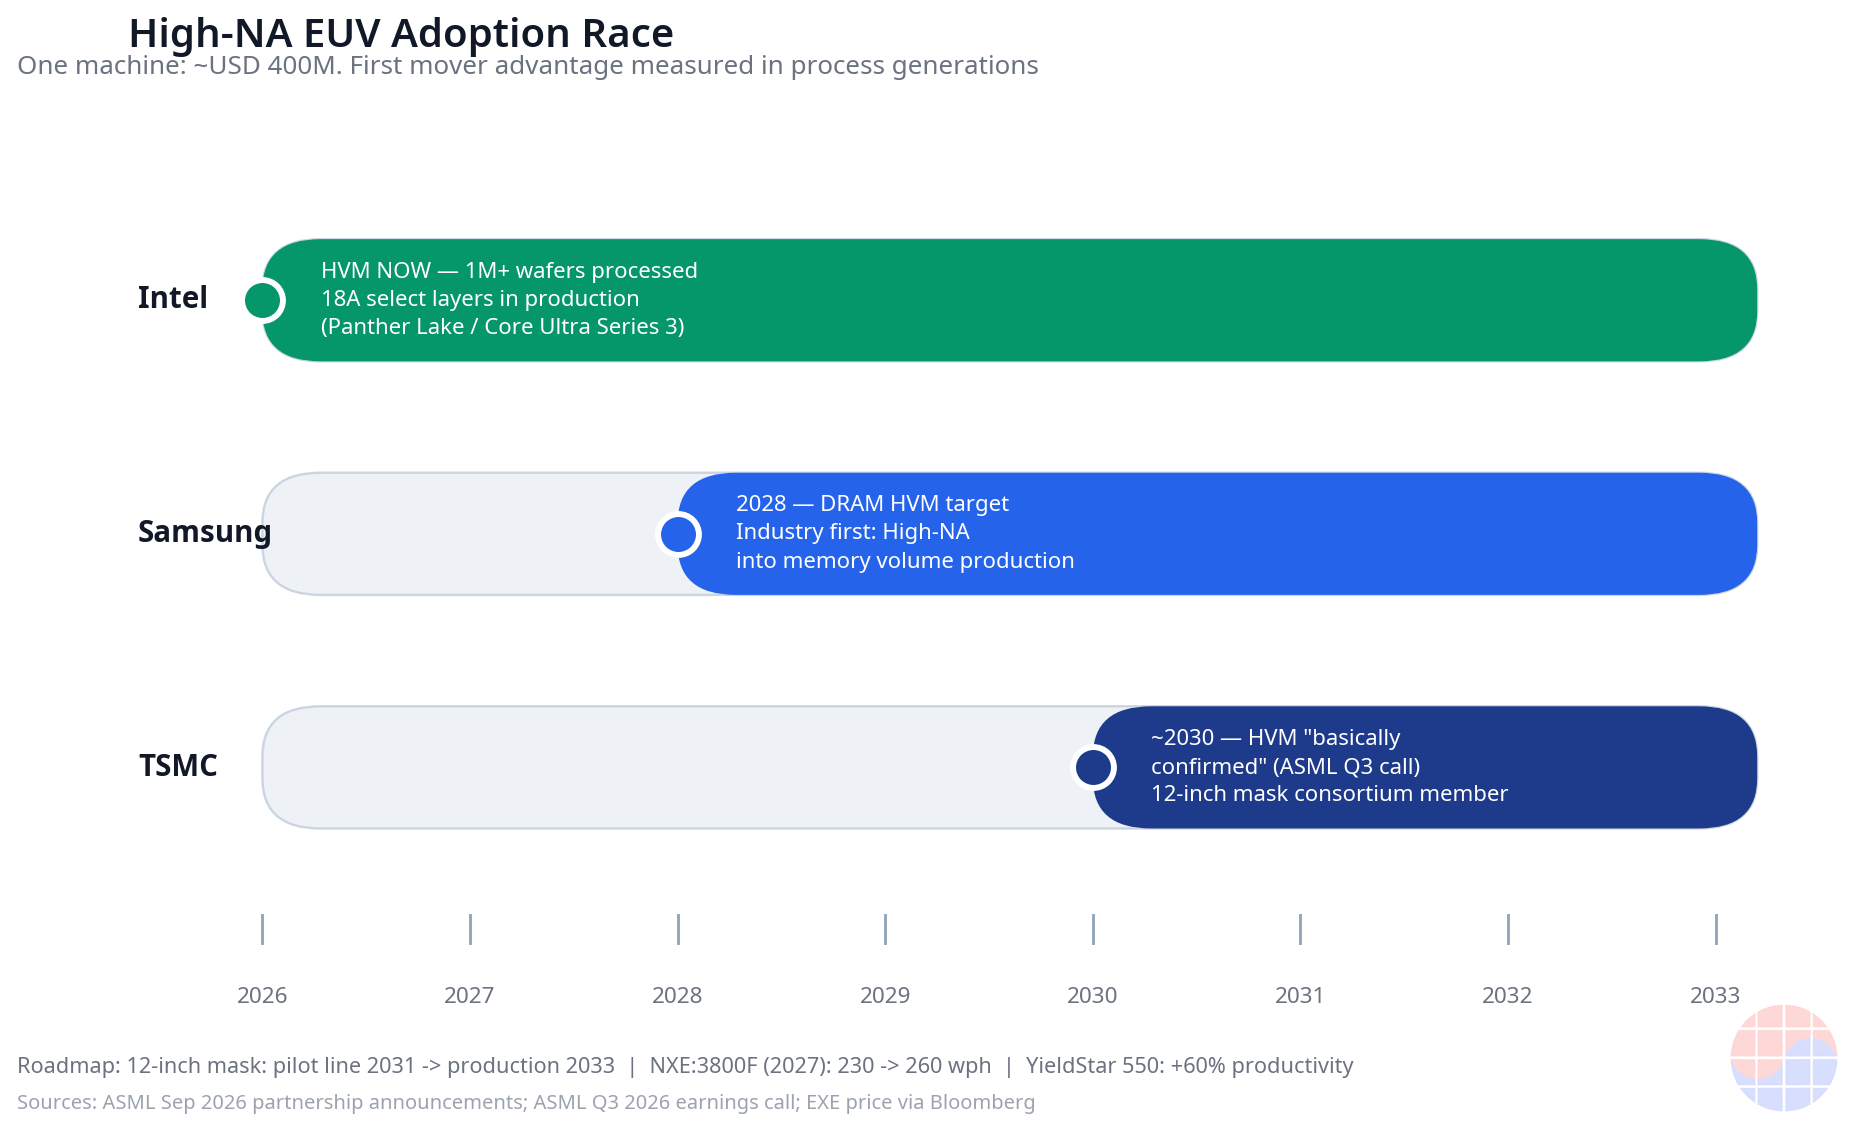
高NA EUVはASMLの次世代露光技術だ。EXEシステム1台の価格は約4億ドルで、従来EUVの約2倍である。Source: Bloomberg経由 主要3顧客の導入スピードは対照的だ。
- Intel:すでに量産(HVM)中。高NAで100万枚以上のウェハーを処理し、18Aプロセスの一部レイヤーに適用している(Panther Lake / Core Ultra Series 3)。CEOはIntelを「高NA導入をリードする業界のキーリーダー」と呼んだ。
- Samsung:2028年のDRAM量産(HVM)を目標とする。メモリ量産への高NA初導入となる。9月8日の戦略的パートナーシップ拡大で確定した。
- TSMC:2030年頃のHVM。今四半期の決算コールでは「基本的に確定した(basically confirmed)」という表現が出た。3社で最も慎重な姿勢だ。
3社の速度差は、それぞれの設備投資の優先順位と利益構造をそのまま映している。Intelはファウンドリ再建のために先行投資の痛みを受け入れ、Samsungはメモリのリーダーシップ防衛のために2028年という積極的な目標を掲げ、TSMCはlow-NAのマルチパターニングの経済性がまだ生きているため2030年まで待つ余裕がある。
そしてその先の10年のロードマップ。ASML・TSMC・Samsung・Intelは、6インチフォトマスク標準を12インチへ移行するコンソーシアムを組成した。2031年にパイロットライン、2033年に量産を目指す。高NAのアナモルフィック光学系は露光フィールドが半減するため、大型AIチップにはスティッチング露光が必要になるが、12インチマスクはこの制約を取り除き、スキャナの生産性を高める。Source: The Register 1台4億ドルの装置の経済性を支えるインフラ投資だ。
注目すべきは、顧客が「装置は動く」と約束した一方で、「何台買うか」は誰も約束していない点だ。四半期ごとの高NA受注台数カウントが今後の重要なカタリストになる理由である。
5. 物理的な増産 ― アイントホーフェンの第二キャンパス
装置メーカーの増産はファブの増産より時間がかかる。ASMLは9月8日、アイントホーフェンのBIC North用地に第二の大型キャンパスの起工式を行った。約35万平方メートル、最大2万人収容のプロジェクトで、第1フェーズは2029年完成目標だ。2028年以降の生産能力に向けた物理的な賭けはすでに始まっている。
Chase's Take
AIバブル論争は需要側の議論だ。供給側に論争はない。世界唯一のEUVメーカーが「2年分の供給が足りない」と宣言した。これ以上ハードなシグナルはない。
ここからの真のゲームは「スロット割当の政治」だ。2029〜2030年のスロットを先に予約した者が2030年代のチップ覇権を握る。高NA導入の速度差(TSMC=慎重、Samsung=積極的、Intel=先行)は単なる技術選好ではなく、各社の設備投資優先順位と利益構造の反映である。Samsungの2028年DRAM高NA目標はメモリのリーダーシップを守るための積極的な賭けであり、その成否はASMLのスロット確保にかかっている。韓国からの視点では、Samsungファウンドリとメモリの生産能力ロードマップを読む最速の方法は、ASMLのスロット・受注動向を追うことだ。
第二に注目すべきはASMLのビジネスモデル転換である。IBM(サービス・アップグレード)売上が四半期32.9億ユーロと利益率の核心になった。装置を売る会社からウェハー生産能力を売る会社への進化だ。装置サイクルの変動をサービスの継続収益で緩衝する構造は、投資家から見ればASMLの利益の質(quality of earnings)が一段上がったことを意味する。
最後に価格決定力。値上げ交渉は終わり、効果は2028年から本格反映される。供給不足と値上げが同じ年に重なる。2028年のASMLの利益率は過去最高を再び更新する可能性が高い。
Implications
投資への示唆。 3つのカタリストを追え。第一に、2028年の追加増産発表の有無(年間110台以上のEUV生産検討という報道がヒントだ)。第二に、高NA EXEシステムの四半期受注台数 ― 顧客は技術導入を約束したが台数は約束していない。第三に、2027〜2028年の値上げ効果の業績への反映。装置スロットの確保はファウンドリ生産能力の先行指標であるため、ASMLの受注・出荷動向はTSMC・Samsung・Intelの生産能力ガイダンスを読む近道だ。リスクはAI設備投資の減速による発注の延期・キャンセルであり、これはASMLの公式発表にも明示されたリスクである。
経営への示唆。 ファブレスとファウンドリの顧客にとって、EUV生産能力の複数調達(マルチソーシング)は不可能だ。長期予約と生産性アップグレード契約が生産能力確保の唯一の道である。DUV液浸の需要も堅調で、2027年納入分から330wphアップグレードが適用される。メモリメーカーにとっては、Samsungの2028年高NA DRAM目標が示すところが大きい。メモリにもEUV微細化競争が本格化すれば、DRAMのEUV転換速度がコスト構造を分けることになる。
FAQ
Q1. ASML第3四半期決算のポイントは? 売上高116.6億ユーロ、純利益49.6億ユーロ、売上総利益率57.5%といずれも過去最高だ。新品露光システムを113台販売し、サービス・アップグレード売上(IBM)32.9億ユーロがガイダンスを上回って利益率を押し上げた。通期ガイダンスは440〜450億ユーロへ年内3度目の上方修正となった。
Q2. 過去最高決算なのに米国株が下落したのはなぜ? マクロの上書きだ。9月の米CPIが予想を上回り、フィラデルフィア半導体株指数が6営業日連続で下落する中で発表された。アムステルダム上場株は+1.2%上昇したが、米国ADRは-3.9%下落した。ファンダメンタルズではなく金利への恐怖が株価を動かした一日だった。
Q3. 「2027〜2028年の供給不足」宣言の意味は? EUVに代替品がないため、この宣言は世界の最先端半導体生産能力の上限が2年間固定されたことと同義だ。2027年に+30%、2028年にさらに+30%という増産計画でも足りず、同社は2028年の生産能力をさらに拡大する方策を検討中だ。顧客はすでに2029〜2030年のスロット予約を問い合わせている。
Q4. 高NA EUVの導入状況は? Intelが18Aの一部レイヤーで量産適用中(100万枚以上を処理)、Samsungが2028年のDRAM量産を目標とし、TSMCは2030年頃の導入を事実上確定させた。EXEシステム1台の価格は約4億ドルだ。12インチフォトマスク・コンソーシアム(2031年パイロット、2033年量産)が次の10年のロードマップを支える。
本記事は情報提供を目的としており、投資助言ではありません。数値は2026年10月14日付のASML公式発表に基づきます。^1
