VLSI Korea
バイトダンスがメディアテックと交渉する理由 ― 輸出規制が生んだ800億ドルのカスタムシリコン市場
バイトダンスがメディアテックとデータセンター向けカスタムAIチップの購入で本格交渉に入った。NVIDIAの最上位チップを買えない中国ビッグテックは、輸出規制の基準値以下の特注チップで迂回する。メディアテックは2027年の800億ドル市場の15〜20%を狙う。規制が設計した市場の経済学を読む。



30秒サマリー
輸出規制は中国のAI需要を消し去らなかった。「基準値以下」という規格に需要を作り替えただけだ。 バイトダンスがメディアテックとデータセンター向けカスタムAIチップ(ASIC)の購入をめぐり本格交渉に入ったことは、NVIDIAの最上位チップを買えない中国ビッグテックが、米国のコンピューティングパワー基準値の下に収まる特注チップというグレーゾーンのルートを本格稼働させたシグナルだ。メディアテックは2027年のカスタムAIチップ市場が800億ドルに達すると見込み、その15〜20%のシェア獲得を目標に掲げた。今年のAIチップ売上見込み約20億ドルの6〜8倍にあたる野心的な数字だ。さらに興味深いのはNVIDIAの動きである。最上位チップの販売が禁じられた同社は、8月末にメディアテックの転換社債へ35億ドルを投資することで合意した。「チップが売れなければチップ設計会社を買え」というヘッジだ。バイトダンスは9月に300億ドルの融資を確保し、需要側の資本はすでに整った。この市場の住所を決めるのはもはや技術ではなく、輸出規制の「基準値」そのものである。
背景:閉ざされたドアと開いた窓
2026年10月14日、バイトダンスが台湾のメディアテックとデータセンター向けカスタムチップの購入に向けた本格交渉を行っていると報じられた。金額は非公開、ディールは未確定。バイトダンスは即時のコメントを避け、メディアテックはコメントを拒否した。Source
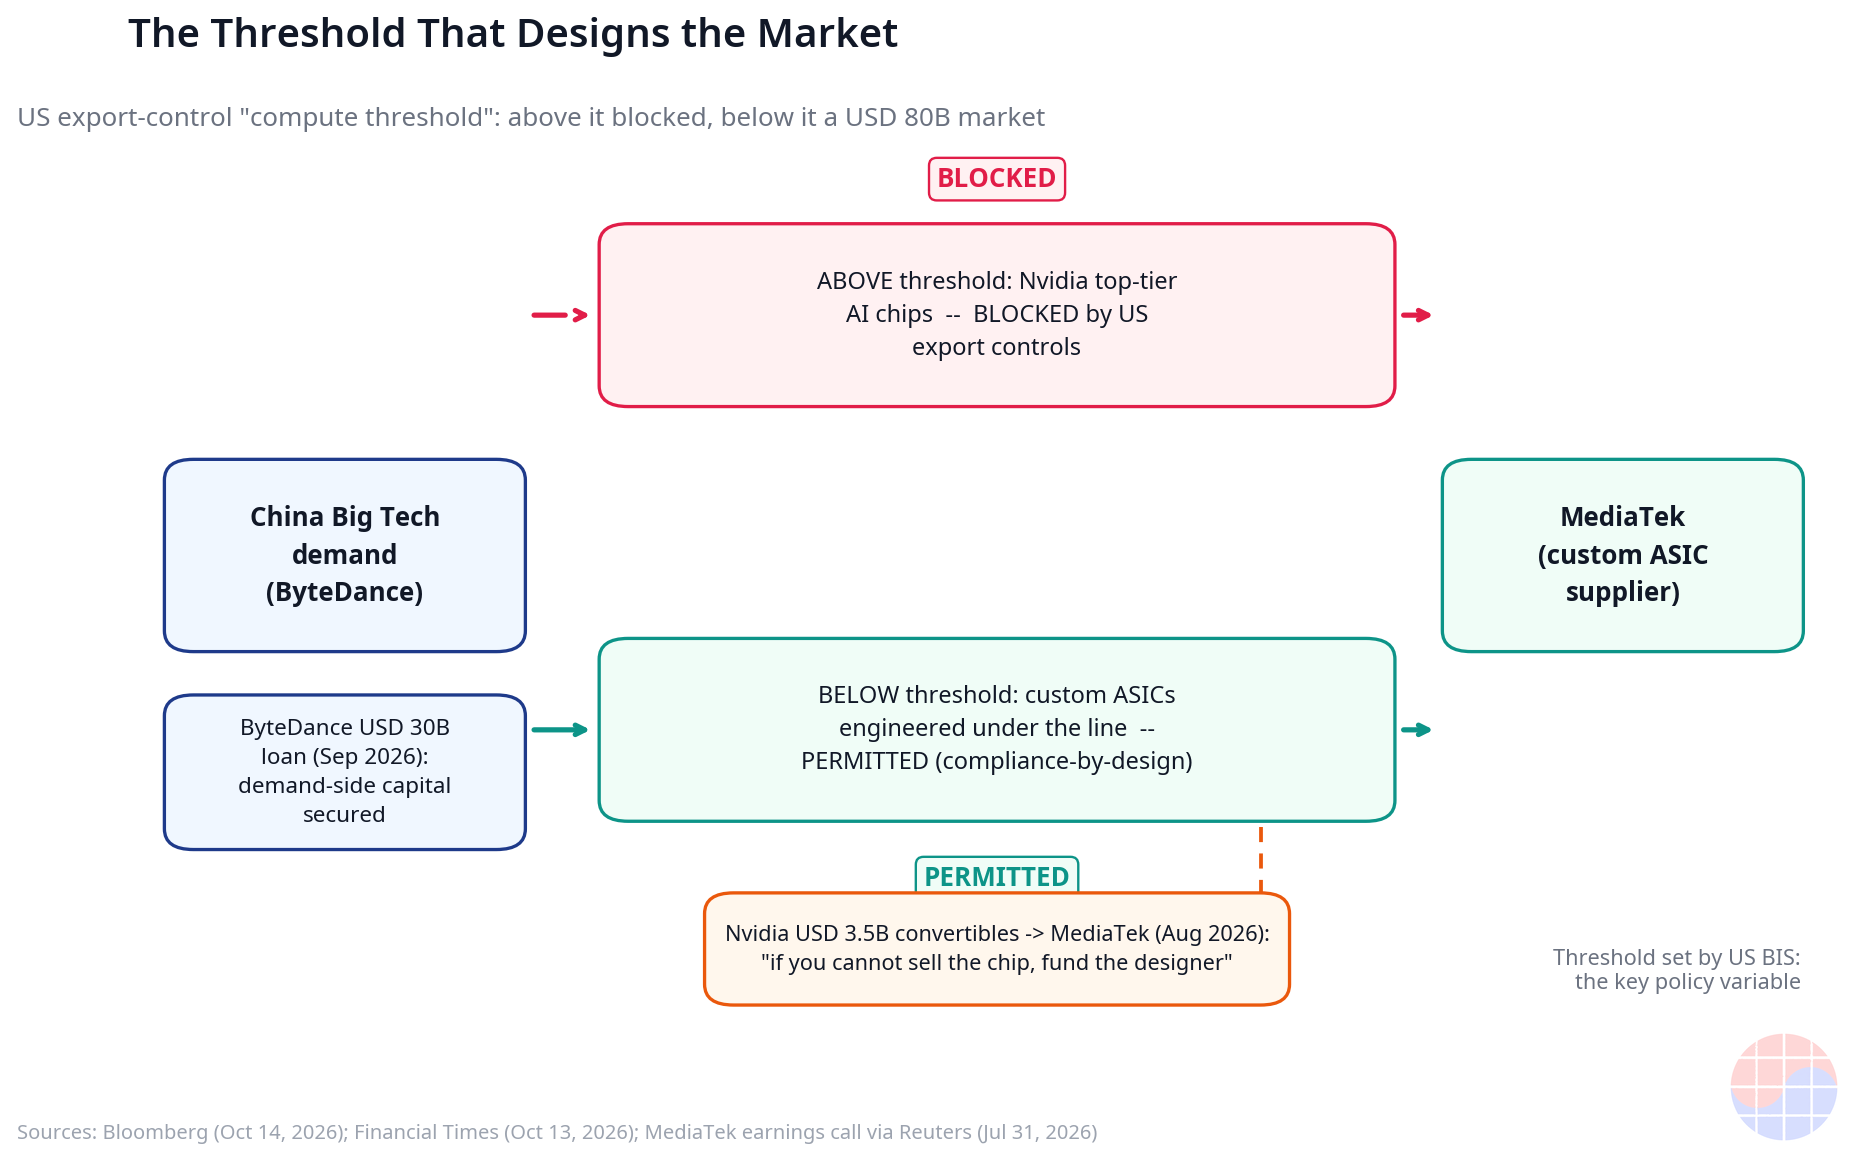
交渉の背景はシンプルだ。米国の輸出規制によりバイトダンス、アリババ、テンセントはNVIDIAの最上位AIチップを購入できない。ファーウェイなど中国チップメーカーの生産能力は需要に追いつかない。ファーウェイの徐直軍輪番会長は6月、「中国国内の需要すら満たせる生産能力を確保できていない」と自ら認めた。だが規制には隙間がある。中国企業が確保しようとするAIコンピューティングパワーが「設定された基準値以下」である限り、チップ設計会社との取引は認められる。Source
バイトダンスの調達はすでに二本立てで動いている。第一の柱は特注チップだ。今年初めにクアルコムと数百万個規模のAIチップ購入契約を結び、6月には中国のイルバター・コアX(Iluvatar CoreX)と5万個規模のAIチップ交渉を行い、今度はメディアテックという三枚目のカードをテーブルに載せた。第二の柱は規制対象外の製品の転用である。英フィナンシャル・タイムズ(10月13日)によると、中国企業は今年、NVIDIAのゲーミング・ワークステーション向けGPU(RTX PRO 6000D、RTX PRO 5000、RTX 5090)を100万個以上購入した。最上位のデータセンター向けアクセラレータが禁じられたため、輸出が許可されたゲーミングGPUを軽量AIワークロードに投入する迂回だ。同じFT報道によれば、中国の2026年のAIチップ生産量は約350万個、需要は500万個を超える見込みで、少なくとも150万個の供給不足が生じる。Source
さらに国境の外にもう一つのチャネルがある。域外クラウドだ。アリババとバイトダンスは東南アジアのデータセンターに設置された米国製先端半導体で大規模言語モデルを学習してきた。テンセントはオラクルと、東南アジアのデータセンターにある約10万個の先端AIチップを5年間リースする約70億ドル規模の契約を結んだ。ドアを閉めれば需要は窓から出ていく。バイトダンス×メディアテック交渉は、その窓の中で最大のものだ。Source
ビジネス・ディープダイブ:規制が設計した800億ドル市場の解剖
メディアテックの宣言:スマホ会社からデータセンター会社へ
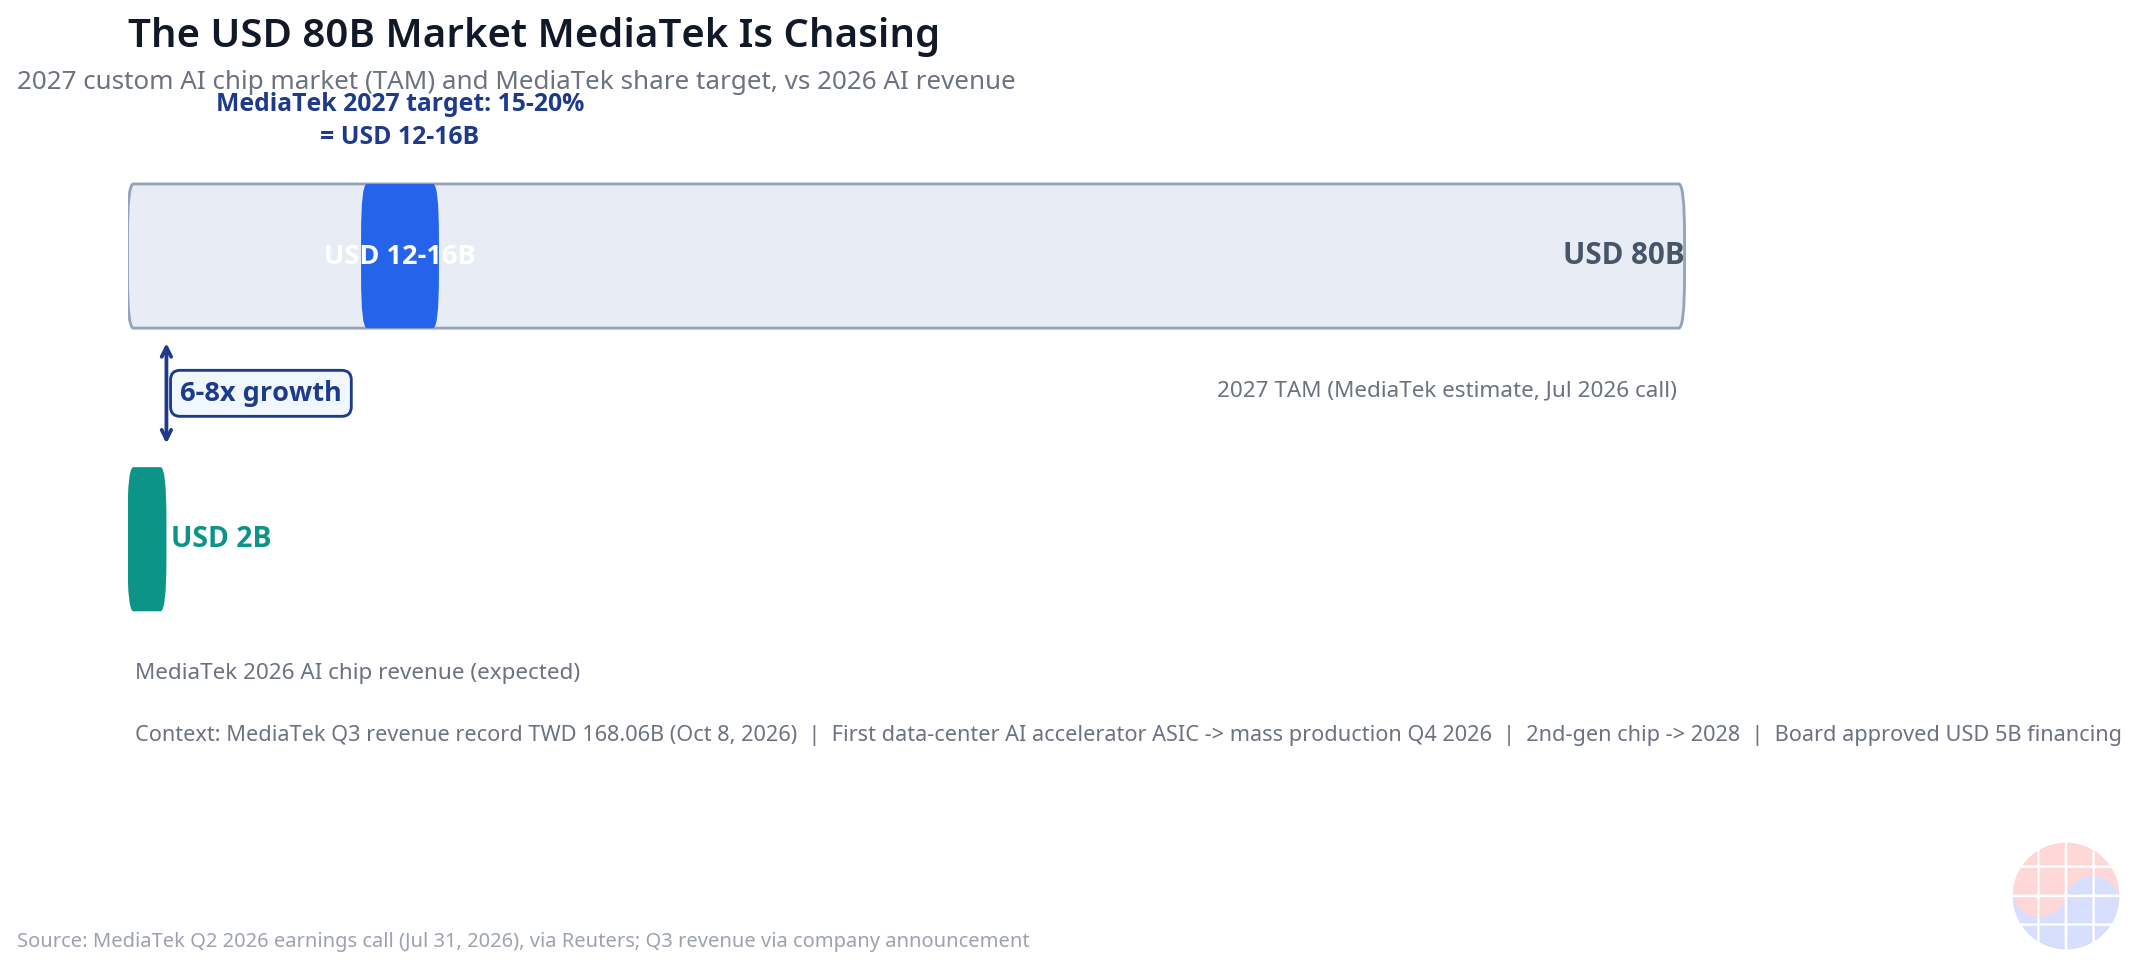
メディアテックはスマートフォン向けプロセッサで知られる会社だ。だが7月の決算説明会で、蔡力行(リック・ツァイ)CEOは会社の未来を書き換えた。2027年のカスタムAIチップ市場規模を800億ドルと提示し、その15〜20%のシェア獲得を目標に掲げた。従来目標(10〜15%)からの引き上げである。今年のデータセンター向けAIチップ売上は20億ドルを超える見込みとした。取締役会はAIチップ拡張を含む50億ドルの裁量的資金調達枠も承認した。Source
数字を解きほぐそう。800億ドルの15%は120億ドル、20%は160億ドル。今年見込みの20億ドルの6〜8倍だ。会社自ら「6倍成長」を公式ガイダンスとして掲げたことになる。初のデータセンター向けAIアクセラレータASICは2026年第4四半期に量産に入り、第2世代チップは2028年の量産を目指す。第3四半期の売上はすでに1,680.6億台湾ドルと四半期として過去最高を記録した。Source

数字以上に重要なのがビジネスモデルの転換である。スマートフォン向けSoCは薄利の数量ビジネスだ。実際、第2四半期のモバイルチップ売上は前年比20%減少した。一方カスタムASICは対照的だ。顧客が開発費を分担し、確定受注の後に生産し、一度デザインウィンを獲得すれば数年にわたりリピート売上が続く。グーグルはすでにこの事業におけるメディアテックの最初の大型顧客である。メディアテックはグーグルTPUの主要ベンダーだ。バイトダンスが二番目の大型顧客になれば、顧客集中構造は「グーグル依存」から「グーグル+中国ビッグテック」のポートフォリオへ変わる。地政学的リスク分散であり、同時に地政学的リスクそのものでもある。
NVIDIAの逆説:王者が潜在的ライバルに資金を出す
8月末、NVIDIAはメディアテックの転換社債への35億ドル投資で合意した。表向きの理由は技術協力である。両社はNVLink Fusionエコシステムで協業している。カスタムチップをNVIDIAの高速インターコネクト基盤に接続できるようにする技術だ。Source
だが構造を解きほぐすと、この投資はヘッジに近い。NVIDIAは中国に最上位チップを売れない。その代わり、NVIDIAが売れない顧客(バイトダンス)が、NVIDIAの資金が入った設計会社(メディアテック)のチップを買う。NVIDIAにとってのシナリオは二つある。シナリオA:輸出規制が緩和され直接販売が再開する。本業が回復する。シナリオB:規制が維持されカスタムASIC市場が拡大する。転換社債とNVLinkエコシステムの囲い込みで間接収益を得る。どちらに転んでもNVIDIAはテーブルに残る。「チップが売れなければチップ設計会社を買え」は冗談ではなくポジショニングだ。
手段として転換社債を選んだことも意味深い。株式ではなく債券だ。株価が上がれば株式に転換してアップサイドを取り、事業が揺らげば債権者として元本を回収する。メディアテックの株価は今年に入り台湾加権指数を相手に148.6%上昇した。10月15日に6.93%下落して4,165台湾ドルをつけたが、同日に台湾加権指数が3.41%下落したマクロ売りの中だったことは割り引く必要がある。個別の好材料がマクロに埋もれた日だった。Source
バイトダンスの計算:300億ドルの戦費
需要側の準備はすでに整った。バイトダンスは9月に設備増強資金として300億ドルの融資を確保した。今年の設備投資は最大700億ドルを検討中で、2027年には経済状況が許せば1,000億ドルまで引き上げる可能性もあるとされる。Source
バイトダンスの調達戦略を表にまとめるとこうなる。
| 柱 | 内容 | 状況 | 規模 |
|---|---|---|---|
| 特注ASIC① | クアルコムAIチップ | 契約済み(2026年初) | 数百万個 |
| 特注ASIC② | イルバター・コアX | 交渉中(2026年6月) | 5万個 |
| 特注ASIC③ | メディアテック・カスタムチップ | 本格交渉中(2026年10月) | 非公開 |
| グレーゾーンGPU | RTX PRO 6000D・5000・RTX 5090 | 進行中 | 100万個以上(中国全体) |
| 域外クラウド | 東南アジアDCリース | 進行中 | テンセント70億ドル契約など |
この表が語るのは一つだ。バイトダンスは「誰が売るか」ではなく「どの規格が通るか」を基準にサプライチェーンを設計している。複数ベンダー化の目的は価格交渉力ではなく政策リスクの分散だ。一つのチャネルが塞がれてもAI計画が止まらない構造。これは調達ではなくリスク・エンジニアリングである。
基準値:市場の住所を決める政策変数

この市場の真の設計者は米国商務省産業安全保障局(BIS)である。「コンピューティングパワー基準値」という一行の規定が、800億ドル市場の住所を決める。基準値の上はNVIDIAの独占市場(中国を除く)、基準値の下はカスタムASICの競合市場(中国を含む)だ。基準値が少し動くだけで数十億ドルの需要が住所を移す。
だからこの市場の中核能力はチップ設計ではなく「輸出規制コンプライアンス・バイ・デザイン」だ。基準値のすぐ下で最大性能を引き出す設計力、そして基準値の変更に合わせてスペックを調整する俊敏性がそのままシェアになる。メディアテックの15〜20%目標は、技術的優位の分け前というより規制適応速度の分け前である可能性が高い。
Chase's Take:規制は市場を消さない、作り替えるだけだ
MBAの教科書は規制を「コスト」として教える。遵守コスト、罰金リスク、参入障壁。間違いではない。だがこのケースが示すのは規制のもう一つの顔だ。輸出規制は中国のAI需要を1ドルも減らさなかった。代わりに需要が流れることのできる「規格」を新たに描き、その規格にぴったり合う商品(カスタムASIC)が数十億ドル規模の事業になった。規制は市場を消すのではなく、市場を設計する。
このレンズを通すと、メディアテックの800億ドルTAM宣言は市場予測ではなく規制解釈だ。「基準値以下の市場はこれだけ大きくなる」というベットである。そしてNVIDIAの35億ドル転換社債は規制裁定取引(レギュラトリー・アービトラージ)の教科書だ。直接売れない市場で、売れるプレイヤーの持分を買う。規制の境界線の上にビジネスモデルを載せるのは合法であり、抜け目ない。
10月13日のハイパースケーラー自社チップTCO分析との違いを明確にしておこう。あの分析は「買う側」の経済学だった。自社チップがNVIDIA GPUに対して総所有コスト(TCO)をどれだけ下げるか。この記事は「売る側」と「ルールを作る側」の経済学だ。需要は同じでも、誰がどの規格で供給するかで800億ドルの持ち主が変わる。TCOがチップの値札を読む仕事なら、この記事は値札そのものを誰が書くのかを読む仕事である。
反論も押さえておく。第一に、ディール自体が未確定だ。「本格交渉」は契約ではない。第二に、交渉報道の当日にメディアテック株が6.93%下落したことは、市場がこのディールを短期の好材料と見なかったことを意味する。もっともマクロ売りが重なった。第三に、基準値はいつでも変わり得る。BISが基準値を下げればグレーゾーン市場自体が縮小する。この記事のテーゼが「基準値は政策変数」である以上、この市場へのベットが政策リスクを抱えることも意味する。
Implications:投資と経営への示唆
投資の視点: 1. 基準値こそがカタリストだ。 BISの輸出規制基準の調整、新規エンティティ・リスト掲載、ライセンス政策の変更がカスタムASIC市場の規模を直接変える。決算カレンダーと同じくらい政策カレンダーを追うべきセクターだ。 2. メディアテックの検証区間は2026年第4四半期だ。 初のデータセンター向けAIアクセラレータASICが量産に入る。20億ドル売上ガイダンスの達成可否、そしてバイトダンス案件の契約転換可否が、2027年の120〜160億ドル目標の信憑性を分ける。 3. NVIDIAのヘッジポジションを読め。 35億ドルの転換社債は、NVIDIA自身も「中国発のカスタムASIC需要」が構造的だと見ている証拠だ。NVIDIAの中国売上で塞がれた 자리를、カスタムシリコンベンダーのパイプラインが埋めていく。
経営の視点: 1. 調達はもはやスペックではなく規格のゲームだ。 バイトダンスのように「通過可能な規格」を基準にサプライチェーンを設計する企業が増える。輸出規制対象品を扱う企業も、顧客の「基準値対応設計」に合わせた営業を考えるべきだ。 2. 需要者の分散は供給者の機会だ。 巨大需要者が第二・第三の設計会社を探す構造では、技術で一番でなくても「規制適応で一番」ならデザインウィンを取れる。 3. 資本調達のタイミングを見よ。 バイトダンスの300億ドル融資、メディアテックの50億ドル資金調達枠。双方とも「需要はあるが供給規格が問題」という区間で先に資本を確保した。不確実性の高い市場では調達速度がそのまま実行速度だ。
FAQ
Q1. バイトダンスとメディアテックの交渉は確定したのか? いいえ。2026年10月14日の報道時点では「本格交渉」の段階であり、金額も公開されていない。バイトダンスは即時のコメントを避け、メディアテックはコメントを拒否した。契約への転換可否と規模が今後の注目点だ。
Q2. 米国の輸出規制の下でなぜこのような取引が可能なのか? 現行規制は、中国企業が確保しようとするAIコンピューティングパワーが「設定された基準値以下」である限り、チップ設計会社との取引を認めている。NVIDIAの最上位AIチップは基準値を超えるため販売が禁じられるが、基準値以下に設計されたカスタムASICは取引可能だ。
Q3. メディアテックの800億ドル市場・15〜20%シェア目標はどれだけ信憑性があるか? この数字は2026年7月の決算説明会でCEO自らが提示し、ロイターが報じたものだ。800億ドルは同社の市場推定(TAM)であり、15〜20%は目標値であって確定売上ではない。今年のAIチップ売上見込み20億ドルの6〜8倍にあたる野心的な目標だ。初のAIアクセラレータASICの2026年第4四半期の量産実績が最初の検証の場となる。
Q4. NVIDIAはなぜ潜在的ライバルであるメディアテックに35億ドルも投資したのか? 表向きはNVLink Fusionなどの技術協力だが、構造的にはヘッジだ。中国に直接チップを売れないNVIDIAが、中国需要を吸収するカスタムASIC設計会社に資金を出す形である。規制が維持されれば転換社債とエコシステムの囲い込みで間接収益を得て、緩和されれば本業が回復する。両にらみのポジションだ。
本記事は公開報道と企業発表に基づく分析であり、投資助言ではありません。交渉・数値に関する事実は報道時点のものであり、変更される可能性があります。