 VLSI Korea
増設の本当のボトルネックは装置だ:サムスンとSKハイニックスの増設加速が試される実行力
ASMLは2027年・2028年にそれぞれ約30%増産しても顧客需要に応えられないと述べた。SKハイニックスは龍仁のクリーンルーム開放を3か月前倒しし、サムスン電子はP5 Fab 2の着工を早めた。今サイクルの増設計画を決めるのは発表ではなく、確保済みのEUV装置スロットである。



30秒サマリー
- 2026年10月14日、ASMLのCEOであるChristophe Fouquet氏は、Low-NA EUVと液浸DUV装置について2027年に約30%、2028年にさらに約30%とする同社の生産能力拡大計画では「顧客の需要を満たすことはできない」と述べた。
- その数日後、韓国ではスケジュールをめぐる競争が一段と激しくなった。SKハイニックスは龍仁(ヨンイン)Y1ファブの最初のクリーンルームを、当初の5月目標から3カ月前倒しして2027年2月に開設する。一方、サムスン電子は平沢(ピョンテク)のP5 Fab 2の建設を2026年下半期に前倒しした。
- 両社の増設計画における制約条件は、もはや用地でも許認可でも、さらには資本でもない。装置、とりわけEUV露光装置である。納期は18カ月から2年かかり、事実上、数年先まで完売状態にある。
- 今回のサイクルでは、増設の発表は、その裏付けとなる装置枠があって初めて信頼できる。装置を早期に確保した企業はスケジュールを生産能力に変えられる。確保できなかった企業は、上昇する価格で時間を買うか、待つしかない。
Background:1週間に2つのシグナル
2026年10月の第2週には、同じ物語として読むべき2つのシグナルが現れた。
1つ目はフェルトホーフェンから届いた。10月14日に第3四半期決算を発表したASMLは、売上高€11.7 billion、売上総利益率57.5%を記録し、2026年通期のガイダンスを€44–45 billionへ引き上げた。その場で同社は、サプライヤーとしては異例のメッセージを発した。生産能力を拡大しても、製品が足りないというのである。ASMLが7月に示した計画は、Low-NA EUVと液浸DUVの生産量を2027年に約30%、2028年にさらに約30%引き上げるというものだったが、受注残高に対してすでに不十分になっている。「2027年に30%、2028年に30%では、顧客の需要を満たせないことが非常に明確になってきている」とFouquet氏は述べた。「もっとやらなければならない」。CFOのRoger Dassen氏は、市場がどれほど逼迫しているかを示す詳細を付け加えた。ASMLは2029年と2030年の受注をあえてまだ受け付けていない。まだ注文していない顧客に対して「申し訳ありません、完売です」と言いたくないからだという。
2つ目のシグナルは、ソウルの南に位置する龍仁から届いた。SKハイニックスの同地における最初のファブ(Y1)は、最初のクリーンルームを2027年2月に開設する。当初の5月というスケジュールから3カ月前倒しであり、生産開始は2027年10月を目標とする。龍仁クラスターは600兆ウォン規模のプロジェクトで、最終的には4つのファブを擁する予定だ。SKハイニックスの取締役会は、龍仁の後続ファブであるY2向けに約35.2兆ウォン、清州(チョンジュ)のM17ファブ向けに19.1兆ウォン、合計約54兆ウォンの投資も承認している。Y2の最初のクリーンルームは2029年6月に計画されている。清州では、HBM向けに建設されたM15Xファブが2026年2月にウェハーの受け入れを開始した。
サムスン電子も同じ手を打っている。平沢のP5 Fab 1は、HBM生産拠点として2028年の稼働を目標としている。同社は、当初は来年初めに着工予定だった双子施設であるP5 Fab 2の建設を2026年下半期へ前倒しし、用地造成はすでに進んでいる。業界の推定では、P5ファブ1棟あたりの建設費は約80兆ウォンにのぼる。サムスン電子の龍仁国家産業団地における最初のファブは2029年の稼働開始を予定しており、今月着工する。
韓国の両メーカーは、2029年のメモリ供給過剰を警告する声がすでに広がる市場に向けて加速している。興味深い問いは、なぜ加速するのかではない。発表されたスケジュールが物理的に実現可能なのかどうかであり、その問いはオランダにある1つの工場を通る。
Business Deep Dive
リードタイムの物理学
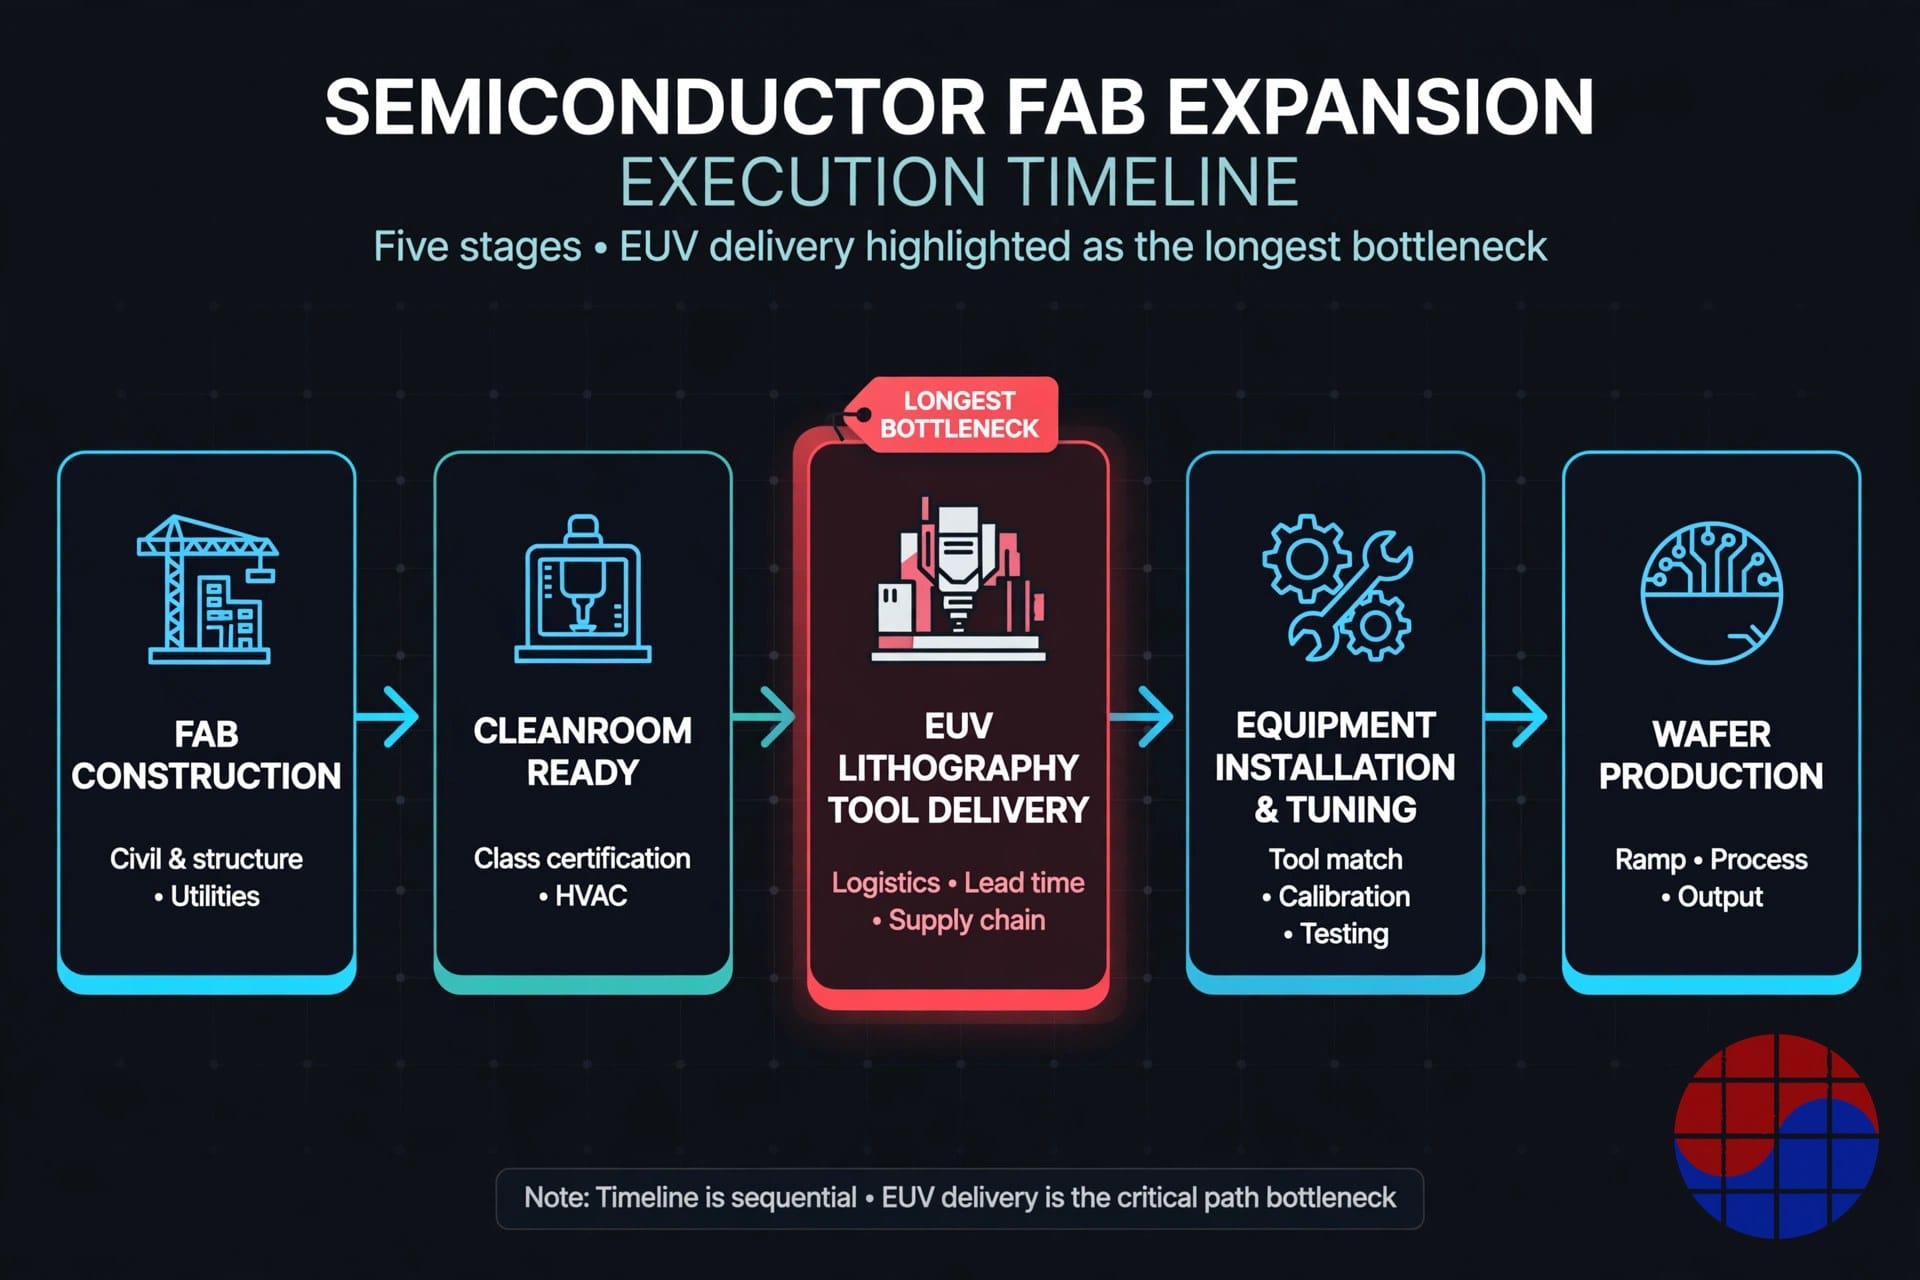
ファブのスケジュールは依存関係の連鎖であり、最も遅い環がペースを決める。ファブの建屋の建設には約2~3年かかる。サムスン電子自身も第2四半期の決算説明会で投資家に対し、新しいファブの着工からウェハー生産までに3年半以上かかると説明している。その連鎖の中で、最も伸びた環がリソグラフィである。半導体装置は通常、発注から納入まで18カ月から2年かかり、EUV装置はその範囲の長い側に位置する。EUVスキャナは、出荷されるというよりも設置されるものだ。分割されて到着し、数週間にわたる組み立てと校正を必要とし、その後、歩留まりが生産レベルに達するまで数カ月にわたるプロセス調整が続く。
この物理学が「加速」の意味を捉え直す。SKハイニックスがクリーンルームを3カ月早く開設しても、それはチップを3カ月早く生産することではない。装置の設置と調整のための3カ月分の余裕を買っているのだ。サムスン電子がP5 Fab 2の建設を6カ月前倒ししても、それは装置が存在する場合に限り、かつその場合にのみ、装置をより早く設置できる選択肢を買っている。装置のないクリーンルームは、高価な空の部屋にすぎない。準備の整ったクリーンルームがないままの装置納入枠は、倉庫の中の機械である。スケジュールが信頼できるのは、2つの曲線が交わる場所においてのみだ。
ASMLの数字は、その交点がどれほど狭くなったかを示している。メディア報道によれば、ASMLは2026年に60台を超えるEUV装置、2027年に約80台の納入を計画している。その供給に対して、需要は積み上がっている。TSMC、サムスン電子、SKハイニックス、マイクロン、インテルがすべて同時に先端生産能力を拡大しており、ASMLの顧客は今日、2029年と2030年の注文について協議している。重要な投入財の唯一のサプライヤーが、2年間で累計約70%の生産能力拡大では不十分だと市場に伝える時、その投入財は調達品目であることをやめ、割り当ての仕組みになっている。
クリーンルームを先に:コンクリートで時間を買う
韓国の両社は同じヘッジに収束した。装置の決定が最終確定する前にクリーンルームを建設するというものだ。サムスン電子はこの方針を明示している。先行的なインフラ投資によってクリーンルームを確保し、その後、需要の推移に応じて柔軟に装置を導入するという考え方だ。SKハイニックスの龍仁における前倒しは、同じ論理を反対側から実行したものである。装置がいつ到着しても、建設現場ではなく完成した部屋に迎え入れられるよう、建物を前倒しする。
経済性は非対称であり、だからこそこの戦略は理にかなっている。クリーンルームの建屋はファブ全体のコストのごく一部にすぎない。建物は、その中を満たす数十兆ウォン規模のプロセス装置に比べれば安い。しかし、オプションとしての価値は大きい。装置設置のための余裕が1カ月保たれるごとに、AIサイクルにおけるメモリ価格での1カ月分の生産が保たれる。逆に、使われなかった装置枠は保管できない。ASMLの納入枠の時期が過ぎる間に顧客のクリーンルームが未完成であれば、その枠は準備の整った競合他社に再配分される。割り当ての市場では、準備ができていることが競争上の武器になる。
もちろん、コスト面の負担は現実のものだ。建設を前倒しすれば、資本支出は早まり、工事業者への特急料金を支払い、装置が遅れれば空のまま減価していく資産を抱えることになる。SKハイニックスは、2027年2月から龍仁Y1のクリーンルームを稼働させる一方、量産の目標は10月であり、その8カ月の間隔は設置、認定、歩留まりの学習で埋めなければならない。その間隔こそがオプションの価格であり、両社は支払う価値があると判断した。SKグループの崔泰源(Chey Tae-won)会長は、メモリ不足は2030年まで続く可能性が高くなり、ウェハーは20%を超える不足が見込まれると述べている。そうした需要見通しに照らせば、クリーンルームが遊休化するリスクは、枠を逃すリスクよりも小さく見える。
契約をスケジュールの保険に
装置こそがペースを決めており、意図ではないことを示す最も具体的な証拠は、SKハイニックスの開示記録にある。同社はASMLから11.95兆ウォン(約$8 billion)相当のEUVスキャナを購入することを届け出ており、納期は2027年12月までとなっている。それらの装置がどのファブ向けであれ、この届出は計画を、ASMLの最も希少な製品に対する日付と価格の付いた請求権に変える。メディア報道によれば、SKハイニックスはHBMと先端DRAMの生産向けに、今後2年間で約20台のLow-NA EUV装置を設置する計画だという。
これは業界全体で注目すべきパターンである。長期の装置契約、前払い、複数年にわたる枠の予約こそが、本当の増設発表になりつつある。ファブの起工はセレモニーだ。2つのメーカーの2028年の生産能力に関する主張を比較する投資家は、「どちらがより多く発表したか」という問いとは異なる問いを立てるべきである。正しい問いはこうだ。どちらの装置がすでに契約済みで、納期はいつなのか。そして、装置が到着する時にどちらのクリーンルームが準備できているのか。
第2のボトルネック:電力、水、道路
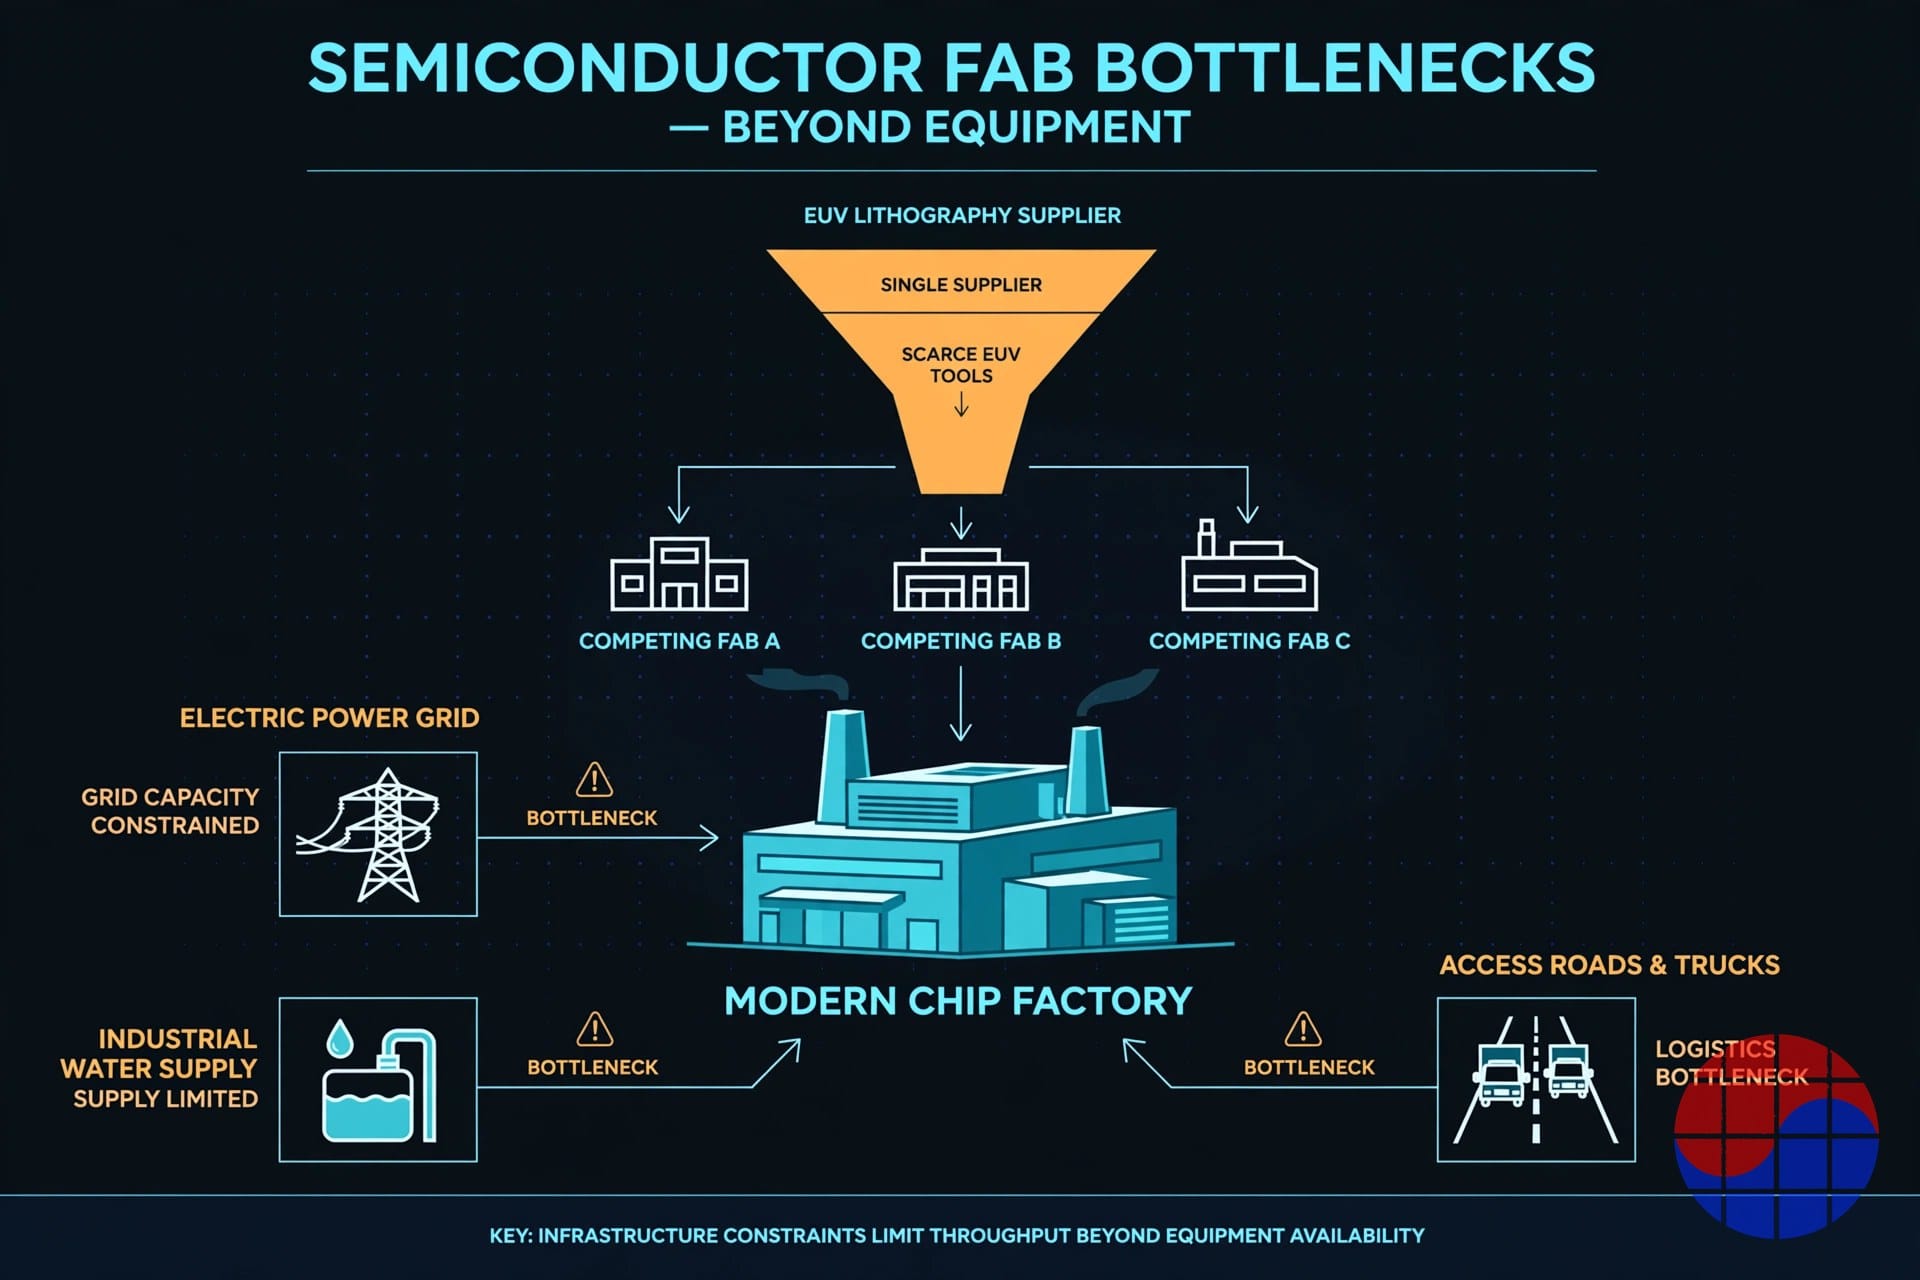
装置が制約条件であるとはいえ、それが唯一の制約ではない。韓国の経済団体は、龍仁クラスターを支えるインフラがファブ自体に遅れを取っていると警告している。主要アクセス道路の拡張はY1のクリーンルーム開設までに完了する見込みが低く、工業用水の供給には追加の公的支援が必要だ。サムスン電子とSKハイニックスの龍仁プロジェクトに、計画中の全南(チョンナム)・光州(クァンジュ)クラスターを加えると、すべてが同じ建設能力、ユーティリティ整備、そして決定的に重要な装置という資源プールを奪い合う。これまでの政策支援は用地と電力に集中してきた。韓国における10月の議論は、装置がそのリストに加わった転換点を示す。当局者は今、装置の確保を、ファブがどれほど早く稼働するかを左右する新たな変数として位置付けている。
Chase's Take
メモリ業界はこの映画を以前にも上映したことがある。ピーク時に生産能力を発表し、景気後退期にそれを納入するというものだ。今回異なるのは、規律ではない。物理学だ。以前のサイクルでは、ファブを発表したメーカーがそれを建設することは十分に可能だった。装置ベンダーには余力があり、リードタイムは四半期単位で測られた。今回のサイクルでは、韓国のメモリ生産能力の限界的な1単位は、2029年と2030年まで供給を配分しているオランダのボトルネックを通過しなければならない。
これにより、この物語におけるすべての見出しの読み方が変わる。SKハイニックスによる3カ月のクリーンルーム前倒しは、正しく値付けするまでは小さく見える。それは、11.95兆ウォンの装置に対する請求権と、納期遅延を厳しく罰するHBM契約に対する保険料である。サムスン電子によるP5 Fab 2の早期着工も同様に、本当のところ2030年の生産量についての話ではない。自社のEUV割り当てがいつ届いても設置できる状態にあることについての話だ。両社は、ASMLの警告、すなわち2028年に出荷できるかどうかを決めるのは需要ではなく装置であるという警告を信じているかのように行動している。
その帰結は、発表された生産能力だけに基づいて2029年の供給過剰をモデル化する者にとって心地よいものではない。発表された生産能力は意図の表明であり、納入可能な生産能力は、装置枠、クリーンルームの準備状況、ユーティリティ接続についての表明であり、その順序で重要だ。ASMLがより速く拡大できなければ、業界が発表した2028~2029年の生産能力の一部は右へずれ込むだろう。だからこそ、装置を契約済みのメーカーは他のすべてを加速しているのである。彼らは互いに競争しているのではない。割り当ての列と競争しているのだ。
Implications
投資家にとって。 増設の発表は、その装置面の裏付けによって割り引いて評価すべきだ。届出済みの装置契約に支えられたファブのスケジュール(SKハイニックスの2027年12月までのEUV納入が最も明確な例だ)は、建設着工だけに支えられたものよりも高い確率で重み付けるに値する。ASMLの第4四半期開示、とりわけ受注残高と2028年の受注動向は、今やASML自身の売上高だけでなく、韓国のメモリ供給にとっても先行指標となっている。
装置メーカーにとって。 ASMLの価格決定力と受注の可視性は拡大しているが、同じ物理学は1つ下の階層にも当てはまる。すべての顧客が同時に加速する中で、エッチング装置、成膜装置、検査装置、先端パッケージ装置も、それぞれ独自の割り当ての列に直面している。韓国のメーカーが長期契約のパターンをリソグラフィ以外にも広げるかどうかが注目点だ。
サムスン電子とSKハイニックスにとって。 実行力をめぐる競争には3つのチェックポイントがある。(1) 龍仁Y1の装置設置が、インフラの遅延なく2027年2月のクリーンルームのスケジュール通りに進むかどうか。(2) サムスン電子のP5向け装置発注が、2028年目標に合う納期とともに表面化するかどうか。(3) ASMLが2028年以降に向けて約束した追加の生産能力対策が、今まさに加速されているファブにとって意味を持つほど間に合って届くかどうか。このサイクルの勝者は、需要を正しく予測した者というよりも、予測を設置済みの装置へ最初に変えた者によって決まるだろう。
注:企業の開示および決算資料から引用した数値は、報告された通りに記載している。ファブ1棟あたりの建設費など業界の推定値は、その旨を明記しており、実際の数値とは異なる場合がある。
| 項目 | 内容 |
|---|---|
| ASMLの増設計画 | Low-NA EUVと液浸DUVの生産能力を2027年に約+30%、2028年に約+30% — それでも顧客需要に届かない |
| 装置リードタイム | 発注から納入まで18カ月〜2年、EUVが最も長い側 |
| ASMLのEUV納入台数(報道) | 2026年60台超、2027年約80台 |
| SK hynix 龍仁Y1 | 最初のクリーンルームは2027年2月(3カ月前倒し)、量産目標は2027年10月 |
| SK hynixのEUV購入(開示) | 11兆9,500億ウォン(約80億ドル)、納期は2027年12月まで |
| Samsung P5 Fab 2 | 着工を2026年下期に前倒し。P5 Fab 1は2028年稼働目標 |
FAQ
Q1. なぜサムスン電子とSKハイニックスの増設において、資本や用地ではなく装置がボトルネックなのか? 両社とも用地は確保しており、過去最高水準の支出を行っている。しかし、EUV露光装置はASMLという単一のサプライヤーから供給され、ASMLは2027年と2028年のいずれにおいても約30%とする生産能力拡大計画では顧客の需要を満たせないと述べている。装置のリードタイムが18カ月から2年であるため、今日のファブのスケジュールは数年前に発注された装置に依存する。
Q2. SKハイニックスは龍仁で具体的に何を前倒ししたのか? SKハイニックスは、龍仁Y1ファブにおける最初のクリーンルームの開設を2027年2月へ移した。当初の5月計画から3カ月前倒しであり、生産開始は2027年10月を目標とする。クリーンルームが早まることで、装置の設置とプロセス調整をより早く開始できる。つまり、即時の生産量ではなく、実行のための余裕を買っている。
Q3. SKハイニックスによるASMLからのEUV購入はどの程度の規模なのか? SKハイニックスは、2027年12月までの納入条件で、11.95兆ウォン(約$8 billion)相当のEUVスキャナ購入を開示している。これは、半導体メーカーが増設計画を、希少な装置に対する契約済みの請求権に変えた最も明確な例の1つである。
Q4. ASMLの不足は、発表された2028~2029年の生産能力が実現しないことを意味するのか? 全面的にそうではない。しかし、発表された生産能力と納入可能な生産能力が乖離することを意味する。装置を契約済みでクリーンルームの準備が整ったファブは、スケジュールに近い形で立ち上がる。一方、装置の割り当てをまだ待っているファブは遅れる。その乖離こそが、見出しの発表ではなく、2028~2029年の実際のメモリ供給を決める。
📩 VLSI Korea ニュースレター
毎日配信の半導体ディープダイブを、メールでいち早くお届けします。購読は無料です。


