VLSI Korea
Intel CPU最大20%値上げ、2027年ノートPC価格は上がる? 半導体コスト転嫁チェーン分析
Intel最大20%・クアルコム10%のCPU値上げ報道の裏側。TSMCウェハー、ASML部品、DRAM契約価格4.4倍が連鎖し、900ドルPCのBOMの68%をチップが占める2027年—値上げか減産か、PC業界の三択を分析する。


Intel CPU最大20%値上げ、2027年ノートPC価格は上がる? 半導体コスト転嫁チェーン分析
AEO Summary: 2026年10月の報道ベースで、Intelの複数CPU世代が5〜20%、QualcommのSnapdragon X/X2 Eliteが10%の値上げに直面(各社公式未確認)。連鎖はTSMCウェハー(推定3〜10%)→ASML部品(+10%)→DRAM契約価格(前年同期比4.4倍)→CPUの4段階で進行。900ドルPCではCPU+DRAM+SSDがBOMの68%を占め、2027年のPCブランドは「値上げ・利益圧縮・仕様削減」の三択を迫られる。DRAMは2027年も逼迫、NANDは2027年後半に緩和見込み。
30秒でわかるポイント
- 値上げの規模: Intel Panther Lake 15〜20%(2026年9月1日適用)、Meteor/Arrow Lake 5〜10%、Alder/Twin Lake 10〜20%。2025年後半以降3回目の引き上げ。Qualcomm Snapdragon X/X2 Eliteは10%(2026年10月1日から)、AMDも一部Ryzen/EPYCで調整準備中(未確認)
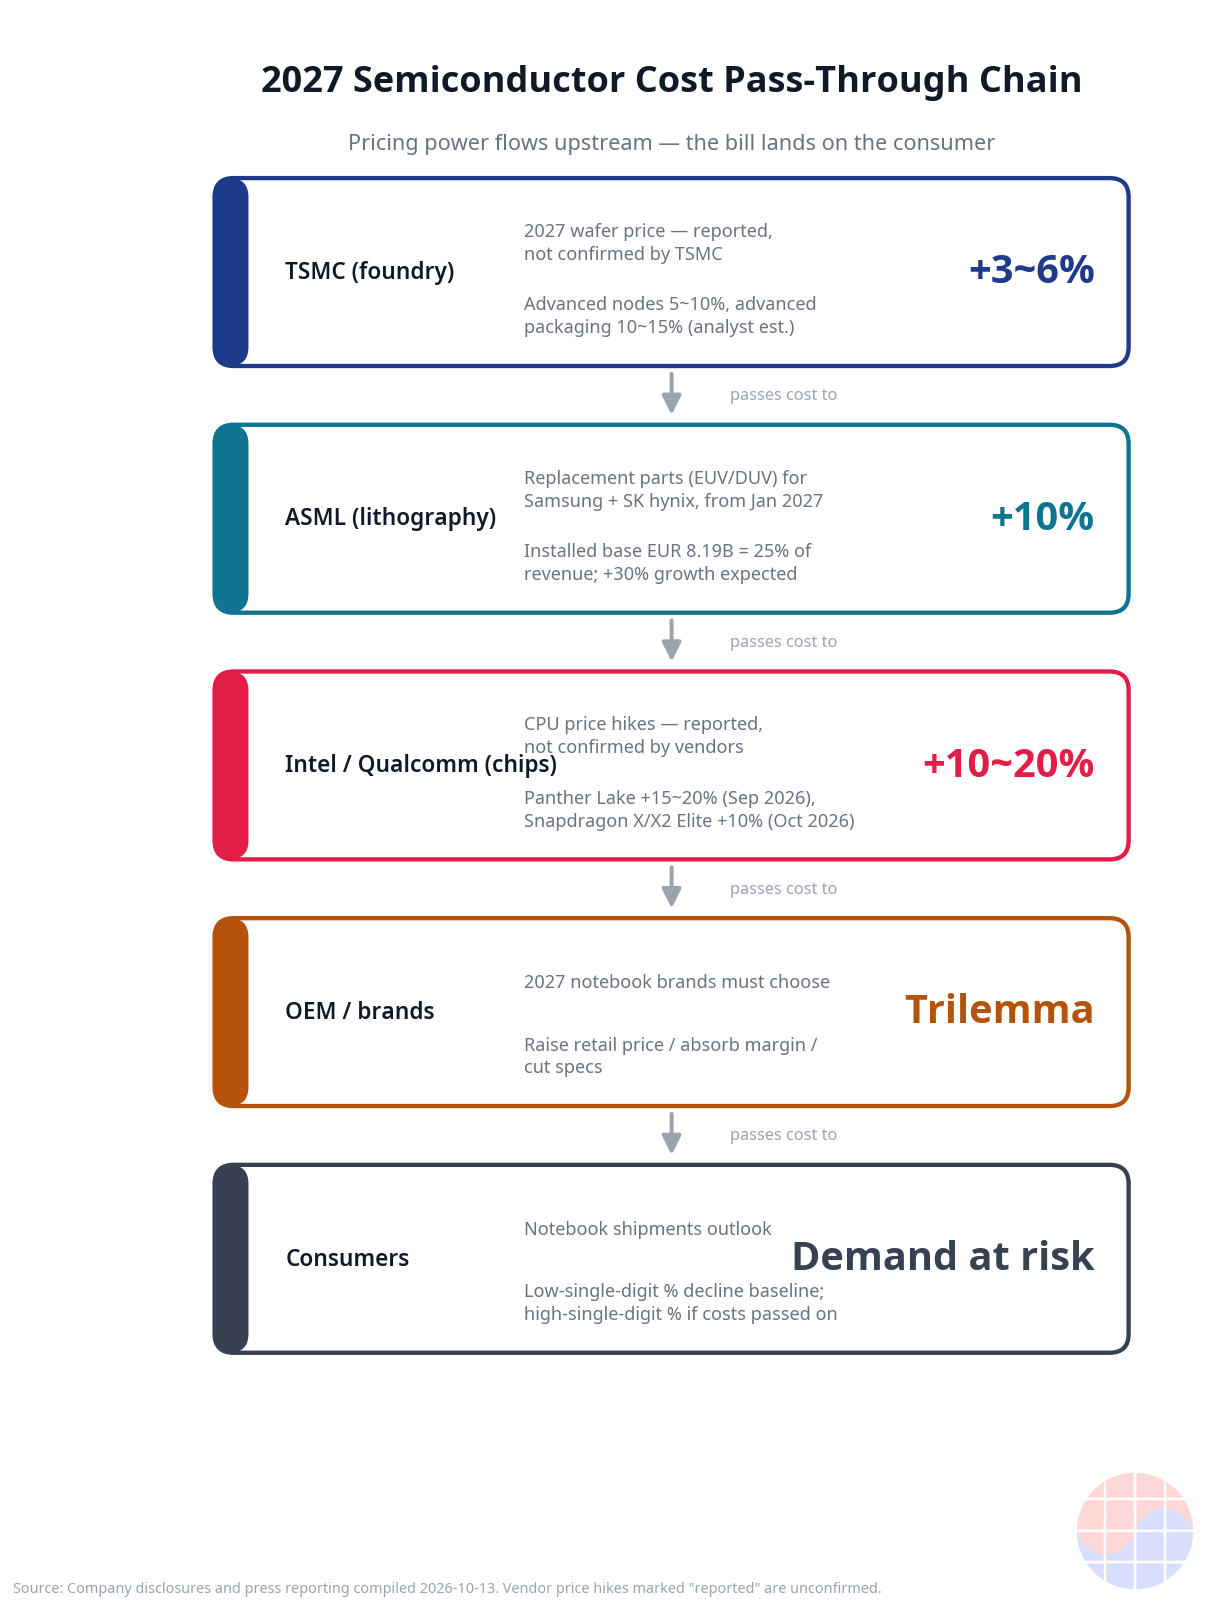
- 転嫁チェーン: TSMCウェハー(推定3〜10%)→ASML交換部品(+10%)→DRAM(契約価格4.4倍)→CPU
- BOMインパクト: 900ドル級ノートPCでCPU+DRAM+SSDが原価の68%。転嫁なら出荷は1桁後半%減の見込み
- 隠れた勝者: ASMLの設置ベース事業は2025年に総売上の約25%(81.9億ユーロ)、今年は30%成長見込み
背景: AI需要がPCの値札に届いた
2026年10月12日前後、台湾のサプライチェーン報道を経由してWccftech・VideoCardz・Gadgets360が一斉に伝えた。Intel・QualcommのCPU値上げとAMDの調整準備だ。Source Source Source
重要なのは、これが単独の値上げではなくサプライチェーン全体の「転嫁の連鎖」だという点だ。装置→ファウンドリ→メモリ→CPU→PCブランドの4段階のどこにも、コストを吸収する余裕は残っていない。
Business Deep Dive: 転嫁チェーンの4段階
第1段階: TSMCウェハー(推定3〜10%)。 台湾メディア報道ベースで2027年に3〜6%、アナリスト推定は最先端プロセスノード5〜10%、先端パッケージ10〜15%、成熟プロセス3〜5%。2nmウェハーは2027年第1四半期にさらに6〜8%上昇の可能性も。いずれもTSMC公式未確認の推定幅だ。AI需要で最先端プロセスの稼働率が張り付き、ファブレス各社の製造コストに直接跳ね返る。Source Source
第2段階: ASML部品+10%—装置メーカーの逆襲。 EUV露光/DUV露光の独占メーカーASMLは、サムスン電子とSKハイニックスに交換部品の一律10%値上げを通知。2027年1月納入分から適用、9月の協議を経て両社が受け入れたと報じられる。Source Source
ここで注目すべきはASMLの収益構造だ。設置ベース事業(保守・部品)は2025年に総売上の約25%(81.9億ユーロ)を占め、今年は30%成長が見込まれる。新規装置の売れ行きに左右されない「逆風でも稼ぐ」ビジネスが、値上げを断行できる交渉力の源泉だ。ASMLは7月に中国顧客へのDUV装置10%値上げも通知しており、価格政策はグローバルで一貫している。なお報道ベースでは、TSMCはASMLの値上げに「異議」を唱えたとされる一方、サムスン電子とSKハイニックスは受け入れたとされる(単一ソース経由の報道で確定情報ではない)。
第3段階: DRAM契約価格4.4倍、NAND約9倍。 2026年8月、基本的なDRAMチップの契約価格は約25ドルで前年同期比4.4倍。DDR4 8Gbのスポット価格は8月10日に42.50ドルのピークを記録。4GB DDR4の契約価格は2026年1月時点で既に前年比4倍超、NANDチップは約30.50ドルで約9倍に達した。(契約価格とスポット価格は別指標)Source Source
2027年見通し: DRAM供給は「逼迫が続く可能性が高く」、NANDは「2027年後半に新キャパシティで緩和」。Micronは2027年供給分の75%が既に売約済みで、FY2027を通じて「緩やかな値上げ」が続くとする。Source Source

コスト転嫁チェーンの4段階と各段階の推定値上げ率。Source: 2026年10月時点の各社報道ベース
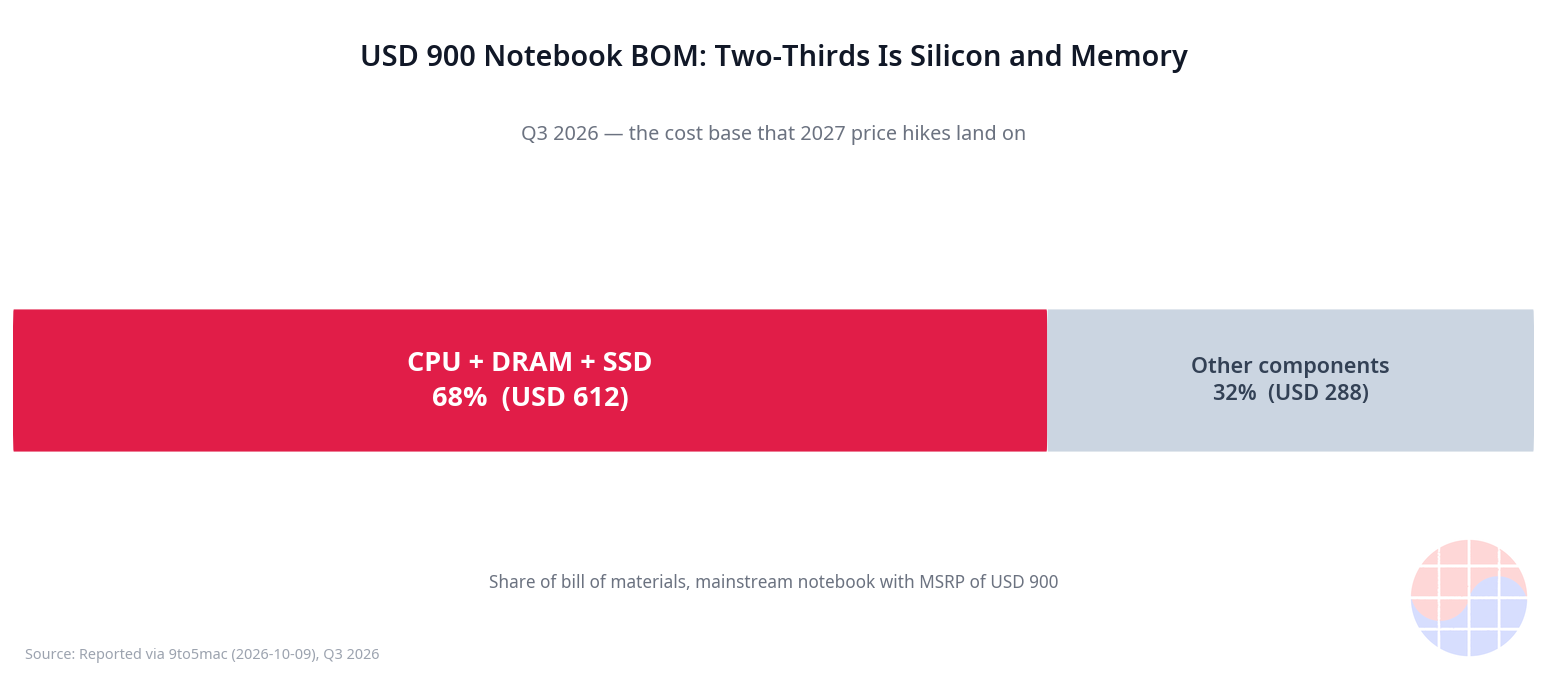
BOMウォーターフォール: 900ドルPCの68%はチップで決まる。 業界分析レポート(2026年10月9日付)によると、900ドルの主流ノートPCではCPU+DRAM+SSDが2026年第3四半期のBOMの68%を占める。Source
PCブランドに逃げ道はほとんどない。 2027年のブランドは三択を迫られる: (1)販売価格に転嫁—出荷台数が1桁後半%減少の見込み、(2)利益を圧縮して吸収—営業利益率の低下、(3)仕様を削減—製品競争力を犠牲に。転嫁しないベースラインでも出荷は1桁前半%の減少が見込まれる。

900ドル級ノートPCのBOM構成(Q3 2026)。Source: 業界分析レポート(2026年10月)
生産地も構造要因だ。世界のノートPC生産に占める中国の比率は2025年76%→2026年79%→2027年には80%超の見通し。チップコストと関税の「二重の圧力」が2027年のPC価格にのしかかる。Source
Chase's Take: 「値上げできる者」と「値上げできない者」の選別
VLSI+MBAの視点で見ると、これは単なるインフレではない。サプライチェーンの「価格決定力」の序列が可視化された事件だ。ASMLは露光装置の独占で値上げを通せる。TSMCは最先端プロセスノードの寡占でウェハー値上げを通せる。メモリ3社は寡占で契約価格を引き上げられる。Intelの値上げは「3回目」という事実が示す通り、コストプッシュ型の追随だ。
韓国視点では、サムスン電子とSKハイニックスは連鎖の「中間」にいる。ASMLの値上げは受け入れざるを得ないが、メモリでは受益者だ。DRAM比率の高いSKハイニックスほど追い風が強い。
Implications
投資家向け: ASMLの設置ベース事業(+30%成長見込み)は景気後退耐性の高い収益源として再評価の余地。PCブランド・OEMは営業利益率圧縮リスクで、低価格帯ノートPCの構成銘柄は選別が必要。DRAM逼迫は2027年も継続見込みで、メモリ3社の契約価格交渉力は維持。NANDは2027年後半の緩和を見込んだポジション調整を。
経営層向け: Micronの例(2027年分の75%売約済み)が示すように、長期契約・早期確保がコスト防御の鍵。出荷1桁後半%減のリスクを織り込んだ需要予測の下方修正が必要。中国比率80%超と関税の二重圧力下で、生産地分散のオプション価値を再評価すべき。
FAQ
Q1: IntelのCPU値上げは公式発表ですか? A1: いいえ。2026年10月12日前後の台湾サプライチェーン報道をWccftech・VideoCardz・Gadgets360が報じたもので、各社とも公式確認していない。報道ベースの数字として扱うべきだ。Source
Q2: 2027年にノートPCは実際に値上がりしますか? A2: 業界分析レポート(2026年10月)では、900ドルPCのBOMの68%をCPU+DRAM+SSDが占め、ブランドは「値上げ・利益圧縮・仕様削減」の三択を迫られるとされる。値上げ転嫁なら出荷台数が1桁後半%減少する見込みで、価格上昇と需要減のトレードオフになる。Source
Q3: DRAM価格の高騰はいつ終わりますか? A3: DRAMの供給逼迫は2027年も続く可能性が高く、Micronは2027年供給分の75%が既に売約済みと開示している。一方NANDは2027年後半に新キャパシティで制約が緩和する見込み。DRAMとNANDで緩和時期がずれる点に注意が必要だ。Source
Q4: なぜASMLは値上げできるのですか? A4: EUV露光/DUV露光装置の実質的な独占供給者であり、顧客に代替手段がないためだ。設置ベース事業(保守・部品)が2025年に総売上の約25%(81.9億ユーロ)を占め、今年は30%成長見込みと、新規装置販売に依存しない収益基盤が交渉力を支えている。Source
関連書籍・さらに読む
半導体サプライチェーンの地政学を理解する上で、Chris Miller著『Chip War』は必読だ。国家と企業の力学がチップ価格にどう反映されるか、本記事の背景知識として役立つ。
Chip War (Chris Miller) — Amazon このリンク経由の購入で手数料が発生する場合があります。
さらに読む(トピック提案): TSMCの2027年ウェハー価格交渉の行方 / CoWoSキャパシティ不足と先端パッケージ価格の展望 / メモリ3社の2027年設備投資計画とDRAM逼迫の持続性 / PCブランドの価格転嫁戦略と需要弾力性
本記事の価格・値上げ率の数字は2026年10月13日時点の報道ベースのものであり、各社の公式発表ではない。投資判断はご自身の責任で行ってください。