 VLSI Korea
中国CXMTの4F² DRAM、メモリ寡占を崩せるか — 鍵は歩留まりだ
CXMTが4F² DRAMの進展を発表し、KOSPIは5.5%急落した。シェアは1年で4%から10%へ。だが市場は発表を供給ショックと勘違いした。歩留まり・サーバー認証・量産という3つの関門を越えるまで、寡占の堀は健在だ。中国メモリの脅威を数字で読み解く。


30秒サマリー: 10月10日、中国のメモリメーカーCXMTが4F² DRAMの重要な進展を発表した。セル面積を約3分の1削減し、密度を30~50%高められるセルアーキテクチャだ。3日後、KOSPIは5.46%急落し、サムスン電子7.4%、SKハイニックス10.1%安となった。市場は「発表」を「供給ショック」と勘違いした。まだそうではない。メモリ寡占の堀は技術格差ではなく、歩留まり × サーバーOEM認証 × 規模の三重障壁だ。CXMTは本物(世界DRAM売上シェアは1年で4%→10%)だが、脅威が価格に転換するには歩留まり安定化 → 12~18か月のサーバー認証 → 量産という3関門の通過が必要だ。その間、寡占3社は空前の好況にある。問いは中国が寡占を崩すかではなく、いつ崩すか、そして寡占プレミアムを今日いくらで買うかだ。
背景
メモリは世界で最も寡占化した大型半導体市場だ。サムスン電子、SKハイニックス、マイクロンの3社が10年以上、DRAM売上の約9割を分け合ってきた。最後に死んだ挑戦者は新規参入者ではなく「2019年のDRAM暴落」の犠牲者たちだった。過剰投資 → 価格崩壊 → 統廃合のサイクルが教えたのは、DRAMで生き残るとは下降サイクルで生き残ることであり、それができるのは規模だけだという教訓だ。
その均衡が2026年に揺らいだ。AIビルドアウトがコンベンショナルDRAMを不足品に変え、契約価格は四半期ごとに2桁で跳ね上がった。15年ぶりのタイトな市場に現れたのが中国・合肥の長鑫存儲(CXMT)だ。2026年7月27日の上海STAR Market上場では初日466%高、時価総額約4,877億ドルで一時中国上場企業トップに立った。(出典: Reuters) IPOで約86億ドルを調達し、2026年上半期の営業キャッシュフローは約1,311億元(約196億ドル)に達する。(出典: BigGo Finance)
10月10日、上海の業界会議でCXMTの曹堪宇総裁は4F² DRAMの「重要な進展」を発表し、年末までのDDR5 RDIMMサーバーメモリ投入計画を明らかにした。10月13日、KOSPIは5.46%安の6,035.35で引け、日中7.4%安の5,911.11まで売られて7月以来初めて6,000を割った。サムスン電子7.39%安、SKハイニックス10.09%安、米国市場でマイクロンも約4.5%安となった。(出典: The Korea Herald via ForkLog)
ビジネス深掘り
1. 寡占構造を一つの表で見る
| メーカー | 2026年Q2 DRAM売上シェア | ポジション |
|---|---|---|
| サムスン電子 | 39% | HBM + コンベンショナルDRAMのリーダー |
| SKハイニックス | 26% | AIアクセラレータ向けHBMのリーダー |
| マイクロン | 25% | 2027年分完売、価格決定力 |
| CXMT | 10% | 1年前の4%から急騰 |
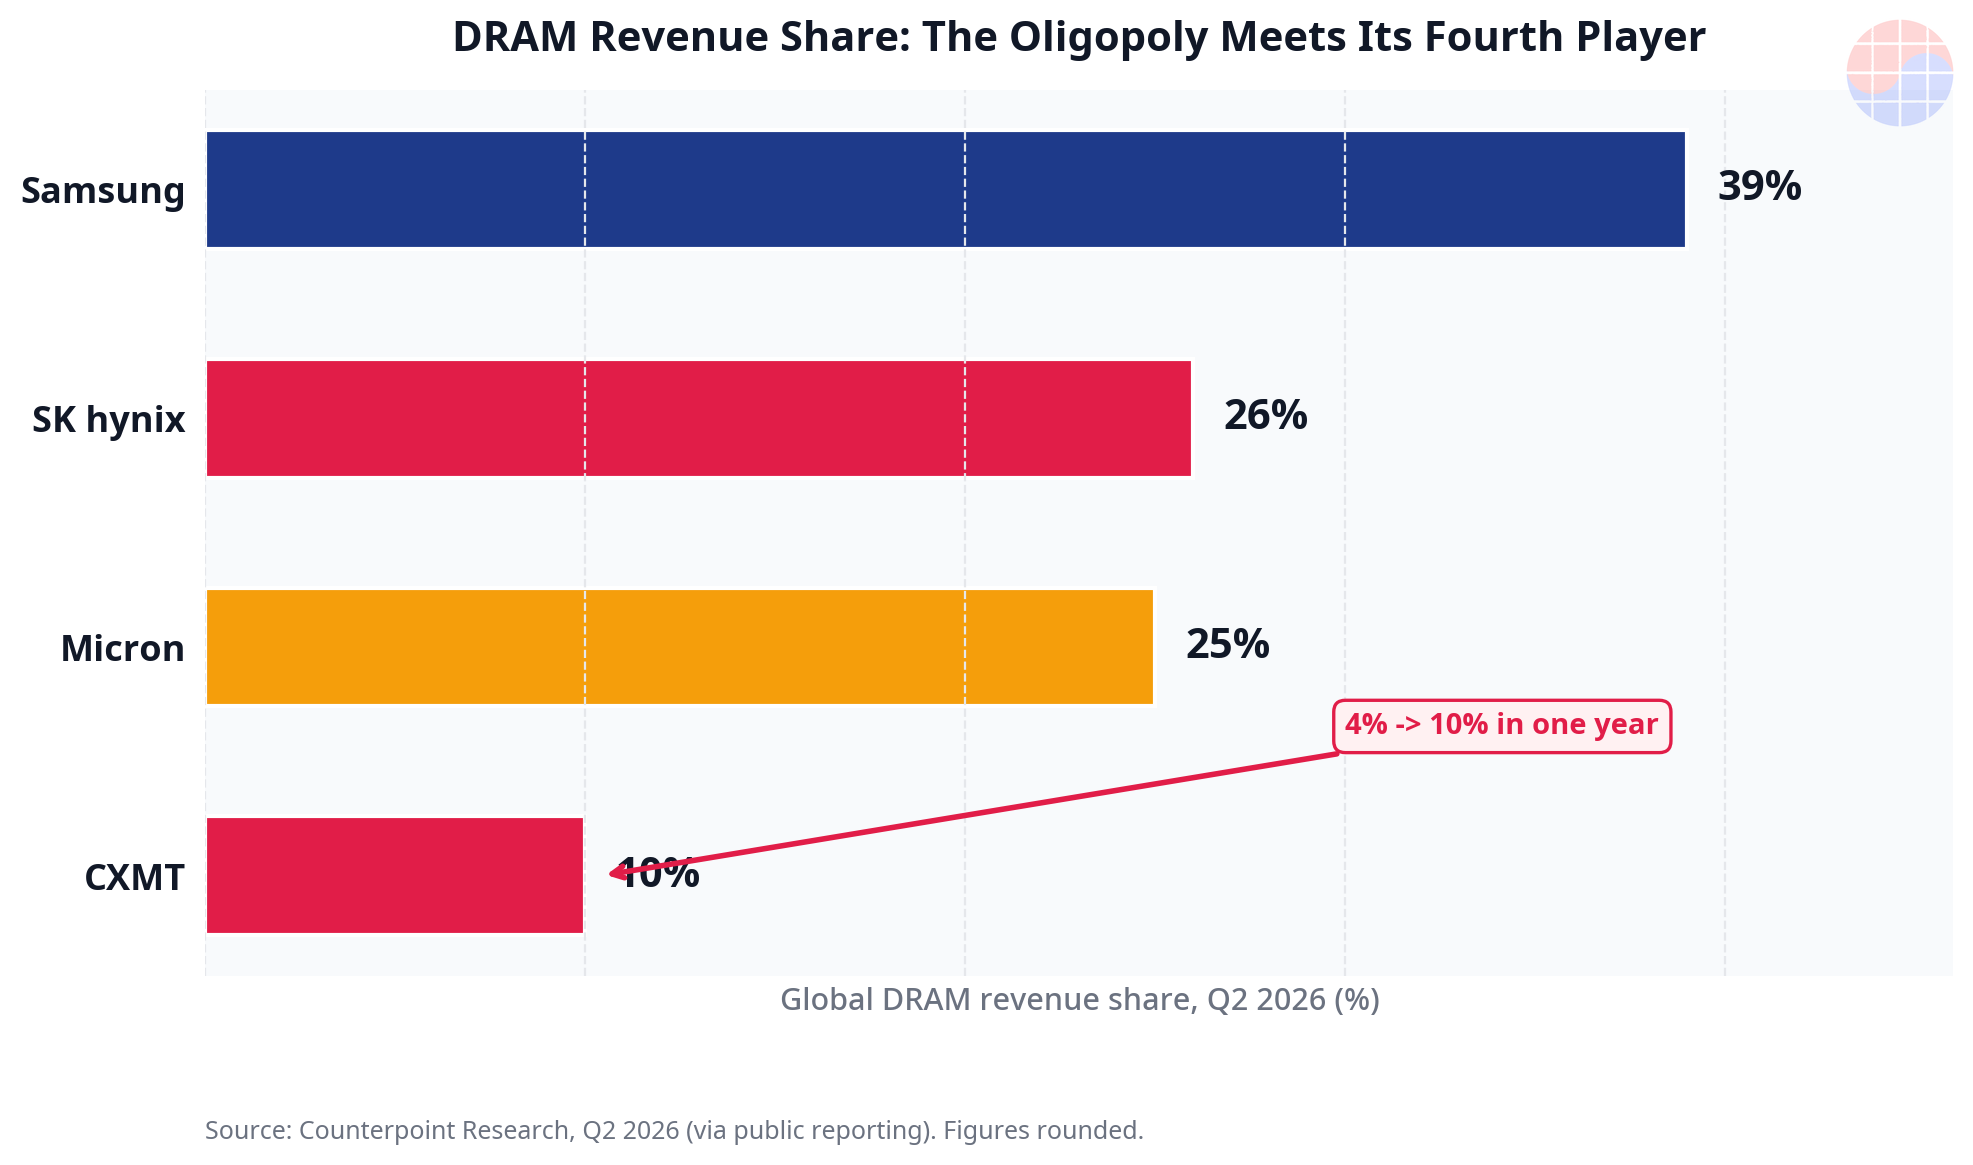
出典: Counterpoint Research、公開報道経由 (TechAIWire、Global Times)。四捨五入値。
3年前は1%未満だったCXMTが今や4位。野村は生産能力増強が続けば2028年に約18%に達しうると見る。合肥・北京の300mmファブ3基が稼働中(月産約30万枚 → 年末35万~37.5万枚目標)で、HBM専用能力も月産約5万枚。上海・合肥でさらに2基を建設中だ。(出典: Wccftech、DigitalToday) マイクロンのDRAM総生産量(月産約37.5万枚)に迫る勢いで、クリーンルーム建設も約12か月と業界平均(21~24か月)の半分だ。(出典: StartupFortune)
2. 4F²の密度計算 — 脅威が本物である理由
「4F²」は最小線幅(F)の2乗の4倍の面積にセル1個が入るレイアウトで、主流の6F²の3分の2の水準。同じ線幅でセル面積が約3分の1小さくなり、ビット密度は30~50%向上するとCXMTは主張する。ウェハー1枚の取れ数が増えるため、歩留まりが支えればビット当たりコストが下がる。(出典: Teknalyze、InsiderFinance)
技術的な要点は二つ。自社開発のVertical Surrounding Gate(VSG)トランジスタ — 微細化に伴うリーク電流・ショートチャネル効果を抑える垂直チャネル構造で、関連特許ファミリー300件超を公開。2021年の最初の論文から5年がかりのR&Dだ。(出典: InsiderFinance、Wccftech) G5プロセス11.95nm、9月20日から量産 — 前世代比でウェハー当たりダイ数50%増を主張し、HBM3Eもリスク生産に入って中国のAIチップ顧客で認証テスト中という。(出典: Eastern Herald) 密度の計算は物理学だが、密度の経済学は別問題だ。
3. 三重の堀:歩留まり × 認証 × 規模
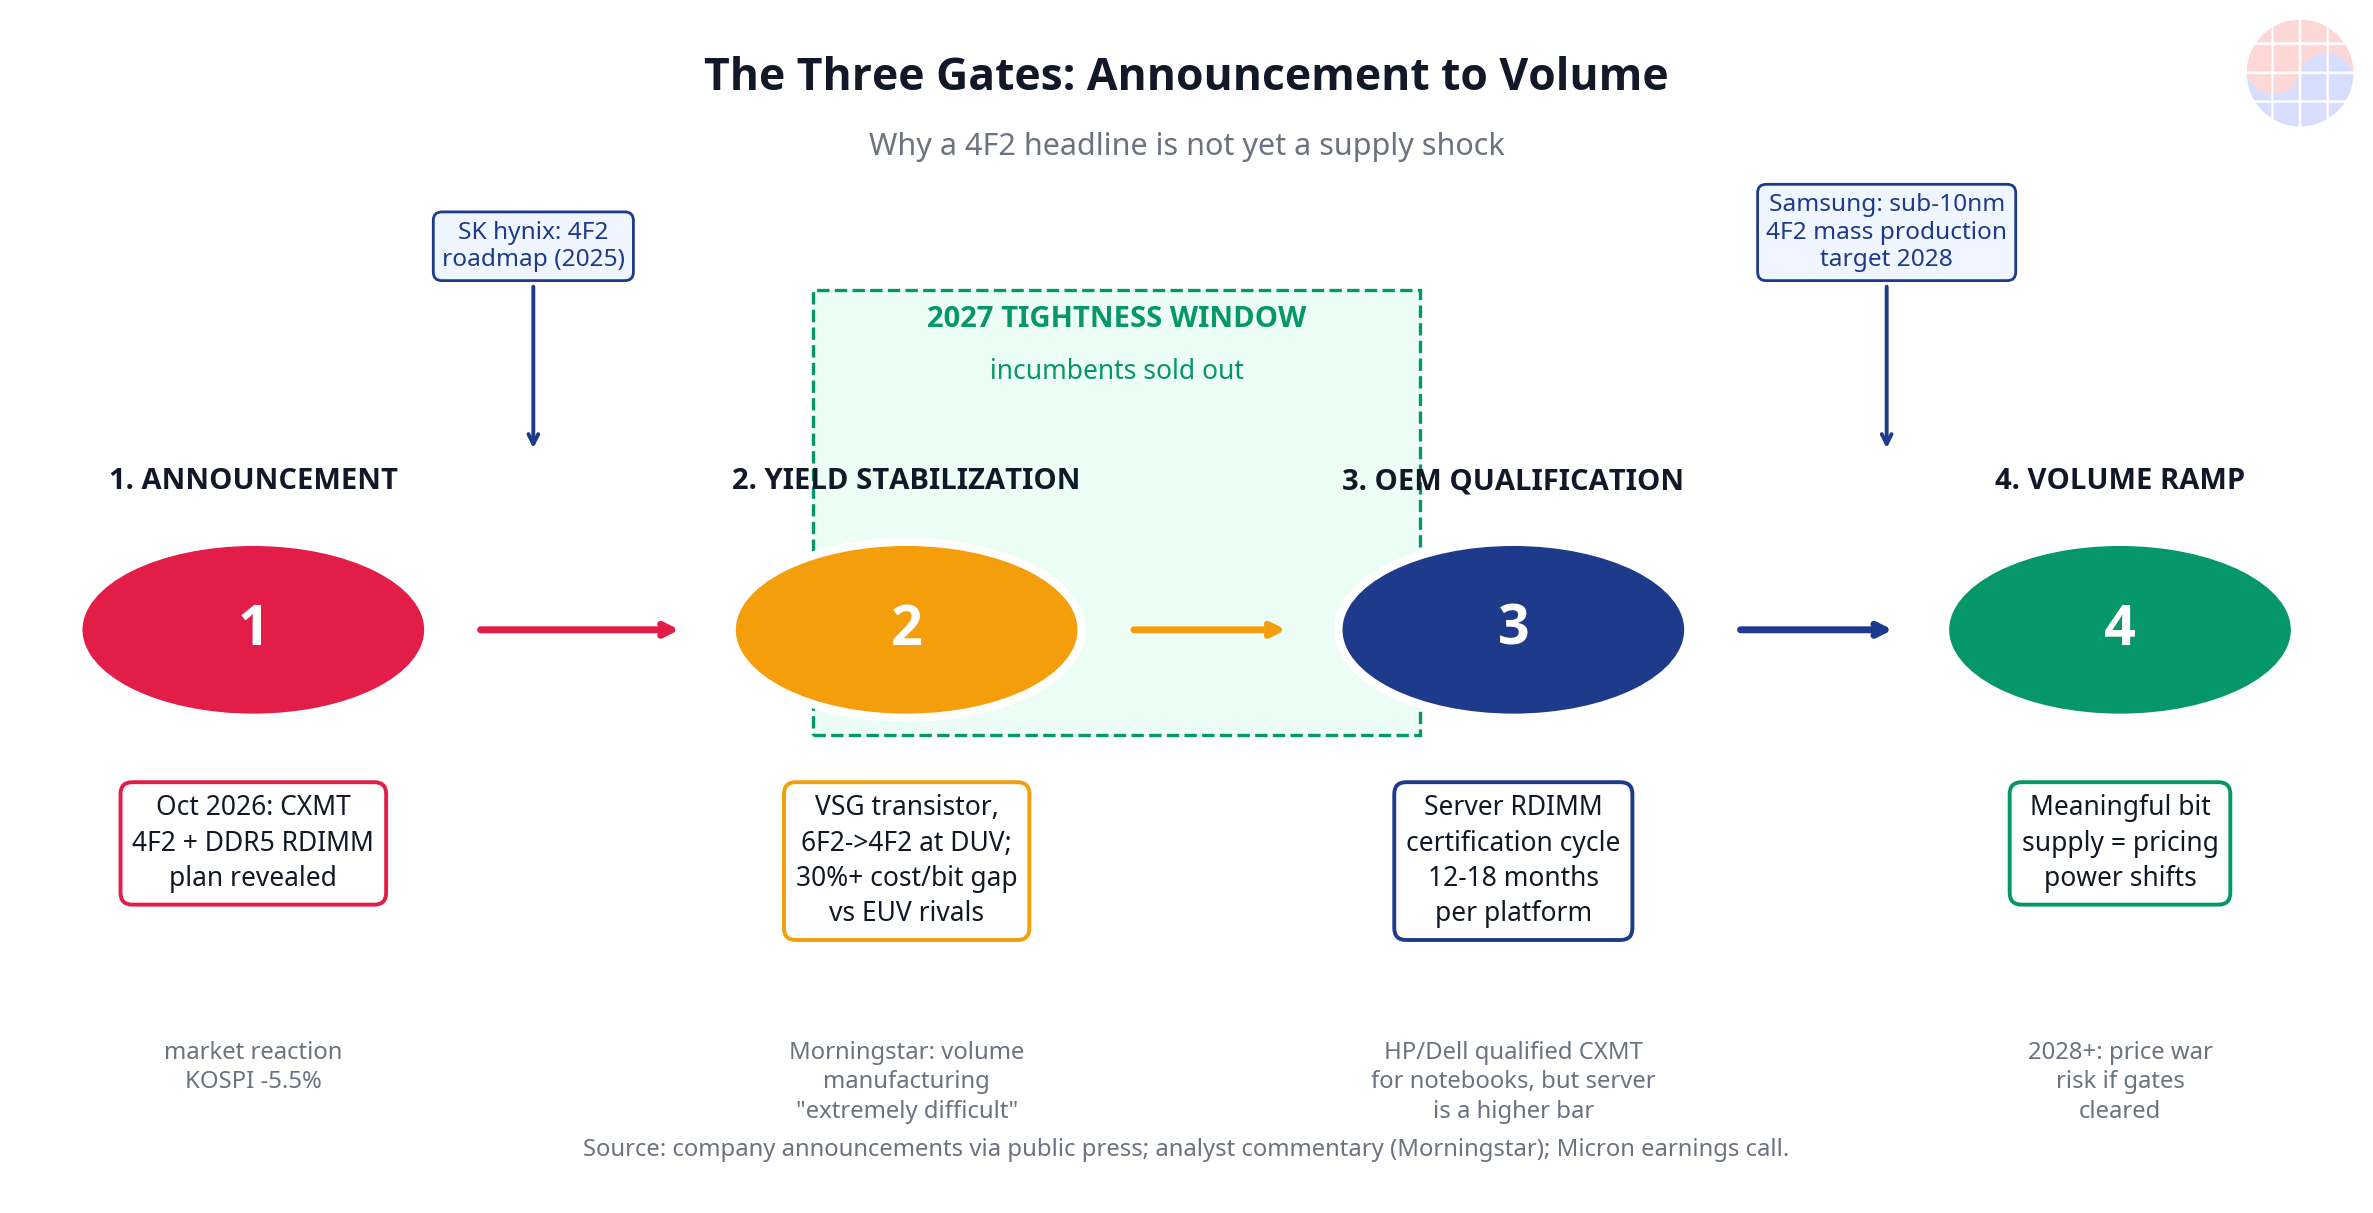
市場は研究室レベルの発表を価格イベントと読んだ。だが「高密度セルを作った」と「マージンを奪う」の間には3つの逐次関門がある。
関門1 — 歩留まりの安定化。 EUV装置の対中輸出禁止(2019年~)のためCXMTはDUVマルチパターニングのみで製造する。MorningstarのJing Jie Yuは4F²の量産化を「extremely difficult」とし、歩留まりが核心変数だと指摘。別分析ではCXMTのビット当たりコストが寡占3社より30%超高い — 同じ良品を得るのにウェハーを約3割多く投入する必要がある計算だ。高価格の今は耐えられるが下降サイクルでは致命的だ。(出典: TechAIWire、TechTimes)
関門2 — サーバーOEM認証。 狙うのはサーバー用RDIMMで、プラットフォームごとに12~18か月の認証サイクルが必要だ。プレスリリースで短縮できない。なおCXMTはHP・デルのノートPC用DRAM認証を既に通過し、エイサー・アスースも調達を開始 — 商用品質基準の通過実績はある。ノートPCは関門0、サーバーは関門2だ。(出典: StartupFortune、InsiderFinance)
関門3 — 経済的歩留まりでの量産。 関門1・2を通過して初めてCXMTのビット供給が価格曲線を動かす。今の10%シェアはほぼ中国国内のスマホ・PC向けだ。
4. 寡占3社は黙っていない — そして2027年は彼らの年だ
暴落が見落としたのは二つのファクトの衝突だ。4F²レースは業界全体のレース — SKハイニックスは2025年にロードマップを公開、サムスン電子は2028年のsub-10nm DRAM量産を目指すと報じられる。CXMTより遅れる可能性こそパニックの理由だ。(出典: TradingKey) 2027年は寡占の年 — マイクロンのMehrotra CEOは2027年HBM物量の「かなりの部分」が2026年を「大きく上回る価格」で売約済みとし、タイトさは「2027年を超えて続く」と発言。3社の2027年DRAM・HBM生産能力は事実上完売で、サムスン電子はQ3過去最高業績をガイダンス。コンベンショナルDDR5の単位マージンはHBMを上回った。(出典: TradingKey transcript、MomoView、TechAIWire)
つまりCXMTのサーバーDRAMが認証を通過する時点(早くて2027年末、現実的には2028年)まで、寡占は受注残の詰まった価格決定ウィンドウを享受する。発表が動かしたのは2028年以降の供給曲線であり、2027年の価格曲線ではない。市場は2028年のヘッドラインに2027年の業績を売ったのだ。
5. 挑戦者のプレイブック — とその限界
CXMTの戦略は読みやすく合理的だ。①スーパーサイクルでキャッチアップを資金調達 — 膨らんだDRAM価格が30%超のコストハンディを隠す間に、ピークのキャッシュフロー(2026年上半期1,311億元)をファブとHBMのR&Dに転換する。(出典: BigGo Finance) ②国内市場から取る — 中国は2025年世界DRAM需要の約25%を占めながら自国生産は需要の約3割。国産化圧力の追い風でこのギャップを埋める。(出典: DigitalToday) ③技術ナラティブはサーバーを狙う — 4F² + RDIMMは最高価値セグメントへの宣戦布告であり、投資家心理を狙った宣言でもある。
限界も明確だ。EUV遮断でプロセス・ロードマップに天井(G5は2018~19年の寡占3社の1Zクラス相当)。DUVマルチパターニングは歩留まりと速度にキャップ(CXMTのLPDDR6は12.8Gbps止まりで、EUV競合のJEDEC上限14.4Gbpsに及ばない)。そして詳細スペック・歩留まり数値・確定発売日はいずれも未公開だ。(出典: AInvest、TechAIWire)
Chase's Take
市場は発表と認証済み物量を混同した。その混同はトレード可能なシグナルであり、今後の中国メモリ・ヘッドラインを読む正しいメンタルモデルを示す。
メモリの堀は技術リードではなくオペレーティング・リードだった。歩留まりの学習曲線、サーバー認証のトレッドミル、下降サイクルの規模の経済 — この複合障壁は発表一発では崩れない。CXMTの4F²は真に印象的なエンジニアリングだが、エンジニアリングと経済学は歩留まりラインで交わる。その数字はまだ示されていない。
MBAのフレーム:寡占プレミアムは永久の地代ではなくタイミング・オプションだ。 方向は定まった(1年で4%→10%、月産30万枚超、時価総額4,877億ドル)。変数は速度で、3関門が時計になる。歩留まりの証拠、名前の挙がったOEMのデザインウィン、サーバーセグメントのビットシェア。関門2が開くまで、CXMTヘッドラインはセンチメント・イベントであり業績イベントではない。
暴落が見逃したアイロニー:市場がタイトなほど挑戦者の資金調達は速い。 今日のDRAM価格は寡占の過去最高マージンであると同時にCXMTのキャッチアップ予算だ。2027年は寡占が稼ぐ区間、2028年以降は今日建てた能力の請求書が届く区間。認証ヘッドラインにOEM名が載り始める四半期に、寡占オプションの期限切れが始まる。
韓国特有の観察:10月12日、外国人は2,000億ウォン超を売り越し、個人が受けた。中国テック・ヘッドラインのたびに繰り返される恐怖の移転パターンだ。サムスン電子は過去最高業績をガイダンスしながら予想PER一桁。「チャイナ・ディスカウント」が物理的供給曲線の正当化を上回る速度で適用されている。そのギャップ — ヘッドライン時計と認証時計の差 — にミスプライシングが棲む。
Implications
投資家へ — 「発表 vs 認証済み物量」フレームワーク。 3問フィルター:(1)量産歩留まりの証拠は?(2)名前の挙がったサーバーOEM認証は?(3)サーバービットシェアは動いているか?ゼロならセンチメント・イベント(10月13日のようにパニックを逆手に取れ)。2つなら2028年曲線を描き直し、3つなら寡占プレミアムは期限切れで勝敗はコスト構造が決める。シナリオ:ベース(2028~29年関門通過)— 寡占は2027年の価格決定力を維持、CXMTは低価格サーバーでシェア確保、2028年の下降は歴史より深い。寡占ブル(DUVで歩留まり停滞)— 4F²は研究室止まり、プレミアムは2029年まで。ベア(急速な認証+中国内需の国産化)— CXMTが2028年に15%超(野村の軌道)、価格崩壊は中国が先。ポジションはヘッドライン時計ではなく関門時計に従え。
買い手・OEMへ。 デュアルソースの正当化が安くなった。CXMTのノートPC認証(HP・デル)は商用品質の通過実績で、非最先端DRAMの信頼できるセカンドソースになる。ただしサーバープログラムはプレスリリースに認証スケジュールを賭けるな。2027年までは寡占3社をプライマリに、CXMTは価格レバレッジに。
装置・材料チェーンへ。 ファブ増設(上海・合肥の2基、HBM能力ランプ)は4F²論争と無関係の需要シグナルだ。DUVマルチパターニングはEUVよりウェハー当たり消耗品集約度が高く、CXMTのウェハー1枚1枚がエッチング・成膜・計測メーカーの追い風だ。
戦略家へ。 YMTCのSTAR Market IPO(330億元調達、2026年8月受理、世界NAND出荷3位)はNANDで同パターンが進行中であることを示す。中国のメモリ戦略は二正面作戦 — DRAMはCXMT、NANDはYMTC — で、ピーク時バリュエーションの国内資本市場が資金を出す。(出典: Reuters) 寡占の問いは4位の出現の有無ではなく転換期の価格付けだ。2027年を収穫するか、先手の価格競争で下降を前倒しするか。歴史は、この産業が常に収穫を選び、常にタイミングを後悔してきたと語る。
FAQ
Q1. 4F² DRAMとは何か、なぜ重要なのか? 最小線幅(F)の2乗の4倍の面積にセル1個を収めるレイアウトで、主流の6F²の3分の2の水準。同じ線幅でセル面積を約3分の1削減し、ビット密度を30~50%高められるため、ウェハー当たり容量が増えビット当たりコストが下がりうる。実現には垂直チャネルトランジスタが必要で、CXMT自社開発のVSG(Vertical Surrounding Gate)がその役割を果たす。(出典: Teknalyze)
Q2. CXMTの4F² DRAMはいつメモリ価格に影響するのか? サーバーOEM認証の通過までは影響しない。プラットフォームごとに12~18か月の認証に量産歩留まりの安定化が加わる。年末のDDR5 RDIMM目標は計画であって認証済み物量ではない。価格への影響は早くても2028年以降で、その間、寡占3社の2027年生産能力は事実上完売している。(出典: TechAIWire)
Q3. CXMTはサムスン・SKハイニックス・マイクロンとコストで競争できるのか? 最先端ではまだできない。EUV輸出禁止でDUVマルチパターニングのみの生産となり、独立分析はビット当たりコストが寡占3社より30%超高いと見る。同じ良品にウェハーを約3割多く要する計算だ。今のDRAM高価格がギャップを隠しており、下降サイクルで露呈する。規模(月産30万枚超)がギャップ縮小の主レバーだ。(出典: TechTimes)
Q4. 脅威が数年先なのに、なぜ10月13日に韓国のメモリ株は暴落したのか? 市場は物理学よりナラティブを先に織り込む。KOSPI5.46%安、サムスン電子7.39%安、SKハイニックス10.09%安 — 投資家は技術発表を差し迫った供給ショックと読んだ。だが動いたのは2028年以降の供給曲線で、2027年業績ではない。2027年物量の大半はより高い価格で前売り済みで、サムスン電子はQ3過去最高をガイダンスした。織り込まれたのはヘッドライン時計であり、認証時計はもっと遅い。(出典: The Korea Herald via ForkLog)
関連書籍
- クリス・ミラー『チップ・ウォー』 — 半導体覇権の地政学とサプライチェーン。Amazonで見る
- クレイトン・クリステンセン『イノベーションのジレンマ』 — ローエンド参入者が市場を覆すMBAの古典。Amazonで見る
このリンク経由の購入で手数料が発生する場合があります。
免責:数値とタイムラインは2026年10月14日時点の公開資料・報道に基づきます。CXMTの4F²スペック・歩留まり・発売日は独立検証のない同社主張です。投資助言ではありません。


