 VLSI Korea
ファブを建てる会社が先に稼ぐ ― Samsung E&Aの好決算と建設サプライチェーンの5つの事実(クリーンルーム・サブファブ)
Samsung E&Aの第3四半期営業利益5,006億ウォンは市場予想の約2倍だった。受注ガイダンスは12兆ウォンから19兆ウォンへ跳ね上がり、約1,000億ウォンの一過性を除いても構造的な上振れは残る。クリーンルームとサブファブへ広がるファブ増設の二次波及を5つの事実で整理した。


新しいファブがウェハーを1枚生み出す前に、そのファブを建てる会社はすでに対価を受け取っている。Samsung E&Aの第3四半期は、ファブ増設サイクルのお金がどこで最初に動くかを示した。
30秒サマリー
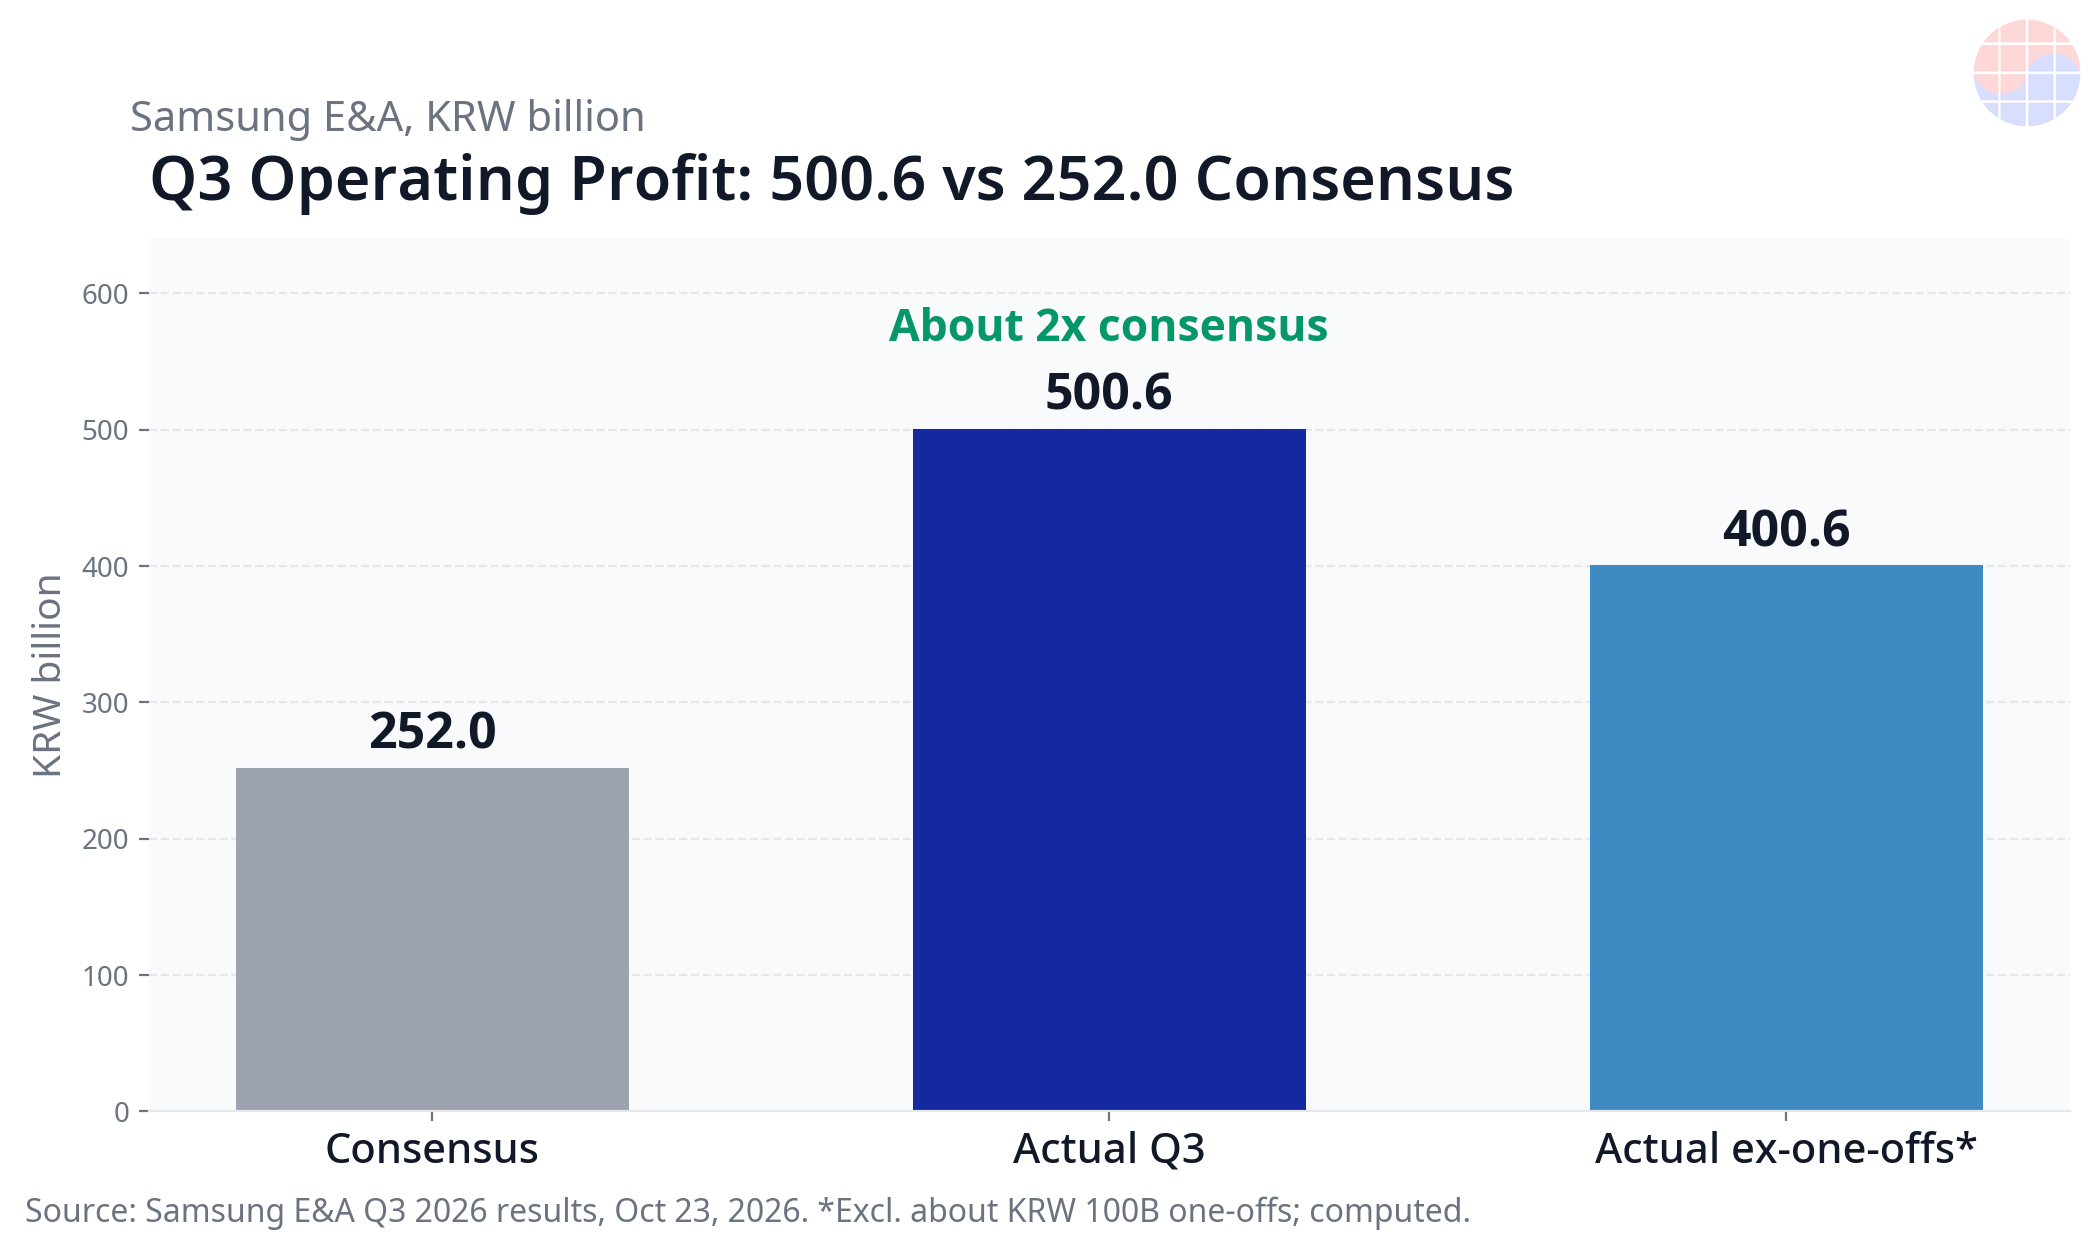
- Samsung E&Aの第3四半期は売上高2.9兆ウォン、営業利益5,006億ウォン。前年同期比で売上高は45.8%増、営業利益は183.6%増となった(2026年10月23日報道)。営業利益は市場予想の2,520億ウォンの約2倍である。
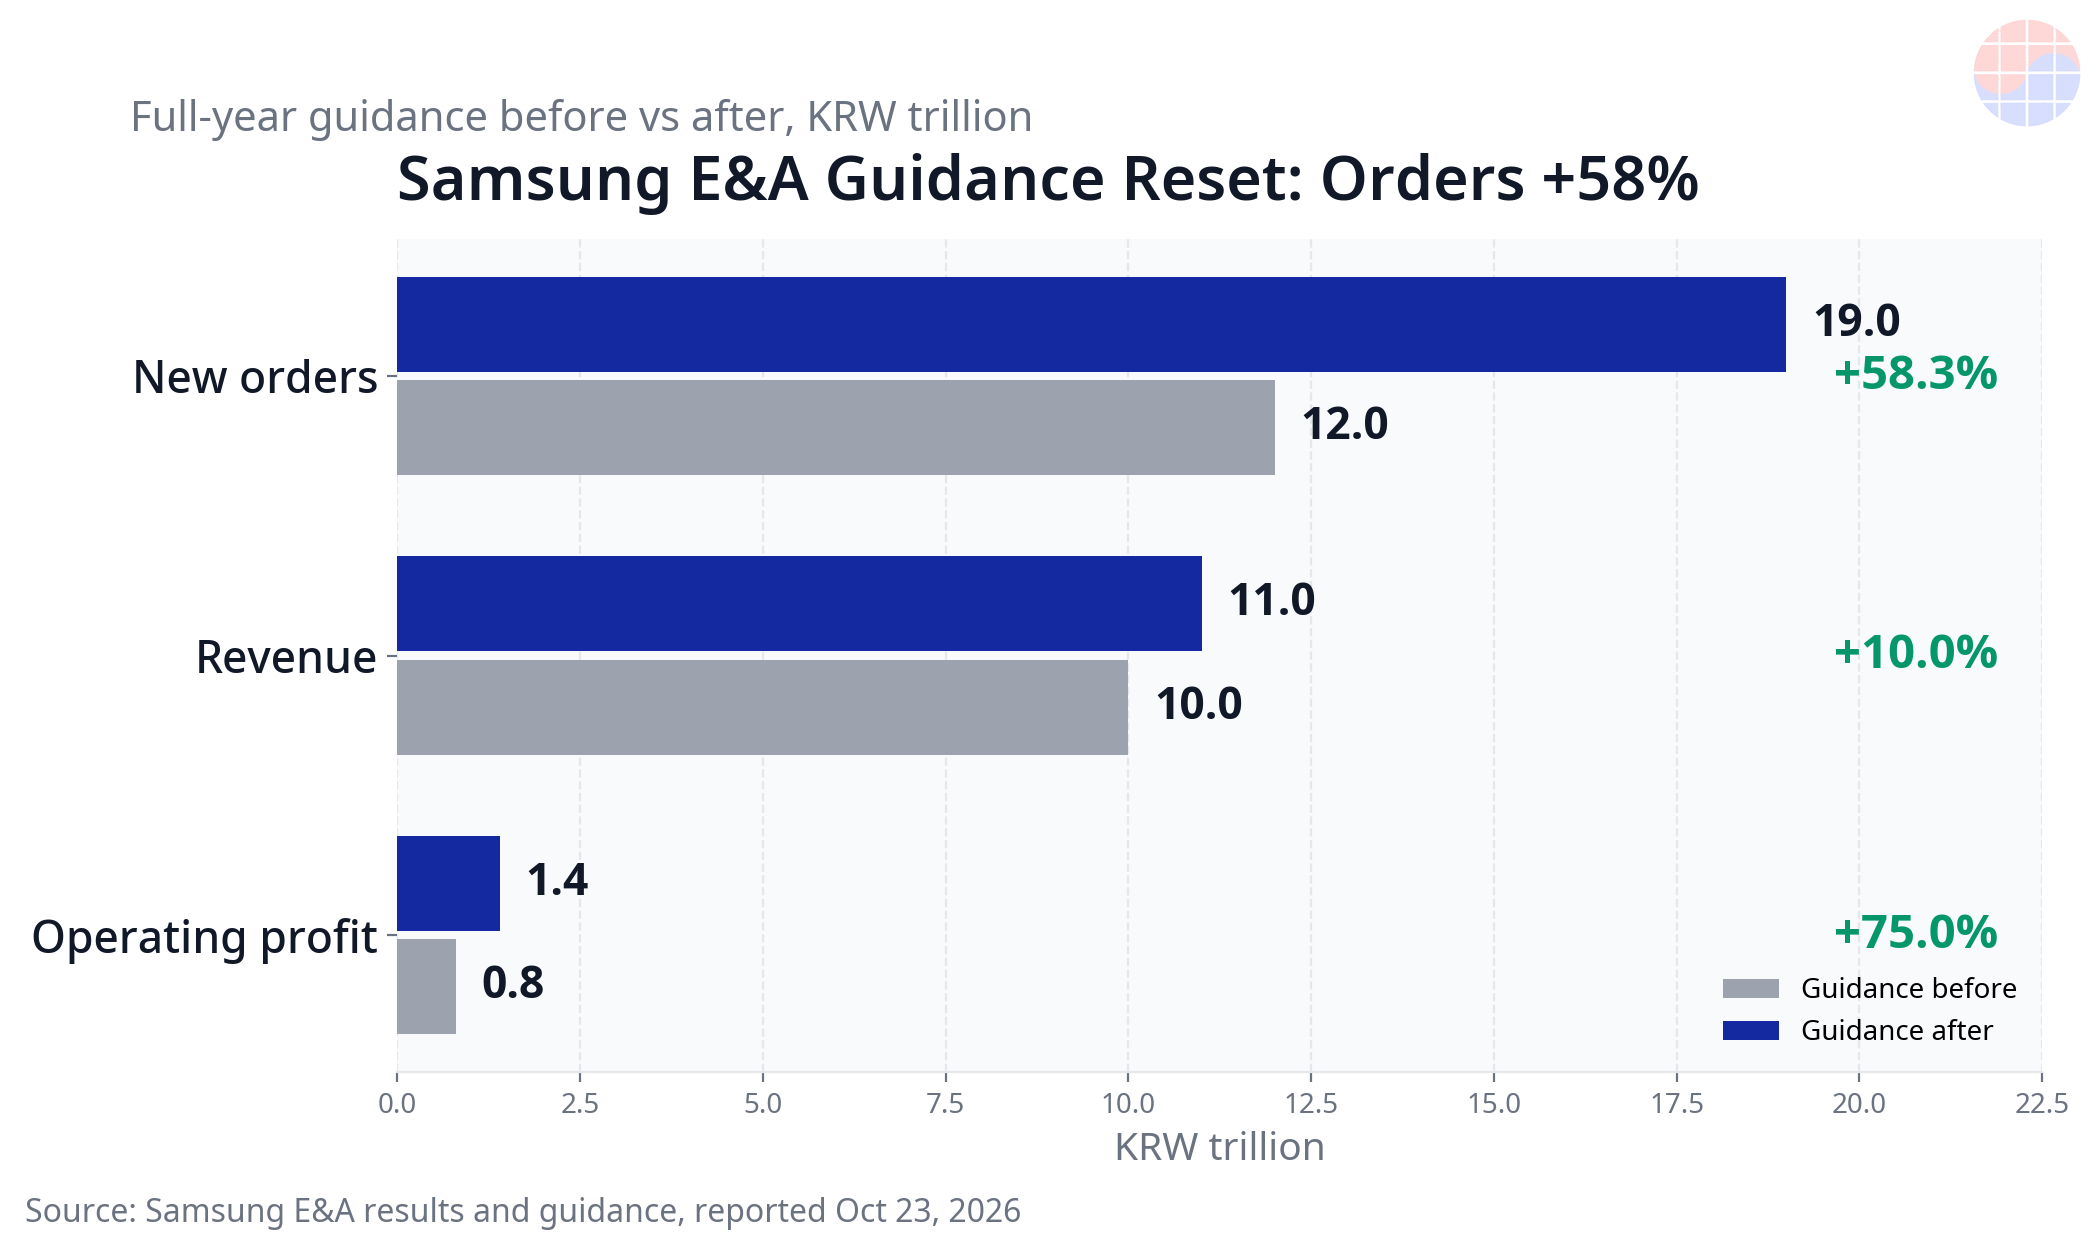
- 通期ガイダンスは大幅に上方修正された。新規受注は12兆ウォンから19兆ウォンへ、売上高は10兆ウォンから11兆ウォンへ、営業利益は0.8兆ウォンから1.4兆ウォンへ引き上げられた。 受注と営業利益はいずれも過去最大水準の目標である。
- 四半期の営業利益のうち約1,000億ウォンは一過性要因である。 Yanbu発電プロジェクトの精算利益と引当金戻入が含まれる。残りは、新しいファブを建てる関係会社の物量増加という構造的要因が作った。
- 7,800億ウォンの自社株買いと消却が発表された。 うち900億ウォンは従業員報酬、6,900億ウォンは株主還元である。
- レポートを出した証券会社15社のうち14社が目標株価を引き上げた。 波及は一段下の層でも確認できる。Hanyang ENGはSamsung C&TとP5ファブ第1段階クリーンルームの一般配管工事で1,481億ウォンの契約を結び、クリーンルームとサブファブのサプライヤーも過去最大の業績が見込まれる。
5つの事実
事実1 ― 第3四半期の営業利益は市場予想の約2倍だった
Samsung E&Aの第3四半期は売上高2.9兆ウォン、営業利益5,006億ウォンだった。売上高は前年同期比45.8%増、営業利益は同183.6%増である。市場予想の営業利益2,520億ウォンと比べると、実績は1.99倍に達した。四捨五入や単一プロジェクトの好調では説明できない差である。売上高2.9兆ウォンに対する営業利益率約17.3%も、プラントエンジニアリングが通常出す水準を大きく上回る。この四半期に構造的改善と一過性要因が混ざっている最初の手がかりである。両者の切り分けは事実5とビジネス深掘りで扱う。
事実2 ― ガイダンスは微調整ではなくリセットだった
同社は通期目標を異例の幅で引き上げた。新規受注は12兆ウォンから19兆ウォンへ58.3%増、売上高は10兆ウォンから11兆ウォンへ10.0%増、営業利益は0.8兆ウォンから1.4兆ウォンへ75.0%増である。受注目標と利益目標はいずれも同社の過去最大水準にある。規模よりも重要なのは上方修正の形である。受注が売上高よりはるかに大きく引き上げられたことは、経営陣が単年の好調ではなく、複数年にわたる仕事量を示していることを意味する。2026年に受注した工事は、ファブプロジェクトが着工からクリーンルーム造成へ進む2027年と2028年にかけて売上高へ転化する。
事実3 ― 7,800億ウォンの自社株買いが受注の話を株主還元の話に変えた
決算と併せて発表された自社株買いと消却の規模は7,800億ウォンである。うち900億ウォンは従業員報酬用、6,900億ウォン、すなわち全体の88.5%は消却を通じた株主還元である。上方修正後の通期営業利益目標1.4兆ウォンの約56%に相当する金額を自社株買いに充てることは、エンジニアリングと建設の会社としては異例の約束である。受注残高が売上高を超えて現金へ転化するという経営陣の自信が読み取れる。発行済み株式数が減り、利益プールが大きくなる構造となり、株主側の計算も変わる。
事実4 ― 証券会社15社のうち14社が目標株価を引き上げた
決算レポートを出した証券会社15社のうち14社が目標株価を引き上げた。NH投資証券は80,000ウォンから86,000ウォンへ、サムスン証券は64,000ウォンから83,000ウォンへ引き上げた。前日終値は55,400ウォンである。保守的な側の新しい目標株価でも終値比で約50%の上昇余地となり、高い側では約55%になる。1回の四半期決算の後にこれほど一方向へそろった上方修正が出るのは、アナリストがファブ増設サイクルの速度と規模を実際の受注より遅く、小さくモデル化していたことを意味する。この上方修正の波は、1社への評価であると同時に、サイクル自体への証拠である。
事実5 ― お金はすでにクリーンルームとサブファブのサプライチェーンへ流れている
増設のお金は総合建設会社で止まらない。Hanyang ENGはSamsung C&Tと、SamsungのP5ファブ第1段階クリーンルームの一般配管工事で1,481億ウォンの契約を締結した。FFUメーカーのShinsung ENG、サブファブ装置メーカーのUnisemやGSTなども過去最大の業績が見込まれると、IBK投資証券のリサーチコメントは伝えた。ファブサイクルの典型的な二次波及の構図である。半導体メーカーが資本支出を確定するとEPC会社がプラントを受注し、続いてクリーンルームと配管、サブファブの専門会社が数年ぶりの大型受注を記録する。層ごとに独自の受注残高と見通しが生まれる。
背景
ファブ建設は半導体販売とは別のサイクルである
先端ファブは最初のウェハーが出るまで数年かかり、数十兆ウォンが投じられる。支出の順序も決まっている。敷地と建物、クリーンルーム造成、プロセス装置、そしてクリーンルームの下と周辺で真空、排気処理、化学薬品供給、ユーティリティを担うサブファブシステムの順である。段階ごとにサプライヤーと利益率、タイミングが異なる。半導体の売上高はこの連鎖の最後に発生し、建設の売上高は最初に発生する。
現在のサイクルを支える増設プログラムは3つある。Samsungの平沢P5を含む増設、SKハイニックスの龍仁クラスター、そして韓国半導体メーカーの米国ファブ建設である。3つのプログラムが合わさり、EPC層とその下のクリーンルーム、サブファブ専門会社に複数年の受注パイプラインを作る。Samsung E&Aはグループのファブと外部顧客のプラントを建てる関係会社として、この層の最上位にある。そのため同社の受注帳は、増設が実際にどれだけ速く動いているかを示す最も早いハードデータの1つである。
ビジネス深掘り
数字で見る第3四半期
| 項目(2026年第3四半期) | 実績 | 比較基準 | 変化 |
|---|---|---|---|
| 売上高 | 2.9兆ウォン | 前年同期 | +45.8% |
| 営業利益 | 5,006億ウォン | 前年同期 | +183.6% |
| 営業利益 | 5,006億ウォン | 市場予想2,520億ウォン | 約1.99倍 |
| 営業利益率(計算値) | 約17.3% | 売上高2.9兆ウォン基準 | ― |
出典:2026年10月23日に報道された同社決算と市場予想。出典リンクの一覧は本稿の末尾にある。
数字で見るガイダンス上方修正
| 通期ガイダンス | 修正前 | 修正後 | 変化率 |
|---|---|---|---|
| 新規受注 | 12兆ウォン | 19兆ウォン | +58.3% |
| 売上高 | 10兆ウォン | 11兆ウォン | +10.0% |
| 営業利益 | 0.8兆ウォン | 1.4兆ウォン | +75.0% |
| 自社株買いと消却 | ― | 7,800億ウォン | 消却目的6,900億ウォン |
出典:2026年10月23日に報道された同社ガイダンス。
最も重要な行は最初の行である。四半期を1つ残して受注目標を58.3%引き上げたことは、受注が計画の前提を上回る速さで入っていたことを意味する。EPCの売上高はプロジェクト期間にわたって認識されるため、2026年の受注急増は本質的に2027年と2028年の売上高の話である。売上高が10.0%増える間に利益目標が75.0%跳ねたことは、営業レバレッジを示唆する。固定されたエンジニアリング能力が、より大きく収益性の高いプロジェクトミックスの上に広がる構造である。
📩 このテーマ、追いかけていますか?
決算・レポート・HBM需給の続報を毎日10:30(KST)にメールでお届けします。 無料購読 →
一過性と構造的要因 ― 2つのエンジンを切り分ける
第3四半期の利益がすべて同じ持続性を持つわけではない。この切り分けが、サプライズをどれだけ資本化すべきかを決める。
| ドライバー | 規模 | 性質 | 持続性 |
|---|---|---|---|
| Yanbu発電プロジェクトの精算利益と引当金戻入 | 約1,000億ウォン | 一過性 | それ自体では繰り返されない |
| 関係会社の物量増加 | 売上高増加の主因 | 構造的 | ファブ増設が続く間持続する |
| 受注残高の成長(ガイダンス19兆ウォン) | 複数年 | 構造的 | 2〜3年かけて売上高へ転化 |
出典:2026年10月23日の同社決算と同日報道。
一過性要因は四半期の営業利益5,006億ウォンの約20%である。これを除いた基礎営業利益は約4,000億ウォンで、市場予想2,520億ウォンをなお約59%上回る。この四半期の最もきれいな読み方はこうである。見出しのサプライズには一過性の膨らみが入っているが、構造的なサプライズは実在する。構造的エンジンは関係会社の物量である。建設中のグループファブが今EPC能力を必要とし、そこに関係会社以外のプラント物量が加わった。その持続性は1回の精算ではなく、増設カレンダーに結びついている。
二次波及マップ ― 誰が、どの順序で対価を受け取るか
| 層 | 売るもの | 今サイクルで確認された事例 |
|---|---|---|
| EPCとプラントエンジニアリング | プラント全体の設計と施工 | Samsung E&Aの受注ガイダンス19兆ウォン |
| クリーンルーム施工と配管 | クリーンルーム造成、プロセス配管 | Hanyang ENG、Samsung C&TとP5第1段階配管1,481億ウォン契約 |
| クリーンルーム部品 | FFU | Shinsung ENGなど過去最大業績の見通し |
| サブファブ装置 | 真空、排気処理、ユーティリティシステム | Unisem、GSTなど過去最大業績の見通し |
出典:2026年10月23日付の契約と決算報道。サプライヤー見通しはIBK投資証券のリサーチコメントに基づく。
この層が半導体装置よりも魅力的な理由は3つある。第一に見通しの良さである。EPCとクリーンルーム工事は実施前に契約されるため、次の数四半期を動かすのはスポット需要ではなく受注残高である。第二に変動の小ささである。建設の売上高はプロジェクトのマイルストーンに沿って発生し、1四半期で先送りされうるウェハー装置の注文より滑らかである。第三に広がりである。ファブプログラム1つが数百件の契約に分かれるため、サイクルは1社の勝者ではなく生態系全体を持ち上げる。反対側のリスクも具体的である。熟練労働力の不足、複数のファブのスケジュールが重なったときの納期遅延、そしてYanbuの事例が逆方向に示した精算利益の凹凸である。
目標株価の上方修正ラッシュが実際に語ること
アナリストの目標株価が動いたのは、この層で最も重要な入力変数である受注のランレートが動いたからである。15社のうち14社が1回の発表の後に同じ方向へ修正したなら、従来のコンセンサスは増設の速度を遅く見積もりすぎていたということになる。確認された2件の上方修正が新しいレンジの両端を作る。サムスン証券83,000ウォン(従来64,000ウォン)、NH投資証券86,000ウォン(従来80,000ウォン)、前日終値は55,400ウォンである。株価と目標株価の差は今や実行の問題である。受注が前提とするスケジュール通りに労働力と装置、クリーンルーム能力を供給できるかが焦点となる。
Chase's Take
半導体業界は、誰が最も先端のシリコンを売るかに執着する。今四半期は、増設そのものが1つの事業であり、今はむしろその方が読みやすい事業かもしれないことを思い出させる。半導体メーカーの来年は、自ら制御できない価格に左右される。ファブを建てる会社の今後2年は、署名済みの受注残高の中にある。受注58.3%上方修正というSamsung E&Aのガイダンスリセットは、実質的にはSamsungグループの建設組織が、P5と増設全体が実際にどれだけ速く動いているかを数字で市場に伝えたものである。そう読めば、今回の決算は決算サプライズであると同時に、韓国のファブ増設全体の速度計である。
ただし見出しの数字をそのまま受け入れることは避けるべきである。四半期利益の約5分の1は、スケジュール通りに繰り返されない精算と戻入の利益である。正直な数字は基礎利益約4,000億ウォン対市場予想2,520億ウォンで、それでも決定的な上振れであり、その根拠はこの産業で最も持続性のあるもの、すなわちAIチップが作られる前に必ず存在しなければならないコンクリートとクリーンルーム、配管である。ウェハーとHBMの価格だけを見る投資家は連鎖の終わりを見ている。連鎖の始まりが今決算を出し、加速している。
Implications
- 投資家にとって: ファブ増設には今、受注残高で動き、株主還元が拡大する上場プロキシがある。自社株買い7,800億ウォンのうち88.5%が消却という点は、現金転化への経営陣の自信を示唆する。ただし直近四半期の利益に占める一過性の比率を踏まえたポジションサイズが必要である。
- サプライチェーンにとって: クリーンルーム配管とFFU、サブファブ装置の会社は、恩恵が見込まれる段階を過ぎ、名前が確認された契約と過去最大業績の見通しの段階へ移った。Hanyang ENGのP5契約1,481億ウォンがその典型である。中堅の専門会社はファブ1段階分の物量だけでも再評価されうる。
- 半導体メーカーにとって: ボトルネックが移っている。EPC受注が1年で58.3%増えれば、新規生産能力の制約はプロセス装置と同じくらい建設労働力と納期スケジュールになる。ファブのタイムライン、ひいては将来の半導体供給は、今や施工能力に左右される。
- 顧客と競合にとって: 平沢P5、龍仁クラスター、米国ファブへつながる韓国増設の加速は、将来の先端プロセスとメモリ供給が施工スケジュールに沿って到着することを意味する。2027年と2028年の供給を計画する顧客は、半導体メーカーの設備投資の見出しだけでなく、EPCの受注残高を先行指標として追うべきである。
FAQ
Q: Samsung E&Aの第3四半期利益のうち一過性はどれくらいですか? A: 営業利益5,006億ウォンのうち約1,000億ウォン、約20%が、Yanbu発電プロジェクトの精算利益と引当金戻入など一過性要因です(2026年10月23日報道)。これを除いた基礎営業利益約4,000億ウォンも、市場予想2,520億ウォンを大きく上回りました。
Q: 通期ガイダンスは具体的に何が変わりましたか? A: 新規受注は12兆ウォンから19兆ウォンへ58.3%、売上高は10兆ウォンから11兆ウォンへ10.0%、営業利益は0.8兆ウォンから1.4兆ウォンへ75.0%上方修正されました。受注と利益の目標は過去最大水準であり、受注の増加分は2027年と2028年にかけて売上高へ転化する見通しです。
Q: Samsung E&A以外に恩恵を受ける会社はどこですか? A: 波及はクリーンルームとサブファブの層へ広がります。Hanyang ENGはSamsung C&TとP5クリーンルーム第1段階の一般配管工事で1,481億ウォンの契約を結びました。FFUメーカーのShinsung ENGとサブファブ装置メーカーのUnisem、GSTなども過去最大の業績が見込まれると、IBK投資証券のリサーチコメントは伝えました。
Q: この話の主なリスクは何ですか? A: 3つあります。一過性の精算利益は繰り返されないため、見出しの成長率は正常化します。建設労働力の不足と重なるファブスケジュールは、納期と売上高認識を遅らせる可能性があります。そして構造的ドライバーである関係会社のファブ物量は、平沢と龍仁、米国の現場で半導体メーカーが増設ペースを維持できるかにかかっています。
出典
- Samsung E&A第3四半期決算とガイダンス、2026年10月23日報道: https://biz.chosun.com/en/en-finance/2026/10/23/IO6OTX6RJFGJFE7BYV5L7IPRHA/
- ファブサプライチェーンへの波及とサプライヤー契約、2026年10月23日報道: https://en.edaily.co.kr/news/eda202610235107/
注:本稿は2026年10月23日時点で公表報道された数値の分析であり、投資助言ではありません。証券会社の目標株価とサプライヤー見通しは第三者の推定であり、実現しない場合があります。
📩 今日の分析を見逃したら、明日の朝はメールで
毎日10:30(KST)のDaily Siliconと、決算・レポートの核心解説をいち早くお届けします。Samsung・SK hynix・TSMC・HBM需給を現役エンジニアの視点で整理。すでに300名以上が購読中です。
無料で購読する →
無料 · スパムなし · いつでも解除可能
