VLSI Korea
インテル第3四半期決算まであと6日、確認すべき5つのポイント(18A・ファウンドリ・売上総利益率)
インテルの第3四半期決算は10月29日の米国市場引け後に発表される。売上総利益率42%のガイダンス、18Aランプ、外部ファウンドリ売上高 USD 293Mなど、発表前に確認すべき5つのポイントを整理した。


インテルの第3四半期決算は10月29日の米国市場引け後に発表される。ヘッドラインの数字はガイダンスの上限近くにあり、真の審判は売上総利益率42%と18Aのランプ、外部ファウンドリ売上高の軌跡で下される。
30秒まとめ
- 発表は2026年10月29日(木)の米国市場引け後で、決算説明会は同日17:00 ET。 本稿は確定した決算数値ではなく、ガイダンスとコンセンサスに基づく発表前のプレビューである。
- コンセンサスは調整後EPS USD 0.39、売上高 USD 16.45B。 会社ガイダンスは売上高 USD 15.8〜16.8B、調整後EPS USD 0.38、売上総利益率の中央値42%である。
- 直前期がハードルを引き上げた。 第2四半期の売上高は USD 16.13B、調整後EPSは USD 0.42でコンセンサス USD 0.21を大きく上回った。前年同期の調整後EPSは USD -0.10だった。
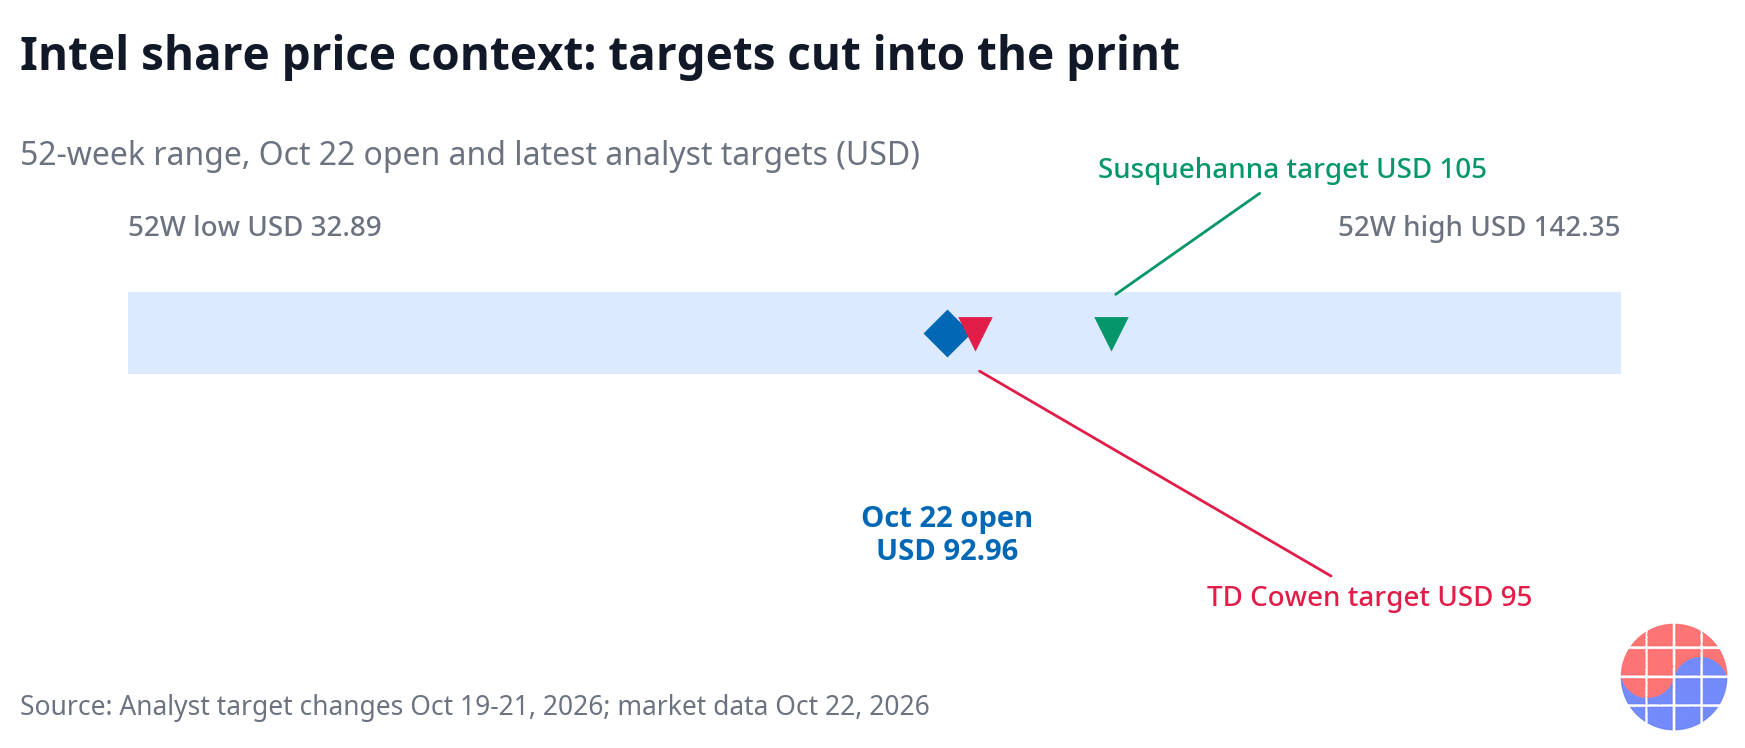
- 株価は先に緊張した。 10月22日は日中約5%下落し、始値は USD 92.96、時価総額は約 USD 468.9B。52週レンジは USD 32.89〜142.35である。
- アナリストは先に目標株価を引き下げた。 Susquehannaは10月21日に USD 105へ、TD Cowenは10月19日に USD 95へ引き下げた。
Background
インテルのターンアラウンドの物語は、ここ数四半期「来期の証明」へ先送りされ続けてきた。第2四半期はその流れを一度断ち切った。売上高 USD 16.13Bと調整後EPS USD 0.42はコンセンサス USD 0.21の2倍であり、前年同期の USD -0.10と比べれば収益性回復の方向そのものは確認された。問題は、この引き上がった基準の上に第3四半期が何を上乗せしなければならないかである。
第3四半期の構図は単純だ。売上高ガイダンス USD 15.8〜16.8Bの中央値は USD 16.3Bであり、コンセンサス売上高 USD 16.45Bはその中央値より上にある。つまり市場はすでにガイダンスの上限側を価格に織り込んでいる。EPSも同じ構造で、ガイダンスの調整後EPS USD 0.38に対してコンセンサスは USD 0.39。「ガイダンス達成」だけでは不十分で、「上限への到達または上振れ」が実質的なハードルになる。
株価の位置が緊張を上乗せする。52週高値 USD 142.35まで上昇した株価は、10月22日の始値で USD 92.96まで下がり、発表を1週間後に控えて日中約5%下落した。発表直前の週に目標株価の引き下げが集中したのも同じサインだ。市場は数字そのものよりも、数字の後ろにある説明、すなわち18Aとファウンドリ、第4四半期の方向性を先に割り引いている。
経営陣の事前コメントは両面的だ。需要が供給を上回り、年末にかけて追加の生産拡大に言及する一方、メモリなどの部品不足がPC出荷を制限しうるとも述べた。強い需要と制約された供給が同居する四半期では、どちらの力が数字で確認されるかが株価を決める。
確認すべき5つのポイント
1. 売上総利益率42%のガイダンスを守れたか
今期の第1チェックポイントは売上高ではなく売上総利益率である。会社が示した第3四半期の売上総利益率の中央値は42%。18Aランプの初期には減価償却と歩留まりのコストが利益率を圧迫するのが通常であり、その圧力の中で42%を守れば「ランプがコスト管理の範囲内にある」最初の証拠になる。逆に42%を下回れば、売上高がコンセンサスを上回っても市場はコスト構造を問題視する可能性が高い。確認すべきは数値そのものだけでなく、上下の要因が一過性か構造的かについての経営陣の説明である。
2. 18Aの生産ランプが数字で再確認されるか
Intel Foundryの18A生産量は、目標比25%超と報じられている。今回の発表で確認すべきは、このランプが四半期の数字で再確認されるか、そして歩留まりに関するコメントが以前より具体的になるかだ。18Aはインテルの製品ロードマップと外部ファウンドリ事業の双方の出発点であり、生産に関するコメントの一行が二つの事業の信頼性を同時に動かす。「目標超過」という表現が繰り返されるのか、それとも具体的な生産規模と日程に変わるのかが注目点である。
3. 外部ファウンドリ売上高は USD 293Mから軌跡が上向くか
外部ファウンドリ売上高は直近で約 USD 293Mと報じられた。絶対額ではインテル全体の売上高 USD 16B台の2%にも満たないが、この数字の意味は大きさではなく方向にある。外部顧客の売上高が停滞すれば、ファウンドリは依然として内部物量の事業と読まれる。成長の軌跡が確認されれば「顧客が支払いを始めた」という物語が成立する。今期は金額の増減とともに、新規顧客や物量拡大に関するコメントが付くかを合わせて見るべきである。
4. 供給制約の下でPC需要は実際に出荷へ結びついたか
経営陣は需要が供給を上回ると述べたが、メモリなどの部品不足がPC出荷を制限しうるという留保も付けた。確認ポイントは二つある。第一に、クライアント部門の売上高がコンセンサス水準の全体売上高を裏付けたか。第二に、部品不足が第3四半期の実績に対する実際の制約だったのか、それとも第4四半期ガイダンスの変数へ移ったのかだ。同じ「部品不足」でも、今期の数字にすでに織り込まれているかどうかで解釈はまったく異なる。
5. 14Aの顧客獲得コメントは一歩進むか
14Aは2027年後半のrisk productionが目標である。その時点まで時間が残る分、今回の発表で重要なのは技術仕様ではなく顧客だ。顧客獲得や協力に関するコメントが「協議中」の水準にとどまるのか、それとも具体的な進展として表現されるのかがチェックポイントである。政府が後押しする半導体連合の構想や大口顧客の委託検討といった外部変数とファウンドリ戦略が交わる局面で、14Aの顧客コメントはファウンドリの中期バリュエーションを左右する。コメントがなければ、それ自体が一つの答えである。
Business Deep Dive
まず数字の配置を整理する。下の表は直前期の実績、会社ガイダンス、市場コンセンサスを横に並べたものである。
📩 このテーマ、追いかけていますか?
決算・レポート・HBM需給の続報を毎日10:30(KST)にメールでお届けします。 無料購読 →
| 項目 | 第2四半期実績(確定) | 第3四半期ガイダンス | 第3四半期コンセンサス |
|---|---|---|---|
| 売上高 | USD 16.13B | USD 15.8〜16.8B | USD 16.45B |
| 調整後EPS | USD 0.42 | USD 0.38 | USD 0.39 |
| 売上総利益率 | — | 中央値42% | — |
| 比較の基準 | コンセンサス USD 0.21を上回る | 中央値の売上高 USD 16.3B | ガイダンスの上限側に位置 |
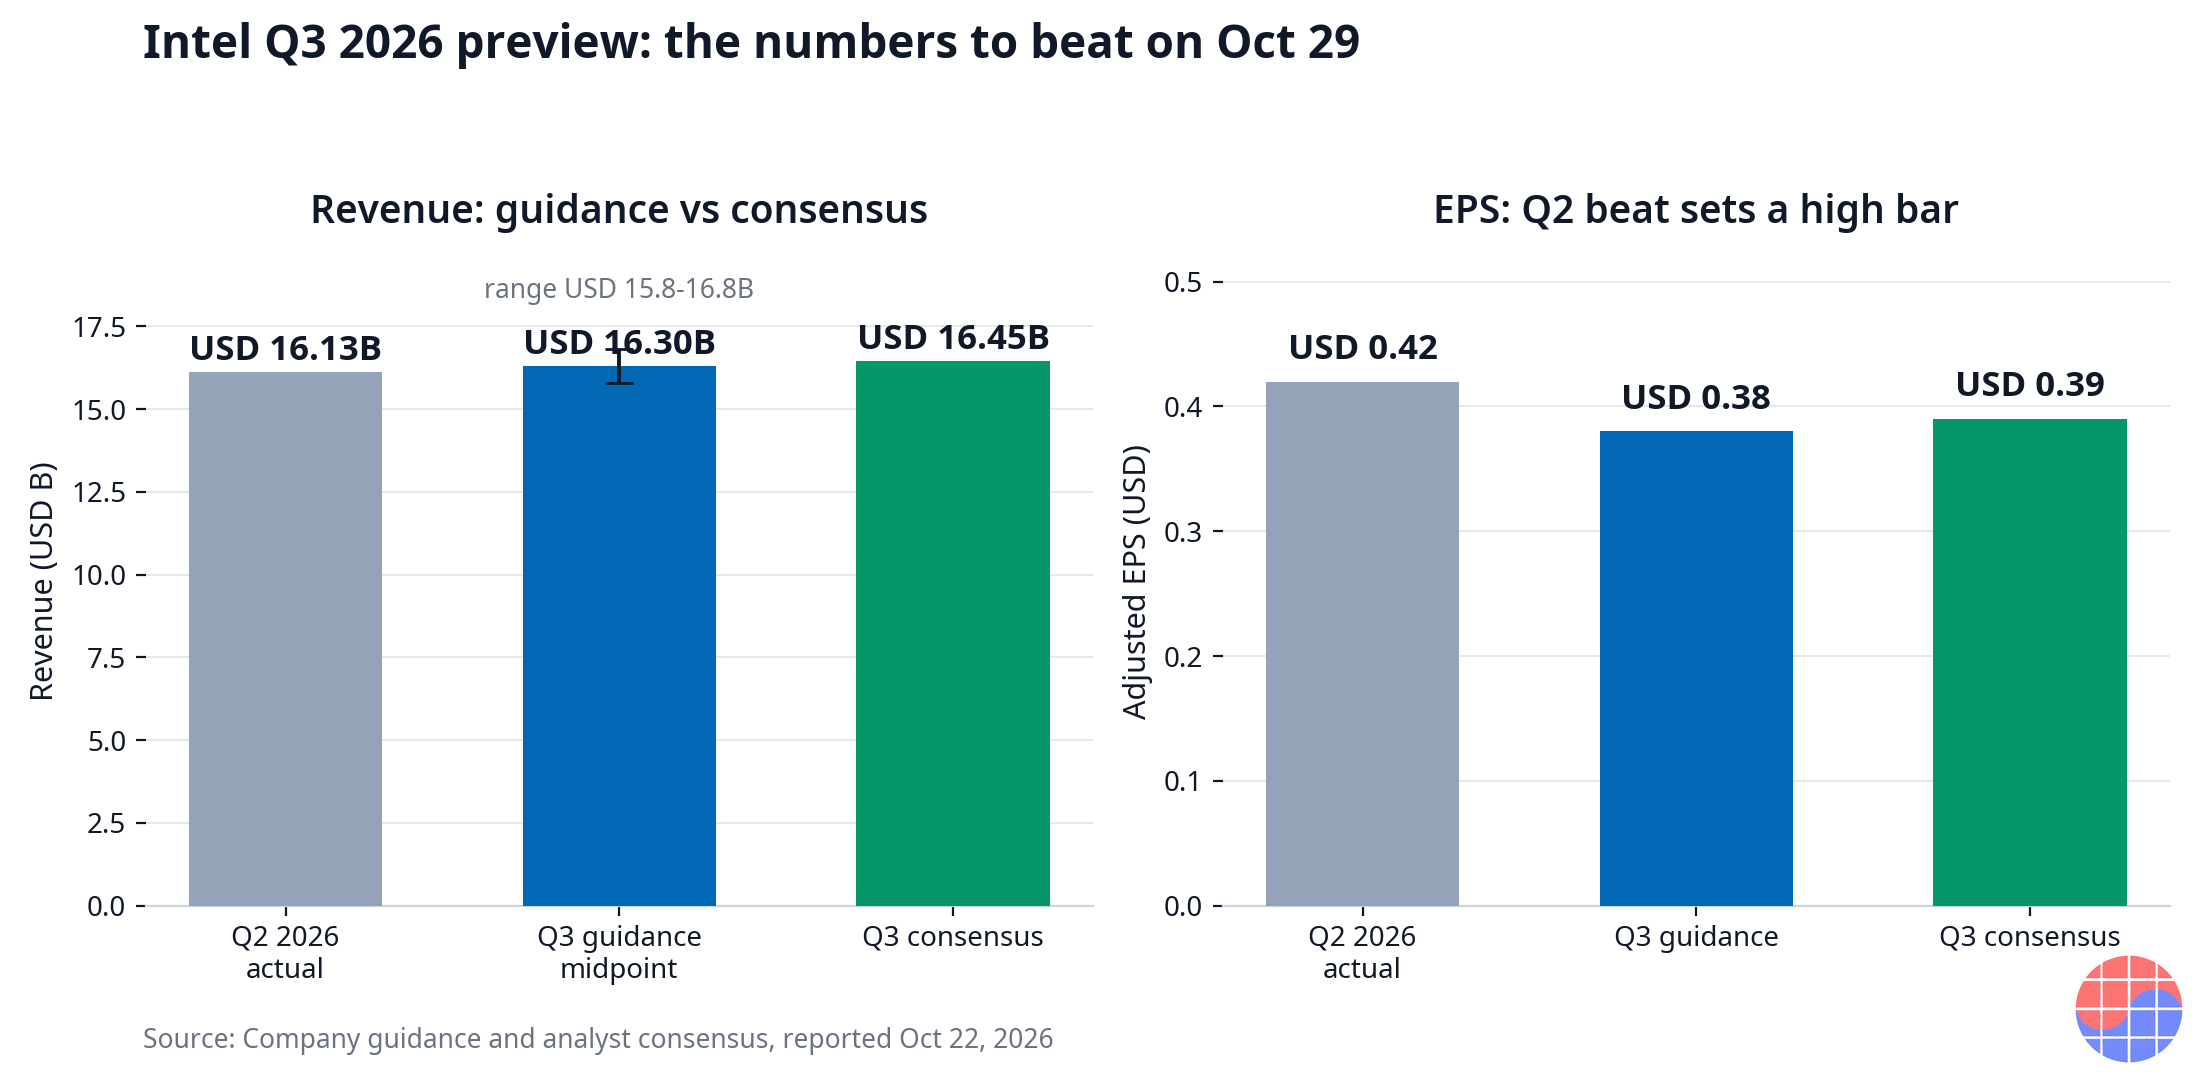
表が語ることは明確だ。コンセンサス売上高 USD 16.45Bはガイダンス中央値 USD 16.3Bより USD 0.15B上にあり、上限 USD 16.8Bまで USD 0.35Bの余地がある。コンセンサスEPS USD 0.39はガイダンス USD 0.38より USD 0.01高い。つまり市場の基本シナリオは「中央値水準の無難な四半期」ではなく「上限に張り付く四半期」である。失望の敷居はその分だけ下がっている。
バリュエーションの文脈も併せて見る必要がある。時価総額約 USD 468.9Bは、四半期売上高 USD 16B台の会社としては「現在の業績」ではなく「ターンアラウンドの完成形」を相当部分反映した価格である。株価が52週レンジ USD 32.89〜142.35の中間より下にあるということは、市場がその完成形をまだ完全には信じていないということであり、その隔たりこそが今回の決算の舞台である。発表直前の週に出た目標株価の引き下げ2件(Susquehanna USD 105、TD Cowen USD 95)は、アナリストが上振れ追随よりも下振れリスクの管理を先に選んだ証左である。
ファウンドリ事業の会計上の位置も押さえておく。外部ファウンドリ売上高 USD 293Mはグループ売上高の約1.8%にすぎない。それでも市場がこの数字に敏感なのは、ファウンドリがインテルの資本配分全体を説明する戦略軸だからである。18Aのランプコストは目先の売上総利益率を押し下げ、そのコストを正当化する唯一の根拠は外部顧客売上高の成長軌跡だ。チェックポイント2と3がつながる理由はここにある。ランプはコストの物語であり、外部売上高はそのコストに対する請求書の宛先である。
需要と供給の緊張にも数字の感覚が必要だ。経営陣は需要超過と年末の生産拡大を語りながら、部品不足をPC出荷の制約に挙げた。需要が強くても供給が詰まれば、短期の売上高は抑えられるが価格とミックスは守られる。逆に部品不足が緩和された瞬間、滞留した需要が出荷へ一気に転換しうる。第3四半期の数字で確認すべきは、どちらの力が実際に勝ったのかの最初の判定である。
Chase's Take
今回の決算の本質は「インテルは改善したか」ではなく「インテルの立証責任がどこまで来たか」である。第2四半期の上振れは疑いを減らしたが、確信は生まなかった。株価が52週高値から下がった位置にあり、目標株価が先に引き下げられる局面では、市場が求めるのは上振れではなく物語の連続性である。
だから5つのチェックポイントに順序を付ければ、売上総利益率が第一になる。売上高とEPSはガイダンスの範囲内で「管理された数字」が出うるが、18Aのランプコストが乗る売上総利益率42%は、プロセスと歩留まりの現実をそのまま通過させる指標だ。この数字が守られれば、残りのチェックポイントは「進行中」と読まれる余地が生まれる。崩れれば、18A生産量の目標超過といった良い知らせも、コストの言葉に翻訳し直される。
外部ファウンドリ売上高 USD 293Mについては冷静であるべきだ。この数字が二桁成長へ屈折しない限り、ファウンドリの物語は依然として約束の領域にある。逆に言えば、小さい数字であるからこそ、小さな増加も軌跡として読まれる。インテルが今回示すべきは規模の証明ではなく、方向の証明である。
Implications
- 投資の観点: ハードルは「コンセンサス上振れ」ではなく「ガイダンス上限+売上総利益率42%の死守」である。どちらか一方だけの達成では、株価は半端な反応にとどまる可能性が高い。発表直後の一次反応よりも、17:00 ETの決算説明会の質疑で18Aと14Aのコメントが出る際の二次反応が重要になる。
- 競争構図の観点: 18Aランプの確認は、先端プロセス競争の時間軸を前倒しするサインと読まれる。外部ファウンドリ売上高の軌跡は、大口顧客の生産委託の多様化をめぐる検討にも直接つながる。
- 韓国の観点: 部品不足がPC出荷の制約として公式に言及された以上、メモリの価格と供給状況はインテル決算の隠れた変数である。韓国のメモリ業界にとって、インテルの出荷コメントはPC需要の体温計の役割を果たす。
- 次の日程: 決算確認後は、第4四半期ガイダンスと年末の生産拡大の実行が来期のチェックポイントへ移る。14Aのrisk production目標である2027年後半まで、顧客コメントの進展速度が中期物語の速度を決める。
FAQ
Q1. インテルの第3四半期決算はいつ発表されますか?
2026年10月29日(木)の米国市場引け後に発表され、決算説明会は同日17:00 ETに開かれます。本稿は発表前に公開されたガイダンスとコンセンサスを整理したプレビューです。
Q2. 市場が期待する第3四半期の数字はいくらですか?
コンセンサスは売上高 USD 16.45B、調整後EPS USD 0.39です。会社ガイダンスは売上高 USD 15.8〜16.8B、調整後EPS USD 0.38、売上総利益率の中央値42%であり、コンセンサスはガイダンスの上限側に位置します。
Q3. なぜ売上高より売上総利益率42%が重要なのですか?
18Aの生産ランプのコストがこのラインに乗るため、42%を守れるかどうかがランプコストの管理範囲を示す指標になるからです。売上高がコンセンサスを上回っても売上総利益率が崩れれば、市場はコスト構造を問題視する可能性が高いです。
Q4. 外部ファウンドリ売上高 USD 293Mはなぜ注目されるのですか?
金額はグループ売上高の約1.8%と小さいものの、外部顧客が実際に支払いを始めたかどうかを示す方向性の指標だからです。停滞と成長軌跡の確認の間では、解釈の差が大きくなります。
出典
- Intel Stock Tumbles Ahead of Q3 Earnings — TradingView (GuruFocus), 2026-10-22: https://www.tradingview.com/news/gurufocus:643a45819094b:0-intel-stock-tumbles-ahead-of-q3-earnings/
- Intel Projected to Announce Quarterly Earnings on Thursday — American Banking News, 2026-10-22: https://www.americanbankingnews.com/2026/10/22/intel-intc-projected-to-announce-quarterly-earnings-on-thursday.html
注: 本稿は決算発表前に公開されたガイダンス・コンセンサス・報道を整理したプレビューであり、確定した決算数値ではありません。特定銘柄の売買を推奨するものでもありません。
📩 今日の分析を見逃したら、明日の朝はメールで
毎日10:30(KST)のDaily Siliconと、決算・レポートの核心解説をいち早くお届けします。Samsung・SK hynix・TSMC・HBM需給を現役エンジニアの視点で整理。すでに300名以上が購読中です。
無料で購読する →
無料 · スパムなし · いつでも解除可能