 VLSI Korea
Lam Research決算 7つの事実 — 過去最高の売上高でも株価が下落した理由(WFE・HBM)
Lam Researchは売上高USD 8.22Bの過去最高決算でも、12月ガイダンスが市場予想をわずかに上回るにとどまり株価が時間外で6.82%下落した。営業利益率40.2%と2027年WFE USD 200B超の見通しを7つの事実で整理する。


記録的な数字でも足りなかった。市場が裁いたのは今四半期ではなくガイダンスであり、Lam Researchをサイクル後半の銘柄として価格付けした。
30秒サマリー
- Lam Researchは2026年10月21日に発表した9月四半期決算で、売上高USD 8.22Bと過去最高を記録した。 前四半期比22%増、前年同期比54%増で、売上高の記録更新は5四半期連続である。
- 収益性も記録を更新した。 Non-GAAP売上総利益率は52.4%、営業利益率は40.2%と初めて40%を超え、Non-GAAP EPSはUSD 2.20だった。
- それでも株価は下落した。 通常取引をUSD 260.81(-1.00%)で終えた後、時間外でさらに6.82%下落しUSD 243.01となった。12月四半期ガイダンスの中央値USD 8.60Bが市場予想USD 8.533Bをわずかに上回るにとどまったためである。
- サイクルの信号は反対方向を指す。 2026年のWFE(ウェハー製造装置)市場はUSD 150B台半ば、2027年の暫定見通しはUSD 200B超と示された。順序はDRAMが先行し、先端ファウンドリとロジック、次にNANDである。
- 韓国は売上高の20%を占める。 中国の35%に次ぐ第2位であり、サムスン電子とSKハイニックスの設備投資を直接読む数字である。
7つの事実
1. 売上高はUSD 8.22Bと過去最高、記録更新は5四半期連続
売上高USD 8.22Bは前四半期比22%増、前年同期比54%増の過去最高で、四半期売上高の記録更新は5四半期連続となった。(出典:Lam Researchの2026年9月27日終了四半期決算、2026年10月21日発表)記録が5四半期続くということは、強い四半期が1回あったのではなく、出荷の天井が四半期ごとに書き換わる持続的な拡大局面にあるということだ。
2. 業績は市場予想を上回った。ただし、わずかに
Non-GAAP EPSはUSD 2.20(GAAP EPSはUSD 2.19)で、市場予想の約USD 2.18をわずかに上回り、売上高USD 8.22Bも市場予想レンジの約USD 8.14〜8.18Bをわずかに上回った。(出典:同社の決算と同日報じられた市場予想、2026年10月21日)上振れは事実だが幅は薄い。完璧を織り込んだ株価が持ちこたえにくい種類の上振れである。
3. 営業利益率は初めて40%を超えた
Non-GAAP売上総利益率は52.4%、営業利益率は40.2%で、営業利益率が40%を超えたのは初めてである。営業キャッシュフローはUSD 3.50B、純利益はUSD 2.75Bだった。(出典:同社決算、2026年10月21日)この規模で営業利益率が40%を超えるということは、過去最高の売上高が過去最高の出荷であるだけでなく、過去最高の現金に転換しているということだ。
4. 12月ガイダンスは市場予想とほぼ重なった
12月四半期のガイダンスは、売上高USD 8.60B(プラスマイナスUSD 0.40B)、売上総利益率52.5%、営業利益率40.5%、EPS USD 2.33(プラスマイナスUSD 0.15)で、売上高の中央値USD 8.60Bは市場予想USD 8.533Bをわずかに上回るにとどまる。(出典:同社ガイダンス、2026年10月21日)引き上げが日常の局面では、「わずかな上回り」は「引き上げなし」と読まれる。株価が実際に反応した事実はこれである。
5. 株価はそれでも下落した。通常取引-1.00%、時間外-6.82%
株価は通常取引をUSD 260.81(-1.00%)で終え、時間外取引で6.82%追加下落してUSD 243.01となった。発表直前、大手銀行の一つはサイクル後半のバリュエーションを理由に目標株価をUSD 355からUSD 315へ引き下げ、別の銀行はUSD 375へ引き上げた。(出典:2026年10月21日の市場報道)アナリストの見解が割れていること自体が本質である。同じ数字がサイクル後半への警告にも目標株価の引き上げにも読まれ、分かれ目はサイクルがどれだけ価格に織り込まれているかという判断にある。
6. WFEは2027年にUSD 200Bを超える。先行するのはDRAM
2026年のWFEはUSD 150B台半ば、2027年の暫定見通しはUSD 200B超と示され、順序はDRAMが先行し、先端ファウンドリとロジック、NANDが続く。9月四半期のシステム売上高に占めるメモリの比率は46%で、NAND売上高は前四半期比で約40%増え、DRAMとファウンドリの売上高は記録を更新した。(出典:同社のコメント、2026年10月21日)WFEがUSD 200Bを超えれば業界史上最大の装置市場の年となり、経営陣は今回の決算発表でその数字を口にした。
7. アジアがサイクルを支え、部品不足はすでに出荷を遅らせている
地域別売上高は中国35%、韓国20%、台湾18%、日本9%、米国8%である。経営陣は、部品不足が12月四半期の出荷の一部を制約し、3月四半期へ繰り延べられると述べた。(出典:同社の決算とコメント、2026年10月21日)この事実には信号が二つ隠れている。韓国の20%はLamの成長を韓国のメモリ設備投資に直接結び付け、不足による繰り延べは12月ガイダンスの保守性の一部が需要ではなく時期の問題であることを示す。
背景
Lam Researchは何を売っているのか、なぜこの決算がサイクルを先行するのか
Lam Researchはエッチングと成膜に強みを持つウェハー製造装置メーカーである。チップの層を掘り、積む工程が中核であり、メモリでは世代ごとにこの工程の比重が増す。3D NANDの積層が増え、DRAMのプロセスノードが進化するほど、ウェハー1枚あたりに必要なエッチングと成膜のパスの数が増えるためだ。そのためLamの決算は、装置サイクルを最も早く示すハードデータとして読まれる。メモリメーカーとファウンドリはチップ出荷より数四半期先に装置を発注するため、装置メーカーの受注とガイダンスは、他のどの決算よりも先に業界の設備投資の意図を明らかにする。
9月四半期はこのサイクルの特定の地点にある。AIデータセンターの増設がHBMとDRAMの需要を前倒しし、AIアクセラレータ向けの先端ロジック生産能力が増え、メモリ陣営で遅れていたNANDが回復している。Lamの事実はこの三つの流れと正確に重なる。DRAM売上高の記録、ファウンドリ売上高の記録、システム売上高の46%を占めるメモリ、前四半期比約40%増のNAND売上高である。この四半期は、装置メーカーの三大最終市場が同時に上向く、同期した上昇局面として読むのが正しい。
発表前の構図
問題は期待だった。サイクルの物語ですでに上昇した銘柄では、決算の問いは「今四半期は良かったか」から「すでに価格に織り込まれた水準を正当化できるほど良かったか、そしてガイダンスは天井を再び引き上げるか」へ変わる。Lamの四半期は最初の関門を軽く越えた。売上高と利益率、キャッシュフローの記録に、売上高とEPSのわずかな上振れが加わった。ガイダンスの関門が、この決算をバリュエーションの試験に変えた地点である。中央値USD 8.60Bと市場予想USD 8.533Bの差は1%未満であり、ガイダンスレンジ自体(プラスマイナスUSD 0.40B)のノイズ範囲の中にある。時間外で6.82%下落してUSD 243.01となった市場の判定は、9月四半期ではなく、まさにその間隔に対する判定だった。
ビジネス深掘り
数字で見る四半期
| 指標(2026年9月四半期) | 結果 | 基準点 |
|---|---|---|
| 売上高 | USD 8.22B | 前四半期比+22%、前年同期比+54%、過去最高 |
| Non-GAAP EPS | USD 2.20 | 市場予想は約USD 2.18 |
| GAAP EPS | USD 2.19 | — |
| Non-GAAP売上総利益率 | 52.4% | — |
| Non-GAAP営業利益率 | 40.2% | 初めて40%超 |
| 営業キャッシュフロー | USD 3.50B | — |
| 純利益 | USD 2.75B | — |
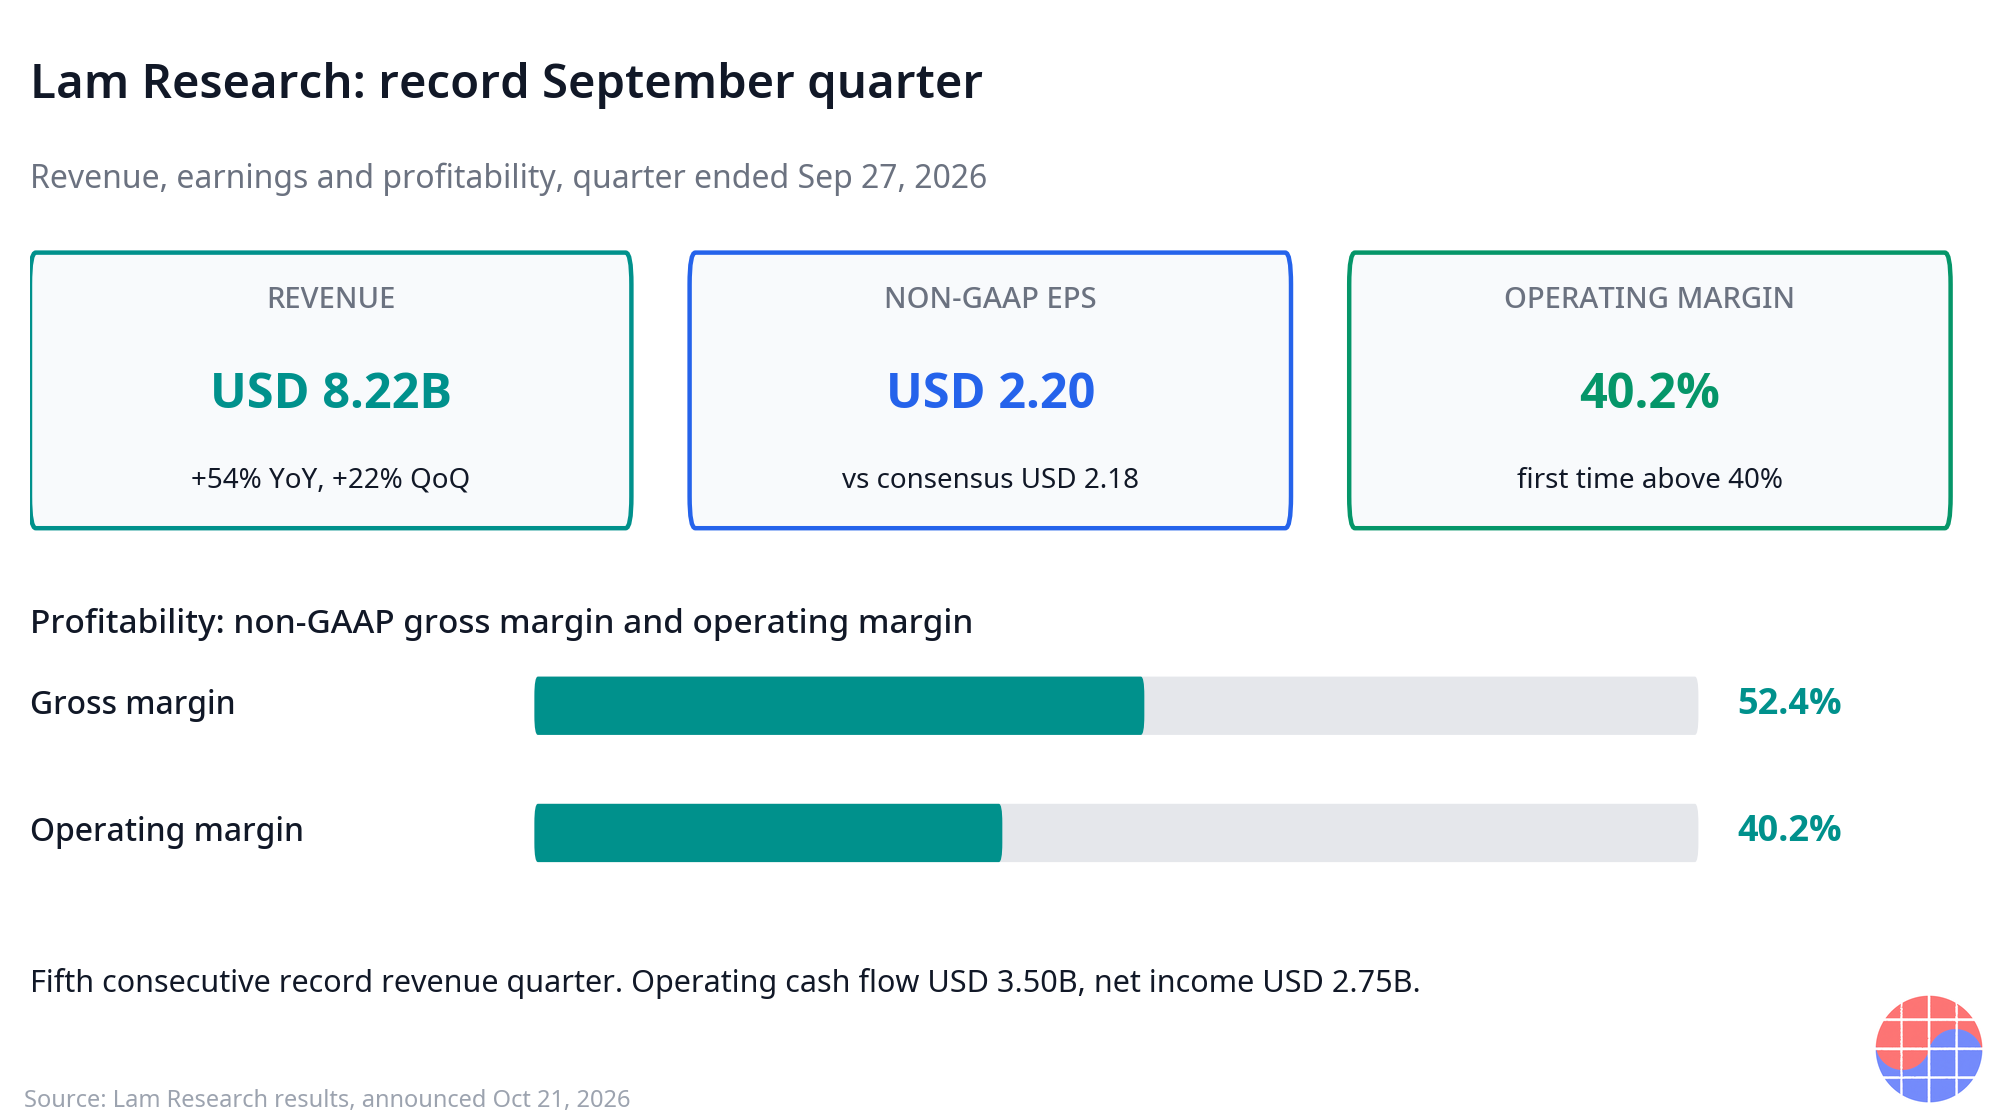
出典:Lam Researchの2026年9月27日終了四半期決算(2026年10月21日発表)。
この表は二つの物語として読める。第一は営業レバレッジである。前年同期比54%増えた売上高が売上総利益率52.4%と営業利益率40.2%を伴ったので、成長が異例に高い比率で利益に落ちている。第二は現金への転換である。売上高USD 8.22Bに対して営業キャッシュフローUSD 3.50Bというのは、装置を急ぐ顧客が期日通りに代金を支払っていることの署名である。どちらの物語も需要を疑う話ではない。だからこそ株価の下落は、運営ではなく期待で説明しなければならない。
ガイダンス対市場予想。株価を動かした1%
| 12月四半期 | ガイダンス | 市場予想 |
|---|---|---|
| 売上高 | USD 8.60B(プラスマイナス0.40B) | USD 8.533B |
| 売上総利益率 | 52.5% | — |
| 営業利益率 | 40.5% | — |
| EPS | USD 2.33(プラスマイナス0.15) | — |
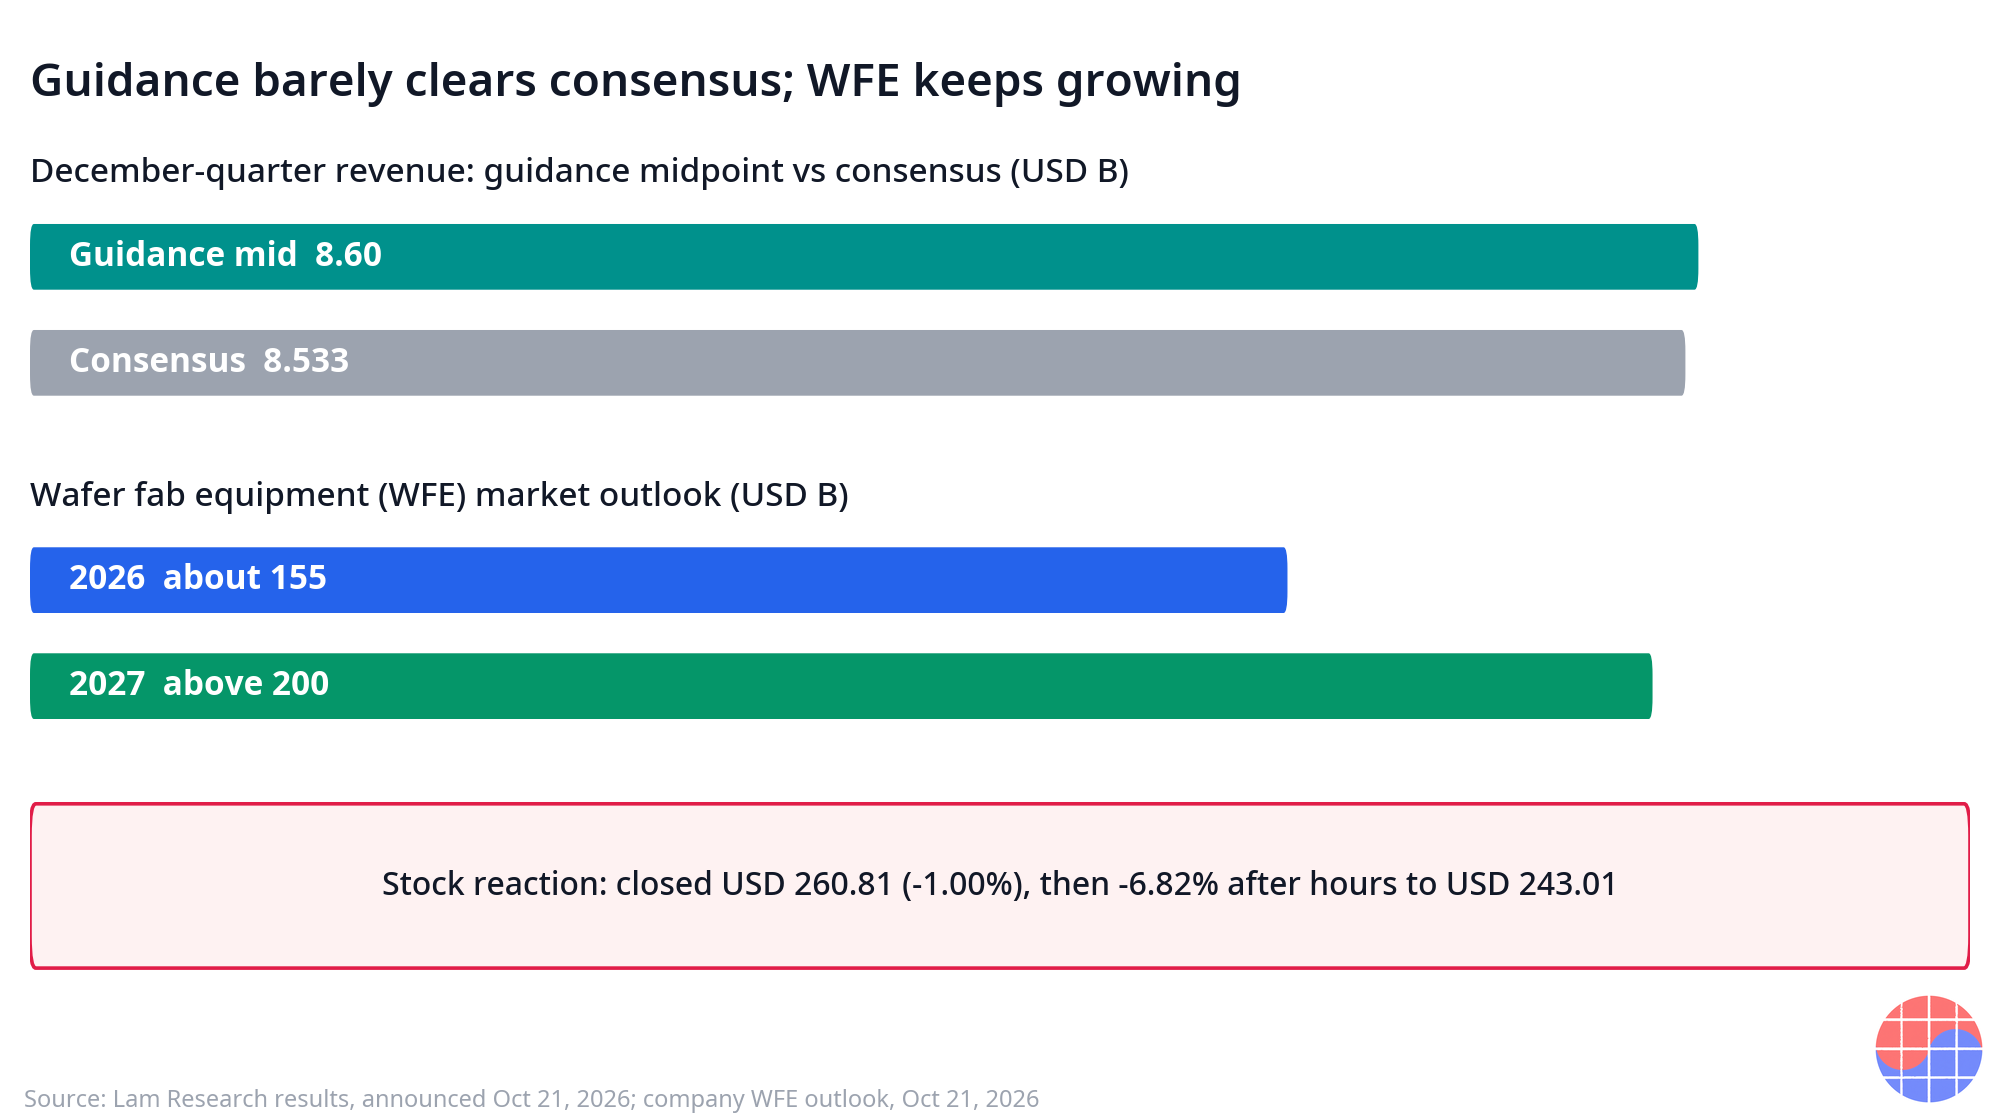
出典:同社ガイダンスと報じられた市場予想(2026年10月21日)。
算数は厳しい。ガイダンスは売上がUSD 8.22Bから中央値USD 8.60Bへ連続成長を続け、利益率も売上総利益率52.5%、営業利益率40.5%へわずかにさらに高くなる絵である。通常の基準で見れば強い見通しだ。市場の不満は相対的なものである。サイクル後半のマルチプルの下では、投資家はより明確な引き上げをポジションに置いており、市場予想を約USD 0.07B上回る中央値はその引き上げを供給しなかった。経営陣が部品不足により12月の出荷の一部が3月四半期へ繰り延べられると述べた点がここで重要になる。ガイダンスの保守性の一部を、需要不足ではなく、繰り延べ先の四半期が明示された供給の時期問題として規定するためである。市場がこの規定を受け入れるかどうかが、1日限りのバリュエーション調整と、より長い評価の引き下げを分ける。
本当のヘッドラインはWFE見通しである
この発表で最も重い数字はLam自身の数字ではない。市場の数字、すなわち2026年のWFEがUSD 150B台半ば、2027年がUSD 200B超という暫定見通しである。
| WFE見通し | 同社の提示 |
|---|---|
| 2026年 | USD 150B台半ば(約USD 155B) |
| 2027年(暫定) | USD 200B超 |
| 2027年の成長順序 | DRAMが先行、先端ファウンドリとロジック、NANDの順 |
出典:Lam Researchのコメント(2026年10月21日)。
装置メーカーは市場の見通しを軽々しく公開しない。その数字は顧客の予算議論と競合他社の計画を規定する基準になるためである。2026年10月に示された2027年のUSD 200B超という暫定数値は、装置の上昇サイクルが延長し、傾斜が増すという公式の信号であり、その牽引役はメモリ、その中でもDRAMである。メモリ陣営にとってこの順序が重要な理由は明確である。DRAMがWFEの成長を先行するということは、HBMと先端DRAMの生産能力競争が、業界史上最大の装置予算の最大の分け前を持つということである。順序で3番目に名前が挙がったNANDは、LamのNAND売上高がすでに前四半期比約40%増えていることと合わせて、遅れていた最後の部門の回復を示す。
地域ミックス。韓国は第二のエンジンである
| 地域 | 9月四半期の売上高比率 |
|---|---|
| 中国 | 35% |
| 韓国 | 20% |
| 台湾 | 18% |
| 日本 | 9% |
| 米国 | 8% |
出典:Lam Researchの決算(2026年10月21日)。表記の地域の合計は90%で、残りはその他の地域である。
韓国の20%は、韓国の投資家が最初に読むべき行である。Lamの韓国売上高は実質的にサムスン電子とSKハイニックスの装置搬入を読む代理指標であり、HBMの積層と先端DRAM、NANDの層を作るエッチングと成膜の装置である。韓国が第2位の売上地域であり、メモリがシステム売上高の46%を占め、DRAM売上高が記録を更新した四半期は、韓国のメモリ設備投資が熱く回っている四半期である。この表はリスクも同時に規定する。中国が35%と最大の単一エクスポージャーである以上、輸出管理政策の影響が最初に届く場所も、売上基盤の最大の部分である。
アナリストの分裂がバリュエーション論争を規定する
決算直前の目標株価の変更は、論争を縮図で示す。大手銀行の一つは、数字が出る前から、サイクル後半のバリュエーションを明示的な理由として目標株価をUSD 355からUSD 315へ引き下げ、別の銀行はUSD 375へ引き上げた。決算確認前に設定されたUSD 60の間隔は、見解の相違の対象がLamの実行力ではなく、マルチプルとサイクルの年齢であることを物語る。時間外の下落は、最初のラウンドでサイクル後半陣営が勝ったことを示唆する。2027年のWFEがUSD 200Bを超える見通しは強気陣営の反論であり、その検証は続く数日のメモリメーカーの決算と設備投資コメントが担う。
Chaseの見方
この決算の安易な読み方は「決算は良いのに株価が下がった。市場は非合理的だ」というものだ。正しい読み方は、装置株に対する決算シーズンの最初の判定が、需要についてのものでは決してなかったということである。すでに需要にいくら払ったかについてのものだった。
順序を見よう。売上高の記録は5四半期連続。前年同期比54%増。初めて40%を超えた営業利益率。営業キャッシュフローUSD 3.50B。市場が現在を価格付けしているなら、株価は上がったはずである。時間外で6.82%下落したことが語るのは、市場がガイダンスと希望の距離を価格付けしているということ、そしてサイクル後半の局面では希望の基準が「達成」ではなく「引き上げ」だということである。市場予想を1%未満しか上回らない中央値は、その局面では変装した未達である。
しかしバリュエーションの論拠が無視しなければならないものも見よう。経営陣は今回の発表で2027年のWFEに暫定の数字を掛けた。DRAM先行でUSD 200B超である。最大の装置メーカーが翌年の市場見通しを引き上げながら、今四半期の出荷を制限するのが受注ではなく部品不足だと述べる局面で、装置サイクルは通常終わらない。3月四半期への出荷繰り延べは、この発表の静かな詳細である。制約を受ける会社は供給を理由にガイダンスを置き、弱くなる会社は需要を理由に置く。Lamは供給を理由に置いた。
総合すれば、方向の論争ではなく時期の論争である。株価は割高であり得て、サイクルはなお延長中であり得る。10月21日には両方が事実だった。両者を分ける次のデータはすでに予定されている。10月28〜29日のSKハイニックスとサムスン電子の決算であり、両社の設備投資とHBMのコメントがLamのWFE USD 200B超の枠組みを裏付けるか、楽観として露わにするだろう。韓国の売上比率20%は、この二つの決算を事実上、Lam自身の間接ガイダンスにする。
含意
- 装置株の投資家へ: 論争は需要からバリュエーションへ移った。見出しの記録ではなく、ガイダンスと市場予想の間隔、そして繰り延べられた出荷が3月四半期に戻ってくるかを追うべきである。記録はもはや基本値である。
- メモリの観察者へ: LamのWFEの順序、すなわちDRAM先行と3番目に名が挙がったNAND、すでに前四半期比約40%増えたNAND売上高は、2027年のメモリ設備投資サイクルが広がるという初期の確認である。即時の照合は10月29日のサムスン電子と10月28日のSKハイニックスの決算である。
- 韓国のサプライチェーンの読者へ: Lamの売上高の20%である韓国の比率は、国内の装置と部品、材料の供給者をWFEサイクルの最も強い脚に直接結び付ける。伝達経路は韓国のメモリ設備投資である。
- サイクル論争へ: 2027年のWFEがUSD 200Bを超える暫定見通しは、装置業界自体の延長信号である。メモリメーカーの設備投資計画がこれを裏付ければ、サイクル後半のバリュエーション論は弱まり、彼らが絞ればLamのガイダンスの枠組みは再び価格付けされる。
- Lam Research自身へ: 課題は、供給制約を受ける12月を目に見えて強い3月へ変えること、そして越えたばかりの営業利益率40%の線を守ることである。市場は今後、その水準を新しい正常値として扱うだろう。
FAQ
決算が記録的なのにLam Researchの株価はなぜ下落したのか?
四半期ではなくガイダンスが価格を決めたためである。12月四半期の売上高ガイダンスの中央値USD 8.60Bが市場予想USD 8.533Bをわずかに上回るにとどまり、サイクル後半のバリュエーションを持つ銘柄にとって意味のある引き上げがないと読まれた。株価は2026年10月21日の通常取引をUSD 260.81(-1.00%)で終え、時間外で6.82%下落してUSD 243.01となり、売上高USD 8.22BとEPS USD 2.20という記録にもかかわらず起きたことである。
Lam Researchの12月四半期ガイダンスは何か?
2026年10月21日の同社ガイダンスでは、売上高USD 8.60B(プラスマイナスUSD 0.40B)、Non-GAAP売上総利益率52.5%、営業利益率40.5%、EPS USD 2.33(プラスマイナスUSD 0.15)である。経営陣は部品不足により12月の出荷の一部が3月四半期へ繰り延べられるとも述べた。
Lam Researchの2026年と2027年のWFE見通しは何か?
2026年のウェハー製造装置市場はUSD 150B台半ば、2027年の暫定見通しはUSD 200B超で、順序はDRAMが先行し、先端ファウンドリとロジック、NANDが続く。(同社のコメント、2026年10月21日)9月四半期のシステム売上高に占めるメモリの比率は46%だった。
Lam Researchの売上高に占める韓国の比率はどれくらいか?
2026年9月四半期で20%であり、中国の35%に次ぐ第2位で、台湾18%、日本9%、米国8%を上回る。(同社の決算、2026年10月21日発表)韓国の比率は概ねサムスン電子とSKハイニックスの装置投資を反映する。
出典:Lam Researchの2026年9月27日終了四半期決算(2026年10月21日発表)、決算当日の市場と市場予想の報道(2026年10月21日)。この記事は分析であり、投資助言ではない。
📩 VLSI Korea ニュースレター
毎日配信の半導体ディープダイブを、メールでいち早くお届けします。購読は無料です。


