 VLSI Korea
DRAM価格400%高騰の請求書 — 結局誰が払うのか
メモリ価格が2年で400%高騰。HBM4契約価格は121%上昇の見通しだ。寡占3社がウェハーをHBMに振るなか、1GbのHBMはDDR5の3倍のウェハーを消費する。スマホ出荷-20%、シャオミ-30%、日本ではRTX 5060 Tiが米国比41%高。利益の鍵は「価格転嫁率」——コストを最終価格に反映できる企業だけが生き残る。


メモリ価格が2年で400%上昇した。HBM4の契約価格は来年だけで121%跳ね上がる。儲かるのはメモリ3社だけ——スマートフォン、PC、GPUメーカーのマージンは溶けている。シャオミの出荷台数は-30%、ローエンド機は消える。スーパーサイクルの請求書は結局誰が払うのか。
30秒サマリー
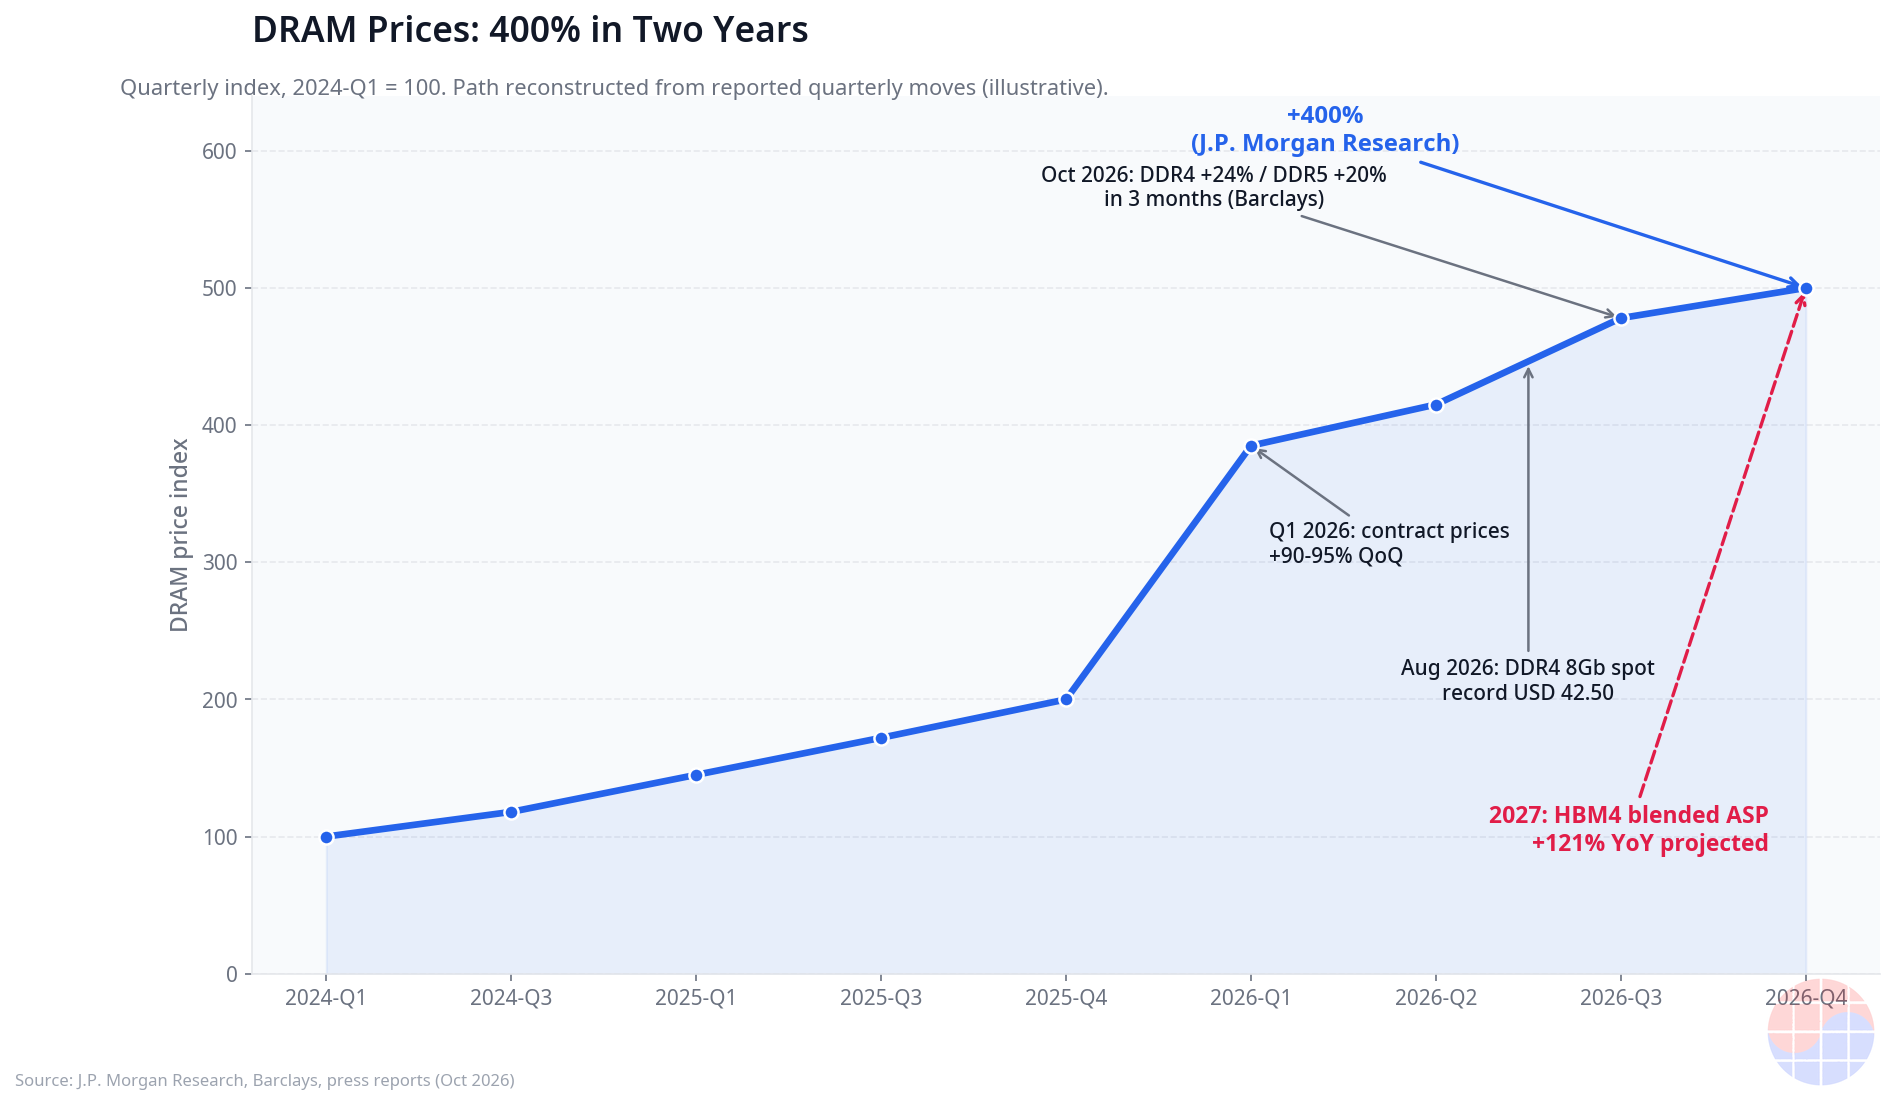
- J.P. Morgan リサーチはDRAM価格が2024年初から2026年末までに400%以上上昇すると推定する。 これは単なる価格サイクルではなく、AIデータセンターが世界のメモリウェハーを構造的に吸い上げている現象だ。
- 2027年のHBM4のブレンデッドASPは前年比121%上昇の見通し。 サムスンが2027年の年間供給契約で提示したとされる価格はギガビット当たり4ドル台後半で、HBM3E(約1.50ドル/Gb)の3倍に迫る。
- 寡占3社(サムスン電子・SKハイニックス・マイクロン)が事実上世界のメモリ供給を掌握する中、HBM生産が同じウェハープールを浸食している。 1GbのHBMは標準DDR5の約3倍のウェハー面積を消費する。
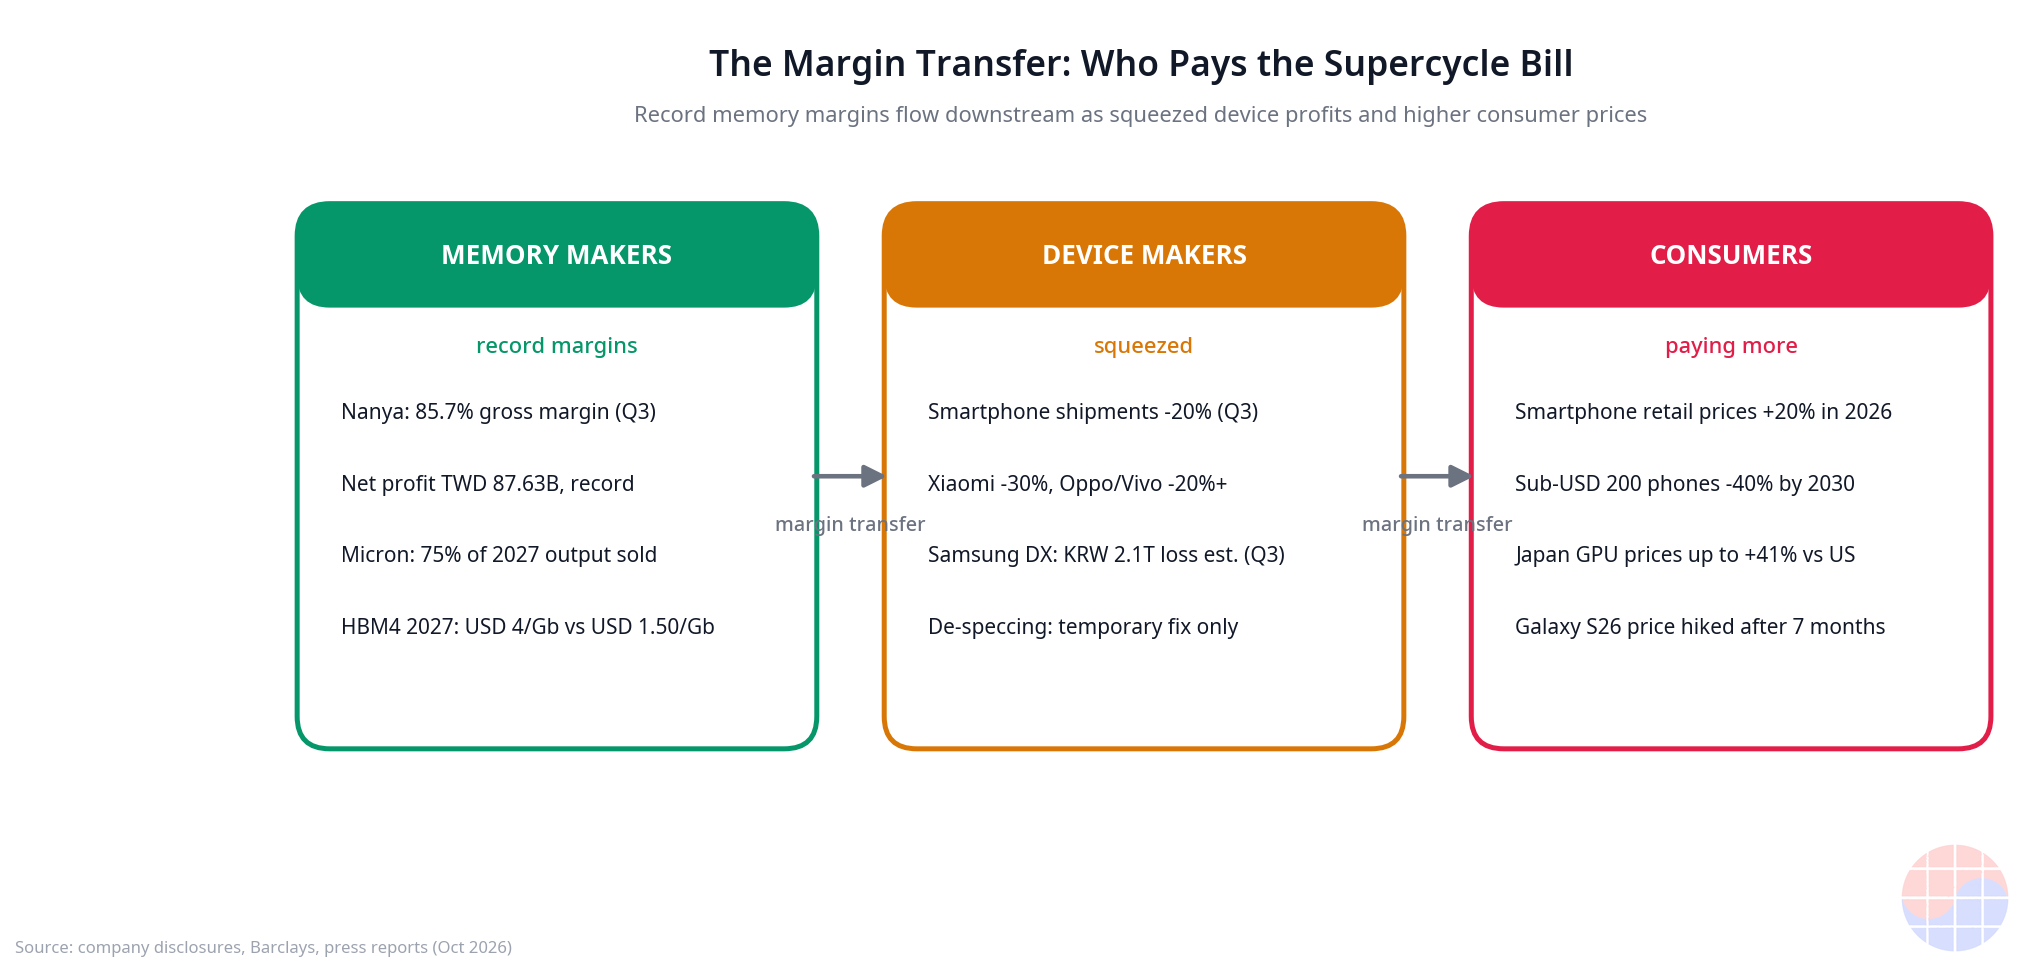
- 請求書は下流に降りていく。 2026年第3四半期の世界スマートフォン出荷台数は前年同期比20%急減し、14年ぶりの低水準を記録した。シャオミは-30%、Oppo・Vivoは-20%を超えた。日本ではRTX 5060 Ti 8GBが米国比41%高く売れている。
- 核心の変数は「価格転嫁率(pass-through rate)」だ。 メモリ原価の上昇分を消費者価格にどれだけ転嫁できるかが、デバイスメーカー別の業績を分ける。ローエンドデバイスへの露出が大きい企業ほど下振れ圧力が大きい。
Background — AIがウェハーを飲み込み始めた
2026年10月、メモリ市場は史上最も極端な供給者優位の局面に入った。J.P. Morgan グローバル・リサーチはDRAM価格が2024年初から2026年末までに400%以上上昇すると推定する。Source 小売現場の数字はさらに生々しい。2025年初に90ドル未満だった32GB DDR5キットは2026年下期に409〜529ドルで取引される。2x16GB DDR5キットは1年で108ドルから572ドルへ429%跳ね上がった。2026年8月、DDR4 8Gbチップのスポット価格は1個42.50ドルと過去最高を記録した——業界が事実上終息と見ていた旧世代チップの価格だ。Source
今回の不足が過去と異なるのは原因にある。パンデミック期のように工場が止まったのではない。工場はフル稼働なのに、作っているものが変わった。業界分析によれば、データセンターが2026年に世界のメモリ生産量の約70%を消費すると見込まれる。2022年時点では20〜30%だった。わずか4年で、家電・PCが主役だったメモリ市場で、消費者は「余った分」を受け取る立場に転落した。Source
AMD CEOのリサ・スーは7カ月で2度ソウルを訪れた。2026年3月にサムスン電子とHBM4供給MOUを結んだのに続き、10月7日にはサムスン電子DS部門トップとSKハイニックスCEOに相次いで会った。「メモリ供給は非常にタイトだ」が彼の公開メッセージだった。AIアクセラレータ企業のCEOがメモリ確保のために自ら動く時代——メモリはAIサプライチェーンで最もタイトな環節になった。Source
Business Deep Dive
1. 市場構造:寡占3社の価格決定力
世界DRAM市場の95%以上をサムスン電子・SKハイニックス・マイクロンの3社が掌握している。HBM市場ではSKハイニックスが世界HBM売上の54〜58%を占めるトップだ。Source 問題は寡占そのものではない。問題は寡占3社が同時に、同じ方向に、ウェハーをHBMに振っていることだ。
2026年第3四半期、台湾のナンヤテクノロジーは売上総利益率85.7%という過去最高を記録した。四半期売上高は1,336億台湾ドル(前期比+61.9%)、DRAM平均販売価格は前期比60%以上跳ね上がり、純利益は876億台湾ドル、1株利益25.4台湾ドルとすべて過去最大だ。出荷量はむしろ4〜6%減った。モノを売らずに金を稼いだ——価格決定力の教科書的な事例だ。Source ナンヤの社長は第4四半期も価格とマージンがさらに上がると見通し、2027年の契約価格も2桁の引き上げが可能だと述べた。Source
マイクロンのCEOは2027年のメモリ生産量の75%がすでに売れたと投資家に明かした。Source 売れ残りではなく、売約済みが先に確定する市場。これが2026年のメモリ市場の風景だ。
2. 原価構造:HBM1枚がDRAM3枚分を食う
価格高騰の技術的メカニズムは単純だ。HBMと汎用DRAMは同じ先端ウェハー生産能力をめぐって競合する。1GbのHBMを作るには標準DDR5の約3倍のウェハー面積がかかる。HBM1枚を生産すれば汎用DRAM3枚分が消える構造だ。Source
数字で見よう。サムスンが2027年の年間供給契約交渉で提示したとされるHBM4価格はギガビット当たり4ドル台後半。HBM3E(約1.50ドル/Gb)と比べると3倍近い水準だ。12段積層36GBスタック換算では、2026年の約600ドルから2027年に約1,300ドルへ2倍以上跳ね上がるとの見通しと軌を一にする。Source 2027年のHBMブレンデッドASPが前年比121%上昇するとの見通しも同じ文脈だ。Source
汎用DRAMも例外ではない。バークレイズによればDDR4の契約価格は10月だけで前月比4%、直近3カ月で24%上昇した。DDR5は同期間に約20%上昇した。旧世代のDDR4の上昇幅がDDR5を上回る異常事態が起きた——旧型PC・サーバー・産業機器の設置ベースは依然DDR4を必要とするのに、メーカーが投資を新世代に集中したため、旧世代の供給がより早く締まったためだ。DDR5のスポット価格は10月だけで8%跳ね上がった。Source
バークレイズはマイクロンのメモリ供給混乱が2028年まで続くと見ており、シティはDRAM不足が2027年第4四半期にピークを迎えると予想した。インテルのCEOも最近「今後2〜3年はこの状況が続く」と警告した。Source
3. 下流スクイーズ:請求書が届く場所
メモリメーカーの空前のマージンの裏側には、下流バリューチェーンの出血がある。2026年第3四半期の世界スマートフォン出荷台数は前年同期比20%急減し、2012年以来最悪の第3四半期を記録した。メモリ原価上昇分を消費者価格に転嫁した結果、世界のスマートフォン小売価格は今年に入って約20%上昇した。Source
打撃はローエンドブランドに集中した。シャオミの出荷台数は30%以上急減し、市場シェアは14%から10%に落ちた。OPPOとVivoもそれぞれ20%以上減少した。一方サムスン(-3%)とアップルはプレミアム集中戦略で相対的に健闘した。サムスンは23%、アップルは22%のシェアを記録した。Source
最も劇的な場面はサムスン電子内部で起きている。メモリ事業を担うDS部門は2026年第2四半期に89.2兆ウォンの営業利益を上げたが、スマートフォン・家電を担うDX部門は8,000億ウォンの営業損失を記録した。第3四半期のDX部門の損失は2.1兆ウォンまで拡大すると証券業界は推定する。同じ会社の中でメモリ部門が稼いだ金がデバイス部門から漏れ出る構造——「マージン移転」が一企業の損益計算書の中でリアルタイムに目撃されている。Source
消費者価格の引き上げはすでに始まった。サムスン電子は10月1日にギャラクシーS26シリーズの価格を発売7カ月で引き上げた。エントリーモデルの256GBが約15万ウォン上がり140.4万ウォンに、1TBウルトラモデルは約27万ウォン高くなった。アップルもiPhone 18 Proシリーズの出荷価格を前作より高く設定した。Source
GPU市場も同じ病を患う。10月14日に公開された価格調査によれば、東京の小売店のRTX 5060 Ti 8GBは米アマゾン比で税抜き基準41.1%高く売れた。RTX 5080は平均12.71%のプレミアム。NVIDIAはRTX 5090の一般消費者向けチャネル生産を減らし、AIデータセンター向けに物量を振っているとされる。GDDRも同じDRAMウェハープールをめぐって競合するメモリだ。Source
4. 戦略オプション:デバイスメーカーの4つの選択肢
メモリインフレの前でデバイスメーカーが選べるカードは4枚だけだ。
第一に価格転嫁。サムスン・アップルが選んだ道だ。需要離脱リスクを負い、プレミアム顧客にコストを転嫁する。ブランドパワーがある企業だけが使えるカードだ。
第二にマージン吸収。シャオミのような薄利多売モデルの企業が価格を据え置けば、マージンは蒸発する。HonorのCEOは「原価がどれだけ上がっても、すべてをユーザーに転嫁することはできない」と公言した。Source 転嫁も吸収もできない企業は第三のカードを切る。
第三にスペックダウン。搭載メモリを減らしてBOMを合わせる応急処置だ。テスラもAI5チップのメモリ容量を半分に減らしてから再び96GBに戻すなど様子見を繰り返した。バークレイズはスペックダウンを「一時的な処方に過ぎない」と指摘した。Source
第四にローエンド撤退+プレミアム集中。シャオミが選んだ道だ。ローエンドセグメントと非主力の海外市場から足を抜き、ASPを引き上げてマージンを守る。市場全体の方向も同じだ。200ドル以下のスマートフォンの年間出荷台数は2030年までに2025年比で約40%減少すると見込まれる一方、プレミアムセグメントは年平均7%成長すると予想される。Source
Chase's Take
メモリスーパーサイクルに対する市場の問いは大抵「どれだけ稼ぐか」だ。間違った問いだ。本当の問いは**「誰が払うのか」**だ。
寡占3社がHBMにウェハーを振る瞬間、メモリ価格はもはや「原価+マージン」の関数ではない。「誰がウェハーを取るか」の関数だ。AIデータセンターがオークションに勝てば、負けた企業——スマートフォン・PC・GPUメーカー——は請求書を受け取る。ナンヤの85.7%マージンとシャオミの-30%出荷台数は同じ現象の両面だ。一つは寡占の価格決定力であり、もう一つはその決定力の税金だ。
ここで逆説が生まれる。メモリメーカーの好況が長引くほど、デバイスメーカーの構造調整は速まる。ローエンド機が消え、プレミアムだけが残る。消費者はより高い機器を買うか、アップグレードを先送りするか、中古に目を向ける。メモリスーパーサイクルは結局デバイス市場のプレミアム化を強制するメカニズムになる。
サムスン電子のDS-DX乖離はこの時代の縮図だ。同じ屋根の下でメモリ部門は89兆ウォンを稼ぎ、デバイス部門は兆ウォン単位の損失を出す。メモリ価格上昇が「サムスン電子全体」にとって好材料か悪材料か問うのは無意味だ。どちらの部門の株を持っているかが答えを分ける。
投資の観点での核心指標は一つだ。価格転嫁率。メモリ原価上昇の何%を最終価格に反映できるか。この比率が高い企業(プレミアムブランド、B2B契約構造)は持ちこたえ、低い企業(ローエンドデバイス、薄利多売)は崩れる。2027年までメモリ3社の価格決定力が維持される限り、この方程式は変わらない。
Implications
投資の示唆
- メモリ3社は2027年まで価格決定力を維持する。 2027年生産量の75%がすでに売約済み(マイクロン)、HBM4契約価格は121%上昇の見通し、バークレイズ・シティともに不足は2027年末〜2028年まで続くと見ている。短期的業績モメンタムはメモリメーカー側にある。
- デバイスメーカーは「価格転嫁率」で選別せよ。 プレミアム比率が高くブランドパワーがある企業(サムスン・アップル型)は相対的にディフェンシブだ。ローエンド・薄利多売への露出が大きい企業は業績下振れリスクが大きい。シャオミ-30%、OPPO・Vivo -20%+がその証拠だ。
- 消費者家電需要そのものが萎む。 2026年の世界スマートフォン出荷台数-16.7%の見通し(過去最大の年間減少)、第3四半期-20%。デバイスメーカーの物量減少は再び部品サプライチェーン(ディスプレイ・カメラ・基板)に波及する。
経営の示唆
- 長期供給契約(LTA)が生存条件になった。 ナンヤは生産能力の70%をLTAで固め、そのうち3年契約だけで20%を超える。購買者が先に長期契約を求める市場——交渉力は完全に供給者側に傾いた。
- メモリ調達戦略を「価格」から「確保」に変えろ。 リサ・スーが7カ月で2度ソウルを訪れた理由だ。2027〜2028年の物量を今確定できなければ、価格は二の次で物量自体がない。
- スペックダウンは時間稼ぎに過ぎない。 根本処方は製品ミックスのプレミアム化とBOM内メモリ比重の再設計だ。
FAQ
Q1. DRAM価格が2年で400%も上がった本当の理由は何ですか? 工場が止まったからではなく、作る製品が変わったからです。サムスン電子・SKハイニックス・マイクロンの3社がAIデータセンター向けHBM生産にウェハーを集中投入した結果、スマートフォン・PC向け汎用DRAMの供給が構造的に減りました。データセンターが2026年に世界のメモリの約70%を消費すると見込まれます。需要はそのままに、供給がAI側に吸い込まれたのが価格高騰の本質です。
Q2. HBM価格が汎用DRAM・スマートフォン価格に影響するのはなぜですか? HBMと汎用DRAMは同じ先端ウェハー生産能力をめぐって競合するからです。1GbのHBMを作るには標準DDR5の約3倍のウェハー面積がかかるため、HBM生産が増えるほど汎用DRAMの供給は減ります。供給が減れば価格が上がり、その原価上昇分はスマートフォン・PC・GPUの部品コスト(BOM)に転嫁されます。
Q3. メモリ価格の高騰はいつ落ち着きますか? 主要な見通しは2027年末から2028年まで不足が続くという方向です。バークレイズはマイクロンの供給混乱が2028年まで続くと見ており、シティはDRAM不足が2027年第4四半期にピークを迎えると予想しました。新規ファブの増設には3〜5年かかるため、短期間に供給が増える構造ではありません。
Q4. 投資家として最も注目すべき指標は何ですか? 「価格転嫁率」です。メモリ原価の上昇分を最終消費者価格にどれだけ反映できるかが、デバイスメーカーの業績を分けます。プレミアムブランドとB2B契約構造を持つ企業はディフェンシブで、ローエンド・薄利多売モデルは業績下振れ圧力が大きくなります。メモリメーカー側ではHBMミックス比率と長期供給契約(LTA)の締結率がマージン持続性を示す指標です。
免責:本記事の数値と見通しは、公開報道・証券会社リサーチ・企業発表に基づく2026年10月15日時点の整理であり、投資助言ではありません。市場状況は変動する可能性があります。
