 VLSI Korea
OpenAI年換算売上500億ドルの衝撃 — AIチップブームの「支払い能力」を解剖する
OpenAIの年換算売上は約500億ドル、市場の期待700億ドルを下回った — 一方で企業価値1.4兆ドルで300億ドル調達を目指す。AIインフラのボトルネックはもはやチップでも電力でもない。GPUを買うラボの支払い能力だ。ブロードコムCEOが投資家をカジノのギャンブラーと呼んだ真の理由を追う。


title: "OpenAI年換算売上500億ドルの衝撃 — AIチップブームの「支払い能力」を解剖する" slug: "openai-50b-run-rate-ai-payment-capacity-ja" excerpt: "OpenAIの年換算売上は約500億ドル、市場の期待700億ドルを下回った — 一方で企業価値1.4兆ドルで300億ドル調達を目指す。AIインフラのボトルネックはもはやチップでも電力でもない。GPUを買うラボの支払い能力だ。ブロードコムCEOが投資家をカジノのギャンブラーと呼んだ真の理由を追う。" tags: [deep-dive, ai-capex, openai, fundraising, japanese]
30秒サマリー
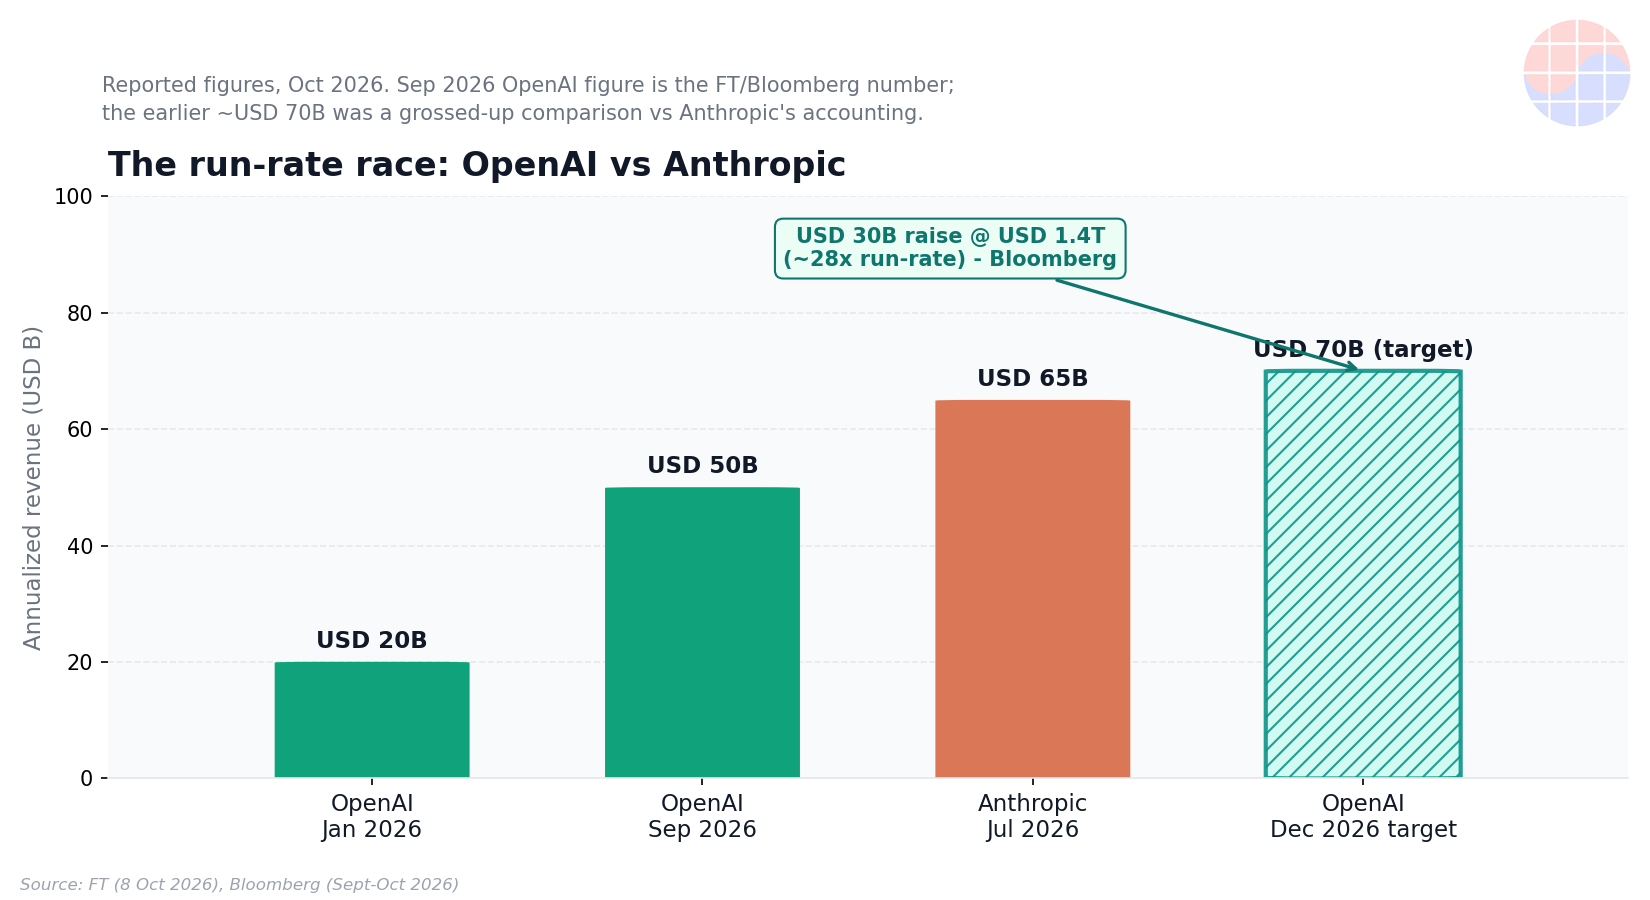
OpenAIの年換算売上(annualized run-rate)は2026年9月末時点で約500億ドルに接近した(FT報道)。先行した「約700億ドル」との差は、収益認識方式の違いによるグロスアップ調整だ(Source)。OpenAIは2026年末までに年換算売上700億ドル超を目標とし、企業価値約1.4兆ドル(pre-money)で300億ドル超の調達を協議中 — run-rateの約28倍での調達だ(Source)。
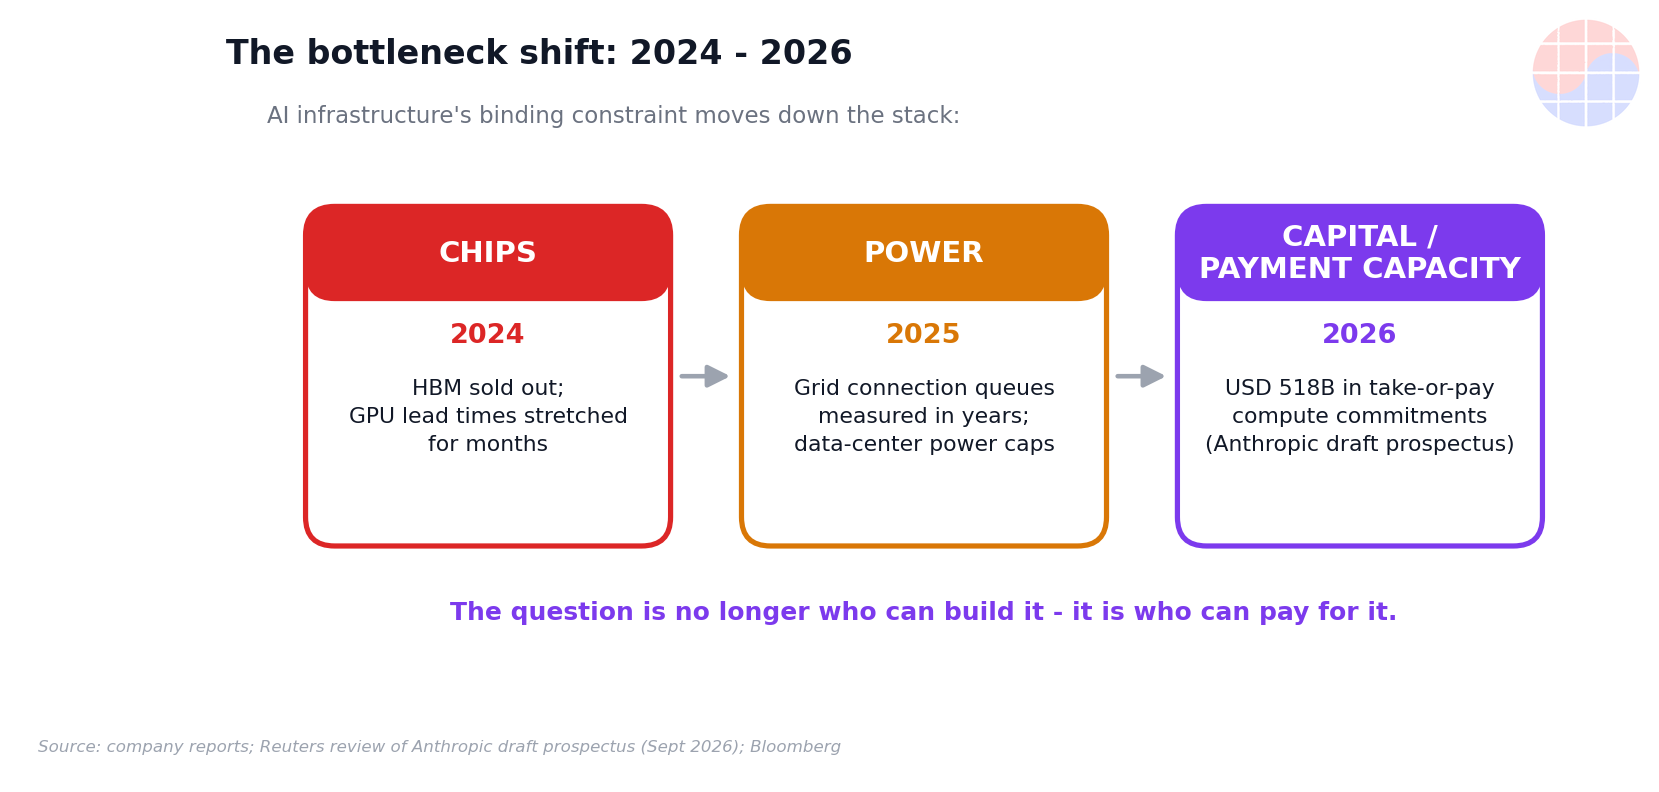
10月12日、ブロードコムCEOのホック・タンはシンガポールの投資家会議で、多くのAI投資家は「自分が何に投資しているか分かっていない」「カジノにいるようなものだ」と発言した(Source)。本質は、AIインフラ拡大のボトルネックがチップ→電力→「資本へのアクセス(支払い能力)」へ移りつつあるという指摘だ。GPUを買うラボの売上転換速度が、ファウンドリ・メモリ・装置の受注チェーン全体のバリュエーションを決める。
| OpenAI | Anthropic | |
|---|---|---|
| 年換算売上(run-rate) | 約500億ドル(2026年9月末) | 約650億ドル(2026年7月末) |
| 2026年末目標 | 700億ドル超 | — |
| 企業価値 | 約1.4兆ドル(pre-money) | 約2兆ドル(想定) |
| 資金調達状況 | 300億ドル超を協議中(約28倍) | 11月にIPO予定(感謝祭前) |
| 直近の成長 | run-rate +77%(Q3)、エンタープライズ+107% | 2025年売上46億ドル(12倍) |
| 推論の売上総利益率(第三者推計) | 開示なし | API推論で80%超、ブレンデッドで60%台半ば |
| IPO | 最低2027年以降に延期 | 11月予定 |
| 将来コンピュート契約 | — | 5,180億ドル(約80%が非解約可能) |
(Source、Source、Source、Source、Source)

Background
混乱の発端は9月29日の「年換算売上約700億ドル」報道だった。FTが10月8日に報じた投資家向け資料では、2026年9月末時点の実績は約500億ドル。約200億ドルの差は、Anthropicの収益認識方法に合わせたグロスアップ調整によるものだった(Source、Source)。AnthropicはAWSやGoogle Cloudといったクラウドパートナー経由の顧客支払い全額を売上計上するのに対し、OpenAIは自社取り分のみを計上する。どちらもGAAP準拠で、売上が「消えた」わけではない。
OpenAIの年換算売上は2026年初の約200億ドルから9月末の約500億ドルへ9カ月で2.5倍に拡大。第3四半期のrun-rate成長率+77%、エンタープライズ売上+107%と法人需要が牽引し、年末までに700億ドル超を目標としている(Source)。資金調達も異次元で、3月には8,520億ドル評価で1,220億ドルを調達、現在は企業価値約1.4兆ドルで300億ドル超を協議中だ(Source)。
Anthropic側も並べておく。年換算売上は7月末で650億ドル、IPOは10月から11月(感謝祭前)へ延期され、想定時価総額は約2兆ドル — 5月ラウンド(9,650億ドル)の2倍超だ。Reutersが閲覧したドラフト目論見書では、2025年売上46億ドル(12倍)、純損失420億ドル、将来コンピュート契約5,180億ドル(約80%が非解約可能)。OpenAIのIPOは最低2027年以降に延期されている(Source、Source)。
Business Deep Dive
unit economicsで見ると両社は対照的だ。AnthropicはAPI-firstのusage-basedモデルで、売上の約75~85%がAPI経由。サブスクは売上の約10%なのに推論コンピュートの40%超を消費する。第三者推計ではAPI推論の売上総利益率は80%超、ブレンデッドでは60%台半ば、増分推論マージンは80%近辺で、2026年第1四半期には営業黒字化(売上高110億ドル、営業利益率5%)を達成している(Source、Source)。「使った分だけ課金」は現金転換が速い。
OpenAIは巨大な無料ユーザーベースを抱え、エンタープライズ+107%でrun-rateを押し上げる成長型だ。無料ユーザーは将来の有料転換の種であると同時に、推論コストを先行消費するコストセンターでもある。

ブロードコムのパラドックスを解こう。ホック・タンCEOはDBS主催のAsia Future Forward Conference(シンガポール、10月12日)で、多くのAI投資家が「自分が何に投資しているか分かっていない」「期待は極端でカジノにいるようなもの」だと述べ、企業のAIトークン支出を「ゲームセンターでトークンを浪費する子供」にたとえた。AIインフラ成長の主制約はチップや電力よりも「資本へのアクセス」になる可能性を示唆した(Source、Source)。
だが同時に、ブロードコム自身のAIチップ売上見通しはFY2026約580億ドル→FY2027約1,150億ドル→FY2028約2,300億ドルの倍々ゲームで、需要は少なくとも2年以上供給を上回る。インテルCEOのリップ・ブー・タンもハードウェア不足は2~3年続くとの見方だ(Source)。弱気発言と強気見通しの矛盾 — 解はシンプルだ。チップ需要は契約と受注残高で「確定」している。警告されたのは需要の量ではなく資金調達層の質だ。
受注チェーンへの含意は明確だ。先端プロセスの生産能力も、AIサーバー向けメモリ需要も、装置の受注残高も、最終的には「ラボがGPU代を払い続けられるか」に依存する。Anthropicの5,180億ドルの将来コンピュート契約(約80%が非解約可能)は事実上のtake-or-pay義務だ(Source)。資金調達が滞れば設備投資計画は上流から見直される。半導体サイクルの分析軸に「ラボの資金調達」という金融変数を組み込む必要がある。
反論視点も記録しておく。Goldman SachsのRich Privorotskyは、タンの発言が「文脈を無視して切り取られた」と指摘した。ブロードコムもインテルも、あと2~3年の需要は極めて強いと改めて確認している(Source)。正確な読み方は「需要は本物、資金調達層に注目せよ」だ。
Chase's Take
AI buildoutのボトルネックは、チップ不足→電力不足→資本・支払い能力へ移行している。かつて半導体のボトルネックは「作れるか」だった。2023~2024年は「GPUが足りない」、2025年は「電力が足りない」、2026年の合言葉は「払えるか」だ。
この転換で、半導体受注チェーンのmultipleはウェハー投入量や装置の受注残高だけでは決まらなくなった。GPUを買うラボの売上転換速度が、ファウンドリの稼働率見通し、メモリの価格交渉、装置の受注残高の「質」を決める。OpenAIのrun-rate約28倍、Anthropicの想定約2兆ドル(約31倍)は、市場が「ラボの売上は複利で伸びる」と織り込んでいる証拠だ。
ブロードコムのパラドックスの解はここにある。チップ需要は契約・バックログで確定している — だからFY2028に2,300億ドルのAIチップ売上を見通せる。だが払う側のラボの資金調達層が揺らげば、チェーン全体が再評価される。需要の「量」と資金の「質」は別の変数だ。投資家が見るべきはGPU出荷台数だけでなく、ラボの資金調達アナウンスだ。
ビジネスモデルは分岐している。API-first/usage-based(Anthropic)は現金転換が速く増分マージンが高い。巨大な無料ユーザーベース(OpenAI)は将来の転換ポテンシャルと引き換えに推論コストを先行消費する。問いはどちらが正しいかではなく、どちらのunit economicsが「5,180億ドルのコンピュート契約を払い切れるか」だ。
(深掘り:この連載の半導体的な背景を押さえたい読者には『Chip War』が手堅い入門書だ。Amazonで見る。このリンクからの購入で手数料が発生する場合があります。)
Implications
投資家と経営層が見るべき先行指標は3つだ。
- Anthropicの11月IPOウィンドウ — 感謝祭前のIPOはAIラボの資金調達層全体の試金石だ。想定時価総額約2兆ドルは5月ラウンド(9,650億ドル)の2倍超(Source)。成否と初値の動きがOpenAIの300億ドル調達の条件にも波及し、ラボの資金調達コストはGPU発注のペースと支払い条件に直結する。
- OpenAIの300億ドル調達の成否 — 企業価値約1.4兆ドル、run-rate約28倍の条件で資金が集まるか。順調なら「支払い能力」への懸念は後退する。悪化すればチェーン全体の再評価リスクが高まる(Source)。
- Q4のエンタープライズ売上のランプ — OpenAIが年末までに年換算売上700億ドル超を達成できるかは、エンタープライズ需要のランプ次第だ(Q3は+107%)(Source)。法人契約は現金転換が速くunit economicsを改善する。年末の数字が2027年の設備投資計画の前提になる。
半導体サプライヤーは「発注量」だけでなく「資金調達の健全性」を与信管理に組み込む局面だ。ラボ向け大口契約では支払い条件とtake-or-pay条項の設計が受注の質を左右する。AI半導体銘柄の評価では「誰が払うのか」を見よ。
FAQ
Q1: なぜ「700億ドル」と「500億ドル」の2つの数字が出たのか? 収益認識方式の違いだ。Anthropicはクラウドパートナー(AWS、Google Cloud)経由の顧客支払い全額を売上計上するのに対し、OpenAIは自社取り分のみを計上する。約700億ドルはAnthropic方式に合わせたグロスアップ調整後の数字で、どちらもGAAP準拠だ(Source)。
Q2: AnthropicとOpenAI、どちらのビジネスモデルが健全か? unit economicsではAnthropicのAPI-firstモデルが現金転換が速い。売上の約75~85%がAPI経由、API推論の売上総利益率は80%超(第三者推計)、2026年第1四半期に営業黒字化を達成している(Source)。OpenAIは巨大な無料ユーザーベースを抱える成長型で、エンタープライズ+107%が牽引する。「今の利益」か「将来の転換ポテンシャル」かで評価は分かれる。
Q3: ブロードコムCEOの「カジノ」発言は本当に弱気なのか? 弱気ではない。警告されたのは需要の量ではなく資金調達層の質だ。ブロードコム自身のAIチップ売上見通しはFY2028に約2,300億ドルと倍々ゲームを描き、需要は少なくとも2年以上供給を上回る(Source)。Goldman Sachsのアナリストも発言は文脈を無視して切り取られたと指摘した(Source)。読み方は「需要は本物、資金調達層に注目せよ」だ。
Q4: 投資家は何を先行指標として見ればいいか? 3つある。①11月のAnthropic IPO(感謝祭前)の成否。②OpenAIの300億ドル調達の条件(run-rate約28倍の維持可否)。③Q4のエンタープライズ売上のランプ(年末700億ドル超の目標達成可否)。GPU出荷統計と同じくらい、ラボの資金調達ニュースを注視すべきだ。
本記事は公開報道に基づく分析であり、投資助言ではありません。引用した数値は報道時点のもので、企業の正式な開示資料ではありません。


