 VLSI Korea
サムスン電子の2027年メモリの80%はすでに売れた ― 価格決定権が戻る年(HBM4・長期契約)
サムスン電子の2027年メモリ生産量の約80%が長期供給契約で確保済みと推定される。汎用DRAM・NANDは70%が5年契約、HBMは100%契約済み。HBM価格は100〜150%上昇見通しで、価格決定権がメモリメーカーに戻る年を分析する。


生産される1年前に、サムスン電子の2027年メモリ生産量の大半にはすでに買い手が付いている。供給が先に売れる市場では、売る側が価格を決める。
30秒サマリー
- サムスン電子の2027年メモリ生産量の約80%が、長期供給契約で確保済みと推定される。 2026年10月20日付のKB証券レポートに基づく推定であり、会社の開示数値ではない。
- カバレッジは最も重要な場所で最も深い。汎用DRAMとNANDフラッシュの生産量の約70%がグローバル大手テクノロジー企業との5年契約で固まり、HBMの年間生産量は100%契約済みと推定される。
- 価格は予約に追随する。2027年のHBM平均販売価格は前年比100〜150%上昇する見通しで、HBM売上に占めるHBM4の比率は2026年の40%から2027年には80%へ拡大する見通しだ。
- 報じられたHBM4の提示価格はGb当たり4ドル台半ばから後半で、現在のHBM3EのGb当たり約1.50ドルの3倍以上である。 これは提示価格の報道であり、確定した契約価格は開示されていない。
- サムスン電子だけの話ではない。Micronは9月30日の決算説明で2027年生産量の75%以上がすでに確定済みだと述べ、SKハイニックスは7月に主要顧客約10社との長期契約完了を発表した。
- KB証券のサムスン電子の営業利益推定は2026年367兆ウォン、2027年555兆ウォンである。この数字が成り立つには、メモリの価格決定権が実際に移動していなければならない。
背景
メモリは買い手がペンを持つ事業だった
数十年にわたり、メモリは半導体の中で売り手の力が最も弱い分野だった。DRAMとNANDは少数の供給者が作る標準製品であり、誰もが買う製品である。価格は、供給拡大に応じて激しく上下するスポット価格と四半期契約の市場が決め、構造的な優位は供給者同士を競わせることができる大口の買い手にあった。メモリメーカーは不足の年に大きな利益を上げ、過剰の年にその多くを返した。供給不足でメモリメーカーが条件を決めた2017年のスーパーサイクルは、規則を証明する例外だった。
長期供給契約が皆無だったわけではないが、将来の年の生産量の大半を何年も前に固めることはまれだった。2027年について報じられている規模で生産量の大半を事前に確定させることは、別の商業構造である。過去のメモリ市場よりも、先端ロジックウェハーや先端パッケージの周りに形成された生産能力の予約市場に近い。
AIが買い手を変え、買い手の恐れを変えた
需要側がこの移動を説明する。限界的なメモリの買い手は今や、複数年計画でAIデータセンターを建設するハイパースケーラーである。その買い手が恐れるのは、DRAMを10%高く買うことではない。HBMやサーバー用DRAMの割り当てが不足し、データセンターを完成できないことである。とりわけHBMはスポット価格で買う商品ではない。特定のアクセラレータプラットフォームに認定されて組み込まれ、数量は何四半期も前から計画され、世代の途中で供給者を替えることは現実的でない。供給を逃すコストがAI構築の遅延であるなら、買い手が価格の柔軟性を割り当ての確実性と交換するのは合理的であり、その確実性を得るために長く大きな契約を結ぶ。
2026年10月20日付のKB証券によるサムスン電子レポートは、この文脈で出てきた。その中心的主張は価格予想ではない。カバレッジの主張、すなわちサムスン電子の2027年メモリ帳簿の大半はすでに書かれているという主張である。
ビジネス深掘り
カバレッジ:全体80%、HBMは100%
レポートの推定は、その年が始まる1年以上前に大半が閉じた2027年の受注帳簿を描く。
| 2027年の生産セグメント | 契約確保比率(推定) | 契約構造 |
|---|---|---|
| メモリ生産量全体 | 約80% | 長期供給契約 |
| 汎用DRAM・NAND | 約70% | グローバル大手テクノロジー企業との5年契約 |
| HBM(年間生産量) | 100% | 供給契約が完了(推定) |
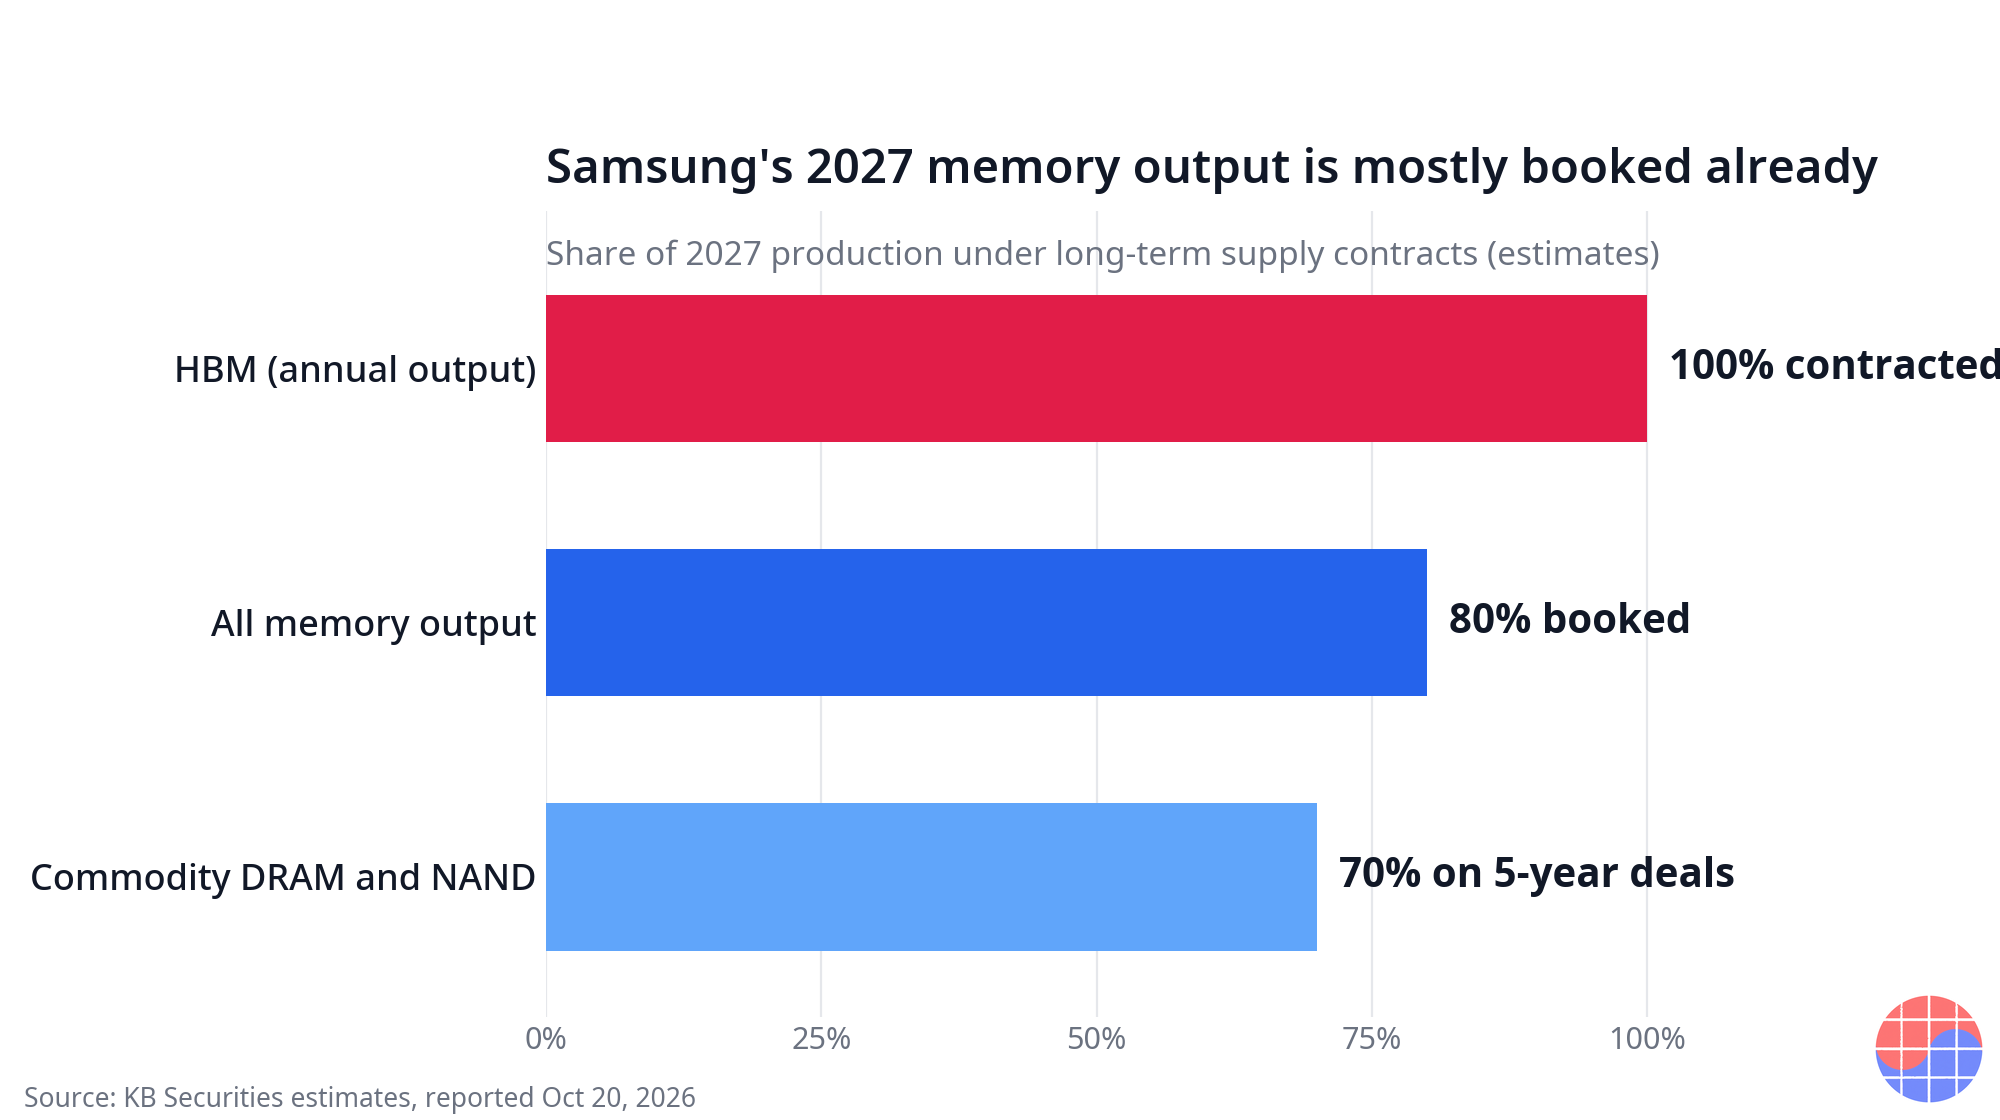
出典:2026年10月20日付KB証券レポートに関する報道。会社の開示ではなくアナリストの推定。リンクは脚注参照。
3行を希少性の勾配として読むべきである。最も代替が利き、最も循環的な汎用メモリが5年単位で70%固まった。過去のどのサイクルでも見られなかった期間である。希少なAI投入財であるHBMは、その年の数量の全部が契約された。合計80%という数字が、強い受注帳簿を市場構造の物語に変える地点である。2027年生産量の約5分の1だけが未確定として残り、市場の残りはその残余をめぐって競わなければならない。
残りの20%で価格が決まる
供給の80%が先に売れた市場は、平均契約価格で清算されない。限界で、すなわち未確定の20%と存在するスポット数量で清算される。2027年の供給を確定できなかったすべてのハイパースケーラー、サーバーメーカー、デバイスメーカーは、縮む残余をめぐって同じ立場の競合と入札競争を繰り広げる。長期カバレッジが価格決定権を移動させる仕組みがこれである。契約そのものが数量と優先順位を固め、その契約が生む希少性が、残りのすべての価格を決める。
波及は下流へ流れる。PCやスマートフォン、民生デバイスメーカーのような消費者・クライアント向けメモリの買い手は、伝統的にスポット価格と短期契約の市場に近い形で調達してきた。業界の確定比率がこの水準で維持されれば、彼らが買う残余市場はより薄く、より競争的になり、確定していないことの価格が上がる。KB証券の短期見通しもその方向を指す。2027年第1四半期のDRAM価格は前四半期比で2桁の上昇が予想されている。
HBMの経済学:価格が上がり、ミックスが上がる
レポートのHBMの数字は、互いを強め合う二つの効果を描く。ビット当たり価格が上がる効果と、最も新しく最も高価な世代へミックスが移る効果である。
| HBMの指標 | 数値 | 備考 |
|---|---|---|
| 2027年HBM平均販売価格 | 前年比+100〜150% | 見通し |
| HBM売上に占めるHBM4の比率 | 40%(2026年)→80%(2027年) | 新世代へのミックス移行 |
| 報じられたHBM4提示価格 | Gb当たり4ドル台半ばから後半 | 確定契約価格ではなく提示価格の報道 |
| HBM3Eの現在価格 | Gb当たり約1.50ドル | 基準点 ― HBM4の提示は3倍以上 |
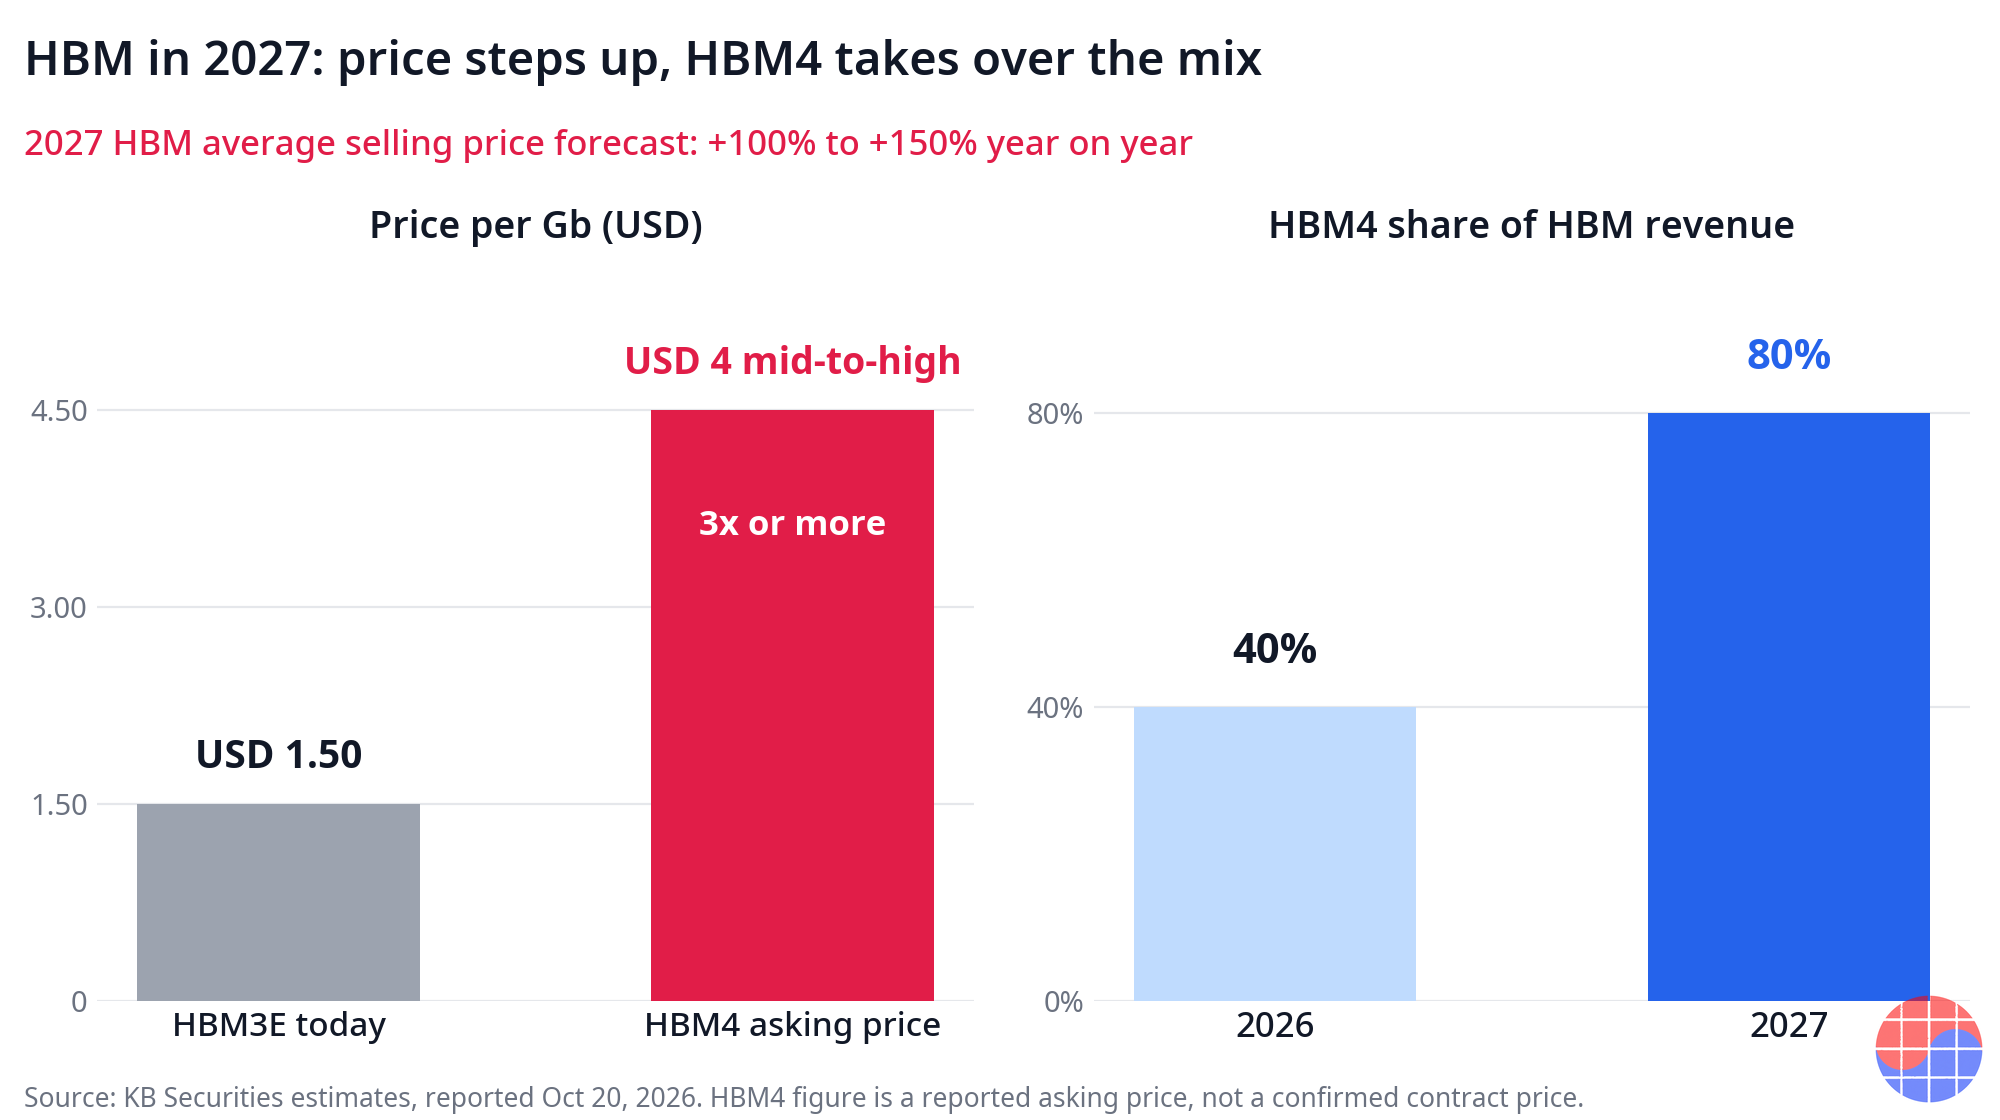
出典:2026年10月20日付KB証券レポートに関する報道。推定と提示価格の報道であり、確定契約価格は未開示。リンクは脚注参照。
Gb当たり比較は、この物語で最も鋭い数字の一つである。報じられたHBM4の提示価格、Gb当たり4ドル台半ばから後半は、今日のHBM3EのGb当たり約1.50ドルに対して3倍以上の世代的な価格の跳躍である。ここに、HBM4がHBM売上の比率を2027年に80%まで倍増させるミックス効果が重なる。注意はどちらも出典に明記されている。4ドル台の数値は報じられた提示価格であり、実際の契約価格は公開されていない。またASPとミックスの数値は会社のガイダンスではなくアナリストの見通しである。両方の注意を割り引いても、方向性はカバレッジのデータと一致する。その年の数量がすべて予約されたHBM市場では、売る側が交渉を開く。
営業利益の推定が語ること
KB証券のサムスン電子の営業利益推定、2026年367兆ウォンと2027年555兆ウォンは、同じ論旨の財務的な翻訳である。サムスン電子規模の事業で1年にこの規模の跳躍は、数量の成長だけでは作れない。上に述べた価格とミックスの効果がおおむね見通し通りに実現しなければならない。この数字は約束ではなく、契約の物語に対するアナリストのモデルとして扱うべきだ。2027年の契約価格が更新時点で大きく下がったり、AI設備投資が止まったりすれば、同じレバレッジが逆向きに働く。推定の最もよい使い方は、市場が今どれだけの価格決定権を価格に織り込む用意があるかを測る物差しとして使うことである。
交差検証:業界全体が2027年を先に売った
サムスン電子の数字が1社の攻撃的な契約という特殊事例なら、価格決定権の結論は弱くなる。交差する根拠はそうではないと言う。Micronは9月30日の決算説明で、2027年生産量の75%以上がすでに確定済みだと投資家に述べた。SKハイニックスは7月に、主要顧客約10社との長期契約を完了したと発表した。つまり主要メモリ3社すべてが、2026年の最終四半期に入る時点で2027年帳簿の大半を書いた状態にある。買い手がこれらの契約を結んだ理由は、メモリが安かったからではない。業界全体で未確定の供給が目に見えて減っていたからである。
Chaseの見立て
この物語の怠惰な読み方は「メモリ価格が上がる」である。正しい読み方は、契約が書かれるとき誰がペンを持つかについてである。
カバレッジ80%の長期契約の本質は、数量の確保ではなく、価格と優先順位の配分である。過去のメモリ市場で力が住んでいた場所は四半期交渉のテーブルであり、たいてい買い手がその力を握っていた。翌年の生産量の5分の4が、その年が始まる前に配分されれば、重要な交渉はすでに終わっており、その交渉は売る側の時間表の上で起きた。残りの20%はこの結論を和らげない。むしろ鋭くする。未確定の縁こそ、切迫した買い手が見出し価格を決める場所だからである。
これは2017年のスーパーサイクル以来、メモリ業界が売り手主導の価格に最も近づいた局面であり、売り手の観点から構造的な改善が一つある。2017年は不足であり、不足は供給が到着すれば終わる。5年契約の帳簿は制度化された不足である。特定の四半期にスポット環境が和らいでも、事業の契約された核心はそれに合わせて値付けし直されない。
論旨を壊しうるものは二つあり、どちらも観察可能である。第一は更新の行動である。2027年の契約に、上昇分を買い手へ返す価格リセット条項が入っていれば、カバレッジは価格ではなく数量の物語である。第二は需要側の規律である。これらすべての契約の担保は、ハイパースケーラーの2028年設備投資計画である。最も近い検証地点は数日先にある。SKハイニックスが10月28日、サムスン電子が10月29日に決算を発表し、契約価格に関する両社のコメントがKB証券の絵を確認するか、限定するだろう。次に見るべき場所はスポット価格ではなく、そこである。
含意
- ハイパースケーラーとAIプラットフォーム所有者へ: 2027年の配分ゲームは事実上終わった。競争は2028年と未確定の縁へ移った。縁は高いと見るべきだ。先に売れた業界で残余市場とはそういう姿である。
- サムスン電子へ: 契約された2027年帳簿は、メモリサイクルを価格への賭けから実行の課題へ変える。HBM4の増産立ち上げと歩留まりである。見通されたミックス移行、HBM売上に占めるHBM4の80%は、推定リスクが今座っている場所である。
- SKハイニックスとMicronへ: 並行するカバレッジ(SKハイニックスの主要顧客約10社、Micronの75%以上の確定)は、どの大手も価格で離脱する誘因を持たないことを意味する。規律は協調ではなく契約構造が強制している。
- デバイス・民生電子メーカーへ: 波及はここに落ちる。スポットに近く買う買い手は、より薄くなった残余市場と、2027年第1四半期だけで2桁が見通されるDRAM価格上昇に直面する。
- 投資家へ: 2027年営業利益555兆ウォンの推定は、財務モデルの衣を着た価格決定権の主張である。10月28〜29日の決算における契約価格のコメントは、その主張を信じるべきかを判断する最も安い実査である。
FAQ
サムスン電子の2027年メモリ生産量のうち、すでに契約済みなのはどれだけか?
2026年10月20日付のKB証券レポートによれば、2027年のメモリ生産量全体の約80%が長期供給契約で確保済みと推定される。その中で汎用DRAMとNANDの生産量の約70%はグローバル大手テクノロジー企業との5年契約で固まり、HBMの年間生産量は100%契約済みと推定される。会社の開示ではなくアナリストの推定である。
2027年のHBM価格はどれだけ上がるのか?
2027年のHBM平均販売価格は前年比100〜150%上昇する見通しで、HBM4はHBM売上の比率が2026年の40%から2027年の80%へ拡大する見通しである。報じられたHBM4の提示価格はGb当たり4ドル台半ばから後半で、現在のHBM3EのGb当たり約1.50ドルの3倍以上だが、これは提示価格の報道であり、確定した契約価格は開示されていない。
なぜ長期契約は価格決定権をメモリメーカーへ移すのか?
交渉価格で清算される市場を縮めるからである。1年の生産量の約80%が事前に配分されれば、カバーされていない買い手は残りの20%とスポット数量をめぐって競わなければならず、それが縁の価格を押し上げる。契約の本質は数量よりも価格と配分の優先順位にあり、次の検証地点は10月28〜29日の決算発表における契約価格のコメントである。
2027年の生産量を先に売ったのはサムスン電子だけか?
違う。Micronは9月30日の決算説明で2027年生産量の75%以上がすでに確定済みだと述べ、SKハイニックスは7月に主要顧客約10社との長期契約完了を発表した。2027年の事前販売は業界全体の構造であり、だからこそ価格決定権の移動は特定の会社ではなく構造の次元で持続性を持つ。
出典:2026年10月20日付KB証券分析の報道、サムスン電子の2027年メモリ予約に関する報道。契約カバレッジと価格、利益の数値は本文に記した通りアナリストの推定または報じられた提示価格であり、会社の開示ではない。本稿は分析であり、投資助言ではない。
📩 VLSI Korea ニュースレター
毎日配信の半導体ディープダイブを、メールでいち早くお届けします。購読は無料です。


