VLSI Korea
半導体市場の3分の2は10社が握る — 集中が生む新しい秩序 (NVIDIA・メモリ)
2025年の半導体売上高USD 831Bのうち、トップ10が67.6%にあたるUSD 562.1Bを占めた。NVIDIAのシェア18.1%、メモリ3社の躍進、成長しても順位を落とした企業、そして2年間でトップ10 +90%対その他 +8%と広がった集中の構造を読み解く。


30秒まとめ
- 2025年の世界の半導体売上高はUSD 831Bで前年比23.3%増となり、そのうちトップ10社がUSD 562.1B、市場全体の67.6%を占めた(市場調査機関の集計、2026年10月22日発表)。
- NVIDIAは売上高USD 150.3Bでシェア18.1%を記録し、産業全体の売上増加分の約3分の1を1社で生み出した。
- メモリ大手3社(Samsung Electronics、SK hynix、Micron)が順位を押し上げ、Intelはトップ10で唯一の減収となった。
- 2023年から2025年の2年間で産業全体は53%成長したが、トップ10は90%成長し、それ以外の企業全体は8%増にとどまった。集中は循環ではなく構造になりつつある。
Background
半導体産業はもともと分散した産業だった。メモリ、ロジック、アナログ、パワー半導体、車載半導体といった用途ごとに市場が分かれ、それぞれに異なる強者がいた。ところがAIデータセンター投資が産業の重心を塗り替えた。2025年の売上集計が示すのは、単なる好況ではなく、成長の果実が少数企業に集中する速度が産業平均を大きく上回り始めたという事実である。
市場調査機関が2026年10月22日に公表した集計によれば、2025年の世界半導体売上高は約USD 831Bで、2024年の約USD 674Bから23.3%増えた。同じ期間にトップ10社の合計売上高はUSD 431.1BからUSD 562.1Bへ30.4%伸びた。市場が拡大する速度より、大企業が大きくなる速度の方が速かったということだ。その結果、トップ10の合計シェアは1年で約64%から67.6%へ上昇した。
注目すべきは成長の出どころである。産業全体の売上増加分は約USD 157Bだが、NVIDIA1社の増加分だけでUSD 52.9Bに達する。2位のSamsung Electronicsとの差は2024年のUSD 22.3Bから2025年にはUSD 64.5Bへほぼ3倍に広がった。ここにメモリ3社が加わった。DRAM市場は2023年のUSD 50B強から2025年にはUSD 150B超へ約3倍に膨らみ、2025年単年でも50%を超える成長を遂げた。AIサーバーがHBMだけでなく、DDR5を中心とするシステムメモリ需要まで引き上げた結果である。
Business Deep Dive
2025年トップ10 — 売上高、シェア、成長率
| 順位 (2025) | 順位 (2024) | 企業 | 売上高 2025 (USD B) | 売上高 2024 (USD B) | 成長率 | シェア 2025 |
|---|---|---|---|---|---|---|
| 1 | 1 | NVIDIA | 150.3 | 97.4 | +54.3% | 18.1% |
| 2 | 2 | Samsung Electronics | 85.8 | 75.1 | +14.2% | 10.3% |
| 3 | 4 | SK hynix | 67.2 | 47.2 | +42.3% | 8.1% |
| 4 | 3 | Intel | 48.5 | 50.4 | -3.7% | 5.8% |
| 5 | 7 | Micron | 45.6 | 29.2 | +56.3% | 5.5% |
| 6 | 6 | Broadcom | 39.5 | 30.9 | +28.0% | 4.8% |
| 7 | 5 | Qualcomm | 38.9 | 34.9 | +11.6% | 4.7% |
| 8 | 8 | Apple* | 34.4 | 25.0 | +37.5% | 4.1% |
| 9 | 9 | AMD | 32.7 | 24.5 | +33.4% | 3.9% |
| 10 | 10 | MediaTek | 19.1 | 16.5 | +15.6% | 2.3% |
| — | — | トップ10合計 | 562.1 | 431.1 | +30.4% | 67.6% |
| — | — | 市場全体 | 約 831 | 約 674 | +23.3% | 100% |
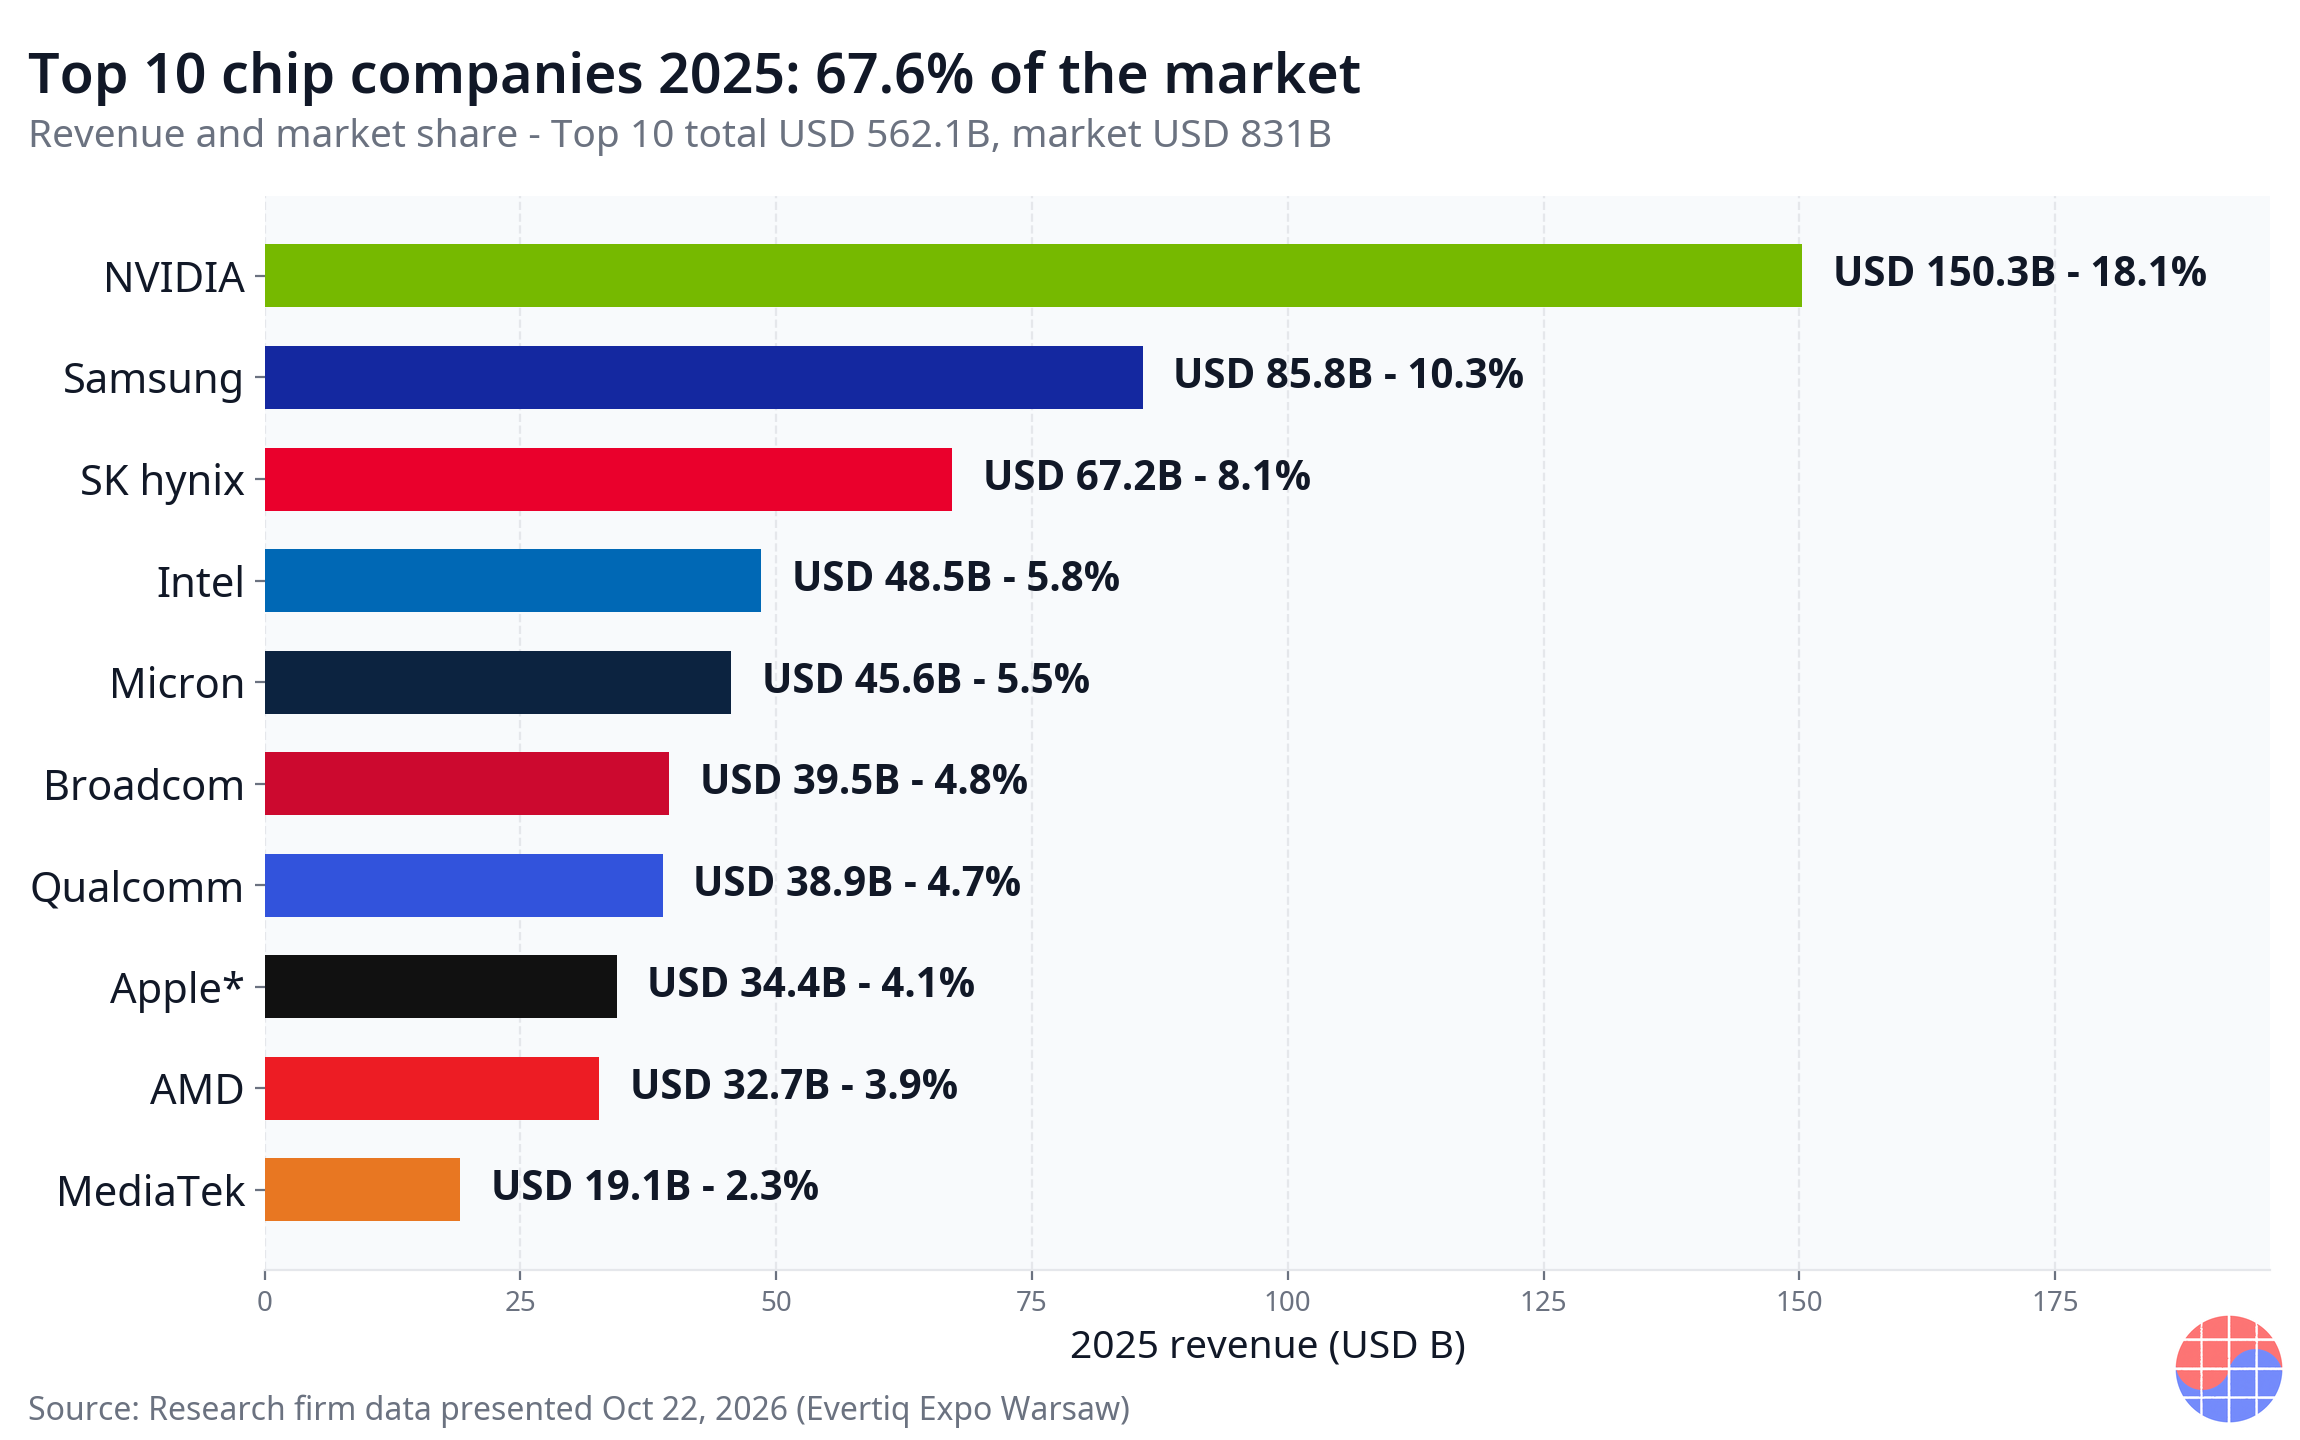
*Appleの数値は外部販売の売上高ではなく、自社設計チップに対して集計機関が付与した価値である。出典:市場調査機関の集計(2026年10月22日発表)。
順位を変えたのはメモリだった
順位変動の大部分はメモリから生まれた。Micronはトップ10で最も速い56.3%の成長でUSD 16.4Bを上積みし、7位から5位へ浮上してBroadcomとQualcommの両社を抜いた。SK hynixは42.3%増のUSD 67.2Bで3位に入った。2024年にはIntelをUSD 3.1B下回っていたが、2025年にはUSD 18.7B上回った。わずか1年で両社の位置は完全に入れ替わった。
ここで重要なのは、数量ではなく価格と製品ミックスである。この集計は売上高ベースであり、生産能力がHBMと大容量サーバーDRAMへ移動するにつれて他のメモリ製品の供給が引き締まり、価格も上昇する構造が売上成長として現れる。つまりメモリ3社の躍進はAI需要という一つの波が生んだ結果であり、その波が引けば順位も再び揺れ得るということでもある。
成長しても負ける企業
今回の集計が突きつける最も鋭いメッセージは、「成長=勝利」ではないという点だ。Samsung Electronicsは売上高が14.2%増えてUSD 85.8Bとなり2位を守ったが、市場の23.3%成長には届かず、シェアは11.1%から10.3%へ低下し、SK hynixとの差はUSD 27.8BからUSD 18.5Bへ縮まった。Qualcommはより極端である。売上高は11.6%伸びたのに順位は5位から7位へ下がり、シェアも5.2%から4.7%へ落ちた。
逆の事例もある。Broadcomは28.0%成長してQualcommを抜いたが、Micronがその上を行ったため順位は6位のままだった。AMDは市場平均とトップ10平均の両方を上回る33.4%の成長を記録しながら9位にとどまった。Appleがより速く成長し、両社の差が約USD 0.5BからUSD 1.7Bへ広がったためである。Intelはトップ10で唯一の減収(-3.7%)となり、シェアは7.5%から5.8%へ下がった。
2年で見ると構造が見える
| 区分 | 2023 → 2025 成長率 | 備考 |
|---|---|---|
| 産業全体 | +53% | 2025年売上高は約USD 831B |
| トップ10合計 | +90% | 2025年シェア67.6% |
| トップ10以外全体 | +8% | 成長の大部分がトップ10に集中 |
| NVIDIA + メモリ3社の比重 | 24% → 42% | 産業売上高に占める割合、2023年対2025年 |
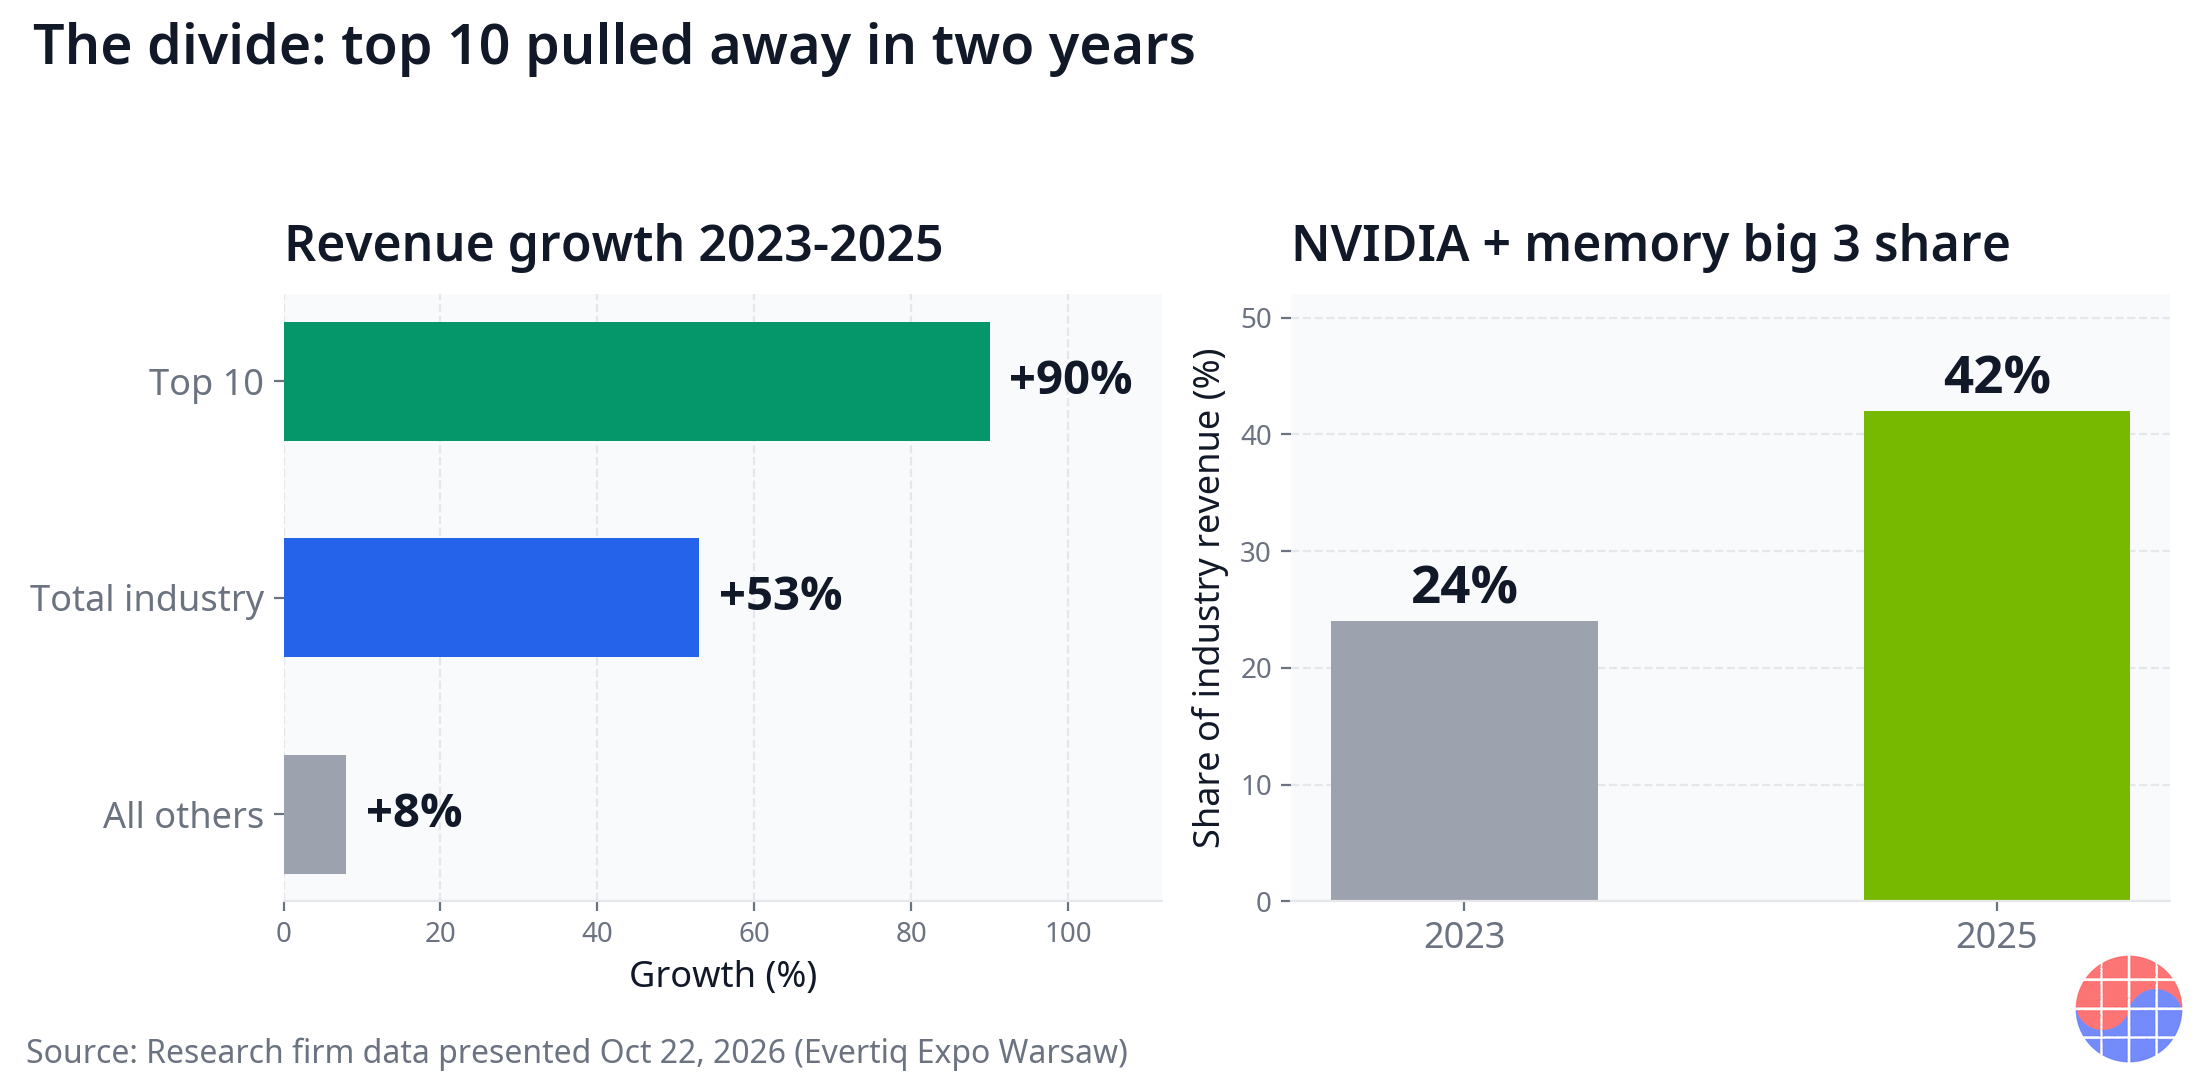
2年の時間軸で見ると、集中は循環というより構造に近い。産業が53%成長する間にトップ10は90%成長し、残り全体は8%増にとどまった。NVIDIAとメモリ大手3社が産業売上高に占める割合は24%から42%へ跳ね上がった。売上の5割弱が4社に集まる構造である。
📩 このテーマ、追いかけていますか?
決算・レポート・HBM需給の続報を毎日10:30(KST)にメールでお届けします。 無料購読 →
2026年に入ると速度はさらに増した。同じ機関の9月アップデートによれば、2026年上半期の産業売上高はUSD 752Bに達し、2025年通年の約90%にすでに届いた。第2四半期だけで売上高はUSD 425Bを超え、前四半期比31%以上の増加となり、メモリが四半期市場の半分を超えたほか、DRAM、NAND、NORのすべてが四半期売上高の新記録を打ち立てた。メモリを除いた売上高も前四半期比で10%超増え、例年の第2四半期平均である3%程度を大きく上回った。一方、業界団体(SIA/WSTS)基準では2026年8月までの累計売上高が史上初めてUSD 1兆を超え、通年ではUSD 1.6兆超の見通しが示されているが、集計方法が異なるため上記の数値と直接比較はできない。
Chase's Take
この集中の本質は需要ではなく資格である。AIアクセラレータ市場は誰でも入れる市場ではない。HBMは顧客認証を通過した企業だけが供給でき、先端パッケージング能力と大規模CapExに耐える財務体力が参入条件になる。認証には時間がかかり、CapExは規模が大きいほど単位コストが下がり、大口顧客は実績のある供給先へ発注をさらに集中させる。規模の複利が働く典型的な構造だ。
だからトップ10圏外の企業にとっての問題は、製品競争力以前に調達と優先順位である。大手供給企業が生産能力をHBMとサーバー向け製品へ回すほど、産業用・車載用のようにAIと無関係な市場の部品供給は、少数企業の投資優先順位に従属していく。サプライチェーンリスクの定義そのものが変わりつつある。部品が生産終了になる、あるいは技術で後れを取ることだけがリスクなのではない。供給企業の優先順位から外れることがリスクになる。
日本を含むアジアの視点では、メモリ2社がトップ3に並ぶ韓国の構図が示唆に富む。Samsung ElectronicsとSK hynixの合計シェアは18.4%で、NVIDIA1社にほぼ匹敵する。ただし両社の命運はAIサーバーメモリの需要と価格という同じ変数にかかっている。一国の半導体ポートフォリオが分散ではなく集中に近い場合、価格上昇局面では産業平均より速く稼ぎ、反転局面でも同じように速く落ちる可能性がある。
Implications
- 成長率よりシェアを見よ。 2025年には2桁成長を遂げながら順位を落とした企業が複数あった。この市場では絶対成長率は競争上の位置を説明しない。市場平均との相対速度こそが戦略評価のものさしである。
- 中位企業の選択肢は狭まる。 シェアが下がる2位(Samsung Electronics)や、成長しながら抜かれる企業(Qualcomm)に残された現実的な選択肢は、AI露出を直接高めるか、トップ10が優先順位を下げるニッチで防御可能な位置を作るかである。中途半端なポートフォリオ拡大は相対速度をさらに鈍らせるだけだ。
- 購買企業の調達戦略が変わる。 産業用・車載用半導体を買う企業は、長期供給契約、複数調達先、在庫政策を見直す必要がある。供給企業の投資優先順位が自社の部品供給を決める時代になったためである。
- 投資の観点では集中そのものが変数になる。 トップ10の売上シェア67.6%は効率の証しであると同時に、AI向けCapExの循環が転換した際に産業全体の業績が少数企業の業績と連動して動くことを意味する。集中リスクはプレミアムと併せて価格に織り込まれるべきである。
FAQ
Q1. 2025年の半導体トップ10社の合計シェアはどのくらいか? USD 562.1Bで、約USD 831Bの市場全体の67.6%を占めた(市場調査機関の集計、2026年10月22日発表)。2024年の合計シェア約64%から1年で大きく上昇した。
Q2. メモリ企業が順位を上げた理由は何か? DRAM市場が2023年のUSD 50B水準から2025年にはUSD 150B超へ約3倍に成長したためである。AIサーバーがHBMだけでなくDDR5システムメモリの需要まで押し上げ、生産能力がHBMとサーバーDRAMへ移るにつれて供給が引き締まり、価格上昇が売上成長をさらに拡大した。
Q3. 売上高が成長したのに順位が下がった企業はどこか? Qualcommは売上高が11.6%伸びながら順位は5位から7位へ下がった。Samsung Electronicsは14.2%成長でもシェアが11.1%から10.3%へ低下し、Broadcom(+28.0%)とAMD(+33.4%)は成長しながらも順位を維持するにとどまった。Intelはトップ10で唯一の減収(-3.7%)だった。
Q4. 市場集中はAIと無関係な産業の企業にどんな影響を与えるか? 大手供給企業が生産能力をHBMとAIサーバー向け製品へ優先的に配分すれば、産業用・車載用など非AI部品の供給が引き締まり、価格が上昇し得る。購買企業にとっては供給企業の投資優先順位が自社の部品調達を左右するようになるため、長期契約や複数調達先の確保といった調達戦略の重要性が高まる。
出典
- 市場調査機関(Omdia)の集計、2026年10月22日 Evertiq Expo Warsaw 発表報道: https://evertiq.com/news/2026-10-22-evertiq-expo-warsaw-top-10-chip-companies-took-two-thirds-of-a-record-market
本記事は情報提供を目的としたものであり、特定銘柄の売買を推奨するものではありません。数値は引用した集計機関の基準によるもので、機関ごとの集計方法の違いにより他の公表値と異なる場合があります。
📩 今日の分析を見逃したら、明日の朝はメールで
毎日10:30(KST)のDaily Siliconと、決算・レポートの核心解説をいち早くお届けします。Samsung・SK hynix・TSMC・HBM需給を現役エンジニアの視点で整理。すでに300名以上が購読中です。
無料で購読する →
無料 · スパムなし · いつでも解除可能