 VLSI Korea
AI光インターコネクトの真のボトルネック — 前払金が語るシリコンフォトニクス・ファウンドリ戦争
存在しない2027年のファブキャパに顧客が現金を前払いしている。Towerは2.9億ドルの前払金を計上し、Soitecは10社超と予約契約、Lumentumは2029年まで完売。AI光転換の真の希少資産はレーザーではなくPICを製造できるファブだ。


30秒サマリー: 顧客は今、まだ存在しないチップ製造能力に現金を払っている。Tower Semiconductorは2027年のsilicon photonics生産能力確保に2億9,000万米ドルのprepaymentを計上。Soitecは現金デポジット付きの複数年予約契約で10社超のphotonics顧客を囲い込み、STMicroelectronicsも現金前払い付き長期契約を求める顧客が増えているという。一方1.6T光モジュール出荷は1年で250万台から2,000万台へ跳ね上がる見通しで、Lumentumは光部品が2029年初頭まで完売だとしている。AI建設ラッシュの真の希少資産はレーザーでもDSPでもない——photonicチップを印刷できるfabだ。これは技術の話ではなく、プライシングパワー(価格決定力)のビジネスストーリーである。
背景
AIデータセンターでは、GPU同士が銅ケーブルではもはやさばけない速度で通信している。200ギガビット/レーンの銅配線は電力を食い、信号は歪み、数メートルで尽きる。光にその限界はない。業界は電気信号を光に変え、ファイバーに通し、再び電気に戻す——毎秒数十億回だ。
その変換の中核が**photonic integrated circuit (PIC)**だ。半導体プロセスで作られる光のチップであり、**silicon photonics (SiPh)**は300mmウェハー上でCMOS互換プロセスでPICを量産する技術——ロジックチップと同じファウンドリ方式だ。
2026年、三つの力が衝突している:
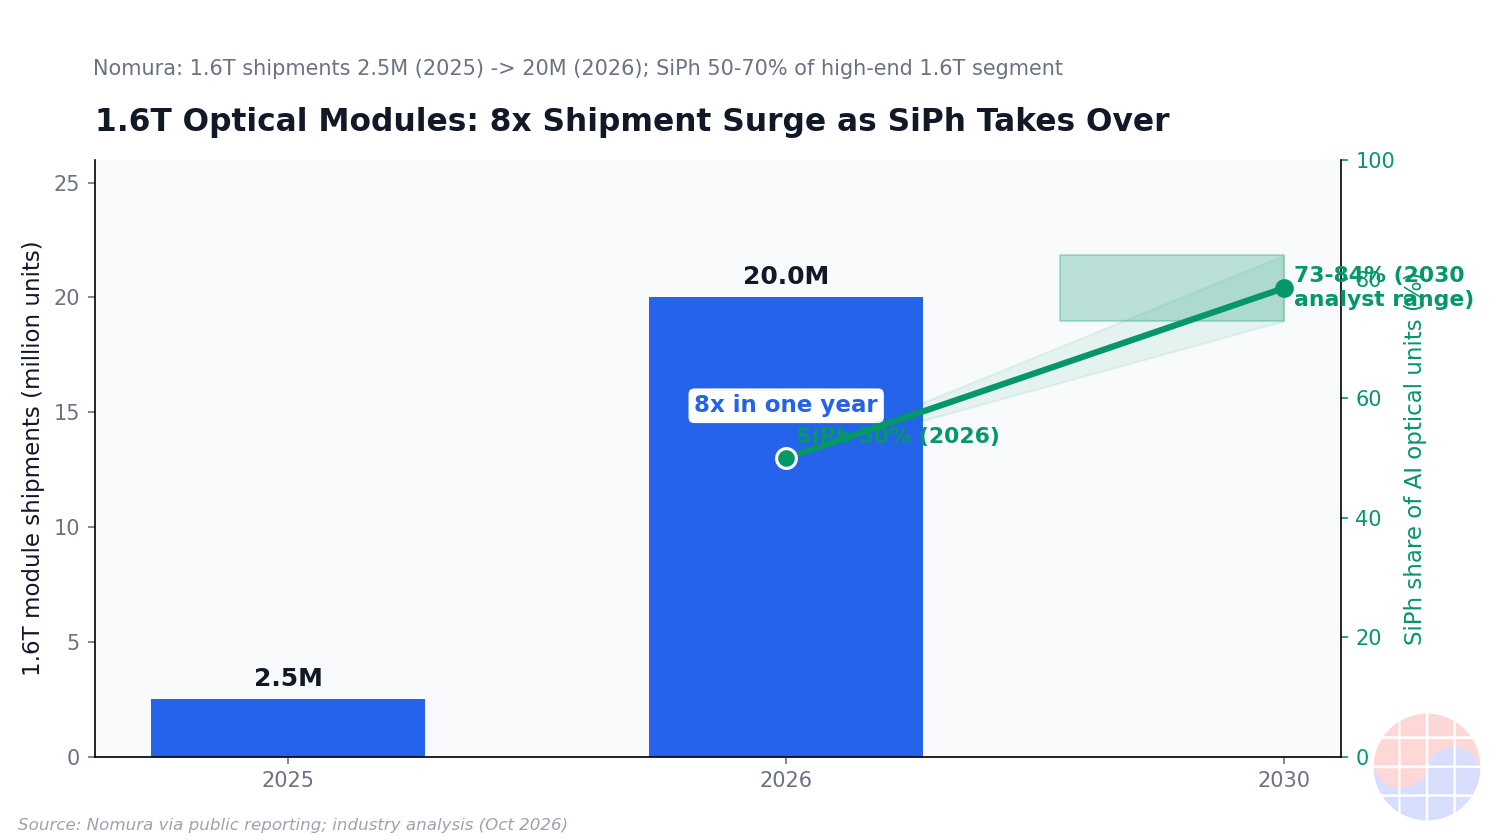
- 帯域の爆発。 商用1.6テラビット光transceiverが今年登場。アナリストは1.6Tモジュール出荷が2025年の250万台から2026年の2,000万台へ8倍急増と予測する。NVIDIAとBroadcomが102.4Tスイッチングファブリックの導入競争を繰り広げる中だ。(Source: TokenRing/observernewsonline)
- アーキテクチャの移行。 プラガブルtransceiverはnear-packaged、co-packaged optics (CPO/NPO)に移行中。2030年までにCPOがAIデータセンターの光モジュールの約35%を占めると予測される。(Source: GlobeNewswire) NVIDIAのSpectrum-X Ethernet Photonicsスイッチはすでにフル生産中で、名指しのhyperscaler5社が顧客だ。(Source: NextMSC)
- すべての光ユニットにPICが必要で、すべてのPICにfabが必要だ。 DSPチップとは異なり、PICには専用のphotonicsプロセス(導波路、modulator、ゲルマニウムフォトディテクタ、レーザー集積)が要る。この設備を持つfabはごく少数だ。ここからビジネスストーリーが始まる。
ビジネス深掘り
1. prepaymentシグナル:存在しないキャパシティに払われる現金
半導体で最も強い需要シグナルは受注ではない。まだ存在しないキャパシティへのprepayment——確保できなくなると信じるからこそ、顧客は今現金を差し出す。2026年5月、そのシグナルがsilicon photonicsで赤く点滅した:
| Company | Lock-in instrument | Scale | What it reserves |
|---|---|---|---|
| Tower Semiconductor | Customer prepayments + 2027 contracts | USD 290M received; USD 1.3B in 2027 SiPh contracts; larger 2028 commitments, next prepayment expected Jan 2027 | 300mm SiPh capacity for 2027 production (Source: TipRanks) |
| Soitec | Multi-year capacity reservation agreements with cash deposits | 10+ photonics customers; ~80% of agreements to be signed within weeks; deposits tied to committed volume (refunded if taken, forfeited if not) | Photonics-SOI substrate supply — Soitec holds ~95% of the market (Source: Reuters via SRN News) |
| STMicroelectronics | Long-term agreements with cash advances | "Significant number" of customers seeking 1–3 year LTAs locking capacity, volumes, pricing, and cash advances | SiPh capacity at Crolles 300mm plant; datacenter revenue >USD 1B in 2026, well above USD 2B in 2027 (Source: AmericanBankingNews) |
Towerの発表が最もクリーンなデータポイントだ。2027年silicon photonics売上契約13億米ドルに対し、受領済みprepaymentは2億9,000万米ドル。顧客は2028年のさらに大きな発注もコミット済みだ。経営陣の言い回しが重要で——このコミットメントは天井ではなくフロア(下限)。契約上の最低数量であり、実際の需要予測はそれを上回る。(Source: Berrit Media)
Soitecのバージョンはもっとドラマチックだ。全員の上流に位置するからだ。同社のphotonics-SOIウェハーは、今日出荷されるほぼすべてのsilicon photonicsチップの基板である。その独占企業が、コミット数量に紐づいた現金デポジット(受け取れば返金、未達なら没収)を要求し、顧客に在庫データの共有まで求めて買い占めを防ぐ——定義上の売り手市場だ。Soitecのphotonics-SOI売上は2026年3月期に1億米ドルを突破し、今年は倍以上がガイダンス——ローラン・レモンCEOは「明らかにフロア(下限)」と呼ぶ。2029年頃まで新工場は不要だ。(Source: Reuters via SRN News)
2. 5つのfabマップ:PICを実際に印刷できるのは誰か
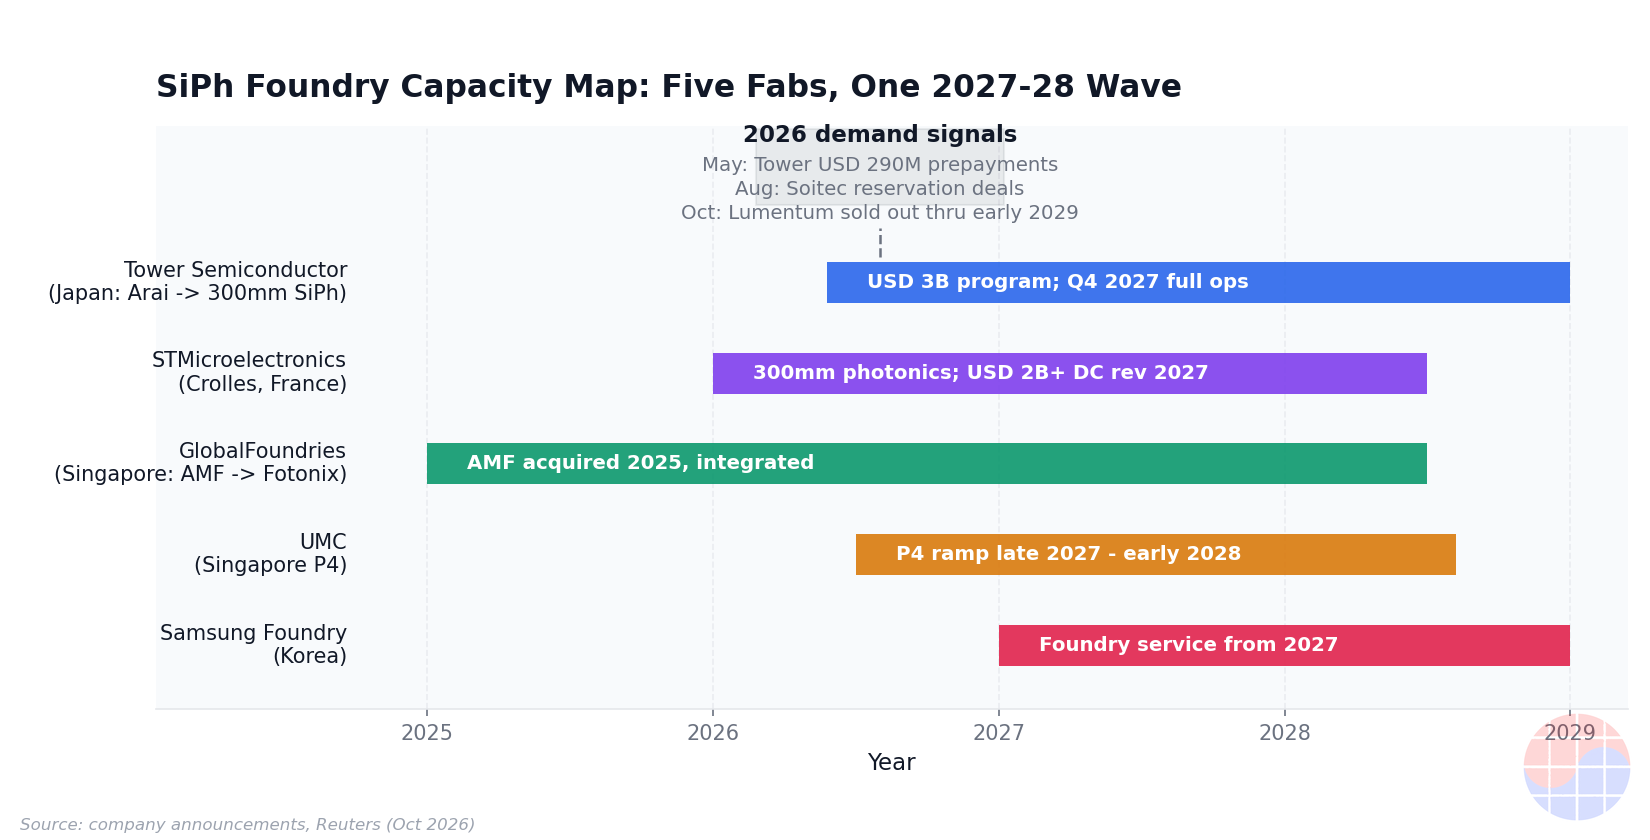
ここが主流の報道が見落とすレイヤーだ。アナリストはレーザー(Lumentum、Coherent)、DSP(Marvell、Broadcom)、モジュールメーカー(Innolight、Eoptolink)を値付けする。しかしその間のレイヤー——PICを量産できるfab——をマッピングする者はほぼいない。2026年後半現在、そのマップはおおよそ5社だ:
- Tower Semiconductor — 最大の専業merchant SiPhプレイヤー。PH18プラットフォーム。イスラエル/米国/日本の拠点。2027年契約13億米ドル。
- GlobalFoundries — Fotonixプラットフォーム(マルタ、ニューヨーク州)。2025年にシンガポールのSiPhファウンドリAMFを買収。(Source: DQIndia)
- STMicroelectronics — PIC100プラットフォームでTower並みの規模のPICを出荷するIDM。主に出荷先は光モジュールメーカー。300mmのCrolles工場にphotonics投資中。2027年のデータセンター売上の約80%がデータセンター接続分野の見込み。(Source: AmericanBankingNews)
- UMC — シンガポールの12インチfabが2026年7月に初の量産SiPhウェハーを出荷(SILITHと共同)。自社300mmプラットフォームは2027年に一般顧客へ開放。Phase 4クリーンルーム拡張中。2026年capexを20億米ドルに引き上げ。(Source: DQIndia; Source: Reuters via WNCY)
- Samsung Foundry — OFC 2026で300mmプラットフォームによりSiPhファウンドリ事業に正式参入。2027年にthermocompression bondingによる光エンジン、2027年からファウンドリサービス、2029年にターンキーCPOをターゲット。(Source: ChipPub)
ミスプライスが潜むのはこの分類だ。STMはチップメーカーとして、Samsungはロジックファウンドリとして数えられ、photonicsプレイヤーとは見なされない。TSMCのCOUPEプラットフォームは量産中だが事実上キャプティブ(内製)——自社のSoICボンディングフロー経由で提供し、オープンなmerchantキャパシティとしては売らない。IntelもSiPh量産の最長実績を持つ(自社プラガブル向けに数百万のPIC)が同様に自社優先だ。つまり、PICウェハーの真にオープンなmerchant供給は、見出しの社名が示唆するよりはるかに希少だ。希少性×非代替性=プライシングパワーだ。
3. プライシングパワーのメカニクス:なぜファウンドリが先に勝つのか
- 需要はlumpy(塊状)で緊急だ。 hyperscalerはphotonics不足を待てない——光インターコネクトはすべての新規AIクラスタのクリティカルパス上にある。LumentumのCEOは10月9日、光部品が2029年初頭まで完売であり、一部製品は2027年まで約70%の需要に応えられず、別の製品は2028年まで約30%が不足し、顧客はすでに2030年分を予約していると語った。(Source: TechDefused)
- 供給は非弾力的だ。 SiPhキャパシティの追加は300mmラインの転用か新設——最速で12〜18か月、BiCMOS装置のリードタイムは長い。Soitecが2029年頃まで新工場不要という事実自体が、上流の逼迫を物語る。
- 顧客は自らprepaymentを選ぶ。 Towerに総額2億9,000万米ドルのprepaymentを払うモジュールメーカーは、オプションではなく保険を買っているのだ。デポジットの経済学(数量を受け取れば返金、未達なら没収)はファントム需要をふるい落とす。2021〜22年の二重発注サイクルで業界を焼いたのはまさにそれだ。
結果として、当面のレント(超過利潤)はキャパシティを握る者——PICファウンドリと基板サプライヤー——に帰属する。これは過去の不足期におけるメモリのLTAやファウンドリのprepaymentと同じサイクルメカニクスだ。プライシングパワーの最初の1ドルはボトルネックの所有者に落ちる。
4. 2027〜28年の皮肉:今は不足、後にキャパシティの波
2026〜27年は不足市場だが、2027〜28年にキャパシティの波が来る:
- Tower:30億米ドルの日本プログラム——Arai施設を300mm SiPh生産に転換し2027年第4四半期にフル稼働、Fab 7隣接の新300mm fab。日本政府の10億米ドルの助成金付き。2028年売上目標を36億米ドルに引き上げ(従来28億米ドル)。(Source: Reuters)
- UMC:シンガポールP4クリーンルームが2027年後半〜2028年初頭に立ち上がり。自社300mmプラットフォームは2027年から全顧客に開放。
- GF:シンガポールのAMFをFotonixに統合。
- STM:Crollesの300mm photonicsキャパシティが稼働開始。
- Samsung:2027年からファウンドリサービス。
目先の不足と中期のキャパシティの波は共存する——半導体では正常なことだ。含意はレント獲得のバトンパスだ。不足フェーズではPICファウンドリと基板サプライヤーがプライシングパワーを握る。波が来れば価格は正常化し、レントは数量ゲームの勝者——数千万ユニットを出荷する光モジュールとDSPのベンダー——に移る。Bank of Americaの推計では、photonicチップに必要なウェハー面積は2026年から2030年にかけて年率約60%で伸びる。キャパシティの波が来ても足りないかもしれない。(Source: IndexBox)
5. 市場の誤読:「CPOは遅延」≠「photonicsは終わり」
定番ナラティブは、co-packaged opticsの量産が2028〜29年にずれ込んだのでphotonicsの勢いは終わりだ、というものだ。株価の動きは反対を言う。10月9日——Lumentumが2029年初頭まで完売と発表した同日——Applied Optoelectronics (AAOI)とLumentum (LITE)はともに一日で5%前後の上昇を記録し、光関連株がラリーした。(Source: TradingKey)
混同は二つの異なる議論だ。短期の数量論争(CPOの立ち上がりはいつか)は本当に不確実だ。しかし中期のキャパシティ論争(1.6T/3.2T移行にPICのfabキャパシティは足りるか)は不確実ではない——算数だ。1年で250万台から2,000万台へ跳ね上がる1.6Tモジュール。そのうちハイエンドの50〜70%をSiPhが取る。それらすべてにPICが要る。「photonicsは遅延している」というトレードは、パッケージ形態のタイミング問題とウェハー供給問題を混同している。prepaymentは、実際に金を出す人々がどちらを心配しているかを教えてくれる。
Chase's Take
この映画は見たことがある——DRAMでも、ファウンドリでも、需要がキャパシティより先に来るサイクルで。兆候はいつも同じだ:まだ存在しないものに誰が金を払っているか。Towerの2億9,000万米ドルは発注書ではない。告白だ。2027年のキャパシティに9桁を手渡すのは、2027年の製品計画がそれなしでは死ぬ場合だけだ。
このサイクルをメモリサイクルより鋭くしているのは代替可能性のギャップだ。DRAMならベンダーを切り替えられる。1.6T速度のsilicon photonicsでは、PICを印刷できるfabは5社——そのうち2社(TSMC、Intel)は事実上自社フローにキャプティブだ。それはサプライチェーンではない。ショートリストだ。
二つ目はSoitecの在庫データ条項だ。在庫への可視性を要求するサプライヤーは、過去にファントム需要で痛い目を見ている——Soitecもスマートフォン向けRF-SOIでそうだった。今、売上2倍成長を「明らかにフロア」と言いながらその条件を課す事実が、経営陣がこの需要は本物だと信じつつ、信じるだけでは建てないことを物語る。その規律こそが不足を生む。署名・デポジット付きコミットメントより先に誰も建てないから、実需とコミット済み供給のギャップは開いたまま——プライシングパワーはボトルネックに留まる。
戦略的読み:今後18〜24か月、光AIインフラで最もリスク調整後リターンが良いのは、レーザーメーカーでもDSP設計会社でもない——キャパシティの所有者だ。2027〜28年の波が来たら、問いを「誰がキャパシティを持つか」から「誰が数量を持つか」に切り替えよ。そこでモジュールメーカーとDSPベンダーがバトンを取る。市場は常に見えるレイヤーを先に値付けし、ボトルネックを後から発見する。今回はボトルネックが自ら決算を出している。
投資・運営への示唆
投資家向け: - ファウンドリのプライシングパワーの持続期間: 不足フェーズは少なくとも2027年まで(Towerのprepayment済み2027年キャパシティ、Lumentumの2029年初頭までの完売、Soitecの予約デポジット)。先行指標はTower/Soitec/STMの四半期報告の稼働率とprepayment残高——prepaymentの伸びが止まれば、不足は終わりだ。 - 2028年のローテーション: キャパシティの波(Tower Japan 2027年第4四半期、UMC P4 2027年後半〜2028年初頭、Samsungファウンドリサービス2027年、GF/AMF統合)でウェハー価格は正常化。レントは光モジュールとDSPの数量勝者に移る。ファウンドリのマージンを2029年まで外挿するな。 - 2028年以降の過剰供給リスク: 全ファウンドリが一斉に拡張するのは、次の過剰の典型的な布石だ。現行5社を超える第2波の発表(新fab)を、プライシングパワートレードの売りシグナルと見よ。 - 注視点: (1)Towerの2027年1月の2028年分prepaymentラウンド——その規模が需要軌道の真偽を確定する。(2)Soitecのデポジット入金が実際に段階的に進むか——顧客が躊躇すれば需要は主張より弱い。(3)UMCにSILITH以外の名指しのSiPh顧客が現れるか——merchantキャパシティ分散の兆候だ。
運営者(ファブレス/モジュールメーカー)向け: キャパシティ予約は今や調達ではなく戦略機能だ。1.6T/3.2T製品の設計にファウンドリのスロットと基板の割り当てがなければ、それは製品ではなくスライドデッキだ。デポジットはバランスシートの強い者に有利で、小規模プレイヤーは締め出される。
政策立案者向け: Towerの30億米ドルプログラムへの日本の10億米ドル助成金がテンプレートだ——各国政府がAIインフラの光レイヤーに直接補助金を出している。photonic-SOI基板の集中(~95%が1社)は、EU・米国・日本がいずれ対処する単一障害点だ。
FAQ
Q1: photonic integrated circuit (PIC)とは何か、なぜAIに重要なのか? PICは、半導体プロセスでシリコンウェハー上に作られる、光を生成・変調・誘導・検出するチップだ。AIデータセンターでは、GPU間を800G〜1.6Tの速度でデータを運ぶ光transceiverの心臓部であり、銅ケーブルでは電力と距離のヘッドルームが尽きる領域だ。すべての光モジュールに1つが必要だ。
Q2: なぜ顧客はsilicon photonicsキャパシティにprepaymentを払うのか? なければ存在しないと信じるからだ。Tower Semiconductorは2027年キャパシティ確保のために2億9,000万米ドルの顧客prepaymentを受領した。Soitecはコミット数量に紐づいた現金デポジット付きの複数年予約契約を結んでいる。STMicroelectronicsは現金の前払いを伴う長期契約を求める顧客がいると報告している。prepaymentは半導体で最も強い需要シグナルだ——まだ存在しないキャパシティへの現金だ。
Q3: 今日PICを量産できる企業はどこか? 5社だ。Tower Semiconductor、GlobalFoundries、STMicroelectronics、UMC、Samsung Foundry——TSMCとIntelは事実上キャプティブ(内製)のphotonicsフローを運営している。5社すべてが2027〜28年に300mmキャパシティを拡張する(Towerは日本、GFはシンガポールのAMF買収経由、STMはCrolles、UMCはシンガポール、Samsungは韓国)。
Q4: 2027〜28年のキャパシティの波は不足を終わらせるか? ウェハー価格は正常化するが、逼迫が終わるとは限らない。需要(1.6Tモジュールが1年で250万台から2,000万台へ跳ね上がり、photonicチップのウェハー面積はBank of America推計で年率約60%成長)が新規キャパシティに食い込んで伸びているからだ。レントのバトンは、供給が緩むにつれてキャパシティ所有者(ファウンドリ、基板)から数量勝者(光モジュールとDSPのベンダー)に渡る。
本分析は情報提供のみを目的としており、投資助言ではありません。引用された市場データは2026年10月時点の状況を反映しています。供給、価格設定、企業計画は変更される可能性があります。


