 VLSI Korea
Market Bulletin: シリコンウエハ価格は40%上昇へ - ASPは92ドルから166ドルへ、稼働率は99%に到達
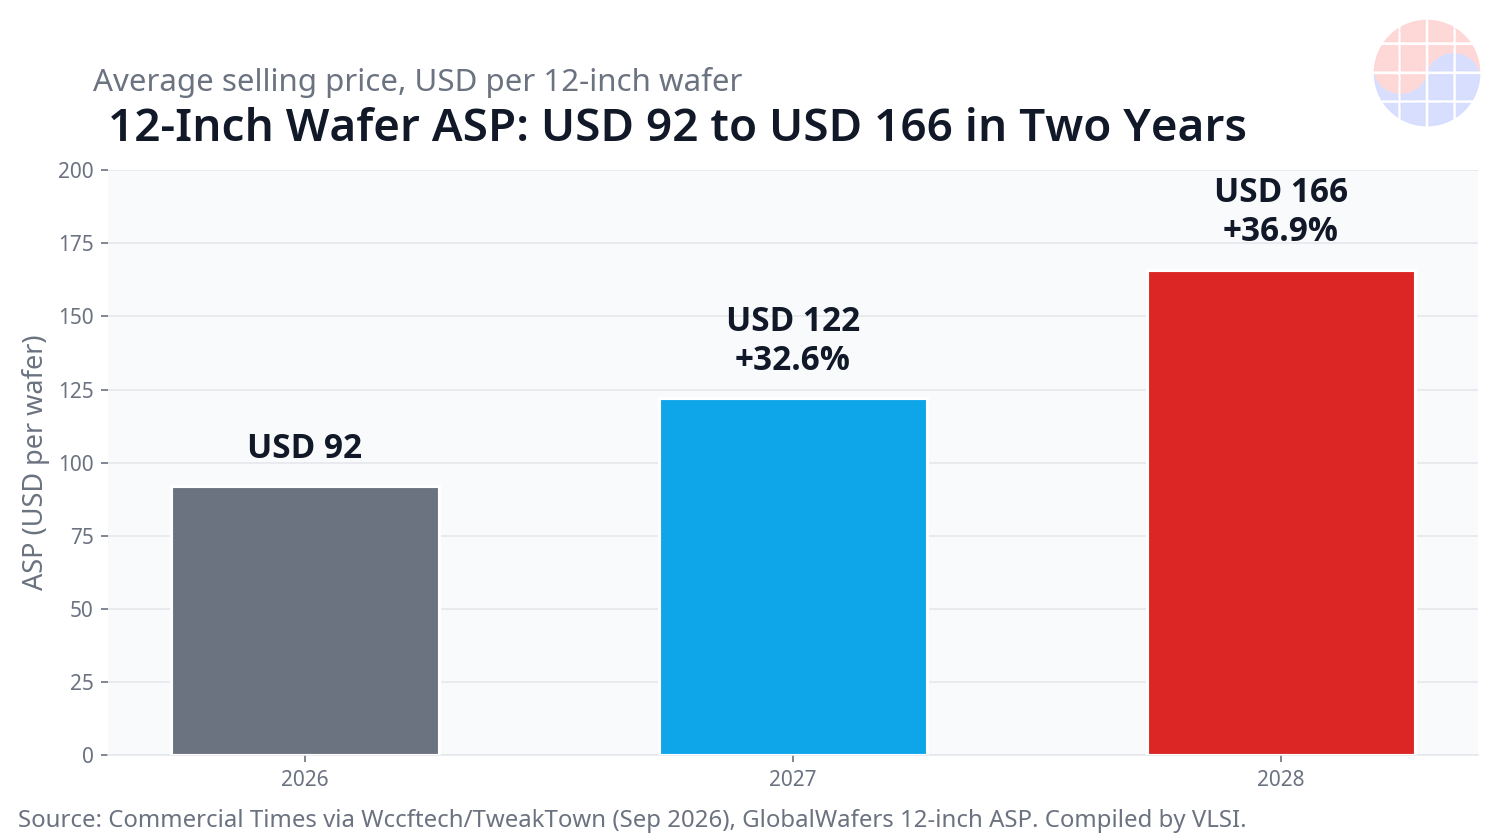
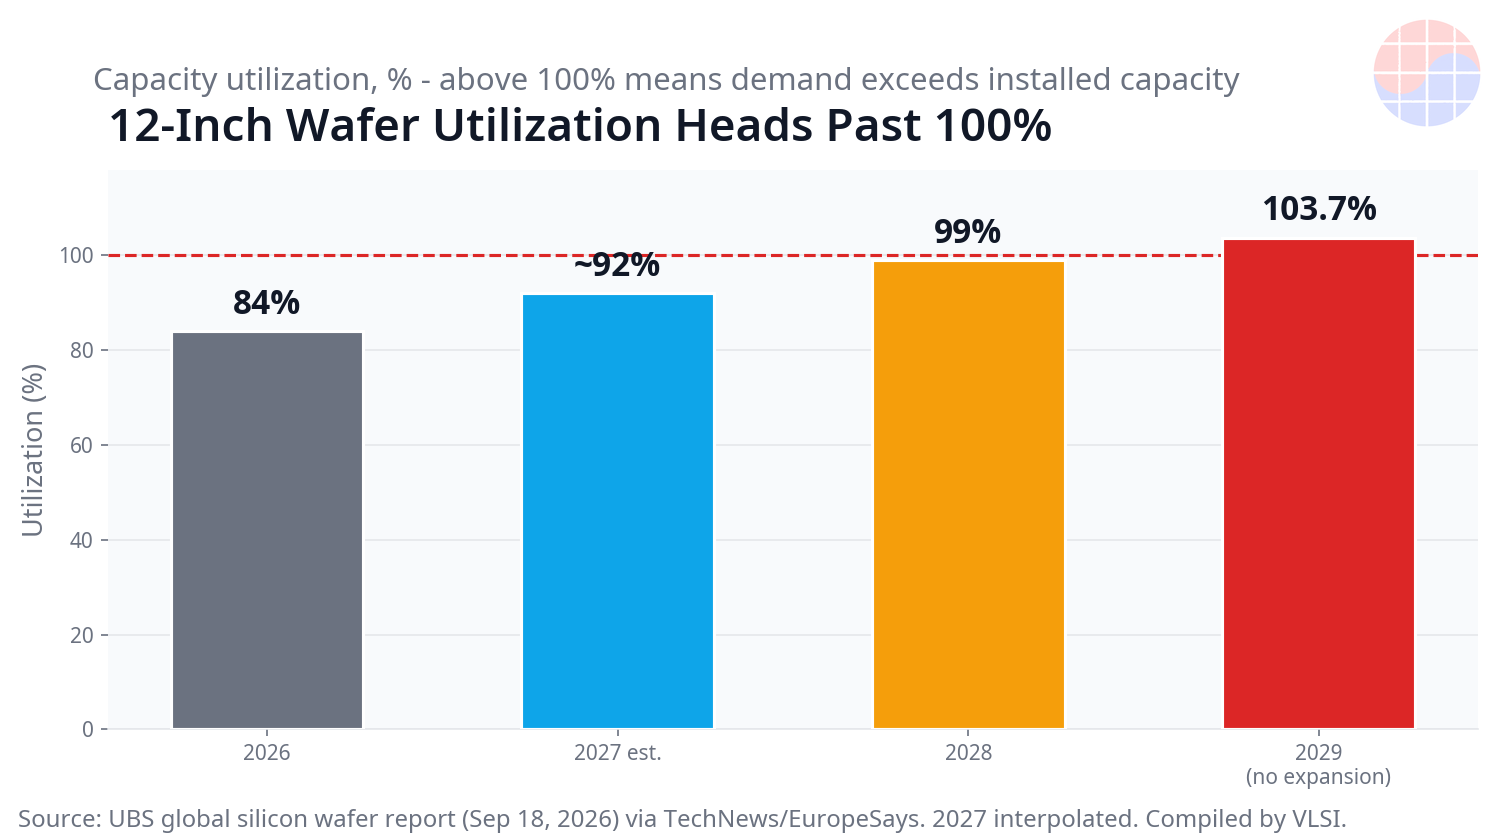
12インチシリコンウエハのASPは2026年の92ドルから2027年に122ドル、2028年に166ドルへ上昇する。研磨ウエハの長期価格は40%を超えて上がり、稼働率は2028年に99%へ達する。


チップの積層構造で最も安い層が、安いままではいられなくなる。 GlobalWafersの12インチシリコンウエハの平均販売価格(ASP)は、2026年の92ドルから2027年には32.6%上昇して122ドルとなり、2028年にはさらに36.9%上昇して166ドルに達すると見込まれる(台湾工商時報の報道、Wccftech経由、2026年9月)。ロジックとメモリの両方に使われる研磨ウエハの長期供給契約(LTA)価格は2027年に40%を超えて上昇し、先端AIチップ向けのエピタキシャルウエハは15%から25%上がる。供給側が価格決定力を持つ理由は稼働率にある。12インチウエハの稼働率は2026年の84%から2028年に99%へ上昇し、新規増設がなければ2029年には103.7%に達する。
Key Highlights
- ASPは92ドルから166ドルへ: GlobalWafersの12インチASPは2027年に122ドルへ32.6%上昇し、2028年に166ドルへ36.9%上昇する。四半期のウエハ出荷量は2026年の1190万枚から2027年に1610万枚、2028年に2170万枚へ増える見通しである(Wccftech、2026年9月)。
- 研磨ウエハが値上げを主導する: 研磨ウエハの契約価格は2027年に40%を超えて上昇し、エピタキシャルウエハの15%から25%を上回る。一部の二番手顧客は50%を超える値上げに直面し、2026年第4四半期のスポット価格は既存のLTA価格を上回ると見込まれる(TweakTown、2026年9月)。
- 稼働率は99%へ: 12インチウエハの稼働率は2026年の84%から2028年に99%へ上昇する。需要の伸びは顧客の在庫積み増しとDRAM増設の加速を受けて、2026年11%、2027年14%、2028年13%へ上方修正された(TechNews、2026年9月24日)。
- 需要の計算は厳しい: CoWoSパッケージング能力は2027年に前年比70.9%増え、GPUとカスタムAI ASICの出荷は44.9%増え、上位3社のCPU出荷は36%増える一方、DRAMのビット供給の伸びは22%にとどまる(Wccftech、2026年9月)。
- 買い手は早期に供給を固定する: 2026年7月、GlobalWafersとMicronは先端シリコンウエハに関する10年間の長期供給の枠組みを発表し、MicronはAIメモリとデータセンター需要に向けて5億ドルの戦略的な資金提供を合わせた(SemiMedia、2026年9月25日)。
Market Update
シリコンウエハは、実際に買い増そうとするまでは汎用素材に見える。日本の信越化学工業とSUMCO、台湾のGlobalWafers、ドイツのSiltronicの4社が高純度ウエハの大半を供給し、認定には数年を要し、新しいウエハ工場は1回の価格サイクルの中では建てられない。だからこそ更新の時期が重要になる。パンデミック期に結ばれたLTAの多くが今まさに期限を迎え、それらは原材料と電力、工場建設費が上がる前の2年から3年の世界で結ばれた契約である。供給側は更新の機会を価格の再設定に使い、スポット市場を待つ買い手はより悪いシグナルに直面する。スポット価格はすでに新しい契約水準へ向けて上昇しているからである。
| 2026年(現在) | 2027年から2028年(見通し) | |
|---|---|---|
| 12インチウエハASP(GlobalWafers) | 92ドル | 2027年に122ドル(32.6%上昇)、2028年に166ドル(36.9%上昇) |
| 研磨ウエハのLTA価格 | パンデミック期のLTA水準 | 2027年に40%を超える上昇 |
| エピタキシャルウエハのLTA価格 | パンデミック期のLTA水準 | 2027年に15%から25%の上昇 |
| 12インチ稼働率 | 84% | 2028年に99%、増設なしでは2029年に103.7% |
| 四半期ウエハ出荷量 | 1190万枚 | 2027年に1610万枚、2028年に2170万枚 |
| CoWoS能力とGPU・ASIC出荷 | 2026年が基準 | 2027年にCoWoSは70.9%増、GPUとASICは44.9%増 |
ASPと出荷量、CoWoSの数値は2026年9月に報じられた工商時報の推定である。稼働率と需要の伸びは2026年9月18日付のUBSの推定である。見通しは実績ではない。
供給側自身の言葉が、40%という数字が欲深さではなく計算であることを説明する。SUMCOの社長は2026年8月、5%から10%の値上げでは新規投資の費用を到底まかなえないと述べ、同社はグリーンフィールド増設に今も慎重である。この分野を担当するアナリストは敷居をさらに高く見る。ウエハ企業が新規増設を正当化するには40%から50%の値上げが必要になる可能性があり、2027年に20%を超えて上がっても増設が伴わなければ、2029年の不足が次のボトルネックになる。中国の供給側が先端分野でその隙間を埋めることもない。中国最大手のASPは約54ドルで業界の100ドルから120ドルという範囲とは距離があり、非製造グレードのウエハの比重が大きい製品構成を反映している。再認定の壁が先端ロジックとメモリのラインでの使用を制限している。
VLSI's View
ボトルネックは基板へ移る。 3年間、AI供給の議論は加速器とHBM、パッケージング能力に集中してきた。ウエハはその3つすべての下にある。すべてのGPUとHBMスタック、サーバーCPUは研磨またはエピタキシャルウエハから始まるため、CoWoS能力の70.9%増と加速器出荷の44.9%増は、そのままウエハ投入へ置き換わる。稼働率が99%を超えれば、歩留まりの変動や手直し、単一供給側の事故を吸収する余裕は残らない。
日本にとっての意味は大きい。 信越化学工業とSUMCOは世界供給の中核であり、日本の装置と材料の顧客にとってもウエハ価格は他人事ではない。92ドルから166ドルへの動きは、自身の契約価格を二桁で上げるメモリ事業を壊しはしないが、2027年と2028年に出荷されるすべてのビットの原価構造を変え、長期の枠組みを早く結んだ買い手を報いる。7月のGlobalWafersとMicronの枠組みがその手本である。資金と期間を提供し、確保された数量と交換する仕組みである。
価格は今や費用ではなく能力のシグナルである。 ウエハ供給において、より高い価格は2つの仕事を同時に果たす。今日の乏しい生産量を配分し、供給側の取締役会に数年がかりの工場を承認させる唯一の論拠になる。2027年のLTA交渉を単なる物価上昇として読むと、2つ目の仕事を見落とす。交渉が低すぎる水準で決着すれば、業界は2027年により安いウエハを買い、2029年により厳しい不足を買うことになる。
Chase's Take: チップ実装において、基板は失敗するまで誰も語らないフロアプランである。配置と配線を何か月も最適化しても、ダイの大きさとパッケージが最初から誤っていれば、下流のどの工程でも直せない。シリコンウエハは、2027年の契約交渉で決まる業界の2029年のフロアプラン決定である。ウエハのLTAを調達の事務作業とみなすチームは、2年後に、それが実は自社の生産能力の上限への署名だったと気付くことになる。
Outlook
- 2026年第4四半期のスポット価格: 予想どおりスポットが既存のLTA価格を上回るかどうかが、2027年の更新の基準線を固める。
- 2027年のLTA決着: 研磨とエピタキシャルの最終的な上昇率と、大幅な値上げと確かな増設の約束を組み合わせる供給側が現れるかどうかが焦点である。
- 供給側の設備投資のシグナル: 大手4社からのグリーンフィールドや大規模なブラウンフィールドの発表は、2029年の稼働率の計算を変える。
- メモリ企業の枠組み: 2026年7月の手本に続く、大手DRAMとNANDの買い手による追加の長期ウエハ契約が注目点である。
FAQ
シリコンウエハ価格は2027年にどれだけ上がるのか? 研磨12インチウエハの長期価格は2027年に40%を超えて上昇し、エピタキシャルウエハは15%から25%上がる見通しである。GlobalWafersの12インチASPは2026年の92ドルから2027年に122ドル、2028年に166ドルへ上がると予想される(工商時報、2026年9月)。
シリコンウエハ価格はなぜ上がるのか? AIインフラ需要がロジックとDRAM、NANDのウエハ投入を同時に引き上げている。稼働率は2026年の84%から2028年に99%へ上昇し、パンデミック期の長期契約が期限を迎え、投入費用と建設費用はそれらの契約が結ばれた当時より高くなっている。
シリコンウエハは誰が作るのか? 日本の信越化学工業とSUMCO、台湾のGlobalWafers、ドイツのSiltronicが、ファウンドリとメモリ企業へ供給される世界の高純度シリコンウエハの大半を供給している。
価格が上がれば新しいウエハ能力は生まれるのか? 自動的には生まれない。供給側は5%から10%の値上げでは新規投資に遠く及ばないと述べ、アナリストは増設を正当化するには40%から50%の値上げが必要になる可能性があるとみる。増設がなければ稼働率は2029年に103.7%へ達し、不足を意味する。
📩 VLSI Korea ニュースレター
毎日配信の半導体ディープダイブを、メールでいち早くお届けします。購読は無料です。


