VLSI Korea
Đóng gói tiên tiến vượt nửa thị trường OSAT năm 2026 — và vẫn thiếu 10–20% (CoWoS, HBM)
Đóng gói tiên tiến vượt 50% thị trường OSAT năm 2026, nhưng công suất vẫn thấp hơn nhu cầu 10-20% dù TSMC nâng CoWoS lên 120.000-140.000 tấm wafer mỗi tháng. Khi đóng gói là nút thắt, quyền lực dịch xuống hạ nguồn.


Tóm tắt 30 giây
- Đóng gói tiên tiến được dự báo sẽ vượt 50% tổng thị trường OSAT vào năm 2026. Phần cuối của quá trình sản xuất chip —lắp ráp, xếp chồng và kiểm định— lần đầu tiên trở thành mảng kinh doanh chiếm đa số của ngành đóng gói thuê ngoài.
- Nhưng vẫn không đủ. Công suất đóng gói tiên tiến được dự kiến vẫn thấp hơn nhu cầu 10–20% vào năm 2026, bất chấp việc mở rộng mạnh mẽ trên khắp các nhà máy đúc và OSAT.
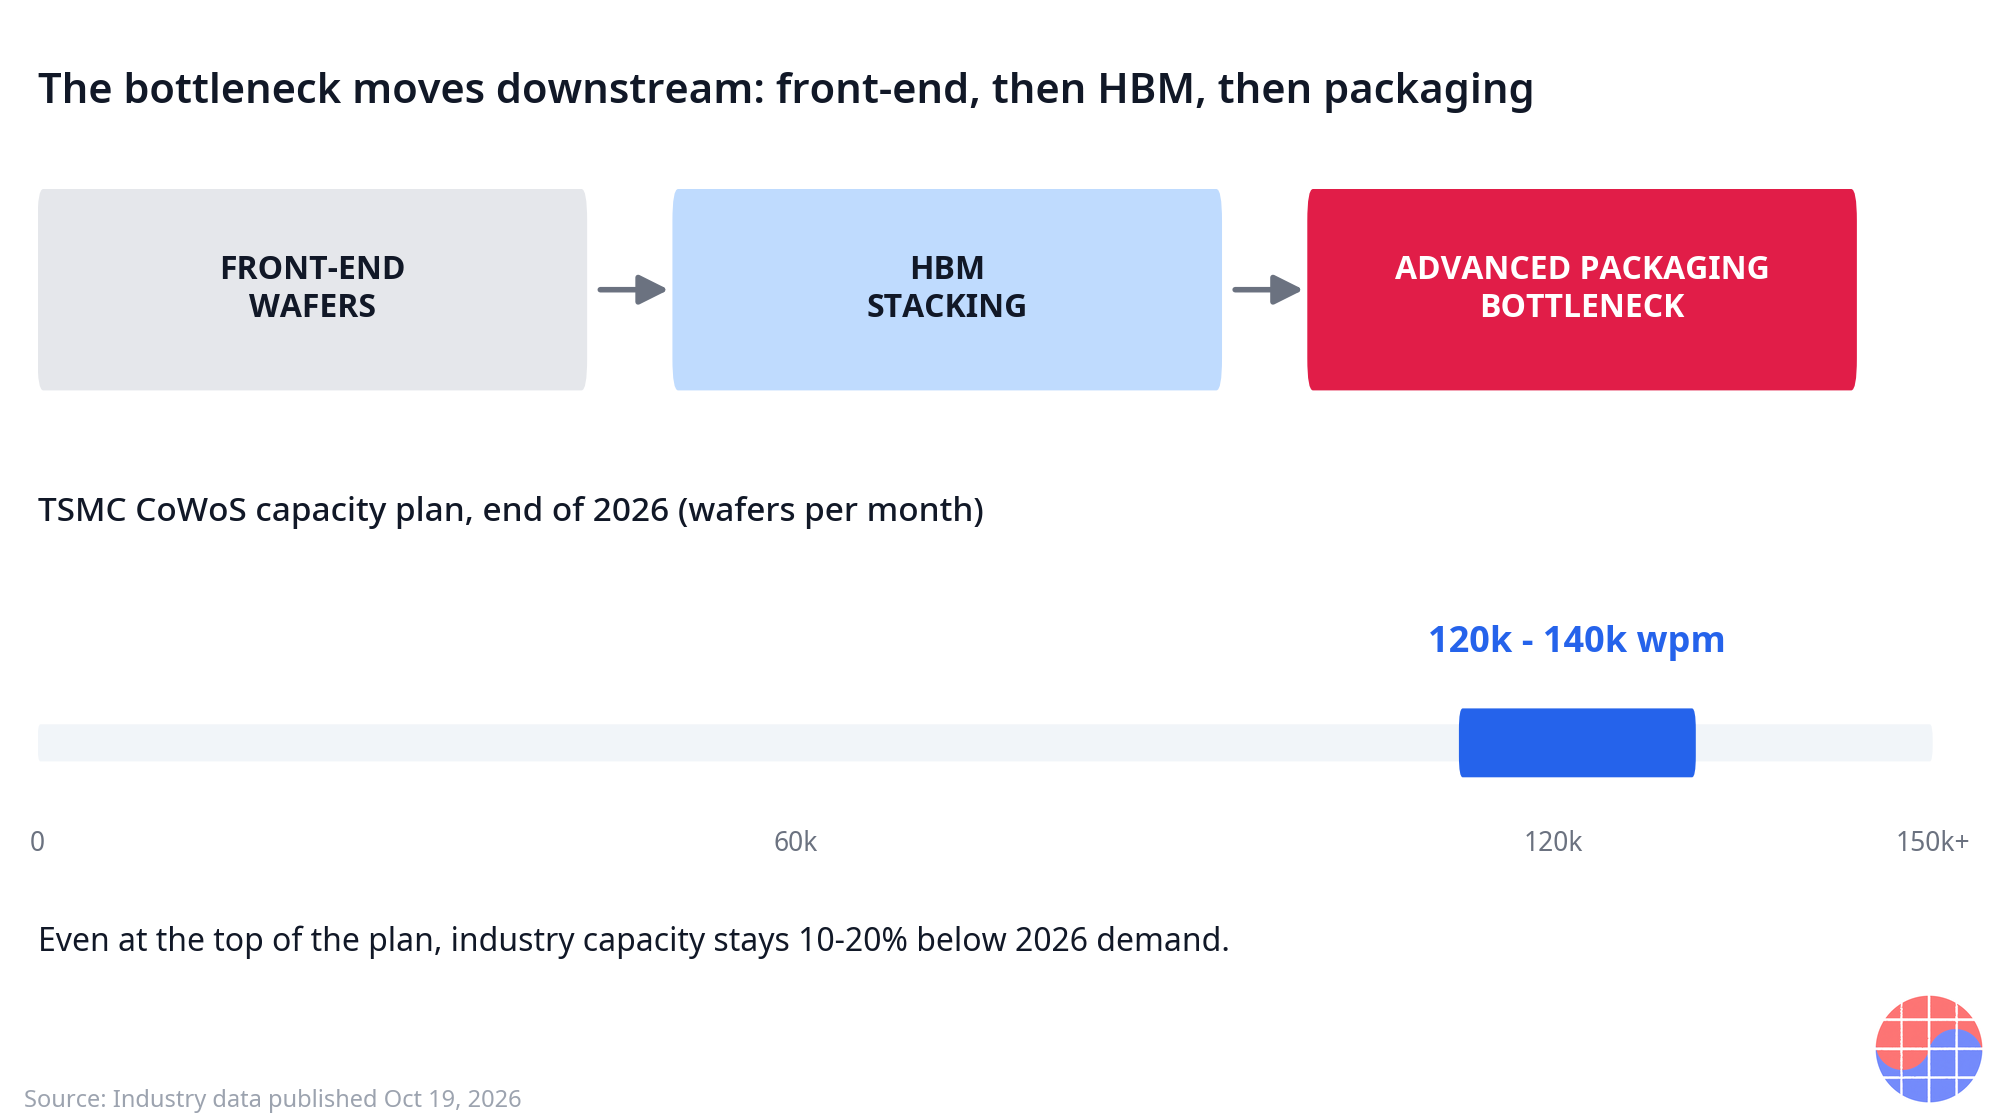
- TSMC dự kiến nâng công suất CoWoS lên khoảng 120.000–140.000 tấm wafer mỗi tháng vào cuối năm 2026. Đợt mở rộng đóng gói lớn nhất trong ngành vẫn không khép được khoảng cách.
- Cách đọc mang tính cấu trúc: khoảng cách dai dẳng giữa các nút tiên tiến và đóng gói tiếp tục kéo nhu cầu lên thượng nguồn, tới thiết bị và vật liệu đóng gói. Thiết bị liên kết nén nhiệt (TCB) của nhà sản xuất thiết bị ASMPT đã được giao cho nhiều OSAT, IDM và nhà sản xuất bộ nhớ để sản xuất HBM và chip dựa trên chiplet, và các đơn hàng tiếp nối từ khách hàng điện toán AI đã được công bố.
- Hệ quả kinh doanh là sự dịch chuyển quyền lực. Khi công đoạn khan hiếm là đóng gói, quyền định giá, quyền phân bổ và khả năng khóa chân khách hàng chuyển sang bên sở hữu công suất đóng gói —và cuộc đua đặt chỗ cho công suất đó đã đang quyết định thị phần 2026–2027.
Bối cảnh
Đóng gói từng là phần rẻ tiền
Trong phần lớn lịch sử của ngành bán dẫn, đóng gói là phần đuôi đã bị hàng hóa hóa của chuỗi giá trị. Phần đầu —quang khắc, ăn mòn và lắng đọng ở các nút tiên tiến— chiếm lấy uy tín, ngân sách vốn và phần lớn lợi nhuận. Lắp ráp và kiểm định được thuê ngoài cho các OSAT (nhà cung cấp lắp ráp và kiểm định bán dẫn thuê ngoài) chính vì công việc đó được coi là đã chuẩn hóa, thâm dụng lao động và cạnh tranh bằng giá. Khách hàng đàm phán hợp đồng đóng gói giống như đàm phán logistics: theo chi phí đơn vị, với nhiều nhà cung cấp đủ điều kiện và ít lo lắng chiến lược.
Thứ bậc đó đang đảo ngược. Một bộ tăng tốc AI không còn là một die duy nhất được bọc nhựa. Nó là một hệ thống: một die logic lớn, nhiều chồng HBM (bộ nhớ băng thông cao), và một interposer silicon nối chúng lại ở băng thông mà không đóng gói thông thường nào đạt tới. CoWoS (Chip-on-Wafer-on-Substrate) của TSMC là bản triển khai tham chiếu của kiến trúc đó, và đã trở thành hạng mục định nhịp cho các lô hàng máy chủ AI. Con chip không hoàn thiện khi tấm wafer rời nhà máy. Nó hoàn thiện khi gói đóng gói hoạt động —và gói đóng gói là thứ ngành này không thể xây đủ nhanh.
Ba con số của năm 2026 định khung câu chuyện
Dữ liệu ngành công bố ngày 19 tháng 10 năm 2026 định khung năm tới bằng ba con số.
| Chỉ số | Con số 2026 | Ý nghĩa |
|---|---|---|
| Tỷ trọng đóng gói tiên tiến trong tổng thị trường OSAT | Hơn 50% | Phân khúc cao cấp trở thành đa số của mảng đóng gói thuê ngoài |
| Công suất đóng gói tiên tiến so với nhu cầu | Thiếu 10–20% | Sau mở rộng, từ một phần năm đến một phần mười nhu cầu biên vẫn không được đáp ứng |
| Kế hoạch công suất CoWoS của TSMC | 120.000–140.000 tấm wafer mỗi tháng vào cuối 2026 | Đợt mở rộng đóng gói lớn nhất ngành vẫn để lại khoảng cách |
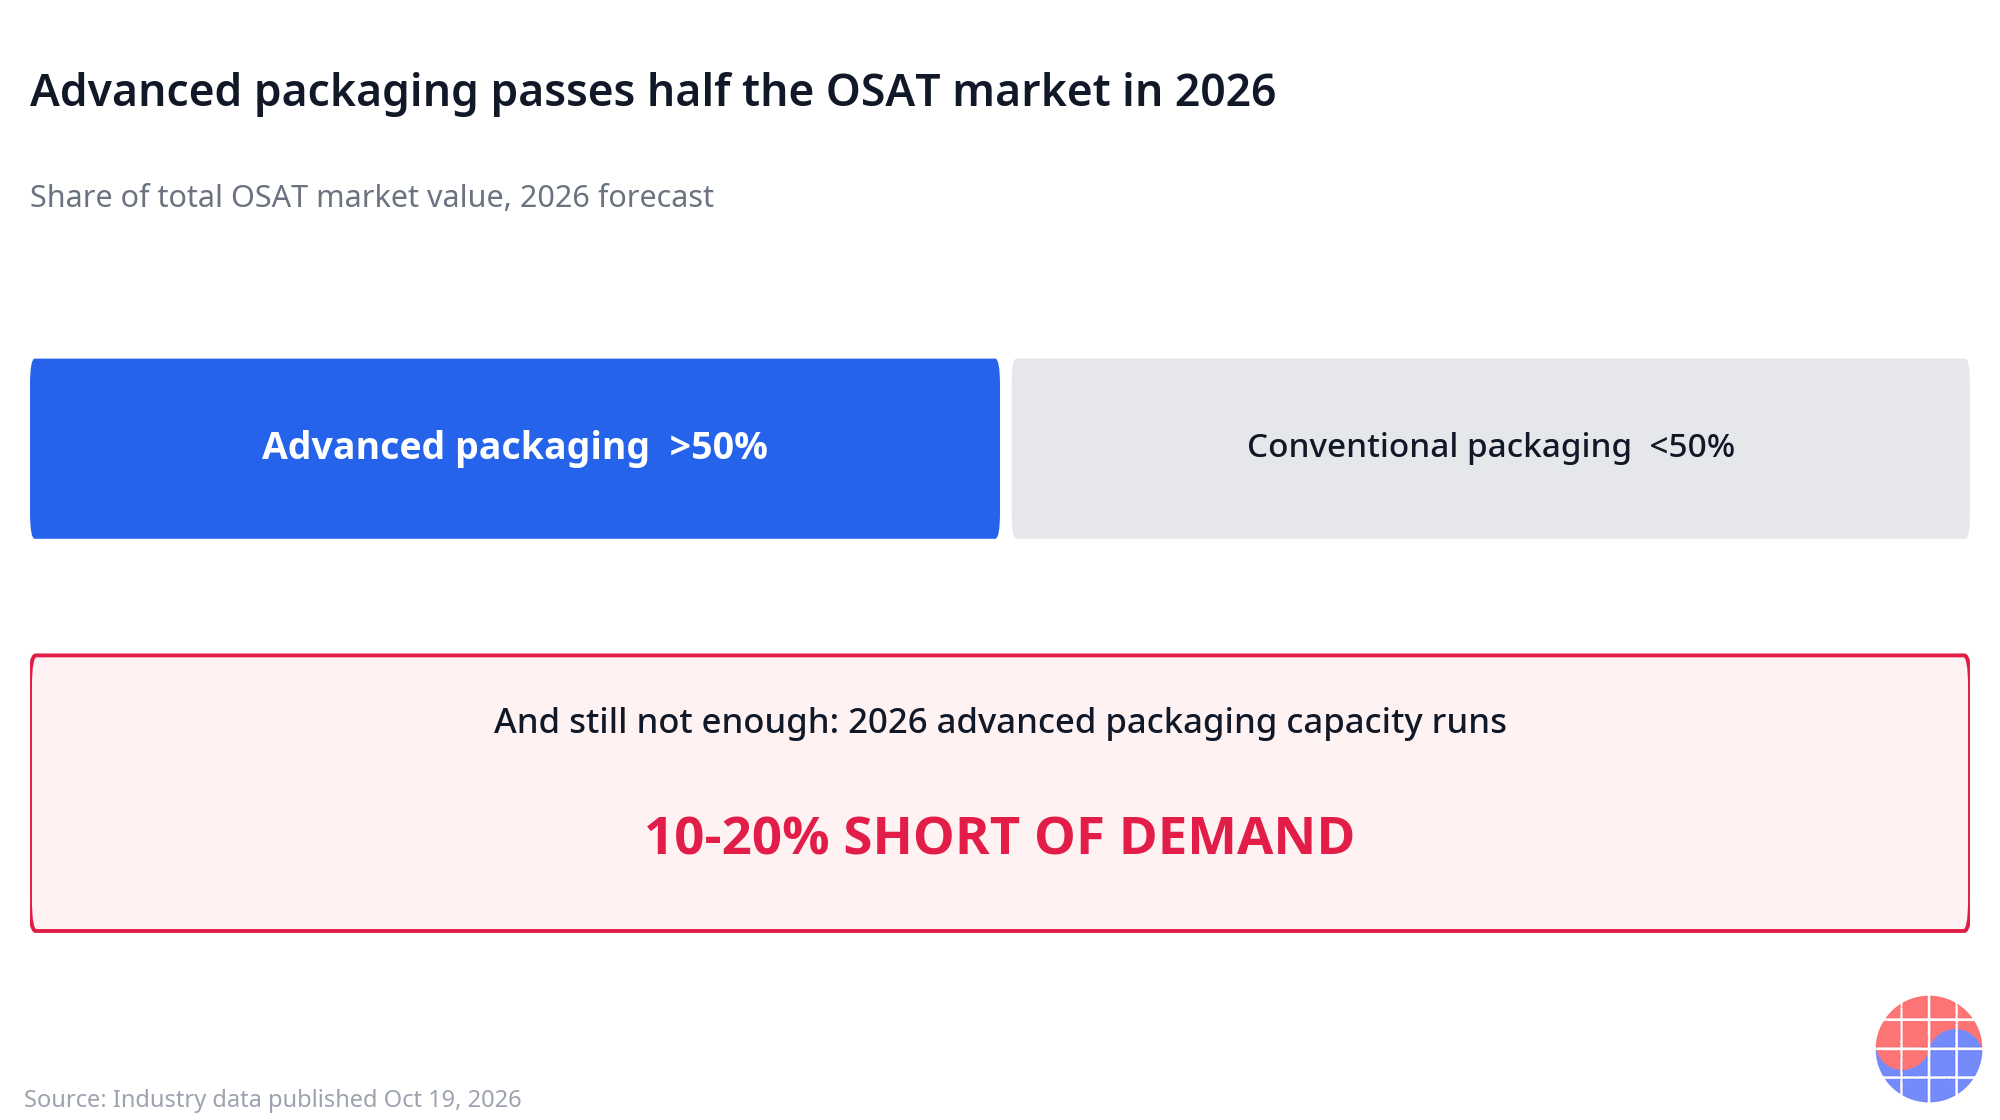
Nguồn: dữ liệu ngành công bố ngày 19 tháng 10 năm 2026, đưa tin ngày 20 tháng 10 năm 2026. Liên kết ở chú thích cuối bài.
Hai con số trong số này đáng được nhấn mạnh. Thứ nhất là việc vượt qua đa số: khi đóng gói tiên tiến vượt nửa thị trường OSAT, trọng tâm của ngành dịch chuyển. Các bể doanh thu, nhân tài kỹ thuật và chi tiêu vốn đi theo phân khúc đa số. Thứ hai là sự dai dẳng của tình trạng thiếu hụt trong năm đầu tư đỉnh điểm. Mức thiếu 10–20% trong một năm mà đơn vị lớn nhất nâng nền tảng đóng gói chủ lực của mình lên 120.000–140.000 tấm wafer mỗi tháng không phải là một trục trặc lịch trình. Đó là khoảng cách cấu trúc giữa tốc độ nhu cầu AI tăng trưởng kép và tốc độ có thể bổ sung các dây chuyền đóng gói —công cụ, đế, wafer interposer và năng lực quy trình lành nghề.
Vì sao công suất đóng gói tăng chậm
Các dây chuyền đóng gói trông đơn giản hơn nhà máy wafer, nhưng chồng ràng buộc là có thật. Công suất cấp CoWoS cần wafer interposer silicon (vốn cạnh tranh suất sản xuất ở nhà máy front-end), đế ABF lớn, thiết bị liên kết nén nhiệt để xếp chồng HBM và chiplet, cùng các chu kỳ thẩm định dài trước khi một dây chuyền xuất xưởng sản phẩm mà một hyperscaler chấp nhận. Mỗi đầu vào có thời gian chờ và nút thắt riêng. Kết quả là công suất đóng gói tiên tiến tăng theo bậc thang, trong khi nhu cầu bộ tăng tốc AI đã tăng theo đường cong. Khoảng cách 10–20% là diện mạo của sự lệch pha đó khi nó chạm tới năm 2026.
Phân tích kinh doanh chuyên sâu
Cấu trúc biên lợi nhuận của back-end đang được viết lại
Ý nghĩa chiến lược của việc vượt qua đa số không nằm ở tỷ trọng trên tiêu đề. Nó nằm ở điều xảy ra với mô hình kinh doanh OSAT khi đa số bể doanh thu của nó là một dịch vụ khan hiếm, nhạy cảm với tỷ lệ đạt chuẩn và nặng về kỹ thuật, thay vì một dịch vụ đã hàng hóa hóa.
Giá đóng gói hàng hóa do đối thủ đủ điều kiện rẻ nhất định đoạt. Giá đóng gói tiên tiến khan hiếm do phân bổ định đoạt: ai nhận công suất, vào quý nào, với mức ưu tiên nào. Khi công suất thiếu 10–20%, nhà cung cấp đóng gói ngừng là một nhà cung cấp bị khách hàng ép giá và trở thành một người gác cổng được khách hàng săn đón. Các đặt chỗ công suất nhiều năm, thanh toán trước và đồng đầu tư vào dây chuyền chuyên dụng —những sắp xếp từng thuộc về hợp đồng wafer tiên tiến— di cư sang các thỏa thuận đóng gói.
| Khía cạnh | Kỷ nguyên đóng gói thông thường | Kỷ nguyên đa số đóng gói tiên tiến |
|---|---|---|
| Cơ sở định giá | Chi phí đơn vị, nhiều nhà cung cấp đủ điều kiện | Phân bổ và ưu tiên đặt chỗ |
| Hành vi khách hàng | Đấu thầu hằng năm, giá trước tiên | Đặt chỗ nhiều năm, cam kết công suất trước |
| Đòn bẩy của nhà cung cấp | Thấp —chuyển đổi là chuyện thường | Cao —thẩm định một dây chuyền đóng gói mới mất nhiều quý |
| Động lực biên lợi nhuận | Lao động và hiệu quả sử dụng | Cơ cấu sản phẩm, tỷ lệ đạt chuẩn và khan hiếm |
| Rủi ro chiến lược | Chiến tranh giá trong chu kỳ đi xuống | Bị khóa ngoài công suất trong chu kỳ đi lên |
Đây là khoảnh khắc back-end ngừng là một trung tâm chi phí trong bảng tính của khách hàng và trở thành một dòng trong buổi rà soát chiến lược của khách hàng. Các OSAT sở hữu công suất tiên tiến giành được một ghế tại bàn đó; các OSAT không có thì bị bỏ lại cạnh tranh trên nửa thông thường đang thu hẹp của thị trường, nơi logic giá cũ vẫn áp dụng.
Đặt chỗ là thị phần: cuộc đua đặt chỗ công suất
Trong một thị trường thiếu 10–20%, cuộc tranh giành thương mại quyết định diễn ra trước khi bất kỳ con chip nào được đóng gói. Đó là cuộc tranh giành đặt chỗ. Một chủ sở hữu nền tảng AI đặt chỗ công suất cấp CoWoS cho năm 2026 và 2027, trên thực tế, đã phân bổ trước các lô hàng bộ tăng tốc của mình cho những năm đó —và loại bỏ công suất đó khỏi kế hoạch của mọi đối thủ. Bên do dự không chỉ trả nhiều hơn; bên đó xuất hàng ít hơn.
Động lực này tưởng thưởng các cam kết sớm, lớn và đáng tin, và trừng phạt phong cách mua sắm chờ xem mà đóng gói hàng hóa đã dạy cho ngành. Nó cũng thay đổi ý nghĩa của "thị phần" trong silicon AI. Các kiến trúc được công bố không xuất hàng; các suất đóng gói đã đặt chỗ mới xuất hàng. Các nhà phân tích đếm thắng lợi thiết kế mà không đếm đặt chỗ đóng gói đang đo sai thứ cần đo.
Đúc nội bộ và OSAT thuê ngoài: sự phân chia CoWoS
Việc vượt qua đa số cũng làm sắc nhọn câu hỏi cấu trúc của ngành: ai nên sở hữu đóng gói tiên tiến?
Câu trả lời của TSMC hiện rõ trong kế hoạch CoWoS. Nâng lên 120.000–140.000 tấm wafer mỗi tháng vào cuối 2026 giữ nền tảng đóng gói giá trị nhất bên trong nhà máy đúc, gói chung với việc bán wafer logic. Gói chung đó mạnh về chiến lược: khách hàng mua một lộ trình hoàn chỉnh, được quản lý tỷ lệ đạt chuẩn, từ tape-out tới bộ tăng tốc đã đóng gói, và chi phí chuyển đổi bao phủ toàn bộ lộ trình, không phải một bước quy trình.
Câu trả lời của OSAT là tính linh hoạt và sự tập trung. Các chuyên gia đóng gói độc lập phục vụ tất cả mọi người —nhà thiết kế fabless, IDM và nhà sản xuất bộ nhớ— và tình trạng thiếu hụt năm 2026 củng cố luận điểm đầu tư của họ. Phân tích ngành chỉ đúng vào căng thẳng này: một khoảng cách cấu trúc giữa các nút tiên tiến và đóng gói tiếp tục kéo nhu cầu về phía bên nào có thể bổ sung dây chuyền tiên tiến nhanh nhất, dù đó là bộ phận nội bộ của một nhà máy đúc hay một OSAT.
Trạng thái cân bằng có khả năng xảy ra không phải là kẻ thắng lấy tất cả. Đóng gói tích hợp với nhà máy đúc neo giữ các nền tảng AI lớn nhất, nơi wafer và đóng gói được đồng tối ưu hóa. Các OSAT hấp thụ làn sóng mở rộng phía sau: sản phẩm dựa trên chiplet của các nhà thiết kế hạng hai, các IDM thuê ngoài phần tràn, và đóng gói liền kề bộ nhớ, nơi chuyên môn xếp chồng và kiểm định HBM quyết định. Một thị trường mà đóng gói tiên tiến chiếm đa số có thể nuôi cả hai mô hình —tình trạng thiếu hụt, một cách nghịch lý, là thứ tạo chỗ cho tất cả mọi người.
Cuốc và xẻng: thiết bị và vật liệu thừa hưởng nhu cầu
Sự khan hiếm ở công đoạn đóng gói truyền nhu cầu lên thượng nguồn với lực bất thường, vì việc bổ sung công suất bị giới hạn bởi thiết bị. Tín hiệu công khai rõ nhất nằm ở công cụ liên kết. Thiết bị liên kết nén nhiệt của ASMPT đã được giao cho nhiều OSAT, IDM và nhà sản xuất bộ nhớ để sản xuất hàng loạt HBM và chip dựa trên chiplet, và các đơn hàng tiếp nối từ một khách hàng điện toán AI đã được công bố. TCB là công đoạn xếp chồng vật lý các die HBM và gắn chiplet; khi mọi kế hoạch mở rộng đóng gói đều cần thêm TCB, sổ đơn hàng của nhà sản xuất công cụ trở thành chỉ báo dẫn đầu cho toàn bộ back-end.
Cùng logic đó chạy xuyên qua đế, công suất interposer, vật liệu underfill và ép khuôn, và kiểm định. Một khoảng cách cấu trúc giữa các nút tiên tiến và đóng gói —phân tích ngành kỳ vọng nó sẽ kéo dài— biến mỗi thị trường đầu vào này từ kẻ đi theo các chu kỳ front-end thành bên hưởng lợi trực tiếp từ nhu cầu AI. Với các nhà đầu tư thấy định giá bộ tăng tốc là nặng nề, chuỗi cung ứng đóng gói là nơi cùng nhu cầu đó xuất hiện với ít phí kể chuyện gắn kèm hơn.
| Phân khúc thượng nguồn | Vì sao khoảng cách đóng gói kéo nó theo |
|---|---|
| Thiết bị TCB và liên kết | Mọi đợt mở rộng dây chuyền tiên tiến đều cần năng lực xếp chồng và liên kết; sản xuất HBM và chiplet là trường hợp sử dụng tham chiếu |
| Đế ABF và interposer | Gói đóng gói lớn hơn tiêu thụ nhiều diện tích đế hơn cho mỗi chip; wafer interposer cạnh tranh công suất nhà máy |
| Vật liệu (underfill, khuôn, TIM) | Gói đóng gói xếp chồng công suất cao nâng yêu cầu hiệu năng vật liệu trên mỗi đơn vị |
| Kiểm định và kiểm tra | Gói đóng gói xếp chồng hỏng với chi phí đắt; cường độ kiểm định mỗi gói tăng cùng giá trị mỗi gói |
Góc nhìn Hàn Quốc: xếp chồng và kiểm định HBM là sân nhà
Với ngành bán dẫn Hàn Quốc, việc vượt qua đa số đáp xuống sân nhà. HBM là bộ nhớ ở trung tâm của gói AI, và các nhà sản xuất bộ nhớ Hàn Quốc sở hữu khả năng xếp chồng, cùng phần lớn chuyên môn kiểm định, mà sản xuất HBM đòi hỏi. Một cấu trúc ngành trong đó đóng gói là công đoạn khan hiếm và chiếm giữ giá trị sẽ nâng trọng lượng chiến lược của đúng những năng lực tập trung ở Hàn Quốc: xếp chồng die HBM, kiểm định tiên tiến, và các khoản đầu tư đóng gói mà các nhà cung cấp Hàn Quốc đã thực hiện xoay quanh chúng.
Nó cũng định khung lại các câu hỏi mà các nhà cung cấp Hàn Quốc đối mặt. Vấn đề không còn chỉ là xây bao nhiêu công suất wafer HBM, mà là bao nhiêu phần của chuỗi giá trị đóng gói —xếp chồng, liên kết, kiểm định, và các đặt chỗ đi kèm— các đơn vị Hàn Quốc chọn sở hữu khi back-end chiếm đa số. Trong một thị trường khan hiếm, các hợp đồng đặt chỗ ký trong năm 2026 sẽ tiếp tục định hình thị phần xuất hàng rất lâu sau khi các tiêu đề hôm nay bị lãng quên.
Nhận định của Chase
Cách đọc lười biếng của câu chuyện này là "đóng gói đang hot". Cách đọc đúng là về việc các bể giá trị nằm ở đâu khi nút thắt của một chuỗi cung ứng dịch chuyển.
Trong bốn mươi năm, tài sản khan hiếm nhất và dễ phòng thủ nhất của ngành là wafer tiên tiến. Đóng gói là nơi biên lợi nhuận đến để bị cạnh tranh bào mòn. Dữ liệu năm 2026 nói rằng nút thắt đã dịch xuống hạ nguồn một bước, và mọi thứ được định giá lại khi một nút thắt dịch chuyển: người gác cổng thay đổi, các hợp đồng thay đổi, logic đầu tư thay đổi. Một thị trường mà đóng gói tiên tiến vừa là đa số doanh thu OSAT vừa thiếu cung 10–20% là một thị trường mà back-end ấn định lịch xuất hàng của ngành.
Hai hệ quả bị đánh giá thấp. Thứ nhất, cuộc đua đặt chỗ lặng lẽ biến công suất đóng gói thành thị phần tương lai với độ trễ bốn đến tám quý —đến khi dữ liệu xuất hàng xác nhận, cuộc tranh giành đã kết thúc. Thứ hai, tình trạng thiếu hụt tự củng cố đối với các nhà cung cấp thiết bị và vật liệu, vì mọi tác nhân trong chuỗi đều phản ứng với cùng khoảng cách 10–20% bằng cách đặt hàng trước. Đó là lý do các điểm dữ liệu cần theo dõi là các đợt giao thiết bị liên kết và đơn hàng tiếp nối, không phải bình luận.
Câu hỏi mở là thời lượng. Thiếu hụt sẽ kết thúc —công suất cuối cùng luôn đến, và 120.000–140.000 tấm wafer mỗi tháng CoWoS là rất nhiều công suất đang đến. Nhưng một khoảng cách cấu trúc giữa tiến bộ nút và tiến bộ đóng gói không khép lại trong một chu kỳ đầu tư, vì chồng ràng buộc của đóng gói (interposer, đế, thiết bị liên kết, thẩm định) tự làm mới ở mỗi thế hệ nút. Việc vượt qua đa số là phần không đảo ngược. Ngay cả khi thiếu hụt phai đi, đóng gói tiên tiến vẫn là mảng kinh doanh đa số —và trọng tâm của ngành ở lại hạ nguồn cùng nó.
Hàm ý
- Với chủ sở hữu nền tảng AI: đặt chỗ đóng gói là kế hoạch xuất hàng. Hãy đối xử với việc đặt công suất cấp CoWoS nghiêm túc như việc khởi chạy wafer —trong một thị trường thiếu 10–20%, một kiến trúc không đặt chỗ là một kiến trúc không xuất hàng.
- Với OSAT: việc vượt qua đa số là lần định giá lại mô hình kinh doanh một thế hệ mới có một lần. Nhiệm vụ chiến lược là chuyển quyền phân bổ hôm nay thành hợp đồng dài hạn và đồng đầu tư, không phải thắng lợi giá tức thời.
- Với nhà máy đúc: đóng gói nội bộ ở quy mô 120.000–140.000 tấm wafer mỗi tháng gói wafer và đóng gói thành một chi phí chuyển đổi duy nhất. Gói chung, chứ không phải từng bước riêng lẻ, là con hào.
- Với nhà cung cấp thiết bị và vật liệu: liên kết, đế và kiểm định thừa hưởng nhu cầu. Các đợt giao TCB cho OSAT, IDM và nhà sản xuất bộ nhớ —cùng các đơn hàng tiếp nối về AI— là bằng chứng cứng sớm nhất của mỗi làn sóng mở rộng.
- Với nhà đầu tư: hãy theo dõi đặt chỗ và đơn hàng công cụ, không phải công bố. Tín hiệu cho thấy khoảng cách đang khép lại sẽ xuất hiện trong thời gian chờ thiết bị và giá đế trước khi xuất hiện trong thông cáo báo chí của bất kỳ ai.
Câu hỏi thường gặp
Vì sao đóng gói tiên tiến vẫn thiếu nếu TSMC nâng CoWoS lên 120.000–140.000 tấm wafer mỗi tháng?
Vì nhu cầu tăng nhanh hơn khả năng mở rộng của chồng ràng buộc. Công suất cấp CoWoS cần wafer interposer, đế lớn, thiết bị liên kết nén nhiệt và các chu kỳ thẩm định dài, mỗi thứ có nút thắt riêng. Dữ liệu ngành công bố ngày 19 tháng 10 năm 2026 dự báo đóng gói tiên tiến sẽ vượt 50% thị trường OSAT vào năm 2026, trong khi công suất vẫn thấp hơn nhu cầu 10–20%.
Đóng gói tiên tiến vượt 50% thị trường OSAT có nghĩa là gì?
Nó có nghĩa là phân khúc cao cấp trở thành mảng kinh doanh đa số của lắp ráp và kiểm định thuê ngoài. Doanh thu, chi tiêu vốn và nhân tài kỹ thuật tập trung vào các dây chuyền tiên tiến, mô hình kinh doanh OSAT chuyển từ cạnh tranh chi phí đơn vị sang phân bổ và đặt chỗ, và phân khúc thông thường trở thành nửa thiểu số, chạy theo giá, của thị trường.
Liên kết nén nhiệt (TCB) là gì, và vì sao nó quan trọng ở đây?
TCB là quy trình liên kết được dùng để xếp chồng các die HBM và gắn chiplet trong các gói đóng gói tiên tiến. Nhà sản xuất thiết bị ASMPT đã giao công cụ TCB cho nhiều OSAT, IDM và nhà sản xuất bộ nhớ để sản xuất hàng loạt HBM và chip dựa trên chiplet, với các đơn hàng tiếp nối từ một khách hàng điện toán AI đã được công bố —một dấu hiệu cho thấy mở rộng đóng gói bị giới hạn bởi thiết bị và đơn hàng công cụ đi trước công suất.
Ai hưởng lợi từ tình trạng thiếu đóng gói tiên tiến 10–20%?
Bất kỳ ai sở hữu công suất khan hiếm và các đầu vào để mở rộng nó: nhà máy đúc có đóng gói tiên tiến nội bộ, OSAT có dây chuyền tiên tiến và hợp đồng đặt chỗ, và các nhà cung cấp thượng nguồn về thiết bị và vật liệu —công cụ liên kết, đế và kiểm định— mà sổ đơn hàng của họ lấp đầy đầu tiên khi mọi người cùng mở rộng một lúc.
Nguồn: Dữ liệu ngành về tỷ trọng đóng gói tiên tiến năm 2026, khoảng cách công suất và kế hoạch mở rộng CoWoS (dữ liệu công bố ngày 19 tháng 10 năm 2026; đưa tin ngày 20 tháng 10 năm 2026). Bài viết này là phân tích, không phải lời khuyên đầu tư.
📩 Đăng ký bản tin VLSI Korea
Nhận phân tích bán dẫn chuyên sâu mỗi ngày qua email trước tiên. Đăng ký miễn phí.