VLSI Korea
Market Bulletin: Doanh thu packaging tăng 51% — ASE đạt 4,74 tỷ USD và back-end mở rộng quy mô
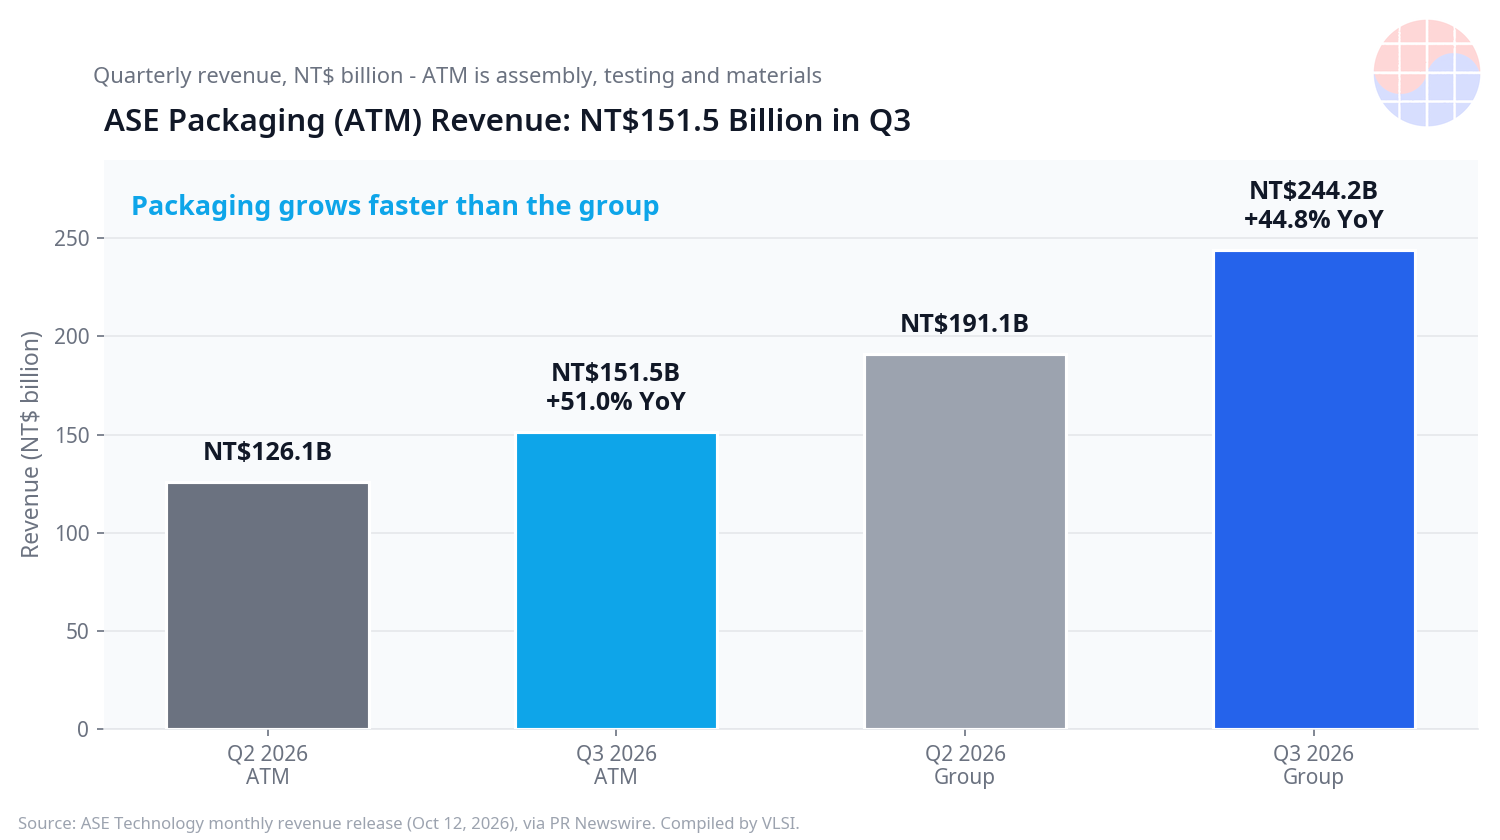
Doanh thu đóng gói và kiểm tra (ATM) của ASE tăng 51,0% so với cùng kỳ trong quý 3 năm 2026, đạt 4,74 tỷ USD, vượt mức 44,8% của tập đoàn. ASE đã nâng capex năm 2026 lên 10,5 tỷ USD.


Điểm nghẽn mà mọi người theo dõi là nhà máy wafer. Các con số cho thấy back-end đang mở rộng với cùng tốc độ. ASE Technology ghi nhận doanh thu lắp ráp, kiểm tra và vật liệu (ATM) quý 3 năm 2026 là 151,49 tỷ Đài tệ (4,74 tỷ USD), tăng 20,1% so với quý trước và 51,0% so với cùng kỳ theo Đài tệ — 40,6% theo USD — trong khi doanh thu tập đoàn tăng 44,8% lên 244,16 tỷ Đài tệ (7,64 tỷ USD) (Doanh thu tháng của ASE Technology, ngày 12 tháng 10 năm 2026). Packaging không còn là bước rẻ tiền sau chế tạo: mảng advanced packaging tiên tiến của ASE đang chạy trên mục tiêu 3,5 tỷ USD cho năm 2026, và capex cả năm đã nâng lên 10,5 tỷ USD, gần gấp đôi 5,5 tỷ USD của năm 2025.
Key Highlights
- ATM +51,0%: doanh thu ATM của ASE đạt 151,49 tỷ Đài tệ (4,74 tỷ USD) trong quý 3 năm 2026, tăng 51,0% so với cùng kỳ theo Đài tệ và 40,6% theo USD. ATM chiếm khoảng 62% doanh thu tập đoàn, và khoảng hai phần ba mức tăng doanh thu của tập đoàn đến từ ATM (Phân tích doanh thu tháng của ASE, ngày 12 tháng 10 năm 2026).
- Tháng 9 xác nhận nhịp độ: doanh thu ATM tháng 9 là 52,67 tỷ Đài tệ (1,66 tỷ USD), tăng 50,5% so với cùng kỳ, và doanh thu tập đoàn tháng 9 là 88,13 tỷ Đài tệ (2,78 tỷ USD), tăng 45,5% (ASE Technology, ngày 12 tháng 10 năm 2026).
- LEAP chạy trước kế hoạch: doanh thu LEAP, mảng advanced packaging tiên tiến của ASE, đang chạy trên mục tiêu 3,5 tỷ USD cho năm 2026 vốn đã được nâng từ hơn 2,6 tỷ USD. Capex năm 2026 được lên kế hoạch ở mức 10,5 tỷ USD so với 5,5 tỷ USD năm 2025, với 13 dự án mới và 8 dự án mở rộng (Cập nhật capex và LEAP của ASE, tháng 10 năm 2026).
- Quý kỷ lục của Amkor: Amkor ghi nhận doanh thu kỷ lục quý 2 năm 2026 là 1,90 tỷ USD, tăng 26% so với cùng kỳ, biên lợi nhuận gộp mở rộng lên 16,8% từ 12% và lợi nhuận ròng tăng lên 174 triệu USD từ 54 triệu USD. Sản phẩm tiên tiến tạo ra 1,56 tỷ USD. Định hướng quý 3 là doanh số 1,95-2,05 tỷ USD với biên lợi nhuận gộp 18,5-19,5%, và capex cả năm là 2,5-3,0 tỷ USD (Kết quả quý 2 năm 2026 của Amkor, qua Zacks, 2026).
- Chất nền nhận được lá phiếu 3,14 tỷ USD: Samsung Electro-Mechanics sẽ đầu tư 4,27 nghìn tỷ won (3,14 tỷ USD) để mở rộng năng lực chất nền FC-BGA tại Sejong — khoản capex cho một sản phẩm lớn nhất trong lịch sử của hãng — từ tháng 9 năm 2026 đến tháng 5 năm 2028, với sản xuất hàng loạt từ tháng 9 năm 2028 (Korea Times, ngày 28 tháng 9 năm 2026).
Market Update
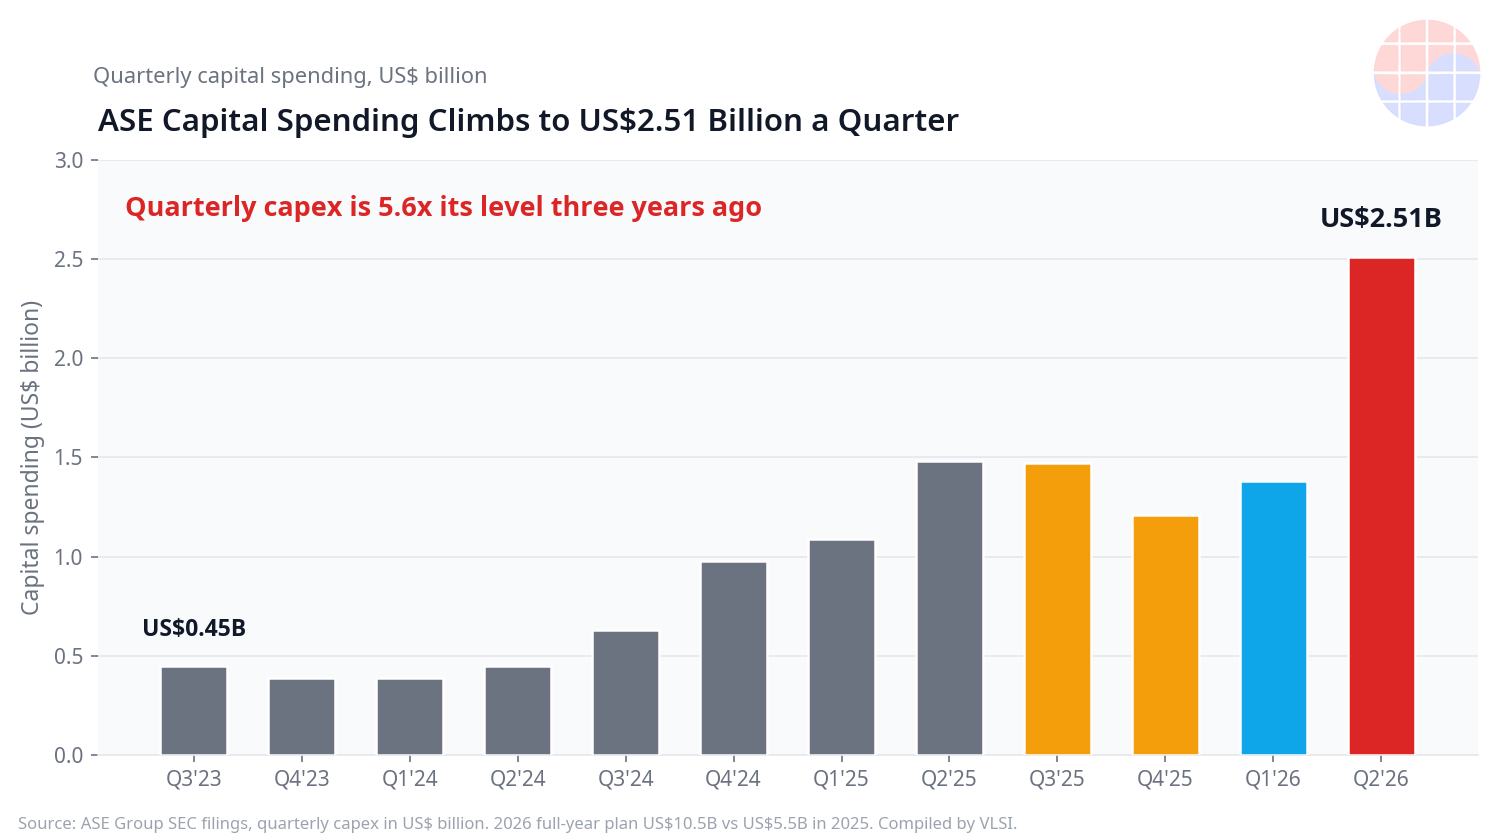
Cấu trúc của tăng trưởng quan trọng hơn con số tiêu đề. ATM tăng nhanh hơn tập đoàn theo cả Đài tệ và USD, và biên lợi nhuận gộp của ATM đạt 27,3% trong quý 2 năm 2026 so với 21,0% của tập đoàn: cơ cấu sản phẩm packaging, chứ không chỉ sản lượng, đang nâng khả năng sinh lời. Capex kể cùng một câu chuyện bằng tiền mặt: ASE đã chi 2,51 tỷ USD chỉ trong quý 2 năm 2026, gấp 5,6 lần mức 0,45 tỷ USD của quý 3 năm 2023. Năng lực được bổ sung theo từng khối — 13 dự án mới và 8 dự án mở rộng để đáp ứng nguồn cung đến năm 2028 và một phần năm 2029 — nên tăng trưởng tháng của ATM có thể chững lại (tháng 9 tăng 2,7% so với tháng trước) dù tỷ lệ so với cùng kỳ vẫn trên 50%.
| Một năm trước / kế hoạch cũ | Hiện nay (đã ghi nhận hoặc đã lên kế hoạch) | |
|---|---|---|
| Doanh thu ATM của ASE (Q3) | Khoảng 100,3 tỷ Đài tệ (Q3 2025, suy ra) | 151,49 tỷ Đài tệ (4,74 tỷ USD), +51,0% so với cùng kỳ |
| Doanh thu tập đoàn ASE (Q3) | Khoảng 168,6 tỷ Đài tệ (Q3 2025, suy ra) | 244,16 tỷ Đài tệ (7,64 tỷ USD), +44,8% so với cùng kỳ |
| Kế hoạch capex 2026 của ASE | 5,5 tỷ USD đã chi năm 2025 | 10,5 tỷ USD được lên kế hoạch cho 2026 |
| Advanced packaging LEAP của ASE | Mục tiêu trên 2,6 tỷ USD | Chạy trên mục tiêu 3,5 tỷ USD cho 2026 |
| Amkor: doanh thu / biên lợi nhuận | 1,51 tỷ USD, 12% (Q2 2025) | Kỷ lục 1,90 tỷ USD, 16,8% (Q2 2026) |
| Khuôn viên Amkor tại Arizona | Giai đoạn 1: 33.000 m2 phòng sạch | Giai đoạn 2 thêm 60.000 m2; tổng kế hoạch khoảng 12 tỷ USD |
Số liệu của ASE từ bản công bố doanh thu tháng chưa kiểm toán (ngày 12 tháng 10 năm 2026); giá trị cùng quý năm trước được suy ra từ các tỷ lệ tăng trưởng đã công bố. LEAP và kế hoạch capex lấy từ các công bố tháng 10 năm 2026 của ASE. Số liệu của Amkor từ kết quả quý 2 năm 2026 (tháng 7 năm 2026). Kế hoạch capex và định hướng không phải kết quả đã ghi nhận.
Amkor cho thấy đây là mô hình của toàn ngành, không phải quý của một công ty. Doanh thu Computing của Amkor lập kỷ lục trong quý 2 năm 2026 nhờ nhu cầu trung tâm dữ liệu, một chương trình CPU trung tâm dữ liệu mới dùng fan-out mật độ cao (HDFO) bắt đầu tăng sản lượng, và ban lãnh đạo kỳ vọng Computing tăng gần 30% theo quý trong quý 3. Tỷ lệ sử dụng công suất đã tăng từ vùng 50% lên vùng 70%, và khuôn viên tại Arizona — nơi cam kết của khách hàng đã vượt 33.000 mét vuông dự kiến cho giai đoạn 1 — cộng thêm 60.000 mét vuông trong giai đoạn 2, với tổng vốn đầu tư dự kiến khoảng 12 tỷ USD. Xuống một lớp nữa, chất nền đang được tài trợ như một tài sản chiến lược: đợt mở rộng FC-BGA trị giá 3,14 tỷ USD của Samsung Electro-Mechanics tại Sejong nhắm thẳng vào nhu cầu máy chủ AI được bảo đảm bằng các thỏa thuận dài hạn.
VLSI's View
Packaging giờ nằm trên đường găng, không phải phía sau nó. Một bộ tăng tốc AI chưa phải là sản phẩm hoàn chỉnh khi wafer rời nhà máy. Nó vẫn cần interposer hoặc chất nền tiên tiến, các chồng HBM được đặt và gắn kết, cùng kiểm tra cuối cùng — và mỗi bước đó là năng lực phải được xây dựng trước nhiều năm. ATM tăng 51% trong khi doanh thu wafer của TSMC tăng nhờ cơ cấu 2nm là cùng một con sóng được đo tại hai trạm khác nhau: front-end và back-end mở rộng cùng nhau, và bất kỳ phía nào cũng có thể chặn việc giao máy chủ.
Góc nhìn Hàn Quốc đi qua chất nền và packaging bộ nhớ. Việc Samsung Electro-Mechanics cam kết 3,14 tỷ USD cho FC-BGA tại Sejong — khoản đầu tư cho một sản phẩm lớn nhất của hãng, kéo dài đến tháng 5 năm 2028 — là Hàn Quốc mua một vị trí trong lớp giữa chip và bo mạch. Cùng một logic áp dụng cho HBM: mỗi chồng HBM là một sản phẩm advanced packaging trước khi là một sản phẩm bộ nhớ. Các nhà cung cấp Hàn Quốc coi packaging và chất nền là công việc back-end rẻ tiền sẽ bỏ lỡ nơi biên lợi nhuận đang dịch chuyển — biên lợi nhuận gộp ATM của ASE ở mức 27,3% đã cao hơn hẳn mức trung bình của tập đoàn.
Thực thi, không phải nhu cầu, giờ là ràng buộc được nêu ra. Chính ASE định khung giới hạn là tốc độ lắp đặt thiết bị tại 21 dự án. Đó là hình dạng quen thuộc với bất kỳ ai làm triển khai chip: khi tỷ lệ sử dụng tăng và lịch trình phụ thuộc vào việc giao thiết bị cùng mức sẵn sàng của phòng sạch, thời gian chờ kéo dài theo từng bậc, không trơn tru. Người mua nên đọc các tháng ATM đi ngang như các khối năng lực đang đi vào hoạt động, không phải tín hiệu nhu cầu.
Chase's Take: Trong thiết kế vật lý, chúng tôi đã học bài học này theo cách đắt giá: một thiết kế không xong khi tổng hợp kết thúc — nó xong khi đóng timing, vượt qua DRC và tape-out. Silicon AI cũng có cùng vấn đề về định nghĩa. Một wafer chỉ là hàng tồn kho, không phải năng lực tính toán, cho đến khi packaging và kiểm tra biến nó thành một bộ tăng tốc có thể giao hàng. Thị trường vẫn định giá bước nhà máy là câu chuyện chính và back-end là chú thích; việc ASE cộng thêm 5 tỷ USD capex trong một năm cho thấy chú thích đang trở thành một chương của câu chuyện.
Outlook
- Kết quả quý 3 của ASE vào ngày 29 tháng 10: biên lợi nhuận và bất kỳ công bố doanh thu LEAP nào sẽ kiểm chứng liệu mức tăng 51% có chuyển thành lợi nhuận theo định hướng hay không.
- Doanh thu tháng của quý 4: liệu ATM có tăng tốc trở lại từ mức +2,7% theo tháng của tháng 9 khi các khối năng lực mới đi vào hoạt động.
- Kết quả quý 3 của Amkor: doanh số định hướng 1,95-2,05 tỷ USD với biên lợi nhuận gộp 18,5-19,5% — một thước đo trực tiếp về sức mạnh định giá của advanced packaging.
- Mục tiêu LEAP 2027: ASE đặt mục tiêu doanh thu advanced packaging tiên tiến tăng khoảng gấp đôi vào năm 2027; cần theo dõi liệu kế hoạch capex 10,5 tỷ USD có giữ nguyên hay tăng thêm.
FAQ
Mảng packaging của ASE tăng trưởng nhanh đến mức nào? Doanh thu lắp ráp, kiểm tra và vật liệu (ATM) của ASE là 151,49 tỷ Đài tệ (4,74 tỷ USD) trong quý 3 năm 2026, tăng 51,0% so với cùng kỳ theo Đài tệ và 40,6% theo USD, vượt mức tăng 44,8% của tập đoàn (ASE Technology, ngày 12 tháng 10 năm 2026).
LEAP là gì và quy mô ra sao? LEAP là mảng advanced packaging tiên tiến của ASE dành cho chip AI và điện toán hiệu năng cao. Doanh thu năm 2026 của LEAP đang chạy trên mục tiêu 3,5 tỷ USD, được nâng từ hơn 2,6 tỷ USD, và ASE đặt mục tiêu tăng khoảng gấp đôi vào năm 2027 (ASE, tháng 10 năm 2026).
Các công ty packaging đang đầu tư bao nhiêu? ASE lên kế hoạch capex 10,5 tỷ USD trong năm 2026, gần gấp đôi 5,5 tỷ USD của năm 2025. Amkor dự kiến 2,5-3,0 tỷ USD trong năm 2026 và khoảng 12 tỷ USD tổng cộng cho khuôn viên tại Arizona. Samsung Electro-Mechanics đầu tư 3,14 tỷ USD vào chất nền FC-BGA (công bố của các công ty, 2026).
Vì sao advanced packaging quan trọng với máy chủ AI? Các bộ tăng tốc AI kết hợp một die xử lý lớn với các chồng bộ nhớ HBM trên interposer hoặc chất nền tiên tiến. Cho đến khi packaging và kiểm tra cuối cùng hoàn tất, một wafer đã chế tạo không thể được giao như một bộ tăng tốc hoạt động được, vì vậy năng lực back-end trực tiếp quyết định nguồn cung máy chủ AI.
📩 Đăng ký bản tin VLSI Korea
Nhận phân tích bán dẫn chuyên sâu mỗi ngày qua email trước tiên. Đăng ký miễn phí.