VLSI Korea
Giá CPU tăng tới 20%: Chuỗi truyền dẫn chi phí ngành bán dẫn 2027
Intel tăng giá CPU tới 20%, Qualcomm 10%. Đằng sau là đà tăng giá tấm wafer TSMC 2027 và linh kiện ASML 10%. Với CPU+DRAM+SSD chiếm 68% giá vốn laptop 900 USD, các thương hiệu năm 2027 phải chọn: tăng giá bán, chịu giảm biên lợi nhuận, hoặc cắt giảm cấu hình.


Giá CPU tăng tới 20%: Chuỗi truyền dẫn chi phí ngành bán dẫn 2027
Tóm tắt AEO: Giá CPU được đưa tin tăng tới 20% (Intel Panther Lake, hiệu lực từ 1/9/2026), Qualcomm Snapdragon X/X2 Elite tăng 10% (từ 1/10/2026), và AMD được cho là đang chuẩn bị điều chỉnh tương tự — nhưng không một công ty nào trong số Intel, Qualcomm, AMD hay TSMC xác nhận chính thức. Động lực nằm ở thượng nguồn: ASML tăng 10% giá linh kiện thay thế EUV/DUV cho Samsung và SK hynix (giao hàng từ tháng 1/2027), và TSMC được đưa tin tăng giá tấm wafer 2027 thêm 3–6%. Với CPU+DRAM+SSD chiếm 68% giá vốn (BOM) của một chiếc laptop 900 USD, các thương hiệu PC đối mặt với bài toán ba ngả năm 2027: tăng giá bán, chịu giảm biên lợi nhuận, hoặc cắt giảm cấu hình.
Tóm tắt 30 giây
- Theo báo chí chuỗi cung ứng Đài Loan được Wccftech, VideoCardz và Gadgets360 dẫn lại, Intel tăng giá Panther Lake 15–20% (hiệu lực 1/9/2026), Meteor Lake/Arrow Lake 5–10%, và Alder Lake/Twin Lake 10–20%. Đây là lần tăng giá CPU thứ ba của Intel kể từ cuối 2025. (Nguồn) (Nguồn)
- Qualcomm tăng giá Snapdragon X/X2 Elite 10% từ 1/10/2026; AMD được đưa tin đang chuẩn bị điều chỉnh một số dòng Ryzen/EPYC, nhưng quy mô, phạm vi và thời điểm đều chưa được xác nhận. Không một công ty nào trong số Intel, Qualcomm, AMD hay TSMC xác nhận chính thức. (Nguồn)
- Gốc rễ chi phí nằm ở thượng nguồn: ASML tăng 10% giá linh kiện EUV/DUV cho Samsung và SK hynix (được chấp nhận sau các cuộc tham vấn tháng 9, giao hàng từ tháng 1/2027), và TSMC được đưa tin tăng giá wafer 2027 thêm 3–6% — với ước tính của giới phân tích lên tới 5–10% cho nút công nghệ tiên tiến và 10–15% cho đóng gói tiên tiến. (Nguồn) (Nguồn)
- Với laptop 900 USD, CPU+DRAM+SSD chiếm 68% BOM (Q3/2026). Cú sốc lớn nhất thực ra đến từ bộ nhớ: chip DRAM giá hợp đồng ~25 USD (tháng 8/2026, gấp 4,4 lần cùng kỳ) và chip NAND ~30,50 USD (gấp ~9 lần cùng kỳ). (Nguồn) (Nguồn)
- Kết luận: quyền định giá chảy về thượng nguồn. TSMC và ASML chiết xuất "tô kinh tế" (rent); các OEM kẹt ở giữa; người tiêu dùng ở cuối chuỗi. "Kẻ thắng thầm lặng" là mảng installed base của ASML — 25% doanh thu, tăng trưởng ~30% trong năm nay, gần như miễn nhiễm chu kỳ.
Bối cảnh: Làn sóng "được đưa tin"
Có một động từ quan trọng xuyên suốt câu chuyện này: được đưa tin. Tin tăng giá CPU khởi nguồn từ báo chí chuỗi cung ứng Đài Loan khoảng ngày 12/10/2026, rồi được các trang công nghệ như Wccftech, VideoCardz và Gadgets360 dẫn lại. Đây là mô típ quen thuộc của ngành bán dẫn: điều chỉnh giá gửi tới nhà phân phối và OEM rò rỉ ra báo chí trước, còn công ty thì chính thức im lặng. Intel, Qualcomm, AMD lẫn TSMC — không ai xác nhận. Vì vậy mọi con số dưới đây đều phải được đọc kèm lưu ý đó.
Điều khiến làn sóng lần này khác biệt là tần suất. Nếu các bản tin là chính xác, đây là lần tăng giá CPU thứ ba của Intel kể từ cuối 2025 — một nhịp độ bất thường đối với linh kiện vốn dĩ thường rẻ dần theo thời gian (đường cong học tập của ngành bán dẫn). Khi giá của linh kiện "đáng lẽ" ngày càng rẻ lại tăng ba lần trong một năm, đó là tín hiệu cho thấy thứ thay đổi không phải chu kỳ sản phẩm, mà là cấu trúc chi phí.
Và cấu trúc chi phí đó chính là thứ chúng ta sẽ mổ xẻ — từ máy quang khắc ở Hà Lan, tấm wafer ở Đài Loan, cho tới kệ hàng laptop.
Business Deep Dive
1. Chuỗi truyền dẫn chi phí: từng con số
Chuỗi cung ứng bán dẫn là một chuỗi truyền dẫn chi phí gần như hoàn hảo: mỗi mắt xích thượng nguồn tăng giá, và mỗi mắt xích hạ nguồn quyết định sẽ chuyển bao nhiêu phần sang giá bán. Dưới đây là các mức tăng được đưa tin trong tháng 10/2026:
| Mắt xích | Mức tăng được đưa tin | Trạng thái |
|---|---|---|
| ASML — linh kiện EUV/DUV (Samsung, SK hynix) | +10% | Đã chấp nhận; giao hàng từ 1/2027 |
| TSMC — wafer 2027 | +3–6% (báo chí Đài Loan); nút tiên tiến 5–10%, đóng gói tiên tiến 10–15%, nút cũ 3–5% (ước tính phân tích); 2nm +6–8% trong Q1/2027 | Được đưa tin; TSMC chưa xác nhận |
| Intel — Panther Lake | +15–20% (hiệu lực 1/9/2026) | Được đưa tin |
| Intel — Meteor Lake / Arrow Lake | +5–10% | Được đưa tin |
| Intel — Alder Lake / Twin Lake | +10–20% | Được đưa tin |
| Qualcomm — Snapdragon X/X2 Elite | +10% (hiệu lực 1/10/2026) | Được đưa tin |
| AMD — một số Ryzen/EPYC | Quy mô/phạm vi/thời điểm chưa rõ | Được đưa tin, chưa xác thực |
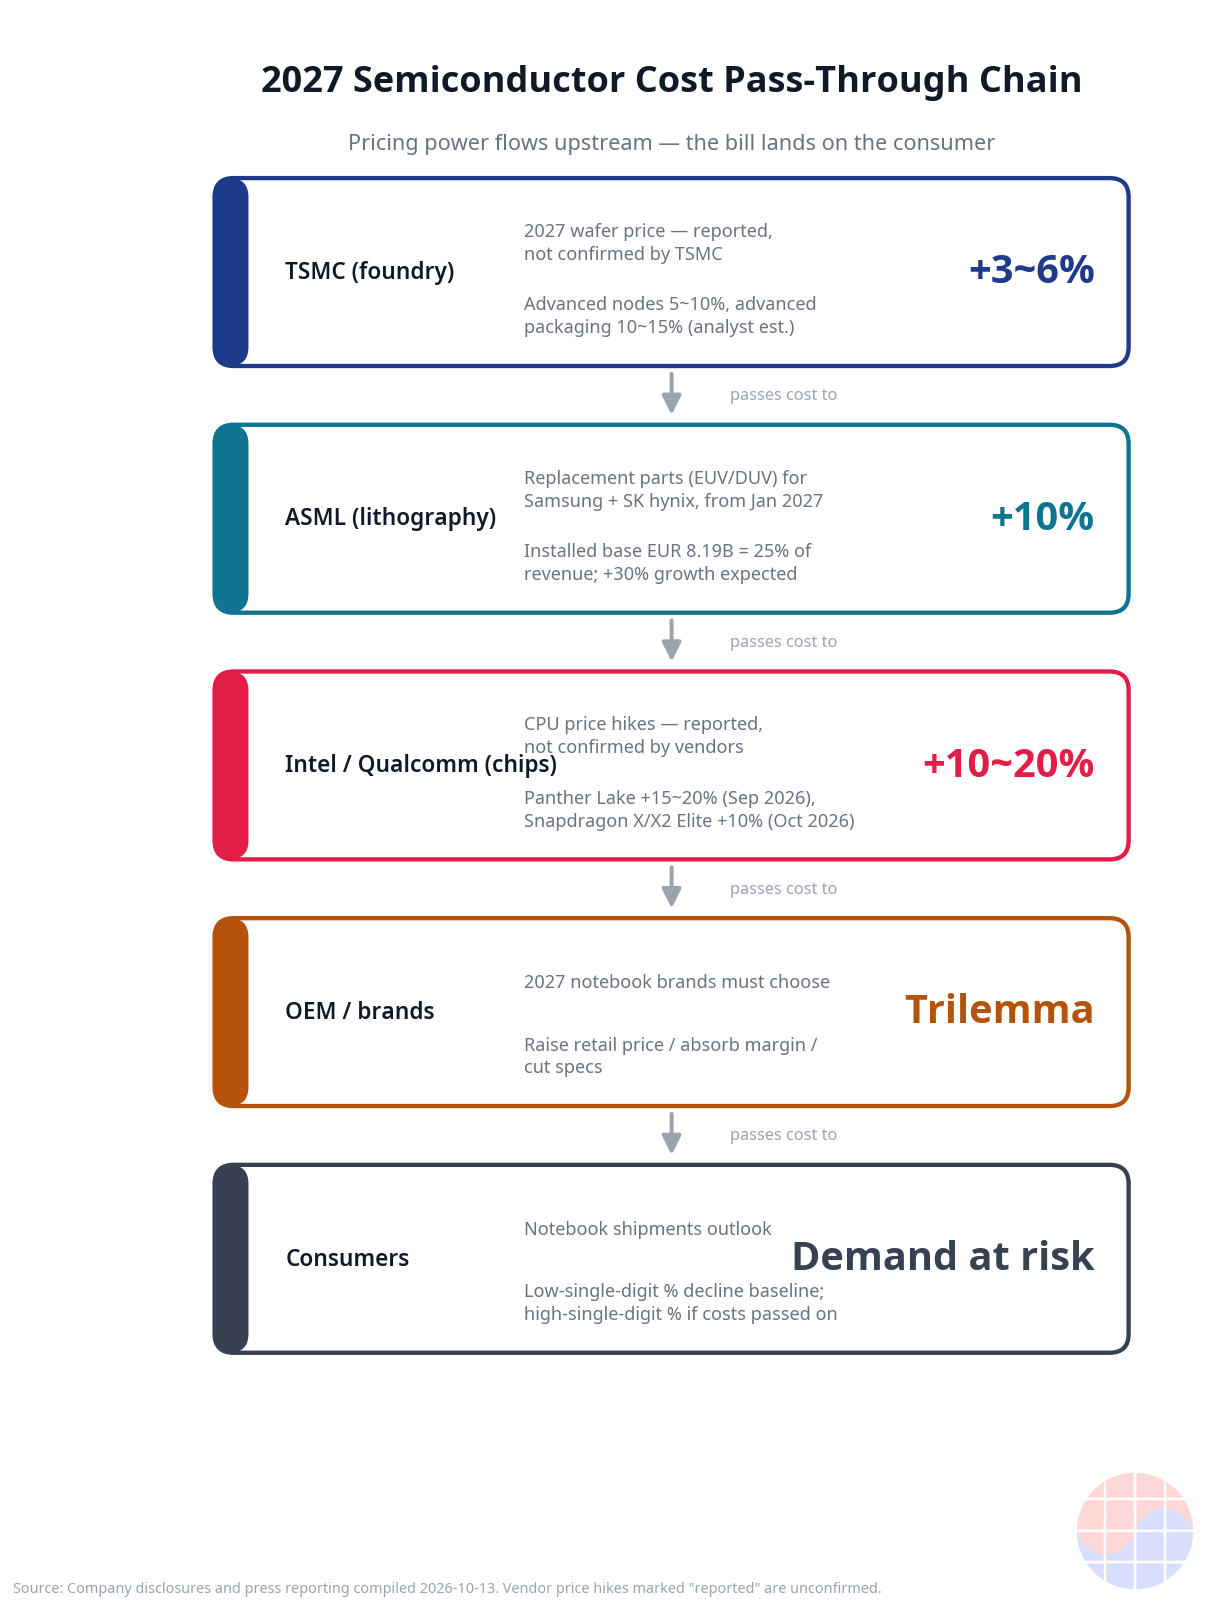
Hãy chú ý quy luật: tỷ lệ tăng phình to dần về phía hạ nguồn. ASML +10% ở linh kiện, TSMC +3–6% ở wafer, rồi CPU +10–20% ở sản phẩm cuối. Đây không phải ngẫu nhiên — mà là số học biên lợi nhuận. Mỗi khâu cộng thêm phần tăng chi phí của chính mình lên trên phần tăng mà họ phải gánh, cộng với một khoản đệm để bảo vệ biên lợi nhuận. Chuỗi truyền dẫn không phải đường ống trung tính; nó là một bộ khuếch đại.
Một chi tiết hay bị bỏ qua: mức tăng lớn nhất của Intel (+15–20%) lại rơi vào hai đầu của phổ sản phẩm — Panther Lake (dòng di động mới nhất) và Alder Lake/Twin Lake (thế hệ cũ). Tăng giá sản phẩm cũ không phải chuyện chi phí wafer; đó là tín hiệu phân bổ công suất: Intel dường như đang đẩy khách hàng rời khỏi các nút cũ — hoặc vắt kiệt giá trị còn lại của installed base trước khi khai tử. Nói theo ngôn ngữ MBA: giá cả như một cơ chế phân bổ công suất, chứ không đơn thuần là truyền dẫn chi phí.
2. Waterfall BOM 900 USD: 68% mang tính quyết định
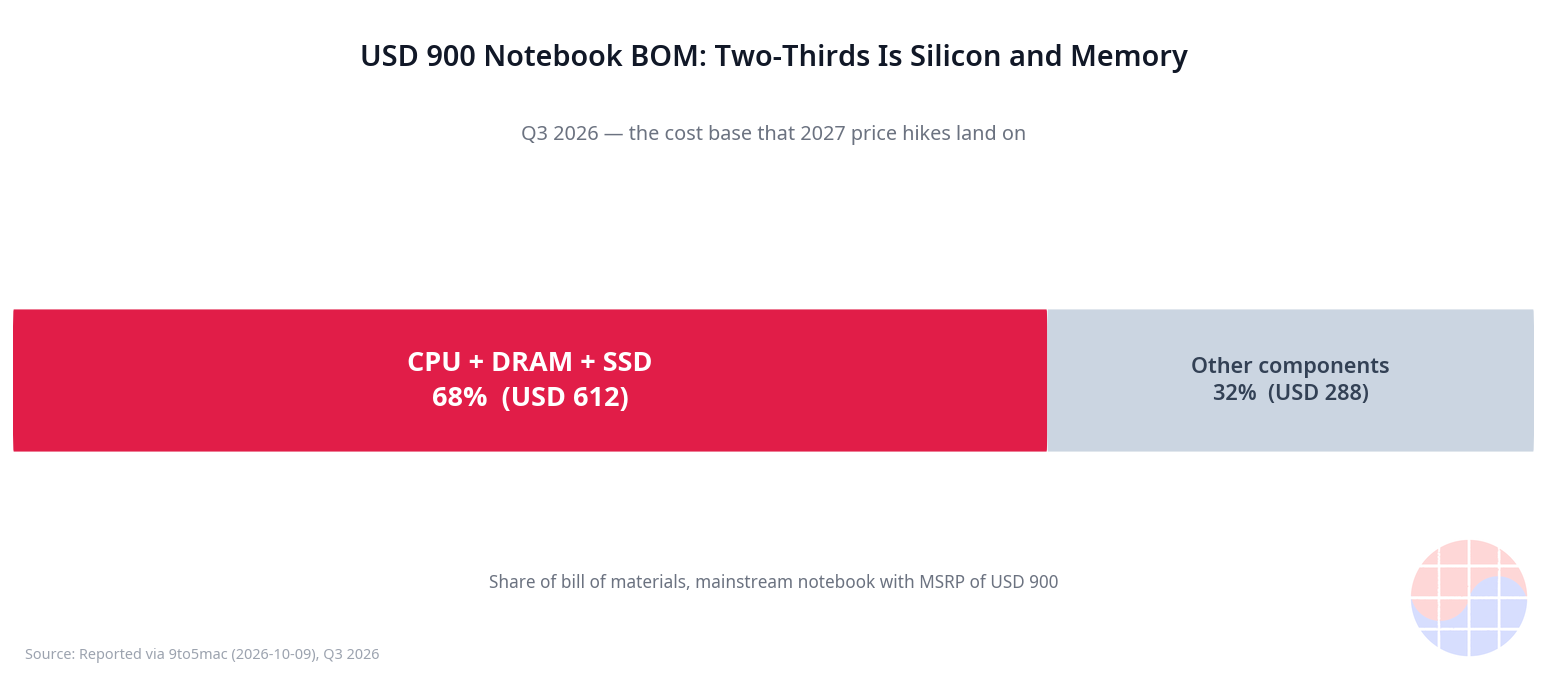
Con số quan trọng nhất trong toàn bộ câu chuyện này không phải 20% — mà là 68%. Theo báo cáo ngành được 9to5mac dẫn ngày 9/10/2026, với một chiếc laptop phổ thông giá 900 USD, ba linh kiện — CPU, DRAM, SSD — chiếm tới 68% tổng giá vốn sản xuất (BOM) trong Q3/2026. Nghĩa là khoảng 612 USD trong mỗi 900 USD bị "khóa cứng" vào ba linh kiện đang đồng loạt tăng giá. (Nguồn)
Và cú sốc lớn nhất không đến từ CPU. Hãy nhìn vào bộ nhớ:
- DRAM: giá hợp đồng của chip DRAM cơ bản ~25 USD vào tháng 8/2026 — gấp 4,4 lần cùng kỳ năm trước. Giá giao ngay (spot) từng chạm 42,50 USD vào ngày 10/8/2026 đối với DDR4 8Gb. Giá hợp đồng DDR4 4GB đã vượt 4 lần cùng kỳ từ tháng 1/2026. (Lưu ý: giá hợp đồng và giá spot là hai chỉ số khác nhau — đừng trộn lẫn.) (Nguồn)
- NAND: chip NAND ~30,50 USD — gấp khoảng 9 lần cùng kỳ. (Nguồn)

Waterfall giá vốn (BOM) laptop 900 USD: CPU, DRAM và SSD chiếm 68% tổng chi phí, trong đó bộ nhớ là yếu tố đóng góp mức tăng lớn nhất. Source: VLSI Korea (dữ liệu: báo cáo ngành, Q3/2026).
Phép tính thật phũ phàng. Nếu khoảng một phần ba của 612 USD là DRAM với giá hợp đồng gấp 4,4 lần cùng kỳ, thì riêng chi phí bộ nhớ tăng thêm đã ngốn hàng chục USD mỗi máy — vượt xa khoản tăng mười mấy USD từ việc CPU tăng 15–20%. Tiêu đề "CPU tăng 20%" thì giật gân, nhưng trong báo cáo lợi nhuận của OEM, thứ giết chết biên lợi nhuận là bộ nhớ.
Triển vọng 2027 càng làm rõ sự lệch pha thời điểm: nguồn cung DRAM "nhiều khả năng vẫn căng" suốt 2027, trong khi nút thắt NAND "dịu lại trong nửa cuối 2027 nhờ công suất mới". Micron cho biết 75% nguồn cung bộ nhớ năm 2027 của họ đã được bán hết, với đà tăng giá vừa phải kéo dài suốt năm tài chính 2027. Nghĩa là: áp lực chi phí CPU đến ngay bây giờ (hiệu lực tháng 9–10/2026), áp lực DRAM kéo dài cả năm 2027, và chút nới lỏng đầu tiên chỉ đến từ NAND vào nửa cuối 2027. (Nguồn)
3. ASML và dòng niên kim installed base: kẻ thắng thầm lặng
Giữa ồn ào về CPU, hãy chú ý xem ai là người tăng giá một cách điềm tĩnh nhất: ASML. Hãng quang khắc Hà Lan áp mức tăng toàn diện 10% cho linh kiện thay thế EUV/DUV đối với Samsung và SK hynix — được chấp nhận sau các cuộc tham vấn tháng 9, áp dụng cho các lô giao từ tháng 1/2027. Riêng rẽ, ASML cũng đã thông báo với khách hàng Trung Quốc về đợt tăng 10% giá thiết bị DUV từ tháng 7. (Nguồn) (Nguồn)
Đây là mô hình "dao cạo và lưỡi dao" phiên bản bán dẫn — chỉ có điều "dao cạo" (máy EUV) giá hàng trăm triệu euro, còn "lưỡi dao" (linh kiện, dịch vụ, nâng cấp) là một dòng niên kim. Doanh thu installed base của ASML đạt 8,19 tỷ euro — khoảng 25% tổng doanh thu 32,67 tỷ euro (công bố 2025) — và dự kiến tăng 30% trong năm nay. Hãy nghĩ về điều này: một phần tư doanh thu của công ty thiết bị mang tính chu kỳ nhất thế giới giờ đây đến từ dòng tiền lại phình to đúng lúc khách hàng hoãn mua máy mới — vì họ kéo dài tuổi thọ máy cũ, mà máy cũ thì cần nhiều linh kiện thay thế hơn. Đây là một cấu trúc phản chu kỳ ẩn mình bên trong một công ty bị xem là thuận chu kỳ.
Hàm ý cho chuỗi truyền dẫn: chi phí ASML là chi phí không thể mặc cả giảm đối với bất kỳ ai trừ một nhúm khách hàng lớn nhất — vì không có lựa chọn thay thế. Nhà cung cấp máy quang khắc EUV duy nhất trên thế giới tăng 10% giá linh kiện, và hai gã khổng lồ bộ nhớ Hàn Quốc chấp nhận. Đó là định nghĩa thuần khiết nhất của quyền định giá.
4. Bất đối xứng quyền thương lượng: ai có thể nói "không"?
Chi tiết thú vị nhất trong toàn bộ chuỗi bản tin này lại là chi tiết ít được bàn nhất: TSMC được đưa tin đã phản đối — hoặc ít nhất là chống lại — đợt tăng giá thiết bị của ASML, trong khi Samsung và SK hynix chấp nhận. Chỉ một nguồn đưa tin này, nên cần đọc một cách thận trọng ("được đưa tin"), nhưng mô hình này nhất quán với cấu trúc ngành. (Nguồn)
Vì sao TSMC có thể chống lại còn người khác thì không? Câu trả lời là sự phụ thuộc lẫn nhau bất đối xứng. ASML cần đơn hàng máy mới của TSMC (khách hàng EUV lớn nhất thế giới) để duy trì backlog thiết bị; TSMC cần ASML vì không có nhà cung cấp quang khắc thay thế. Khi hai thế độc quyền đối mặt nhau, kết quả là đàm phán — chứ không phải chấp nhận giá. Samsung và SK hynix, ngược lại, mua chủ yếu cho mảng bộ nhớ và không có trọng lượng đơn hàng tương đương trên bàn đàm phán.
Có một lớp thứ hai liên quan tới độc giả Hàn Quốc: việc Samsung và SK hynix chấp nhận mức tăng 10% đồng nghĩa chi phí vận hành fab của họ tăng — và chi phí đó cuối cùng sẽ chảy vào giá DRAM/NAND đang phi mã. Nói cách khác, Hàn Quốc trả tiền ở cả hai phía: ở phía mua (chi phí thiết bị tăng) và — có lợi — ở phía bán (giá bán bộ nhớ tăng lớn hơn nhiều). Vị thế kép này khiến 2027 trở thành một năm "lạ mà có lợi" cho các nhà sản xuất bộ nhớ Hàn Quốc, ngay cả khi các OEM laptop kêu trời.
5. Bài toán ba ngả của OEM năm 2027: giá, biên lợi nhuận, hay cấu hình
Ở cuối hạ nguồn, các thương hiệu laptop đối mặt với lựa chọn chẳng dễ chịu gì — một bài toán ba ngả kinh điển:
- Tăng giá bán — với rủi ro nhu cầu suy yếu. Kịch bản cơ sở: lượng xuất xưởng notebook giảm ở mức low-single-digit phần trăm; nếu chi phí được chuyển sang người tiêu dùng, mức giảm nới rộng thành high-single-digit phần trăm. Độ co giãn giá đang chống lại họ.
- Chịu giảm biên lợi nhuận — bảo vệ sản lượng bằng cách hy sinh khả năng sinh lời, trong một ngành vốn đã có biên mỏng.
- Cắt giảm cấu hình — DRAM nhỏ hơn, SSD nhỏ hơn, giữ giá bán nhưng hy sinh sức cạnh tranh sản phẩm.
Không có lựa chọn thứ tư. Và bối cảnh địa chính trị càng thu hẹp dư địa xoay xở: tỷ trọng Trung Quốc trong sản lượng notebook toàn cầu tăng từ 76% (2025) lên 79% (2026) và được dự báo vượt 80% năm 2027 — do áp lực thuế quan. Các nhà sản xuất thậm chí cân nhắc chuyển một phần sản xuất trở lại Trung Quốc nếu thuế quan không tăng thêm. Chuỗi cung ứng đáng lẽ phải đa dạng hóa lại đang hợp nhất — vì chi phí lấn át mọi thứ. (Nguồn)

Infographic chuỗi truyền dẫn chi phí bán dẫn 2027: mức tăng của ASML và TSMC ở thượng nguồn, CPU ở trung nguồn, tới bài toán ba ngả của OEM ở hạ nguồn. Source: VLSI Korea.
Chase's Take
Có một khung MBA giải thích toàn bộ bài viết này trong một câu: quyền định giá chảy về thượng nguồn, và dừng lại ở nơi tập trung nhất.
Phân tích Five Forces dự báo chính xác điều này. Nhà cung cấp tập trung nhất (ASML: EUV duy nhất; TSMC: thống trị foundry tiên tiến) chiết xuất tô kinh tế trước tiên và nhiều nhất. Người mua phân mảnh (OEM laptop) không còn nơi trú ẩn nào ngoài việc chuyển sang người tiêu dùng — mà sức mua của họ thì có hạn. Chuỗi truyền dẫn chi phí 2027 là một case study sống động về quyền thương lượng của nhà cung cấp.
Hai điểm tôi cho là đáng gạch chân — và chưa được bàn nhiều:
Thứ nhất, lần tăng giá thứ ba của Intel trong một năm là một dị thường cần được giải thích, chứ không chỉ ghi nhận. Đường cong học tập của ngành bán dẫn nói rằng giá chip giảm theo thời gian. Ba lần tăng kể từ cuối 2025 nghĩa là có thứ gì đó đã đổi trong giả định nền tảng: hoặc chi phí foundry của chính Intel chưa đạt quy mô kinh tế, hoặc Intel đang dùng giá như một đòn bẩy phân bổ công suất — hoặc cả hai. Cách diễn giải gay gắt hơn: đây không phải quyền định giá, mà là sự tuyệt vọng về giá — tăng giá vì không thể tăng sản lượng. Phân biệt hai điều này rất quan trọng với nhà đầu tư: cái đầu là sức mạnh, cái sau là sự mong manh được bọc trong con số.
Thứ hai, quân bài tẩy mang tên AMD. Mọi thứ mới chỉ là "được đưa tin đang chuẩn bị điều chỉnh" — quy mô, phạm vi, thời điểm: chưa xác nhận. Nếu cuối cùng AMD không đi theo (hoặc tăng ít hơn), Intel sẽ đối mặt rủi ro thị phần ở phân khúc nhạy cảm nhất về giá. Lịch sử đã dạy: trong thế song mã x86, kẻ thách thức không đi theo đợt tăng giá của người dẫn đầu thường đang nhắm tới thị phần. Hãy theo dõi thông báo chính thức của AMD — đó sẽ là xác nhận xem đây là "làn sóng toàn ngành" hay "thuế Intel".
Góc nhìn Hàn Quốc: 2027 đặt Hàn Quốc vào vị thế hiếm có — thắng ở cả hai phía của bàn cờ. Ở phía bán, Samsung và SK hynix hưởng lợi từ giá DRAM/NAND phi mã (giá hợp đồng DRAM gấp 4,4 lần cùng kỳ). Ở phía mua, họ nuốt mức tăng 10% linh kiện ASML. Phép tính rõ ràng nghiêng về phía người bán. Nhưng có một lưu ý chiến lược: việc TSMC có thể chống lại ASML trong khi Samsung/SK hynix chấp nhận — đó là lời nhắc rằng trong chuỗi giá trị bán dẫn, ai nắm nhu cầu biên cho công nghệ tiếp theo thì người đó nắm quyền lực. Hàn Quốc nắm bộ nhớ; Đài Loan nắm logic tiên tiến. Năm 2027, chính logic tiên tiến là thứ quyết định ai được phép nói "không".
Implications: Nhà đầu tư và quản trị
Đối với nhà đầu tư: - Biên lợi nhuận của OEM PC chịu áp lực trực tiếp nhất. Hãy theo dõi định hướng biên lợi nhuận hàng quý của các thương hiệu lớn — bài toán ba ngả giá/biên/cấu hình sẽ lộ diện ở đó trước, rồi mới tới số liệu xuất xưởng. - Nhà sản xuất bộ nhớ (Samsung, SK hynix, Micron) là bên hưởng lợi cấu trúc: 75% nguồn cung 2027 của Micron đã bán hết, DRAM căng suốt năm. Rủi ro chỉ có một — nếu giá cao giết chết nhu cầu cuối (kịch bản giảm high-single-digit), thì 2028 sẽ là vực thẳm. Chu kỳ bộ nhớ luôn kết thúc theo cùng một cách: giá cả giết chết chính nhu cầu đã tạo ra nó. - ASML mang lại một lớp tiếp xúc phản chu kỳ hiếm khi được định giá đúng: niên kim installed base chiếm 25% doanh thu, tăng trưởng 30%. Khi chi tiêu vốn thiết bị chậm lại, mảng linh kiện lại phình to. - Chất xúc tác cần chờ: quyết định chính thức của AMD về Ryzen/EPYC. Đó là biến số sẽ xác nhận liệu "làn sóng" này có bao trùm toàn ngành hay chỉ riêng Intel.
Đối với quản trị (OEM/ODM và bên mua doanh nghiệp): - Chốt hợp đồng bộ nhớ sớm — với 75% nguồn cung 2027 đã bán hết, quyền thương lượng của bên mua teo dần theo từng quý. - Cân nhắc dịch chuyển danh mục sang phân khúc cao cấp, nơi việc chuyển chi phí sang giá bán dễ được người tiêu dùng chấp nhận hơn so với phân khúc phổ thông 900 USD nhạy cảm nhất. - Đối với mua sắm doanh nghiệp: đẩy nhanh việc mua đội máy năm 2026 trước khi bảng giá 2027 có hiệu lực đầy đủ — cửa sổ chênh lệch thời gian vẫn còn mở trong vài tháng.
FAQ
Q1. Đợt tăng giá CPU này đã chính thức chưa? Chưa. Mọi con số — Intel Panther Lake +15–20%, Qualcomm +10%, kế hoạch của AMD — đều xuất phát từ báo chí chuỗi cung ứng Đài Loan được các trang công nghệ dẫn lại, khoảng ngày 12/10/2026. Không một công ty nào trong số Intel, Qualcomm, AMD hay TSMC xác nhận chính thức. Hãy coi đây là thông tin được đưa tin, chưa phải sự thật đã xác lập. (Nguồn)
Q2. Tác động tới giá laptop tôi mua năm 2027 lớn cỡ nào? Với laptop 900 USD, CPU+DRAM+SSD chiếm 68% giá vốn (~612 USD). CPU tăng 15–20% cộng thêm mười mấy USD mỗi máy, nhưng cú tăng giá bộ nhớ (giá hợp đồng DRAM gấp 4,4 lần cùng kỳ) mới có tác động lớn hơn nhiều. Thương hiệu phải chọn: tăng giá bán (rủi ro nhu cầu giảm tới high-single-digit phần trăm), chịu giảm biên lợi nhuận, hoặc cắt giảm cấu hình. (Nguồn)
Q3. Vì sao ASML có thể tăng 10% giá linh kiện mà khách hàng vẫn chấp nhận? Vì không có lựa chọn thay thế. ASML là nhà cung cấp máy quang khắc EUV duy nhất trên thế giới; linh kiện và dịch vụ của họ là nhu cầu vận hành, không phải tùy chọn. Doanh thu installed base (8,19 tỷ euro, ~25% tổng số) là dòng niên kim còn tăng lên khi khách hàng hoãn mua máy mới. Samsung và SK hynix đã chấp nhận sau các cuộc tham vấn tháng 9/2026; TSMC được đưa tin đã phản đối — phản ánh sự bất đối xứng quyền thương lượng. (Nguồn)
Q4. Áp lực chi phí này khi nào dịu lại? Không đồng loạt. Áp lực CPU diễn ra ngay bây giờ (hiệu lực tháng 9–10/2026). DRAM được dự báo vẫn căng suốt 2027 (75% nguồn cung của Micron đã bán hết). Nới lỏng đầu tiên đến từ NAND vào nửa cuối 2027 nhờ công suất mới. Nghĩa là người tiêu dùng sẽ cảm nhận đỉnh điểm áp lực trong nửa đầu 2027. (Nguồn)
Đọc thêm
Để hiểu vì sao chuỗi cung ứng chip trở thành công cụ địa chính trị và kinh tế như hiện nay, một cuốn sách liên quan nhất:
Việc mua hàng qua liên kết này có thể tạo ra hoa hồng.
Các chủ đề nên đọc tiếp: kinh tế foundry của TSMC và cấu trúc giá wafer 2nm; mô hình kinh doanh installed base của ASML như một niên kim phản chu kỳ; chu kỳ giá DRAM/NAND và các chỉ báo đảo chiều; chiến lược phân bổ công suất của Intel; độ co giãn giá của thị trường notebook và làn sóng dịch chuyển sản xuất trở lại Trung Quốc.
Bài viết được tổng hợp từ báo chí và dữ liệu công khai; không phải lời khuyên đầu tư. Các con số được trích dẫn theo thời điểm công bố của nguồn (tháng 9–10/2026) và có thể thay đổi.