 VLSI Korea
DRAM 4F² của CXMT: Trung Quốc có phá vỡ được thế độc quyền nhóm trong ngành nhớ?
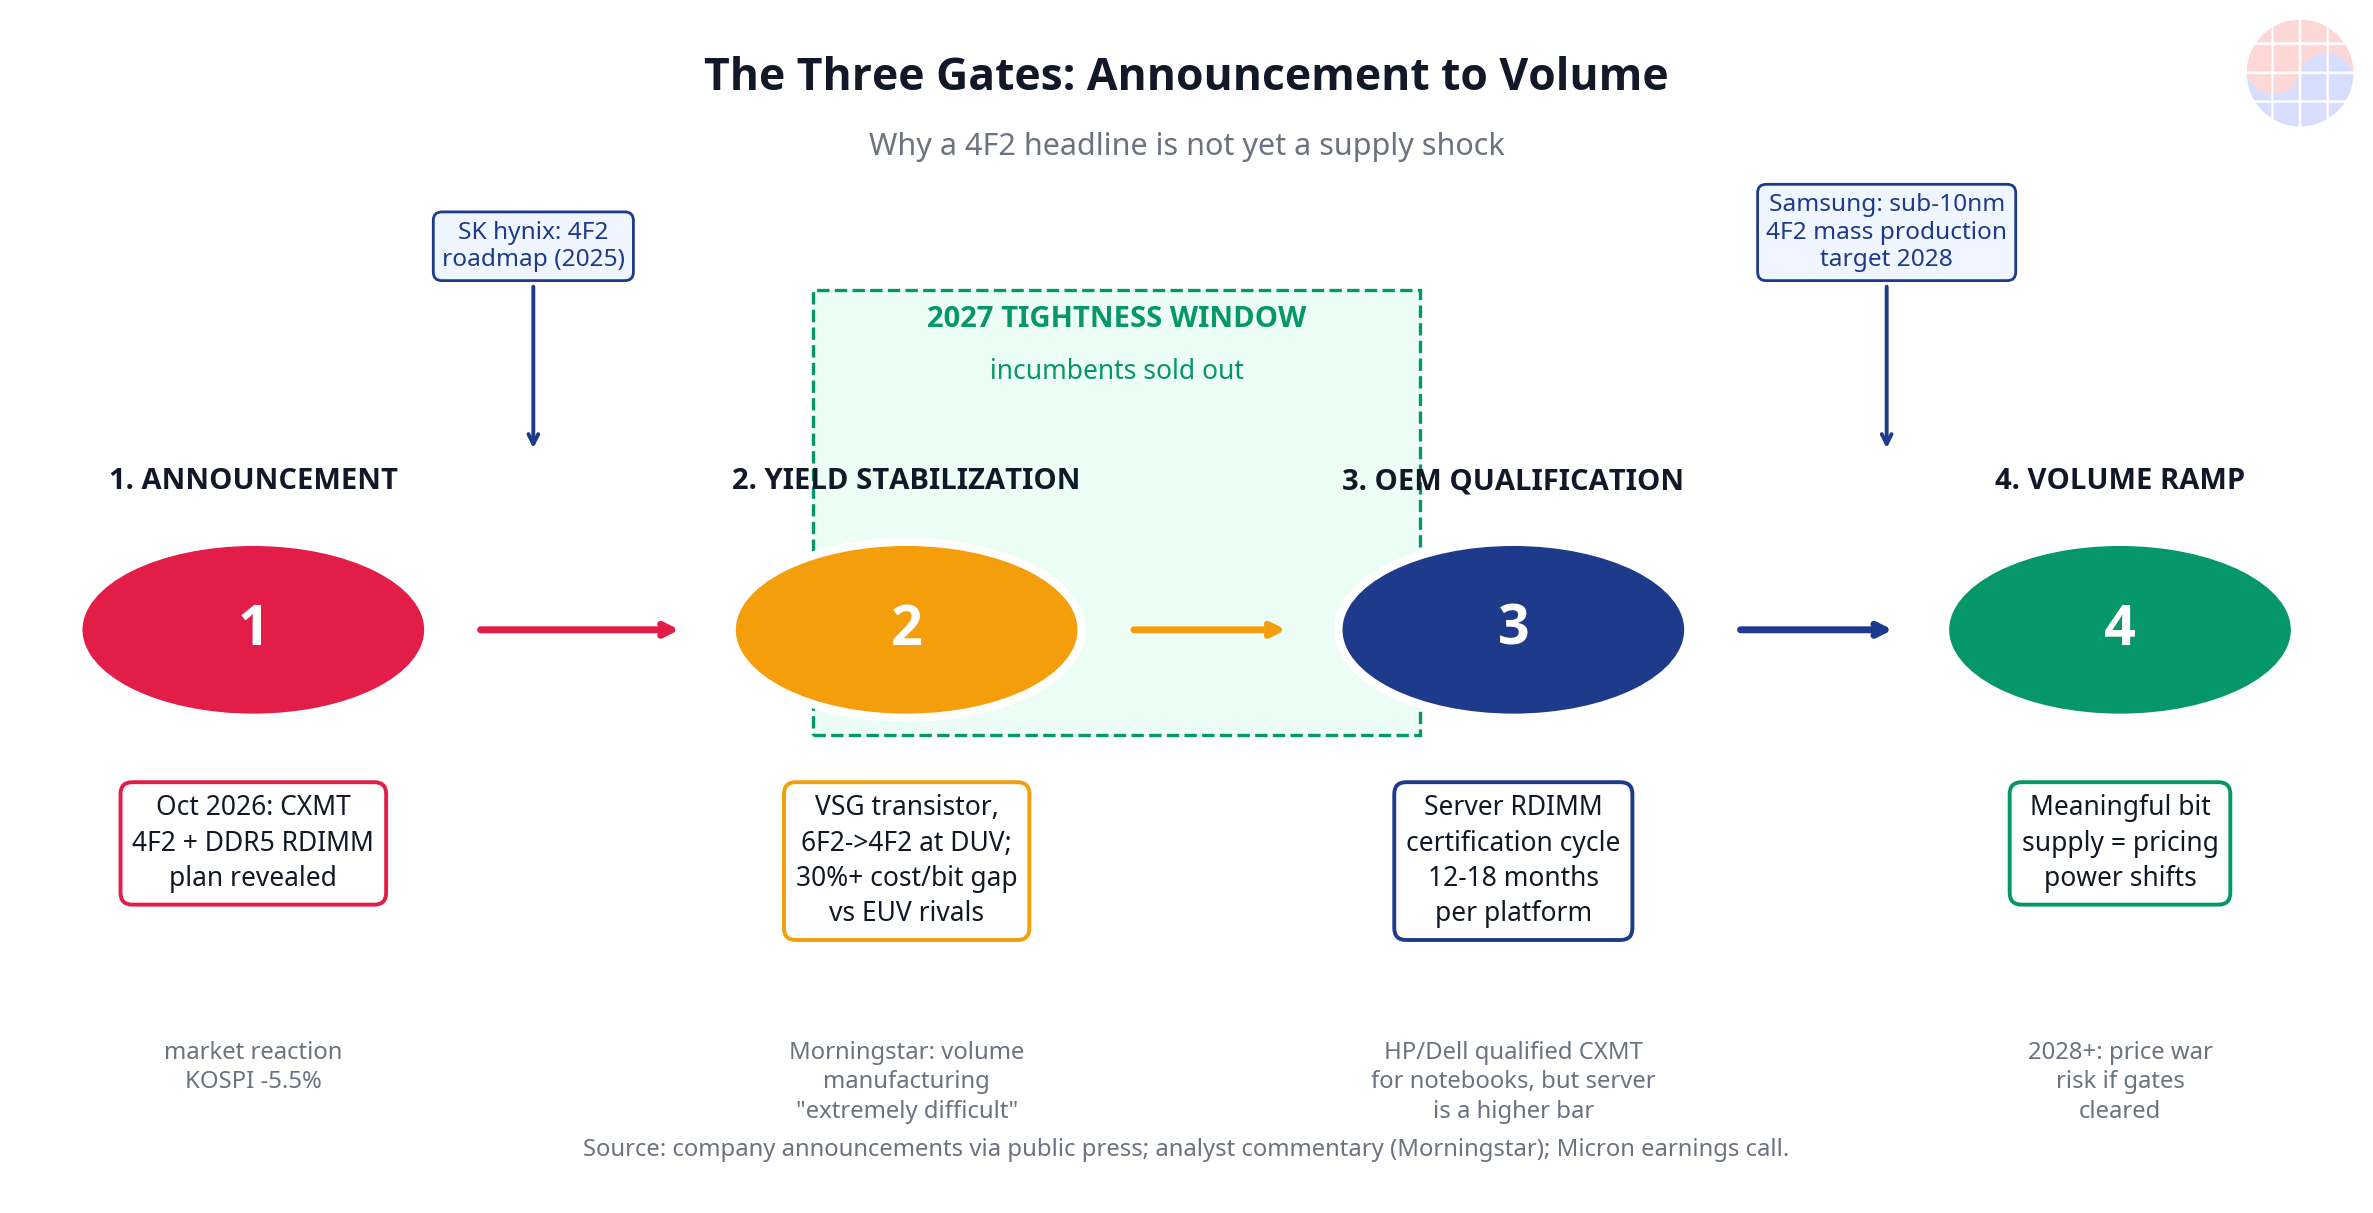
CXMT công bố tiến triển DRAM 4F², KOSPI lao dốc 5,5%. Thị phần của hãng tăng từ 4% lên 10% chỉ trong một năm. Nhưng thị trường đã nhầm một thông báo thành cú sốc nguồn cung. Ba cửa ải — tỷ lệ đạt, chứng nhận máy chủ, sản lượng — ngăn cách tiêu đề với quyền định giá của nhóm độc quyền.


Tóm tắt 30 giây: Ngày 10 tháng 10, nhà sản xuất nhớ Trung Quốc CXMT công bố tiến triển quan trọng trên DRAM 4F² — một kiến trúc ô nhớ giúp giảm diện tích ô khoảng một phần ba và có thể nâng mật độ 30–50%. Ba ngày sau, KOSPI giảm 5,46%, với Samsung giảm 7,4% và SK hynix giảm 10,1%. Thị trường đã định giá một thông báo như một cú sốc nguồn cung. Chưa phải vậy — ít nhất là chưa. Con hào của thế độc quyền nhóm trong ngành nhớ không phải là khoảng cách công nghệ, mà là hàng rào ba lớp: tỷ lệ đạt (yield) × chứng nhận OEM máy chủ × quy mô. CXMT là có thật (10% doanh thu DRAM toàn cầu, tăng từ 4% một năm trước), nhưng mối đe dọa của họ chỉ chuyển thành sức mạnh định giá sau khi vượt qua ba cửa: ổn định tỷ lệ đạt, chu kỳ chứng nhận máy chủ 12–18 tháng, và sản lượng. Cho đến lúc đó, các ông lớn đương nhiệm đang tận hưởng cửa sổ siết cung kỷ lục năm 2027. Câu hỏi đúng không phải là liệu Trung Quốc có phá vỡ thế độc quyền nhóm hay không — mà là khi nào, và nên trả bao nhiêu cho phí bảo hiểm độc quyền nhóm ngay hôm nay.
Bối cảnh
Ngành nhớ là thị trường chất bán dẫn lớn tập trung nhất thế giới. Ba công ty — Samsung, SK hynix và Micron — đã kiểm soát khoảng 90% doanh thu DRAM trong hơn một thập kỷ. Kẻ thách thức cuối cùng bị loại bỏ là nạn nhân của "cuộc khủng hoảng DRAM 2019", chứ không phải người mới vào: chu kỳ kinh điển của ngành — đầu tư quá mức, sụp đổ giá và hợp nhất (Elpida, Qimonda) — đã dạy mọi người rằng sống sót trong ngành DRAM nghĩa là sống sót qua chu kỳ suy thoái, và chỉ quy mô mới làm được điều đó.
Thế cân bằng đó bắt đầu rạn nứt vào năm 2026. Cuộc bùng nổ xây dựng AI đã biến DRAM truyền thống — nửa "nhàm chán" của ngành nhớ — thành sản phẩm khan hiếm: máy chủ AI lấn át công suất tấm wafer, và giá hợp đồng tăng hai chữ số mỗi quý. Giữa thị trường căng thẳng nhất trong 15 năm này xuất hiện một loại kẻ thách thức mới: ChangXin Memory Technologies (CXMT) của Hợp Phì, Trung Quốc, vào ngày 27 tháng 7 năm 2026 đã thực hiện IPO lớn nhất của Trung Quốc trong nhiều năm trên STAR Market Thượng Hải — cổ phiếu tăng 466% ngay ngày đầu, với giá trị thị trường khoảng 488 tỷ USD, từng đưa công ty trở thành công ty niêm yết giá trị nhất Trung Quốc. (Source: Reuters)
Thời điểm của CXMT hoàn hảo: công ty niêm yết ngay giữa siêu chu kỳ với kho tiền mặt lớn. IPO tháng 7 huy động khoảng 8,6 tỷ USD với mức đặt mua vượt 212 lần, trong đó một nửa của lượng phát hành thêm được dành cho chương trình đuổi kịp HBM. Chỉ riêng dòng tiền từ hoạt động kinh doanh nửa đầu năm 2026 đã đạt khoảng 131 tỷ nhân dân tệ (~19,6 tỷ USD). (Source: BigGo Finance)
Ngày 10 tháng 10, tại Hội nghị Mạch tích hợp và Chiplet ở Thượng Hải, Chủ tịch CXMT Cao Kanyu công bố "tiến triển quan trọng" trong chương trình DRAM 4F² của công ty — cùng kế hoạch giới thiệu sản phẩm nhớ máy chủ DDR5 RDIMM thế hệ mới dựa trên công nghệ này vào cuối năm 2026. Thị trường làm nốt phần còn lại: ngày 13 tháng 10, KOSPI giảm 5,46% (trong phiên −7,4%, lần đầu tiên thủng dưới 6.000 kể từ tháng 7), Samsung giảm 7,39%, SK hynix giảm 10,09%, và Micron mất khoảng 4,5% trong phiên giao dịch tại Mỹ. (Source: The Korea Herald via ForkLog)
Phân tích sâu
1. Thế độc quyền nhóm, trong một bảng
Đây chính là thứ CXMT đang tấn công — bể lợi nhuận tập trung nhất trong ngành chất bán dẫn:
| Hãng sản xuất | Thị phần doanh thu DRAM quý 2/2026 | Vị thế |
|---|---|---|
| Samsung | 39% | Dẫn đầu, HBM + DRAM truyền thống |
| SK hynix | 26% | Dẫn đầu HBM cho bộ tăng tốc AI |
| Micron | 25% | Công suất 2027 bán hết, quyền lực định giá |
| CXMT | 10% | Tăng từ 4% một năm trước |
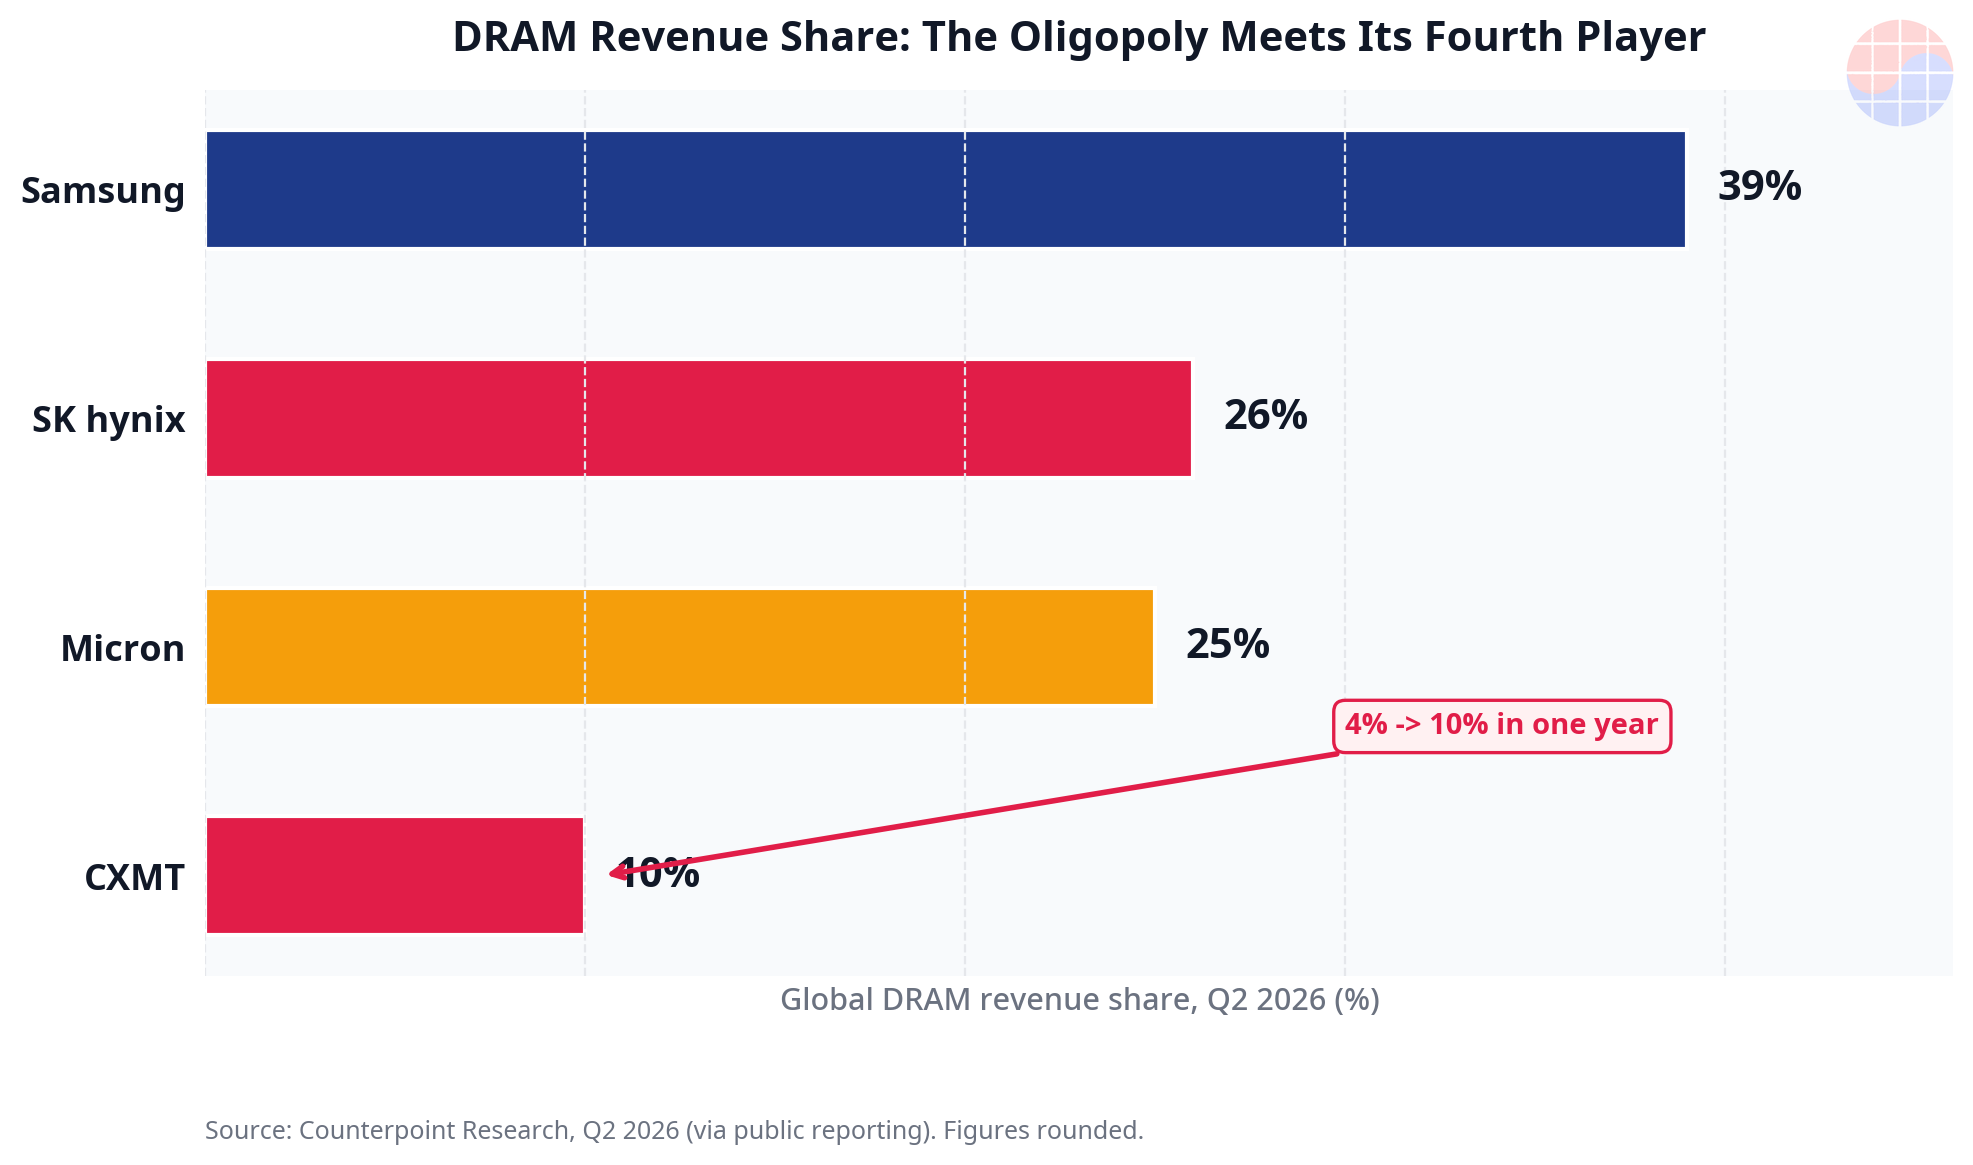
Nguồn: Counterpoint Research qua báo chí công khai (TechNode via TechAIWire, Global Times). Số liệu làm tròn.
Ba năm trước, CXMT nắm chưa tới 1% thị trường. Nay công ty đã là tay chơi thứ tư, và các chuyên gia phân tích của Nomura dự báo thị phần của họ có thể đạt ~18% vào năm 2028 nhờ mở rộng công suất liên tục — ba nhà máy (fab) DRAM 300mm đã vận hành tại Hợp Phì và Bắc Kinh (~300.000 wpm hiện nay, mục tiêu 350.000–375.000 vào cuối năm), cộng ~50.000 wpm công suất chuyên cho HBM, cùng hai fab nữa đang xây dựng tại Thượng Hải và Hợp Phì. (Source: Wccftech, DigitalToday)
2. Phép toán mật độ 4F² — vì sao mối đe dọa là có thật
Nhãn "4F²" mô tả diện tích ô nhớ: mỗi ô chiếm bốn lần bình phương của kích thước đặc trưng tối thiểu (F), so với sáu lần trên DRAM 6F² phổ biến hiện nay. Chuyển từ 6F² sang 4F² cắt giảm diện tích mỗi ô khoảng một phần ba trên cùng một kích thước đặc trưng, tương đương với mức tăng mật độ được tuyên bố là 30–50% — nhiều bit hơn trên mỗi tấm wafer, chi phí trên mỗi bit thấp hơn nếu tỷ lệ đạt được giữ vững. (Source: Teknalyze, InsiderFinance)
Hai tuyên bố kỹ thuật đáng chú ý:
- Transistor Vertical Surrounding Gate (VSG) tự phát triển. 4F² cần transistor kênh dọc để khống chế rò rỉ và hiệu ứng kênh ngắn khi ô nhớ thu nhỏ. CXMT cho biết thiết kế là do họ tự làm, với hơn 300 họ bằng sáng chế đã công bố xung quanh kiến trúc này. Công ty lần đầu công bố về 4F² từ năm 2021, nên đây là hành trình R&D năm năm, chứ không phải phát minh trên giấy trong thông cáo báo chí. (Source: InsiderFinance, Wccftech)
- Quy trình G5 ở 11,95nm, sản xuất hàng loạt từ ngày 20 tháng 9. CXMT tuyên bố số die thô trên mỗi tấm wafer nhiều hơn 50%+ so với thế hệ trước — một tuyên bố về hiệu quả sản xuất mà, nếu giữ được ở quy mô lớn, sẽ tấn công trực tiếp chi phí trên mỗi bit. Riêng rẽ, CXMT công bố sản xuất rủi ro HBM3E, với số lượng nhỏ đang trong quá trình chứng nhận tại các khách hàng chip AI trong nước. (Source: Eastern Herald)
Phép toán mật độ là vật lý. Kinh tế học của mật độ lại là chuyện khác — và đó chính là nơi con hào nằm.
3. Con hào ba lớp: tỷ lệ đạt (yield) × chứng nhận × quy mô
Thị trường đã đọc một thông báo ở cấp phòng thí nghiệm như một sự kiện định giá. Ngành nhớ có ba cửa liên tiếp giữa "chúng tôi phát minh ra ô nhớ dày đặc hơn" và "chúng tôi lấy mất biên lợi nhuận của bạn", và cả ba đều nhìn thấy được từ dữ liệu công khai:
Cửa 1 — Ổn định tỷ lệ đạt (yield). Một ô nhỏ hơn 33% chẳng có ý nghĩa gì nếu các bước quy trình bổ sung (CXMT hoàn toàn chạy trên công nghệ DUV multi-patterning — thiết bị EUV đã bị chặn xuất khẩu sang Trung Quốc từ năm 2019) nuốt chửng tỷ lệ đạt. Chuyên gia phân tích Morningstar Jing Jie Yu nói thẳng: đưa 4F² vào sản xuất hàng loạt sẽ "cực kỳ khó khăn", với tính nhất quán của tỷ lệ đạt là vấn đề trung tâm; chi phí quy trình cao hơn có thể xóa sạch hoàn toàn mức tăng mật độ. Một phân tích chi phí riêng của Morningstar ước tính chi phí trên mỗi bit của CXMT cao hơn 30%+ so với Samsung, SK hynix và Micron — một khoảng cách cấu trúc đòi hỏi khoảng 30% lần bắt đầu wafer (wafer starts) nhiều hơn cho cùng một lượng sản phẩm đạt. Phép toán đó vẫn chịu đựng được khi giá DRAM đang bị thổi phồng như hiện nay; trong chu kỳ suy thoái, nó rất tàn khốc. (Source: TechAIWire, TechTimes)
Cửa 2 — Chứng nhận OEM máy chủ. Mục tiêu của CXMT là RDIMM máy chủ, và nhớ máy chủ là phân khúc DRAM có yêu cầu chứng nhận khắt khe nhất: chu kỳ chứng nhận 12–18 tháng cho mỗi nền tảng, với kiểm tra độ tin cậy cấp hệ thống mà không thông cáo báo chí nào rút ngắn được. Đây là nơi con hào cắn sâu nhất — và đáng chú ý là những gì CXMT đã đạt được trên con đường dễ hơn: HP và Dell đã chứng nhận DRAM của CXMT cho máy tính xách tay, và Acer/Asus đã bắt đầu mua nhớ Trung Quốc, dù sản lượng vẫn nhỏ và tập trung ngoài nước Mỹ. Máy tính xách tay là cửa số không; máy chủ là cửa số hai. (Source: StartupFortune, InsiderFinance)
Cửa 3 — Sản lượng ở tỷ lệ đạt kinh tế. Chỉ khi cửa 1 và cửa 2 được vượt qua, nguồn cung bit của CXMT mới làm dịch chuyển đường cong giá. Cho đến lúc đó, thị phần 10% của họ áp đảo là nguồn cung smartphone và PC nội địa Trung Quốc — doanh thu thật, nhưng không phải nguồn cung định giá trong thị trường máy chủ, nơi thế độc quyền nhóm kiếm phí bảo hiểm của mình.
4. Các ông lớn đương nhiệm không đứng yên — và năm 2027 là năm của họ
Đây là phần mà đợt bán tháo ngày 13 tháng 10 đã bỏ qua. Hai sự thật va chạm nhau:
- Cuộc đua 4F² diễn ra trên toàn ngành. SK hynix công bố lộ trình R&D 4F² vào năm 2025. Samsung được cho là nhắm tới sản xuất hàng loạt DRAM dưới 10nm trên kiến trúc 4F² vào năm 2028 — có khả năng đi sau lịch trình mà CXMT tuyên bố, và chính điều đó khiến thị trường hoảng loạn. (Source: TradingKey)
- Năm 2027 thuộc về các ông lớn đương nhiệm. CEO Micron Sanjay Mehrotra nói với các chuyên gia phân tích rằng "phần lớn" sản lượng HBM 2027 của Micron đã được bán hết với giá "cao hơn nhiều so với 2026", và tình trạng căng thẳng thị trường "được khóa chặt sẽ kéo dài qua hết năm 2027". Báo chí ngành cho thấy Samsung, SK hynix và Micron về cơ bản đã bán hết toàn bộ công suất DRAM và HBM năm 2027. Samsung vừa đưa ra dự báo quý ba kỷ lục. Biên lợi nhuận trên mỗi đơn vị DDR5 truyền thống giờ đã vượt qua biên HBM — toàn bộ bể cung DRAM đã cạn, không chỉ góc AI. (Source: TradingKey transcript, MomoView, TechAIWire)
Tổng hợp lại: từ nay cho đến khi DRAM máy chủ của CXMT vượt qua chứng nhận (sớm nhất là cuối 2027, nhiều khả năng là 2028), thế độc quyền nhóm hưởng một cửa sổ giá được bảo vệ với sổ đơn hàng bán hết. Thông báo đã dịch chuyển đường cong nguồn cung 2028+, chứ không phải đường cong giá 2027. Thị trường đã bán lợi nhuận 2027 dựa trên một tiêu đề của năm 2028.
5. Kế hoạch của kẻ thách thức — và giới hạn của nó
Chiến lược của CXMT dễ đọc và hợp lý:
- Dùng siêu chu kỳ để tài trợ cho cuộc đuổi kịp. Giá DRAM 2026 bị thổi phồng che lấp bất lợi chi phí trên mỗi bit 30%+ của CXMT; công ty đang chuyển dòng tiền đỉnh chu kỳ (dòng tiền hoạt động 131 tỷ nhân dân tệ trong nửa đầu 2026) thành nhà máy và R&D HBM trước khi chu kỳ đảo chiều. (Source: BigGo Finance)
- Lấy thị trường nội địa trước. Trung Quốc chiếm ~25% nhu cầu DRAM toàn cầu năm 2025 nhưng chỉ tự sản xuất ~30% nhu cầu của mình — các nhà sản xuất thiết bị Trung Quốc phụ thuộc nặng vào nhập khẩu. CXMT đang lấp khoảng trống đó với lợi thế chính trị (áp lực mua sắm nội địa) và một cấu trúc chi phí chấp nhận được trong nước. (Source: DigitalToday)
- Hướng câu chuyện công nghệ vào máy chủ. 4F² + RDIMM là một tuyên bố ý định nhắm vào phân khúc DRAM giá trị cao nhất — và vào tâm lý nhà đầu tư, như ngày 13 tháng 10 đã chứng minh.
Các giới hạn cũng dễ đọc không kém: không có quyền tiếp cận EUV giới hạn lộ trình quy trình (thế hệ G5 tương đương khoảng các nút công nghệ loại 1Z của các ông lớn từ 2018–19); DUV multi-patterning làm trầm trọng thêm lỗi chồng lớp (overlay) và giới hạn cả tỷ lệ đạt lẫn tốc độ (LPDDR6 của CXMT dừng ở 12,8 Gbps so với trần JEDEC 14,4 Gbps trên quy trình đối thủ dựa trên EUV); và công ty chưa công bố chi tiết kỹ thuật 4F², số liệu tỷ lệ đạt, hay ngày ra mắt sản phẩm được xác nhận nào. (Source: AInvest, TechAIWire)
Góc nhìn của Chase
Thị trường đã nhầm lẫn thông báo với sản lượng đã được chứng nhận. Sự nhầm lẫn đó là một tín hiệu có thể giao dịch, và nó hé lộ mô hình tư duy đúng đắn cho mọi tiêu đề nhớ Trung Quốc trong tương lai.
Con hào của ngành nhớ không bao giờ là lợi thế công nghệ — nó là lợi thế hệ điều hành. Đường cong học hỏi về tỷ lệ đạt, guồng quay chứng nhận máy chủ, và kinh tế quy mô của chu kỳ suy thoái tạo thành một hàng rào cộng hưởng mà không thông báo kiến trúc nào tự nó vượt qua được. 4F² của CXMT là kỹ thuật thực sự ấn tượng (một transistor VSG tự phát triển trên công cụ chỉ dùng DUV không phải chuyện tầm thường), nhưng kỹ thuật và kinh tế học gặp nhau tại đường biên tỷ lệ đạt, và CXMT chưa cho thấy con số của mình ở đó.
Đây là khung MBA quan trọng: phí bảo hiểm độc quyền nhóm là một quyền chọn thời điểm, chứ không phải tiền thuê vĩnh viễn. Hướng đi đã rõ — thị phần từ 4% lên 10% trong một năm, công suất hơn 300.000 wpm, vốn hóa thị trường 488 tỷ USD tài trợ cho cuộc đuổi kịp. Tốc độ là biến số. Ba cửa cho bạn một chiếc đồng hồ: bằng chứng tỷ lệ đạt (theo dõi các công bố của khách hàng và tuyên bố die-trên-mỗi-wafer có trụ vững qua đợt tăng sản lượng hay không), chứng nhận máy chủ (theo dõi các hợp đồng thiết kế OEM được nêu tên, chứ không phải "kế hoạch"), và thị phần bit trong phân khúc máy chủ (theo dõi phân tích hàng quý của Counterpoint). Cho đến khi cửa 2 được vượt qua, các tiêu đề CXMT là sự kiện tâm lý đối với cổ phiếu nhớ, chứ không phải sự kiện lợi nhuận.
Sự trớ trêu mà đợt bán tháo đã bỏ lỡ: thị trường càng căng, kẻ thách thức càng tự tài trợ nhanh. Giá DRAM bị thổi phồng hôm nay đồng thời là biên lợi nhuận kỷ lục của thế độc quyền nhóm và ngân sách đuổi kịp của CXMT. Cửa sổ 2027 là lúc các ông lớn đương nhiệm được trả công; cửa sổ 2028+ là lúc hóa đơn cho đợt xây dựng công suất hôm nay đến hạn. Quý mà các tiêu đề chứng nhận bắt đầu nêu tên OEM là lúc quyền chọn độc quyền nhóm bắt đầu hết hạn.
Một quan sát riêng về Hàn Quốc: ngày 12 tháng 10, nhà đầu tư nước ngoài bán ròng cổ phiếu Hàn Quốc (hơn 200 tỷ won trên sàn chính) trong khi nhà đầu tư cá nhân bắt đáy — mô hình chuyển giao nỗi sợ kinh điển xuất hiện mỗi khi một tiêu đề công nghệ Trung Quốc đánh vào Seoul. Samsung giờ giao dịch ở hệ số P/E dự phóng một chữ số trong khi dự báo lợi nhuận kỷ lục. "Chiết khấu Trung Quốc" đang được áp vào cổ phiếu nhớ Hàn Quốc nhanh hơn mức đường cong cung vật lý cho phép. Khoảng cách đó — giữa đồng hồ tiêu đề và đồng hồ chứng nhận — chính là nơi giá bị định sai.
Hàm ý
Đối với nhà đầu tư — khung "thông báo so với sản lượng đã được chứng nhận". Hãy xử lý mỗi tiêu đề CXMT bằng bộ lọc ba câu hỏi: (1) Có bằng chứng tỷ lệ đạt ở quy mô lớn không? (2) Có chứng nhận OEM máy chủ được nêu tên không? (3) Thị phần bit phân khúc máy chủ có dịch chuyển không? Không câu nào có = sự kiện tâm lý (gạt bỏ hoảng loạn, như ngày 13 tháng 10 đã mang lại). Hai câu có = định giá lại đường cong 2028. Ba câu có = phí bảo hiểm độc quyền nhóm đang hết hạn và cấu trúc chi phí, chứ không phải công nghệ, quyết định người thắng. Kịch bản: Cơ sở (các cửa vượt qua vào 2028–29): các ông lớn đương nhiệm giữ quyền lực định giá 2027; CXMT lấy thị phần máy chủ phân khúc thấp với giá chiết khấu; chu kỳ suy thoái 2028 sâu hơn lịch sử. Tích cực cho các ông lớn (tỷ lệ đạt đình trệ trên DUV): 4F² vẫn là câu chuyện phòng thí nghiệm; làn sóng công suất 2028+ gây thất vọng; phí bảo hiểm độc quyền nhóm kéo dài sang 2029. Tiêu cực (chứng nhận nhanh + yêu cầu máy chủ nội địa của Trung Quốc): CXMT giành 15%+ thị phần vào 2028 (quỹ đạo Nomura), giá DRAM máy chủ vỡ trận đầu tiên ở Trung Quốc, rồi toàn cầu. Quy mô vị thế nên theo đồng hồ cửa, chứ không phải đồng hồ tiêu đề.
Đối với người mua nhớ và OEM. Kế hoạch đa nguồn cung giờ dễ biện minh hơn: chứng nhận máy tính xách tay của CXMT (HP, Dell) chứng minh công ty có thể vượt qua các tiêu chuẩn chất lượng thương mại, và quỹ đạo công suất của họ khiến họ trở thành nguồn thứ hai đáng tin cho DRAM không dẫn đầu. Nhưng các chương trình máy chủ không nên đặt cược lịch trình chứng nhận vào thông cáo báo chí — giữ các ông lớn đương nhiệm làm nguồn chính đến hết 2027 và dùng CXMT làm đòn bẩy định giá.
Đối với chuỗi thiết bị và vật liệu. Đợt xây dựng nhà máy của CXMT (hai fab nữa tại Thượng Hải và Hợp Phì, công suất HBM tăng tốc) là tín hiệu cầu độc lập với tranh luận 4F²: wafer starts là wafer starts. DUV multi-patterning cũng tốn vật tư tiêu hao trên mỗi tấm wafer hơn so với EUV một lần chiếu — mỗi tấm wafer của CXMT là tin tốt cho các nhà cung cấp khắc, lắng đọng và đo lường.
Đối với các chiến lược gia. IPO STAR Market của YMTC (huy động 33 tỷ nhân dân tệ, hồ sơ được chấp nhận tháng 8 năm 2026, đã là nhà cung cấp NAND top-3) cho thấy mô hình tương tự đang lặp lại ở NAND. Chiến lược nhớ của Trung Quốc giờ là chiến dịch hai mặt trận — DRAM qua CXMT, NAND qua YMTC — mỗi mặt trận được tài trợ bởi thị trường vốn trong nước ở mức định giá đỉnh chu kỳ. (Source: Reuters) Câu hỏi đối với các ông lớn đương nhiệm không còn là liệu tay chơi thứ tư có xuất hiện hay không, mà là làm thế nào để định giá quá trình chuyển đổi: gặt hái cửa sổ 2027, hay chủ động cạnh tranh về giá và kéo chu kỳ suy thoái đến sớm? Lịch sử nói rằng ngành luôn chọn gặt hái — và luôn hối tiếc về thời điểm.
FAQ
Q1. DRAM 4F² là gì, và vì sao nó quan trọng? 4F² mô tả một bố cục ô DRAM chiếm bốn lần bình phương của kích thước đặc trưng tối thiểu, so với sáu lần (6F²) trên DRAM phổ biến hiện nay. Trên cùng một kích thước đặc trưng, nó cắt giảm diện tích ô khoảng một phần ba và có thể nâng mật độ bit 30–50%, nghĩa là nhiều nhớ hơn trên mỗi tấm wafer và có khả năng chi phí trên mỗi bit thấp hơn. Nó cần một transistor kênh dọc — Vertical Surrounding Gate (VSG) tự phát triển của CXMT — để kiểm soát rò rỉ ở quy mô đó. (Source: Teknalyze)
Q2. Khi nào DRAM 4F² của CXMT thực sự ảnh hưởng đến giá nhớ? Không trước khi chứng nhận OEM máy chủ được vượt qua — một chu kỳ 12–18 tháng cho mỗi nền tảng — cộng với ổn định tỷ lệ đạt ở quy mô lớn. CXMT đặt mục tiêu sản phẩm máy chủ DDR5 RDIMM vào cuối năm 2026, nhưng kế hoạch được công bố không phải là sản lượng đã được chứng nhận. Các chuyên gia phân tích chỉ ra tỷ lệ đạt và nguồn cung quy mô thương mại là các yếu tố then chốt, đẩy mọi tác động giá đến sớm nhất là năm 2028. Trong khi đó, công suất 2027 của các ông lớn đương nhiệm về cơ bản đã được bán hết. (Source: TechAIWire)
Q3. CXMT có thể cạnh tranh chi phí với Samsung, SK hynix và Micron không? Chưa ở tuyến đầu. Vì thiết bị EUV bị chặn xuất khẩu sang Trung Quốc, CXMT xây dựng trên công nghệ DUV multi-patterning, và phân tích độc lập ước tính chi phí trên mỗi bit của họ cao hơn 30%+ so với các ông lớn — đòi hỏi khoảng 30% lần bắt đầu wafer nhiều hơn cho cùng một lượng sản phẩm đạt. Giá DRAM bị thổi phồng hôm nay che lấp khoảng cách đó; một chu kỳ suy thoái sẽ phơi bày nó. Quy mô (hơn 300.000 wpm và đang tăng) là đòn bẩy chính của CXMT để thu hẹp nó. (Source: TechTimes)
Q4. Vì sao cổ phiếu nhớ Hàn Quốc lao dốc ngày 13 tháng 10 nếu mối đe dọa còn cách nhiều năm? Thị trường định giá câu chuyện nhanh hơn vật lý. KOSPI giảm 5,46%, Samsung giảm 7,39% và SK hynix giảm 10,09% khi nhà đầu tư coi một thông báo công nghệ như một cú sốc nguồn cung cận kề — cộng thêm lo lắng định giá AI rộng hơn trong cùng tuần. Nhưng thông báo đã dịch chuyển đường cong nguồn cung 2028+, chứ không phải lợi nhuận 2027: sản lượng 2027 của các ông lớn đương nhiệm phần lớn đã được bán trước với giá cao hơn, và Samsung vừa dự báo lợi nhuận quý ba kỷ lục. Đợt bán tháo định giá theo đồng hồ tiêu đề; đồng hồ chứng nhận chạy chậm hơn. (Source: The Korea Herald via ForkLog)
Đọc thêm
- Chris Miller, Chip War — địa chính trị và chuỗi cung ứng của quyền bá chủ chất bán dẫn; bối cảnh thiết yếu cho câu chuyện nhớ Trung Quốc. See on Amazon
- Clayton Christensen, The Innovator's Dilemma — kinh điển MBA về cách những kẻ mới vào từ phân khúc thấp lật đổ thị trường đã thành lập; một lăng kính để đọc quỹ đạo của CXMT. See on Amazon
Các giao dịch mua qua các liên kết này có thể mang lại hoa hồng.
Tuyên bố từ chối trách nhiệm: Các số liệu và lịch trình dựa trên công bố công khai và báo chí tính đến ngày 14 tháng 10 năm 2026. Thông số kỹ thuật 4F², số liệu tỷ lệ đạt và ngày ra mắt của CXMT là tuyên bố của công ty chưa được kiểm chứng độc lập. Không phải lời khuyên đầu tư.


