 VLSI Korea
Goldman Sachs: "Chu kỳ capex AI tiến gần điểm uốn" — 2/3 tín hiệu cảnh báo đã bật; giữ khuyến nghị Mua với Montage Technology dù hạ giá mục tiêu
Trưởng bộ phận giao dịch vĩ mô của Goldman Sachs cảnh báo chu kỳ capex AI đang tiến gần điểm uốn: 2/3 tín hiệu đã bật. Nhưng báo cáo Montage Technology cùng tuần vẫn giữ khuyến nghị Mua dù hạ giá mục tiêu. Trong ngôi nhà tự tranh luận với chính mình, kẻ nắm giữ socket sẽ cưỡi lên chu kỳ.


Tóm tắt 30 giây
- Trader vĩ mô cấp cao Bobby Molavi của Goldman Sachs cảnh báo trong note ngày 12 tháng 10: điểm uốn của chu kỳ chi tiêu vốn (capex) AI đang đến gần. Trong ba tín hiệu ông đưa ra — (1) khoảng cách giữa giá cổ phiếu và lợi nhuận thực, (2) thị trường tín dụng bắt đầu đánh giá lại rủi ro tài trợ AI, (3) tốc độ tăng capex thực sự chững lại — hai tín hiệu đầu đã xuất hiện, tín hiệu thứ ba dự báo đạt đỉnh vào quý 3 năm 2026.
- Cùng tuần, Goldman Sachs giữ khuyến nghị Mua đối với Montage Technology (澜起科技, 688008.SS/6809.HK), hãng chip giao diện bộ nhớ số 1 thế giới, nhưng hạ giá mục tiêu 12 tháng xuống CNY 377 (cổ phiếu A) và HK$500 (cổ phiếu H). Dự báo lợi nhuận ròng 2026 bị hạ 6%, nhưng 2027 và 2028 lại được nâng lần lượt 11% và 14% — kỳ vọng ngắn hạn hạ, nhu cầu trung hạn được đánh giá mạnh hơn.
- Tương phản số liệu rất kịch tính. Giá mục tiêu HK$500 so với giá hiện tại HK$233.8 của cổ phiếu H (ngày 14 tháng 10) hàm ý dư địa tăng hơn 100%; cổ phiếu A quanh vùng CNY 180~200 so với mục tiêu CNY 377 cũng tương tự. Thị trường đang định giá kịch bản capex AI đạt đỉnh, trong khi sell-side của Goldman Sachs cho rằng cổ phiếu "bị đè quá mức".
- Bối cảnh cấu trúc là thị trường chip giao diện bộ nhớ do ba hãng thống trị: Montage Technology khoảng 36.8%, Renesas khoảng 36.0%, Rambus khoảng 20.5% — tổng ba hãng vượt 93% (doanh thu 2024, số liệu hãng nghiên cứu thị trường qua đưa tin thứ cấp). Giá trị chip giao diện trên mỗi máy chủ tăng theo bậc khi chuyển từ DDR5 sang MRDIMM.
- Góc nhìn Hàn Quốc: tăng trưởng dung lượng bộ nhớ máy chủ là nhu cầu cấu trúc, phần nào tách rời chu kỳ capex AI — có lợi cho mảng DRAM máy chủ của Samsung Electronics và SK hynix. Nhưng nếu luận điểm điểm uốn capex thành hiện thực, định giá lại sẽ bắt đầu từ cuối chuỗi giá trị, nơi đang hưởng bội số cao nhờ câu chuyện tăng trưởng dồn vào 2027~2028.
- Góc nhìn của Chase: trong Goldman Sachs, phe lạc quan (chiến lược gia: đầu tư AI của hyperscaler năm tới $1.2T, "mạnh hơn và lâu hơn") đối đầu phe thận trọng (trader vĩ mô: 2/3 tín hiệu đã bật). Tâm chấn chính là chip giao diện bộ nhớ — vì dù capex chững lại, dung lượng bộ nhớ trên mỗi máy chủ vẫn tiếp tục tăng.
Mở đầu: "chạy hết sức mà vẫn đứng yên"
Tuần thứ hai của tháng 10, chứng khoán Mỹ lập đỉnh mới, nhưng số người kiếm được tiền không nhiều. Bobby Molavi, trader vĩ mô cấp cao của Goldman Sachs, mô tả thị trường trong note tuần ngày 12 tháng 10 bằng cụm từ "running hard but standing still" — chạy hết sức mà vẫn đứng yên.
Các con số nói lên tất cả. Net exposure của các quỹ phòng hộ fundamental long/short tại Mỹ giảm còn khoảng 46%, gần đáy hồi thị trường lao dốc tháng 4 năm 2025. Chỉ số đi lên nhưng giới chuyên nghiệp thu hẹp vị thế. 10 cổ phiếu AI cốt lõi chiếm khoảng 40% vốn hóa S&P 500 — mức tập trung cao hơn cả đỉnh bong bóng dot-com năm 2000. Lợi suất trung bình của các cổ phiếu AI đầu tàu năm nay là 58%, trong khi S&P 500 là 13%, Nasdaq là 22%, nhưng trung vị các thành phần S&P 500 lại giảm 15%. Chỉ 5 cổ phiếu có tổng vốn hóa ngang ngửa 434 cổ phiếu còn lại cộng lại.
Điều Molavi thực sự muốn nói nằm ở chỗ khác. Toàn bộ hệ sinh thái AI — big tech, đám mây, phòng thí nghiệm AI, nhà sản xuất chip, hạ tầng tính toán — giờ là khối tài sản $25T~$30T, và giá trị của nó phụ thuộc vào việc mở rộng đầu tư hạ tầng liên tục. Ông đưa ra ba tín hiệu nhận diện điểm uốn chu kỳ capex AI: (1) khoảng cách giữa giá cổ phiếu và lợi nhuận thực, (2) thị trường tín dụng có bắt đầu đánh giá lại rủi ro tài trợ AI không, (3) tốc độ tăng capex có thực sự chững lại không. Phán quyết của ông rất lạnh lùng — tín hiệu 1 và 2 đã xuất hiện, tín hiệu 3 dự kiến đạt đỉnh vào quý 3 năm 2026.
Một báo cáo khác của Goldman Sachs cùng tuần đối diện trực tiếp lời cảnh báo này: báo cáo nghiên cứu ngày 14 tháng 10 về Montage Technology, hãng chip giao diện bộ nhớ số 1 thế giới. Giữ Mua nhưng hạ giá mục tiêu. Cùng một nhà băng, cùng một tuần, hai tiếng nói ngược chiều — bài viết này mổ xẻ cuộc va chạm đó.
Mọi con số trong bài đều dựa trên đưa tin thứ cấp. Báo cáo gốc chỉ dành cho khách hàng nên chúng tôi chưa thể xác minh trực tiếp. Mỗi con số đều kèm nguồn; các giá mục tiêu từ nguồn thứ cấp có độ tin cậy thấp đã không được đưa vào.
Nội dung chính
Tập 1. Mổ xẻ con số: vì sao hạ giá mục tiêu mà vẫn giữ khuyến nghị Mua
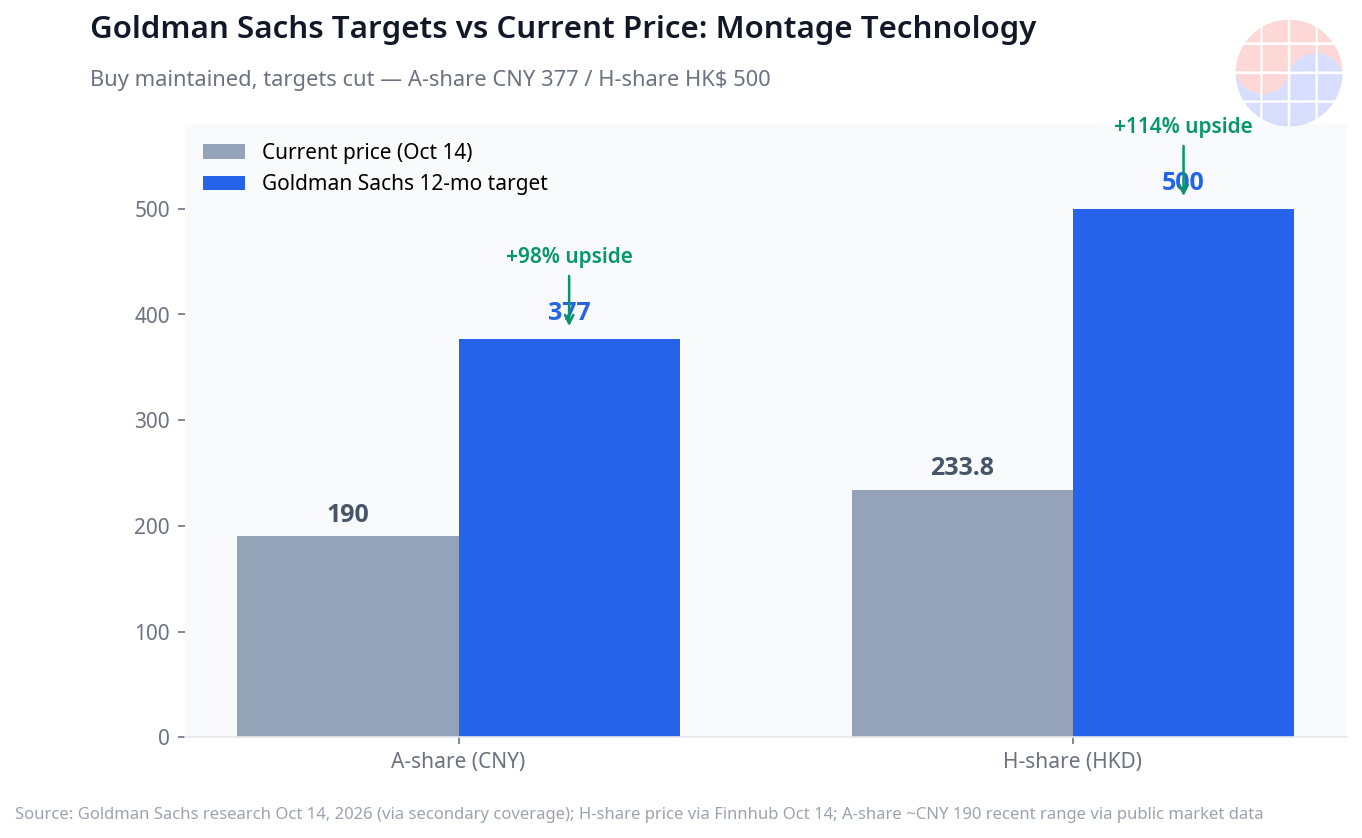
Kết luận của báo cáo Goldman Sachs về Montage Technology (ngày 14 tháng 10): giữ khuyến nghị Mua, hạ giá mục tiêu 12 tháng xuống CNY 377 cho cổ phiếu A và HK$500 cho cổ phiếu H. Toàn bộ câu chuyện nằm ở điều chỉnh dự báo lợi nhuận — lợi nhuận ròng 2026~2028 lần lượt -6%, +11%, +14%; doanh thu -6%, +5%, +4%; biên lợi nhuận gộp -1.5pp, +0.8pp, +1.7pp. Cơ sở định giá là P/E chiết khấu năm 2030 ở mức 48.7 lần (cổ phiếu A) và 59.3 lần (cổ phiếu H).
Diễn giải rất rõ: kỳ vọng 2026 bị hạ, nhưng độ dốc từ 2027 trở đi được vẽ dốc hơn. Cơ sở cũng cụ thể: RCD05 cho máy chủ và CK01P cho thiết bị khách hàng đã vào sản xuất hàng loạt từ tháng 9; chip giao diện DDR5 thế hệ cao cùng các sản phẩm mới MRCD/MDB, PCIe Retimer được kỳ vọng đóng góp mạnh từ 2027. Nói cách khác: "đà tăng sản phẩm mới ngắn hạn chậm hơn kỳ vọng, nhưng hướng nhu cầu không sai".
Phản ứng thị trường thì lạnh lùng. Cổ phiếu H (6809.HK) giao dịch ở HK$233.8 ngày 14 tháng 10, giảm 24.8% trong 5 phiên. Cổ phiếu A (688008.SS) quanh vùng CNY 180~200 gần đây. Khoảng cách so với giá mục tiêu rất lớn — cổ phiếu H hàm ý dư địa tăng hơn 100%, cổ phiếu A cũng quanh 90%. Thị trường đang định giá trước kịch bản capex AI đạt đỉnh, còn sell-side của Goldman Sachs phản bác "mức đè giá là quá đáng". Tham khảo: hồi tháng 7 Morgan Stanley cũng đưa giá mục tiêu CNY 377 cho cổ phiếu A (theo đưa tin thứ cấp) — hai nhà băng có cùng "mắt số" mang ý nghĩa vượt ngoài trùng hợp ngẫu nhiên.
Tập 2. Hàm ý cấu trúc: câu hỏi Goldman Sachs tự đặt ra cho chính mình
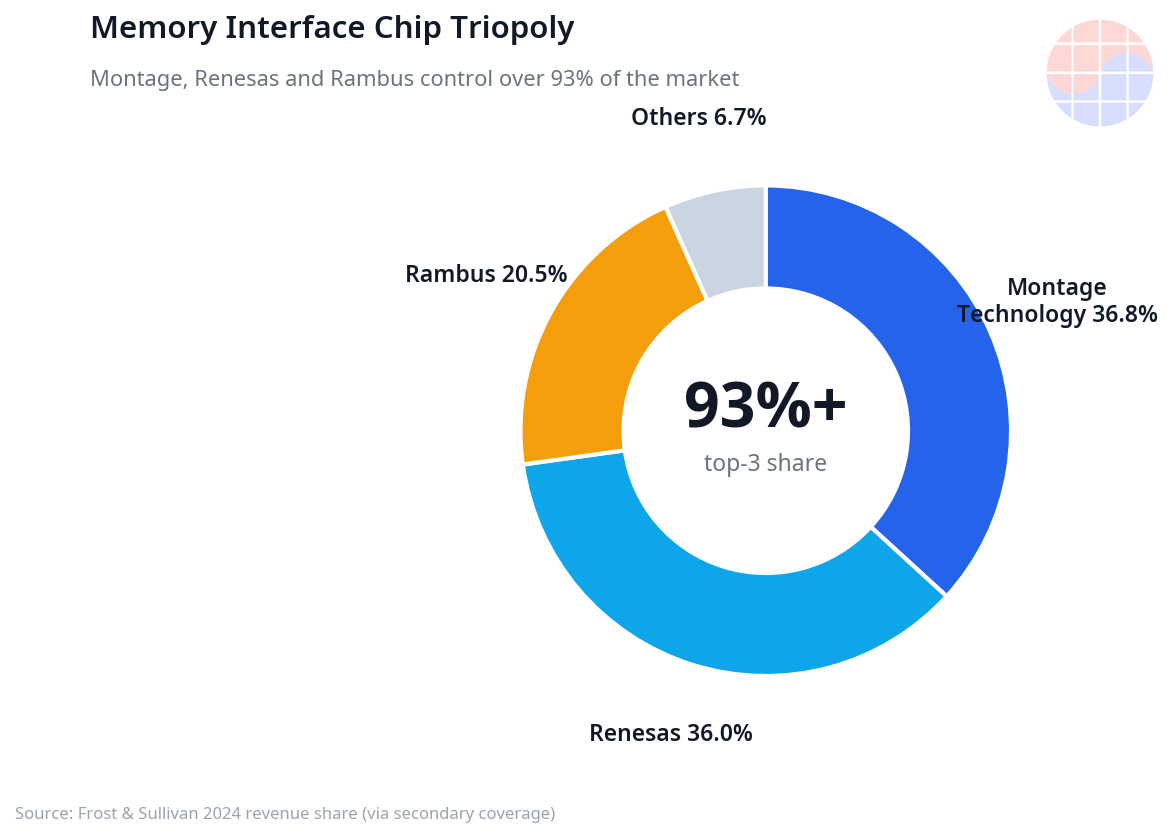
Điểm đặc biệt của báo cáo này là vị trí của Montage Technology — công ty fabless tại Thượng Hải, hãng số 1 thế giới về chip giao diện bộ nhớ, loại chip giúp mô-đun bộ nhớ máy chủ (RDIMM) giao tiếp với CPU. Theo doanh thu 2024: Montage Technology khoảng 36.8%, Renesas khoảng 36.0%, Rambus khoảng 20.5%; tổng ba hãng vượt 93% — thị trường thiểu số thống trị (số liệu hãng nghiên cứu thị trường, qua đưa tin thứ cấp).
Thế độc quyền không bị phá vỡ nhờ bức tường kiểm chứng. Một chip giao diện bộ nhớ muốn vào máy chủ dòng chính phải vượt qua nhiều vòng kiểm định — tiêu chuẩn JEDEC, nhà cung cấp DRAM, nền tảng CPU (Intel·AMD), nhà khai thác đám mây, OEM máy chủ — thường mất 18~24 tháng. Với khách hàng máy chủ, lỗi liên kết bộ nhớ là vấn đề ổn định cả hệ thống, nên không ai đổi nhà cung cấp đã kiểm chứng chỉ để tiết kiệm vài đô la. Con hào này tạo nên thế độc quyền 93%.
Ngay giữa thế độc quyền, "bước nhảy bậc thang của giá trị trên mỗi mô-đun" đang diễn ra: chuyển đổi thế hệ từ DDR5 RDIMM sang MRDIMM (Multiplexer Combined Ranks DIMM). MRDIMM nâng băng thông bộ nhớ và dung lượng mỗi mô-đun, nhưng đòi hỏi chip giao diện mới là MRCD (Multiplexer Register Clock Driver). Theo phân tích tháng 7 của Bernstein (qua đưa tin thứ cấp): tỷ lệ thâm nhập MRDIMM tăng từ khoảng 3% năm 2026 lên 25% năm 2030; TAM mô-đun DDR cộng chip giao diện đạt khoảng $20 tỷ năm 2030 với tăng trưởng bình quân 65%/năm, trong đó mảng MRDIMM chiếm khoảng 73%. Đối chiếu con số tổng hợp năm 2025 (qua đưa tin thứ cấp): 57.8% doanh thu chip giao diện DDR5 RDIMM đến từ RCD — nhân vật chính tiếp theo sau RCD chính là MRCD.
Tại đây lời cảnh báo của Molavi kết nối lại. Dù chu kỳ capex chạm điểm uốn, dung lượng bộ nhớ trên mỗi máy chủ không dừng tăng. Ngay cả khi hyperscaler chậm mua GPU, nâng cấp bộ nhớ của các máy chủ đã lắp đặt và chuyển đổi thế hệ DDR5 sang MRDIMM vẫn đi theo lộ trình JEDEC. Đây là cơ sở thực sự để sell-side của Goldman Sachs giữ khuyến nghị Mua — "dù lượng capex AI chao đảo, giá trị trên mỗi mô-đun của chip giao diện bộ nhớ vẫn được bảo vệ nhờ chuyển đổi thế hệ".
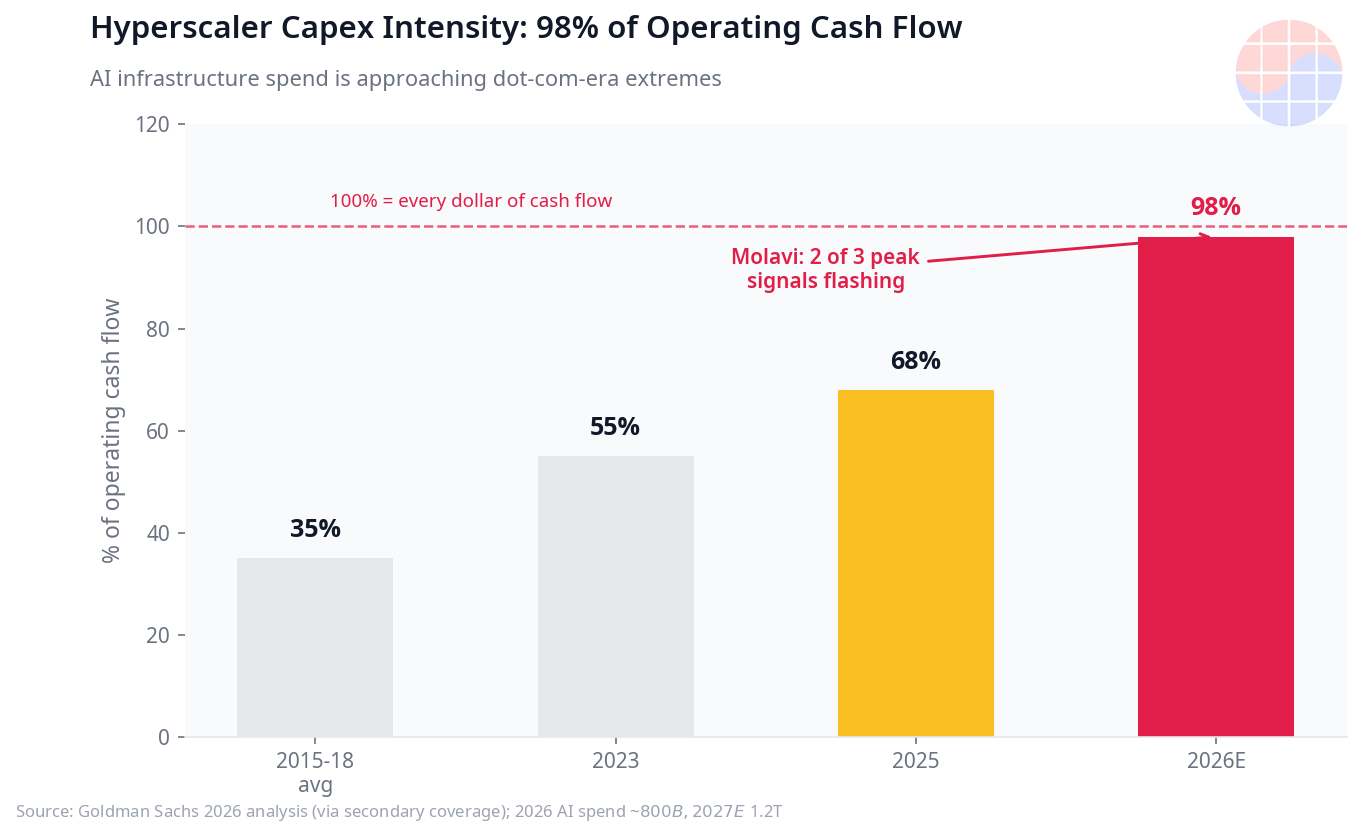
Dĩ nhiên tiếng nói khác trong cùng nhà băng cũng cần ghi nhận. Ngày 25 tháng 9, chiến lược gia trưởng châu Á–Thái Bình Dương Timothy Moe cho rằng đầu tư AI của hyperscaler tăng từ khoảng $800 tỷ năm nay lên khoảng $1.2T năm tới, với thông điệp "mạnh hơn và lâu hơn". Phân tích tháng 6 ước tính capex hyperscaler 2026 đạt khoảng 98% dòng tiền hoạt động (đường cong vọt từ 30~40% giai đoạn 2015~2018, 55% năm 2023, 68% năm 2025). Phân tích đầu tháng 10 (qua đưa tin thứ cấp): từ 2028, đầu tư AI chuyển từ lực đẩy sang lực cản biên đối với EPS của S&P 500, tăng trưởng EPS chững còn khoảng 11%, tổng capex hyperscaler 2026~2031 đạt khoảng $7.6T. P/E forward của S&P 500 ở khoảng 21 lần là phân vị thứ 88 trong lịch sử.
Trong một nhà băng, "năm tới $1.2T, mạnh hơn và lâu hơn" cùng tồn tại với "2/3 tín hiệu đã bật, điểm uốn cận kề". Đó là nhiệt độ thực của Phố Wall hiện nay — không phải đồng thuận, mà là tranh luận.
Tập 3. Kẻ thắng, người thua, và góc nhìn Hàn Quốc
Thắng 1: ba hãng độc quyền chip giao diện bộ nhớ. Bất kể tranh luận chu kỳ capex, giá trị bộ nhớ trên mỗi máy chủ vẫn đi lên nhờ chuyển đổi thế hệ MRDIMM. Con hào kiểm chứng 18~24 tháng ngăn tân binh. Đây cũng là lý do Goldman Sachs hạ giá mục tiêu mà vẫn giữ Mua.
Thắng 2: mảng bộ nhớ chủ lực của Hàn Quốc. Tăng trưởng dung lượng DRAM máy chủ là nhu cầu cấu trúc, phần nào tách rời lượng capex AI — có lợi cho mảng bộ nhớ máy chủ của Samsung Electronics và SK hynix. Nhận định của Goldman Sachs rằng chuyển dịch giữa các thế hệ phụ DDR5 sẽ nâng cơ cấu sản phẩm cũng cùng hướng.
Thua 1: chuỗi giá trị hưởng bội số cao nhờ câu chuyện tăng trưởng dồn vào 2027~2028. Lý do Goldman Sachs hạ dự báo 2026 của Montage Technology — "đà tăng sản phẩm kết nối mới chậm hơn kỳ vọng" — đọc như lời cảnh báo cho toàn phân khúc. Cấu trúc đặt cược kết quả từ 2027 vào PCIe Retimer, CXL, kết nối thế hệ mới để nhận P/E chiết khấu 2030 ở mức 48~59 lần là cấu trúc dễ tổn thương nhất trước tranh luận điểm uốn capex.
Thua 2: hạ tầng AI đòn bẩy cao bị thị trường tín dụng đánh giá lại. Tín hiệu số 2 của Molavi — thị trường tín dụng bắt đầu đánh giá lại rủi ro tài trợ AI — đến từ trái phiếu trước cổ phiếu. Cấu trúc xây hạ tầng AI bằng đòn bẩy chịu tác động trực tiếp từ lãi suất huy động tăng.
Ba điểm theo dõi từ góc nhìn Hàn Quốc. Thứ nhất, ngày 15 tháng 7, Văn phòng Điều tra Công bằng Thương mại thuộc Viện Kiểm sát Trung ương Seoul khám xét văn phòng Hàn Quốc của Montage Technology, Renesas và Rambus với cáo buộc thông đồng giá chip giao diện bộ nhớ; hồi tháng 1 cùng năm, Bộ Tư pháp Mỹ cũng khởi động điều tra (theo đưa tin thứ cấp). Bên trả tiền cho ba hãng này là Samsung Electronics, SK hynix và Micron — nếu cáo buộc đúng, nạn nhân là bộ ba bộ nhớ Hàn Quốc, người hưởng lợi là ba hãng độc quyền: biến số không thể bỏ qua khi bàn "quyền định giá của độc quyền chip giao diện". Thứ hai, Montage Technology là cổ phiếu biểu tượng cho tự chủ bộ nhớ của Trung Quốc — khi tỷ lệ nội địa hóa giao diện DDR5 máy chủ tại Trung Quốc tăng, vị thế của ngành bộ nhớ Hàn Quốc tại Trung Quốc cũng phải vẽ lại. Thứ ba, mức giảm 24.8% trong 5 phiên của cổ phiếu H là phong vũ biểu của "risk-off chuỗi giá trị AI Trung Quốc", dùng được làm thước đo kiểm tra sức mạnh tương đối của cổ phiếu chất bán dẫn Hàn Quốc cùng kỳ.
Góc nhìn của Chase
Là người trong ngành, điều tôi chú ý nhất trong chùm báo cáo Goldman Sachs lần này không phải bản thân các con số, mà là việc một nhà băng đang tự tranh luận với chính mình.
Chiến lược gia nói "đầu tư AI của hyperscaler năm tới $1.2T, mạnh hơn và lâu hơn", còn trader vĩ mô cùng nhà nói "2/3 tín hiệu điểm uốn đã bật". Thông thường một bên sẽ sai. Nhưng lần này hai câu có thể cùng đúng: dù tổng lượng capex chạm đỉnh, giá trị chip giao diện bộ nhớ trên mỗi máy chủ vẫn tăng nhờ chuyển đổi thế hệ MRDIMM. Đỉnh của lượng và đà tăng của đơn giá chồng lên nhau — và hiện tại chính là giai đoạn đó.
Vì vậy tôi đọc báo cáo này không dưới góc "mua hay bán Montage Technology", mà như giấy quỳ để hỏi "ta đang đứng ở đâu trong chu kỳ đầu tư AI". Làm EDA lâu năm, tôi học được một điều: con hào thực sự không nằm ở bảng thông số kỹ thuật mà ở dòng thời gian kiểm chứng. Chip đã vượt qua cổng kiểm định 18~24 tháng sẽ không bị rút khỏi socket chỉ vì capex chững một quý. Kẻ giữ được socket sẽ cưỡi được chu kỳ. Đó là lý do ba hãng độc quyền chip giao diện giữ được 93%, và là lý do Goldman Sachs hạ giá mục tiêu mà không thể buông khuyến nghị Mua.
Nhưng đừng xem nhẹ tín hiệu số 2 của Molavi. Việc thị trường tín dụng đánh giá lại rủi ro tài trợ AI sẽ thành hiện thực sớm hơn nửa nhịp so với tranh luận trên thị trường cổ phiếu. Dự báo tổng capex $7.6T giai đoạn 2026~2031 sẽ chỉ là "kế hoạch" hay được chứng minh bằng "dòng tiền" — cuối cùng ngã ngũ ở guidance năm tới của các hyperscaler. Đến lúc đó, đặt trọng tâm vị thế vào phía "kẻ nắm socket" là lựa chọn hợp lý. Tôi nhìn nhận như vậy.
FAQ
Montage Technology là công ty như thế nào?
Công ty chất bán dẫn fabless tại Thượng Hải, Trung Quốc (澜起科技), hãng số 1 thế giới về chip giao diện bộ nhớ — chip kết nối mô-đun bộ nhớ máy chủ với CPU (RCD·MRCD·DB·PCIe Retimer...). Theo doanh thu 2024, hãng chiếm khoảng 36.8% thị phần toàn cầu, cùng Renesas (khoảng 36.0%) và Rambus (khoảng 20.5%) tạo thành thế độc quyền ba hãng (trên 93%). Niêm yết kép tại Sở Giao dịch Thượng Hải (688008.SS) và Sở Giao dịch Hồng Kông (6809.HK).
Vì sao Goldman Sachs hạ giá mục tiêu mà vẫn giữ khuyến nghị Mua?
Kỳ vọng lợi nhuận 2026 bị hạ (-6%), nhưng 2027 (+11%) và 2028 (+14%) lại được nâng. RCD05 cho máy chủ và CK01P cho thiết bị khách hàng đã vào sản xuất hàng loạt từ tháng 9; đóng góp của chip giao diện DDR5 thế hệ cao cùng các sản phẩm mới MRCD/MDB·PCIe Retimer được kỳ vọng tăng tốc từ 2027. Thông điệp: đà tăng ngắn hạn chậm, nhưng hướng nhu cầu vẫn đúng.
"Ba tín hiệu điểm uốn capex AI" của Molavi là gì?
Bộ tiêu chí do Bobby Molavi, trader vĩ mô cấp cao của Goldman Sachs, đưa ra trong note ngày 12 tháng 10: (1) khoảng cách giữa giá cổ phiếu và lợi nhuận thực, (2) thị trường tín dụng đánh giá lại rủi ro tài trợ AI, (3) tốc độ tăng capex thực sự chững lại. Theo ông, tín hiệu 1 và 2 đã xuất hiện, tín hiệu 3 dự kiến đạt đỉnh vào quý 3 năm 2026.
Hàm ý cho nhà đầu tư chất bán dẫn Hàn Quốc là gì?
Hãy tách hai chu kỳ: chu kỳ tổng lượng capex AI (đang tranh luận) và tăng trưởng cấu trúc về dung lượng·đơn giá bộ nhớ trên mỗi máy chủ (DDR5 sang MRDIMM, đang diễn ra) đi trên hai quỹ đạo khác nhau. Khi chu kỳ thứ nhất chao đảo, dùng khung này để kiểm tra xem nhịp điều chỉnh của các doanh nghiệp nắm socket ở chu kỳ thứ hai — mảng bộ nhớ chủ lực như Samsung Electronics·SK hynix và nhóm độc quyền chip giao diện — có thành cơ hội không. Rủi ro pháp lý như vụ khám xét trong nước hồi tháng 7 (cáo buộc thông đồng giá) cần quản lý như biến số riêng.
Tuyên bố miễn trừ trách nhiệm
Bài viết này chỉ nhằm mục đích cung cấp thông tin, không phải tư vấn đầu tư. Các con số trích từ báo cáo được lấy theo đưa tin thứ cấp và chúng tôi chưa xác minh trực tiếp báo cáo gốc. Mọi quyết định đầu tư đều thuộc về phán đoán và trách nhiệm của bản thân người đọc.


