 VLSI Korea
Sự trở lại của ổ cứng HDD: tại sao HDD bùng nổ trong kỷ nguyên AI
Giữa lúc AI chiếm mọi tiêu đề, ổ cứng nearline lại bước vào thập kỷ rực rỡ nhất: Seagate giao HAMR 44TB hàng loạt, công suất đã ký hợp đồng đến 2028, thâm hụt ước tính 300 exabyte. Vì sao HDD trở lại và điều đó có ý nghĩa gì với nhà đầu tư.


Sự trở lại của ổ cứng HDD: tại sao HDD bùng nổ trong kỷ nguyên AI
Tóm tắt 30 giây
Giữa lúc mọi tiêu đề đều nói về HBM và bộ tăng tốc AI, linh kiện khan hiếm nhất trong trung tâm dữ liệu tính đến tháng 10/2026 không phải bộ nhớ băng thông cao — mà là ổ cứng nearline. Seagate đang giao hàng loạt HAMR 44TB (nền tảng Mozaic) cho các hyperscaler, khoảng 40% lượng hàng xuất trong quý kết thúc tháng 6/2026 đã là HAMR, và công suất nearline của hãng đã được ký hợp đồng đến hết 2028. Western Digital giao ePMR 40TB từ cùng quý đó, lên kế hoạch HAMR 44TB trong nửa đầu 2027 và nhắm tới 100TB vào 2029. Toshiba — vừa công bố mở rộng 380 triệu USD tại Philippines vào tháng 10/2026 — đang lấy mẫu MAMR M12 30–34TB. TD Cowen gói gọn sự mất cân đối trong hai con số: thâm hụt ước tính khoảng 300 exabyte so với chỉ 75 exabyte công suất mới được công bố. HDD không hề hấp hối. Nó đang bước vào thập kỷ rực rỡ nhất.
Background: lời cáo phó chưa bao giờ thành sự thật
Từ giữa thập niên 2010, mỗi lần giá flash NAND lao dốc, cùng một lời cáo phó lại xuất hiện: ổ cứng đã hết thời. Lập luận nghe rất thuyết phục — SSD nhanh hơn, tốn ít điện hơn cho mỗi thao tác, giá giảm từng năm nhờ NAND 3D xếp chồng các lớp. Trong các buổi trình bày với nhà đầu tư, HDD bị đẩy vào góc công nghệ cũ kỹ, chỉ còn hợp để lưu trữ lạnh chẳng ai động tới.
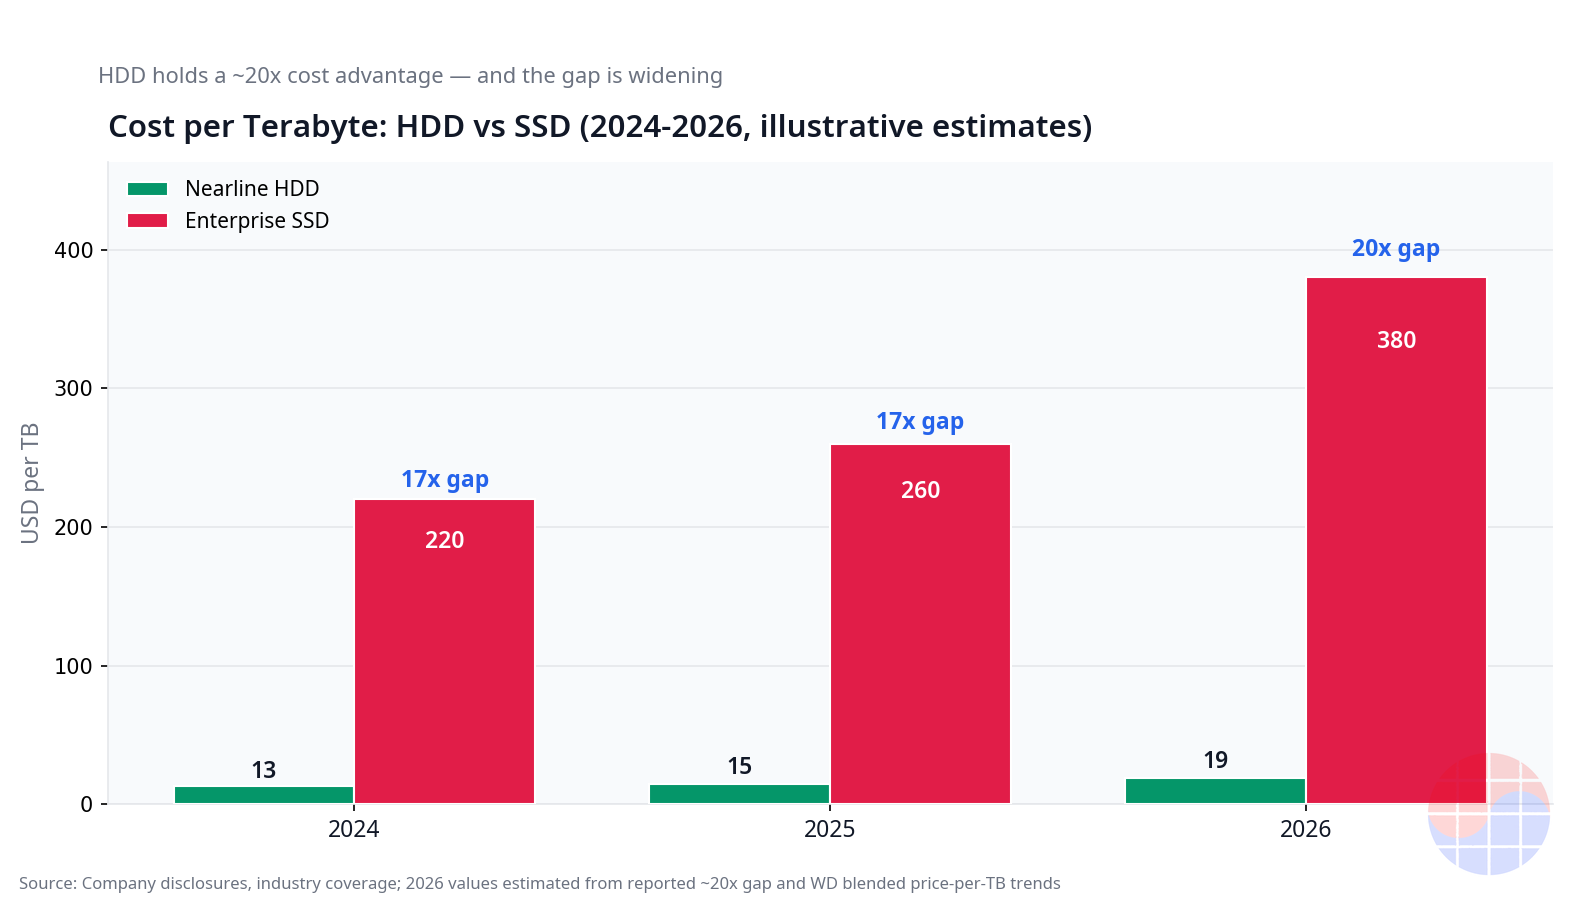
Nhưng trung tâm dữ liệu chưa bao giờ diễn theo kịch bản đó. Lưu trữ được tổ chức thành nhiều tầng (tiering), mỗi tầng có kinh tế học riêng. Tầng nóng — dữ liệu mà bộ tăng tốc AI cần trong vài mili giây — là lãnh địa của HBM, DRAM và SSD NVMe. Tầng ấm và tầng lạnh — mô hình đã huấn luyện, tập dữ liệu lưu trữ, bản sao lưu, nhật ký, video — thuộc về bên nào có chi phí mỗi terabyte rẻ nhất. Và ở đây HDD chưa từng thua: ổ nearline dung lượng lớn có giá mỗi terabyte chỉ bằng một phần nhỏ so với SSD doanh nghiệp mật độ cao, mà khoảng cách này không những không thu hẹp — còn nới rộng ra.
Sự bùng nổ của AI tạo sinh đã đổi hẳn quy mô bài toán. Huấn luyện một mô hình hàng đầu ngốn hàng chục petabyte dữ liệu; vận hành nó sinh ra nhật ký, bộ nhớ đệm và hiện vật cũng đều phải lưu. Các hyperscaler Mỹ và Trung Quốc xây dựng công suất trung tâm dữ liệu với tốc độ chưa từng thấy, khiến nhu cầu HDD nearline tăng hai chữ số trong khi nguồn cung gần như không theo kịp — bởi làm ra ổ 40+TB hoàn toàn khác với làm ổ 20TB của năm năm trước.
Deep Dive: ba nhà sản xuất, một thông điệp — không đủ ổ cứng
Seagate: HAMR giờ là mảng kinh doanh chính
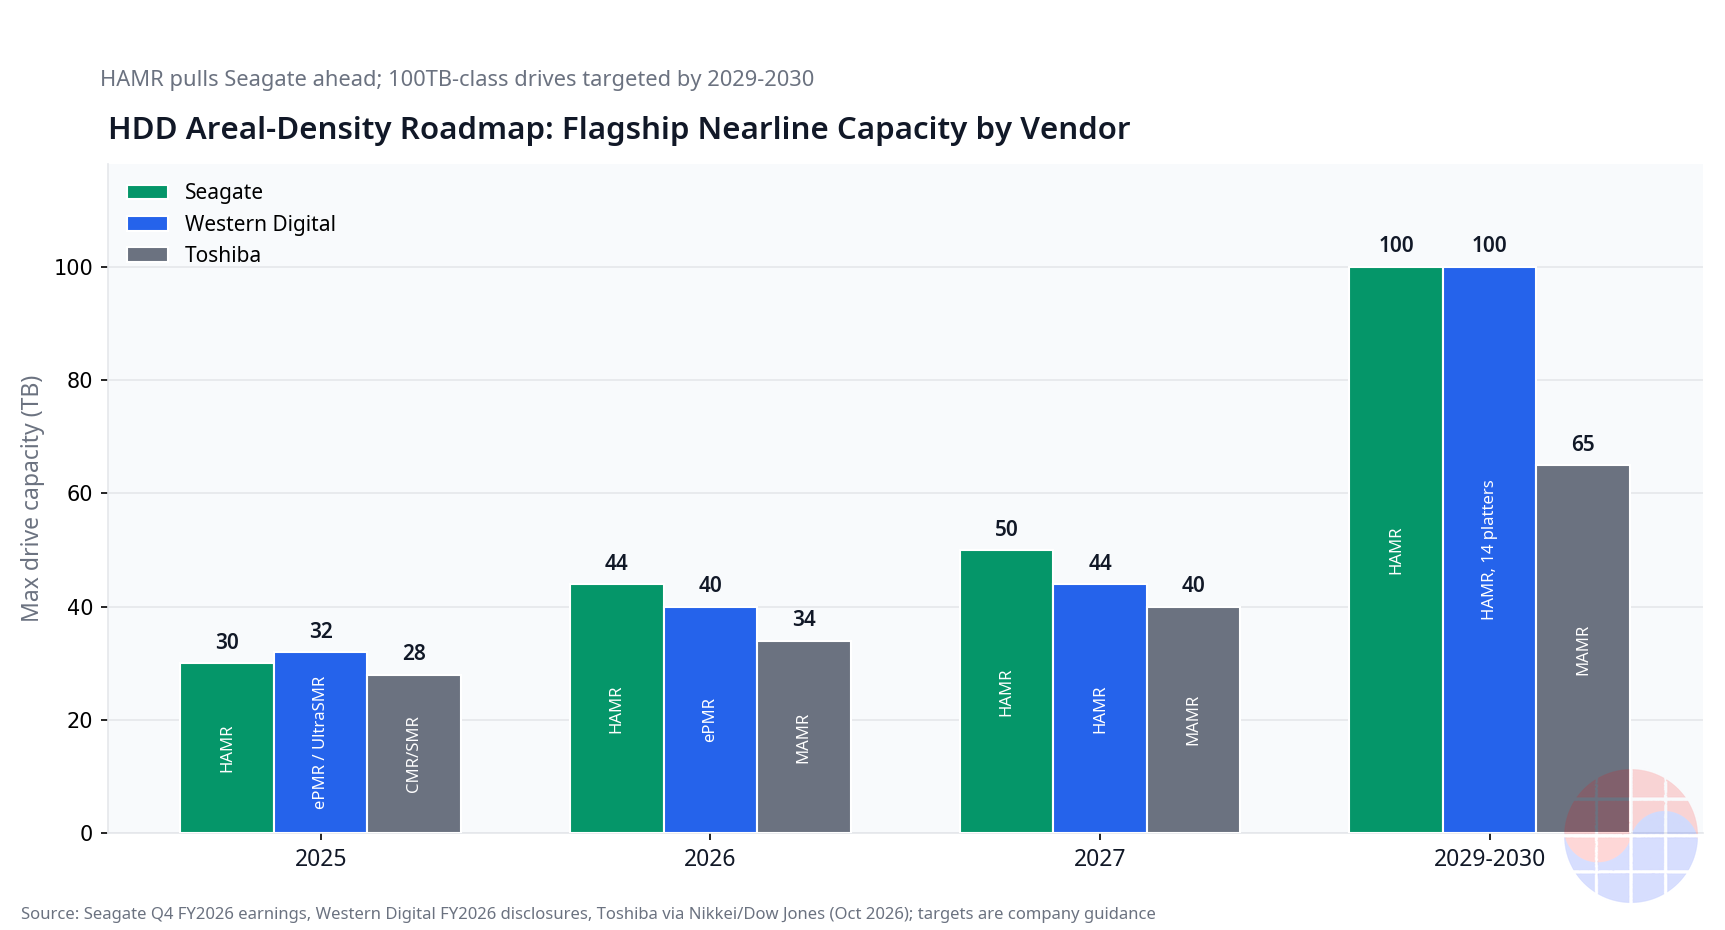
Seagate đặt cược cả công ty vào HAMR (ghi từ tính có hỗ trợ nhiệt) với nền tảng Mozaic, và đến tháng 10/2026 canh bạc đã được đền đáp bằng sản lượng: ổ 44TB đang giao cho hyperscaler, khoảng 40% lượng xuất quý 6/2026 đã là HAMR. Đây không phải thử nghiệm — mà là một cuộc chuyển đổi nền tảng đang diễn ra.
Lộ trình rất quyết liệt: 50TB vào khoảng cuối 2027 và 100TB là mục tiêu công bố. Nhưng dữ liệu quan trọng nhất trong ngắn hạn mang tính thương mại: công suất nearline đã được ký hợp đồng đến 2028. Khi một nhà sản xuất bán trước hai năm sản lượng, thông điệp không cần diễn giải — đơn giản là không đủ ổ cứng.
Western Digital: ePMR làm cầu nối, HAMR là đích đến
Western Digital chọn con đường khác tới cùng một đích. Ổ ePMR (ghi từ tính vuông góc có hỗ trợ năng lượng) 40TB của hãng giao hàng từ quý 6/2026; HAMR 44TB dự kiến nửa đầu 2027. Mục tiêu dài hạn là 100TB vào 2029 với 14 đĩa từ (platter), và chính công ty cho biết ePMR sẽ dần bị loại bỏ trước 2029. Nói thẳng ra: tương lai của nearline là HAMR, và lịch trình chuyển đổi đã được ấn định.
Toshiba: tay chơi thứ ba tăng tốc
Toshiba, nhà sản xuất thứ ba, đang lấy mẫu MAMR (ghi có hỗ trợ vi sóng) M12 30–34TB và lên kế hoạch dòng 40TB cho 2027. Thông báo tháng 10/2026 — mở rộng 380 triệu USD tại Philippines — được thị trường đón nhận bằng sự bình thản đầy ẩn ý: trước thâm hụt ước tính 300 exabyte (con số của TD Cowen), 75 exabyte công suất tăng thêm hầu như không làm kim đồng hồ nhúc nhích. Morgan Stanley dự báo thị trường thiếu cung đến 2028; Bernstein giữ Seagate là lựa chọn hàng đầu ngành.
Nút thắt cổ chai ít ai để ý: linh kiện
Đằng sau ba nhà sản xuất là một chuỗi cung ứng còn tập trung hơn nữa. Nitto Denko nắm hơn 90% thị trường hệ treo đầu đọc (head-suspension) — linh kiện định vị đầu đọc trên mặt đĩa. Khi một nhà cung cấp thống trị linh kiện then chốt đến vậy, công suất của cả ngành bị giới hạn bởi tốc độ mở rộng của họ. Đây là chi tiết mà các mô hình tổng cung thường bỏ sót, và là một lý do khiến thâm hụt có thể kéo dài hơn những gì các thông báo mở rộng gợi ý.
Nghịch lý Hàn Quốc: kỷ luật nguồn cung NAND lại giúp HDD
Đây là lớp câu chuyện mà truyền thông toàn cầu hiếm khi khai thác. Ba ông lớn bộ nhớ — Samsung, SK hynix và Micron — từ đợt điều chỉnh 2023–2024 đã áp kỷ luật nguồn cung NAND rất chặt: cắt giảm sản lượng, siết chi tiêu vốn (capex), ưu tiên biên lợi nhuận thay vì sản lượng. Kỷ luật đó đỡ giá NAND… và khi đỡ giá NAND, nó nới rộng lợi thế chi phí mỗi terabyte của HDD.
Một nghịch lý đáng đưa vào giảng đường: chính việc siết cung giúp nhà sản xuất NAND lấy lại lợi nhuận lại là thứ giữ SSD doanh nghiệp ở khoảng cách an toàn với HDD trong lưu trữ đại trà. Mỗi quý NAND từ chối rớt giá là thêm một quý siêu chu kỳ cho ổ cứng. Các hãng Hàn Quốc không làm vậy để giúp Seagate — họ làm vì biên lợi nhuận của mình — nhưng tác dụng phụ là có thật và đo được.
Chase's Take: kinh tế học phân tầng mới là luật chơi
Xét từ góc kỹ thuật lẫn kinh doanh, sai lầm chí mạng của luận điểm "SSD sẽ giết HDD" là coi lưu trữ như một thị trường duy nhất. Không phải vậy: đây là ba thị trường xếp chồng — nóng, ấm, lạnh — với độ co giãn khác nhau.
Ở tầng nóng, độ trễ là tất cả còn giá mỗi terabyte chỉ là chi tiết: flash thắng ở đây. Ở tầng lạnh, giá mỗi terabyte là tất cả còn độ trễ chẳng đáng kể: HDD thắng áp đảo ở đây, và chiến thắng càng lớn mỗi khi mật độ areal (areal density) nhảy vọt. HAMR, MAMR và ePMR không phải trò lạ trong phòng thí nghiệm — mà là sự tiếp nối của đường cong mật độ giữ cho mô hình kinh doanh này còn sống.
Bài học kiểu MBA là về "hào lũy từ cấu trúc chi phí": HDD không đấu với SSD về tốc độ; nó đấu bằng đô la mỗi terabyte trong phân khúc mà người mua — hyperscaler — mua theo exabyte và ký hợp đồng nhiều năm. Chừng nào vật lý còn cho phép tăng mật độ areal — và lộ trình tới 100TB nói rằng có — hào lũy vẫn còn đó. Rủi ro không nằm ở công nghệ: mà ở chỗ một ngày nào đó NAND QLC mật độ cao phá vỡ rào cản chi phí. Nhưng cái ngày đó đã "sắp đến vào năm sau" suốt cả thập kỷ nay.
Implications: điều này có ý nghĩa gì trong thực tế
Với nhà đầu tư: HDD nearline hiện là thị trường nguồn cung kém co giãn với nhu cầu mang tính cấu trúc — hợp đồng đến 2028, thâm hụt ước tính hàng trăm exabyte, chỉ ba nhà sản xuất. Nghĩa là quyền định giá và tầm nhìn doanh thu hiếm thấy trong ngành phần cứng. Rủi ro mang tính chu kỳ: nếu xây dựng trung tâm dữ liệu chậm lại hoặc đường cong chi phí NAND QLC tăng tốc, bội số định giá có thể co lại rất nhanh.
Với người vận hành hạ tầng: đảm bảo công suất nearline bằng hợp đồng dài hạn không còn là lựa chọn. Ai mua trên thị trường giao ngay trong 2027–2028 sẽ phải trả phí khan hiếm. Thiết kế phân tầng — cái gì lên flash, cái gì xuống đĩa — là đòn bẩy chi phí lớn nhất của trung tâm dữ liệu sau năng lượng.
Với ngành công nghiệp Hàn Quốc: kỷ luật nguồn cung NAND có một bên hưởng lợi thầm lặng tên là HDD. Nếu các hãng Hàn Quốc tiếp tục siết capex, siêu chu kỳ ổ cứng kéo dài; nếu có hãng nào phá hàng ngũ và lại tràn ngập thị trường bằng NAND giá rẻ, nơi đầu tiên cảm nhận sẽ là giá mỗi terabyte của lưu trữ đại trà.
Góc nhìn ngược: vì sao có thể không kéo dài
Sẽ không trung thực nếu chỉ trình bày kịch bản lạc quan. Ba phản biện sau đáng được cân nhắc nghiêm túc:
- Đòn phản công của NAND QLC. Flash QLC (4 bit mỗi ô nhớ) tiếp tục tăng mật độ và giảm chi phí. Nếu tỷ lệ đạt (yield) theo kịp, SSD dung lượng lớn có thể đánh vào nearline từ sườn tổng chi phí sở hữu — ít tốn điện hơn, ít tốn chỗ hơn.
- Các đợt mở rộng đã công bố. Toshiba sẽ không phải hãng cuối cùng mở rộng công suất. Nếu cả ba nhà sản xuất cùng đẩy mạnh capex, thâm hụt 300 exabyte có thể được lấp trước 2028.
- Mô hình mua hàng thay đổi. Các hyperscaler đang thử nghiệm mua sắm linh hoạt hơn và lưu trữ định nghĩa bằng phần mềm tự động tối ưu phân tầng, điều này có thể bào mòn phần dự phòng thừa đang chống đỡ nhu cầu hiện nay.
Không yếu tố nào trong số này phủ nhận luận điểm trong 12–24 tháng, nhưng tất cả đều đánh dấu đường chân trời cần theo dõi.
FAQ
Tại sao HDD vẫn sống dù SSD nhanh hơn? Vì hai bên không tranh cùng một thứ: SSD thắng về tốc độ, HDD thắng về chi phí mỗi terabyte. Trong lưu trữ đại trà của trung tâm dữ liệu (nearline) vốn mua theo exabyte, chi phí mỗi terabyte mới là yếu tố quyết định — và ở đó HDD giữ lợi thế lớn, lợi thế còn được nới rộng nhờ kỷ luật giá NAND.
HAMR là gì và vì sao quan trọng? HAMR (ghi từ tính có hỗ trợ nhiệt) dùng tia laser nung nóng mặt đĩa để các bit nhỏ hơn vẫn ổn định, qua đó nâng mật độ areal. Chính công nghệ này giúp Seagate có ổ 44TB hôm nay (tháng 10/2026) và nhắm tới 50TB cuối 2027 rồi 100TB sau đó.
Tình trạng thiếu HDD nearline kéo dài bao lâu? Morgan Stanley dự báo thị trường thiếu cung đến 2028, và công suất của Seagate đã được ký hợp đồng đến năm đó. TD Cowen ước tính thâm hụt khoảng 300 exabyte so với chỉ 75 exabyte công suất tăng thêm được công bố. Đồng thuận chung là một giai đoạn thắt chặt kéo dài, không phải cú sốc nhất thời.
Mở rộng của Toshiba tại Philippines có giải quyết được thâm hụt? Không, nếu chỉ một mình. Khoản đầu tư 380 triệu USD công bố tháng 10/2026 đáng kể với Toshiba, nhưng thị trường đón nhận khá bình thản: trước thâm hụt ước tính 300 exabyte, công suất bổ sung chỉ là một phần nhỏ. Cần các đợt mở rộng phối hợp của cả ba nhà sản xuất mới lấp được khoảng trống.
Lưu ý: các con số thị trường trích dẫn là ước tính của giới phân tích công bố đến tháng 10/2026 và có thể được điều chỉnh; bài phân tích này không phải khuyến nghị đầu tư.
