 VLSI Korea
Báo cáo quý 3 của Intel còn 6 ngày: 5 điểm cần kiểm tra (18A, foundry, biên lợi nhuận gộp)
Intel công bố quý 3 vào ngày 29 tháng 10, sau khi thị trường Mỹ đóng cửa. Năm điểm cần kiểm tra trước đó: guidance biên lợi nhuận gộp 42%, ramp của 18A, doanh thu foundry bên ngoài USD 293M, nhu cầu PC trong điều kiện cung hạn chế và khách hàng của 14A.


Intel công bố kết quả quý 3 vào ngày 29 tháng 10, sau khi thị trường Mỹ đóng cửa. Các con số chính nằm gần cận trên của guidance, và phán quyết thực sự sẽ đến từ biên lợi nhuận gộp 42%, tiến trình ramp của 18A và quỹ đạo doanh thu foundry bên ngoài.
Tóm tắt 30 giây
- Thời gian: thứ Năm, ngày 29 tháng 10 năm 2026, sau khi thị trường Mỹ đóng cửa, với cuộc gọi hội nghị lúc 17:00 ET. Bài viết này là bản xem trước dựa trên guidance và đồng thuận thị trường, không phải kết quả đã công bố.
- Đồng thuận là EPS điều chỉnh USD 0.39 trên doanh thu USD 16.45B. Guidance của công ty là doanh thu USD 15.8–16.8B, EPS điều chỉnh USD 0.38 và điểm giữa biên lợi nhuận gộp 42%.
- Quý trước đã nâng mặt bằng kỳ vọng. Doanh thu quý 2 là USD 16.13B và EPS điều chỉnh là USD 0.42, cao hơn nhiều so với đồng thuận USD 0.21; EPS điều chỉnh cùng kỳ năm trước là USD -0.10.
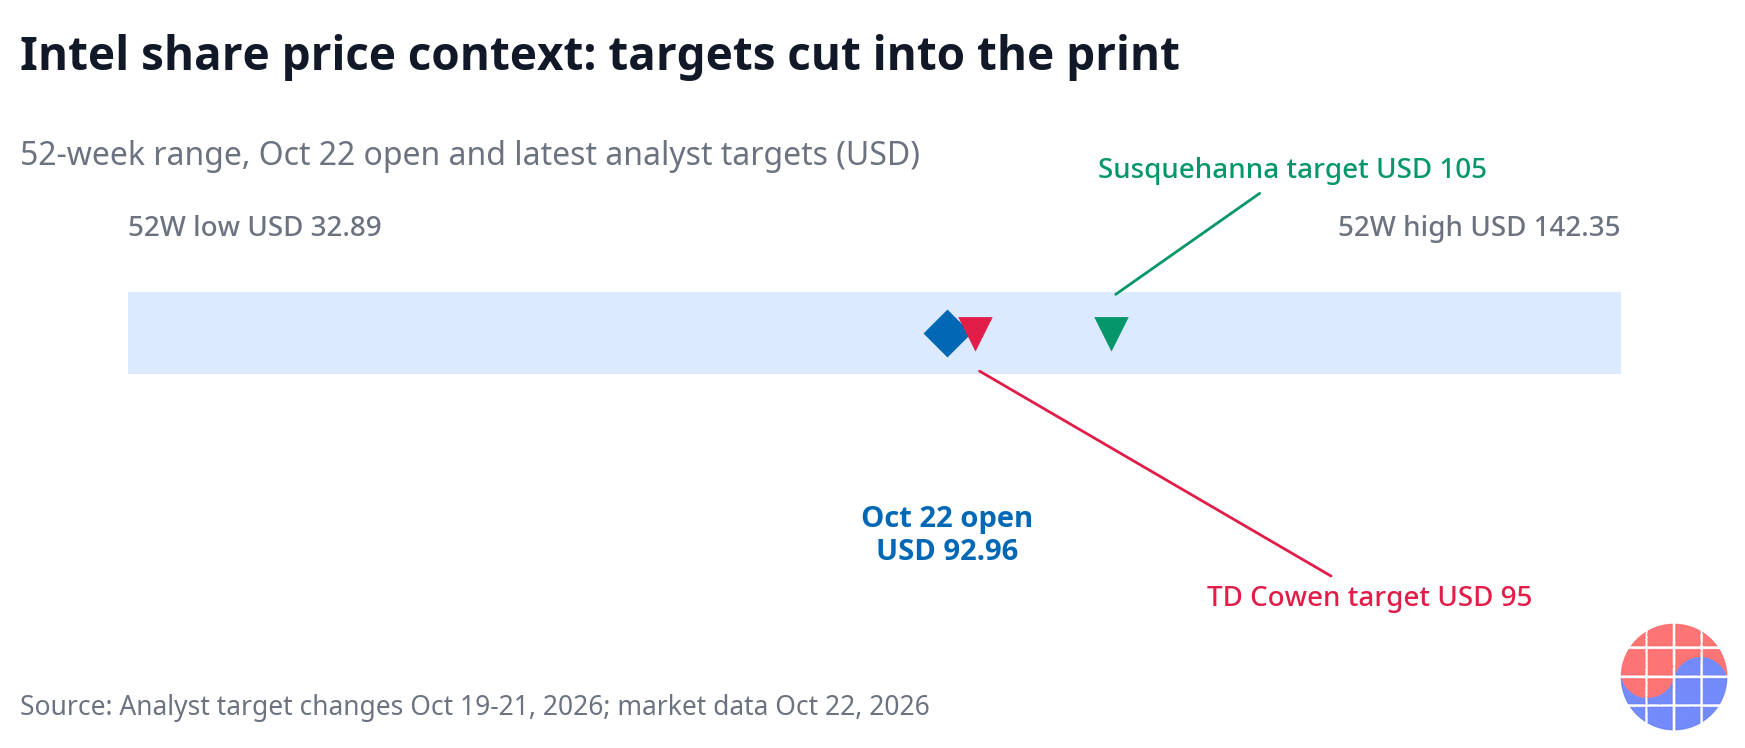
- Cổ phiếu căng thẳng trước. Ngày 22 tháng 10, cổ phiếu giảm khoảng 5% trong phiên, mở cửa ở USD 92.96 với vốn hóa khoảng USD 468.9B. Biên độ 52 tuần là USD 32.89–142.35.
- Các nhà phân tích cắt giảm giá mục tiêu trước thềm công bố. Susquehanna hạ xuống USD 105 vào ngày 21 tháng 10, và TD Cowen hạ xuống USD 95 vào ngày 19 tháng 10.
Background
Câu chuyện phục hồi của Intel đã trải qua nhiều quý trì hoãn việc chứng minh sang "quý tiếp theo". Quý 2 đã phá vỡ mô thức đó một lần. Doanh thu USD 16.13B và EPS điều chỉnh USD 0.42 gấp đôi đồng thuận USD 0.21, và so với USD -0.10 của cùng kỳ năm trước, hướng phục hồi của khả năng sinh lời tự nó đã được xác nhận. Câu hỏi bây giờ là quý 3 phải cho thấy điều gì trên nền cao hơn đó.
Bố cục của quý 3 rất đơn giản. Điểm giữa của khoảng guidance doanh thu USD 15.8–16.8B là USD 16.3B, và đồng thuận doanh thu USD 16.45B nằm trên điểm giữa đó. Nói cách khác, thị trường đã định giá nửa trên của guidance. EPS cũng theo cùng một cấu trúc: đồng thuận USD 0.39 nằm trên mức guidance USD 0.38, nên chỉ "đạt guidance" là chưa đủ — chạm cận trên hoặc vượt lên mới là ngưỡng thực tế.
Vị thế giá cổ phiếu cộng thêm căng thẳng. Cổ phiếu từng đạt đỉnh 52 tuần USD 142.35, mở cửa ngày 22 tháng 10 ở USD 92.96 và giảm khoảng 5% trong phiên một tuần trước khi công bố. Hai đợt cắt giảm giá mục tiêu trong tuần trước báo cáo mang cùng một tín hiệu: thị trường chiết khấu phần giải thích sau các con số —18A, foundry và triển vọng quý 4— nhiều hơn chính các con số.
Bình luận trước công bố của ban lãnh đạo đi theo hai hướng. Nhu cầu vượt cung và công ty nói về việc tăng thêm sản lượng vào cuối năm, nhưng cũng cảnh báo rằng tình trạng thiếu linh kiện như bộ nhớ có thể hạn chế lượng PC xuất xưởng. Trong một quý mà nhu cầu mạnh và nguồn cung bị hạn chế cùng tồn tại, lực nào xuất hiện trong các con số sẽ quyết định hướng đi của cổ phiếu.
5 điểm cần kiểm tra
1. Guidance biên lợi nhuận gộp 42% có giữ được không?
Điểm kiểm tra đầu tiên của quý này không phải doanh thu — mà là biên lợi nhuận gộp. Công ty đưa ra guidance điểm giữa biên lợi nhuận gộp quý 3 là 42%. Ở giai đoạn đầu của ramp 18A, chi phí khấu hao và tỷ lệ đạt (yield) thường gây áp lực lên biên lợi nhuận, vì vậy việc giữ được 42% sẽ là bằng chứng đầu tiên cho thấy ramp nằm trong một khung chi phí được kiểm soát. Ngược lại, nếu biên lợi nhuận gộp thấp hơn 42%, thị trường nhiều khả năng sẽ chất vấn cơ cấu chi phí ngay cả khi doanh thu vượt đồng thuận. Điều quan trọng không chỉ là con số, mà còn là việc ban lãnh đạo giải thích mọi sai lệch là nhất thời hay mang tính cơ cấu.
2. Ramp sản xuất 18A có được xác nhận lại bằng số liệu không?
Sản lượng 18A của Intel Foundry đã được báo cáo cao hơn mục tiêu 25%. Điều mà lần công bố này cần cho thấy là ramp đó có được xác nhận lại trong số liệu quý hay không, và các bình luận về tỷ lệ đạt (yield) có trở nên cụ thể hơn trước hay không. Vì 18A là điểm khởi đầu cho cả lộ trình sản phẩm của Intel lẫn mảng foundry bên ngoài, một dòng bình luận về sản lượng sẽ dịch chuyển độ tin cậy của cả hai mảng cùng lúc. Dấu hiệu cần theo dõi là cụm từ "vượt mục tiêu" có lặp lại, hay chuyển thành quy mô sản xuất và lịch trình cụ thể.
3. Doanh thu foundry bên ngoài có bẻ hướng đi lên từ USD 293M không?
Doanh thu foundry bên ngoài gần nhất được báo cáo ở mức khoảng USD 293M. Xét theo giá trị tuyệt đối, con số này chưa tới 2% doanh thu quý trên USD 16B của Intel, nhưng ý nghĩa của nó nằm ở hướng đi, không phải quy mô. Nếu doanh thu từ khách hàng bên ngoài chững lại, foundry vẫn bị nhìn nhận là mảng phục vụ sản lượng nội bộ; nếu quỹ đạo tăng trưởng được xác nhận, câu chuyện "khách hàng đã bắt đầu trả tiền" sẽ đứng vững. Trong quý này, hãy theo dõi sự thay đổi của con số cùng với bất kỳ bình luận nào về khách hàng mới hoặc sản lượng mở rộng.
4. Nhu cầu PC có thực sự chuyển thành hàng xuất xưởng trong điều kiện cung bị hạn chế không?
Ban lãnh đạo cho biết nhu cầu vượt cung, nhưng kèm theo lưu ý: tình trạng thiếu linh kiện như bộ nhớ có thể hạn chế lượng PC xuất xưởng. Có hai điều cần kiểm tra. Thứ nhất, doanh thu mảng khách hàng có đỡ được tổng doanh thu ở mức đồng thuận hay không. Thứ hai, tình trạng thiếu linh kiện là ràng buộc thực tế đối với kết quả quý 3, hay đã bị đẩy sang phần thảo luận guidance quý 4. Cùng một cụm từ "thiếu linh kiện" sẽ được đọc hoàn toàn khác nhau tùy thuộc vào việc nó đã nằm trong số liệu của quý này hay chưa.
5. Bình luận về khách hàng của 14A có tiến thêm một bước không?
14A đặt mục tiêu risk production vào nửa cuối năm 2027. Với khoảng thời gian còn lại như vậy, điều quan trọng trong lần công bố này không phải thông số kỹ thuật — mà là khách hàng. Điểm kiểm tra là liệu các bình luận về việc thu hút khách hàng có dừng ở mức "đang thảo luận" hay được diễn đạt thành tiến triển cụ thể. Trong giai đoạn mà các biến số bên ngoài —từ các liên minh bán dẫn được chính phủ hậu thuẫn đến việc các khách hàng lớn cân nhắc thuê ngoài sản xuất— giao nhau với chiến lược foundry, bình luận về khách hàng của 14A sẽ quyết định định giá trung hạn của foundry. Sự im lặng cũng là một câu trả lời.
Business Deep Dive
Hãy bắt đầu với bố cục các con số. Bảng dưới đây đặt kết quả thực tế của quý trước, guidance của công ty và đồng thuận thị trường cạnh nhau.
📩 Đang theo dõi chủ đề này?
Nhận phân tích tiếp nối — kết quả kinh doanh, báo cáo và nguồn cung HBM — mỗi ngày lúc 10:30 KST. Đăng ký miễn phí →
| Hạng mục | Quý 2 thực tế (đã công bố) | Guidance quý 3 | Đồng thuận quý 3 |
|---|---|---|---|
| Doanh thu | USD 16.13B | USD 15.8–16.8B | USD 16.45B |
| EPS điều chỉnh | USD 0.42 | USD 0.38 | USD 0.39 |
| Biên lợi nhuận gộp | — | điểm giữa 42% | — |
| Điểm tham chiếu | Vượt đồng thuận USD 0.21 | Doanh thu điểm giữa USD 16.3B | Nằm ở phần trên của guidance |
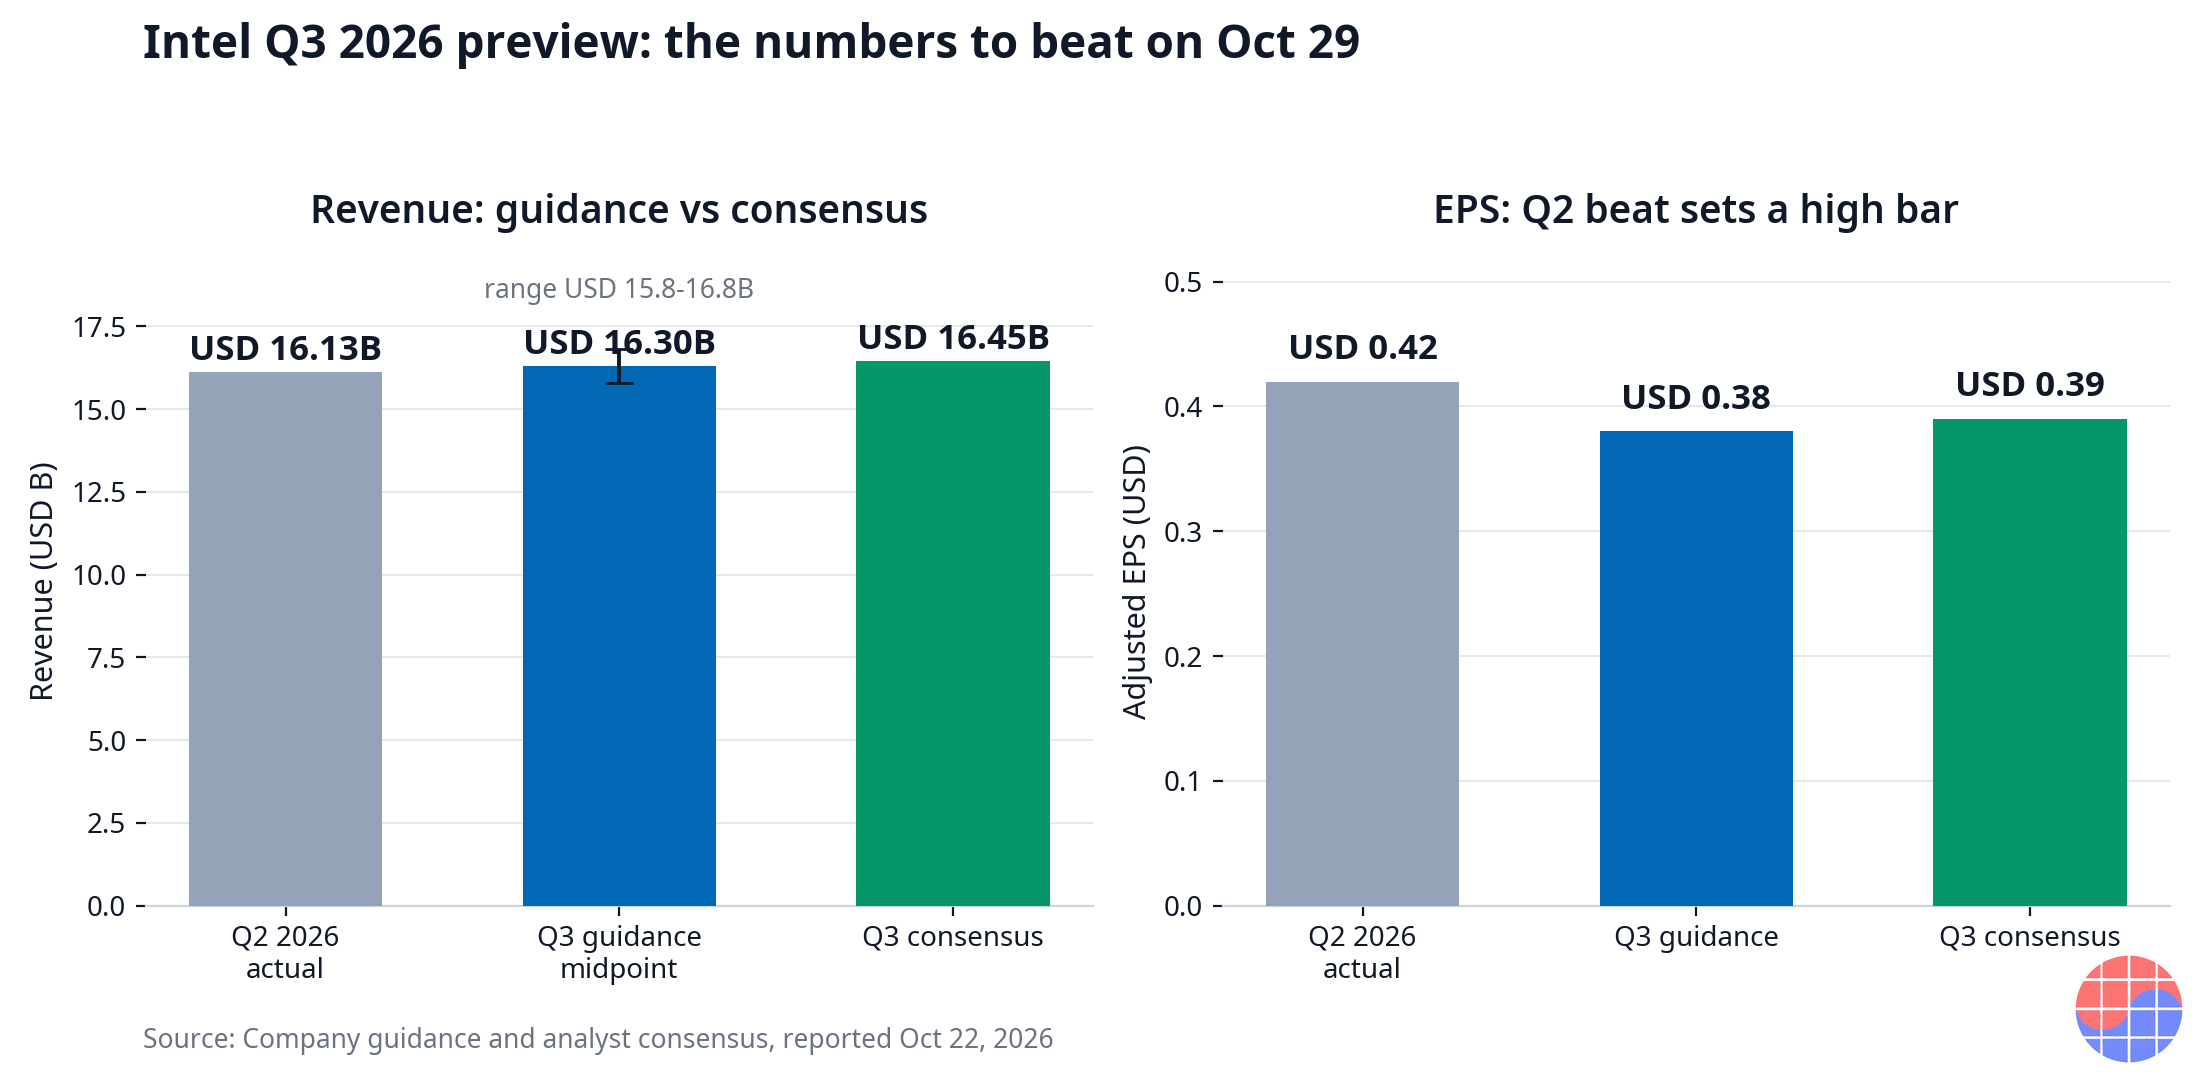
Thông điệp của bảng rất rõ ràng. Đồng thuận doanh thu USD 16.45B cao hơn điểm giữa guidance USD 16.3B là USD 0.15B, với khoảng trống USD 0.35B tới cận trên USD 16.8B. EPS đồng thuận USD 0.39 cao hơn USD 0.01 so với mức guidance USD 0.38. Kịch bản cơ sở của thị trường, do đó, không phải là "một quý sạch ở điểm giữa", mà là "một quý bám sát cận trên". Ngưỡng gây thất vọng đã dịch chuyển xuống theo đó.
Bối cảnh định giá cũng quan trọng. Vốn hóa khoảng USD 468.9B cho một công ty có doanh thu quý ở tầm USD 16B định giá một phần đáng kể của hình hài phục hồi hoàn chỉnh, chứ không phải lợi nhuận hiện tại. Với cổ phiếu nằm ở nửa dưới của biên độ 52 tuần USD 32.89–142.35, thị trường vẫn chưa hoàn toàn tin vào hình hài hoàn chỉnh đó — và khoảng cách đó chính là sân khấu của lần công bố này. Hai đợt cắt giảm giá mục tiêu trong tuần trước báo cáo (Susquehanna xuống USD 105, TD Cowen xuống USD 95) cho thấy các nhà phân tích chọn quản trị rủi ro giảm giá thay vì chạy theo tiềm năng tăng giá.
Vị thế kế toán của foundry đáng được ghi chú. Doanh thu foundry bên ngoài USD 293M chiếm khoảng 1.8% doanh thu của tập đoàn. Tuy vậy, thị trường nhạy cảm với con số này vì foundry là trục chiến lược giải thích toàn bộ việc phân bổ vốn của Intel. Chi phí ramp của 18A đang gây áp lực lên biên lợi nhuận gộp hôm nay, và lý do biện minh duy nhất cho chi phí đó là quỹ đạo tăng trưởng của doanh thu khách hàng bên ngoài. Đó là lý do điểm kiểm tra 2 và 3 được nối với nhau: ramp là câu chuyện về chi phí, và doanh thu bên ngoài là người nhận hóa đơn cho chi phí đó.
Căng thẳng giữa cung và cầu cũng cần cảm nhận bằng con số. Ban lãnh đạo nói về nhu cầu vượt cung và việc mở rộng sản xuất vào cuối năm, đồng thời nêu thiếu linh kiện là ràng buộc đối với lượng PC xuất xưởng. Khi nhu cầu mạnh nhưng cung bị tắc, doanh thu ngắn hạn bị giới hạn trong khi giá bán và cơ cấu sản phẩm được bảo vệ. Ngược lại, ngay khi tình trạng thiếu linh kiện dịu đi, nhu cầu bị dồn nén có thể chuyển thành hàng xuất xưởng cùng một lúc. Số liệu quý 3 đưa ra phán quyết đầu tiên về việc lực nào thực sự thắng.
Chase's Take
Thực chất của lần công bố này không phải là "Intel có cải thiện hay không", mà là "gánh nặng chứng minh của Intel đã đi được bao xa". Kết quả vượt kỳ vọng của quý 2 đã giảm bớt nghi ngờ nhưng chưa tạo ra niềm tin. Với cổ phiếu đã xuống từ đỉnh 52 tuần và các mục tiêu bị cắt giảm trước báo cáo, điều thị trường đòi hỏi không phải là một cú vượt kỳ vọng, mà là tính liên tục của câu chuyện.
Đó là lý do, trong số năm điểm kiểm tra, biên lợi nhuận gộp xếp thứ nhất. Doanh thu và EPS có thể tạo ra "những con số được quản lý" trong một khoảng guidance, nhưng biên lợi nhuận gộp 42% gánh chi phí ramp của 18A sẽ để thực tế của quy trình và tỷ lệ đạt (yield) đi thẳng qua. Nếu con số đó giữ được, các điểm kiểm tra còn lại sẽ có dư địa để được đọc là "đang tiến triển". Nếu nó đổ vỡ, ngay cả tin tốt như sản lượng 18A vượt mục tiêu cũng sẽ bị dịch lại sang ngôn ngữ của chi phí.
Về doanh thu foundry bên ngoài USD 293M, hãy giữ cái đầu lạnh. Cho đến khi con số này bẻ hướng thành tăng trưởng hai chữ số, câu chuyện foundry vẫn nằm trong vùng của những lời hứa. Ngược lại, vì con số nhỏ, ngay cả một mức tăng khiêm tốn cũng được đọc như một quỹ đạo. Điều Intel phải cho thấy lần này không phải bằng chứng về quy mô — mà là bằng chứng về hướng đi.
Implications
- Với nhà đầu tư: Ngưỡng không phải là "vượt đồng thuận", mà là "cận trên của guidance cộng với việc bảo vệ biên lợi nhuận gộp 42%". Chỉ đạt một trong hai nhiều khả năng sẽ tạo ra phản ứng nửa vời của cổ phiếu. Phản ứng thứ hai —trong phần hỏi đáp của cuộc gọi lúc 17:00 ET, khi các bình luận về 18A và 14A xuất hiện— quan trọng hơn phản ứng đầu tiên trước các con số tiêu đề.
- Với cục diện cạnh tranh: Việc xác nhận ramp 18A được đọc như một tín hiệu kéo lộ trình công nghệ tiên tiến về sớm hơn. Quỹ đạo doanh thu foundry bên ngoài kết nối trực tiếp với việc các khách hàng lớn cân nhắc đa dạng hóa hoạt động sản xuất theo hợp đồng.
- Từ góc nhìn Hàn Quốc: Với tình trạng thiếu linh kiện được chính thức nêu là ràng buộc đối với lượng PC xuất xưởng, giá bộ nhớ và điều kiện cung ứng là biến số ẩn trong kết quả của Intel. Đối với ngành bộ nhớ Hàn Quốc, bình luận về lượng hàng xuất xưởng của Intel đóng vai trò như nhiệt kế đo nhu cầu PC.
- Tiếp theo trên lịch: Sau lần công bố này, guidance quý 4 và việc thực thi tăng sản lượng cuối năm trở thành các điểm kiểm tra của quý tới. Cho tới mục tiêu risk production của 14A vào nửa cuối năm 2027, tốc độ của các bình luận về khách hàng sẽ quyết định tốc độ của câu chuyện trung hạn.
FAQ
Q1. Khi nào Intel công bố kết quả quý 3?
Intel công bố vào thứ Năm, ngày 29 tháng 10 năm 2026, sau khi thị trường Mỹ đóng cửa, với cuộc gọi hội nghị lúc 17:00 ET cùng ngày. Bài viết này là bản xem trước sắp xếp guidance và đồng thuận đã công bố trước kết quả; đây không phải báo cáo về các con số đã xác nhận.
Q2. Thị trường kỳ vọng những con số nào cho quý 3?
Đồng thuận là doanh thu USD 16.45B và EPS điều chỉnh USD 0.39. Guidance của công ty là doanh thu USD 15.8–16.8B, EPS điều chỉnh USD 0.38 và điểm giữa biên lợi nhuận gộp 42%, vì vậy đồng thuận nằm ở phần trên của khoảng guidance.
Q3. Vì sao biên lợi nhuận gộp 42% quan trọng hơn doanh thu?
Vì chi phí ramp của 18A chạy qua dòng này, và việc giữ được 42% cho thấy chi phí ramp có nằm trong một khung được kiểm soát hay không. Ngay cả khi doanh thu vượt đồng thuận, một biên lợi nhuận gộp bị phá vỡ sẽ mời thị trường chất vấn cơ cấu chi phí.
Q4. Vì sao doanh thu foundry bên ngoài USD 293M nhận được nhiều chú ý đến vậy?
Số tiền tuy nhỏ —khoảng 1.8% doanh thu của tập đoàn— nhưng nó là chỉ báo hướng đi về việc khách hàng bên ngoài có thực sự bắt đầu trả tiền hay không. Khoảng cách diễn giải giữa sự chững lại và một quỹ đạo tăng trưởng được xác nhận là rất lớn.
Nguồn
- Intel Stock Tumbles Ahead of Q3 Earnings — TradingView (GuruFocus), 22 tháng 10 năm 2026: https://www.tradingview.com/news/gurufocus:643a45819094b:0-intel-stock-tumbles-ahead-of-q3-earnings/
- Intel Projected to Announce Quarterly Earnings on Thursday — American Banking News, 22 tháng 10 năm 2026: https://www.americanbankingnews.com/2026/10/22/intel-intc-projected-to-announce-quarterly-earnings-on-thursday.html
Lưu ý: Bài viết này là bản xem trước dựa trên guidance, đồng thuận và thông tin đã công bố trước khi kết quả được phát hành; đây không phải báo cáo về kết quả đã xác nhận và không phải khuyến nghị mua hay bán bất kỳ chứng khoán nào.
📩 Bỏ lỡ phân tích hôm nay? Nhận bản ngày mai qua email
Daily Silicon lúc 10:30 KST cùng các điểm chính từ báo cáo kết quả kinh doanh và phân tích, sớm nhất. Khi đăng ký, bạn chọn bản tin tiếng Hàn, Anh hoặc Nhật; phân tích tiếng Việt đăng mỗi ngày trên trang.
Đăng ký miễn phí →
Miễn phí · Không spam · Hủy bất cứ lúc nào
