 VLSI Korea
Kết quả Lam Research qua 7 sự thật: doanh thu kỷ lục, cổ phiếu giảm (WFE, HBM)
Lam Research ghi nhận doanh thu kỷ lục USD 8.22 tỷ, nhưng cổ phiếu giảm 6,82% ngoài giờ vì dự báo tháng 12 chỉ nhỉnh hơn một chút so với đồng thuận. Bảy sự thật về quý này, biên hoạt động 40,2% và triển vọng WFE 2027 trên USD 200 tỷ.


Những con số kỷ lục vẫn chưa đủ: thị trường phán xét dự báo, không phải quý, và định giá Lam Research như một cổ phiếu cuối chu kỳ.
Tóm tắt 30 giây
- Lam Research ghi nhận doanh thu kỷ lục USD 8.22 tỷ trong quý tháng 9, công bố ngày 21 tháng 10 năm 2026 — tăng 22% so với quý trước và 54% so với cùng kỳ năm trước, quý kỷ lục thứ năm liên tiếp.
- Khả năng sinh lời cũng lập kỷ lục. Biên lợi nhuận gộp non-GAAP đạt 52,4% và biên lợi nhuận hoạt động non-GAAP đạt 40,2%, lần đầu tiên vượt 40%, với EPS non-GAAP USD 2,20.
- Cổ phiếu vẫn giảm. Cổ phiếu đóng cửa ở USD 260,81 (-1,00%) và giảm thêm 6,82% ngoài giờ xuống USD 243,01, vì dự báo quý tháng 12 — doanh thu USD 8.60 tỷ tại điểm giữa — chỉ nhỉnh hơn một chút so với kỳ vọng đồng thuận USD 8.533 tỷ.
- Tín hiệu chu kỳ chỉ theo hướng ngược lại. Lam đặt thị trường WFE (thiết bị chế tạo wafer) năm 2026 ở khoảng giữa của vùng USD 150 tỷ và đưa ra triển vọng sơ bộ cho năm 2027 trên USD 200 tỷ, dẫn đầu bởi DRAM, tiếp theo là foundry và logic tiên tiến, rồi đến NAND.
- Hàn Quốc có trọng lượng trong kết quả này. Hàn Quốc chiếm 20% doanh thu, chỉ sau Trung Quốc ở mức 35% — một cách đọc trực tiếp chi tiêu thiết bị của Samsung Electronics và SK hynix.
7 sự thật
1. Doanh thu đạt kỷ lục USD 8.22 tỷ — quý kỷ lục thứ năm liên tiếp
Doanh thu USD 8.22 tỷ tăng 22% theo quý và 54% theo năm, mức cao nhất mọi thời đại và kỷ lục doanh thu quý thứ năm liên tiếp. (Nguồn: kết quả của Lam Research cho quý kết thúc ngày 27 tháng 9 năm 2026, công bố ngày 21 tháng 10 năm 2026.) Kỷ lục thứ năm liên tiếp có nghĩa là đây không còn là một quý mạnh đơn lẻ; đó là một giai đoạn mở rộng bền vững, trong đó lượng giao hàng mỗi quý lại đặt lại trần của công ty.
2. Thu nhập vượt kỳ vọng đồng thuận — nhưng chỉ một chút
EPS non-GAAP là USD 2,20 (EPS GAAP USD 2,19), nhỉnh hơn khiêm tốn so với kỳ vọng đồng thuận khoảng USD 2,18, trong khi doanh thu USD 8.22 tỷ nằm ngay trên vùng kỳ vọng khoảng USD 8.14–8.18 tỷ. (Nguồn: kết quả công ty, ngày 21 tháng 10 năm 2026; kỳ vọng đồng thuận được báo cáo cùng ngày.) Mức vượt là có thật nhưng mỏng — và mức vượt mỏng chính là thứ mà một cổ phiếu được định giá cho sự hoàn hảo không thể sống cùng.
3. Biên lợi nhuận hoạt động lần đầu tiên vượt 40%
Biên lợi nhuận gộp non-GAAP là 52,4% và biên lợi nhuận hoạt động non-GAAP là 40,2%, lần đầu tiên biên lợi nhuận hoạt động vượt 40%. Dòng tiền hoạt động là USD 3.50 tỷ và thu nhập ròng là USD 2.75 tỷ. (Nguồn: kết quả công ty, ngày 21 tháng 10 năm 2026.) Ở quy mô này, biên lợi nhuận hoạt động trên 40% có nghĩa là doanh thu kỷ lục đang chuyển thành tiền mặt kỷ lục, không chỉ là lượng giao hàng kỷ lục.
4. Dự báo tháng 12 hạ cánh gần như đúng trên kỳ vọng đồng thuận
Dự báo cho quý tháng 12 là doanh thu USD 8.60 tỷ cộng trừ USD 0.40 tỷ, biên lợi nhuận gộp 52,5%, biên lợi nhuận hoạt động 40,5% và EPS USD 2,33 cộng trừ USD 0,15. Điểm giữa doanh thu USD 8.60 tỷ chỉ nằm hơi cao hơn kỳ vọng đồng thuận USD 8.533 tỷ. (Nguồn: dự báo của công ty, ngày 21 tháng 10 năm 2026.) Trong một thị trường đòi hỏi vượt và nâng, cụm từ hơi cao hơn được đọc là không nâng. Đây là sự thật mà cổ phiếu thực sự giao dịch theo.
5. Cổ phiếu vẫn giảm: -1,00% trong phiên, -6,82% ngoài giờ
Cổ phiếu Lam Research đóng cửa phiên thường ở USD 260,81, giảm 1,00%, và giảm thêm 6,82% trong giao dịch ngoài giờ xuống USD 243,01. Trước khi công bố, một ngân hàng lớn đã cắt mục tiêu giá từ USD 355 xuống USD 315 vì lo ngại định giá cuối chu kỳ, trong khi một ngân hàng khác nâng mục tiêu lên USD 375. (Nguồn: báo cáo thị trường, ngày 21 tháng 10 năm 2026.) Sự chia rẽ giữa các nhà phân tích chính là câu chuyện: cùng một bộ số liệu ủng hộ cả cảnh báo cuối chu kỳ lẫn mục tiêu cao hơn, tùy thuộc vào việc nhà đầu tư tin rằng bao nhiêu phần của chu kỳ đã nằm trong giá.
6. WFE hướng tới trên USD 200 tỷ vào năm 2027, dẫn đầu bởi bộ nhớ
Lam Research đặt chi tiêu WFE năm 2026 ở khoảng giữa của vùng USD 150 tỷ và đưa ra triển vọng sơ bộ cho năm 2027 trên USD 200 tỷ, với DRAM dẫn đầu, tiếp theo là foundry và logic tiên tiến, rồi đến NAND. Bộ nhớ chiếm 46% doanh thu hệ thống trong quý tháng 9; doanh thu NAND tăng khoảng 40% theo quý, và cả DRAM lẫn foundry đều lập kỷ lục. (Nguồn: bình luận của công ty, ngày 21 tháng 10 năm 2026.) Một năm WFE trên USD 200 tỷ sẽ là năm thiết bị lớn nhất trong lịch sử ngành — và ban lãnh đạo đã chọn cuộc gọi kết quả này để nói điều đó thành tiếng.
7. Châu Á tài trợ cho chu kỳ, và tình trạng thiếu linh kiện đã đang đẩy lùi các chuyến giao hàng
Doanh thu theo khu vực là Trung Quốc 35%, Hàn Quốc 20%, Đài Loan 18%, Nhật Bản 9% và Hoa Kỳ 8%. Ban lãnh đạo cũng cho biết tình trạng thiếu linh kiện sẽ hạn chế một phần lượng giao hàng của quý tháng 12, hoãn chúng sang quý tháng 3. (Nguồn: kết quả và bình luận của công ty, ngày 21 tháng 10 năm 2026.) Hai tín hiệu ẩn trong sự thật này: Hàn Quốc ở mức 20% gắn tăng trưởng của Lam trực tiếp với chi tiêu vốn bộ nhớ của Hàn Quốc, và việc hoãn do thiếu hụt có nghĩa là một phần của dự báo mềm của tháng 12 là vấn đề thời điểm, không phải nhu cầu.
Bối cảnh
Lam Research bán gì, và vì sao kết quả của hãng dẫn dắt chu kỳ
Lam Research là nhà sản xuất thiết bị chế tạo wafer mà thế mạnh cốt lõi là khắc (etching) và lắng đọng: các bước quy trình tạo mẫu và xây dựng các lớp của một chip. Trong bộ nhớ, những bước đó nhân lên theo từng thế hệ: mỗi lớp được thêm vào NAND 3D và mỗi nút DRAM mới đều cần nhiều lượt khắc và lắng đọng hơn trên mỗi wafer. Đó là lý do kết quả của Lam được đọc như một trong những cách đọc cứng sớm nhất về chu kỳ thiết bị. Các nhà sản xuất bộ nhớ và foundry đặt hàng công cụ trước nhiều quý so với thời điểm chip mà những công cụ đó sản xuất ra thị trường, vì vậy sổ đặt hàng và dự báo của một nhà sản xuất thiết bị mô tả ý định chi tiêu vốn của ngành sớm hơn gần như bất kỳ báo cáo kết quả nào khác.
Quý tháng 9 nằm tại một điểm cụ thể trong chu kỳ đó. Việc xây dựng trung tâm dữ liệu AI đã kéo nhu cầu HBM và DRAM về phía trước, công suất logic tiên tiến đang được bổ sung cho các bộ tăng tốc AI, và NAND — kẻ chậm chân của tổ hợp bộ nhớ — đang phục hồi. Mô hình sự thật của Lam khớp với cả ba: doanh thu DRAM kỷ lục, doanh thu foundry kỷ lục, bộ nhớ chiếm 46% doanh thu hệ thống và doanh thu NAND tăng khoảng 40% theo quý. Quý này được đọc tốt nhất như một đợt tăng đồng bộ trên cả ba thị trường cuối lớn nhất của nhà sản xuất thiết bị cùng một lúc.
Bối cảnh trước khi công bố
Vấn đề là kỳ vọng. Khi một cổ phiếu đã tăng theo câu chuyện chu kỳ, câu hỏi về kết quả thay đổi từ quý có tốt không sang quý có đủ tốt để biện minh cho những gì đã nằm trong giá hay không — và dự báo có nâng trần thêm lần nữa không. Quý của Lam vượt qua cổng đầu tiên một cách dễ dàng: kỷ lục về doanh thu, biên và dòng tiền, cùng mức vượt nhỏ ở cả doanh thu và EPS. Cổng dự báo là nơi bản công bố trở thành một bài kiểm tra định giá. Điểm giữa USD 8.60 tỷ so với kỳ vọng đồng thuận USD 8.533 tỷ là chênh lệch dưới 1% — nằm trong dải nhiễu của chính khoảng dự báo (cộng trừ USD 0.40 tỷ). Phán quyết ngoài giờ của thị trường, mức giảm 6,82% xuống USD 243,01, là phán xét về khoảng cách đó, không phải về quý tháng 9.
Phân tích kinh doanh chuyên sâu
Quý qua các con số
| Chỉ số (quý tháng 9 năm 2026) | Kết quả | Điểm tham chiếu |
|---|---|---|
| Doanh thu | USD 8.22 tỷ | +22% theo quý, +54% theo năm, kỷ lục mọi thời đại |
| EPS non-GAAP | USD 2,20 | Kỳ vọng đồng thuận khoảng USD 2,18 |
| EPS GAAP | USD 2,19 | — |
| Biên lợi nhuận gộp non-GAAP | 52,4% | — |
| Biên lợi nhuận hoạt động non-GAAP | 40,2% | Lần đầu tiên trên 40% |
| Dòng tiền hoạt động | USD 3.50 tỷ | — |
| Thu nhập ròng | USD 2.75 tỷ | — |
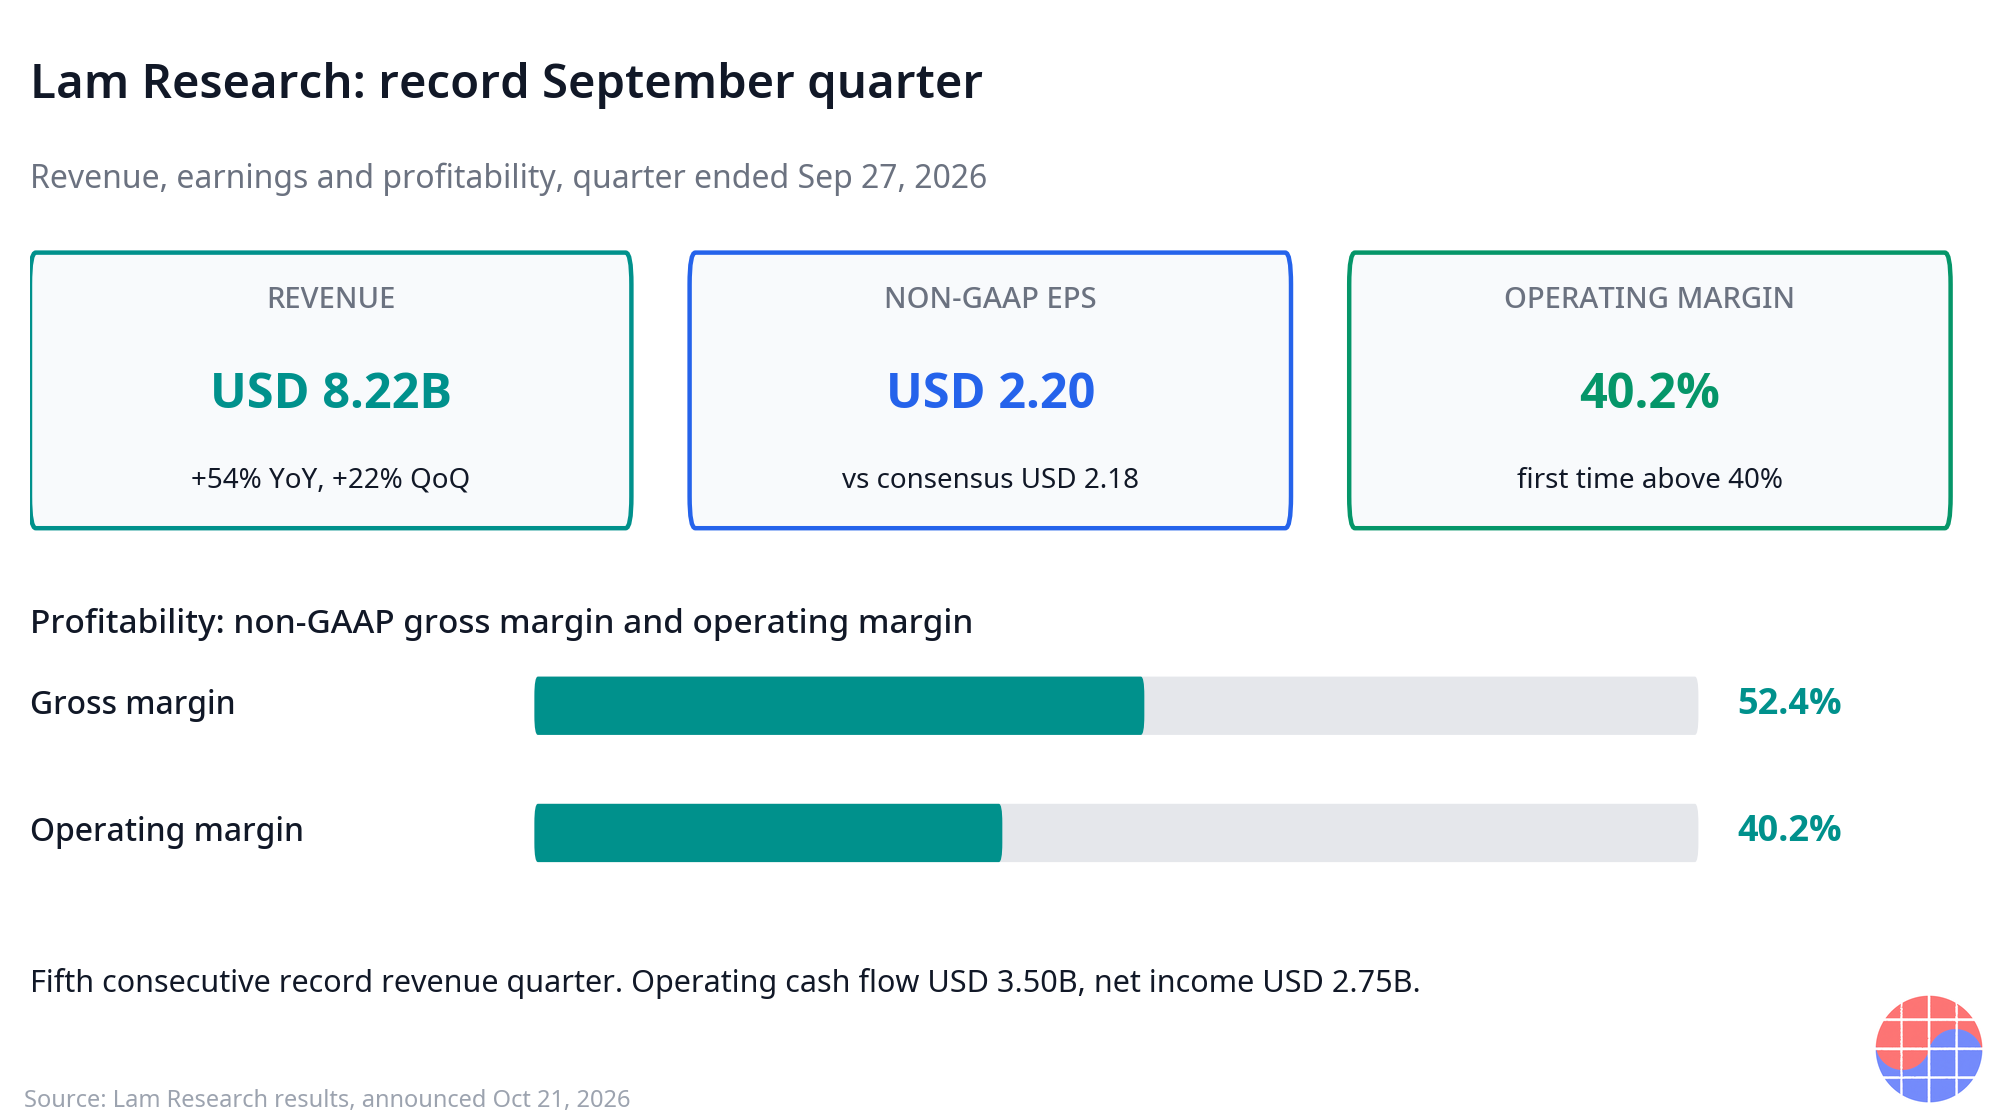
Nguồn: kết quả của Lam Research cho quý kết thúc ngày 27 tháng 9 năm 2026, công bố ngày 21 tháng 10 năm 2026.
Bảng này đọc như hai câu chuyện. Câu chuyện thứ nhất là đòn bẩy hoạt động: doanh thu tăng 54% theo năm đến cùng biên lợi nhuận gộp 52,4% và biên lợi nhuận hoạt động 40,2%, vì vậy tăng trưởng rơi xuống dòng cuối với tỷ lệ cao bất thường. Câu chuyện thứ hai là chuyển đổi tiền mặt: USD 3.50 tỷ dòng tiền hoạt động trên USD 8.22 tỷ doanh thu là chữ ký của một công ty giao hàng cho những khách hàng thanh toán đúng hạn vì họ cần công cụ. Cả hai câu chuyện đều không phải là câu chuyện nghi ngờ nhu cầu — và chính vì vậy cú giảm của cổ phiếu phải được giải thích bằng kỳ vọng, không phải bằng hoạt động.
Dự báo so với đồng thuận: 1% đã làm cổ phiếu chuyển động
| Quý tháng 12 | Dự báo | Đồng thuận |
|---|---|---|
| Doanh thu | USD 8.60 tỷ ± 0.40 | USD 8.533 tỷ |
| Biên lợi nhuận gộp | 52,5% | — |
| Biên lợi nhuận hoạt động | 40,5% | — |
| EPS | USD 2,33 ± 0,15 | — |
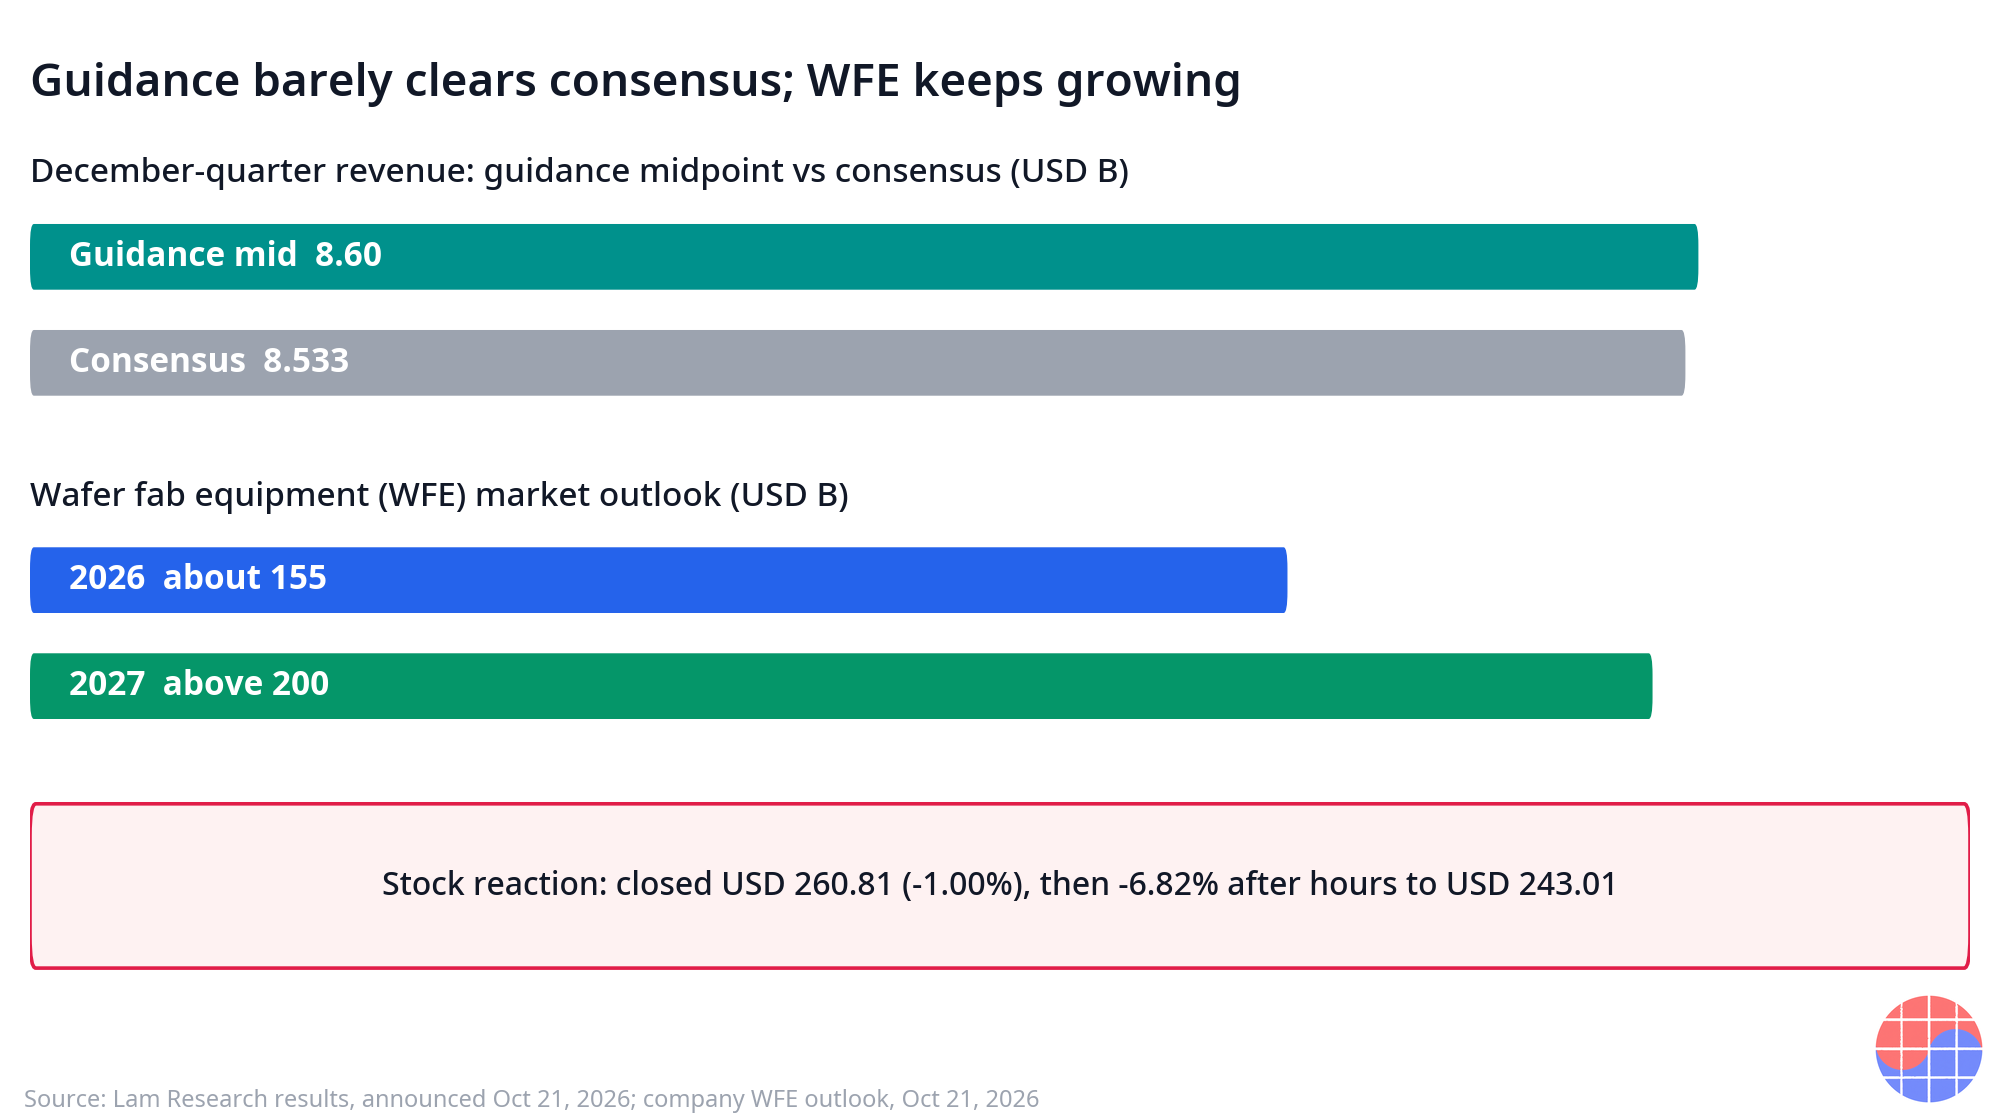
Nguồn: dự báo của công ty và kỳ vọng đồng thuận được báo cáo, ngày 21 tháng 10 năm 2026.
Phép tính không khoan nhượng. Dự báo hàm ý tăng trưởng tuần tự tiếp tục — từ USD 8.22 tỷ lên điểm giữa USD 8.60 tỷ — với biên được dự báo cao hơn một chút nữa (biên gộp 52,5%, biên hoạt động 40,5%). Theo bất kỳ tiêu chuẩn thông thường nào, đây là một triển vọng mạnh. Khiếu nại của thị trường mang tính tương đối: ở mức bội số cuối chu kỳ, nhà đầu tư đã định vị cho một đợt nâng rõ ràng hơn, và lợi thế khoảng USD 0.07 tỷ của điểm giữa so với đồng thuận đã không cung cấp điều đó. Việc ban lãnh đạo tiết lộ rằng tình trạng thiếu linh kiện sẽ hoãn một phần lượng giao hàng tháng 12 sang quý tháng 3 có ý nghĩa ở đây — nó đóng khung một phần tính thận trọng của dự báo như vấn đề thời điểm nguồn cung với một quý đích được nêu tên, thay vì thiếu hụt nhu cầu. Việc thị trường có chấp nhận cách đóng khung đó hay không là khác biệt giữa một lần đặt lại định giá trong một ngày và một đợt hạ xếp hạng dài hơn.
Triển vọng WFE mới là tiêu đề thực sự
Những con số có hậu quả lớn nhất trong bản công bố không phải của riêng Lam. Đó là những con số của thị trường: WFE ở khoảng giữa của vùng USD 150 tỷ vào năm 2026, và triển vọng sơ bộ trên USD 200 tỷ vào năm 2027.
| Triển vọng WFE | Quan điểm của công ty |
|---|---|
| 2026 | Khoảng giữa vùng USD 150 tỷ (khoảng USD 155 tỷ) |
| 2027 (sơ bộ) | Trên USD 200 tỷ |
| Thứ tự tăng trưởng 2027 | DRAM trước, rồi foundry và logic tiên tiến, sau đó NAND |
Nguồn: bình luận của Lam Research, ngày 21 tháng 10 năm 2026.
Các nhà sản xuất thiết bị không công bố triển vọng thị trường một cách tùy tiện; con số đó neo các cuộc trò chuyện ngân sách của khách hàng và kế hoạch của đối thủ. Một con số sơ bộ cho năm 2027 trên USD 200 tỷ, được tuyên bố vào tháng 10 năm 2026, là tín hiệu chính thức rằng chu kỳ tăng của thiết bị được kỳ vọng sẽ kéo dài và dốc hơn — với bộ nhớ, và DRAM nói riêng, đang kéo nó. Đối với tổ hợp bộ nhớ, thứ tự đó quan trọng: DRAM dẫn đầu tăng trưởng WFE có nghĩa là cuộc đua công suất HBM và DRAM tiên tiến được kỳ vọng sẽ tiêu thụ phần lớn nhất trong ngân sách thiết bị lớn nhất trong lịch sử ngành. Vị trí của NAND trong chuỗi — thứ ba, nhưng được nêu tên — kết hợp với doanh thu NAND đã tăng khoảng 40% theo quý tại Lam, đánh dấu sự phục hồi của phân khúc chậm cuối cùng.
Cơ cấu khu vực: Hàn Quốc là động cơ thứ hai
| Khu vực | Tỷ trọng doanh thu quý tháng 9 |
|---|---|
| Trung Quốc | 35% |
| Hàn Quốc | 20% |
| Đài Loan | 18% |
| Nhật Bản | 9% |
| Hoa Kỳ | 8% |
Nguồn: kết quả của Lam Research, ngày 21 tháng 10 năm 2026. Các khu vực được liệt kê cộng lại bằng 90%; phần còn lại là các khu vực khác.
Tỷ trọng 20% của Hàn Quốc là dòng mà nhà đầu tư Hàn Quốc nên đọc đầu tiên. Doanh thu Hàn Quốc của Lam, về bản chất, là chỉ số đại diện cho lượng thiết bị nhập vào của Samsung Electronics và SK hynix — các công cụ khắc và lắng đọng xây dựng các chồng HBM, DRAM tiên tiến và các lớp NAND. Một quý mà Hàn Quốc là khu vực doanh thu lớn thứ hai, bộ nhớ là 46% doanh thu hệ thống và doanh thu DRAM lập kỷ lục là một quý mà chi tiêu vốn bộ nhớ của Hàn Quốc đang chạy nóng. Bảng khu vực cũng đóng khung các rủi ro: với Trung Quốc ở 35%, phơi nhiễm đơn lẻ lớn nhất vẫn là khu vực chịu ảnh hưởng nhiều nhất bởi chính sách kiểm soát xuất khẩu, và bất kỳ sự thắt chặt nào ở đó sẽ rơi trước tiên lên phần lớn nhất của cơ sở doanh thu.
Sự chia rẽ của các nhà phân tích đóng khung cuộc tranh luận định giá
Các thay đổi mục tiêu giá trước kết quả nắm bắt cuộc tranh luận trong thu nhỏ. Một ngân hàng lớn cắt mục tiêu từ USD 355 xuống USD 315 một cách rõ ràng vì định giá cuối chu kỳ — không phải vì quý, vốn còn chưa được công bố — trong khi một ngân hàng khác nâng mục tiêu lên USD 375. Khoảng chênh USD 60 giữa hai quan điểm tổ chức, được đặt trước khi các con số được biết, cho nhà đầu tư biết rằng bất đồng là về bội số và tuổi của chu kỳ, không phải về khả năng thực thi của Lam. Mức giảm ngoài giờ cho thấy phe cuối chu kỳ đã thắng vòng đầu tiên. Triển vọng WFE trên USD 200 tỷ cho năm 2027 là phản luận của phe lạc quan, và nó sẽ được kiểm chứng bởi chính kết quả và bình luận chi tiêu vốn của các nhà sản xuất bộ nhớ trong những ngày tiếp theo.
Quan điểm của Chase
Cách đọc lười biếng về bản công bố này là quý tuyệt vời, cổ phiếu giảm, thị trường phi lý. Cách đọc đúng là phán quyết đầu tiên của mùa kết quả đối với cổ phiếu thiết bị chưa bao giờ là về nhu cầu. Nó là về việc nhà đầu tư đã trả bao nhiêu cho nhu cầu đó.
Hãy nhìn vào trình tự. Năm quý kỷ lục liên tiếp. Doanh thu tăng 54% theo năm. Biên lợi nhuận hoạt động trên 40% lần đầu tiên. USD 3.50 tỷ dòng tiền hoạt động. Nếu thị trường đang định giá hiện tại, cổ phiếu đã tăng. Nó giảm 6,82% ngoài giờ vì thị trường định giá khoảng cách giữa dự báo và hy vọng — và trong điều kiện cuối chu kỳ, hy vọng được đặt ở nâng, không phải ở đạt. Một điểm giữa thấp hơn kỳ vọng đồng thuận chưa đến 1% là, trong chế độ đó, một lần trượt được ngụy trang.
Nhưng hãy chú ý những gì lập luận định giá phải bỏ qua. Ban lãnh đạo đã dùng cuộc gọi này để đặt một con số sơ bộ lên WFE năm 2027: trên USD 200 tỷ, dẫn đầu bởi DRAM. Các chu kỳ thiết bị thường không kết thúc trong khi nhà sản xuất thiết bị lớn nhất đang nâng triển vọng thị trường năm sau và tiết lộ rằng tình trạng thiếu linh kiện — chứ không phải đơn hàng — là thứ giới hạn lượng giao hàng của quý hiện tại. Việc hoãn do thiếu hụt sang quý tháng 3 là chi tiết lặng lẽ trong bản công bố này: các công ty bị ràng buộc dự báo theo nguồn cung; các công ty suy yếu dự báo theo nhu cầu. Lam đã dự báo theo nguồn cung.
Tổng hợp lại là một lập luận về thời điểm, không phải về hướng. Cổ phiếu có thể đắt và chu kỳ vẫn có thể đang kéo dài. Cả hai đều đúng vào ngày 21 tháng 10. Các điểm dữ liệu tiếp theo phân xử giữa chúng đã được lên lịch: Samsung Electronics và SK hynix báo cáo vào ngày 28–29 tháng 10, và bình luận về chi tiêu vốn cùng HBM của họ sẽ xác thực khung WFE trên USD 200 tỷ của Lam hoặc phơi bày nó như sự lạc quan. Tỷ trọng doanh thu 20% của Hàn Quốc biến hai báo cáo đó, trên thực tế, thành dự báo gián tiếp của chính Lam.
Hàm ý
- Đối với nhà đầu tư thiết bị: cuộc tranh luận đã chuyển từ nhu cầu sang định giá. Hãy theo dõi khoảng cách dự báo so với đồng thuận và sự phục hồi, trong quý tháng 3, của lượng giao hàng bị hoãn, không phải các kỷ lục tiêu đề — kỷ lục giờ là trường hợp cơ sở.
- Đối với người theo dõi bộ nhớ: thứ tự WFE của Lam — DRAM trước, NAND được nêu tên thứ ba, doanh thu NAND đã tăng khoảng 40% theo quý — là xác nhận sớm rằng chu kỳ chi tiêu vốn bộ nhớ mở rộng vào năm 2027. Kết quả của Samsung Electronics (29 tháng 10) và SK hynix (28 tháng 10) là phép kiểm chứng chéo tức thì.
- Đối với độc giả chuỗi cung ứng Hàn Quốc: 20% Hàn Quốc trong doanh thu của Lam gắn các nhà cung cấp thiết bị, linh kiện và vật liệu trong nước trực tiếp với chân mạnh nhất của chu kỳ WFE. Chi tiêu vốn bộ nhớ của Hàn Quốc là kênh truyền dẫn.
- Đối với cuộc tranh luận chu kỳ: triển vọng sơ bộ WFE 2027 trên USD 200 tỷ là tín hiệu kéo dài của chính ngành thiết bị. Nếu kế hoạch chi tiêu vốn của các nhà sản xuất bộ nhớ củng cố nó, lập luận định giá cuối chu kỳ sẽ yếu đi; nếu họ cắt giảm, khung dự báo của Lam sẽ bị định giá lại.
- Đối với chính Lam Research: nhiệm vụ là biến một tháng 12 bị ràng buộc nguồn cung thành một tháng 3 mạnh hơn rõ rệt, và giữ biên lợi nhuận hoạt động trên đường 40% mà hãng vừa vượt qua — mức mà thị trường giờ sẽ coi là trạng thái bình thường mới.
Câu hỏi thường gặp
Vì sao cổ phiếu Lam Research giảm sau kết quả kỷ lục?
Vì dự báo, không phải quý, đã định giá. Dự báo doanh thu quý tháng 12 ở mức USD 8.60 tỷ tại điểm giữa chỉ nhỉnh hơn kỳ vọng đồng thuận USD 8.533 tỷ một chút, điều mà nhà đầu tư đọc là không có đợt nâng có ý nghĩa đối với một cổ phiếu mang định giá cuối chu kỳ. Cổ phiếu đóng cửa ở USD 260,81 (-1,00%) vào ngày 21 tháng 10 năm 2026 và giảm 6,82% ngoài giờ xuống USD 243,01, bất chấp doanh thu kỷ lục USD 8.22 tỷ và EPS USD 2,20.
Lam Research đã dự báo gì cho quý tháng 12?
Doanh thu USD 8.60 tỷ cộng trừ USD 0.40 tỷ, biên lợi nhuận gộp non-GAAP 52,5%, biên lợi nhuận hoạt động non-GAAP 40,5% và EPS USD 2,33 cộng trừ USD 0,15, theo dự báo của công ty ngày 21 tháng 10 năm 2026. Ban lãnh đạo cũng cho biết tình trạng thiếu linh kiện sẽ hoãn một phần lượng giao hàng tháng 12 sang quý tháng 3.
Triển vọng WFE của Lam Research cho năm 2026 và 2027 là gì?
Lam Research đặt thị trường thiết bị chế tạo wafer năm 2026 ở khoảng giữa của vùng USD 150 tỷ và đưa ra triển vọng sơ bộ cho năm 2027 trên USD 200 tỷ, với DRAM dẫn đầu, tiếp theo là foundry và logic tiên tiến, rồi đến NAND (bình luận của công ty, ngày 21 tháng 10 năm 2026). Bộ nhớ chiếm 46% doanh thu hệ thống trong quý tháng 9.
Bao nhiêu doanh thu của Lam Research đến từ Hàn Quốc?
20% trong quý tháng 9 năm 2026, chỉ sau Trung Quốc ở 35%, và trước Đài Loan (18%), Nhật Bản (9%) và Hoa Kỳ (8%), theo kết quả công ty công bố ngày 21 tháng 10 năm 2026. Tỷ trọng Hàn Quốc phần lớn phản ánh chi tiêu thiết bị của Samsung Electronics và SK hynix.
Nguồn: kết quả của Lam Research cho quý kết thúc ngày 27 tháng 9 năm 2026 (công bố ngày 21 tháng 10 năm 2026); báo cáo thị trường và đồng thuận trong ngày kết quả (ngày 21 tháng 10 năm 2026). Bài viết này là phân tích, không phải lời khuyên đầu tư.
📩 Đăng ký bản tin VLSI Korea
Nhận phân tích bán dẫn chuyên sâu mỗi ngày qua email trước tiên. Đăng ký miễn phí.


