 VLSI Korea
Hóa đơn của siêu chu kỳ bộ nhớ: Ai thực sự phải trả cho mức tăng 400% của DRAM
Giá bộ nhớ tăng 400% trong hai năm; HBM4 tăng thêm 121%. Bộ ba độc quyền nhóm ôm trọn biên lợi nhuận, còn hóa đơn rơi vào tay các nhà sản xuất điện thoại, PC và GPU: Xiaomi mất 30% lượng hàng và điện thoại giá rẻ biến mất.


Giá bộ nhớ đã tăng 400% trong hai năm. Giá hợp đồng HBM4 sẽ vọt 121% chỉ trong năm tới. Kẻ kiếm được tiền chỉ là bộ ba lớn của ngành bộ nhớ — biên lợi nhuận của các nhà sản xuất điện thoại thông minh, PC và GPU đang tan chảy. Xiaomi mất 30% lượng hàng xuất xưởng; điện thoại giá rẻ đang biến mất. Cuối cùng, ai sẽ trả hóa đơn của siêu chu kỳ?
Tóm tắt 30 giây
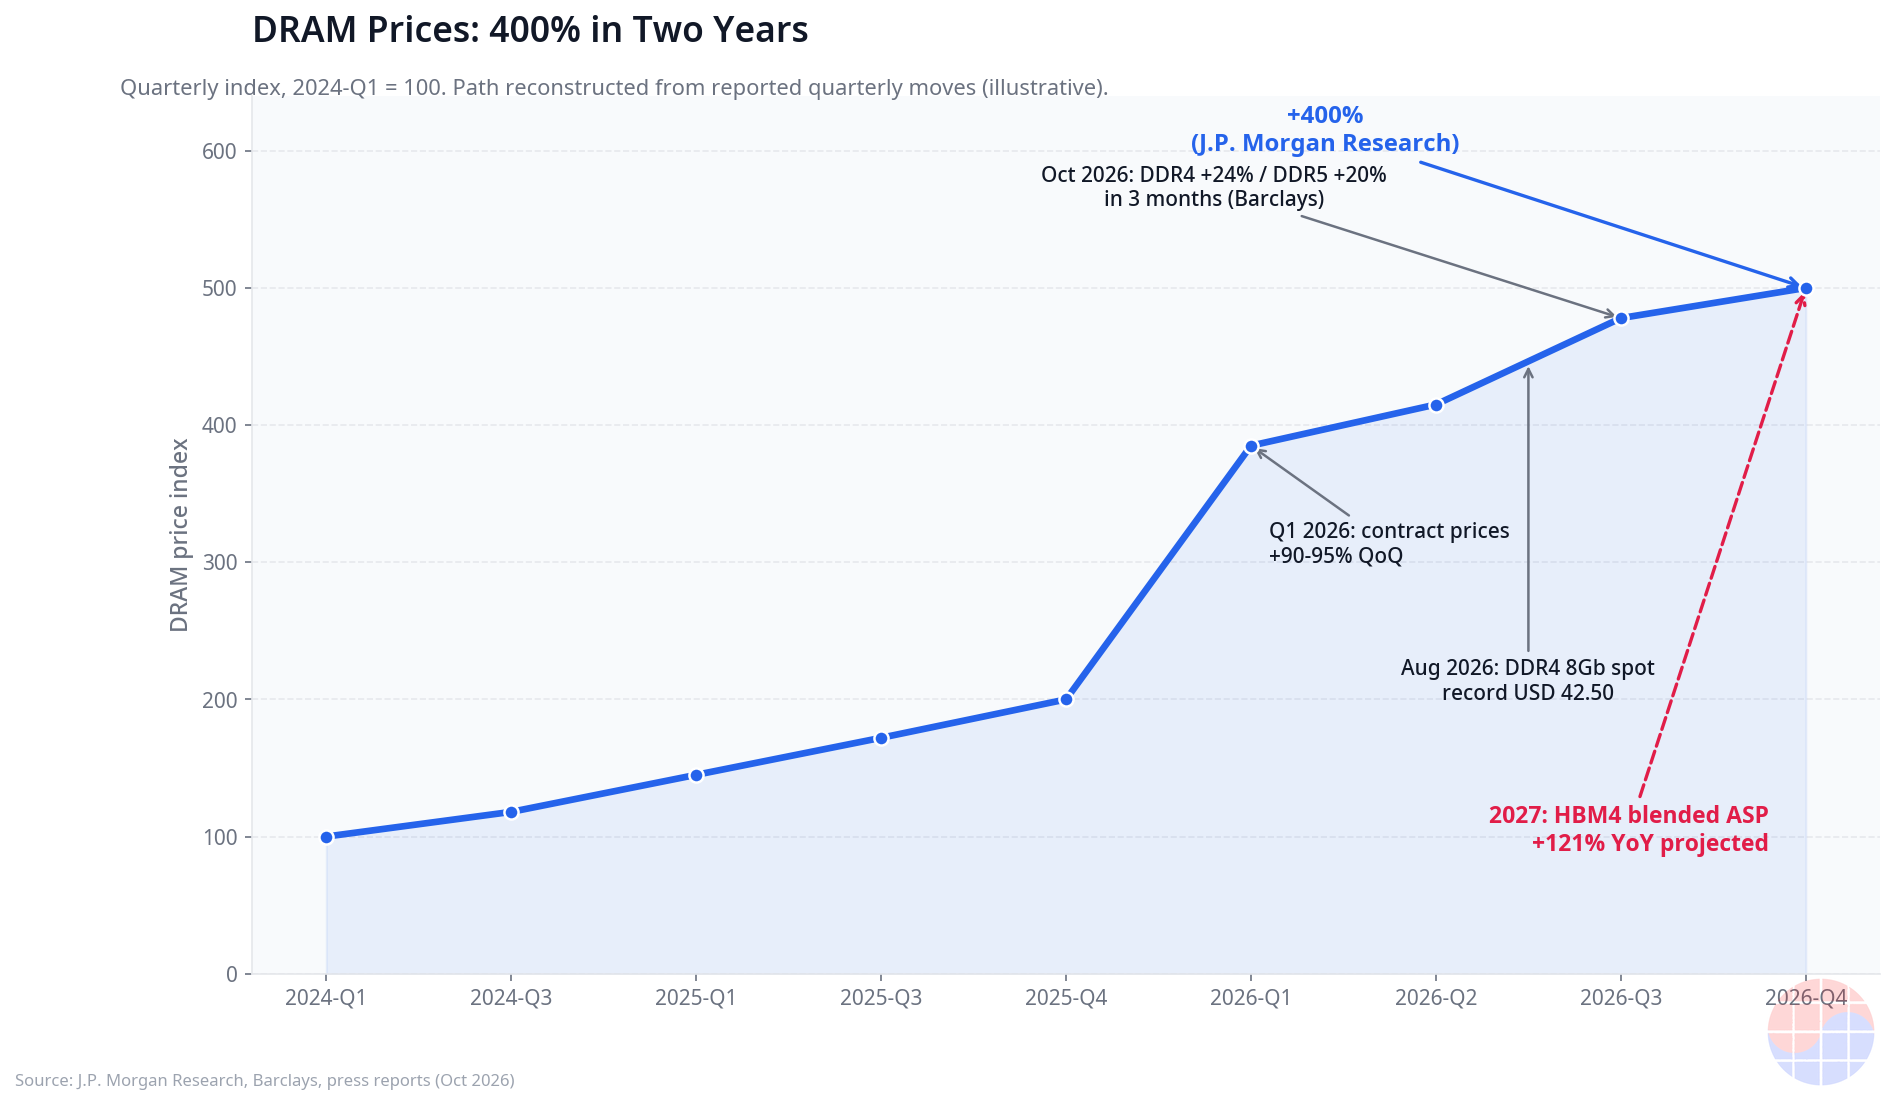
- Nghiên cứu của J.P. Morgan ước tính giá DRAM sẽ tăng hơn 400% từ đầu 2024 đến cuối 2026. Đây không phải một chu kỳ giá đơn thuần, mà là sự hấp thụ mang tính cấu trúc của tấm wafer bộ nhớ toàn cầu bởi các trung tâm dữ liệu AI.
- Giá bán trung bình (ASP) pha trộn (blended ASP) của HBM4 năm 2027 dự kiến tăng 121% so với năm trước. Mức giá mà Samsung được cho là đã đưa ra trong đàm phán hợp đồng cung ứng cả năm 2027 nằm ở khoảng giữa-trên của 4 USD mỗi Gb — gần gấp ba lần mức khoảng 1,50 USD/Gb của HBM3E.
- Khi bộ ba độc quyền nhóm (Samsung Electronics, SK Hynix và Micron) thực tế kiểm soát toàn bộ nguồn cung bộ nhớ thế giới, sản xuất HBM gặm nhấm cùng một pool tấm wafer. 1 Gb HBM tiêu tốn diện tích tấm wafer gấp khoảng 3 lần so với DDR5 chuẩn.
- Hóa đơn được chuyển xuống hạ nguồn. Trong quý III/2026, lượng điện thoại thông minh xuất xưởng toàn cầu giảm 20% so với cùng kỳ — mức thấp nhất trong 14 năm. Xiaomi, -30%; Oppo và Vivo đều vượt -20%. Tại Nhật Bản, RTX 5060 Ti 8GB được bán đắt hơn 41% so với Mỹ.
- Biến số then chốt là "tỷ lệ chuyển giá" (pass-through rate): chuyển được bao nhiêu phần của mức tăng chi phí bộ nhớ vào giá bán cuối sẽ quyết định kết quả kinh doanh của từng nhà sản xuất thiết bị. Càng phụ thuộc vào thiết bị giá rẻ, áp lực giảm càng lớn.
Background — AI bắt đầu nuốt chửng tấm wafer
Tháng 10/2026, thị trường bộ nhớ bước vào giai đoạn nhà cung cấp chiếm ưu thế cực đoan nhất trong lịch sử. Nghiên cứu toàn cầu của J.P. Morgan ước tính giá DRAM sẽ tăng hơn 400% từ đầu 2024 đến cuối 2026. Source Những con số trên kệ bán lẻ còn trần trụi hơn. Bộ kit DDR5 32GB từng có giá dưới 90 USD vào đầu 2025 nay được giao dịch ở mức 409–529 USD trong nửa cuối 2026. Bộ kit DDR5 2x16GB vọt từ 108 lên 572 USD trong một năm — tăng 429%. Tháng 8/2026, giá giao ngay của chip DDR4 8 Gb chạm mức kỷ lục lịch sử 42,50 USD mỗi chip — giá của một con chip thế hệ cũ mà ngành gần như đã coi là sắp ngừng sản xuất. Source
Điều làm lần thiếu hụt này khác với trước nằm ở nguyên nhân. Không phải như thời đại dịch khi nhà máy ngừng chạy. Các nhà máy đang chạy hết công suất; thứ thay đổi là thứ họ làm ra. Theo phân tích ngành, các trung tâm dữ liệu được dự báo sẽ tiêu thụ khoảng 70% sản lượng bộ nhớ thế giới năm 2026. Năm 2022 con số này chỉ 20–30%. Trong bốn năm, tại thị trường mà đồ điện tử tiêu dùng và PC từng làm chủ, người tiêu dùng đã bị giáng xuống vị trí nhận "phần còn lại". Source
CEO AMD Lisa Su đã hai lần đến Seoul trong bảy tháng. Sau khi ký MOU cung ứng HBM4 với Samsung Electronics vào tháng 3/2026, ngày 7/10 bà lần lượt gặp người đứng đầu mảng DS của Samsung và CEO của SK Hynix. Thông điệp công khai của bà: "nguồn cung bộ nhớ đang rất căng". Thời đại mà CEO của một công ty bộ tăng tốc AI đích thân bay đi để đảm bảo bộ nhớ — bộ nhớ đã trở thành mắt xích căng nhất trong chuỗi cung ứng AI. Source
Business Deep Dive
1. Cấu trúc thị trường: quyền định giá của bộ ba độc quyền nhóm
Hơn 95% thị trường DRAM toàn cầu nằm trong tay Samsung Electronics, SK Hynix và Micron. Ở mảng HBM, SK Hynix dẫn đầu với 54–58% doanh thu HBM toàn cầu. Source Vấn đề không phải bản thân độc quyền nhóm. Vấn đề là cả ba cùng lúc, cùng một hướng, chuyển tấm wafer sang HBM.
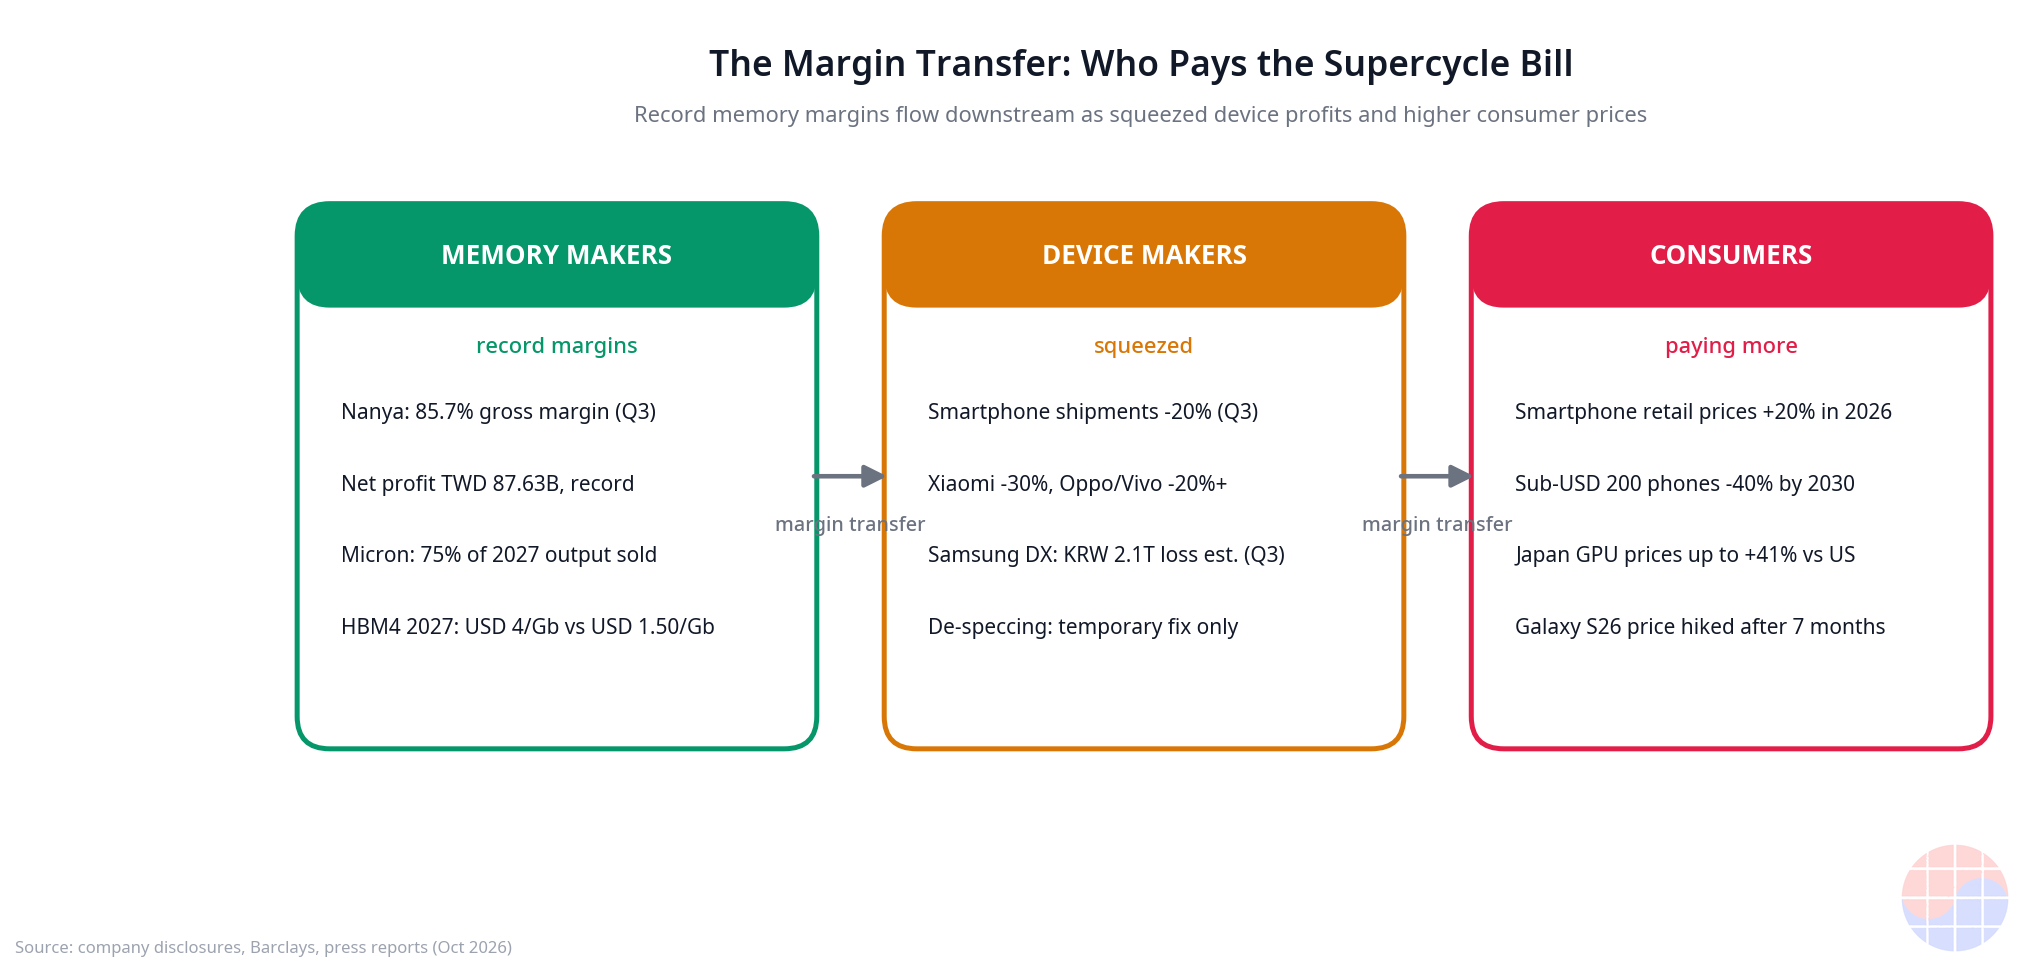
Trong quý III/2026, Nanya Technology của Đài Loan ghi nhận biên lợi nhuận gộp kỷ lục 85,7%. Doanh thu quý 133,6 tỷ Đài tệ (+61,9% so với quý trước), giá bán trung bình (ASP) của DRAM cao hơn hơn 60% so với quý trước, lợi nhuận ròng 87,6 tỷ Đài tệ và lợi nhuận trên mỗi cổ phiếu 25,4 Đài tệ — tất cả đều là mức cao nhất mọi thời đại. Lượng hàng xuất xưởng ngược lại giảm 4–6%. Bán ít hơn mà kiếm nhiều hơn — ví dụ sách giáo khoa về quyền định giá. Source Chủ tịch Nanya dự báo giá và biên lợi nhuận sẽ còn tăng cao hơn trong quý IV, và mức tăng hai chữ số là khả thi cho hợp đồng năm 2027. Source
CEO Micron nói với nhà đầu tư rằng 75% sản lượng bộ nhớ năm 2027 của hãng đã được bán hết. Source Một thị trường nơi phần đã bán được xác nhận trước phần chưa bán. Đó là bức tranh của thị trường bộ nhớ năm 2026.
2. Cấu trúc chi phí: một tấm HBM ăn ba tấm DRAM
Cơ chế kỹ thuật của vụ bùng nổ giá rất đơn giản. HBM và DRAM thông thường cạnh tranh cùng một công suất tấm wafer (tấm wafer) tiên tiến. Sản xuất 1 Gb HBM tiêu tốn diện tích tấm wafer gấp khoảng 3 lần so với DDR5 chuẩn. Sản xuất một tấm HBM xóa sổ tương đương ba tấm DRAM thông thường. Source
Nhìn vào con số. Mức giá HBM4 mà Samsung được cho là đã đưa ra trong đàm phán hợp đồng cung ứng cả năm 2027 nằm ở khoảng giữa-trên của 4 USD mỗi Gb — gần gấp ba lần mức khoảng 1,50 USD/Gb của HBM3E. Quy đổi ra một ngăn xếp 36GB với 12 lớp chồng, con số tương đương khoảng 600 USD năm 2026 lên khoảng 1.300 USD năm 2027 — hơn gấp đôi, cùng hướng với dự báo. Source Dự báo giá bán trung bình pha trộn của HBM năm 2027 tăng 121% so với năm trước cũng cùng một mạch. Source
DRAM thông thường cũng không ngoại lệ. Theo Barclays, giá hợp đồng của DDR4 trong tháng 10 tăng 4% so với tháng trước và 24% trong ba tháng gần đây. DDR5 tăng khoảng 20% trong cùng kỳ. Nghịch lý xảy ra: thế hệ cũ DDR4 tăng mạnh hơn DDR5 — lượng máy PC, máy chủ và thiết bị công nghiệp cũ còn lắp đặt vẫn cần DDR4, trong khi các nhà sản xuất tập trung đầu tư vào thế hệ mới khiến nguồn cung thế hệ cũ thắt chặt nhanh hơn. Giá giao ngay của DDR5 chỉ trong tháng 10 đã vọt 8%. Source
Barclays nhận định gián đoạn nguồn cung bộ nhớ của Micron sẽ kéo dài đến 2028, và Citi dự báo tình trạng thiếu DRAM sẽ đạt đỉnh vào quý IV/2027. CEO Intel gần đây cảnh báo "tình trạng này sẽ còn tiếp diễn 2–3 năm tới". Source
3. Siết chặt hạ nguồn: nơi hóa đơn đến
Đằng sau biên lợi nhuận lịch sử của các nhà sản xuất bộ nhớ là sự chảy máu của chuỗi giá trị hạ nguồn. Trong quý III/2026, lượng điện thoại thông minh xuất xưởng toàn cầu lao dốc 20% so với cùng kỳ, ghi nhận quý III tệ nhất kể từ 2012. Khi phần tăng chi phí bộ nhớ được chuyển vào giá bán lẻ, giá bán lẻ điện thoại thông minh toàn cầu năm nay đã tăng khoảng 20%. Source
Cú đánh tập trung vào các thương hiệu giá rẻ. Lượng hàng xuất xưởng của Xiaomi lao dốc hơn 30% và thị phần rơi từ 14% xuống 10%. Oppo và Vivo mỗi hãng giảm hơn 20%. Ngược lại, Samsung (-3%) và Apple trụ vững tương đối nhờ chiến lược tập trung vào phân khúc cao cấp: Samsung ghi nhận 23% và Apple 22% thị phần. Source
Cảnh tượng kịch tính nhất diễn ra ngay trong nội bộ Samsung Electronics. Mảng DS phụ trách kinh doanh bộ nhớ đạt lợi nhuận hoạt động 89,2 nghìn tỷ won trong quý II/2026, trong khi mảng DX phụ trách điện thoại thông minh và đồ điện tử ghi nhận lỗ hoạt động 8 nghìn tỷ won. Giới phân tích ước tính khoản lỗ của DX trong quý III sẽ nới rộng lên 2,1 nghìn tỷ won. Một cấu trúc mà số tiền mảng bộ nhớ kiếm được rò rỉ qua mảng thiết bị, trong cùng một công ty — "chuyển dịch biên lợi nhuận" được chứng kiến theo thời gian thực trong một báo cáo kết quả kinh doanh. Source
Việc tăng giá bán lẻ đã bắt đầu. Samsung Electronics ngày 1/10 tăng giá dòng Galaxy S26, bảy tháng sau khi ra mắt. Mẫu 256GB bản thấp tăng khoảng 150.000 won lên 1.404.000 won, và mẫu Ultra 1TB đắt hơn khoảng 270.000 won. Apple cũng định giá xuất xưởng dòng iPhone 18 Pro cao hơn thế hệ trước. Source
Thị trường GPU mắc cùng một căn bệnh. Theo khảo sát giá công bố ngày 14/10, RTX 5060 Ti 8GB tại các cửa hàng bán lẻ Tokyo được bán đắt hơn 41,1% so với Amazon Mỹ, trước thuế. RTX 5080 ghi nhận mức chênh trung bình 12,71%. Nvidia được cho là đã cắt giảm sản xuất RTX 5090 cho kênh tiêu dùng phổ thông và chuyển lượng hàng sang trung tâm dữ liệu AI. GDDR cũng là bộ nhớ cạnh tranh cùng pool tấm wafer DRAM. Source
4. Tùy chọn chiến lược: bốn lá bài của nhà sản xuất thiết bị
Trước lạm phát bộ nhớ, nhà sản xuất thiết bị chỉ có bốn lá bài trong tay.
Thứ nhất, chuyển giá. Con đường Samsung và Apple đã chọn. Chấp nhận rủi ro mất cầu và chuyển chi phí cho khách hàng cao cấp. Lá bài chỉ những ai có sức mạnh thương hiệu mới chơi được.
Thứ hai, hấp thụ biên lợi nhuận. Khi một công ty mô hình biên mỏng - lượng lớn như Xiaomi giữ giá, biên lợi nhuận bốc hơi. CEO Honor tuyên bố công khai: "dù chi phí có tăng đến đâu, chúng tôi cũng không thể chuyển toàn bộ cho người dùng". Source Những công ty không chuyển được cũng không hấp thụ được sẽ rút lá bài thứ ba.
Thứ ba, hạ cấu hình (spec down). Cắt giảm bộ nhớ lắp đặt để cân đối danh mục vật tư (BOM): một đơn thuốc tạm thời. Ngay cả Tesla cũng từng cắt một nửa dung lượng bộ nhớ của chip AI5 rồi lại đưa về 96GB, một đòn thăm dò. Barclays nhận định hạ cấu hình chỉ là "đơn thuốc tạm thời". Source
Thứ tư, từ bỏ phân khúc giá rẻ + tập trung cao cấp. Con đường Xiaomi đã chọn. Rút khỏi phân khúc giá thấp và các thị trường nước ngoài không trọng điểm, nâng ASP và giữ biên lợi nhuận. Hướng đi của toàn thị trường cũng vậy. Lượng điện thoại thông minh dưới 200 USD xuất xưởng hàng năm được dự báo giảm khoảng 40% vào 2030 so với 2025, trong khi phân khúc cao cấp dự kiến tăng trưởng trung bình 7%/năm. Source
Chase's Take
Câu hỏi mà thị trường thường đặt về siêu chu kỳ bộ nhớ là "họ kiếm được bao nhiêu". Đó là câu hỏi sai. Câu hỏi đúng là "ai trả".
Khoảnh khắc bộ ba độc quyền nhóm chuyển tấm wafer sang HBM, giá bộ nhớ không còn là hàm số của "chi phí + biên lợi nhuận". Nó trở thành hàm số của "ai giành được tấm wafer". Nếu trung tâm dữ liệu AI thắng cuộc đấu giá, kẻ thua — nhà sản xuất điện thoại thông minh, PC, GPU — nhận hóa đơn. Biên 85,7% của Nanya và mức giảm 30% lượng hàng xuất xưởng của Xiaomi là hai mặt của cùng một hiện tượng. Một mặt là quyền định giá của độc quyền nhóm; mặt còn lại, là thứ thuế của quyền lực ấy.
Ở đây nảy sinh nghịch lý. Cơn thịnh vượng của nhà sản xuất bộ nhớ càng kéo dài, quá trình tái cấu trúc của nhà sản xuất thiết bị càng nhanh. Điện thoại giá rẻ biến mất, chỉ còn cao cấp. Người tiêu dùng mua thiết bị đắt hơn, trì hoãn nâng cấp, hoặc ngó sang hàng đã qua sử dụng. Siêu chu kỳ bộ nhớ cuối cùng trở thành cơ chế ép buộc sự cao cấp hóa của thị trường thiết bị.
Sự phân kỳ DS-DX của Samsung Electronics là bản thu nhỏ của thời đại này. Dưới cùng một mái nhà, mảng bộ nhớ kiếm 89 nghìn tỷ won còn mảng thiết bị lỗ hàng nghìn tỷ. Hỏi mức tăng giá bộ nhớ là tin tốt hay tin xấu cho "Samsung Electronics nói chung" là vô nghĩa. Nắm cổ phiếu của mảng nào sẽ quyết định câu trả lời.
Từ góc nhìn nhà đầu tư, chỉ số then chốt chỉ có một: tỷ lệ chuyển giá. Bao nhiêu phần trăm mức tăng chi phí bộ nhớ có thể phản ánh vào giá cuối. Công ty có tỷ lệ cao (thương hiệu cao cấp, cấu trúc hợp đồng B2B) trụ được; tỷ lệ thấp (thiết bị giá rẻ, mô hình biên mỏng - lượng lớn) sụp đổ. Chừng nào quyền định giá của bộ ba bộ nhớ còn duy trì đến 2027, phương trình này sẽ không đổi.
Implications
Hàm ý đầu tư
- Bộ ba bộ nhớ giữ quyền định giá đến 2027. 75% sản lượng 2027 đã được bán hết (Micron), giá hợp đồng HBM4 dự báo +121%, và cả Barclays lẫn Citi đều cho rằng tình trạng thiếu hụt kéo dài đến cuối 2027–2028. Động lực kết quả kinh doanh ngắn hạn nghiêng về phía nhà sản xuất bộ nhớ.
- Chọn lọc nhà sản xuất thiết bị theo "tỷ lệ chuyển giá". Công ty có tỷ trọng cao cấp lớn và sức mạnh thương hiệu (kiểu Samsung hay Apple) tương đối phòng thủ. Những công ty phụ thuộc vào giá rẻ và lượng lớn có rủi ro giảm kết quả kinh doanh. Xiaomi -30%, Oppo/Vivo trên -20% là bằng chứng.
- Bản thân nhu cầu đồ điện tử tiêu dùng co lại. Dự báo lượng điện thoại thông minh xuất xưởng toàn cầu 2026 -16,7% (mức giảm cả năm lớn nhất lịch sử), -20% trong quý III. Lượng hàng sụt giảm của nhà sản xuất thiết bị lại lan sang chuỗi cung ứng linh kiện (màn hình, camera, đế).
Hàm ý quản trị
- Hợp đồng cung ứng dài hạn (LTA) đã trở thành điều kiện sống còn. Nanya đã khóa 70% công suất bằng LTA, trong đó hơn 20% là hợp đồng ba năm. Một thị trường nơi người mua là bên chủ động yêu cầu hợp đồng dài — quyền đàm phán đã nghiêng hoàn toàn về phía nhà cung cấp.
- Chuyển chiến lược thu mua bộ nhớ từ "giá" sang "đảm bảo nguồn". Đó là lý do Lisa Su hai lần đến Seoul trong bảy tháng. Nếu không chốt lượng hàng 2027–2028 ngay bây giờ, vấn đề không phải là giá: mà là sẽ không có hàng.
- Hạ cấu hình chỉ để câu giờ. Đơn thuốc căn bản là cao cấp hóa danh mục sản phẩm và thiết kế lại tỷ trọng bộ nhớ trong danh mục vật tư (BOM).
FAQ
Q1. Lý do thực sự khiến giá DRAM tăng 400% trong hai năm là gì? Vì không phải nhà máy ngừng chạy, mà là thứ họ làm ra đã thay đổi. Khi Samsung Electronics, SK Hynix và Micron dồn tấm wafer vào sản xuất HBM cho trung tâm dữ liệu AI, nguồn cung DRAM thông thường cho điện thoại thông minh và PC đã co lại mang tính cấu trúc. Các trung tâm dữ liệu được dự báo sẽ tiêu thụ khoảng 70% bộ nhớ thế giới năm 2026. Cầu vẫn đó, nhưng cung bị AI hút mất: đó là bản chất của vụ bùng nổ giá.
Q2. Vì sao giá HBM lại ảnh hưởng đến giá DRAM thông thường và giá điện thoại thông minh? Vì HBM và DRAM thông thường cạnh tranh cùng một công suất sản xuất tấm wafer tiên tiến. Sản xuất 1 Gb HBM tiêu tốn diện tích tấm wafer gấp khoảng 3 lần DDR5 chuẩn, nên HBM càng được sản xuất nhiều, DRAM thông thường còn lại càng ít. Cung giảm, giá tăng, và phần tăng chi phí ấy được chuyển vào danh mục vật tư (BOM) của điện thoại thông minh, PC và GPU.
Q3. Khi nào vụ bùng nổ giá bộ nhớ sẽ hạ nhiệt? Các dự báo chính cho rằng tình trạng thiếu hụt sẽ kéo dài từ cuối 2027 đến 2028. Barclays nhận định gián đoạn nguồn cung của Micron kéo dài đến 2028, và Citi dự báo tình trạng thiếu DRAM đạt đỉnh vào quý IV/2027. Mở rộng sản xuất bằng fab mới mất 3–5 năm, nên không tồn tại cấu trúc cho phép tăng nguồn cung trong ngắn hạn.
Q4. Từ góc nhìn nhà đầu tư, chỉ số quan trọng nhất cần theo dõi là gì? "Tỷ lệ chuyển giá". Bao nhiêu phần trăm mức tăng chi phí bộ nhớ có thể phản ánh vào giá bán cuối cho người tiêu dùng sẽ quyết định kết quả kinh doanh của nhà sản xuất thiết bị. Thương hiệu cao cấp và cấu trúc hợp đồng B2B mang tính phòng thủ; mô hình giá rẻ và biên mỏng - lượng lớn chịu áp lực giảm kết quả kinh doanh lớn. Về phía nhà sản xuất bộ nhớ, tỷ trọng mix HBM và tỷ lệ ký hợp đồng cung ứng dài hạn (LTA) là chỉ số cho thấy tính bền vững của biên lợi nhuận.
Miễn trừ trách nhiệm: các con số và dự báo trong bài là tổng hợp tại thời điểm 15/10/2026 dựa trên báo chí công khai, nghiên cứu của các công ty chứng khoán và công bố của doanh nghiệp; không phải lời khuyên đầu tư. Tình hình thị trường có thể thay đổi.
