 VLSI Korea
Micron khánh thành AATT2 tại Đài Trung: công suất đóng gói HBM 2027 đã bán hết — vì sao đóng gói tiên tiến thành nút thắt mới của chuỗi cung ứng AI
Micron khánh thành nhà máy đóng gói HBM AATT2 tại Đài Trung ngày 15/10/2026, tuyên bố công suất 2027 đã bán hết: nút thắt AI chuyển từ wafer sang đóng gói tiên tiến. Phân tích VLSI+MBA: nhu cầu vs rủi ro, thỏa thuận 600 triệu USD, nghịch lý Đài Loan.


Tóm tắt 30 giây
Kết luận trước: nút thắt của chuỗi cung ứng chất bán dẫn AI đã dịch chuyển từ khâu front-end (xử lý wafer) sang đóng gói tiên tiến ở back-end. Ngày 15 tháng 10 năm 2026, Micron khánh thành AATT2 (Advanced Assembly and Test Taiwan 2) tại Houli, Đài Trung — nhà máy đóng gói và kiểm tra HBM thứ hai của hãng tại Đài Loan. COO Manish Bhatia cho biết công suất kế hoạch cho năm 2027 đã bán hết; Tổng thống Lai Ching-te đã dự lễ khánh thành. (Nguồn: thông cáo báo chí của Micron, 2026-10-15)
- Kết quả kinh doanh ngày 30 tháng 9: thỏa thuận với khách hàng bao phủ phần lớn nguồn cung bit HBM cho năm dương lịch 2027, giá tăng đáng kể so với cùng kỳ; tăng trưởng HBM được dự báo vượt DRAM truyền thống đến năm 2028. (Nguồn: báo cáo kinh doanh Micron, 2026-09-30)
- Đầu tháng 10: Micron dàn xếp tranh chấp bằng sáng chế với Netlist trị giá 600 triệu USD — trả 30 triệu USD mỗi quý trong năm năm, một thứ "thuế ẩn" của việc mở rộng quy mô.
- Lưu ý lao động: công đoàn Đào Viên thông qua đình công ngày 7 tháng 10 (bỏ phiếu 1–6 tháng 10) về tiền thưởng; công đoàn Đài Trung (~11.000 trên 12.300 nhân viên) quay lại hòa giải ngày 22 tháng 10; mít tinh ngày 19 tháng 10 được khẳng định không phải đình công. Chưa có đình công nào bắt đầu. (Nguồn: tin tức truyền thông, 2026-10-07)
- Điểm cần phân biệt: "bán hết" cho công suất kế hoạch AATT2 và sổ đặt hàng toàn công ty dùng mẫu số khác nhau; Micron làm rõ một phần sản lượng AATT2 còn nằm ngoài hợp đồng đã chốt. Lễ khánh thành là cột mốc xây dựng — không phải sản lượng đã đạt chuẩn.
Các con số chính
| Chỉ số | Con số | Tính đến |
|---|---|---|
| Đặt chỗ công suất AATT2 kế hoạch cho 2027 | Đã bán hết (theo COO) | 2026-10-15 |
| Nguồn cung bit HBM 2027 đã có hợp đồng | Phần lớn | Báo cáo kinh doanh 2026-09-30 |
| Giá HBM 2027 | Tăng đáng kể so với cùng kỳ | Báo cáo kinh doanh 2026-09-30 |
| Triển vọng tăng trưởng HBM | Vượt DRAM truyền thống đến 2028 | Báo cáo kinh doanh 2026-09-30 |
| Nhân sự Micron tại Đài Loan | ~15.000 người | 2026-10-15 |
| Đầu tư lũy kế của Micron tại Đài Loan | >1,6 nghìn tỷ Đài tệ (~49,4 tỷ USD) | 2026-10-15 |
| Dàn xếp bằng sáng chế Netlist | 600 triệu USD (30 triệu USD/quý, 5 năm) | Đầu tháng 10/2026 |
| Đoàn viên công đoàn Đài Trung | ~11.000 trên 12.300 nhân viên | Tin tức tháng 10/2026 |
| Cột mốc lao động tiếp theo | Hòa giải nối lại ngày 22 tháng 10 | Đã lên lịch |
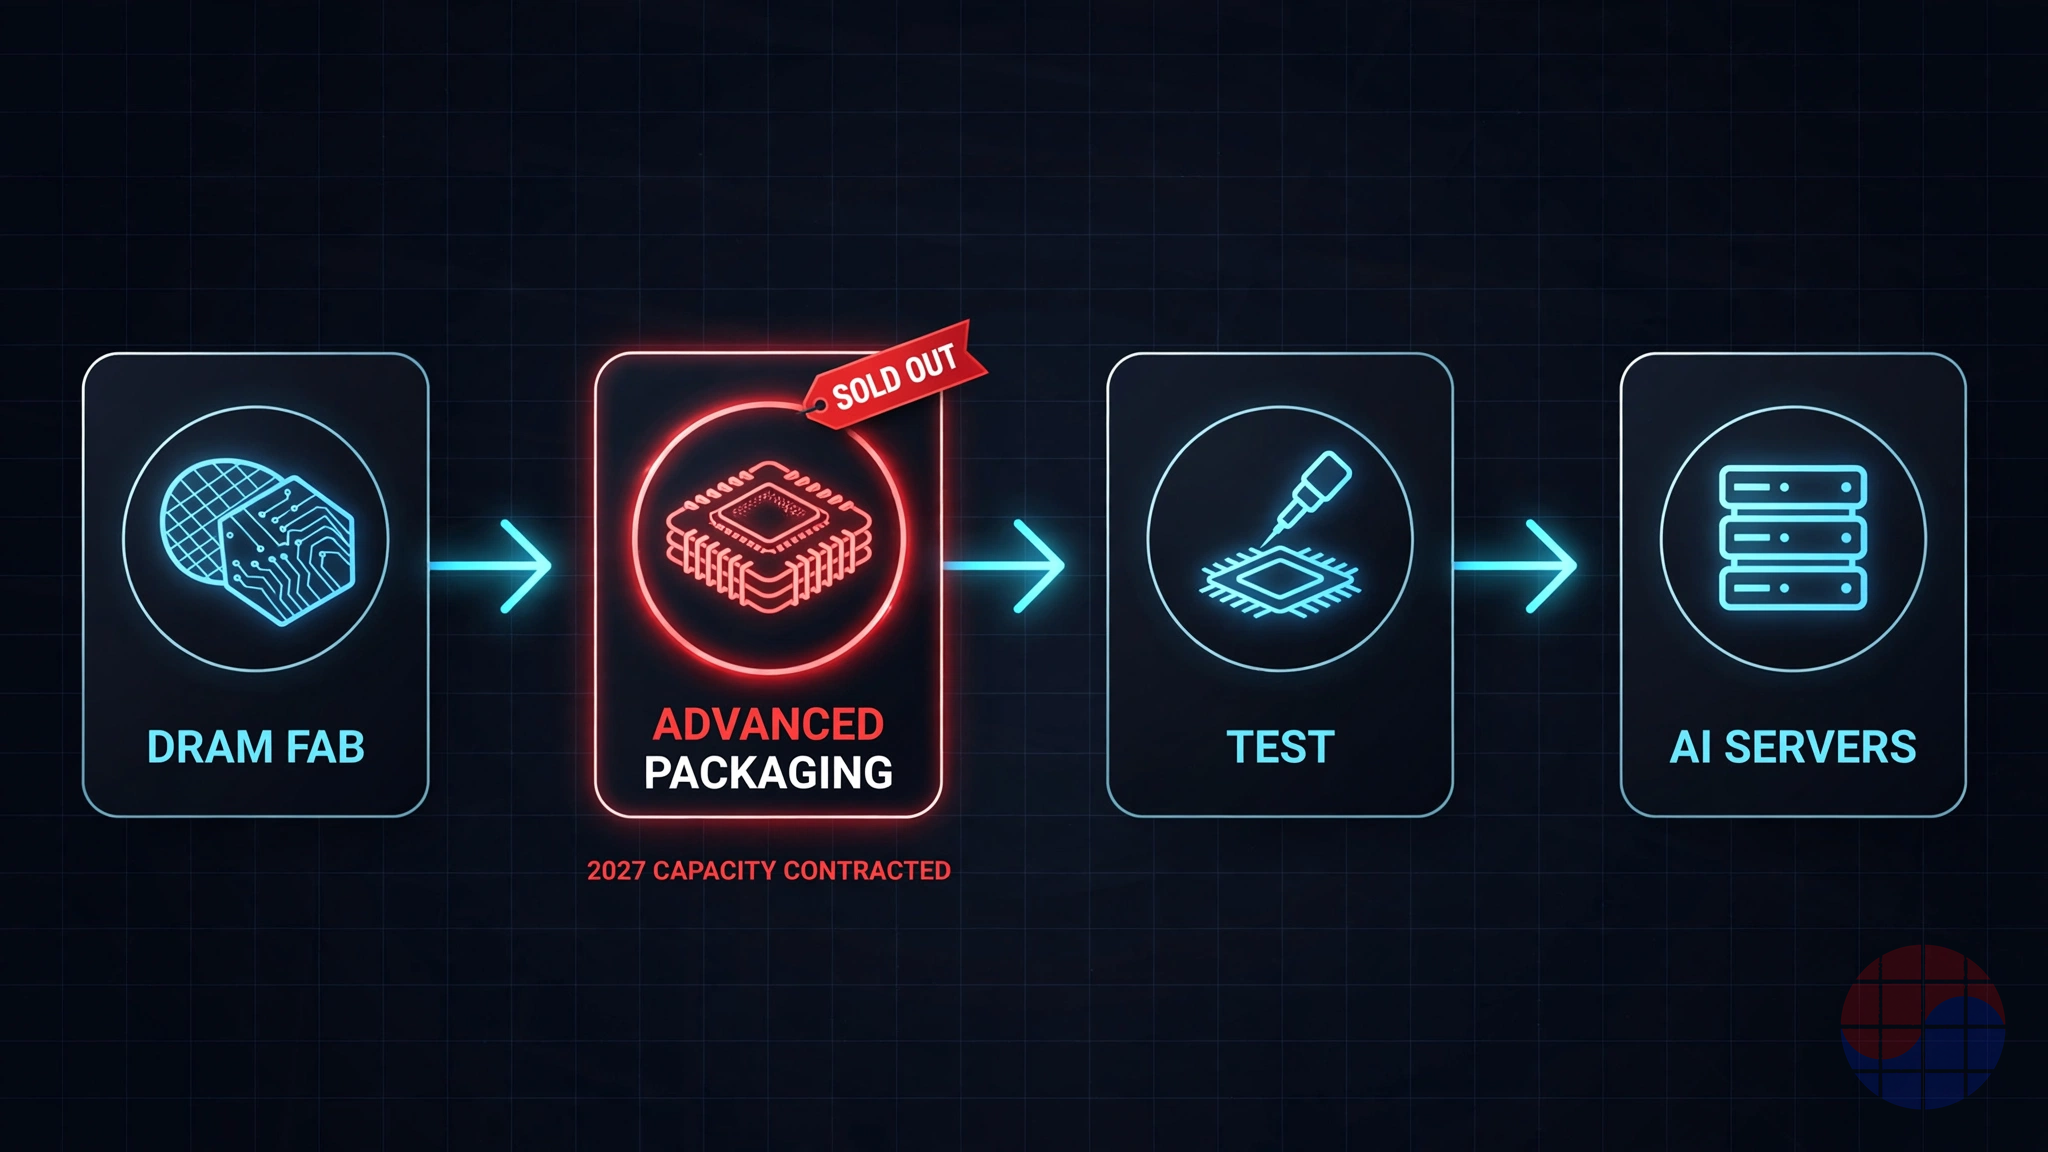

Minh họa: vì sao đóng gói tiên tiến là khâu bị giới hạn nhất trong sản xuất chip AI.
Bối cảnh: Nút thắt đã chuyển về back-end
Bốn thập kỷ qua, ngành chỉ nhìn vào front-end — thu nhỏ, tỷ lệ đạt (yield), số wafer khởi chạy. Chuỗi cung ứng thời AI nghẽn ở nơi khác: đóng gói tiên tiến — xếp chồng HBM bằng TSV, gắn lên interposer cạnh die logic, rồi kiểm tra cụm hoàn chỉnh — nay là khâu bị giới hạn nhất trong sản xuất chip AI. Công suất front-end là bài toán tiền bạc; đóng gói thì không. Nó đòi hỏi liên kết chính xác, kiểm soát nhiệt và đường cong yield khó đoán, với thiết bị khan hiếm, lao động càng khan hiếm, công thức quy trình khan hiếm nhất. Vì vậy khách hàng đặt chỗ trước nhiều năm — và "bán hết" cho 2027 được công bố từ tháng 10 năm 2026. Câu trả lời của Micron: mua đường thoát khỏi nút thắt bằng tích hợp dọc khâu đóng gói và kiểm tra ngay trong nhà, tại Đài Loan. AATT2 là nhà máy thứ hai.
HBM vốn nặng về đóng gói: các die xếp chồng dọc bằng TSV trên die nền logic, nối GPU qua interposer — một die lỗi hỏng cả chồng, đường cong yield cần nhiều quý mới leo lên. Bán hết chưa có nghĩa là giao được hàng.
Vì sao khách hàng đặt hàng trước nhiều năm
Lộ trình bộ tăng tốc AI chạy theo chu kỳ hai đến ba năm: một khi cấu hình bộ nhớ của GPU được chốt, nhà sản xuất chốt chi tiêu vốn (capex) và khách hàng đặt nguồn cung trước hai năm. Thời gian chờ đan xen đã biến đặt chỗ trước nhiều năm thành chuẩn mực, và HBM tùy chỉnh (thông số do hyperscaler tinh chỉnh) khiến nó ngày càng giống hàng đặt riêng — chờ lâu hơn, chuyển nhà cung cấp khó hơn, một nhà cung cấp cho cả vòng đời chip. Phần lớn nguồn cung 2027 đã có hợp đồng là hiện tượng cấu trúc.
Phân tích chuyên sâu
Canh bạc Đài Loan của Micron, qua các con số
| Ngày | Sự kiện | Nguồn |
|---|---|---|
| Tháng 11/2023 | AATT1 khánh thành — đóng gói HBM3E và DRAM | Thông cáo báo chí Micron |
| 15/10/2026 | AATT2 khánh thành — Houli, Đài Trung; nhà máy đóng gói/kiểm tra HBM thứ hai; Tổng thống Lai dự lễ | Thông cáo báo chí Micron, 2026-10-15 |
| Hiện tại | ~15.000 nhân viên tại Đài Loan; đầu tư lũy kế >1,6 nghìn tỷ Đài tệ (~49,4 tỷ USD) | Thông báo của Micron |
1,6 nghìn tỷ Đài tệ là cam kết lũy kế đặc biệt lớn của một nhà sản xuất bộ nhớ nước ngoài tại Đài Loan. AATT1 là bàn đạp HBM3E; AATT2 thành trung tâm cốt lõi cho nguồn cung HBM sau 2027. Nhà máy này về cơ bản đã kín chỗ trước khi cửa mở.
Cung – cầu 2027: Giải phẫu thị trường của người bán
| Chỉ báo | Chi tiết | Nguồn |
|---|---|---|
| Tỷ trọng bit HBM 2027 đã có hợp đồng | Phần lớn theo thỏa thuận khách hàng | Báo cáo kinh doanh Micron, 2026-09-30 |
| Giá HBM 2027 | Tăng đáng kể so với cùng kỳ, đã chốt | Báo cáo kinh doanh Micron, 2026-09-30 |
| Tăng trưởng HBM so với DRAM | HBM vượt trội đến 2028 | Báo cáo kinh doanh Micron, 2026-09-30 |
| Công suất AATT2 kế hoạch cho 2027 | Đã bán hết (tuyên bố của COO) | 2026-10-15 |
Nhu cầu đã có hợp đồng, giá tăng, tăng trưởng vượt DRAM hàng hóa, nhà máy mới bán hết trước khi mở cửa — thị trường của người bán đúng sách giáo khoa. Câu nói cũ về chu kỳ ("công suất bán lúc thịnh vượng quay lại lúc suy thoái") ít đúng ở đây: nhu cầu HBM đi theo đầu tư hạ tầng AI đã khóa bằng hợp đồng nhiều năm — gần với thiếu hụt cấu trúc hơn cú tăng theo chu kỳ. Điểm tinh tế: công suất AATT2 bán hết và sổ đặt hàng toàn công ty dùng mẫu số khác nhau, một phần sản lượng AATT2 còn ngoài hợp đồng đã chốt. "Bán hết" là tín hiệu mạnh, không phải sổ đặt hàng khóa hoàn toàn. Và khánh thành là cột mốc xây dựng — nguồn cung chỉ đến sau tăng tốc sản xuất (ramp), ổn định yield và đạt chuẩn.
Dòng thời gian và rủi ro đình công
| Ngày | Sự kiện | Trạng thái |
|---|---|---|
| 1–6/10/2026 | Công đoàn Đào Viên bỏ phiếu | Đã thông qua |
| 7/10/2026 | Công đoàn Đào Viên thông qua đình công về tiền thưởng (tin tức: người lao động đòi ~15% lợi nhuận) | Được ủy quyền, chưa bắt đầu |
| 19/10/2026 | Mít tinh do công đoàn tổ chức | Không phải đình công, công đoàn khẳng định |
| 22/10/2026 | Hòa giải công đoàn Đài Trung (~11.000 đoàn viên trên 12.300 nhân viên) nối lại | Đã lên lịch |
Rủi ro có thật nhưng đo lường được: chưa có đình công nào bắt đầu, mít tinh ngày 19 tháng 10 rõ ràng không phải đình công. Nhà đầu tư nên theo dõi hòa giải ngày 22 tháng 10 — thỏa thuận tiền thưởng thành công biến rủi ro này từ đe dọa vận hành thành chi phí đơn thuần. Nhưng hai nhà máy HBM cùng nằm trong một địa bàn lao động Đài Loan, nên một cuộc đàm phán thất bại ảnh hưởng cả hai đầu nguồn cung cùng lúc.
Tín hiệu công suất bán trước so với rủi ro thực thi
Công suất bán hết trước là tín hiệu nhu cầu trung thực nhất ngành này — khách hàng không khóa hợp đồng nhiều năm cho thứ có thể hủy không hậu quả. Nhưng tín hiệu ấy kèm ba rủi ro thực thi: mẫu số (một phần còn ngoài hợp đồng đã chốt), đạt chuẩn (khánh thành không phải sản lượng đạt chuẩn; HBM đòi hỏi đạt chuẩn khách hàng khắt khe), và lao động (mặt bằng nhà máy Đài Loan đang đàm phán gay gắt).
Lập luận thép cho người hoài nghi: "bán hết" là nhu cầu thật hay đặt chỗ trùng lặp? Hai dữ kiện phản bác giả thuyết đặt trùng: hợp đồng khách hàng bao phủ phần lớn nguồn cung bit HBM 2027 với giá tăng đáng kể — đặt trùng hiếm khi trụ được khi giá tăng — và đơn hàng dành cho thông số tùy chỉnh của hyperscaler, thứ không dễ chuyển sang nhà cung cấp khác. Đây là nhu cầu thật, không phải hàng chờ đầu cơ.
Thứ thuế bằng sáng chế 600 triệu USD
Vụ dàn xếp Netlist — 600 triệu USD trong năm năm, 30 triệu USD mỗi quý — nay là dòng chi phí cố định trong sổ sách. Hãy coi đó là thuế đánh lên mở rộng quy mô: sản lượng HBM càng lớn, "thuế" bản quyền lịch sử càng đắt. Với người phân tích biên lợi nhuận, đây là khoản giảm trừ dự báo được; với chiến lược, đây là lời nhắc rằng lợi thế công nghệ trong bộ nhớ phải trả hai lần — một lần ở R&D, một lần ở tòa án. Tin tốt là sự chắc chắn: vụ kiện treo lơ lửng hại định giá hơn nhiều so với hóa đơn đã lên lịch.
Nghịch lý tập trung vào Đài Loan
| Khu vực | Vai trò đóng gói tiên tiến | Đặc điểm |
|---|---|---|
| Đài Loan | Trung tâm HBM của Micron (AATT1, AATT2); hệ sinh thái đóng gói/kiểm tra lớn nhất | Mật độ cao nhất, chuyên môn sâu nhất, rủi ro tập trung cao nhất |
| Hoa Kỳ | Công suất nội địa của Micron; chính sách đưa sản xuất về nước | Hậu thuẫn chính trị mạnh, chi phí và tốc độ tăng tốc thấp hơn |
| Nhật Bản | Vật liệu và thiết bị đóng gói tiên tiến | Chuỗi cung ứng thượng nguồn then chốt, không phải công suất số lượng |
| Đông Nam Á | Đóng gói/kiểm tra thông thường và một phần tiên tiến | Chi phí cạnh tranh, chiều sâu kỹ thuật còn phát triển |
Micron là công ty bộ nhớ của Mỹ nhưng đặt cược back-end vào Đài Loan — hòn đảo cũng là quê nhà của khách hàng GPU và phần lớn công suất foundry thế giới. Logic kinh doanh rõ ràng: chuyên môn, hệ sinh thái, tốc độ. Logic địa chính trị không dễ chịu: mọi leo thang qua eo biển nay là rủi ro nguồn cung trực tiếp với bộ nhớ của Mỹ. Đây là nghịch lý có chủ ý — Micron trả phí bảo hiểm rủi ro địa chính trị bằng hiệu quả vận hành. Một ban lãnh đạo trung thực sẽ gọi đây là tập trung được quản lý, không phải đa dạng hóa.
Kinh tế học của đóng gói: biên lợi nhuận, khóa chân khách hàng, bản chất công suất
Đóng gói tiên tiến thay đổi kinh tế học của nhà sản xuất bộ nhớ theo ba cách. Thứ nhất, biên lợi nhuận: đóng gói trong nhà giữ lại giá trị gia tăng từng chảy về OSAT, và HBM đạt chuẩn mang giá cao gắn với cả chồng chip — không chỉ với bit. Thứ hai, khóa chân khách hàng: một khi HBM đạt chuẩn trong chồng cụ thể với interposer cụ thể, đổi nhà cung cấp nghĩa là đạt chuẩn lại toàn bộ cụm — chi phí chuyển đổi khiến hợp đồng nhiều năm trở nên "dính". Thứ ba, bản chất công suất: khác fab wafer có thể chuyển đổi giữa sản phẩm, dây chuyền đóng gói HBM là công suất chuyên dụng — đầy là đầy thật, xây mới mất nhiều năm. Đó là lý do "bán hết" cho 2027 có ý nghĩa thực: không có đường tắt.
Bức tranh cạnh tranh: ba canh bạc khác nhau
SK hynix theo đuổi tích hợp dọc tại Hàn Quốc — bộ nhớ và đóng gói dưới một mái nhà trong nước, gần chuỗi cung ứng Hàn Quốc. Samsung chào gói turnkey foundry-cộng-bộ nhớ: logic và HBM từ một đầu mối, hấp dẫn khách hàng muốn một nhà thầu duy nhất. Micron đặt cược thuần bộ nhớ: không foundry logic, hãng thắng khách hàng bằng ưu thế bit và độ tin cậy nguồn cung — AATT2 là hạ tầng cho canh bạc đó. Chưa ai rõ ràng vượt lên; cả ba đều đồng ý đóng gói là chiến trường. Người thắng do ai đạt chuẩn trước và leo yield nhanh hơn quyết định — không phải ai công bố nhà máy trước.
Góc nhìn của Chase
- Nút thắt giờ mang tên đóng gói, không phải transistor. Chừng nào nhà đầu tư còn định giá công ty AI theo nút công nghệ, họ còn bỏ lỡ nơi chuỗi cung ứng thực sự nghẽn. AATT2 là bằng chứng vật lý: nhà máy bán hết trước khi mở cửa.
- "Bán hết" là tín hiệu nhu cầu, không phải lời hứa giao hàng. Hãy tách các mẫu số: công suất kế hoạch với hợp đồng đã chốt với sản lượng đạt chuẩn. Ba lớp, ba mức chắc chắn — trộn lẫn sẽ đánh giá sai rủi ro.
- Thuế bằng sáng chế là chi phí kinh doanh của bộ nhớ hiện đại. 600 triệu USD cho Netlist không phải dị thường; đó là giá vé vào cuộc chơi HBM số lượng lớn. Mô hình hóa như chi phí vận hành định kỳ, không phải sự kiện một lần.
- Rủi ro đình công là rủi ro đàm phán được — tập trung vào Đài Loan thì không. Hòa giải ngày 22 tháng 10 có thể xong trong một ngày; phơi nhiễm địa chính trị với Đài Loan tính bằng thập kỷ. Đừng gộp hai thứ vào cùng một dòng rủi ro.
- Góc nhìn Hàn Quốc: địa lý đóng gói đang nghiêng về Đài Loan. Hàn Quốc dẫn đầu về bit HBM, nhưng trọng lực đóng gói tiên tiến — thiết bị, chuyên môn, và nay hai nhà máy HBM của Micron — đang dồn về Đài Loan. Với chiến lược công nghiệp Hàn Quốc, câu hỏi không còn là ai làm bit nhanh nhất, mà là chồng chip được lắp ráp và kiểm tra ở đâu. Lợi thế mà không kiểm soát back-end là lợi thế đi thuê.
- Canh bạc thuần bộ nhớ của Micron chỉ thành công nếu hãng thành OSAT giỏi nhất cho chính mình. Không foundry logic, Micron không bán được gói turnkey; hãng phải thắng từng lần đạt chuẩn bằng chất lượng chồng chip. AATT2 phải vận hành như công ty đóng gói đẳng cấp thế giới — vì đó chính là vai trò của nó bây giờ.
Hàm ý
Với nhà đầu tư: - Giá HBM 2027 đã chốt tăng — nâng đỡ biên bộ nhớ, nhưng 30 triệu USD mỗi quý cho Netlist là khoản giảm trừ phải đưa vào mô hình. - Theo dõi hòa giải ngày 22 tháng 10: dàn xếp êm thấm biến rủi ro đình công thành chi phí tiền thưởng; thất bại tăng xác suất gián đoạn tại hai nhà máy cùng lúc. - "Bán hết" củng cố tầm nhìn doanh thu 2027, nhưng giá trị đầy đủ phụ thuộc leo yield và đạt chuẩn — không phải lễ khánh thành. - Tập trung vào Đài Loan là rủi ro đuôi địa chính trị: chiết khấu định giá hợp lý, không bằng không cũng không hoảng loạn. - Người thắng về cấu trúc là chủ công suất đóng gói đã đạt chuẩn — không phải người công bố nhà máy nhanh nhất.
Với nhà quản lý: - Khách hàng (hyperscaler/OEM): chốt phân bổ HBM sớm, đa dạng hóa đạt chuẩn giữa các nhà cung cấp — chi phí đạt chuẩn lại rẻ hơn nhiều so với hết hàng. - Nhà sản xuất bộ nhớ: đóng gói trong nhà không còn tùy chọn với HBM; không kiểm soát back-end, bạn thuê biên lợi nhuận từ OSAT và thuê lịch trình từ hàng chờ của họ. - Nhà hoạch định chính sách: ưu đãi đưa sản xuất về nước phải gồm đóng gói tiên tiến, không chỉ fab wafer — nút thắt ở back-end, chính sách bỏ qua nó chỉ xây nửa chuỗi cung ứng.
Câu hỏi thường gặp
Hỏi 1: Khánh thành AATT2 có nghĩa nguồn cung HBM tăng ngay không? Không. Khánh thành là cột mốc xây dựng. Nguồn cung thực tế phụ thuộc tăng tốc thiết bị, ổn định yield và đạt chuẩn khách hàng — quá trình tính bằng quý, không bằng ngày. Điều thay đổi ngày 15 tháng 10 là sự chắc chắn rằng công suất đã tồn tại và đã có người đặt — không phải chip đã chảy ra.
Hỏi 2: Đọc tuyên bố "bán hết" cho 2027 thế nào? Như tín hiệu nhu cầu mạnh kèm hai lưu ý. Thứ nhất, mẫu số: công suất kế hoạch của AATT2, không phải toàn bộ sổ đặt hàng công ty — chính Micron làm rõ một phần sản lượng còn ngoài hợp đồng đã chốt. Thứ hai, đặt hàng trước nhiều năm là chuẩn mực ngành với HBM tùy chỉnh, nên "bán hết" phản ánh cấu trúc thị trường của người bán, không phải dị thường nhất thời. Hãy đọc đó như niềm tin khách hàng, không phải bảo đảm giao hàng.
Hỏi 3: Rủi ro đình công ở Đài Loan nghiêm trọng đến đâu? Đáng theo dõi sát, chưa nguy cấp. Công đoàn Đào Viên đã thông qua đình công nhưng chưa bắt đầu; sự kiện ngày 19 tháng 10 là mít tinh, không phải đình công; hòa giải Đài Trung nối lại ngày 22 tháng 10. Kịch bản cơ sở là dàn xếp qua đàm phán tiền thưởng — nhưng cả hai nhà máy HBM cùng nằm trong một địa bàn lao động, nên một cuộc đàm phán thất bại tác động kép. Điểm quyết định tiếp theo là ngày 22 tháng 10.
Hỏi 4: Vụ dàn xếp 600 triệu USD với Netlist có phá vỡ luận điểm đầu tư Micron không? Không về căn bản. 30 triệu USD mỗi quý trong năm năm là con số mô hình hóa được so với quy mô doanh thu HBM — nó biến bất định kiện tụng thành chi phí cố định đã lên lịch. Điều quan trọng là sự chắc chắn, không phải độ lớn: vụ kiện treo chiết khấu định giá sâu hơn nhiều so với hóa đơn chắc chắn. Rủi ro thực sự là tiền lệ — các danh mục bằng sáng chế khác có thể đòi mức phí tương tự khi sản lượng HBM tăng.
Ghi chú: Bài viết biên soạn dựa trên thông báo của công ty và tin tức truyền thông được nêu tên cụ thể bằng văn bản ở trên. Các ước tính của ngành được nhắc đến chỉ mang tính chung, không trích số liệu cụ thể từ bất kỳ tổ chức nào. Quyết định đầu tư thuộc trách nhiệm của độc giả.
