VLSI Korea
Nomura: Thiếu hụt bộ nhớ đến 2028 — Mục tiêu Samsung 670.000 won và SK hynix 4,7 triệu won được giữ nguyên (HBM, DRAM)
Báo cáo bộ nhớ toàn cầu ngày 19/10 của Nomura cho rằng nhu cầu bộ nhớ sẽ vượt cung ít nhất đến năm 2028. Nomura duy trì khuyến nghị Mua đối với Samsung Electronics (670.000 won) và SK hynix (4,7 triệu won).


Tóm tắt 30 giây
- Nomura giữ nguyên khuyến nghị Mua đối với Samsung Electronics và SK hynix, đồng thời giữ nguyên giá mục tiêu của cả hai, trong báo cáo ngày 19 tháng 10 năm 2026 có tiêu đề "AI market concerns and the memory outlook". Giá mục tiêu của Samsung Electronics được giữ ở mức 670.000 won và của SK hynix được giữ ở mức 4.700.000 won (Financial News).
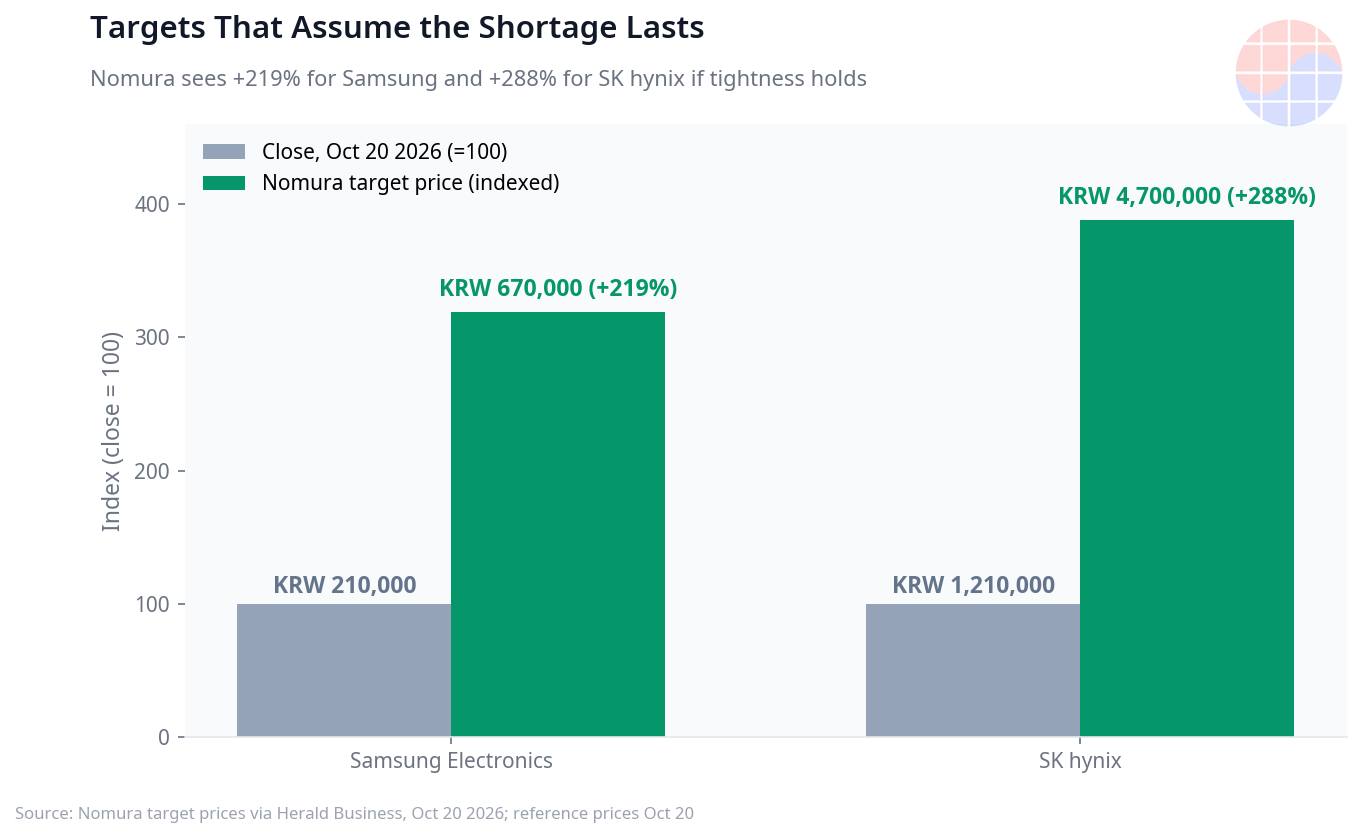
- So với giá tham chiếu ngày 20 tháng 10 — khoảng 210.000 won đối với Samsung Electronics và khoảng 1.210.000 won đối với SK hynix — các mức mục tiêu đó hàm ý dư địa tăng khoảng +219% và khoảng +288%. Cả hai cổ phiếu cũng được Nomura nêu tên là những cổ phiếu đáng chú ý.
- Cốt lõi của luận điểm là tình trạng thiếu hụt: tăng trưởng nhu cầu bộ nhớ vượt tăng trưởng nguồn cung ít nhất đến năm 2028. Nút thắt nguồn cung vẫn còn, vì vậy môi trường giá vẫn thuận lợi cho các nhà sản xuất bộ nhớ.
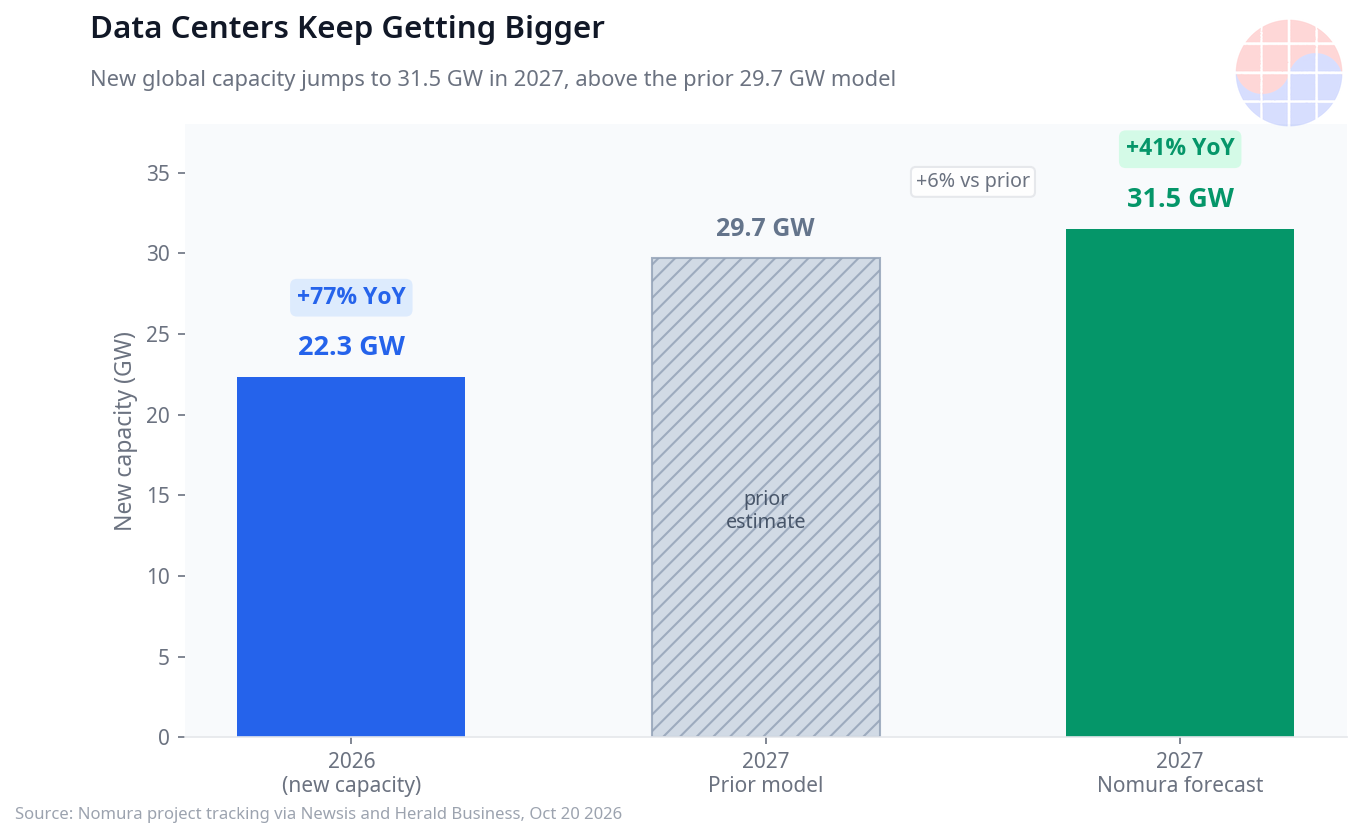
- Công suất trung tâm dữ liệu mới trên toàn cầu được ước tính đạt 22,3 GW vào năm 2026, tăng +77% so với cùng kỳ, và 31,5 GW vào năm 2027, tăng +41%. Con số năm 2027 cao hơn +6% so với mô hình trước đó của chính Nomura là 29,7 GW — điều chỉnh tăng, không phải giảm.
- Nomura đánh giá lo ngại của thị trường là thái quá ở ba điểm: đà chậm lại của doanh thu AI, vấn đề tài trợ của các nhà vận hành trung tâm dữ liệu như CoreWeave, và tiến triển của CXMT trên DRAM 4F2. Các trung tâm dữ liệu và thiết bị đã xây dựng xong có thể được nhà vận hành khác tiếp quản, nên rủi ro tài trợ của một nhà vận hành không đồng nghĩa với nhu cầu biến mất.
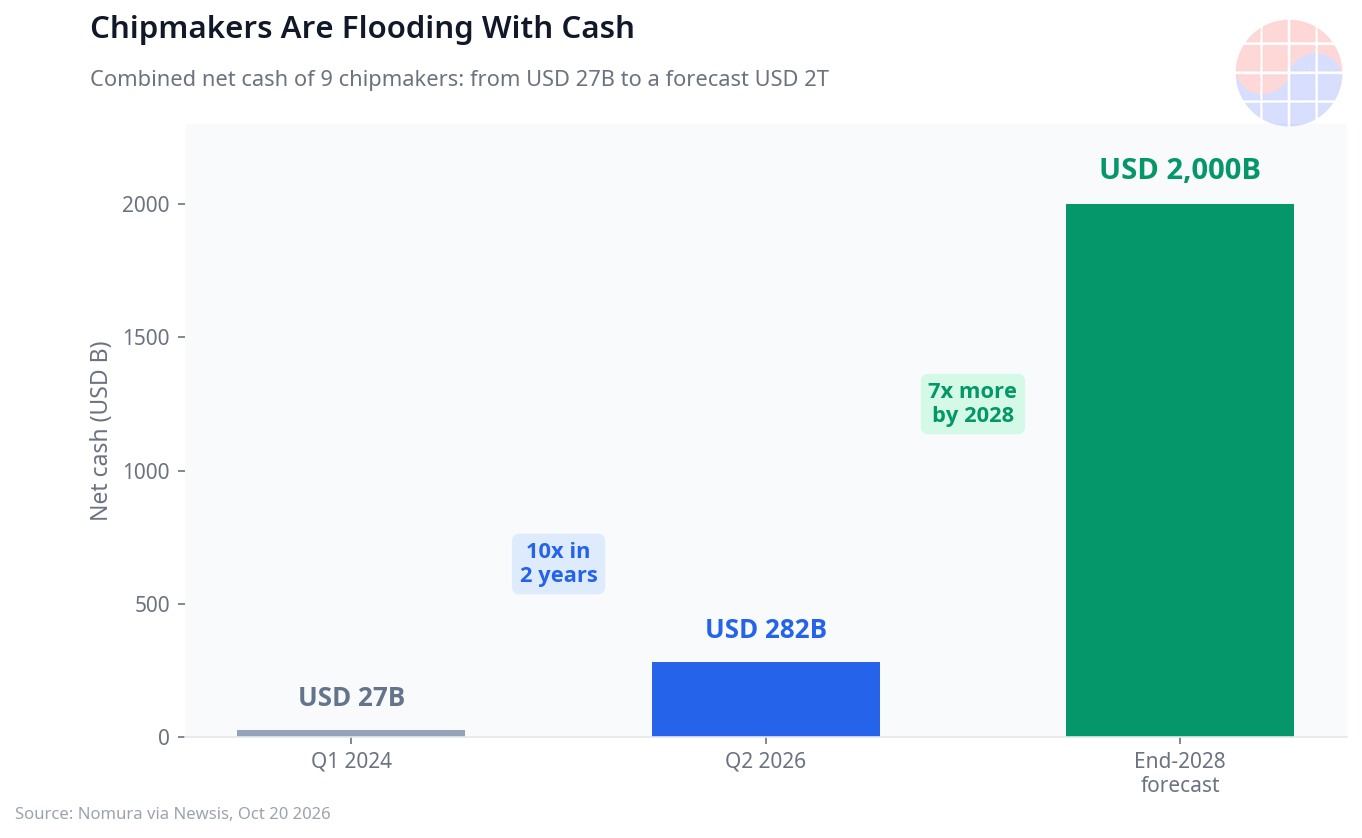
- Tiền mặt ròng hợp nhất của 9 nhà sản xuất chip tăng từ 27 tỷ USD vào quý 1 năm 2024 lên 282 tỷ USD vào quý 2 năm 2026, và được ước tính tiến gần 2.000 tỷ USD vào cuối năm 2028. Sáng ngày 21 tháng 10, Samsung Electronics tăng +5,20% lên 222.500 won và SK hynix tăng +6,54% lên 1.303.000 won (Money Today).
Toàn bộ số liệu báo cáo trong bài này đều theo thông tin báo chí thứ cấp. Báo cáo gốc là tài liệu dành cho khách hàng nên tôi chưa trực tiếp kiểm chứng được — "nguyên văn chưa xác minh trực tiếp". Mỗi số liệu cốt lõi đều kèm liên kết nguồn, và tôi không đưa vào bài các con số từ nguồn thứ cấp có độ tin cậy thấp.
Mở đầu: Khi lo ngại đang ồn ào nhất, Nomura giữ nguyên các mức mục tiêu cao nhất của mình
Một tuần sau khi cổ phiếu bộ nhớ mất giá trị vốn hóa ở quy mô rất lớn, câu hỏi lan khắp thị trường rất đơn giản: chu kỳ bộ nhớ đã đạt đỉnh, hay đợt giảm này chỉ là vấn đề vị thế? Báo cáo của Nomura đề ngày 19 tháng 10 năm 2026, "AI market concerns and the memory outlook", trả lời câu hỏi đó từ phía thứ hai — và câu trả lời không hề nửa vời.
Nomura giữ nguyên khuyến nghị Mua đối với Samsung Electronics và SK hynix. Nomura cũng giữ nguyên các giá mục tiêu vốn nằm ở đầu lạc quan nhất so với các ngân hàng và công ty chứng khoán khác: 670.000 won đối với Samsung Electronics và 4.700.000 won đối với SK hynix. Để so sánh, vào tháng 5 năm 2026, chính Nomura từng đặt mục tiêu KOSPI ở mức 10.000–11.000 với giá mục tiêu 590.000 won cho Samsung Electronics và 4.000.000 won cho SK hynix — các mức mục tiêu hiện tại còn cao hơn cả mức của chính Nomura năm tháng trước. Mirae Asset, như một đối chiếu thận trọng hơn, đặt mục tiêu 400.000 won và 3.100.000 won.
Bài viết này mổ xẻ báo cáo đó trong ba episode. Episode 1 phân tích luận điểm thiếu hụt đến năm 2028 và ý nghĩa của việc giữ nguyên giá mục tiêu. Episode 2 kiểm tra cỗ máy nhu cầu đứng sau luận điểm: công suất trung tâm dữ liệu và phép tính doanh thu AI. Episode 3 bàn về ba lo ngại mà Nomura gọi là thái quá, bảng cân đối tiền mặt của ngành chip, cùng góc nhìn Hàn Quốc — bao gồm phản ứng giá trong sáng ngày 21 tháng 10.
Episode 1: Nhu cầu tăng nhanh hơn nguồn cung, ít nhất đến năm 2028
Luận điểm chính của Nomura có thể tóm gọn trong một câu: tăng trưởng nhu cầu bộ nhớ lớn hơn tăng trưởng nguồn cung, ít nhất đến năm 2028.
Đây là một phát biểu về cấu trúc, không phải về một quý. Trong ngành chất bán dẫn, nguồn cung bộ nhớ không thể tăng nhanh theo ý muốn. Công suất mới đòi hỏi xây dựng nhà máy (fab), lắp đặt thiết bị, nâng tỷ lệ đạt (yield) và vượt qua vòng kiểm định khách hàng — một chuỗi cung ứng có độ dài được đo bằng năm. Nhu cầu, ngược lại, đang bị kéo bởi quá trình xây dựng trung tâm dữ liệu AI mà tốc độ của nó được quyết định bởi chi tiêu vốn (capex) của các hyperscaler và nhà vận hành trung tâm dữ liệu. Khi đường cong nhu cầu di chuyển nhanh hơn đường cong cung trong nhiều năm liên tiếp, kết quả là tình trạng thiếu hụt kéo dài — và đó chính xác là điều Nomura cho rằng đang xảy ra.
Hệ quả trực tiếp là một môi trường giá thuận lợi. Nomura đánh giá nút thắt nguồn cung vẫn còn và môi trường giá vẫn có lợi cho các nhà sản xuất. Đối với các nhà sản xuất DRAM và HBM, giá không phải là chi tiết nhỏ: giá bán trung bình (ASP) là đòn bẩy lợi nhuận lớn nhất trong chu kỳ bộ nhớ. Công suất HBM đã được phân bổ hết, băng thông bộ nhớ mà các bộ tăng tốc AI thế hệ mới liên tục đòi hỏi, và nguồn cung tấm wafer hạn chế khiến vị thế thương lượng nằm về phía người bán. Chừng nào tình trạng thiếu hụt còn duy trì, biên lợi nhuận gộp của các nhà sản xuất có một chỗ dựa không chỉ phụ thuộc vào sản lượng.
Việc giữ nguyên giá mục tiêu chính là tín hiệu. Một nhà phân tích có thể lặng lẽ hạ mục tiêu khi luận điểm bắt đầu lung lay. Nomura làm ngược lại: sau đợt giảm giá cổ phiếu mạnh, các mức mục tiêu 670.000 won cho Samsung Electronics và 4.700.000 won cho SK hynix được giữ nguyên hoàn toàn. So với giá tham chiếu ngày 20 tháng 10 khoảng 210.000 won và khoảng 1.210.000 won, các mức mục tiêu đó hàm ý dư địa tăng khoảng +219% đối với Samsung Electronics và khoảng +288% đối với SK hynix (Financial News). Con số lớn như vậy cần được đọc đúng cách: đó không phải là lời hứa, mà là thước đo khoảng cách giữa giá thị trường hiện tại và giá trị mà mô hình của Nomura cho rằng sẽ đạt được nếu tình trạng thiếu hụt đến năm 2028 thực sự diễn ra.
Episode 2: Cỗ máy nhu cầu — Gigawatt trung tâm dữ liệu và phép tính doanh thu AI
Luận điểm thiếu hụt chỉ mạnh ngang cỗ máy nhu cầu đứng sau nó. Nomura chống đỡ luận điểm của mình bằng hai chuỗi số liệu: công suất trung tâm dữ liệu và doanh thu của các công ty AI hàng đầu.
Công suất trung tâm dữ liệu: điều chỉnh tăng, không phải giảm. Nomura ước tính công suất trung tâm dữ liệu mới trên toàn cầu đạt 22,3 GW vào năm 2026, tăng +77% so với năm trước. Đối với năm 2027, con số là 31,5 GW, tăng +41% so với cùng kỳ. Chi tiết quan trọng nhất lại nằm ở phép so sánh với mô hình của chính Nomura: con số 31,5 GW đó cao hơn +6% so với ước tính trước đó là 29,7 GW. Nghĩa là, ngay khi thị trường đang tranh luận liệu việc xây dựng trung tâm dữ liệu có chậm lại hay không, mô hình mới nhất của Nomura lại nâng ước tính xây dựng năm 2027. Mỗi gigawatt trung tâm dữ liệu AI mới là nhu cầu đối với bộ tăng tốc, và mỗi bộ tăng tốc mang theo một lượng lớn HBM — đó là kênh truyền dẫn từ con số gigawatt đến con số thiếu hụt bộ nhớ.
Doanh thu AI: tăng trưởng rất nhanh, kèm một bài kiểm tra rõ ràng. Nomura ước tính doanh thu hợp nhất của OpenAI và Anthropic trong quý 3 tăng +507% so với cùng kỳ. Đó là tốc độ tăng trưởng phi thường, nhưng Nomura cũng chỉ ra mặt còn lại của cùng phép tính. Để đạt kỳ vọng thị trường khoảng 100 tỷ USD cho năm tài chính 2026, hai công ty đó cần doanh thu hợp nhất khoảng 43,9 tỷ USD trong quý 4 — tăng +61% so với quý trước. Trong kịch bản tốc độ vận hành năm (run-rate), con số là khoảng 29,7 tỷ USD, tăng +291% so với cùng kỳ.
Nomura không giấu khoảng cách giữa hai con số quý 4 đó — Nomura phơi bày nó, rồi vẫn giữ kết luận rằng lo ngại về đà chậm lại của doanh thu AI là thái quá.
Khoản đầu tư của Samsung và SK hynix vào Anthropic được đánh giá tích cực. Nomura xem khoản đầu tư của hai nhà sản xuất bộ nhớ Hàn Quốc vào Anthropic là điều tích cực. Logic ở đây mang tính chiến lược: quan hệ cổ phần với một khách hàng AI hàng đầu làm sâu sắc thêm sự gắn kết trong chuỗi cung ứng, mang lại tầm nhìn tốt hơn về nhu cầu, và đặt cả hai công ty gần hơn với trung tâm ra quyết định về hạ tầng AI. Trong một ngành mà việc phân bổ HBM được quyết định qua các mối quan hệ dài hạn, sự gần gũi như vậy có giá trị thực tế.
Nếu Episode 1 là luận điểm và Episode 2 là cỗ máy của nó, Episode 3 là bài kiểm tra sức chịu đựng: điều gì xảy ra với luận điểm này nếu lo ngại của thị trường hóa ra là đúng?
Episode 3: Ba lo ngại bị gọi là thái quá, 2.000 tỷ USD tiền mặt và góc nhìn Hàn Quốc
Nomura gọi tên từng lo ngại một. Có ba lo ngại: đà chậm lại của doanh thu AI, vấn đề tài trợ của các nhà vận hành trung tâm dữ liệu, và tiến triển công nghệ của đối thủ Trung Quốc. Cả ba đều bị đánh giá là thái quá.
Thứ nhất, vấn đề tài trợ của nhà vận hành trung tâm dữ liệu — ví dụ là CoreWeave. Lo ngại của thị trường là các nhà vận hành tài trợ việc xây dựng trung tâm dữ liệu bằng nợ lớn có thể vấp ngã, và dự án của họ sẽ dừng theo. Câu trả lời của Nomura mang tính vật lý: trung tâm dữ liệu đã xây dựng xong và thiết bị đã lắp đặt không bốc hơi cùng bảng cân đối của một nhà vận hành. Những tài sản đó có thể được nhà vận hành khác tiếp quản. Nhu cầu tính toán nằm bên dưới vẫn còn đó; thứ thay đổi chỉ là ai vận hành tòa nhà. Trong chuỗi cung ứng chất bán dẫn, khác biệt này rất quan trọng — đơn đặt hàng chip gắn với nhu cầu tính toán, không gắn với danh tính của bên đi vay.
Thứ hai, CXMT và ô nhớ DRAM 4F2. Nhà sản xuất DRAM của Trung Quốc được cho là đã đạt tiến triển trên kiến trúc ô nhớ 4F2 mật độ cao hơn. Nomura đưa điều này vào danh sách lo ngại thái quá. Lý do nhất quán với cách ngành này vận hành: trình diễn kiến trúc ô nhớ không phải là nguồn cung. Giữa hai việc đó là quá trình nâng tỷ lệ đạt (yield), sản xuất khối lượng lớn và kiểm định khách hàng — một quá trình kéo dài nhiều năm. Trong khi quá trình đó diễn ra, tình trạng thiếu hụt DRAM và HBM vốn là cốt lõi luận điểm của Nomura vẫn còn nguyên.
Thứ ba, đà chậm lại của doanh thu AI. Như đã phân tích ở Episode 2, Nomura trình bày công khai phép tính của chính mình — bao gồm điều kiện quý 4 nặng nề — và vẫn kết luận lo ngại là thái quá. Mức tăng trưởng hợp nhất +507% so với cùng kỳ trong quý 3 là điểm xuất phát của hãng, không phải là một sự chậm lại.
Tuy nhiên, Nomura cũng tự viết điều kiện vô hiệu hóa của mình. Luận điểm này cần được xem xét lại nếu kế hoạch trung tâm dữ liệu bị cắt giảm lặp đi lặp lại, hoặc các dự án đã được tài trợ bị trì hoãn nặng nề. Đây là phần hữu ích nhất của báo cáo đối với người đọc hoài nghi: Nomura nêu rõ bằng chứng nào sẽ làm thay đổi quan điểm của hãng. Chừng nào việc cắt giảm lặp lại và trì hoãn nặng nề đó chưa xảy ra, luận điểm được giữ nguyên.
Bảng cân đối của ngành chống đỡ cho sự kiên nhẫn đó. Tiền mặt ròng hợp nhất của 9 nhà sản xuất chip tăng từ 27 tỷ USD vào quý 1 năm 2024 lên 282 tỷ USD vào quý 2 năm 2026 — mức tăng hơn mười lần chỉ trong hơn hai năm. Nomura ước tính con số đó tiến gần 2.000 tỷ USD vào cuối năm 2028. Lượng tiền mặt như vậy làm thay đổi tính chất của chu kỳ: các nhà sản xuất giàu tiền mặt có thể duy trì capex qua những biến động ngắn, tài trợ công suất thế hệ tiếp theo mà không phụ thuộc vào thị trường nợ, và chờ mức giá đúng thay vì bán hàng tồn kho với giá chiết khấu. Đối với Samsung Electronics và SK hynix, lượng tiền mặt của ngành dày lên là tấm đệm nằm bên dưới luận điểm thiếu hụt.
Góc nhìn Hàn Quốc: tương phản về mục tiêu và phản ứng buổi sáng. Phép so sánh các mức mục tiêu cho thấy Nomura cách xa quan điểm đồng thuận thận trọng đến mức nào. Các mức mục tiêu của Nomura là 670.000 won và 4.700.000 won nằm cao hơn hẳn mức mục tiêu của Mirae Asset là 400.000 won và 3.100.000 won, và cao hơn cả mức mục tiêu của chính Nomura vào tháng 5 năm 2026 là 590.000 won và 4.000.000 won đi kèm mục tiêu KOSPI 10.000–11.000. Người đọc nên giữ sự tương phản này bằng cả hai tay: mức mục tiêu cao nhất là biểu hiện của niềm tin cao nhất, và đồng thời cũng là mức rơi xa nhất nếu luận điểm thiếu hụt thất bại.
Phản ứng đầu tiên của thị trường được ghi nhận vào sáng ngày 21 tháng 10: Samsung Electronics tăng +5,20% lên 222.500 won và SK hynix tăng +6,54% lên 1.303.000 won (Money Today). Một buổi sáng dĩ nhiên không chứng minh được một luận điểm nhiều năm. Nhưng trình tự thì đáng ghi lại: một báo cáo giữ nguyên các mức mục tiêu cao nhất được phát hành, thông tin về nó lan rộng trong ngày 20 tháng 10, và hai cổ phiếu dẫn đầu đà tăng vào sáng hôm sau. Người thắng ngắn hạn là những người nắm giữ hai cổ phiếu bộ nhớ đó; câu hỏi dài hạn vẫn như cũ — liệu giá hợp đồng, phân bổ HBM và việc xây dựng trung tâm dữ liệu trong các quý tới có xác nhận đường cong nhu cầu của Nomura hay không.
Góc nhìn của Chase
Tôi làm việc trong ngành chất bán dẫn, và phần của báo cáo này mà tôi chú ý nhất không phải là giá mục tiêu — mà là việc điều chỉnh con số gigawatt.
Các nhà phân tích hạ nhiều thứ mà không nói nhiều. Họ hạ mục tiêu, hạ ước tính lợi nhuận, hạ giọng điệu. Nhưng khi một mô hình nâng ước tính công suất trung tâm dữ liệu năm 2027 từ 29,7 GW lên 31,5 GW — tăng +6% — đúng vào tuần thị trường bán cổ phiếu bộ nhớ vì sợ việc xây dựng chậm lại, đó là một phát biểu có chủ ý. Gigawatt là đơn vị vật lý. Đằng sau mỗi gigawatt là tòa nhà, máy biến áp, bộ tăng tốc, và các chồng HBM mà băng thông bộ nhớ của chúng đã được quyết định từ lâu trước khi tòa nhà hoàn thành. Nhu cầu bộ nhớ từ việc xây dựng năm 2027 phần lớn đã bị khóa bởi các quyết định được đưa ra trong năm 2025 và 2026. Đó là lý do lập luận "nhu cầu tăng nhanh hơn nguồn cung đến năm 2028" khó bị tấn công bằng một quý yếu: chuỗi cung ứng không xoay chiều nhanh như tâm lý.
Điều khiến tôi chùn lại là phép tính quý 4 ở Episode 2. Điều kiện 43,9 tỷ USD để đáp ứng kỳ vọng 100 tỷ USD là một điều kiện rất nặng, và chính Nomura là người viết ra nó. Theo tôi, cách đọc trung thực nhất đối với báo cáo này là: tin vào hướng đi vật lý của nó — gigawatt tăng, thiếu hụt duy trì, tiền mặt dày lên — và đối xử với giá mục tiêu đúng như bản chất của chúng, tức là đầu lạc quan nhất của một khoảng hợp lý, mà tính đúng đắn của chúng phụ thuộc vào chính điều kiện vô hiệu hóa mà Nomura tự viết ra. Nếu kế hoạch trung tâm dữ liệu bắt đầu bị cắt giảm lặp đi lặp lại, tôi sẽ đọc lại báo cáo này từ trang cuối cùng. Cho đến lúc đó, đây là luận điểm thiếu hụt hoàn chỉnh nhất mà một ngân hàng lớn đã phát hành trong chu kỳ này.
FAQ
Vì sao Nomura giữ nguyên mục tiêu 670.000 won cho Samsung và 4.700.000 won cho SK hynix?
Vì Nomura đánh giá tăng trưởng nhu cầu bộ nhớ vượt tăng trưởng nguồn cung ít nhất đến năm 2028, nút thắt nguồn cung vẫn còn, và môi trường giá vẫn thuận lợi cho các nhà sản xuất. Trong báo cáo ngày 19 tháng 10 năm 2026, Nomura giữ nguyên khuyến nghị Mua và cả hai giá mục tiêu, đồng thời nêu tên cả hai cổ phiếu là những cổ phiếu đáng chú ý. So với giá tham chiếu ngày 20 tháng 10 khoảng 210.000 won và khoảng 1.210.000 won, các mức mục tiêu đó hàm ý dư địa tăng khoảng +219% và +288%. Nguyên văn là tài liệu dành cho khách hàng; bài viết này dựa trên thông tin báo chí thứ cấp và nguyên văn chưa xác minh trực tiếp.
Nomura dự báo việc xây dựng trung tâm dữ liệu lớn đến mức nào?
Nomura ước tính công suất trung tâm dữ liệu mới trên toàn cầu là 22,3 GW vào năm 2026, tăng +77% so với cùng kỳ, và 31,5 GW vào năm 2027, tăng +41%. Con số năm 2027 cao hơn +6% so với mô hình trước đó của chính Nomura là 29,7 GW. Công suất trung tâm dữ liệu là động lực vật lý của nhu cầu bộ tăng tốc AI và HBM, nên việc điều chỉnh tăng con số này chống đỡ trực tiếp cho luận điểm thiếu hụt bộ nhớ đến năm 2028.
Vì sao Nomura đánh giá lo ngại về CoreWeave, CXMT và doanh thu AI là thái quá?
Đối với vấn đề tài trợ của nhà vận hành như CoreWeave, Nomura lập luận rằng trung tâm dữ liệu và thiết bị đã xây dựng xong có thể được nhà vận hành khác tiếp quản, nên rủi ro của một nhà vận hành không xóa bỏ nhu cầu. Đối với CXMT, tiến triển trên ô nhớ DRAM 4F2 chưa đồng nghĩa với nguồn cung khối lượng lớn có tỷ lệ đạt (yield) và vòng kiểm định khách hàng hoàn tất. Đối với doanh thu AI, Nomura chỉ vào mức tăng trưởng hợp nhất của OpenAI và Anthropic là +507% so với cùng kỳ trong quý 3, dù quý 4 cần khoảng 43,9 tỷ USD, tăng +61% so với quý trước, để đạt kỳ vọng thị trường khoảng 100 tỷ USD cho năm 2026.
Điều gì có thể vô hiệu hóa luận điểm của Nomura?
Chính Nomura nêu điều kiện: luận điểm cần được xem xét lại nếu kế hoạch trung tâm dữ liệu bị cắt giảm lặp đi lặp lại hoặc các dự án đã được tài trợ bị trì hoãn nặng nề. Ngoài ra, người đọc có thể so sánh niềm tin của Nomura với đối chiếu thận trọng hơn — giá mục tiêu của Mirae Asset là 400.000 won cho Samsung Electronics và 3.100.000 won cho SK hynix — và theo dõi chỗ dựa bảng cân đối của luận điểm này, tức là tiền mặt ròng của 9 nhà sản xuất chip mà Nomura ước tính tiến gần 2.000 tỷ USD vào cuối năm 2028, từ mức 282 tỷ USD vào quý 2 năm 2026.
Bài viết nhằm mục đích cung cấp thông tin, không phải lời khuyên đầu tư. Các số liệu báo cáo được trích dẫn theo thông tin báo chí thứ cấp và chưa được kiểm chứng trực tiếp từ nguyên văn. Mọi quyết định đầu tư xin thực hiện theo phán đoán và trách nhiệm của bản thân.
📩 Đăng ký bản tin VLSI Korea
Nhận phân tích bán dẫn chuyên sâu mỗi ngày qua email trước tiên. Đăng ký miễn phí.