 VLSI Korea
Run-rate 50 tỷ USD của OpenAI: Ai thực sự trả tiền cho cuộc mở rộng AI?
Doanh thu hàng năm của OpenAI khoảng 50 tỷ USD, thấp hơn kỳ vọng 70 tỷ USD của thị trường — trong khi công ty đang huy động 30 tỷ USD với định giá 1,4 nghìn tỷ USD. Nút thắt của AI không còn là chip hay điện: mà là khả năng chi trả của các lab mua GPU.


title: "Run-rate 50 tỷ USD của OpenAI: Ai thực sự trả tiền cho cuộc mở rộng AI?" slug: "openai-50b-run-rate-ai-payment-capacity-vi" excerpt: "Doanh thu hàng năm của OpenAI khoảng 50 tỷ USD, thấp hơn kỳ vọng 70 tỷ USD của thị trường — trong khi công ty đang huy động 30 tỷ USD với định giá 1,4 nghìn tỷ USD. Nút thắt của AI không còn là chip hay điện: mà là khả năng chi trả của các lab mua GPU." tags: [deep-dive, ai-capex, openai, fundraising, vietnamese]
Tóm tắt 30 giây
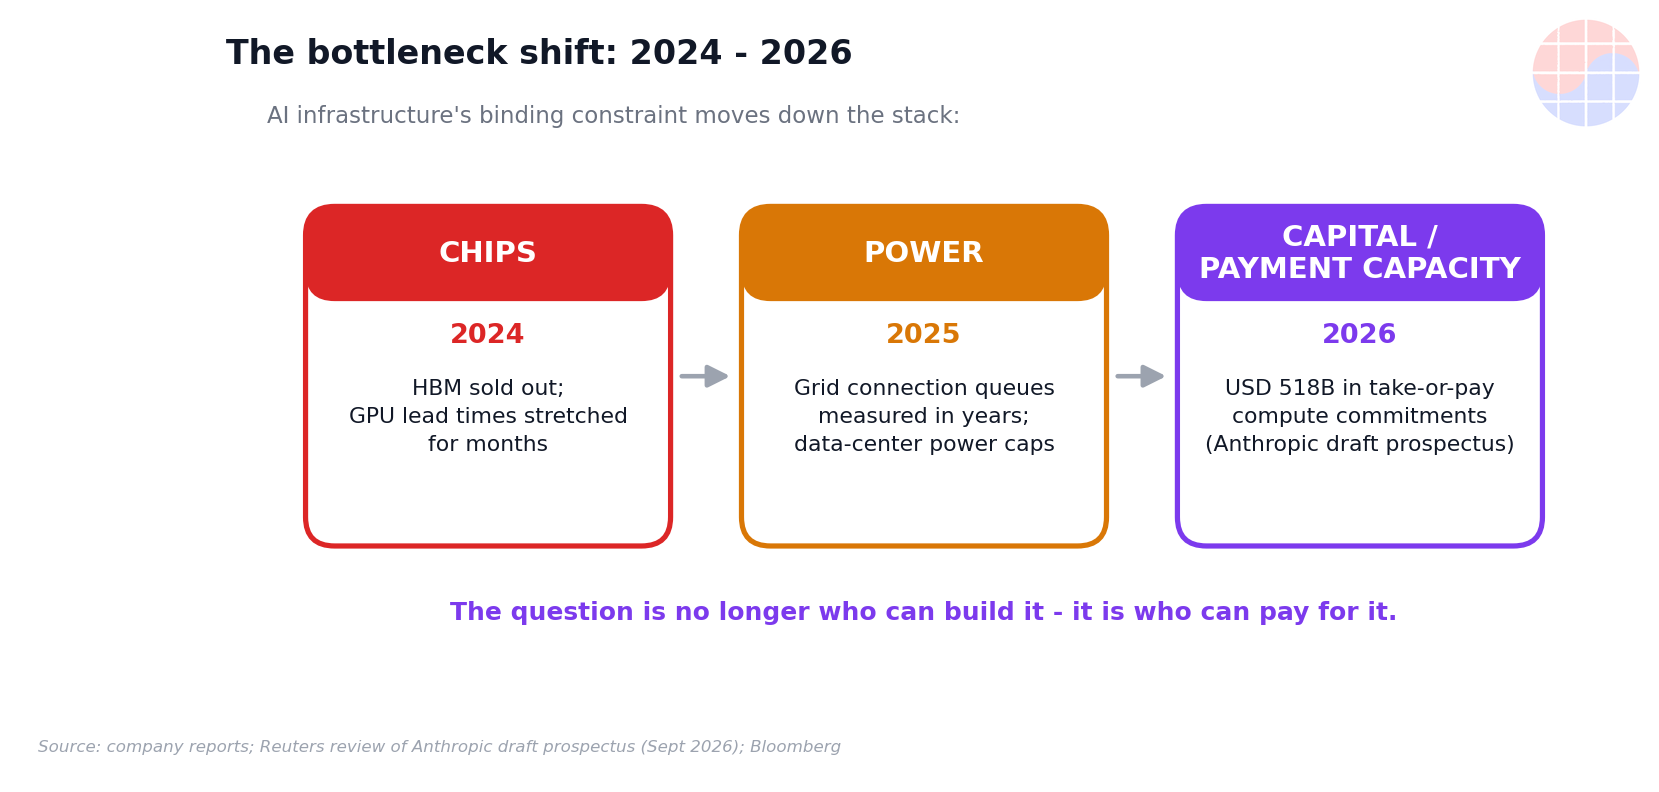
Con số mới nhất của OpenAI là doanh thu hàng năm khoảng 50 tỷ USD tính đến cuối tháng 9/2026 — không phải 70 tỷ USD như tin đồn trước đó (Source). Khoảng chênh ~20 tỷ USD chỉ là khác biệt kế toán với phương pháp của Anthropic, không phải doanh số mất đi (Source). Dù vậy, công ty vẫn đang huy động 30 tỷ USD với định giá 1,4 nghìn tỷ USD (Source) — và CEO Broadcom Hock Tan vừa công khai cảnh báo rằng khả năng tiếp cận vốn của các lab AI có thể trở thành rào cản chính của hạ tầng AI, vượt trên cả chip hay điện (Source). Nút thắt của cuộc mở rộng AI đang dịch chuyển: chip → điện → khả năng chi trả.
Background
Cuộc đua run-rate giữa các lab AI đã trở thành chỉ số nóng nhất của Phố Wall trong năm 2026. Cuối tháng 9, tin đồn cho rằng doanh thu hàng năm của OpenAI đã chạm ~70 tỷ USD (Source), nhưng tài liệu gửi nhà đầu tư mà Financial Times tiếp cận đầu tháng 10 cho thấy con số thực là gần 50 tỷ USD (Source).
Bức tranh hai lab dẫn đầu:
| Chỉ số | OpenAI | Anthropic |
|---|---|---|
| Doanh thu hàng năm (cuối T9/2026) | ~50 tỷ USD (Source) | ~65 tỷ USD cuối tháng 7 (Source) |
| Tốc độ tăng run-rate Q3 | +77% (Source) | Không công bố |
| Định giá mới nhất | Pre-money ~1,4 nghìn tỷ USD (vòng 30 tỷ USD đang đàm phán) (Source) | Báo cáo ~2 nghìn tỷ USD cho IPO (Source) |
| Lịch trình IPO | Hoãn ít nhất đến 2027 (Source) | Dự kiến tháng 11/2026, trước Thanksgiving (Source) |
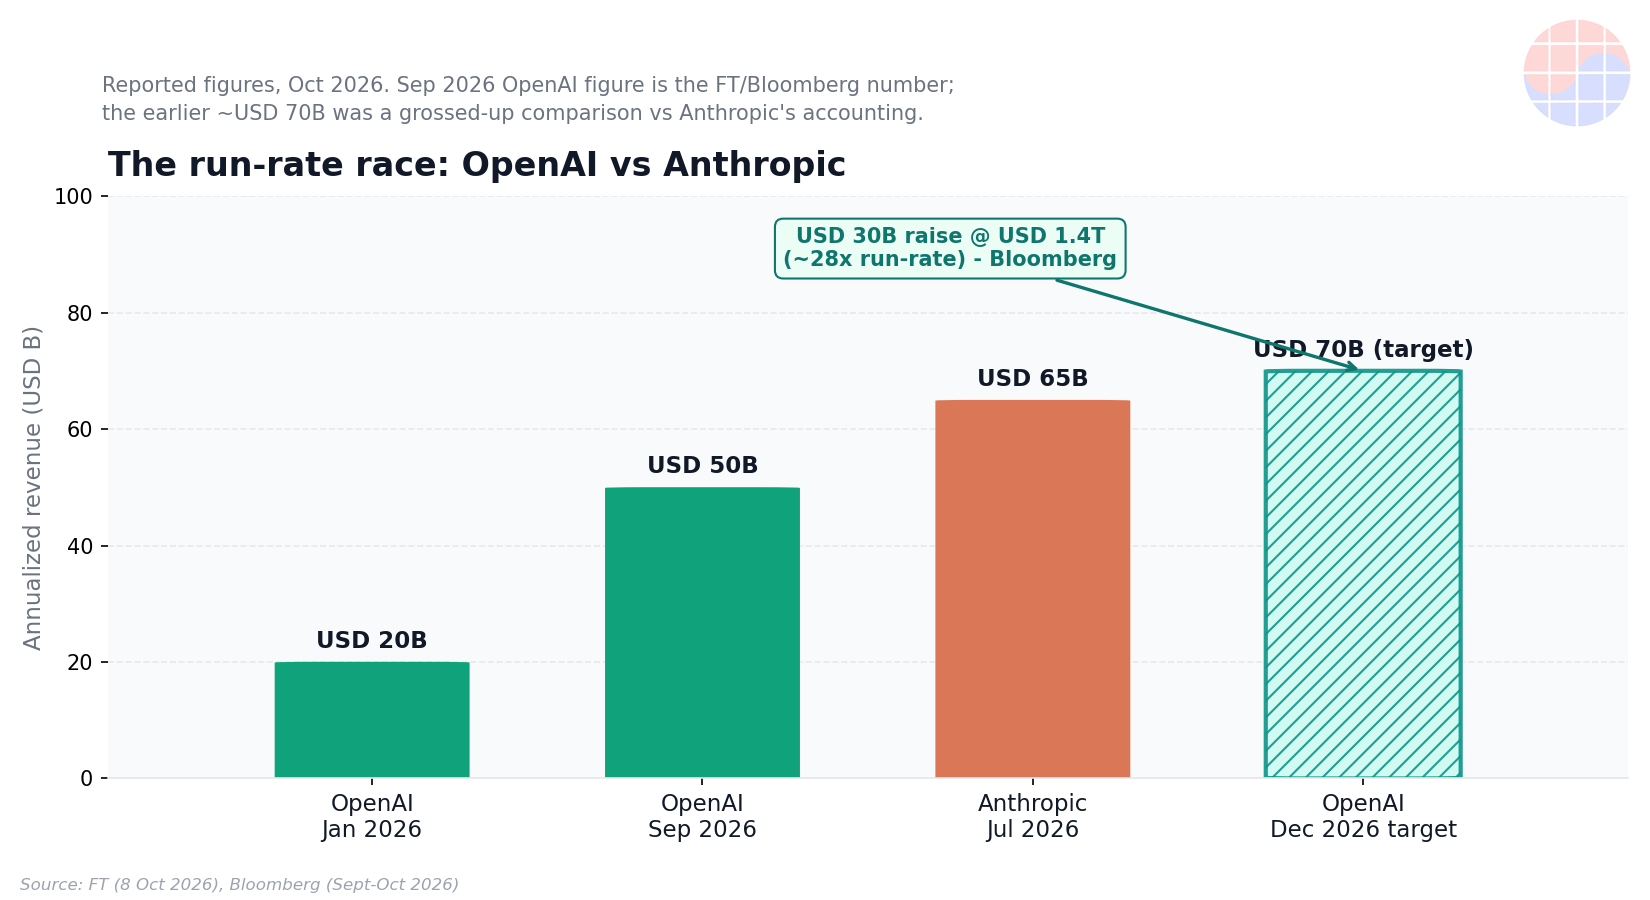
Điểm đầu năm 2026 của OpenAI chỉ khoảng 20 tỷ USD, và công ty đặt mục tiêu chạm 70 tỷ USD+ vào cuối năm 2026, dẫn dắt bởi doanh thu enterprise (Source). Khoảng trống giữa 50 và 70 tỷ USD không phải một scandal — nó là một câu chuyện kế toán. Con số 70 tỷ USD là phiên bản "grossed-up" để so sánh ngang với Anthropic: Anthropic ghi nhận toàn bộ khoản thanh toán của khách hàng đi qua đối tác cloud (AWS, Google Cloud) làm doanh thu, trong khi OpenAI chỉ ghi nhận phần của mình trong một số thỏa thuận đối tác. Cả hai phương pháp đều tuân thủ US GAAP (Source; Source).

Business Deep Dive
Quy mô thị trường: pipeline chip 230 tỷ USD đứng sau cuộc tranh cãi
Nghịch lý của tháng 10 này: ngay khi CEO Broadcom Hock Tan phát biểu gây bão tại Hội nghị DBS Asia Future Forward ở Singapore ngày 12/10 — rằng nhiều nhà đầu tư AI "không biết mình đang đầu tư vào cái gì", kỳ vọng cực đoan đến mức "như đang ở sòng bạc" (Source; Source) — thì chính công ty của ông lại đưa ra dự báo doanh số chip AI: ~58 tỷ USD cho FY2026 → ~115 tỷ USD cho FY2027 → ~230 tỷ USD cho FY2028 (dự báo của công ty, công bố tháng 9) (Source). Cầu sẽ vượt cung ít nhất thêm 2 năm nữa, và CEO Intel Lip-Bu Tan tại cùng sự kiện cũng nói tình trạng thiếu phần cứng kéo dài 2–3 năm (Source).
Nghịch lý này có lời giải: nhu cầu chip được xác nhận bằng hợp đồng và backlog, không phải bằng cảm xúc. Nhưng điểm Tan thực sự muốn nhấn là ở chỗ khác: ông trích dẫn run-rate 50 tỷ USD của OpenAI và cảnh báo rằng khả năng tiếp cận vốn có thể trở thành rào cản chính của tăng trưởng hạ tầng AI — lớn hơn cả chip hay điện (Source). Vấn đề không phải "ai mua chip", mà là "ai trả tiền cho người mua chip".
Cần công bằng ghi nhận góc nhìn phản biện: Rich Privorotsky của Goldman Sachs cho rằng phát biểu của Tan đã bị "lấy ra khỏi ngữ cảnh một cách thô bạo", và cả Broadcom lẫn Intel đều tái khẳng định nhu cầu cực mạnh trong 2–3 năm tới (Source).
Định vị cạnh tranh: hai lab, hai cỗ máy chuyển đổi tiền mặt
Mô hình kinh doanh của hai lab đang phân kỳ rõ rệt. Anthropic là mô hình API-first, usage-based: ước tính từ bên thứ ba cho thấy ~75–85% doanh thu đến từ API, và công ty đã đạt lợi nhuận vận hành trong Q1/2026 với biên vận hành 5% trên doanh thu quý 11 tỷ USD (Source). Thuê bao tiêu dùng chỉ chiếm ~10% doanh thu nhưng tiêu thụ >40% điện toán inference — một cơ cấu chi phí mà bất kỳ CFO nào cũng phải nhíu mày (Source).
OpenAI thì ngược lại: lượng người dùng miễn phí khổng lồ và tăng trưởng run-rate Q3 +77%, doanh thu enterprise +107% (Source). Động lực chính là enterprise — nền tảng cho mục tiêu 70 tỷ USD+ cuối năm 2026 (Source). Nhưng mô hình "miễn phí trước, trả tiền sau" chuyển đổi tiền mặt chậm hơn API-first, và đó là bài toán định giá 1,4 nghìn tỷ USD phải trả lời: ~28x run-rate hiện tại (Source). Vòng tháng 3/2026 là 122 tỷ USD ở định giá 852 tỷ USD — định giá đã tăng ~64% chỉ trong 7 tháng (Source).
Unit economics: tại sao một ghi chú kế toán lại quan trọng với người mua chip
Sự khác biệt grossed-up/net giữa OpenAI và Anthropic nghe có vẻ kỹ thuật, nhưng nó quyết định cách thị trường đọc sức khỏe dòng tiền của người mua GPU lớn nhất thế giới. Theo ước tính độc lập, biên gộp inference API của Anthropic trên 80% (biên gộp inference blended ở khoảng giữa 60%), và biên suy luận gia tăng (incremental) khoảng 80% (Source; Source).
Điều này tạo ra một hào rào kinh tế thú vị: một khi hạ tầng inference đã triển khai, mỗi token thêm vào có chi phí biên rất thấp. Nhưng phía bên kia của bảng cân đối là bản thảo cáo bạch mật của Anthropic mà Reuters đã xem: doanh thu 2025 chỉ 4,6 tỷ USD (tăng 12 lần), lỗ ròng 42 tỷ USD (trong đó ~34 tỷ là chi phí phi tiền mặt), và cam kết điện toán tương lai 518 tỷ USD — trong đó ~80% không thể hủy (Source). Đây là mô hình take-or-pay của kỷ nguyên AI: các lab khóa trước công suất điện toán nhiều năm, và nếu doanh thu không theo kịp, những cam kết này trở thành đòn bẩy ngược.
Hàm ý cho chuỗi đơn hàng foundry/bộ nhớ/thiết bị

Luận điểm trung tâm: nút thắt của cuộc mở rộng AI đang dịch chuyển từ chip → điện → vốn/khả năng chi trả. Tốc độ các lab chuyển đổi doanh thu quyết định bội số định giá của toàn bộ chuỗi: foundry (wafer nút công nghệ tiên tiến), bộ nhớ (HBM và DRAM cho máy gia tốc AI), và thiết bị (WFE).
Broadcom tự tin vào pipeline 230 tỷ USD vì đơn hàng đã ký. Nhưng nếu lớp tài trợ của các lab — vòng 30 tỷ USD của OpenAI, IPO tháng 11 của Anthropic — lung lay, cả chuỗi cung ứng sẽ bị định giá lại từ trên xuống. Đây không phải kịch bản dư cung chip (cầu vẫn vượt cung 2 năm), mà là kịch bản rủi ro tín dụng của người mua: foundry và nhà cung cấp HBM ký hợp đồng dài hạn với đối tác mà khả năng thanh toán phụ thuộc vào vòng gọi vốn tiếp theo.
Với nhà đầu tư chuỗi cung ứng chất bán dẫn, câu hỏi đúng không còn là "nhu cầu AI có thật không" — nó có thật, được xác nhận bởi backlog (Source). Câu hỏi đúng là: dòng tiền của người mua có bền vững qua chu kỳ gọi vốn không?
Ai muốn hiểu sâu hơn về địa chính trị đằng sau chuỗi cung ứng chip, cuốn Chip War là điểm khởi đầu kinh điển: https://www.amazon.com/dp/0593230387?tag=vlsikorea-20 — Mua hàng qua liên kết này có thể tạo ra hoa hồng.
Chase's Take
Tôi đọc phát biểu của Hock Tan không phải như một lời cảnh báo bi quan về AI, mà như một tuyên bố định vị của người bán xẻng trong cơn sốt vàng. Broadcom bán chip AI — pipeline 230 tỷ USD là con số của chính họ. Khi Tan nói "rào cản là vốn, không phải chip", ông đang nói với thị trường: nhu cầu phía chúng tôi là chắc chắn; rủi ro nằm ở phía các bạn — những người cấp vốn cho lab.
Về mặt MBA, đây là bài toán mismatch kỳ hạn kinh điển: các lab ký cam kết điện toán dài hạn, không thể hủy, trong khi doanh thu phụ thuộc vào chu kỳ gọi vốn ngắn hạn và tốc độ chuyển đổi enterprise. Nó giống hệt mô hình hãng hàng không mua máy bay bằng nợ dài hạn trong khi doanh thu theo mùa vụ — chỉ khác là quy mô lớn hơn hàng chục lần.
Đặt cược của tôi: mô hình API-first sẽ thắng về unit economics, vì nó chuyển tiền mặt nhanh nhất từ workload thực sang doanh thu thực. OpenAI có thương hiệu và phân phối vượt trội, nhưng lượng người dùng miễn phí khổng lồ là khoản trợ cấp mà bảng cân đối phải gánh cho đến khi enterprise bù đắp kịp. Cuộc đua thực sự không phải ai có model giỏi hơn — mà là ai biến token thành tiền mặt nhanh hơn tốc độ đốt tiền cho điện toán.
Implications
Ba chỉ báo dẫn dắt (leading indicators) cần theo dõi để định vị danh mục chuỗi cung ứng chất bán dẫn:
- Cửa sổ IPO tháng 11 của Anthropic. IPO dự kiến trước Thanksgiving (dời từ tháng 10), định giá được báo cáo ~2 nghìn tỷ USD so với 965 tỷ USD ở vòng tháng 5 (Source; Source). Nếu thành công, nó xác nhận thị trường vốn vẫn trả bội số cao cho lab AI — tín hiệu xanh cho toàn bộ chuỗi foundry/bộ nhớ/thiết bị. Nếu bị hoãn tiếp hoặc định giá sụt, đó là tín hiệu đỏ cho "lớp tài trợ" mà Hock Tan cảnh báo.
- Việc chốt vòng gọi vốn 30 tỷ USD của OpenAI. Vòng đang đàm phán với pre-money ~1,4 nghìn tỷ USD (~28x run-rate) (Source). Điều khoản cuối cùng — định giá, ai dẫn dắt, điều kiện về doanh thu enterprise — sẽ cho biết thị trường tư nhân định giá rủi ro mismatch kỳ hạn ở mức nào. Vòng tháng 3 là 122 tỷ USD ở định giá 852 tỷ USD; bất kỳ sự chững lại nào cũng đáng chú ý (Source).
- Đà doanh thu enterprise Q4. OpenAI đặt cược mục tiêu 70 tỷ USD+ cuối năm 2026 vào enterprise, với tăng trưởng +107% trong Q3 (Source). Enterprise là dòng doanh thu hợp đồng, có thể dự báo — đúng loại tiền mặt cần để trả cho các cam kết điện toán take-or-pay. Nếu đà này chậm lại, khoảng cách giữa cam kết chi (capex điện toán) và tiền thu (doanh thu) sẽ nới rộng, và đó là lúc các nhà cung cấp chuỗi chip nên thắt chặt điều khoản thanh toán.
Hàm ý quản trị cho foundry và nhà cung cấp bộ nhớ: trong hợp đồng dài hạn với các lab, điều khoản thanh toán và bảo đảm tín dụng quan trọng hơn giá wafer. Khi người mua của bạn lỗ ròng 42 tỷ USD với cam kết 518 tỷ USD phía trước, bạn không bán chip — bạn đang cấp tín dụng.
FAQ
Hỏi: Tại sao con số 70 tỷ USD của OpenAI biến thành 50 tỷ USD? Có phải doanh số bị thổi phồng? Đáp: Không. Khoảng chênh ~20 tỷ USD là khác biệt phương pháp kế toán, không phải doanh số mất đi. Con số ~70 tỷ USD là phiên bản "grossed-up" để so sánh ngang với Anthropic — Anthropic ghi nhận toàn bộ khoản thanh toán của khách hàng qua đối tác cloud làm doanh thu, OpenAI chỉ ghi nhận phần của mình trong một số thỏa thuận. Cả hai đều tuân thủ US GAAP (Source; Source).
Hỏi: CEO Broadcom bi quan hay lạc quan về AI? Đáp: Cả hai — và đó chính là điểm tinh tế. Ông gọi nhiều nhà đầu tư AI là "con bạc ở sòng bạc" và cảnh báo khả năng tiếp cận vốn có thể là rào cản lớn nhất, nhưng đồng thời công ty ông dự báo doanh số chip AI tăng từ ~58 tỷ USD lên ~230 tỷ USD trong hai năm và khẳng định cầu vượt cung ít nhất 2 năm nữa. Thông điệp: nhu cầu chip là thật (có hợp đồng chứng minh), rủi ro nằm ở lớp tài trợ của các lab (Source; Source).
Hỏi: Cam kết điện toán 518 tỷ USD của Anthropic có nghĩa là gì với nhà cung cấp chip? Đáp: Đó là mô hình take-or-pay của kỷ nguyên AI: lab khóa trước công suất điện toán nhiều năm, ~80% không thể hủy, theo bản thảo cáo bạch mà Reuters đã xem. Với nhà cung cấp, đây vừa là đảm bảo nhu cầu dài hạn, vừa là rủi ro tín dụng tập trung — nếu doanh thu lab không theo kịp, đối tác ký hợp đồng với bạn có thể là công ty đang lỗ ròng 42 tỷ USD (Source).
Hỏi: Nhà đầu tư chuỗi cung ứng chất bán dẫn nên theo dõi chỉ báo nào nhất? Đáp: Ba chỉ báo: (1) IPO tháng 11 của Anthropic có diễn ra đúng hạn và giữ được định giá ~2 nghìn tỷ USD không; (2) vòng 30 tỷ USD của OpenAI chốt với điều khoản nào; (3) đà doanh thu enterprise Q4 có duy trì để tiến tới mục tiêu 70 tỷ USD+ cuối năm không. Cả ba đều đo cùng một thứ: khả năng chi trả của người mua GPU (Source; Source; Source).
Bài phân tích dựa trên các nguồn công khai được trích dẫn; số liệu tài chính của công ty tư nhân có thể thay đổi và các ước tính từ bên thứ ba chưa được kiểm chứng độc lập.


