 VLSI Korea
Suy giảm PC không phải món quà cho AI: nghịch lý nguồn cung bộ nhớ
Đà suy giảm PC giải phóng wafer nút cũ, nhưng AI cần HBM chứ không phải silic phổ thông. Phân tích 2026: crowding-out của HBM, kỷ luật nhà cung cấp, LTA tái đàm phán tăng và cuộc đua capex về mốc nghìn tỷ USD mỗi năm.


Tóm tắt 30 giây
Đà suy giảm của thị trường PC đúng là đang giải phóng wafer ở nút công nghệ cũ — nhưng điều đó chẳng có ý nghĩa gì với AI. Bộ tăng tốc không chạy bằng DRAM phổ thông: nó đòi HBM, và silic cũ không thể biến thành HBM. Câu chuyện nguồn cung thực sự của năm 2026 gồm ba hồi: (1) HBM đang đẩy DRAM và NAND phổ thông ra khỏi nhà máy (fab), tiêu tốn tài nguyên fab gấp nhiều lần trên mỗi bit thành phẩm, khiến tăng trưởng nguồn cung hàng phổ thông bị kìm hãm; (2) các nhà cung cấp — đã rèn kỷ luật sau cú sập 2023–2024 — đang cắt giảm tiếp xúc với hàng phổ thông, nâng giá hợp đồng, tái đàm phán LTA theo hướng có lợi hơn cho bên bán và phân tầng ưu tiên khách hàng; (3) chi tiêu vốn (capex) cho AI đang tiến về mốc 1 nghìn tỷ USD mỗi năm, và thị trường tín dụng đã bắt đầu định giá câu hỏi khó chịu — rốt cuộc ai là người trả hóa đơn. Đằng sau tất cả là nghịch lý Jevons của token: token càng rẻ, điện toán càng có giá trị, nhu cầu HBM càng được duy trì. Tính đến ngày 14/10/2026, quyền định giá nằm ở phía nguồn cung bộ nhớ — và đó chính là nơi nhà đầu tư cần nhìn vào.
Bối cảnh: PC nguội dần, wafer "thừa ra"
Số liệu công khai về lượng xuất xưởng PC và notebook cho thấy, tính đến tháng 10/2026, thị trường đang ở một trong những giai đoạn yếu nhất của chu kỳ: chu kỳ thay máy bị kéo dài, người tiêu dùng không vội mua sắm. Các dây chuyền ở nút công nghệ cũ — DDR4, NAND thế hệ đầu — vận hành dưới mức sử dụng công suất tối ưu.
Từ bức tranh này nảy sinh một cách đọc lười biếng: PC tiêu thụ ít đi thì số wafer kia "rảnh ra" cho AI. Phép tính ấy hấp dẫn nhưng sai. Nó nhầm lẫn wafer với wafer hữu dụng. AI không cần wafer; AI cần băng thông bộ nhớ được đóng gói theo một cách rất cụ thể. Cách đó có tên: HBM.
Phân tích chuyên sâu
Ảo tưởng về silic được "giải phóng"
Một stack HBM không phải DRAM thường xếp chồng lên nhau. Nó đòi hỏi die DRAM đẳng cấp tiên tiến (nút 1-alpha/1-beta và tương đương), tạo TSV xuyên qua từng die, một logic base die điều phối cả stack, cùng năng lực đóng gói tiên tiến thuộc lớp CoWoS. Mỗi công đoạn cần thiết bị, công thức quy trình và tỷ lệ đạt (yield) mà dây chuyền nút cũ không có.
Nói thẳng: năng lực mà đà suy giảm PC giải phóng là silic sai loại, sai thông số, sai nút công nghệ. Một dây chuyền tối ưu cho DDR4 ở lớp 20 nm không thể hô biến thành dây chuyền HBM; chi phí chuyển đổi vượt xa giá trị hàng phổ thông mà nó tạo ra. "Nguồn cung được giải phóng" là lỗi phân loại, không phải cơ hội chênh lệch giá.
Điều đà suy giảm PC thực sự làm được thì tinh tế hơn — và quan trọng hơn: nó làm suy yếu người mua hàng phổ thông truyền thống. Các OEM PC, suốt hàng thập kỷ là khách hàng trụ cột của DRAM phổ thông, bước vào bàn đàm phán năm 2026 với sản lượng ít hơn và đòn bẩy yếu hơn. Ngồi đối diện là những nhà cung cấp đã thuộc bài học từ lần sụp đổ trước.
Crowding-out: HBM đang "ăn" fab
Đây là cơ chế trung tâm của năm 2026. Một stack HBM4 12-high dựng từ die 24 Gb cho tổng 288 Gb mỗi stack; bản 16-high đạt 384 Gb. Để cho ra số bit ấy, phải chế tạo 12 đến 16 die DRAM, khoan TSV xuyên qua, xếp chồng với độ chính xác micromet, gắn base die rồi kiểm tra — loại bỏ một phần vật liệu đáng kể ở mỗi công đoạn.
Bài toán tài nguyên rất phũ: trên mỗi bit thành phẩm, HBM ngốn gấp nhiều lần diện tích wafer, giờ máy và năng lực kiểm tra so với DRAM phổ thông. Mỗi điểm phần trăm thị phần (mix) mà HBM giành được trong sản lượng bit của các nhà cung cấp lớn là năng lực không chảy về hàng phổ thông. Vì diện tích fab, giờ quang khắc và capex đều hữu hạn, tăng trưởng nguồn cung DRAM và NAND phổ thông bị kìm hãm một cách cơ học — không phải vì thiếu cầu, mà vì bị đẩy ra từ bên trong.
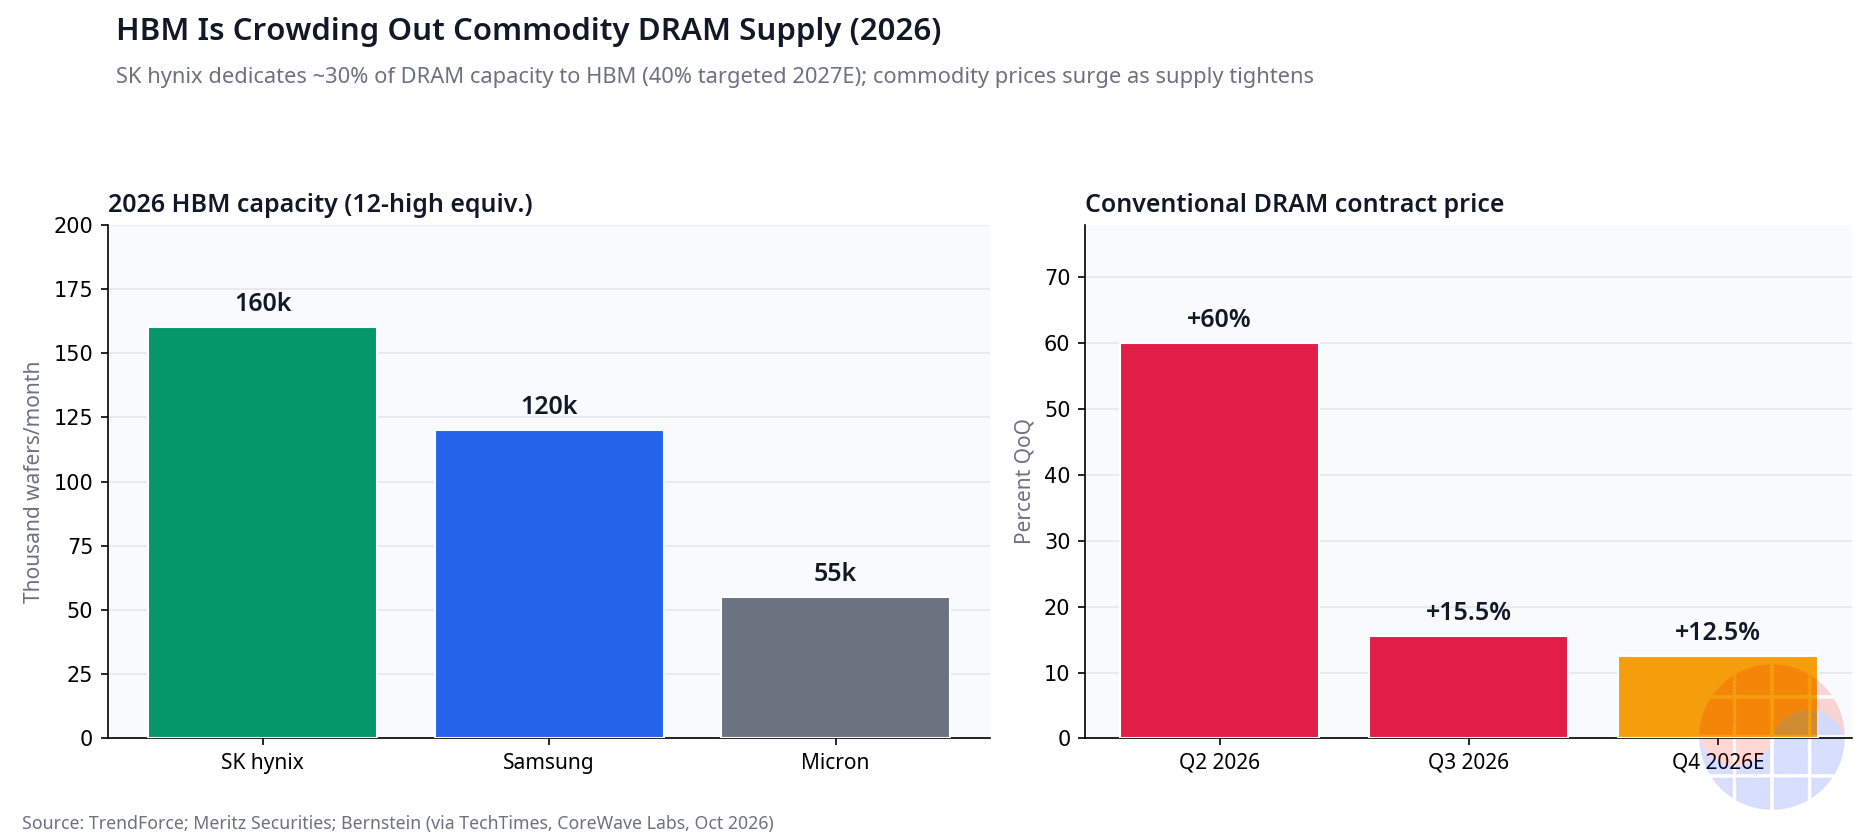
Đó chính là crowding-out: AI không "tận dụng" năng lực nhàn rỗi của PC; AI đang đẩy hàng phổ thông ra khỏi các fab tiên tiến. Dữ liệu công khai về cơ cấu sản phẩm của ba nhà sản xuất bộ nhớ lớn nhất đều chỉ cùng một hướng tính đến tháng 10/2026: tỷ trọng HBM trong sản lượng bit tăng dần theo từng quý, trong khi đầu tư mới dồn một cách không cân xứng vào năng lực phục vụ HBM. Hàng phổ thông chỉ được duy trì — không được mở rộng.
Kỷ luật nhà cung cấp: bớt hàng phổ thông, tăng giá, phân tầng khách hàng
Cú sập 2023–2024 đã thay đổi DNA của ngành bộ nhớ. Ba nhà cung cấp lớn đã học — với cái giá đắt đỏ — rằng tràn ngập thị trường bằng hàng phổ thông sẽ hủy hoại biên lợi nhuận của tất cả. Năm 2026, họ vận hành đúng bản chất của mình: một nhóm oligopoly có kỷ luật.
Bốn động thái, tất cả đều quan sát được tính đến ngày 14/10/2026:
- Cắt giảm tiếp xúc với hàng phổ thông. Capex ưu tiên năng lực HBM và nút tiên tiến; dây chuyền hàng phổ thông được duy trì, không mở rộng.
- Giá hợp đồng đi lên. Các tham chiếu giá hợp đồng DRAM công khai cho thấy xu hướng tăng suốt năm 2026, với nhà cung cấp đẩy giá lên theo từng quý.
- LTA tái đàm phán theo hướng tăng. Các thỏa thuận dài hạn (LTA, long-term agreement) — công cụ để người mua lớn khóa sản lượng và giá — đang được gia hạn với điều khoản cứng rắn hơn: giá cao hơn, thời hạn có lợi cho bên bán, điều khoản sản lượng chặt chẽ hơn.
- Phân tầng khách hàng (tiering). Phân bổ nguồn cung ưu tiên người mua AI — hyperscaler và nhà sản xuất bộ tăng tốc — trong khi người mua hàng phổ thông truyền thống đàm phán từ thế yếu hơn.
Kết quả ròng: giá cao hơn và khó giảm hơn. Chu kỳ bộ nhớ 2026 không giống 2018 hay 2021; phía cung đang được quản trị.
Ai trả tiền: capex lao về mốc nghìn tỷ USD mỗi năm
Nửa còn lại của câu chuyện nằm ở phía cầu. Cộng các guidance capex công khai của các hyperscaler lớn và đơn vị xây dựng hạ tầng AI, tổng chi tiêu đang tiến về vùng 1 nghìn tỷ USD mỗi năm vào cuối 2026 — con số chưa từng có trong lịch sử hạ tầng công nghệ.
Nguồn tài trợ là hỗn hợp: dòng tiền hoạt động, phát hành trái phiếu doanh nghiệp, cấu trúc SPV và các phương tiện ngoài bảng cân đối. Và câu hỏi mà thị trường tín dụng bắt đầu đặt ra: ai thực sự gánh rủi ro nếu tốc độ xây dựng vượt xa doanh thu? Chênh lệch tín dụng (spread) của các tổ chức phát hành phơi nhiễm nhiều nhất với xây dựng AI cùng các tham chiếu CDS đã bắt đầu phân biệt — tính đến tháng 10/2026 — giữa bảng cân đối đủ sức đi qua chu kỳ và bảng cân đối đang đánh cược chính nó.
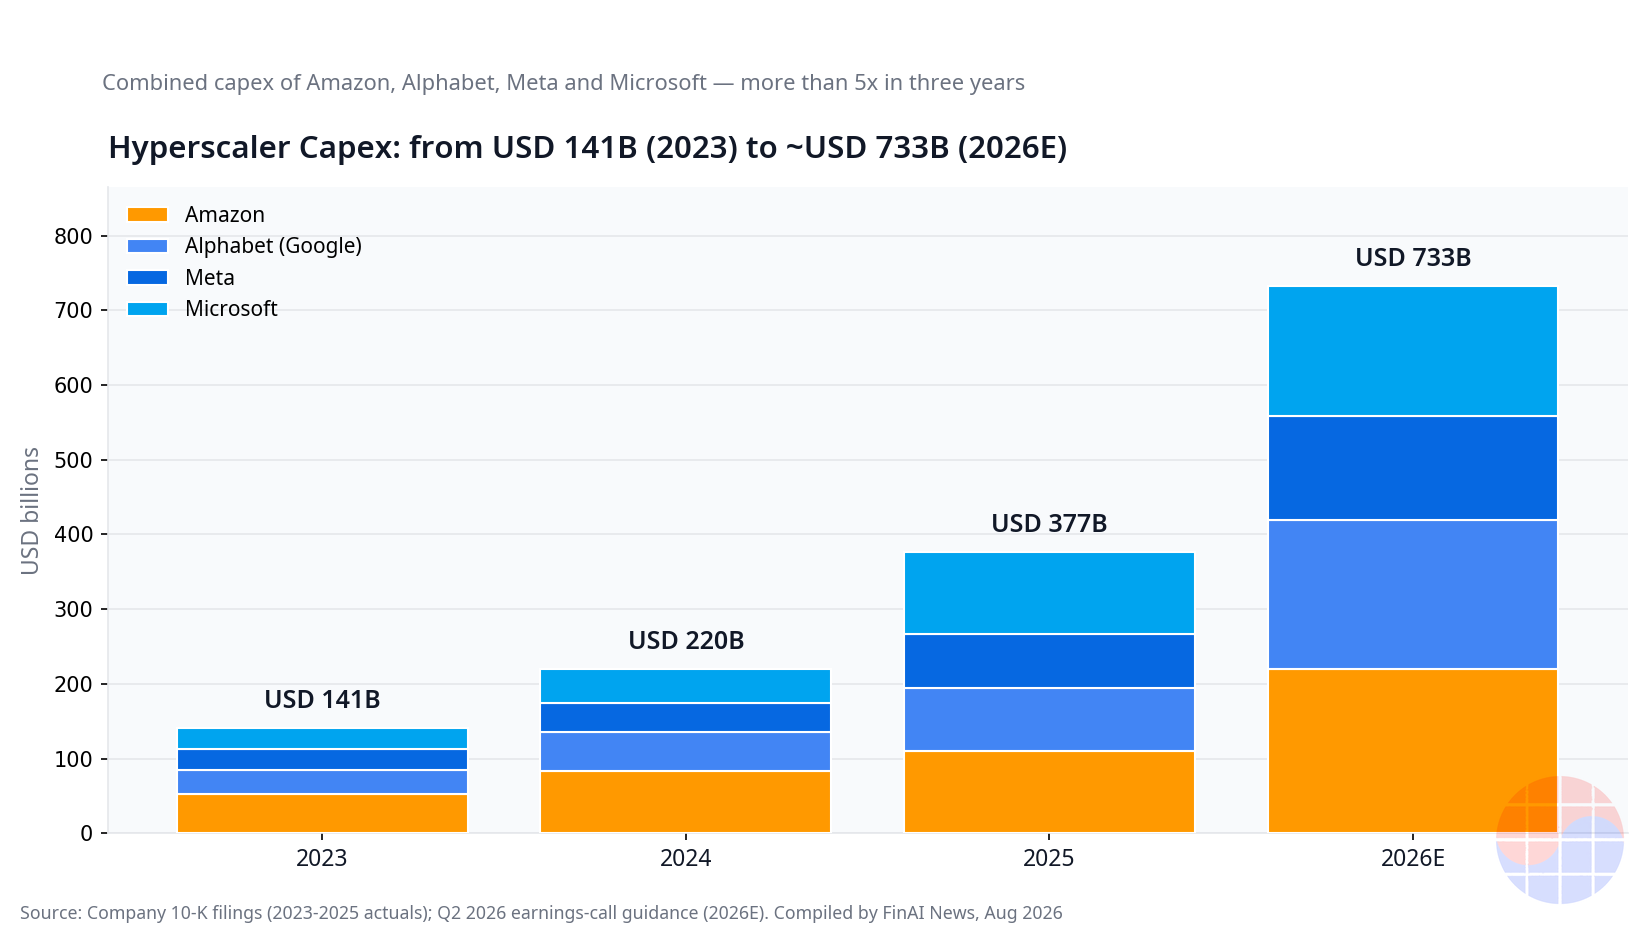
Với nhà cung cấp bộ nhớ, động lực này tương đối lành: họ bán "cuốc xẻng" (HBM) với giá được bảo vệ bởi LTA. Rủi ro xây dựng thừa dồn về phía người mua và đơn vị xây dựng. Với nhà đầu tư, cách đọc rất trực diện: trong chuỗi giá trị AI, bộ nhớ dẫn đầu về HBM là mắt xích phía cung có tỷ lệ rủi ro/lợi nhuận tốt nhất.
Nghịch lý Jevons của token
Còn một mảnh ghép giải thích vì sao nhu cầu HBM không cạn dù suy luận (inference) ngày càng rẻ. Hai năm qua, chi phí mỗi token lao dốc — mô hình hiệu quả hơn, cạnh tranh giữa các nhà cung cấp, hạ tầng được tối ưu. Trực giác mách: token rẻ hơn thì chi ít hơn cho điện toán. Kinh tế học nói ngược lại: khi một đầu vào rẻ đi, mức sử dụng của nó bung nở hơn cả tỷ lệ giảm giá.
Token rẻ mở ra những use case trước đây bất khả thi — agent tự chủ, suy luận luôn bật, video tạo sinh quy mô lớn — và mỗi use case đòi thêm bộ tăng tốc; mỗi bộ tăng tốc đòi thêm HBM. Các câu chuyện "đỉnh cầu AI" đọc sai cơ chế: chúng nhầm lẫn giá đơn vị với tổng chi tiêu.
Chase's Take
Đây không phải câu chuyện về cầu; đây là câu chuyện về cung với hào lũy cấu trúc. Ba lợi thế tạo nên hào lũy, và không lợi thế nào có thể ứng biến:
Thứ nhất, HBM là hào lũy tổng hợp: quy trình DRAM tiên tiến cộng TSV cộng xếp chồng chính xác cộng đóng gói tiên tiến cộng kiểm định cùng khách hàng. Mỗi lớp lọc bớt đối thủ; sự kết hợp loại bỏ họ hoàn toàn. Không mua được bằng tiền nhanh.
Thứ hai, oligopoly đã học kỷ luật. Chấn thương 2023–2024 dạy ba ông lớn cắt giảm trước khi tràn ngập. Ký ức thể chế ấy — theo đúng nghĩa đen — là thứ giữ giá hợp đồng vững trong năm 2026 bất chấp PC yếu.
Thứ ba, tháp khách hàng đảo ngược. Một thập kỷ trước, OEM PC ra điều kiện; nay hyperscaler phải cầu xin phân bổ HBM. Khi khách hàng nhiều tiền nhất lại là bên ít đòn bẩy nhất, quyền định giá thuộc về phía cung.
Với Hàn Quốc, cách đọc này thuận lợi gấp đôi. Samsung mang bề rộng của IDM — DRAM, NAND, foundry và đóng gói dưới một mái nhà — còn SK hynix mang năng lực thực thi HBM tốt nhất ngành. Tính đến tháng 10/2026, đây là hai cái tên bộ nhớ có vị thế tốt nhất thế giới cho chu kỳ này.
Rủi ro có thật và cần gọi tên: nếu capex AI khựng lại đột ngột, phần bù giá của HBM sẽ bị nén. Nhưng LTA và phân tầng khách hàng trì hoãn và giảm xóc kịch bản ấy theo cách mà chu kỳ 2023 không có. Đợt điều chỉnh, nếu đến, nhiều khả năng ngắn hơn và nông hơn.
Hệ quả
Với nhà đầu tư
- Ưu tiên nhà cung cấp bộ nhớ dẫn đầu HBM hơn người mua hàng phổ thông. Quyền định giá nằm ở phía cung.
- Theo dõi ba tín hiệu: hướng đi của giá hợp đồng DRAM, thời hạn và giá của các LTA được gia hạn, cùng tỷ trọng bit HBM trong sản lượng của các hãng lớn. Đó là các chỉ báo dẫn dắt của chu kỳ.
- Câu hỏi "ai trả tiền" là câu hỏi tín dụng. Giảm tỷ trọng các đơn vị xây dựng AI đòn bẩy cao nhất, hoặc đòi bù đắp bằng spread; spread tín dụng và tham chiếu CDS là nhiệt kế cho tính bền vững của capex.
- Đừng nhầm PC yếu với bộ nhớ yếu. Hai chu kỳ đã tách nhau từ 2024; PC yếu thậm chí còn củng cố giá hàng phổ thông vì làm suy yếu người mua.
Với Hàn Quốc và các doanh nghiệp
- Samsung và SK hynix vừa nắm quyền định giá hàng phổ thông, vừa hưởng phần bù cơ cấu từ HBM — tổ hợp tốt nhất có thể của chu kỳ.
- Hệ sinh thái thiết bị và vật liệu trong nước — kiểm tra HBM, TSV, vật liệu tiên tiến — nhận cú hích capex trực tiếp và bền bỉ.
- Góc độ chính sách công nghiệp: bộ nhớ vẫn là đòn bẩy chiến lược của Hàn Quốc trong ngăn xếp AI. Mọi bộ tăng tốc trên thế giới đều mang bộ nhớ Hàn Quốc; đó là vị thế đàm phán vượt ra ngoài chu kỳ.
Câu hỏi thường gặp
Đà suy giảm PC có giải phóng năng lực cho AI không? Không. Nó giải phóng wafer nút cũ với thông số hàng phổ thông (DDR4, NAND đời đầu) — không thể biến thành HBM vì thiếu thiết bị, thiếu quy trình TSV, thiếu xếp chồng chính xác và thiếu kiểm định. Đó là silic sai loại. Điều đà suy giảm PC làm được chỉ là làm suy yếu người mua hàng phổ thông truyền thống trên bàn đàm phán.
Crowding-out của HBM là gì và vì sao nó quan trọng với giá? Mỗi stack HBM4 12-high dùng 12 die 24 Gb (288 Gb mỗi stack) cộng TSV, base die và đóng gói tiên tiến, với hao hụt yield ở mỗi công đoạn. Trên mỗi bit thành phẩm, HBM tiêu tốn gấp nhiều lần tài nguyên fab so với DRAM phổ thông. Vì năng lực fab hữu hạn, tăng trưởng của HBM kìm hãm một cách cơ học tăng trưởng nguồn cung hàng phổ thông — và chính sự kìm hãm ấy nâng đỡ giá.
LTA và phân tầng khách hàng là gì? LTA (long-term agreement) là hợp đồng sản lượng và giá nhiều năm giữa nhà cung cấp bộ nhớ và người mua lớn. Năm 2026, các hợp đồng này được gia hạn theo hướng tăng, với điều khoản cứng rắn hơn cho người mua. Phân tầng (tiering) là phân bổ nguồn cung theo ưu tiên: người mua AI (hyperscaler, nhà sản xuất bộ tăng tốc) được ưu tiên; phần còn lại đàm phán với đòn bẩy yếu hơn.
Ai trả tiền cho cuộc xây dựng AI, và thị trường tín dụng thể hiện điều đó ra sao? Tổng capex AI đang tiến về 1 nghìn tỷ USD mỗi năm vào cuối 2026, tài trợ bằng tiền mặt, nợ và cấu trúc SPV. Thị trường tín dụng — spread của các tổ chức phát hành phơi nhiễm và tham chiếu CDS — đã bắt đầu phân biệt bảng cân đối nào hấp thụ được chu kỳ. Nhà cung cấp bộ nhớ tương đối được cách ly vì bán hàng có LTA bảo vệ; rủi ro xây dựng thừa dồn về người mua và đơn vị xây dựng.
Ghi chú: phân tích dựa trên dữ liệu công khai và ước tính của ngành tính đến ngày 14/10/2026; điều khoản hợp đồng cụ thể và số liệu capex nội bộ không được công bố đầy đủ, vì vậy các dự báo nên được đọc như định hướng chứ không phải con số tuyệt đối.


