 VLSI Korea
Nút thắt thực sự của kết nối quang AI — cuộc chiến foundry quang tử silicon nhìn từ các khoản tiền trả trước
Tower nhận 290 triệu USD tiền trả trước cho công suất silicon photonics 2027; Soitec khóa 10+ khách hàng bằng tiền cọc; Lumentum bán hết đến đầu 2029. Tài sản khan hiếm nhất của AI không phải laser hay DSP — mà là foundry in được PIC.


Tóm tắt 30 giây: Khách hàng đang trả tiền mặt ngay hôm nay cho công suất chip còn chưa tồn tại. Tower Semiconductor đã ghi nhận 290 triệu USD tiền trả trước từ khách hàng để đặt trước công suất silicon photonics cho năm 2027. Soitec đang khóa hơn mười khách hàng quang tử vào các thỏa thuận đặt trước công suất nhiều năm kèm tiền đặt cọc. STMicroelectronics cho biết ngày càng nhiều khách hàng muốn ký thỏa thuận dài hạn với các khoản ứng trước. Trong khi đó, lượng giao hàng mô-đun quang 1.6T được dự báo sẽ nhảy từ 2,5 triệu lên 20 triệu chiếc chỉ trong một năm, và Lumentum cho biết linh kiện quang của họ đã bán hết đến đầu năm 2029. Tài sản khan hiếm thực sự của làn sóng xây dựng AI không phải laser hay DSP — mà là nhà máy có thể in một chip quang tử. Đây là câu chuyện kinh doanh về quyền định giá, không phải câu chuyện công nghệ về ánh sáng.
Bối cảnh
Bên trong mỗi trung tâm dữ liệu AI, các GPU trò chuyện với nhau ở tốc độ mà cáp đồng không còn kham nổi. Một đường đồng mang 200 gigabit mỗi làn đốt điện năng, làm méo tín hiệu và hết quãng cách sau vài mét. Ánh sáng thì không. Vì vậy ngành công nghiệp chuyển tín hiệu điện thành tín hiệu quang, bắn chúng qua sợi quang, rồi chuyển ngược lại — hàng tỷ lần mỗi giây.
Trái tim của quá trình chuyển đổi đó là mạch tích hợp quang tử (photonic integrated circuit, PIC): một chip tạo ra, điều chế, định tuyến và phát hiện ánh sáng, được chế tạo trên tấm wafer silic bằng quy trình chất bán dẫn. Silicon photonics (SiPh) là công nghệ chế tạo PIC bằng quy trình tương thích CMOS trên tấm wafer 300mm — nói cách khác, làm chip quang giống cách ngành làm chip logic: quy mô lớn, tại foundry.
Ba lực đang va chạm vào nhau trong năm 2026:
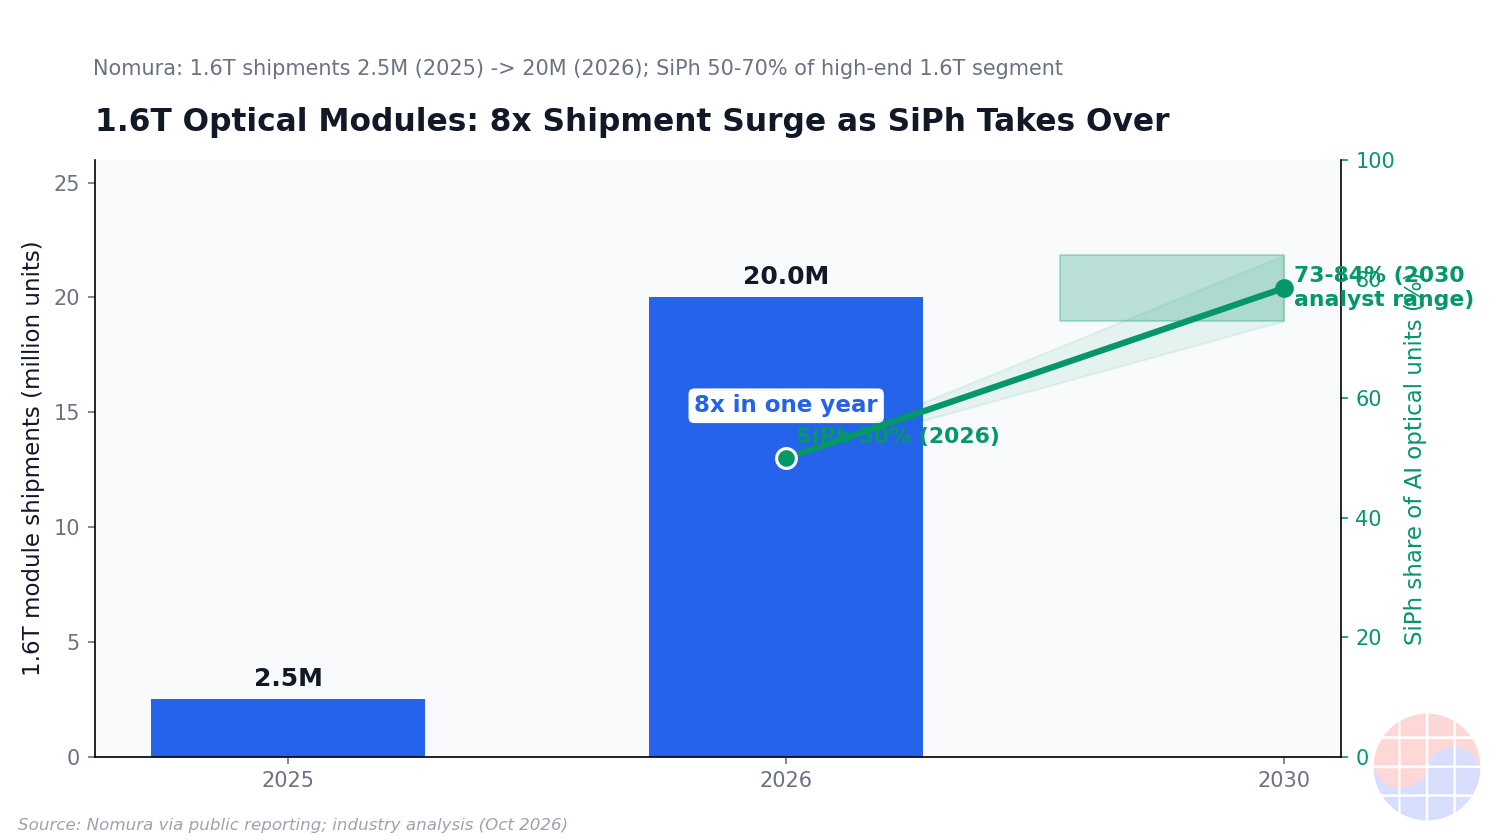
- Băng thông bùng nổ. Bộ thu phát quang 1.6-terabit thương mại đã ra mắt trong năm nay, và các nhà phân tích dự báo lượng giao hàng mô-đun 1.6T sẽ nhảy từ 2,5 triệu chiếc năm 2025 lên 20 triệu chiếc năm 2026 — tăng gấp tám lần — khi NVIDIA và Broadcom đua nhau triển khai kiến trúc chuyển mạch 102.4T. (Source: TokenRing/observernewsonline)
- Kiến trúc dịch chuyển. Bộ thu phát cắm rời đang nhường chỗ cho quang học gần bao gói và quang học đồng bao gói (CPO/NPO), nơi động cơ quang nằm cạnh — hoặc trên cùng bao gói với — ASIC chuyển mạch. Các dự báo nghiên cứu cho rằng CPO có thể chiếm khoảng 35% mô-đun quang trong trung tâm dữ liệu AI vào năm 2030. (Source: GlobeNewswire) Bộ chuyển mạch quang tử Spectrum-X Ethernet Photonics của NVIDIA đã đi vào sản xuất hàng loạt với năm hyperscaler được nêu tên là khách hàng. (Source: NextMSC)
- Mỗi đơn vị quang cần một PIC, và mỗi PIC cần một nhà máy. Không giống chip DSP mà hàng chục foundry có thể in, một PIC cần quy trình quang tử chuyên dụng: ống dẫn sóng (waveguide), bộ điều chế (modulator), đầu dò quang germanium và tích hợp laser. Rất ít nhà máy có công nghệ này. Và đó là nơi câu chuyện kinh doanh bắt đầu.
Phân tích kinh doanh
1. Tín hiệu tiền trả trước: khách hàng trả tiền cho công suất chưa tồn tại
Trong chất bán dẫn, tín hiệu cầu mạnh nhất không phải đơn đặt hàng. Đó là khoản tiền trả trước cho công suất còn chưa tồn tại — khách hàng đưa tiền mặt ngay bây giờ vì họ tin rằng công suất đó sẽ không còn chỗ nếu không làm vậy. Tháng 5/2026, tín hiệu đó bật đỏ trong lĩnh vực silicon photonics:
| Công ty | Cơ chế ràng buộc | Quy mô | Nội dung đặt trước |
|---|---|---|---|
| Tower Semiconductor | Tiền trả trước từ khách hàng + hợp đồng 2027 | Đã nhận 290 triệu USD; 1,3 tỷ USD hợp đồng SiPh 2027; cam kết 2028 còn lớn hơn, vòng trả trước tiếp theo dự kiến tháng 1/2027 | Công suất SiPh 300mm cho sản xuất năm 2027 (Source: TipRanks) |
| Soitec | Thỏa thuận đặt trước công suất nhiều năm kèm tiền đặt cọc | Hơn 10 khách hàng quang tử; ~80% thỏa thuận sẽ ký trong vài tuần; tiền đặt cọc gắn với khối lượng cam kết (hoàn lại nếu lấy đủ, mất cọc nếu không lấy) | Nguồn cung đế Photonics-SOI — Soitec nắm ~95% thị trường (Source: Reuters via SRN News) |
| STMicroelectronics | Thỏa thuận dài hạn kèm tiền ứng trước | "Số lượng đáng kể" khách hàng muốn ký LTA 1–3 năm, khóa công suất, khối lượng, giá và tiền ứng trước | Công suất SiPh tại nhà máy 300mm Crolles; doanh thu trung tâm dữ liệu >1 tỷ USD năm 2026, vượt xa 2 tỷ USD năm 2027 (Source: AmericanBankingNews) |
Thông báo của Tower là điểm dữ liệu rõ ràng nhất: 290 triệu USD tiền trả trước đã nhận trên tổng 1,3 tỷ USD hợp đồng doanh thu silicon photonics năm 2027, với khách hàng cam kết các đơn hàng 2028 còn lớn hơn. Cách ban lãnh đạo định khung vấn đề rất quan trọng — các cam kết này là mức sàn, không phải trần: chúng là mức tối thiểu theo hợp đồng, còn dự báo nhu cầu thực tế cao hơn nhiều. (Source: Berrit Media)
Phiên bản của Soitec có lẽ kịch tính hơn, vì nó nằm ở thượng nguồn của tất cả mọi người. Tấm wafer Photonics-SOI của họ là đế nền cho gần như mọi chip silicon photonics đang giao hàng hiện nay. Khi kẻ độc quyền đế nền bắt đầu đòi tiền đặt cọc gắn với khối lượng cam kết — khách hàng mất cọc nếu không lấy đủ — và yêu cầu khách hàng chia sẻ dữ liệu hàng tồn kho để họ không thể tích trữ tấm wafer khỏi tay đối thủ, thì đó theo định nghĩa là thị trường của người bán. Doanh thu Photonics-SOI của Soitec đã vượt 100 triệu USD trong năm tài chính kết thúc tháng 3/2026 và được định hướng tăng hơn gấp đôi trong năm nay — con số mà CEO Laurent Rémont của Soitec hiện gọi là "chắc chắn chỉ là mức sàn." Công ty không kỳ vọng cần xây nhà máy mới cho đến khoảng năm 2029. (Source: Reuters via SRN News)
2. Bản đồ năm nhà máy: ai thực sự có thể in một PIC
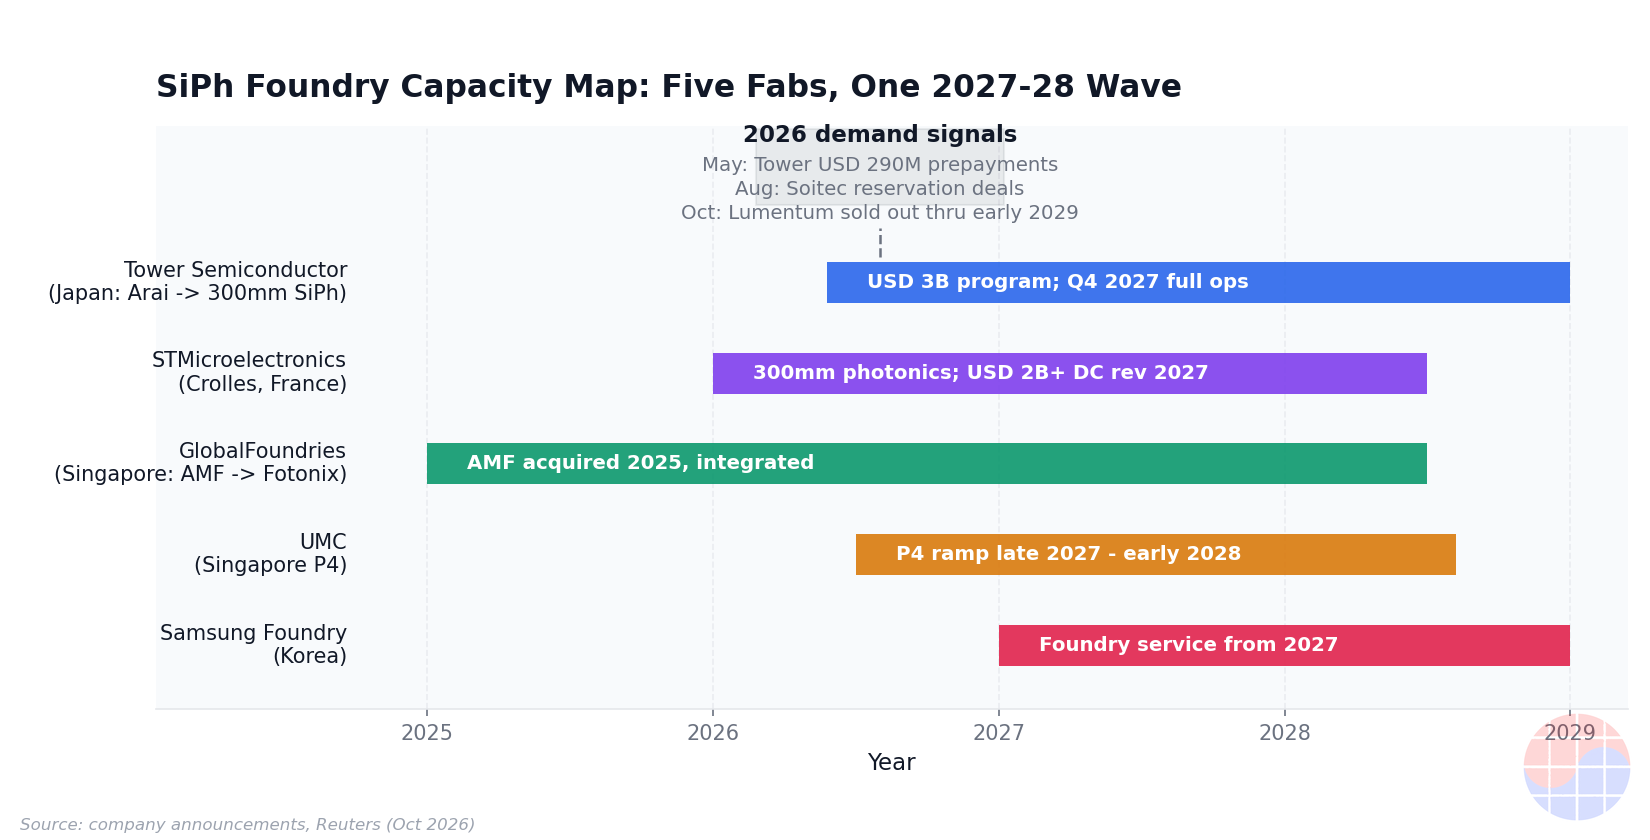
Đây là tầng mà hầu hết bài viết phổ thông bỏ qua. Các nhà phân tích định giá laser (Lumentum, Coherent), DSP (Marvell, Broadcom) và nhà sản xuất mô-đun (Innolight, Eoptolink). Nhưng gần như không ai lập bản đồ tầng ở giữa: các nhà máy thực sự có thể chế tạo PIC quy mô lớn. Tính đến cuối 2026, bản đồ đó có khoảng năm cái tên:
- Tower Semiconductor — tay chơi merchant SiPh chuyên dụng lớn nhất; nền tảng PH18; hiện diện tại Israel/Mỹ/Nhật Bản. 1,3 tỷ USD hợp đồng 2027.
- GlobalFoundries — nền tảng Fotonix (Malta, New York); mua lại foundry SiPh AMF của Singapore năm 2025 và sáp nhập vào Fotonix. (Source: DQIndia)
- STMicroelectronics — một IDM giao hàng PIC ở quy mô ngang Tower thông qua nền tảng PIC100, chủ yếu cho các nhà sản xuất mô-đun quang; đang đầu tư vào nhà máy 300mm Crolles cho quang tử. Kết nối trung tâm dữ liệu dự kiến chiếm ~80% doanh thu trung tâm dữ liệu 2027 của hãng. (Source: AmericanBankingNews)
- UMC — nhà máy 12-inch tại Singapore đã giao những tấm wafer SiPh sản xuất hàng loạt đầu tiên vào tháng 7/2026 (cùng startup SILITH); nền tảng 300mm của riêng họ mở cửa cho khách hàng phổ thông từ 2027; mở rộng phòng sạch Giai đoạn 4 đang triển khai; chi tiêu vốn (capex) 2026 nâng lên 2 tỷ USD. (Source: DQIndia; Source: Reuters via WNCY)
- Samsung Foundry — chính thức bước vào mảng foundry SiPh tại OFC 2026 với nền tảng 300mm; động cơ quang bằng công nghệ thermocompression bonding năm 2027, dịch vụ foundry từ 2027, CPO trọn gói hướng tới 2029. (Source: ChipPub)
Cách phân loại mới là nơi giá bị định sai. STM thường được mô hình hóa như nhà sản xuất chip, không phải nhà cung cấp PIC merchant. Samsung được tính như đối thủ foundry logic, không phải tay chơi quang tử. Nền tảng COUPE của TSMC đã đi vào sản xuất hàng loạt nhưng thực chất là captive — họ bán quang tử qua quy trình liên kết SoIC của chính mình, không phải công suất merchant mở. Intel có lịch sử sản lượng SiPh dài nhất (hàng triệu PIC trong các bộ cắm rời của chính họ) nhưng tương tự cũng phục vụ mình trước. Vì vậy nguồn cung merchant thực sự mở của tấm wafer PIC khan hiếm hơn nhiều so với những cái tên trên báo gợi ý. Khan hiếm cộng với không thể thay thế bằng quyền định giá.
3. Cơ chế quyền định giá: vì sao foundry thắng trước
Kinh tế học ở đây vận hành như sau:
- Nhu cầu rời rạc và khẩn cấp. Hyperscaler không thể chờ qua một đợt thiếu hụt quang tử như cách họ từng chờ qua GPU — kết nối quang nằm trên đường găng của mọi cụm AI mới. CEO của Lumentum nói với Bloomberg ngày 9/10 rằng linh kiện quang của công ty đã bán hết đến đầu năm 2029, rằng họ không thể đáp ứng khoảng 70% nhu cầu cho một số sản phẩm đến hết 2027 và ~30% cho các sản phẩm khác đến hết 2028, và khách hàng đã bắt đầu đặt hàng sang tận 2030. (Source: TechDefused)
- Nguồn cung kém co giãn. Tăng công suất SiPh đồng nghĩa chuyển đổi hoặc xây dây chuyền 300mm mới — nhanh nhất cũng 12 đến 18 tháng, mà thời gian chờ hàng (lead time) của thiết bị BiCMOS lại dài. Việc Soitec không cần nhà máy mới cho đến khoảng 2029 cho bạn biết thượng nguồn đang căng đến mức nào.
- Khách hàng tự chọn con đường trả trước. Một nhà sản xuất mô-đun trả tổng cộng 290 triệu USD tiền trả trước cho Tower không phải đang mua một quyền chọn — họ đang mua bảo hiểm. Cơ chế tiền cọc (lấy đủ khối lượng thì được hoàn lại, không lấy thì mất, theo điều khoản của Soitec) lọc sạch nhu cầu ảo — chính thứ đã đốt cháy ngành trong chu kỳ đặt hàng kép 2021–22.
Kết quả: trong ngắn hạn, tiền thuê (rent) chảy về tay kẻ kiểm soát công suất — foundry PIC và nhà cung cấp đế nền. Đây là cùng một cơ chế chu kỳ như LTSA bộ nhớ và tiền trả trước foundry trong các đợt thiếu hụt trước: những đồng đô-la quyền định giá đầu tiên rơi vào tay chủ của nút thắt.
4. Nghịch lý 2027–28: thiếu hụt lúc này, sóng công suất sau
Đây là điểm bất ngờ mà mọi nhà đầu tư phải giữ trong đầu cùng lúc. Trong khi 2026–27 là thị trường thiếu hụt, một làn sóng công suất cập bến vào 2027–28:
- Tower: chương trình 3 tỷ USD tại Nhật Bản — cơ sở Arai chuyển sang sản xuất SiPh 300mm với vận hành đầy đủ vào quý 4/2027, cộng thêm một nhà máy 300mm mới cạnh Fab 7, được hậu thuẫn bởi 1 tỷ USD trợ cấp của chính phủ Nhật. Tower nâng mục tiêu doanh thu 2028 lên 3,6 tỷ USD (từ 2,8 tỷ). (Source: Reuters)
- UMC: phòng sạch P4 tại Singapore tăng tốc cuối 2027 đến đầu 2028; nền tảng 300mm độc quyền mở cửa cho mọi khách hàng từ 2027.
- GF: AMF Singapore được tích hợp vào Fotonix.
- STM: công suất quang tử 300mm Crolles đi vào hoạt động.
- Samsung: dịch vụ foundry từ 2027.
Thiếu hụt ngắn hạn và sóng công suất trung hạn cùng tồn tại — và điều đó là bình thường trong chất bán dẫn. Hàm ý là một cuộc chuyển giao quyền thu tiền thuê: foundry PIC và nhà cung cấp đế nền nắm quyền định giá suốt giai đoạn thiếu hụt; khi làn sóng cập bến, giá chuẩn hóa lại và tiền thuê dịch chuyển về tay kẻ thắng cuộc chơi số lượng — các nhà cung cấp mô-đun quang và DSP giao hàng hàng chục triệu chiếc. Bank of America ước tính diện tích tấm wafer cần cho chip quang tử tăng ~60% mỗi năm từ 2026 đến 2030, và đó là lý do ngay cả làn sóng công suất cũng có thể chưa đủ. (Source: IndexBox)
5. Thị trường đọc sai: "CPO bị trì hoãn" không có nghĩa là "quang tử đã chết"
Một luận điệu phổ biến của năm 2026 cho rằng vì sản lượng quang học đồng bao gói đã trượt sang 2028–29 nên đà quang tử đã hết. Diễn biến giá không đồng tình: ngày 9/10, cùng ngày Lumentum tuyên bố bán hết đến đầu 2029, Applied Optoelectronics (AAOI) và Lumentum (LITE) đều tăng giữa một con số trong một phiên khi cổ phiếu quang đồng loạt bật. (Source: TradingKey)
Sự nhầm lẫn nằm giữa hai luận điểm khác nhau. Tranh luận số lượng ngắn hạn (CPO tăng tốc khi nào?) thực sự chưa chắc chắn. Luận điểm công suất trung hạn (có đủ công suất nhà máy PIC cho quá trình chuyển đổi 1.6T/3.2T không?) thì không — đó là phép tính số học. 2,5 triệu lên 20 triệu mô-đun 1.6T trong một năm, với SiPh chiếm 50–70% phân khúc cao cấp. Mỗi mô-đun trong số đó cần một PIC. Phe "quang tử bị trì hoãn" đánh đồng một câu hỏi thời điểm về kiểu dáng bao gói với một câu hỏi nguồn cung tấm wafer, và các khoản tiền trả trước cho bạn biết những người chi tiền thật đang lo về câu hỏi nào.
Chase's Take
Tôi đã xem bộ phim này rồi — trong DRAM, trong foundry, trong mọi chu kỳ mà nhu cầu xuất hiện trước công suất. Dấu hiệu nhận biết luôn giống nhau: ai đang trả tiền cho thứ còn chưa tồn tại. 290 triệu USD của Tower không phải đơn đặt hàng. Đó là một lời thú nhận. Bạn không đưa cho foundry chín con số cho công suất 2027 trừ khi kế hoạch sản phẩm 2027 của bạn chết nếu không có nó.
Điểm làm cho chu kỳ này sắc hơn các chu kỳ bộ nhớ là khoảng trống thay thế. Trong DRAM, ít nhất bạn còn có thể đổi nhà cung cấp. Trong silicon photonics ở tốc độ 1.6T, danh sách nhà máy có thể in PIC của bạn chỉ dài năm cái tên — mà hai trong số đó (TSMC, Intel) thực chất captive trong quy trình của chính họ. Đó không phải chuỗi cung ứng. Đó là một danh sách ngắn.
Điều thứ hai tôi sẽ theo dõi là điều khoản dữ liệu tồn kho của Soitec. Một nhà cung cấp đòi quyền nhìn vào hàng tồn kho của khách hàng là nhà cung cấp từng bị nhu cầu ảo đốt cháy — và Soitec từng bị, trong RF-SOI cho điện thoại thông minh. Việc họ áp đặt các điều khoản này ngay lúc này, trong khi mô tả tăng trưởng doanh thu 2 lần là "chắc chắn chỉ là mức sàn," cho bạn biết ban lãnh đạo tin nhu cầu này là thật nhưng từ chối xây dựng trên niềm tin. Kỷ luật đó chính là thứ tạo ra thiếu hụt: không ai xây trước các cam kết có ký tên và tiền đặt cọc hậu thuẫn, nên khoảng cách giữa nhu cầu thật và nguồn cung đã cam kết vẫn mở — và quyền định giá vẫn nằm ở nút thắt.
Góc đọc chiến lược: trong 18–24 tháng tới, vị thế rủi ro/lợi nhuận tốt nhất trong hạ tầng quang AI không phải nhà sản xuất laser hay nhà thiết kế DSP — mà là chủ sở hữu công suất. Khi làn sóng 2027–28 cập bến, hãy xoay câu hỏi từ "ai có công suất" sang "ai có số lượng," vì đó là lúc các nhà sản xuất mô-đun và DSP cầm gậy tiếp sức. Thị trường luôn định giá tầng nhìn thấy được trước, rồi mới phát hiện ra tầng nút thắt sau. Lần này, nút thắt đang tự nộp báo cáo tài chính — bạn chỉ cần đọc chúng.
Hàm ý
Dành cho nhà đầu tư: - Thời gian duy trì quyền định giá của foundry: Giai đoạn thiếu hụt kéo dài ít nhất đến hết 2027 (công suất 2027 đã trả trước của Tower, Lumentum bán hết đến đầu 2029, tiền đặt cọc đặt trước của Soitec). Theo dõi tỷ lệ sử dụng công suất và số dư tiền trả trước trong báo cáo quý của Tower/Soitec/STM như chỉ báo dẫn đầu — khi tiền trả trước ngừng tăng, thiếu hụt đang kết thúc. - Vòng xoay 2028: Làn sóng công suất (Tower Nhật Bản quý 4/2027, UMC P4 cuối 2027–đầu 2028, dịch vụ foundry Samsung 2027, tích hợp GF/AMF) chuẩn hóa lại giá tấm wafer. Tiền thuê dịch chuyển về các tay chơi thắng số lượng trong mô-đun quang và DSP. Đừng ngoại suy biên lợi nhuận của foundry sang 2029. - Rủi ro dư cung sau 2028: Mọi foundry cùng mở rộng một lúc là kịch bản kinh điển cho đợt dư cung tiếp theo. Hãy xem các thông báo làn sóng thứ hai (nhà máy mới vượt quá năm cái tên hiện tại) như tín hiệu bán của giao dịch quyền định giá. - Cần theo dõi: (1) Vòng trả trước tháng 1/2027 của Tower cho công suất 2028 — quy mô xác nhận hoặc bác bỏ quỹ đạo nhu cầu. (2) Dòng tiền đặt cọc của Soitec thực sự về theo từng đợt — nếu khách hàng chần chừ, nhu cầu mềm hơn lời nói. (3) Liệu có xuất hiện khách hàng SiPh thứ hai được nêu tên tại UMC ngoài SILITH — dấu hiệu của đa dạng hóa công suất merchant.
Dành cho nhà vận hành (fabless/nhà sản xuất mô-đun): Đặt trước công suất giờ là chức năng chiến lược, không phải mua sắm. Nếu bạn đang thiết kế sản phẩm 1.6T hay 3.2T mà không có slot foundry và phân bổ đế nền, bạn không có sản phẩm — bạn chỉ có slide trình bày. Trò chơi trả trước cũng đồng nghĩa tay chơi nhỏ bị ép: tiền đặt cọc ưu ái kẻ có bảng cân đối kế toán khỏe.
Dành cho nhà hoạch định chính sách: Khoản trợ cấp 1 tỷ USD của Nhật Bản cho chương trình 3 tỷ USD của Tower là mẫu hình — các chính phủ giờ đang trợ cấp trực tiếp cho tầng quang của hạ tầng AI. Sự tập trung đế nền Photonics-SOI (~95% vào một nhà cung cấp) là điểm lỗi đơn mà EU, Mỹ và Nhật Bản cuối cùng đều sẽ phải xử lý.
FAQ
Q1: Mạch tích hợp quang tử (PIC) là gì, và vì sao nó quan trọng với AI? PIC là chip tạo ra, điều chế, dẫn và phát hiện ánh sáng, được chế tạo trên tấm wafer silic bằng quy trình chất bán dẫn. Trong trung tâm dữ liệu AI, PIC là trái tim của bộ thu phát quang di chuyển dữ liệu giữa các GPU ở tốc độ 800G–1.6T, nơi cáp đồng hết dư địa về điện năng và khoảng cách. Mỗi mô-đun quang đều cần một PIC.
Q2: Vì sao khách hàng trả trước cho công suất silicon photonics? Vì họ tin rằng công suất đó sẽ không tồn tại nếu không làm vậy. Tower Semiconductor đã nhận 290 triệu USD tiền trả trước từ khách hàng để đặt trước công suất 2027; Soitec đang ký các thỏa thuận đặt trước nhiều năm kèm tiền đặt cọc gắn với khối lượng cam kết; STMicroelectronics ghi nhận khách hàng tìm kiếm thỏa thuận dài hạn kèm tiền ứng trước. Tiền trả trước là tín hiệu cầu mạnh nhất trong chất bán dẫn — tiền mặt cho công suất còn chưa tồn tại.
Q3: Những công ty nào có thể chế tạo PIC quy mô lớn hiện nay? Khoảng năm: Tower Semiconductor, GlobalFoundries, STMicroelectronics, UMC và Samsung Foundry — với TSMC và Intel vận hành các quy trình quang tử thực chất captive (nội bộ). Cả năm đều đang mở rộng công suất 300mm trong 2027–28 (Tower tại Nhật Bản, GF qua thương vụ mua AMF tại Singapore, STM tại Crolles, UMC tại Singapore, Samsung tại Hàn Quốc).
Q4: Làn sóng công suất 2027–28 có chấm dứt thiếu hụt không? Nó chuẩn hóa lại giá tấm wafer nhưng chưa chắc chấm dứt căng thẳng: nhu cầu (mô-đun 1.6T nhảy từ 2,5 triệu lên 20 triệu chiếc trong một năm; diện tích tấm wafer cho chip quang tử tăng ~60%/năm theo Bank of America) đang tăng vào đúng lượng công suất mới. Gậy tiếp sức thu tiền thuê chuyển từ chủ sở hữu công suất (foundry, đế nền) sang các tay chơi thắng số lượng (nhà cung cấp mô-đun quang và DSP) khi nguồn cung nới lỏng.
Bài phân tích này chỉ nhằm mục đích cung cấp thông tin và không phải lời khuyên đầu tư. Dữ liệu thị trường được trích dẫn phản ánh tình hình tính đến tháng 10/2026; nguồn cung, giá cả và kế hoạch của các công ty có thể thay đổi.


