 VLSI Korea
Market Bulletin: 硅晶圆价格迈向40%上涨 - ASP从92美元升至166美元,利用率达99%
12英寸硅晶圆ASP将从2026年的92美元升至2027年的122美元、2028年的166美元。抛光晶圆长约价格上涨逾40%,利用率在2028年达99%,供应商表示小幅涨价无法支撑新投资。


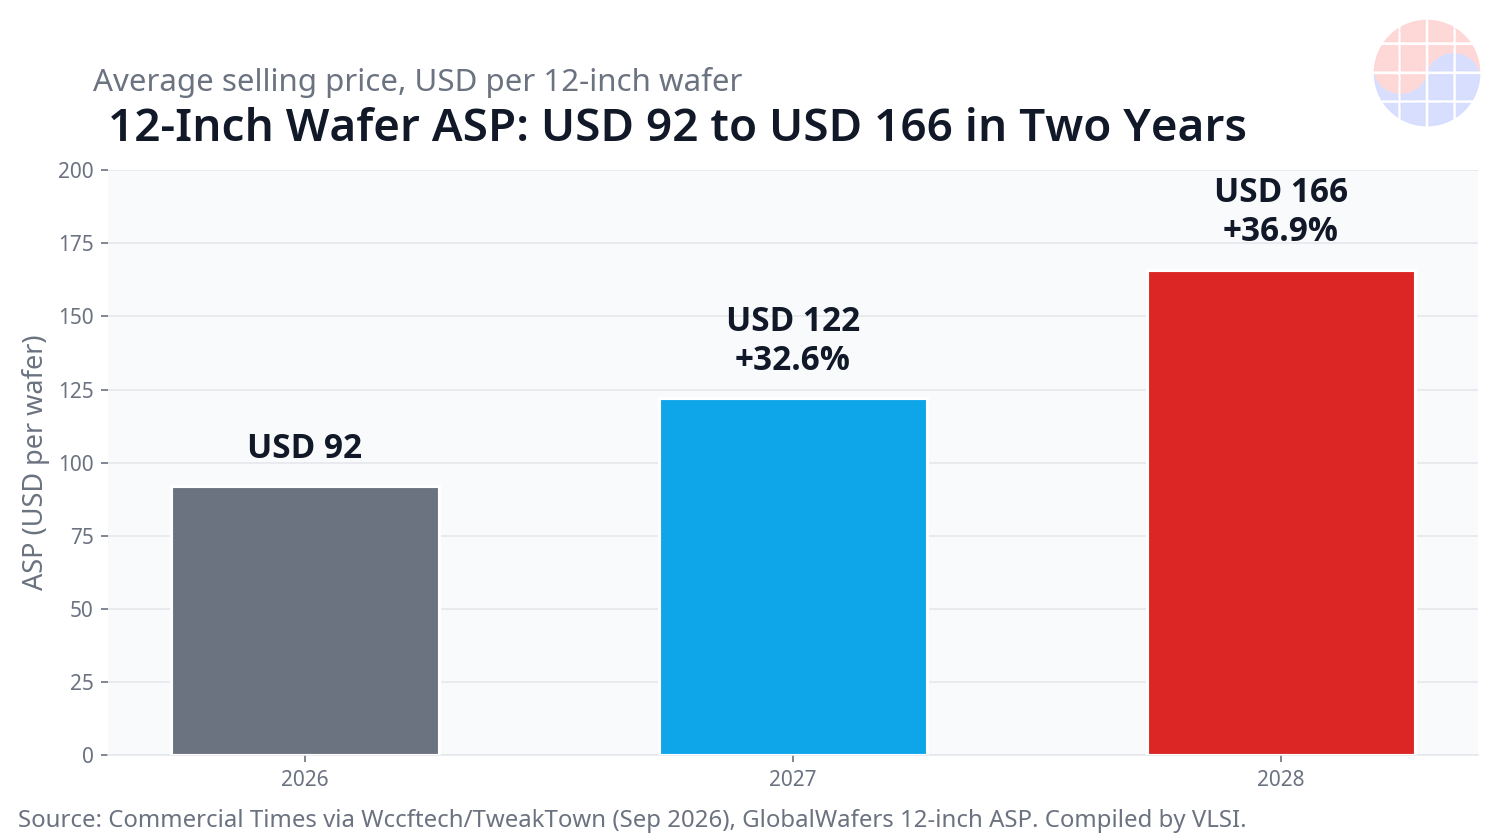
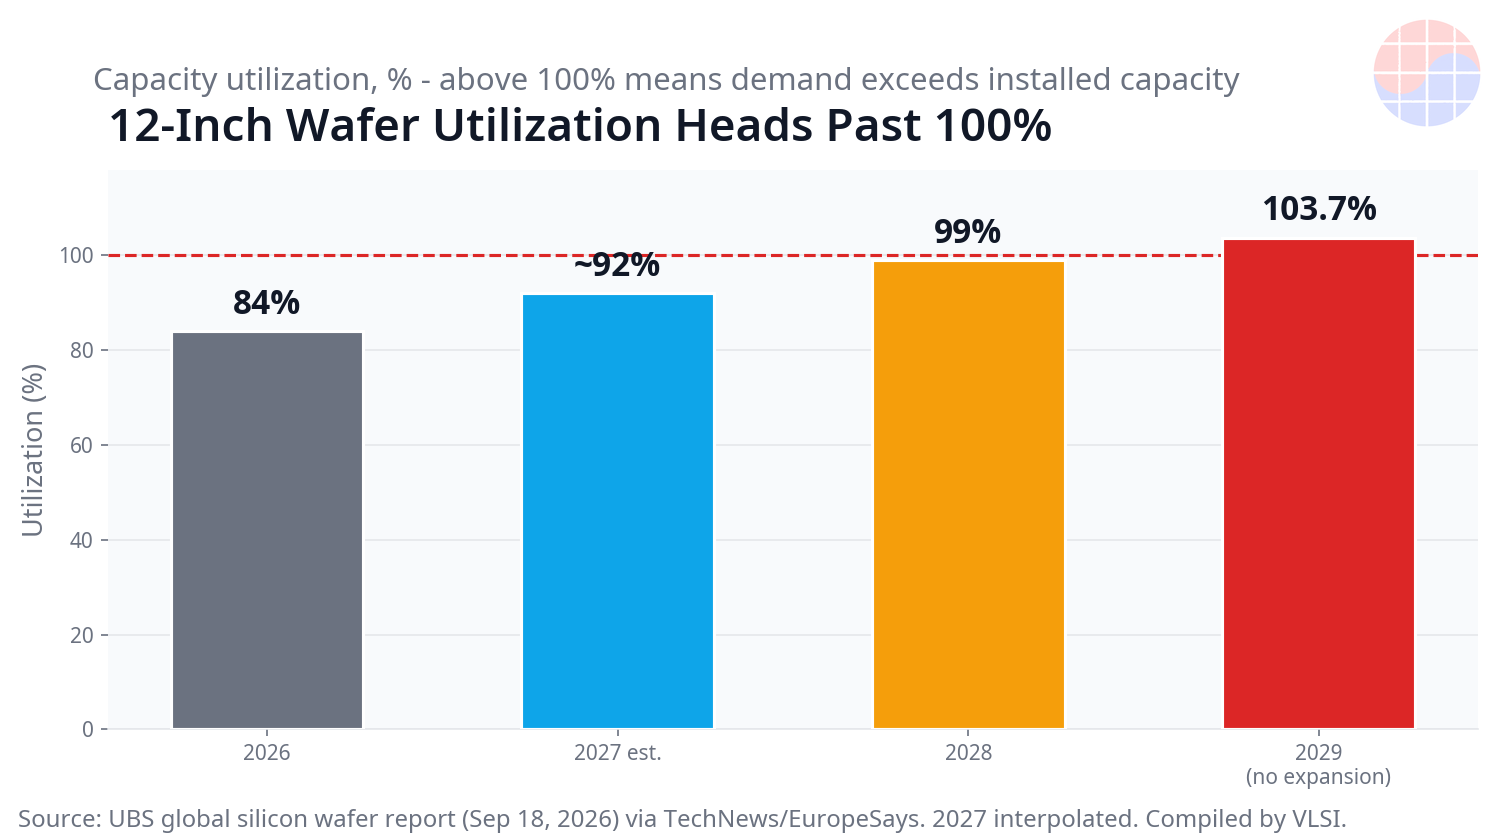
芯片堆叠中最便宜的一层,即将不再便宜。 环球晶圆12英寸硅晶圆的平均售价(ASP)预计从2026年的92美元升至2027年的122美元,上涨32.6%,并在2028年再上涨36.9%至166美元(工商时报报道,经Wccftech转载,2026年9月)。用于逻辑与存储的抛光晶圆长期合约(LTA)价格在2027年上涨逾40%,先进AI芯片用的外延晶圆则上涨15%至25%。供应商掌握定价权的原因在于利用率:12英寸晶圆利用率从2026年的84%升至2028年的99%,若无新增产能,2029年将达103.7%。
Key Highlights
- ASP从92美元升至166美元: 环球晶圆12英寸ASP在2027年升至122美元,上涨32.6%,2028年升至166美元,上涨36.9%。单季晶圆出货量预计从2026年的1190万片增至2027年的1610万片、2028年的2170万片(Wccftech,2026年9月)。
- 抛光晶圆领涨: 抛光晶圆合约价格在2027年上涨逾40%,高于外延晶圆的15%至25%。部分二线客户面临逾50%的涨幅,2026年第四季度现货价格预计将高于既有LTA价格(TweakTown,2026年9月)。
- 利用率达99%: 12英寸晶圆利用率从2026年的84%升至2028年的99%。需求增长率因客户回补库存与DRAM扩产加速,上修为2026年11%、2027年14%、2028年13%(TechNews,2026年9月24日)。
- 需求算术毫不留情: CoWoS封装产能在2027年同比增长70.9%,GPU与定制AI ASIC出货增长44.9%,前三大厂商CPU出货合计增长36%,而DRAM比特供给仅增长22%(Wccftech,2026年9月)。
- 买方提早锁定供给: 2026年7月,环球晶圆与美光宣布先进硅晶圆的10年长期供给框架,美光并提供5亿美元战略融资,用于AI存储与数据中心需求(SemiMedia,2026年9月25日)。
Market Update
硅晶圆看起来像大宗商品,直到你试图买更多为止。日本信越化学与SUMCO、台湾环球晶圆、德国Siltronic四家供应商供应了全球绝大多数高纯度晶圆,认证需要数年时间,新晶圆厂也无法在单一价格周期内建成。因此续约时程至关重要:许多疫情期间签订的LTA如今到期,而那些合约是在原物料、电力与晶圆厂建造成本上涨前两到三年的世界里签下的。供应商正利用续约窗口重置价格,等待现货市场的买方则面临更差的信号,因为现货价格已经朝新合约水平上涨。
| 2026年(目前) | 2027至2028年(预测) | |
|---|---|---|
| 12英寸晶圆ASP(环球晶圆) | 92美元 | 2027年122美元(+32.6%),2028年166美元(+36.9%) |
| 抛光晶圆LTA价格 | 疫情期间LTA水平 | 2027年上涨逾40% |
| 外延晶圆LTA价格 | 疫情期间LTA水平 | 2027年上涨15%至25% |
| 12英寸利用率 | 84% | 2028年99%,无扩产时2029年103.7% |
| 单季晶圆出货量 | 1190万片 | 2027年1610万片,2028年2170万片 |
| CoWoS产能与GPU加ASIC出货 | 2026年基准 | 2027年CoWoS同比增长70.9%,GPU加ASIC增长44.9% |
ASP、出货量与CoWoS数字为2026年9月报道的工商时报估计。利用率与需求增长为2026年9月18日的UBS估计。预测并非已公布业绩。
供应商自己的说法说明了40%这个数字不是贪婪,而是算术。SUMCO社长在2026年8月表示,5%至10%的涨价远不足以支应新投资的成本,公司对绿地扩产仍持谨慎态度。跟踪此行业的分析师把门槛看得更高:晶圆厂可能需要40%至50%的涨幅,才能证明新产能合理;若2027年涨幅逾20%却未引发扩产,2029年的短缺将成为下一个瓶颈。中国供应商在先进制程上也无法补上缺口:中国最大厂商的ASP约为54美元,与行业区间100至120美元差距甚大,反映其产品组合偏重非晶圆制造级晶圆,且重新认证限制了其在先进逻辑与存储产线的使用。
VLSI's View
瓶颈下移至基板。 三年来,AI供给的辩论聚焦于加速器、HBM与封装产能。晶圆位于这三者之下。每颗GPU、每个HBM堆叠与每颗服务器CPU都始于抛光或外延晶圆,因此CoWoS产能增长70.9%与加速器出货增长44.9%,会直接转化为晶圆投片量。当利用率超过99%,良率波动、返工或单一供应商事故便没有缓冲可以吸收。
韩国视角在于存储晶圆。 韩国两大存储厂是全球最大的抛光晶圆买家之一,包括成为HBM的晶圆。从92美元走向166美元,不会击垮一个正以两位数调高自身合约价格的存储事业,但会改变2027年与2028年出货的每一个比特的成本结构,并奖励提早签订长期框架的买家。7月环球晶圆与美光的框架就是范本:以融资与年期换取确保的数量。
价格如今是产能信号,不只是成本。 在晶圆供给中,更高的价格同时做两件事:分配今日稀缺的产出,以及成为唯一能说服供应商董事会批准多年期工厂的论据。把2027年LTA回合只读成通胀,会错过第二件事。若回合以过低水平定案,行业买到的是2027年更便宜的晶圆,以及2029年更严重的短缺。
Chase's Take: 在芯片实现中,基板是失败之前没人谈论的布局规划。你可以花数月优化布局与布线,但若裸片尺寸与封装在一开始就错了,下游再多工程也修不好。硅晶圆就是行业在2027年合约回合中做出的2029年布局决定。把晶圆LTA当成采购文书的团队,两年后会发现,他们签下的其实是自己的产能上限。
Outlook
- 2026年第四季度现货价格: 现货是否如预期高于既有LTA价格,将决定2027年续约基准线的硬度。
- 2027年LTA定案: 抛光与外延的最终涨幅,以及是否有供应商把大幅涨价与确定的产能承诺绑在一起。
- 供应商资本支出信号: 四大供应商任何绿地或大型棕地扩产宣布,都会改变2029年利用率的算术。
- 存储厂框架: 继2026年7月范本之后,大型DRAM与NAND买家的后续长期晶圆协议值得关注。
FAQ
硅晶圆价格在2027年会上涨多少? 抛光12英寸晶圆长期价格预计在2027年上涨逾40%,外延晶圆上涨15%至25%。环球晶圆12英寸ASP预计从2026年的92美元升至2027年的122美元、2028年的166美元(工商时报,2026年9月)。
硅晶圆价格为什么上涨? AI基础设施需求同时拉高逻辑、DRAM与NAND的晶圆投片量。利用率从2026年的84%升至2028年的99%,疫情期间的长期合约到期,投入成本与建造成本也高于那些合约签订时的水平。
硅晶圆由谁制造? 日本信越化学与SUMCO、台湾环球晶圆、德国Siltronic,供应全球绝大多数供应给晶圆代工厂与存储厂的高纯度硅晶圆。
价格上涨会带来新晶圆产能吗? 不会自动带来。供应商表示5%至10%的涨幅远低于新投资所需,分析师估计可能需要40%至50%的涨幅才能证明扩产合理。若无扩产,利用率将在2029年达103.7%,意味着短缺。
📩 订阅 VLSI Korea 电子报
每日半导体深度分析,第一时间发送到您的邮箱。免费订阅。


